「新NISAで20年間積み立てたら、
最終的にいくらになるの?」
老後資金や教育資金を考えるとき、
この疑問を持つ人は多いと思います
しかし、20年後の評価額は
毎月の積立金額だけでなく、
運用利回りによって大きく変わります
そこでこの記事では、毎月の積立額を
- 月1万円
- 月2万円
- 月3万円
- 月5万円
- 月10万円
想定利回りを
- 年率3%
- 年率5%
- 年率7%
として、20年後の評価額を
シミュレーションしました
なお、月10万円を20年間積み立てると
投資元本は2,400万円になります
新NISAの非課税保有限度額は
合計1,800万円のため、売却せずに
月10万円を積み立てる場合は、
15年間で上限に到達します
そのため、月10万円については
15年間積み立てたあと、追加投資を止め、
5年間保有する条件で計算しています
【この記事の対象者】
- 新NISAを始めようと考えている人
- 20年後の資産額を知りたい人
- 毎月の積立金額で迷っている人
- 利回りによる違いを比較したい人
- 1,800万円の上限が気になる人
- 老後資金の目安を確認したい人
【この記事を読むと分かること】
- 月1万円の20年後の評価額
- 月2万円の20年後の評価額
- 月3万円の20年後の評価額
- 月5万円の20年後の評価額
- 月10万円の20年後の評価額
- 年率3%・5%・7%の違い
- 投資元本と運用益の違い
- 新NISAの1,800万円上限への対応
- 金融庁シミュレーターの使い方
私は2018年から旧つみたてNISAを始め、
新NISAでも積立投資を続けています
旧つみたてNISAでは6年間で
元本240万円を積み立てました
2026年6月時点の評価額は
約728万円まで増えています
ただし、この実績と同じ利回りが
今後も続くとは限りません
この記事では、現実的に比較しやすい
年率3%・5%・7%を使います
毎月いくら積み立てるべきか、
家計から考えたい方はこちらです
参考記事:新NISAはいくら積み立てるべき?積立金額の決め方をシミュレーション付きで解説
新NISAで20年後いくらになるか結論
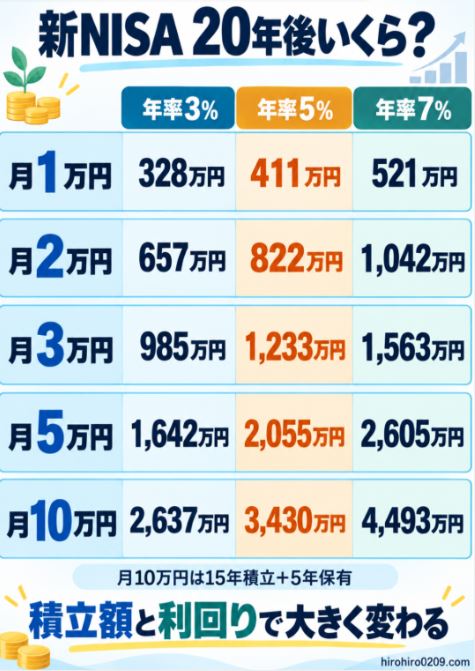
最初に20年後の結果をまとめます
【20年後の評価額】
| 毎月の積立額 | 年率3% | 年率5% | 年率7% |
|---|---|---|---|
| 月1万円 | 約328万円 | 約411万円 | 約521万円 |
| 月2万円 | 約657万円 | 約822万円 | 約1,042万円 |
| 月3万円 | 約985万円 | 約1,233万円 | 約1,563万円 |
| 月5万円 | 約1,642万円 | 約2,055万円 | 約2,605万円 |
| 月10万円 | 約2,637万円 | 約3,430万円 | 約4,493万円 |
月10万円のみ、15年間積み立てたあと、
5年間追加投資せず保有した結果です
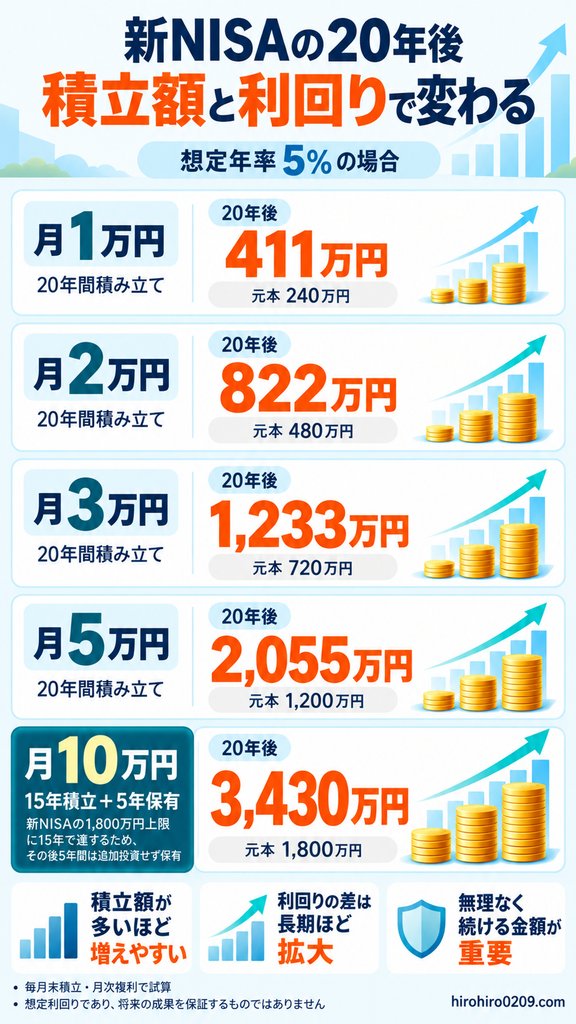
年率5%の場合、20年後は
- 月1万円で約411万円
- 月2万円で約822万円
- 月3万円で約1,233万円
- 月5万円で約2,055万円
- 月10万円で約3,430万円
となりました
積立金額が大きいほど
最終評価額も大きくなりますが、
無理に高い金額を設定する必要はありません
重要なのは、相場が下落しても
続けられる積立金額を選ぶことです
月1,000円などの少額から
始めたい方はこちらも参考にしてください
参考記事:新NISAはいくらから始める?月1000円でもOK|無理のない決め方を解説
今回のシミュレーション条件
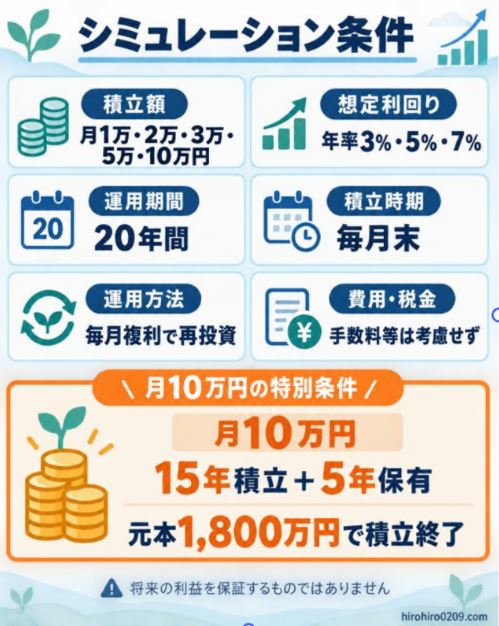
今回の計算条件は次の通りです
【シミュレーション条件】
- 毎月末に一定額を積み立てる
- 運用期間は20年間
- 想定利回りは年率3%・5%・7%
- 毎月複利で運用されるものとして計算する
- 購入手数料と信託報酬は考慮しない
- 税金は新NISAのため考慮しない
- 途中売却や積立金額の変更はしない
- 利回りは20年間一定と仮定する
月1万円・2万円・3万円・5万円は
20年間積み立てます
月10万円は15年間で
元本1,800万円に達するため、
残り5年間は追加投資せず保有します
いずれも毎月末に積み立て、
月次複利で計算しています
実際の利回りは一定ではないため、
結果は積立金額を決める目安です
※本記事では、想定年率を12で割った月利で
毎月末に積み立てる月次複利として計算しています
金融庁など他のシミュレーターとは、計算方式や
端数処理の違いにより結果が若干異なる場合があります
新NISAの非課税枠については
こちらで詳しく解説しています
参考記事:【2026年版】新NISAの非課税枠1800万円と旧つみたてNISAの違い
積立金額別に20年後の評価額を比較
積立金額による違いを確認するため、
年率5%の結果を比較します
| 毎月の積立額 | 投資元本 | 20年後の評価額 | 運用益 |
|---|---|---|---|
| 月1万円 | 240万円 | 約411万円 | 約171万円 |
| 月2万円 | 480万円 | 約822万円 | 約342万円 |
| 月3万円 | 720万円 | 約1,233万円 | 約513万円 |
| 月5万円 | 1,200万円 | 約2,055万円 | 約855万円 |
| 月10万円 | 1,800万円 | 約3,430万円 | 約1,630万円 |
月10万円は15年間で積立を終了し、
その後5年間運用した結果です
年率5%で20年間運用すると、
運用益は積立額に応じて大きくなります
特に月10万円では、投資元本と
ほぼ同じ規模の運用益が発生する
シミュレーション結果となりました
ただし、積立金額を増やすことで
生活費が不足しては意味がありません
毎月の積立額を決めるときは、
収入ではなく家計の余裕から
判断することが重要です
NISA利用者の平均的な積立金額を
確認したい方はこちらです
参考記事:新NISAは毎月いくら積立する?平均額とおすすめ金額を投資歴7年の私が解説
新NISAで月1万円を積み立てた20年後
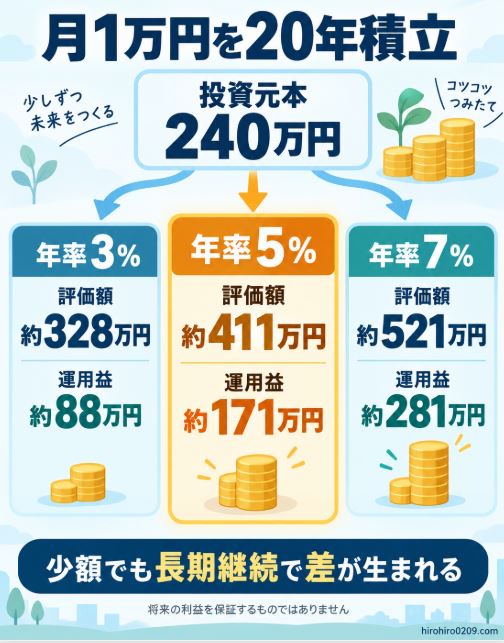
毎月1万円なら、年間の投資額は
12万円になります
20年間の投資元本は240万円です
| 想定利回り | 20年後の評価額 | 運用益 |
|---|---|---|
| 年率3% | 約328万円 | 約88万円 |
| 年率5% | 約411万円 | 約171万円 |
| 年率7% | 約521万円 | 約281万円 |
年率3%でも、運用益は
約88万円となりました
年率5%なら評価額は約411万円、
年率7%なら約521万円です
月1万円は、積立投資を初めて
経験する人にも設定しやすい金額です
一方で、20年間続けても
元本は240万円のため、老後資金を
すべて準備できる金額ではありません
最初は月1万円で始め、昇給や
家計改善に合わせて増額する方法もあります
月1万円の年ごとの資産推移や、
利回り別の詳しい結果はこちらです
関連記事:新NISAは月1万円でも意味ある?20年後のリアルな結果と結論【2026年版】
少額から始める考え方はこちらです
参考記事:新NISAはいくらから始める?月1000円でもOK|無理のない決め方を解説
新NISAで月2万円を積み立てた20年後
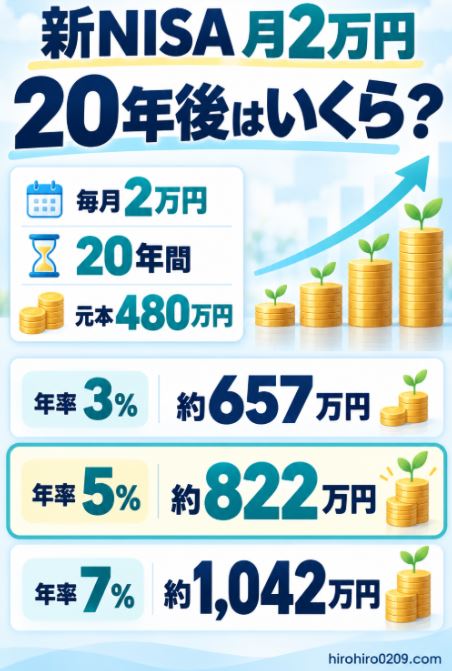
毎月2万円なら、年間の投資額は
24万円になります
20年間の投資元本は480万円です
| 想定利回り | 20年後の評価額 | 運用益 |
|---|---|---|
| 年率3% | 約657万円 | 約177万円 |
| 年率5% | 約822万円 | 約342万円 |
| 年率7% | 約1,042万円 | 約562万円 |
年率5%の場合、投資元本480万円が
20年後には約822万円になります
運用益は約342万円です
月2万円は、月1万円よりも
資産形成の効果を高めながら、
家計への負担も抑えやすい金額です
月3万円では負担が大きいものの、
月1万円では将来の資産額が
物足りない人の選択肢になります
ただし、20年間では住宅費や教育費など、
家計の状況が変わる可能性があります
最初から無理をして積み立てるより、
継続できる金額を設定することが重要です
月2万円の年ごとの資産推移や、
利回り別の詳しい結果はこちらです
関連記事:NISAで月2万円積立したらどうなる?20年後・30年後をシミュレーション
新NISAで月3万円を積み立てた20年後
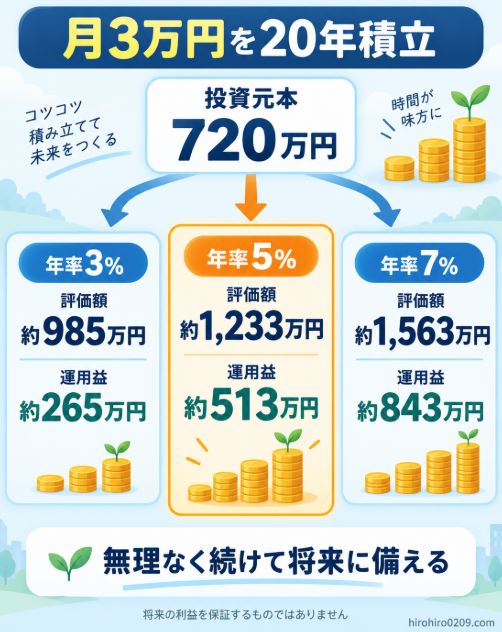
毎月3万円なら、年間の投資額は
36万円になります
20年間の投資元本は720万円です
| 想定利回り | 20年後の評価額 | 運用益 |
|---|---|---|
| 年率3% | 約985万円 | 約265万円 |
| 年率5% | 約1,233万円 | 約513万円 |
| 年率7% | 約1,563万円 | 約843万円 |
年率5%なら、投資元本720万円が
約1,233万円になります
運用益は約513万円です
月3万円は、家計への負担と将来の
資産形成を両立しやすい積立金額の一つです
月3万円の年ごとの資産推移や、
利回り別の詳しい結果はこちらです
関連記事:新NISAで月3万円積立したら20年後いくら?利回り別シミュレーション
ただし、住宅購入や教育費など、
今後大きな支出が予定されている場合は、
現金も残しておく必要があります
積立金額を決める具体的な手順はこちらです
参考記事:新NISAはいくら積み立てるべき?積立金額の決め方をシミュレーション付きで解説
新NISAで月5万円を積み立てた20年後
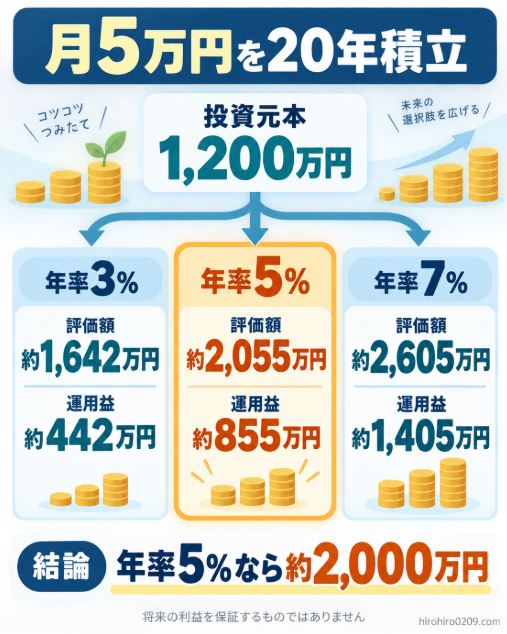
毎月5万円なら、年間の投資額は
60万円になります
20年間の投資元本は1,200万円です
| 想定利回り | 20年後の評価額 | 運用益 |
|---|---|---|
| 年率3% | 約1,642万円 | 約442万円 |
| 年率5% | 約2,055万円 | 約855万円 |
| 年率7% | 約2,605万円 | 約1,405万円 |
年率5%なら、20年後の評価額は
約2,055万円です
投資元本1,200万円に対して、
運用益は約855万円になります
老後資金として2,000万円を
一つの目安にする場合、月5万円を
年率5%で20年間続ける計算では
約2,000万円に到達します
月5万円の年ごとの資産推移や、
利回り別の詳しい結果はこちらです
関連記事:新NISAの月5万円投資で老後はいくら?20年・30年・40年シミュレーション
ただし、20年後の2,000万円は、
物価上昇によって現在より実質的な
価値が下がっている可能性があります
目標金額を決める際は、現在必要な金額より
少し余裕を持たせる考え方も必要です
私が旧つみたてNISAを6年間続けた
実際の結果はこちらで公開しています
参考記事:つみたてNISAを6年間続けた結果|240万円が727万円になった運用実績を公開
新NISAで月10万円を積み立てた20年後
毎月10万円なら、年間の投資額は
120万円になります
つみたて投資枠の年間上限と
同じ金額です
ただし、月10万円を20年間続けると
投資元本は2,400万円になります
新NISAの非課税保有限度額は
合計1,800万円のため、同じ条件で
20年間積み立てることはできません
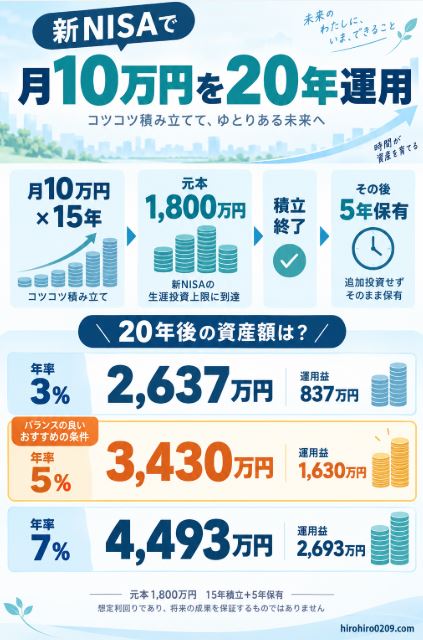
そこで今回は、15年間で
元本1,800万円を投資し、
その後5年間保有する条件にしました
| 想定利回り | 15年後の評価額 | 20年後の評価額 | 運用益 |
|---|---|---|---|
| 年率3% | 約2,270万円 | 約2,637万円 | 約837万円 |
| 年率5% | 約2,673万円 | 約3,430万円 | 約1,630万円 |
| 年率7% | 約3,170万円 | 約4,493万円 | 約2,693万円 |
年率5%の場合、15年後の評価額は
約2,673万円です
月10万円の年ごとの資産推移や、
利回り別の詳しい結果はこちらです
関連記事:新NISAで月10万円積立すると15年後いくら?実績とシミュレーションで検証
積立を止めて5年間保有すると、
20年後には約3,430万円になります
追加投資を止めたあとも、
保有資産が運用されることで
複利効果が継続する計算です
なお、この試算では途中売却による
非課税枠の再利用を考慮していません
新NISAでは商品を売却すると、
取得額に相当する非課税保有限度額を
翌年以降に再利用できます
1,800万円の仕組みを詳しく知りたい方は
こちらも確認してください
参考記事:【2026年版】新NISAの非課税枠1800万円と旧つみたてNISAの違い
想定利回りで20年後はいくら変わるか
同じ積立金額でも、利回りによって
20年後の評価額は大きく変わります
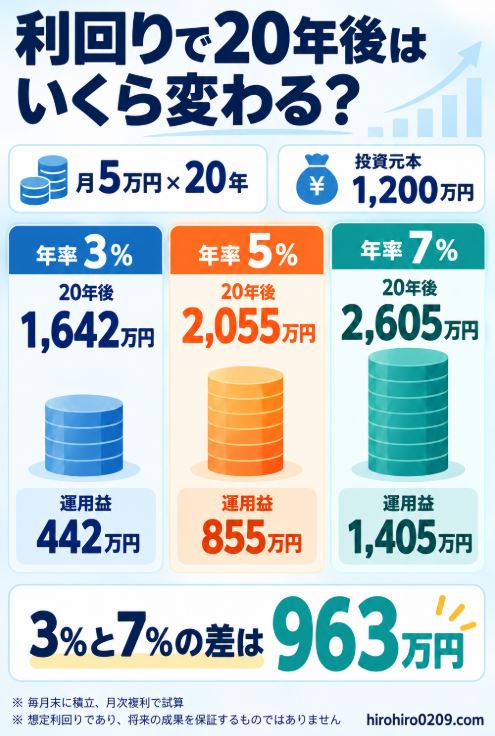
月5万円を20年間積み立てた場合を
比較します
| 想定利回り | 投資元本 | 評価額 | 運用益 |
|---|---|---|---|
| 年率3% | 1,200万円 | 約1,642万円 | 約442万円 |
| 年率5% | 1,200万円 | 約2,055万円 | 約855万円 |
| 年率7% | 1,200万円 | 約2,605万円 | 約1,405万円 |
年率3%と年率7%では、
20年後の評価額に約963万円の
差が生まれました
積立金額は同じでも、長期間になるほど
利回りの差が大きく反映されます
ただし、高いリターンを期待する商品ほど、
一般に価格変動や損失リスクも大きくなる
傾向があります
利回り7%を前提にしなければ
目標金額へ届かない計画よりも、
年率3%や5%でも成立する計画の方が
余裕を持ちやすくなります
NISA商品の利回りについては
こちらの記事でも比較しています
参考記事:NISA積立投資枠の利回りランキング1位は最強?S&P500と比較
10年後と20年後では複利効果が違う
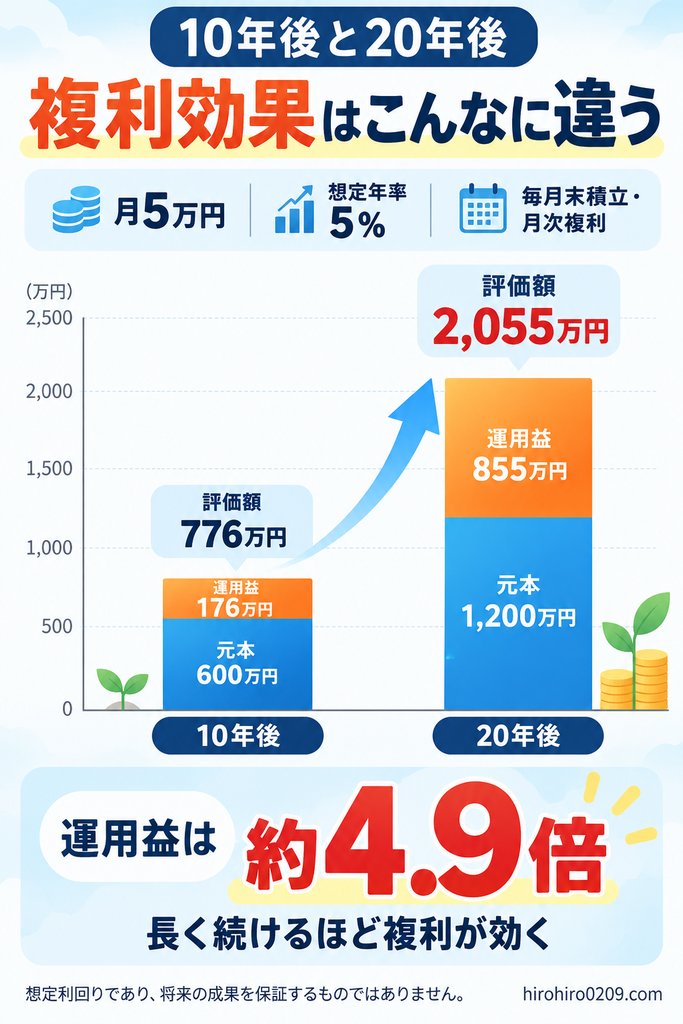
年率5%で積み立てた場合の
10年後と20年後を比較します
| 毎月の積立額 | 10年後 | 20年後 |
|---|---|---|
| 月1万円 | 約155万円 | 約411万円 |
| 月2万円 | 約310万円 | 約822万円 |
| 月3万円 | 約466万円 | 約1,233万円 |
| 月5万円 | 約776万円 | 約2,055万円 |
| 月10万円 | 約1,553万円 | 約3,430万円 |
月10万円の20年後のみ、
15年間積み立てたあと5年間保有する
新NISAの上限対応条件です
月5万円の場合、
10年後は約776万円、
20年後は約2,055万円です
運用期間は2倍ですが、
評価額は約2.6倍になりました
運用益を再投資することで、
元本だけでなく、それまでの運用益にも
次の運用成果が積み重なるためです
ただし、投資信託に固定金利が
付くわけではありません
実際の評価額は相場によって
上下する点に注意してください
長期投資の実際の値動きを知りたい方は
私の運用実績も参考にしてください
参考記事:新NISAで月10万円積立した結果|2年半の運用実績公開【2026年7月版】
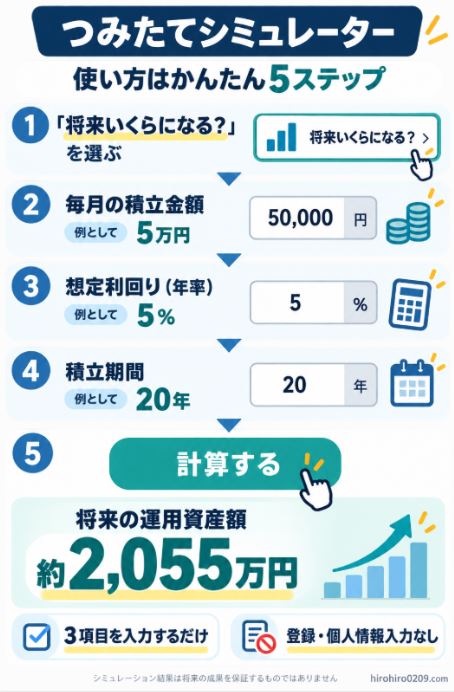
金融庁のつみたてシミュレーターの使い方
金融庁は、無料で利用できる
つみたてシミュレーターを公開しています
会員登録や証券口座の開設は不要です
なお、金融庁のシミュレーターと
本記事では計算方式が異なるため、
結果は完全には一致しません
将来いくらになるか調べる方法
入力する項目は次の3つだけです
- 毎月の積立金額
- 想定利回り
- 積立期間
入力後に計算ボタンを押すと、
将来の運用資産額が表示されます
毎月いくら積み立てるか調べる方法
目標金額と想定利回り、積立期間を入力すると、
必要な毎月の積立額を確認できます
老後までに2,000万円を作りたいなど、
目標金額が決まっている人に便利です
何年間積み立てるか調べる方法
毎月の積立額と想定利回り、
目標金額を入力すると、目標到達までに
必要な積立期間を確認できます
金融庁は2025年9月に、
計算結果をより精緻にするため
計算ロジックを一部修正しています
過去にシミュレーションした人も、
現在の画面で再計算してみましょう
新NISAを実際に始める手順はこちらです
関連記事:【2026年版】新NISA積立投資の始め方|旧NISA経験者が解説
NISAシミュレーションの注意点
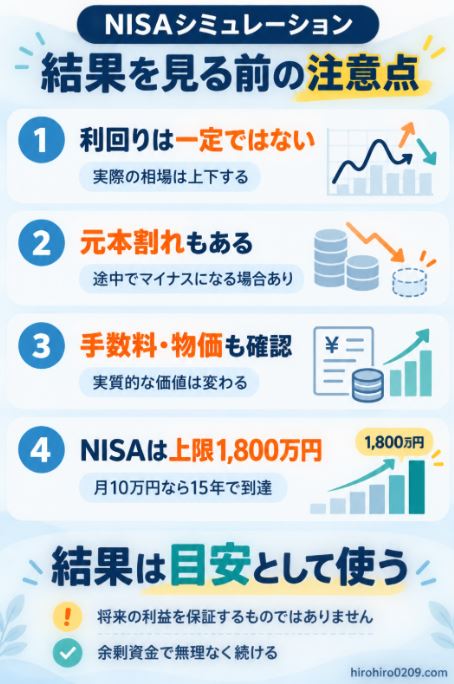
シミュレーション結果を見るときは、
次の点に注意が必要です
【シミュレーションで分からないこと】
- 将来の実際の利回り
- 暴落が発生する時期
- 投資商品の信託報酬
- 為替変動の影響
- 物価上昇の影響
- 途中売却による変化
- 積立金額を変更した場合の結果
実際の相場では、毎年5%ずつ
一定に増えるわけではありません
一時的に評価額が元本を下回る
可能性もあります
シミュレーション結果だけを見て、
家計の限界まで積み立てるのではなく、
生活防衛資金を残すことが重要です
また、20年後の2,000万円は
現在の2,000万円と同じ価値とは限りません
物価が上昇すると、同じ金額で
購入できる商品やサービスが減ります
積立後の取り崩し方については
こちらの記事で解説しています
参考記事:新NISAの出口戦略|おすすめの取り崩し方
私のNISA実績とシミュレーションの違い
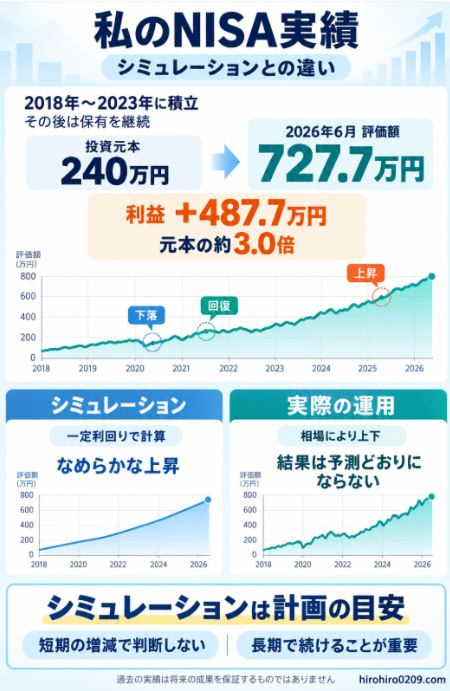
私は2018年から2023年まで、
旧つみたてNISAで毎年40万円を
6年間積み立てました
投資元本は合計240万円です
その後は追加購入せず保有を続け、
2026年6月時点の評価額は
約728万円になりました
【私の旧つみたてNISA実績】
- 積立期間は6年間
- 投資元本は240万円
- 2026年6月の評価額は約728万円
- 評価益は約488万円
- 積立終了後も保有を継続
この結果だけを見ると、非常に高い
利回りで増えたように見えます
しかし、運用期間中には相場下落で
評価額が大きく減った時期もありました
今後も同じペースで増えるとは限らないため、
今回の将来予測には過去の実績利回りを
そのまま使用していません
シミュレーションは計画を立てる道具、
運用実績は実際に起きた結果です
両者を分けて考える必要があります
旧つみたてNISAの詳しい推移はこちらです
参考記事:つみたてNISAを6年間続けた結果|240万円が727万円になった運用実績を公開
新NISAの20年後に関するよくある質問
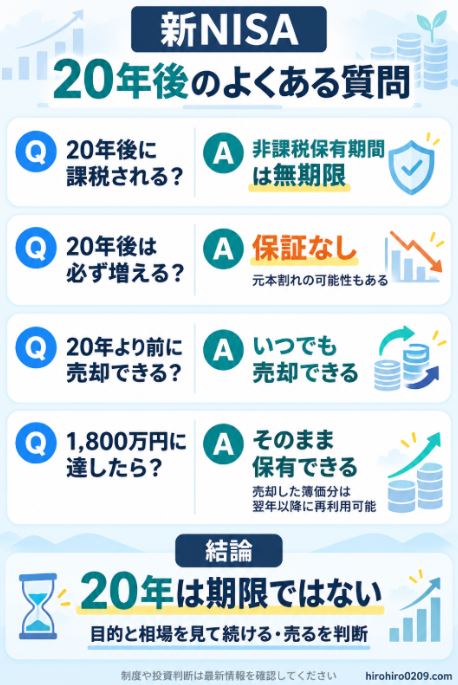
20年間続ければ必ず利益が出ますか
20年間続けても、利益が出ることは
保証されていません
長期・積立・分散によって値動きの
影響を抑えやすくなりますが、
元本割れの可能性は残ります
月1万円でも意味がありますか
月1万円でも、20年間の投資元本は
240万円になります
年率5%のシミュレーションでは、
約411万円になりました
無理に金額を増やして途中でやめるより、
継続できる金額から始める方が現実的です
月10万円を20年間積み立てられますか
売却による非課税枠再利用を行わない場合、
新NISAだけで月10万円を20年間
積み立て続けることはできません
売却による枠の再利用をしなければ、
15年間で非課税保有限度額の
1,800万円に達するためです
今回の試算では15年間積み立て、
残り5年間は保有のみとしました
想定利回りは何%にすればよいですか
将来の利回りは分からないため、
一つの数字だけで判断しないことが重要です
この記事の年率3%・5%・7%のように、
複数パターンで確認すると、
結果の幅を把握しやすくなります
20年後に売却する必要がありますか
新NISAの非課税保有期間は無期限です
20年後に必ず売却する必要はなく、
必要な時期まで保有を続けられます
生活費として使う場合は、必要な金額だけ
少しずつ取り崩す方法もあります
出口戦略はこちらで詳しく解説しています
関連記事:新NISAの出口戦略|おすすめの取り崩し方
まとめ|新NISAの20年後は積立額と利回りで変わる
新NISAの20年後を、月1万円・2万円・3万円
・5万円・10万円、年率3%・5%・7%で
シミュレーションしました
【この記事の結論】
- 月1万円の年率5%は約411万円
- 月2万円の年率5%は約822万円
- 月3万円の年率5%は約1,233万円
- 月5万円の年率5%は約2,055万円
- 月10万円の年率5%は約3,430万円
- 月10万円は15年で1,800万円に達する
- 月10万円は残り5年間を保有のみで計算
- 利回りが違うと20年後に大差が生まれる
- シミュレーションは利益を保証しない
- 生活防衛資金を残して積み立てる
- 無理なく継続できる金額を選ぶ
積立金額を増やすほど、
20年後の評価額は大きくなります
一方で、途中で積立を続けられなくなるほど
無理な金額を設定する必要はありません
まずは家計から無理なく出せる金額を決め、
複数の利回りで将来額を確認しましょう
積立金額の決め方はこちらです
関連記事:新NISAはいくら積み立てるべき?積立金額の決め方をシミュレーション付きで解説
新NISAの始め方はこちらです
関連記事:【2026年版】新NISA積立投資の始め方|旧NISA経験者が解説
実際の運用結果はこちらです
関連記事:新NISAで月10万円積立した結果|2年半の運用実績公開【2026年7月版】