✓ ウェルスナビって本当に増えるの?
✓ 手数料高いって聞くけど実際どう?
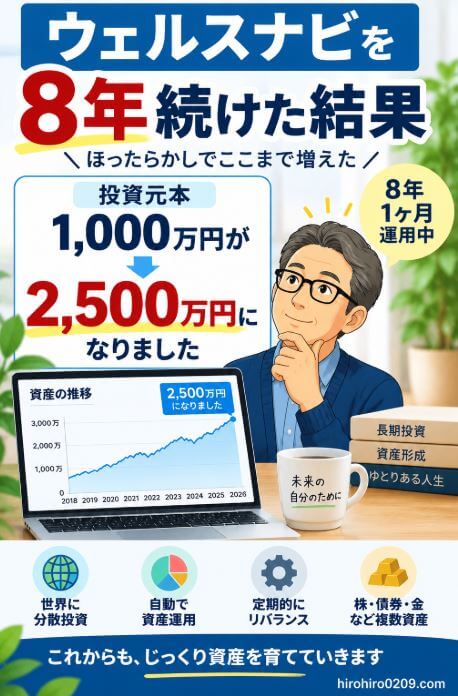
✓ ウェルスナビに1,000万円
投資した人の実績を見たい
そんな人向けに、
私がウェルスナビに約1,000万円を積み立て、
8年以上運用したリアルな実績を公開します
私は、ウェルスナビでの積立投資を
2018年から継続しており、
途中ではコロナショックなどの暴落も経験しました
その結果、2026年9月時点で、
- 投資元本:約1,021万円
- 評価額:約2,512万円
- 評価益:約1,491万円
- 損益率:約+146%
となりました。
つまり、約1,000万円を積み立てた結果、
8年1ヶ月で評価額は約2.5倍になりました
この記事では、
✓ 実際の運用実績
✓ 暴落時に資産はどうなったのか
✓ 8年以上運用して感じた手数料の本音
✓ 新NISAとの違い
✓ 8年以上続けた私の結論
まで、実体験ベースで解説します
関連記事:ウェルスナビはおすすめ?7年以上運用した私が向いている人を解説
ウェルスナビに約1,000万円投資した8年間の運用実績
まずは、8年間ウェルスナビを続けた
実際の運用結果から公開します
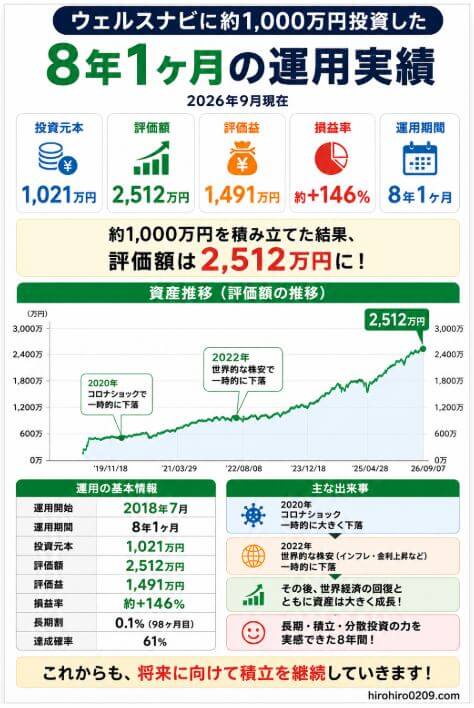
2026年9月現在、私のウェルスナビの
運用実績は以下のとおりです
| 項目 | 実績 |
|---|---|
| 運用開始 | 2018年7月 |
| 運用期間 | 8年1ヶ月 |
| 投資元本 | 1,021万円 |
| 評価額 | 2,512万円 |
| 評価益 | 1,491万円 |
| 損益率 | 約+146% |
約1,000万円を積み立てた結果、
8年1ヶ月で評価額は2,512万円になりました
途中では、
- コロナショック
- 地政学リスクなどによる市場の急落
も経験しました
それでも積立を継続した結果、
現在は元本の約2.5倍まで資産が増えています
関連記事:投資に疲れた…続けるかやめるか迷った時の考え方
ウェルスナビの実績を別のロボアドと
比べるとどうなるのか。ROBOPROと
2020年から同じ金額を積み立てた場合も
シミュレーションしました
参考記事:ロボプロの実績は?ウェルスナビと6年半の積立投資シミュレーションを比較
ウェルスナビの資産推移
ここでは大まかな推移をまとめます
<図解イラスト>
実際の資産推移
実際のウェルスナビの管理画面では、
2018年7月から2026年9月までの
資産推移を確認できます
<実際の管理画面スクショ>
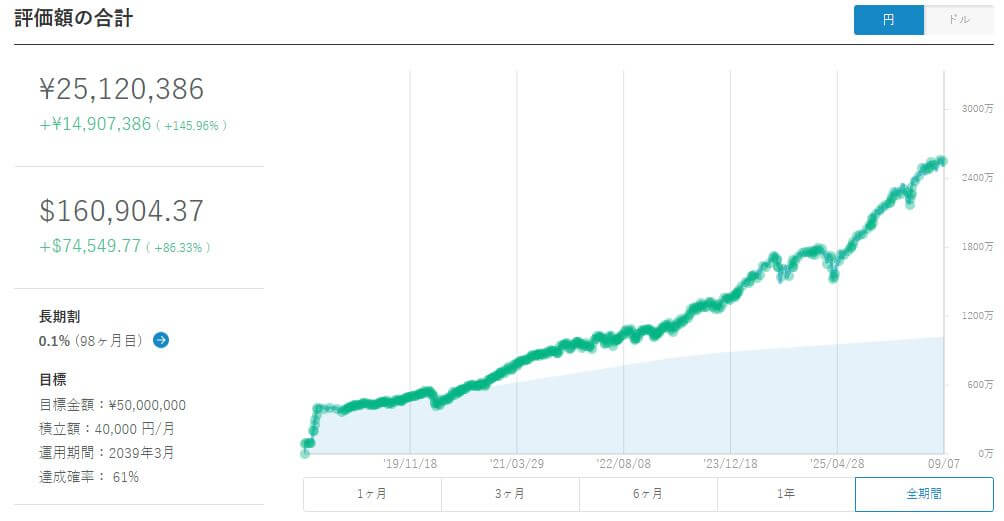
水色塗りが元本で、
緑の折れ線が評価額です
グラフを見ると、途中では大きく
下落した時期もありましたが、
長期的には右肩上がりで資産が増えてきました
2026年9月時点では、
- 投資元本:1,021万円
- 評価額:2,512万円
- 評価益:1,491万円
となっています
特に後半になるほど、積み立てた元本に
加えて運用による利益も大きくなり、
資産全体の伸びが大きくなっています
逆に、下落で印象に残っているのは
2020年のコロナショック時です
資産が急激に減ってマイナスになり、
「本当に続けて大丈夫なのか」と
かなり不安になりました
ただ、その時にやめなかったことが
結果的には大きかったと思います
金融庁も長期・積立・分散投資の
重要性を説明しています
参考:金融庁|長期・積立・分散投資
ちなみに私は、ウェルスナビのリスク
許容度を最大の「5」に設定しています
リスク許容度1~5では資産配分や
運用実績にどれくらい差が出たのか、
過去の公式データをもとに10年以上の
積立シミュレーションで比較しました
関連記事:ウェルスナビのリスク許容度はどれがおすすめ?最大の「5」で8年運用した私が比較
ウェルスナビを始めたきっかけや、
資産形成の柱になった理由は
こちらの記事で紹介しています
▶ 仮想通貨から新NISAへ|投資歴8年半の資産形成ロードマップ
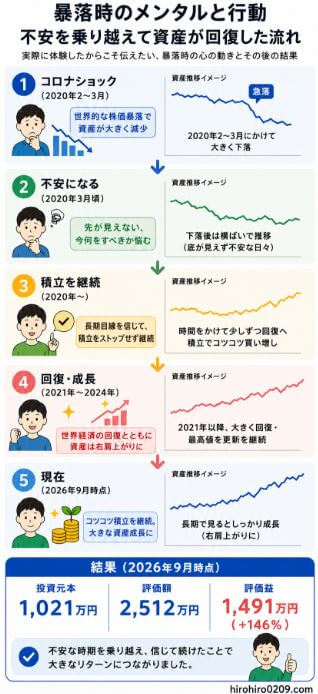
暴落時のウェルスナビは実際どうだった?
8年以上ウェルスナビを続けていると、
当然ですが、順調に増え続けたわけではありません
実際に運用中には、
- 2020年のコロナショック
- 2022年の世界的な株安
- そのほか市場が大きく下落した時期
も経験しました
ウェルスナビは世界中の株式や
債券などに分散投資していますが、
ロボアドだからといって、
暴落時に資産が減らないわけではありません
むしろ、評価額が大きくなってからの下落では、
金額ベースで見ると数十万円、
場合によってはそれ以上減ることもあります
私の場合、コロナショック時には
評価額が一瞬で約100万円減りました
暴落時に感じたこと
特に印象に残っているのが、
2020年のコロナショックです
資産が急激に減っていくのを見て、
- 本当にこのまま続けて大丈夫なのか
- 積立を止めた方がいいのではないか
- もっと早く売ればよかったのではないか
と感じました
実際、朝に評価額を見るのが
怖くなることもありました
ただ、私はそこで売却せず、
積立も継続しました
結果として、その後市場は回復し、
現在は評価額2,512万円まで増えています
もちろん、
今後も同じように回復する保証はありません
それでも8年以上運用して感じたのは、
暴落時に短期的な値動きを見て売買するより、
最初に決めた長期投資の方針を変えずに
継続することが重要だということです
関連記事:含み損がつらい時の対処法|不安で眠れない人がやるべき6つの行動
関連記事:新NISAで暴落したらどうする?売るべきか続けるべきかを経験ベースで解説
実際、コロナショックでは
私のウェルスナビも元本割れしました
2019年12月末から2020年3月末までに、
約25万円を追加投資したにもかかわらず、
評価額は約85万円減っています
当時の下落額やその後の回復については、
実際の運用データを使って詳しく検証しました
関連記事:ウェルスナビで大損する?8年運用した私の暴落時の下落額を公開
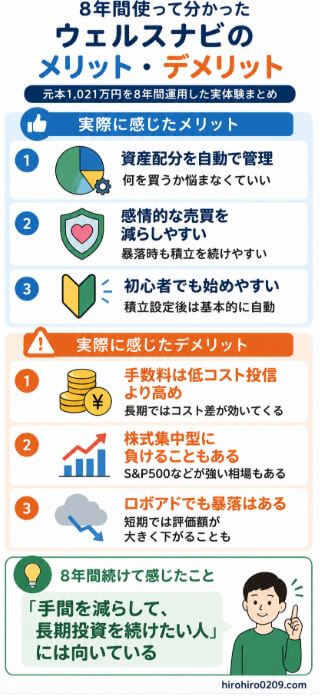
8年間ウェルスナビを運用して感じたメリット
約8年間、実際に
ウェルスナビで積立投資を続けてきて、
特に大きいと感じたメリットは以下の3つです
- 資産配分やリバランスを自動でやってくれる
- 感情的な売買を減らしやすい
- 投資初心者でも積立を続けやすい
自動で資産配分・リバランスしてくれる
これが、私が8年間
ウェルスナビを続けられた大きな理由の一つです
投資初心者の場合、
✓ 何に投資すればいいか分からない
✓ 株式だけでいいのか迷う
✓ 資産配分をどうすればいいか分からない
✓ 定期的に配分を見直すのが面倒
といった悩みがあります
ウェルスナビでは、こうした資産配分や
リバランスを基本的に自動で行ってくれます
私自身も、8年間の運用中に自分で
「今はこの資産を増やそう」
「下がったから売ろう」と頻繁に
判断する必要が全くありませんでした
特に、仕事をしながら
投資を続けたい人にとって、
投資判断の手間を大きく減らせること
はメリットだと感じています
資産形成では、過去に一番リターンが
高かった資産だけを持つことが必ずしも
正解とは限りません
例えば、株式とは異なる特徴を持つ資産を
組み合わせることで、資産全体の役割を
分けて考える方法もあります
金とビットコインを約8年間積み立てた
結果と、それぞれの資産としての役割を
比較、解説した記事はこちらです
参考記事:金とビットコインはどっちが儲かった?毎月10万円・約8年の積立シミュレーション
感情的な売買を減らしやすい
8年間ウェルスナビを続けて感じた
もう一つのメリットは、
自分の感情で売買しにくいことです
投資をしていると、
✓ 株価が下がって怖くなり売ってしまう
✓ 株価が上がると慌てて買ってしまう
✓ ニュースを見て投資方針を変えたくなる
といったことが起こりがちです
私自身も、2020年の
コロナショックでは資産が急激に減り、
「このまま続けて大丈夫なのか?」
と不安になりました
それでも、ウェルスナビでは
積立設定をしたら全自動で運用を続けていたため、
暴落のたびに自分で売買判断をする
必要がありませんでした
結果として、
途中で売却せず積立を継続できたことが、
現在の評価額2,512万円につながった
要因だと感じています
もちろん、ウェルスナビを使えば絶対に
感情的な売買をしなくなるわけではありません
ただ、
自分で何度も売買ボタンを押さなくていい仕組み
は、長期投資を続ける上で大きなメリットでした
投資初心者でも始めやすい
ウェルスナビは、
投資初心者でも簡単に始めやすく、
積立を続けやすい仕組みだと感じています
自分で投資を始めようとすると、
- 何を買えばいいのか
- いくら投資すればいいのか
- 株式だけでいいのか
- 暴落したらどうすればいいのか
など、最初から考えることがたくさんあります
私自身も最初は不安でしたが、
実際にウェルスナビをやってみたところ、
おまかせで運用できる仕組みだったことで、
投資を始めるハードルをかなり下げられました
ウェルスナビは、最初の質問に答えて
リスク許容度を設定すれば、
資産配分を決めてくれます
あとは積立設定をしておけば、
基本的には全自動で投資を続けられます
実際、私自身も2018年から積立を継続し、
途中で何度も市場環境が変わりましたが、
細かく投資先を変更することなく
8年以上続けてこられました
「何を買うか」を毎回考えなくても、
積立投資を続けられる
これは、投資初心者や、
仕事をしながら資産形成したい人にとって
大きなメリットだと思います
口座開設から積立設定までの具体的な
手順は、こちらの記事で解説しています
関連記事:【初心者向け】ウェルスナビで資産運用を始める方法|スマホ10分で口座開設
ウェルスナビの特徴や強みについては
こちらの記事で詳しく解説しています
▶ 【2026年版】ロボアドバイザー比較|最強はどれ?選ぶ前に見る3つのポイント
8年間ウェルスナビを運用して感じたデメリット
もちろん、8年以上運用してきて
メリットだけではありません
実際に使い続けて感じるデメリットもあります
特に大きいと感じるのは、
- 手数料が低コストの
投資信託などより高い - 相場によってはS&P500や
オルカンに負けることがある - 完全放置でも短期的な暴落は
避けられない
という点です
手数料は低コスト投資信託より高め
ウェルスナビの最大のデメリットとして、
多くの人が気になるのが手数料です
私自身も、8年間運用してきて、
「手数料がもう少し安ければいいのに」
と感じることはあります
特に現在は、新NISAでオルカンやS&P500など
低コスト投資信託を購入できるため、
コストだけを比較するとウェルスナビは不利です
長期投資では、わずかな手数料の差でも、
10年、20年後には大きな差になる可能性が
あります
そのため、
自分で投資信託を選べる人なら、
新NISAで低コストの商品を積み立てる方が
コスト面では有利
というのが、私の考えです
一方で、ウェルスナビには、
✓ 資産配分を自動で決めてくれる
✓ リバランスも自動
✓ 積立を自動化できる
というメリットがあります
私は、単純に
「手数料1%=損」と考えるのではなく、
手間を減らせる仕組みにどこまで価値を感じるか
で判断するものだと思っています
実際の手数料については、
こちらの記事で詳しく解説しています
関連記事:【結論】ウェルスナビの手数料は高い?7年以上運用した私の本音
オルカンやS&P500の方が高いリターンになることもある
ウェルスナビは、世界の株式だけでなく、
- 債券
- 金
- 不動産
などにも分散投資するため、相場によっては
株式に集中投資するオルカンやS&P500より
リターンが低くなることがあります
特に株式市場が大きく上昇する局面では、
米国株式へ集中投資するS&P500などの方が
高いリターンになる可能性があります
一方で、分散投資には
下落局面で値動きを抑えられる可能性がある
というメリットがあります
ウェルスナビは複数の資産に分散しているため、
株式市場が大きく下落した場合でも、
株式だけに集中投資した商品と比べて、
下落幅を抑えられる可能性があります
つまり、
上昇局面では株式集中型に劣ることがある
一方で、下落局面では分散投資によって
下落幅を抑えられる可能性がある
というのが、ウェルスナビの特徴です
私自身もウェルスナビとは別に、
新NISAで先進国株式やS&P500などに
投資しています
そのため、
「とにかく高いリターンを狙いたい」
という人であれば、低コストの
株式インデックスファンドなどの方が
合っているかもしれません
一方で私は、
✓ ウェルスナビは、複数資産に分散して
資産全体の値動きを抑える”守り”重視
✓ 新NISAは、低コストで株式の
大きな成長を狙う”攻め”重視
という形で使い分けています
どちらが絶対に優れているというより、
高いリターンを重視するのか、資産全体の
値動きを抑えるような守りも重視するのか
によって、向いている投資方法が当然、
違ってくるのだろうと感じています
ウェルスナビは分散型なので、
短期で個別銘柄と比べれば当然、
爆発力では見劣りする場面もあるでしょう
半導体や成長株に集中投資した場合と、
インデックス投資を比較したシミュレーション
については、こちらの記事で紹介しています
▶ NISAで毎月10万円を成長株・半導体に積立!8年間の資産額を比較
ロボアドでも短期的な暴落はある
ウェルスナビは、全自動で
資産運用してくれるロボアドバイザーですが、
元本保証の商品ではありません
実際、私も8年以上の運用中には、
コロナショックなどによる
大きな下落も経験しました
そのため、
✓ ロボアドなら絶対に損をしない
✓ 完全自動だから資産が減らない
✓ 放置していれば必ず増える
というわけではありません
特に短期間では、市場環境によって
評価額が大きく下がることもあります
私自身も、
暴落時には資産を見るのが不安になり、
積立を止めたくなったことがありました
それでも、ウェルスナビの
「長期・積立・分散投資」という考え方を
理解していたので、積立を継続できました
その結果、2026年9月時点では、
投資元本1,021万円に対して
評価額2,512万円となっています
もちろん、今後も同じように
資産が増え続ける保証はありません
ウェルスナビを始めるなら、
短期的には資産が減ることもある
ことを理解した上で、長期で続けられる
金額を投資することが重要だと、
8年間の運用を通じて感じています
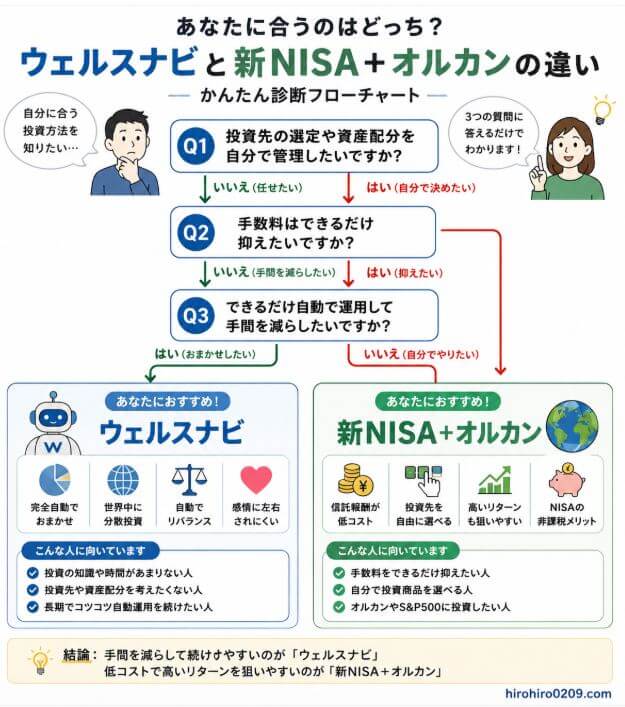
ウェルスナビと新NISAはどっちがいい?
8年以上ウェルスナビを運用し、
新NISAでも投資をしている私の結論は、
基本は新NISAを優先し、
そのうえでウェルスナビを選択肢にする
という考えです
理由は、
新NISAには大きな非課税メリットがあり、
オルカンやS&P500などの低コストの
投資信託にも投資できるからです
一方で、ウェルスナビには、
✓ 投資先を自分で選ばなくていい
✓ 資産配分を自動で管理してくれる
✓ リバランスも自動
✓ 積立を仕組み化しやすい
というメリットがあります
そのため、私自身は次のように考えています
新NISAが向いている人
✓ 手数料をできるだけ抑えたい
✓ 自分で投資商品を選べる
✓ オルカンやS&P500に投資したい
✓ NISAの非課税メリットを最大限活用したい
ウェルスナビが向いている人
✓ 投資先を自分で選びたくない
✓ 資産配分を考えるのが面倒
✓ できるだけ自動で運用したい
✓ 投資判断に時間をかけたくない
つまり、
どちらが絶対に優れているかではなく、
投資にどこまで手間をかけられるか
で選ぶのが重要だと思います
私が実際にウェルスナビと新NISAの
両方を8年間、運用して感じた違いは、
こちらの記事で詳しく解説しています
▶ ウェルスナビとNISAどっちがいい?両方7年半運用した私が本音で比較
関連記事:新NISAはいくらから始める?月1000円でもOK|無理のない決め方を解説
おまかせNISAはどう?手数料を確認して判断
ウェルスナビには、新NISAを活用して
自動運用できる「おまかせNISA」もあります
通常の新NISAでは、自分で投資信託などを選びます
一方、おまかせNISAでは、
- 投資先の選定
- 資産配分
- 積立
- リバランス
などをウェルスナビに任せられるのが特徴です
最大のポイントは手数料
ただし、利用する前に
確認しておきたいのが手数料です
積立投資枠は手数料無料ですが、
成長投資枠では手数料がかかる仕組み
になっています
そのため、
「新NISAだから完全に無料」ではありません
出典:ウェルスナビ公式|おまかせNISAの利用には手数料がかかりますか?
長期投資では、手数料の差が
資産額に大きく影響する可能性もあるため、
低コストの投資信託と比較して判断することが
重要です
私なら新NISAは低コスト投資信託を選ぶ
私自身は、新NISAでは
ウェルスナビのおまかせNISAではなく、
低コストの投資信託を選んでいます
具体的には、
- 積立投資枠で
先進国株式インデックスファンド - 成長投資枠で
S&P500連動型投資信託など
に投資しています
実際の運用実績は以下の記事で公開しています
参考記事:新NISAで月10万円積立した結果|2年半の運用実績公開【2026年7月版】
参考記事:新NISA成長投資枠の運用実績公開|S&P500など3銘柄を2年積立した結果
このような理由から、
投資信託を自分で選べる人であれば、
新NISAで低コスト投資信託に積立投資する方が
有利だと考えています
理由は、
✓ 自分で投資商品を選べる
✓ 信託報酬を低く抑えられる
✓ 自動積立も設定できる
からです
そのため、自分でオルカンやS&P500などを
選べる人であれば、低コスト投資信託を
新NISAで積み立てる方がコスト面では有利
だと考えています
それでも向いている人はいる
一方で、
✓ 自分で投資商品を選びたくない
✓ 資産配分を考えたくない
✓ 投資判断をできるだけ減らしたい
という人には、
おまかせNISAも選択肢になると思います
私としては、
- コストを抑えたい人
→ 自分で低コスト投資信託を選ぶ - 手間を減らしたい人
→ おまかせNISAも選択肢
という考え方です
ウェルスナビはやめたほうがいい?
結論から言うと、すべての人に
おすすめできるわけではありませんが、
私自身は8年以上続けて良かったと感じています
ウェルスナビには、
✓ 手数料が低コスト投資信託より高い
✓ S&P500など株式集中型の商品に負けることがある
✓ ロボアドでも暴落時には資産が減る
というデメリットがあります
そのため、
✓ とにかく手数料を抑えたい
✓ 自分で投資商品を選べる
という人なら、
新NISAで低コストの投資信託を
積み立てる方が合っていると思います
一方で私の場合は、
2018年から積立を続けた結果、
2026年9月時点で、
- 投資元本:1,021万円
- 評価額:2,512万円
- 評価益:1,491万円
となりました。
もちろん、この結果だけで
「誰でも同じように増える」とは言えません
そもそも、今後も同じような
リターンが続く保証もありません
それでも私が8年以上続けて
一番良かったと感じているのは、
暴落があっても投資方針を変えずに
積立を続けられたことです
手数料だけを見ると高く感じますが、
✓ 投資先を自分で選ばなくていい
✓ 資産配分を自動で管理してくれる
✓ リバランスも任せられる
✓ 感情的な売買を減らしやすい
という仕組み込みで考えると、
私にとっては十分価値がありました
つまり、私の結論は、
✓ 手数料の安さを
最優先する人には向かない
✓ 手間を減らして、長期投資を
続けたい人には向いている
です
ウェルスナビは本当にやめたほうがいいのか、
さらに詳しく解説した記事はこちらです
関連記事:ウェルスナビはやめたほうがいい?8年以上運用した私の本音レビュー
ウェルスナビが向いている人、向いていない人
8年以上実際に運用してきた私の経験から、
ウェルスナビが向いている人、
向いていない人をまとめます
ウェルスナビが向いている人
✓ 投資初心者で何を買えばいいか
分からない人
✓ 資産配分やリバランスを
自分で考えたくない人
✓ できるだけ自動で積立投資を続けたい人
✓ 暴落時に自分で売買してしまいそうな人
✓ 仕事などで投資に時間をかけられない人
✓ 長期で資産形成を考えている人
私自身も、
8年以上続けられた大きな理由は、
投資について毎回細かく判断しなくても
積立を続けられたことだと感じています
ウェルスナビが向いていない人
一方で、次のような人には、
ウェルスナビ以外の投資の方が合うと思います
✓ 手数料をできるだけ抑えたい人
✓ 自分でオルカンやS&P500などを選べる人
✓ 特定の株式や資産に集中投資したい人
✓ 自分で資産配分やリバランスを管理したい人
✓ 短期間で大きな利益を狙いたい人
特に新NISAを使って、低コストの
投資信託を自分で積み立てられる人なら、
コスト面ではそちらの方が有利になる
可能性があります
8年間ウェルスナビを運用した私の結論
2018年7月からウェルスナビを始め、
8年1ヶ月運用してきました
途中では、
✓ コロナショックによる急落
✓ 2022年の世界的な株安
✓ そのほか市場が不安定になった時期
も経験しました
それでも積立を継続した結果、
2026年9月時点では、
- 投資元本:1,021万円
- 評価額:2,512万円
- 評価益:1,491万円
- 損益率:約+146%
となっています
「手数料や税金を引いたら、実際いくら残るの?」
という疑問については、利益と税金、手数料の
関係をこちらの記事で詳しく解説しています
関連記事:ウェルスナビでいくら儲かった?利益1,491万円から税金・手数料を引くといくら?
もちろん、この結果は
今後の利益を保証するものではありません
また、ウェルスナビは
手数料が低コスト投資信託より高く、
S&P500やオルカンの方が高いリターンになる
場面もあります
そのため、
誰にでもウェルスナビが最適だとは思いません
ただ、私自身が
8年以上続けて感じた最大のメリットは、
投資について毎回悩まず、
長期で積立を続けられたこと
です。
資産配分やリバランスなどを
自分で細かく考えて作業しなくても、
基本的な運用を全自動で続けられる
だからこそ、
暴落時にも投資方針を大きく変えず、
8年以上積立を継続できました
私の結論
ウェルスナビは、
手数料を最優先する人には向いていません
一方で、
✓ 投資先を自分で選びたくない
✓ 資産配分を考えたくない
✓ 投資に時間をかけたくない
✓ 長期でコツコツ積立を続けたい
という人には、
使いやすいサービスだと感じています
私自身は、新NISAで
低コストの投資信託にも投資しながら、
ウェルスナビも資産形成の2つ目の柱として
8年以上続けています
「一番儲かる商品を探すこと」よりも、
自分に合った方法で長く続けること
8年間運用してきて、資産形成では
このことが一番重要だと感じています
関連記事:ウェルスナビはおすすめ?8年以上運用した私が向いている人を解説
関連記事:ウェルスナビとNISAどっちがいい?両方8年運用した私が本音で比較
関連記事:【2026年版】ロボアドバイザー比較|最強はどれ?選ぶ前に見る3つのポイント