✓ ウェルスナビの手数料は高い?
✓ オルカンと比べるとどれくらい違う?
✓ 手数料を払ってでも利用する価値はある?
ウェルスナビを検討するとき、特に気になるのが
年率約1%の手数料ではないでしょうか。
私自身、2018年7月からウェルスナビを利用し、
8年1ヶ月で投資元本は1,021万円、
評価額は2,512万円になりました
これだけ長く運用していると、私も
手数料がもっと安ければ、
その分利益が増えるのでは?
と考えることがあります
実際、オルカンなどの低コスト投資信託と
比べると、ウェルスナビの手数料は高めです
では、実際にどれくらい違うのでしょうか?
この記事では、
✓ ウェルスナビの手数料はいくらなのか
✓ 100万円・1,000万円・2,500万円で
年間いくらかかるのか
✓ オルカンとの手数料差
✓ 8年以上利用して感じた手数料への本音
✓ それでも私がウェルスナビを
続けている理由
を、実際の運用経験と
具体的な金額を使って検証します
そのうえで8年以上利用した私の結論は、
- 低コストで株式中心のリターンを狙う
なら、新NISAでオルカンなどの
低コスト投資信託や個別株式- 株式だけでなく債券・金・不動産など
にも分散し、下落時の守りと自動運用
まで重視するなら、ウェルスナビ
です。
私はこの違いから、
- 新NISA=攻め
- ウェルスナビ=守り
という位置づけで両方を利用しています
ウェルスナビの手数料は高い?8年運用した私の結論
結論から言うと、
手数料だけで比較すればウェルスナビは高いです
オルカンなどの低コスト投資信託と比べると、
年間コストにはかなり大きな差があります
実際、私の評価額約2,500万円で比較すると、
年間で20万円以上の差になります
それでも私は、2018年7月から
8年以上ウェルスナビを利用し、
現在も運用を続けています
理由は、単に投資商品を買うだけではなく、
- 資産配分
- 世界への分散投資
- 自動積立
- リバランス
- 税負担を軽減する機能「DeTAX」
などをまとめて任せられるからです
私の場合、投資元本1,021万円に対して
評価額は2,512万円になりました
もちろん、これは過去の実績であり、
今後も同じように増える保証はありません
そのうえで8年以上利用した私の結論は、
低コストで株式中心のリターンを狙うなら
新NISAでオルカンなどの低コスト投信。複数資産への分散による守りと
自動運用まで重視するなら、
ウェルスナビにも価値がある。
です
では、ウェルスナビでは
実際にいくら手数料がかかるのか、
具体的に見ていきます
手数料だけでなく、ウェルスナビの仕組みや
投資先、メリット・デメリットまで
まとめて知りたい人は、
ウェルスナビの基本解説記事も参考にして下さい
ウェルスナビの手数料はいくら?仕組みを解説
ウェルスナビの通常口座の手数料は、
基本的に預かり資産の年率1.1%(税込)です
具体的には、
- 預かり資産3,000万円まで:年率1.1%(税込)
- 3,000万円を超える部分:年率0.55%(税込)
- ETFの売買手数料:無料
- 入出金などの手数料:原則無料
となっています
※手数料は現金部分を除いた預かり資産に対してかかる
たとえば1,000万円を運用している場合、
単純計算では、
1,000万円 × 1.1% = 年間11万円です
ただし、実際の手数料は預かり資産の
時価評価額をもとに日々計算されるため、
毎年必ず11万円になるわけではありません
出典:金融商品等の取引に関するリスクと費用|ロボアドバイザーならWealthNavi(ウェルスナビ)
ETFの保有コストもかかる
さらに、ウェルスナビが投資するETFには、
ETFそのものの保有コストがあります
公式サイトによると、2026年5月現在では
年率0.05〜0.12%程度です
これはETFの中から差し引かれるため、
ウェルスナビの手数料とは別に請求される
わけではありません
そのため通常口座で考えると、
長期割を考慮しない場合、
ウェルスナビの手数料1.1%
+ETF保有コスト0.05〜0.12%程度
がコストの目安になります
そして、長期間利用すると、この1.1%の手数料を
最大0.99%まで下げられる「長期割」があります
私自身も8年以上利用しているため、
現在はこの長期割が最大まで適用されています
次に、その仕組みを見ていきます
リスクをこちらの記事で詳しく解説しています
▶︎ ウェルスナビは危ない?安全性とリスクを7年以上の運用経験から解説
長期割とは?8年以上利用した私は最大0.99%に
ウェルスナビには、
長く利用するほど手数料が安くなる
「長期割」サービスがあります
通常口座の場合、運用金額と継続期間に応じて
6ヶ月ごとに手数料が段階的に下がります
- 50万円以上~200万円未満:
6ヶ月ごとに年率0.01%割引 - 200万円以上:
6ヶ月ごとに年率0.02%割引 - 最大:年率0.90%(税込0.99%)
通常は年率1.00%(税込1.10%)なので、
最大まで適用されると
税込1.10%→0.99%まで下がります
私自身、2018年7月から8年以上
ウェルスナビを利用しているため、
現在は長期割が最大まで適用されています。
そのため、現在の私の手数料率は
年率0.99%(税込)です
ただし、長期割には注意点もあります
出金すると長期割期間が終了し、
翌月から手数料の割引が戻ります
その後、再び条件を満たして出金せずに
運用を続ければ、長期割期間が再スタートします
また、預かり資産の評価額が3,000万円を
超える部分は長期割の対象外で、
年率0.50%(税込0.55%)が適用されます
長期割で0.99%まで下がるとはいえ、
オルカンなどの低コスト投資信託と比べれば
手数料にはかなり大きな差があります。
では実際に100万円、1,000万円、2,500万円を
運用すると、年間でいくら違うのか比較します
ウェルスナビとオルカンの手数料を比較|年間いくら違う?
では、ウェルスナビとオルカンでは
年間コストがどれくらい違うのでしょうか。
私は2018年7月から8年以上
ウェルスナビを利用しており、
現在は長期割が最大まで適用されています
そこで、
- ウェルスナビ:
年率0.99%(長期割最大適用) - オルカン:年率0.05775%以内
として、運用資産額ごとの年間コストを
比較します
出典:
ウェルスナビ公式「長期割」
eMAXIS Slim 全世界株式(オール・カントリー)公式サイト
| 運用資産額 | ウェルスナビ (0.99%) | オルカン (0.05775%) | 年間差額 |
|---|---|---|---|
| 100万円 | 9,900円 | 約578円 | 約9,322円 |
| 500万円 | 49,500円 | 約2,888円 | 約46,612円 |
| 1,000万円 | 99,000円 | 約5,775円 | 約93,225円 |
| 2,500万円 | 247,500円 | 約14,438円 | 約233,062円 |
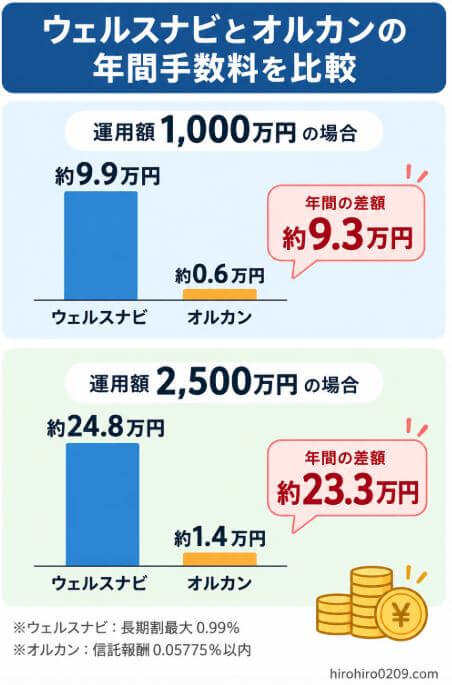
※単純比較のため、運用資産額が1年間
変わらなかった前提で計算
※ウェルスナビは通常口座で長期割が
最大まで適用された場合
※ウェルスナビは、ETF保有コストも
実質的にかかります
※オルカンは、信託報酬以外の費用が
発生する場合があります
数字だけを比較すると、
オルカンの方が圧倒的に低コストです
特に資産額が大きくなるほど、
その差は無視できなくなります。
約2,500万円運用すると年間23万円以上の差
私のウェルスナビの現在の評価額は
約2,500万円です
仮に2,500万円を1年間運用した場合、
- ウェルスナビ:約247,500円
- オルカン:約14,438円
- 差額:約233,062円
となります
年間で約23万円の差です
正直、これは決して小さな金額ではありません
10年間同じ資産額だったと単純に仮定すれば、
約233万円もの差になります
私が8年以上支払ってきた手数料を考えると
実際の利益はいくらなのか、税金まで含めて
検証した記事はこちら
▶ ウェルスナビでいくら儲かった?利益1,491万円から税金・手数料を引くといくら?
もちろん実際には資産評価額が変動するため、
毎年23万円になるわけではありません
それでも、
コストだけを比較するなら、
オルカンの方が圧倒的に有利
というのが私の結論です
では、それだけの手数料差があるのに、
なぜ私は8年以上ウェルスナビを
続けているのでしょうか。
次は、実際に8年以上利用して感じた
「手数料を払ってでも利用している理由」
を紹介します
手数料が高くても私がウェルスナビを8年以上続ける理由
ここまで比較すると、
「年間20万円以上も違うなら、
オルカンでいいのでは?」
と思う人もいるでしょう
実際、コストだけで比較するなら、
私もオルカンなどの低コスト投資信託の方が
有利だと考えています
それでも私は2018年7月から8年以上、
ウェルスナビを続けています
理由は、手数料の安さだけでは測れない
運用を任せられる価値を感じているからです
ウェルスナビでは、
- 資産配分の決定
- 世界への分散投資
- 自動積立
- 自動リバランス
- 税負担を最適化するDeTAX
などを自動で行ってくれます
出典:
ウェルスナビ公式「サービス」
ウェルスナビ公式「DeTAX」
特に私が価値を感じているのは、
- 自動運用で長く続けやすいこと
- 複数資産への分散による守り
の2つです
ウェルスナビは株式だけでなく、
債券・金・不動産などにも分散投資します
そのため、株式市場が大きく下落した局面では、
株式100%の運用と比べて
下落幅を抑えられる可能性があります
もちろん、ウェルスナビでも下落しますし、
損失を防げるわけではありません。
それでも私は8年以上の運用で、
コロナショックなどの急落を経験しながら、
資産配分を自分で変更したり、
相場を予想して売買したりせず、
積立を続けることができました
私にとってウェルスナビの手数料は、
ほったらかし投資のためだけのコストではなく、
複数資産への分散と自動管理を任せるコスト
という位置づけです
その結果、2026年9月時点では、
| 項目 | 私の運用実績 |
|---|---|
| 運用期間 | 8年1ヶ月 |
| 投資元本 | 1,021万円 |
| 評価額 | 2,512万円 |
| 評価益 | 1,491万円 |
| 損益率 | 約+146% |
となっています
もちろん、これは私の過去の運用実績であり、
今後も同じ成果が得られる保証はありません
また、この結果だけを見て
「ウェルスナビの方がオルカンより優れている」
という意味でもありません
私が8年以上利用して感じている
ウェルスナビの価値は、
自動運用によって長期積立投資を
続けやすいことと、複数資産への
分散によって下落時の守りも持てること
の両方です
そのため私は、
低コストで株式中心のリターンを狙う新NISAと、
複数資産への分散を重視するウェルスナビを、
「新NISA=攻め、ウェルスナビ=守り」
という位置づけで併用しています
私の8年1ヶ月の実際の資産推移や、
暴落時にどうなったのかについては、
こちらの記事で詳しく公開しています
▶ ウェルスナビに1,000万円投資した結果|8年間のリアルな運用実績を公開
また、ウェルスナビとオルカンでは、
手数料だけでなく資産構成や下落時の値動きにも違いがあります
実際の運用結果や分散効果まで含めた比較はこちらです
▶ オルカンとウェルスナビはどっち?約8年の実績を比較シミュレーション
ウェルスナビの手数料が「高い」と言われる3つの理由
ウェルスナビの手数料が
「高い」と言われるのには理由があります
特に大きいのは、次の3つです
① オルカンなどの低コスト投信と差が大きい
最大の理由は、
低コストのインデックス投信と
比べたときの手数料差です
たとえばオルカン
eMAXIS Slim 全世界株式〈オール・カントリー〉
の信託報酬は、年率0.05775%以内です
一方、ウェルスナビの通常口座は
長期割が最大まで適用されても
年率0.99%(税込)です
前述したように、
2,500万円を運用した場合の単純比較では、
年間コストに約23万円の差が生じます
コストを最優先する人にとって、
この差が大きいのは間違いありません
出典:
eMAXIS Slim 全世界株式(オール・カントリー)公式サイト
ウェルスナビ公式「長期割」
② 自分で投資・管理できる人には割高に感じやすい
ウェルスナビの手数料には、
単に金融商品を購入するだけでなく、
- 資産配分
- ETFの売買
- リバランス
- 自動積立
などを自動化するサービスの
対価も含まれています
逆に言えば、
「投資先は自分で選べる」
「資産配分も自分で管理できる」
という人にとっては、
そのサービスに年率約1%を払う必要性を
感じにくいでしょう
私自身も、コストだけを考えれば
低コスト投信を自分で運用する方が有利
だと思います
③ 新NISAで低コスト投信を買える
新NISAの登場によって、
手数料の差はさらに意識しやすくなりました
新NISAでは、オルカンやS&P500などの
低コスト投資信託を利用しながら、
運用益を非課税にできます。
そのため、
自分で低コスト投信を買えばいいのでは?
と考えるのは自然です
私自身も新NISAでは
低コストの投資信託を運用しています
つまり、
手数料だけを見て
「ウェルスナビは高い」と考えること自体は、
間違っていない
と私は思っています
重要なのは、その手数料を払うことで得られる
「自動運用」と「複数資産への分散」に
価値を感じるかどうかだと思います
手数料については、
私自身が高いと感じているだけでなく、
利用者の口コミや第三者調査でも
不満が表れています
オリコンや価格.comの調査結果も含めた
実際の評判はこちらで検証しています
関連記事:ウェルスナビの評判・口コミは?8年利用した私が良い・悪い評判を検証
ウェルスナビが
「やめたほうがいい」と言われる理由については、
こちらの記事でも詳しく解説しています
▶︎ ウェルスナビはやめたほうがいい?8年以上運用した私の本音
ウェルスナビで8年間に払った手数料はいくら?
私は2018年7月から8年以上、
ウェルスナビを利用しています
現在までの投資元本は1,021万円、
評価額は2,512万円まで増えました
では、この8年間で
いくら手数料を払ったのでしょうか。
ウェルスナビの手数料は、
その時点の預かり資産額をもとに
日々計算されるため、
「現在の評価額2,512万円 × 0.99% × 8年間」
のような単純計算はできません
運用開始当初は資産額が小さく、
積立によって徐々に資産が増えてきたからです
そのため、正確な累計手数料を出すには、
これまで実際に支払った手数料を
集計する必要があります
ただし、現在の評価額約2,500万円で考えると、
長期割最大適用後の年率0.99%なら、
単純計算で年間約25万円になります
資産が大きくなった現在では、
決して無視できない金額です
それでも私がウェルスナビを続けているのは、
「手数料が安いから」ではありません
8年1ヶ月運用した結果、
- 投資元本:1,021万円
- 評価額:2,512万円
- 評価益:1,491万円
- 損益率:約+146%
となり、さらに資産配分やリバランスなどを
自分で管理する必要がなかったからです
もちろん、この運用実績は過去の結果であり、
将来も同じリターンが得られる保証はありません
だからこそ私は、
手数料が高いか安いかだけではなく、
そのコストに見合うサービスを
受けられているか
で判断しています
私は「新NISA=攻め」「ウェルスナビ=守り」で使い分けている
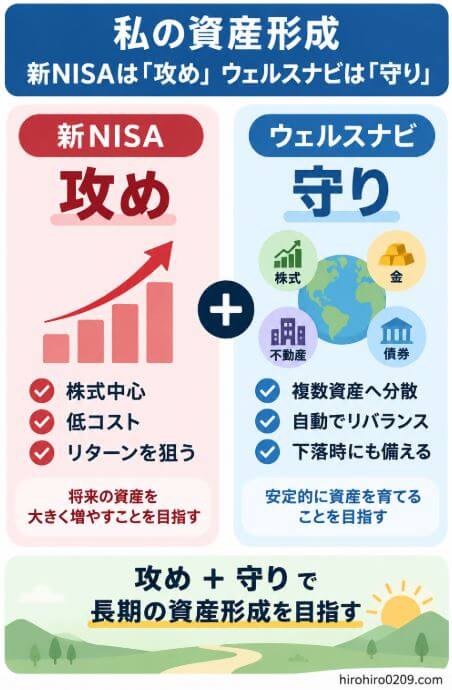
私自身は、ウェルスナビだけで
資産形成しているわけではありません
現在は、
- 新NISA=攻め
株式中心の低コスト商品でリターンを狙う - ウェルスナビ=守り
株式・債券・金・不動産など複数資産に
分散し、資産配分やリバランスまで全自動
というように使い分けています
もちろん、
「新NISAなら必ず高いリターンになる」
「ウェルスナビなら必ず下落を抑えられる」
という意味ではありません
私にとっては、
「どちらが優れているか」ではなく、
資産形成の中でそれぞれに違う役割がある
という考え方です
新NISAでは低コストで株式の成長を狙い、
ウェルスナビでは複数資産への分散によって
守りも持たせる
この2つを組み合わせることが、
現在までの私の投資スタイルです
ウェルスナビと新NISAの違いについては、
こちらの記事で詳しく比較しています
▶︎ ウェルスナビとNISAどっちがいい?実際に両方運用して分かった違い
手数料を払ってでもウェルスナビが向いている人
8年以上利用した私の経験から考えると、
ウェルスナビが向いているのは、
「手数料の安さより、複数資産への分散や
運用の手間を減らすことを重視したい人」
です
具体的には、次のような人です
① 投資に時間や手間をかけたくない人
ウェルスナビでは、
- 資産配分
- 世界への分散投資
- 自動積立
- リバランス
などを自動化できます
自分で投資先や資産配分を考え、
定期的に管理するのが面倒な人ほど、
手数料を払う意味を感じやすいと思います
② 暴落時に自分で判断するのが不安な人
投資を続けていると、
大きな下落を経験することがあります
私自身も8年以上の運用で、
コロナショックなどの急落を経験しました
それでも資産配分を自分で頻繁に変更せず、
積立を続けることができました
私にとっては、
自分で何度も投資判断をしなくて済んだこと
もウェルスナビを続けられた理由の1つです
③ 長期でほったらかし投資をしたい人
ウェルスナビは、短期間で大きな
利益を狙うためのサービスではなく、
長期・積立・分散を前提とした
資産運用サービスです
私も2018年7月から8年以上、
積立を続けています
「投資はしたいけれど、
できるだけ管理に時間を使いたくない」
という人とは相性がいいと思います
つまり、
- 低コストで株式中心の
大きなリターンを狙うなら、
新NISAでオルカンなどを自分で運用- 多少コストが高くても、
複数資産への分散による守りと
自動運用の両方を重視するなら
ウェルスナビ
というのが、実際に8年以上
両方を利用している私の考えです
ウェルスナビが向いていない人
一方で、ウェルスナビの手数料を考えると、
自分で低コスト投資ができる人には
あまり向いていないと思います
特に次のような人です
① 手数料をできるだけ抑えたい人
投資では、手数料が低いほど
その分を運用に回せます
前述したように、
オルカンなどの低コスト投資信託と比べると、
ウェルスナビの手数料は高めです
特に運用資産が大きくなるほど、
年間のコスト差も大きくなります
そのため、
「とにかく手数料を安くしたい」という人なら、
新NISAなどを利用して低コスト投信を
自分で運用する方が向いています
② 自分で投資先や資産配分を管理できる人
自分で、
- 投資商品を選ぶ
- 資産配分を決める
- 積立設定をする
- 必要に応じてリバランスする
ことが苦にならない人も、
ウェルスナビを利用する必要性は低くなります
ウェルスナビの手数料には、
こうした運用を自動化するサービスへの
対価も含まれているからです
自分で管理できるのであれば、
低コスト投信を利用することで
コストを大きく抑えられます
③ 株式だけに投資したい人
ウェルスナビは、
株式だけでなく債券や金、不動産など
複数の資産へ分散投資する仕組みです。
そのため、
「オルカンだけでいい」
「S&P500だけに投資したい」
「債券や金は必要ない」
という人には、
自分で希望する商品を購入する方が
シンプルでよいと思います
私自身は、
- 株式中心・低コストで
高いリターンを狙う新NISA=攻め - 複数資産への分散と自動運用を
重視するウェルスナビ=守り
というように、役割を分けて利用しています
よくある疑問|ウェルスナビの手数料について
手数料が高いならウェルスナビはやめた方がいい?
手数料が高いという理由だけで、
やめる必要はないと私は考えています
重要なのは、
自分で同じような運用を続けられるかです
自分で低コスト投信を選び、
資産配分を管理しながら長期投資を続けられるなら、
ウェルスナビを利用する必要性は低くなります
一方で、
✓ 投資先を自分で選びたくない
✓ 資産配分の管理が面倒
✓ リバランスも任せたい
✓ できるだけ手間をかけず長期投資したい
という人なら、
手数料を払って自動化することにも
価値があると思います
私自身は後者なので、
8年以上経った現在もウェルスナビを続けています
「ウェルスナビはやめたほうがいい?」
と言われる理由については、
こちらの記事で詳しく解説しています
▶︎ ウェルスナビはやめたほうがいい?8年以上運用した私の本音
オルカンに乗り換えた方がいい?
コストだけで比較すれば、
オルカンの方が圧倒的に安いです
そのため、
「自分で投資商品を選んで管理できるので、
とにかくコストを抑えたい」
という人なら、
オルカンなどの低コスト投信は
有力な選択肢になります
ただし、ウェルスナビとオルカンでは
運用の仕組みが異なります
オルカンは世界の株式に投資する投資信託ですが、
ウェルスナビは株式だけでなく、
債券・金・不動産など複数の資産に分散し、
資産配分の管理やリバランスまで自動で行います
そのため、
手数料だけで単純に優劣を決めるのではなく、
自分がどこまで運用を自分で行いたいか
で判断するのがいいと思います
私は現在も、低コスト投資信託への投資と
ウェルスナビの両方を利用しています
実際の運用実績も含めて
オルカンとウェルスナビを比較した結果は、
こちらの記事で詳しく紹介しています
▶︎ オルカンとウェルスナビはどっち?約8年の実績を比較シミュレーション
資産が増えるとウェルスナビの手数料も高くなる?
はい
ウェルスナビの手数料は、
基本的に預かり資産の金額に応じて計算されるため、
資産が増えるほど支払う手数料も大きくなります
私の場合も現在の評価額は約2,500万円なので、
長期割最大適用後の0.99%で単純計算すると、
年間約25万円になります
だからこそ資産が大きくなってきた人ほど、
「この金額を払ってでも、
自動運用を任せたいか?」
を一度考えてみる価値があります
私は8年以上利用した現在も、
そのコストとサービス内容を比較したうえで
継続しています
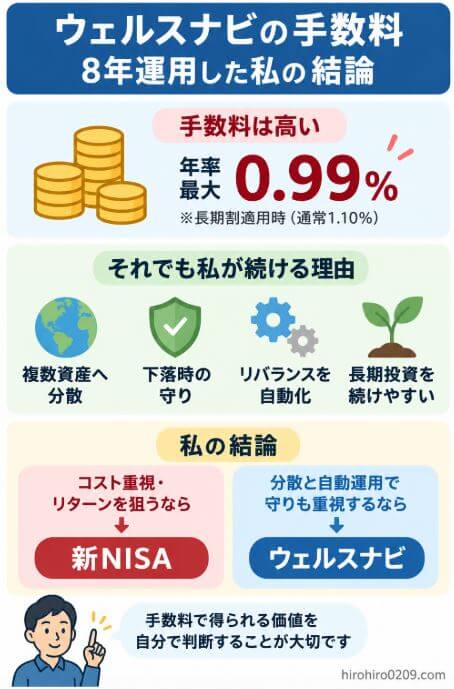
まとめ|ウェルスナビの手数料は高いが、私は8年以上継続
ウェルスナビの手数料は、オルカンなどの
低コスト投資信託と比べると高いです
この記事のポイントをまとめると、
✓ 通常口座の手数料は年率1.1%(税込)
✓ 長期割で最大年率0.99%(税込)
まで下がる
✓ ETFの保有コストも実質的にかかる
✓ オルカンと比べると
年間コストの差は大きい
✓ 資産額が大きくなるほど
手数料負担も増える
✓ 資産配分やリバランスなどを自動化できる
✓ 株式だけでなく債券・金・不動産などにも
分散投資できる
という特徴があります。
私の場合、2018年7月から8年1ヶ月運用し、
- 投資元本:1,021万円
- 評価額:2,512万円
- 評価益:1,491万円
- 損益率:約+146%
となりました
もちろん、これは過去の実績であり、
今後も同じ成果が得られる保証はありません
また、これだけ資産額が増えると、
ウェルスナビに支払う手数料も
決して小さくありません
それでも私が現在も続けている理由は、
単に「ほったらかしで投資できるから」
だけではありません
ウェルスナビは株式だけでなく、
債券・金・不動産など複数の資産に分散するため、
株式市場が大きく下落したときに、
株式100%の運用と比べて
下落幅を抑えられる可能性があります
もちろん、ウェルスナビでも
相場によっては大きく下落しますし、
損失を防げるわけではありません
それでも私は、
「上昇時のリターンだけを追うのではなく、
下落時にも備えながら長期投資を続ける」
という役割に価値を感じています
そのため、私の資産形成では、
- 新NISA=攻め
株式中心の低コスト商品
で大きなリターンを狙う - ウェルスナビ=守り
複数資産へ分散し、
下落リスクを抑えながら自動運用
という位置づけで使い分けています
私の結論は、
- コストを最優先し、株式中心で
高いリターンを狙うなら新NISA- 手数料を払ってでも、分散と自動運用で
「守り」も持ちたいならウェルスナビ
です。
ウェルスナビの約1%の手数料を
単純に「高いからダメ」と考えるのではなく、
自動運用の手間の少なさに加えて、
複数資産への分散による守りにも
そのコストを払う価値を感じるか
で判断するのがよいと思います
私が約1,000万円を実際に投資した
8年1ヶ月の詳しい運用実績や、
暴落時を含む資産推移はこちらで公開しています
▶︎ ウェルスナビに1,000万円投資した結果|8年間の運用実績を公開