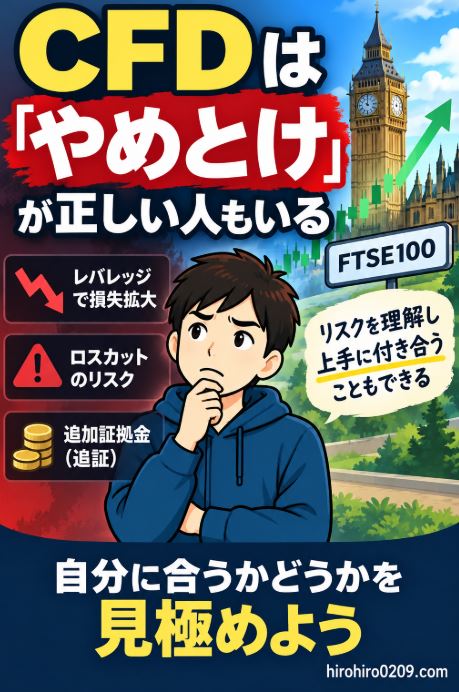
「CFDはやめとけ」
「CFDは危険だから手を出さない方がいい」
CFDについて調べていると、
こんな意見を見かけることがあります
確かにCFDにはレバレッジがあり、
相場が予想と反対方向に動けば
大きな損失が発生する可能性があります
ロスカットがあっても、相場急変時には
証拠金を上回る損失が発生する可能性もあります
私は2019年からFTSE100のCFDを始め、
現在まで約7年間運用してきました
コロナショックによる急落も経験し、
最大約23万円の含み損を抱えたこともあります
それでもロスカットされることなく、
CFDを続けることができました
また、仮想通貨取引で利益が出たことで
約200万円の税金を納める必要が生じた際には、
保有していたFTSE100 CFDの一部を売却し、
納税資金に充てた経験もあります
約7年間実際に運用してきた私の結論は、
CFDは誰にでもおすすめできる
投資ではありません
特に一攫千金を狙って高いリスクを取るなら、
私も「やめたほうがいい」と思います
一方で、CFDそのものを
「やってはいけない投資」とも考えていません
この記事では約7年間の実体験をもとに、
CFDは本当にやめたほうがいいのかを
詳しく紹介します
【この記事がおすすめな人】
- 「CFDはやめとけ」と聞いて不安な人
- CFDで大損する可能性を知りたい人
- CFDを始めるか迷っている人
- ロスカットや追証のリスクを知りたい人
- 約7年運用した実体験を知りたい人
【この記事を読むと分かること】
- CFDが「やめとけ」と言われる理由
- CFDで大きな損失が出る仕組み
- 私が約7年間続けられた理由
- CFDをやめたほうがいい人、
向いている人 - 私が今からCFDを始めるならどうするか
CFDそのものの仕組みについては、
こちらの記事で詳しく解説しています
関連記事:CFDとは?初心者向け完全ガイド|仕組み・メリット・デメリット・始め方まで解説
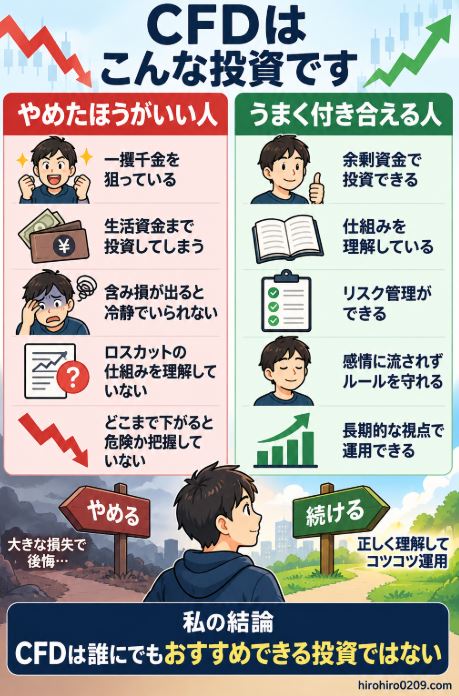
結論|こんな人はCFDをやめたほうがいい
最初に私の結論から紹介します
約7年間CFDを運用してきましたが、
CFDは誰にでも向いている
投資ではないと考えています
特に、次のような人には
私はCFDをおすすめしません
【CFDをやめたほうがいい人】
- 一攫千金を狙っている
- 生活資金まで投資に回してしまう
- 含み損が出ると冷静でいられない
- ロスカットの仕組みを理解していない
- 何%の下落まで耐えられるか
把握していない - 追加資金を用意できない状態で取引する
CFDでは証拠金を使った
レバレッジ取引を行います
私が利用しているGMOクリック証券では、
株価指数CFDの必要証拠金は
取引金額の10%です
つまり、株価指数CFDでは
10倍のレバレッジで取引できます
これは少ない資金で投資できるメリットですが、
反対に動けば損失も大きくなります
だからこそ、
「いくら儲かるか」よりも
「どこまで下がったら危険なのか」
を先に考える必要があります
私は約7年間CFDを続けてきましたが、
利益を最大化することよりも
退場しないことを優先してきました
CFDはなぜ「やめとけ」と言われるのか
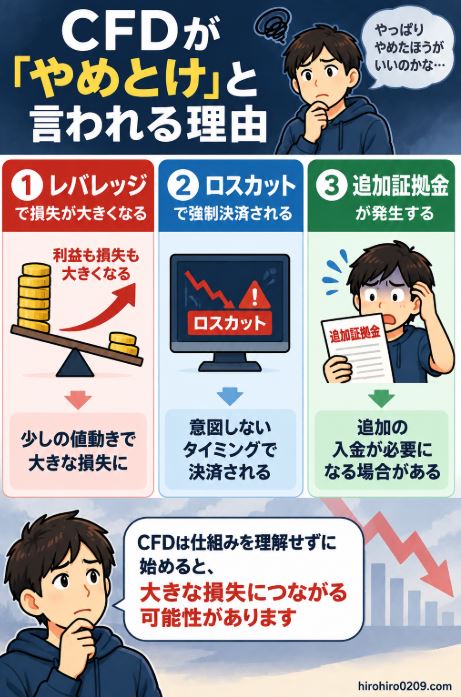
CFDが「やめとけ」と言われる理由は、
一つではありません
特に注意したいのは次の3つです
| 主なリスク | 起こり得ること |
|---|---|
| レバレッジ | 損失も大きくなる |
| ロスカット | ポジションが強制決済される |
| 追加証拠金 | 追加資金が必要になる場合がある |
レバレッジで損失が大きくなる
CFD最大の特徴の一つがレバレッジです
少ない証拠金で大きな金額を取引できる
一方、価格が逆方向へ動けば
損失も大きくなります
GMOクリック証券の場合、
株価指数CFDのレバレッジは10倍です
そのため、私は表示されている
レバレッジ倍率だけを見るのではなく、
ロスカットレートがどこにあるのか
を重視しています
私が実際に行っている
レバレッジ管理はこちらで紹介しています
関連記事:FTSE100 CFDのレバレッジは何倍が安全?5年運用した結論
ロスカットで強制決済される
CFDでは一定の条件に達すると、
ポジションが自動的に決済されます
GMOクリック証券では建玉ごとに
ロスカットレートが設定され、
そのレートに達した建玉が決済されます
ロスカットは損失拡大を抑える仕組みですが、
急激な相場変動時には設定されたレートから
離れた価格で約定する可能性があります
その場合、損失が証拠金を
上回る可能性もあります
追加証拠金が発生する場合もある
もう一つ知っておきたいのが
追加証拠金、いわゆる追証です
GMOクリック証券の株価指数CFDでは、
取引時間終了時点の証拠金維持率が
100%を下回ると追加証拠金が発生します
期限までに解消しなければ、
強制決済される場合があります
ロスカットと追証への
具体的な備えはこちらで解説しています
関連記事:FTSE100 CFDのリスク管理まとめ|ドローダウン・追加入金・ロスカット回避
CFDで大損することはある?
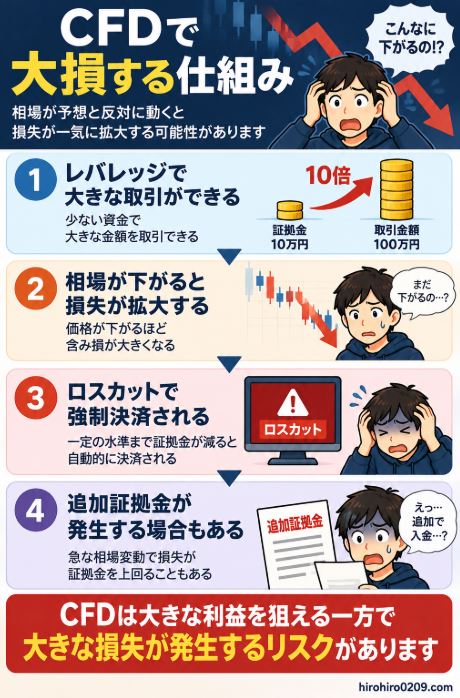
結論から言えば、あります
CFDは投資元本が保証されておらず、
相場急変時などには損失が証拠金を
上回る可能性もあります
これはCFDを始める前に
必ず理解しておきたい点です
ただし私が約7年間運用して感じたのは、
同じCFDでも運用方法によって
リスクの取り方は大きく変わることです
特に私は次の状態を避けてきました
【私が避けてきた運用】
- 生活資金を使う
- 一攫千金を狙う
- ロスカットレートを確認しない
- 下落時に必要な資金を計算しない
- 感情だけで売買する
私自身は約7年間運用していますが、
これまでロスカットされたことはありません
新しくポジションを持った際には、
必要に応じて任意証拠金を割り当て、
ロスカットレートを調整してきました
GMOクリック証券では任意証拠金を増減し、
ロスカットレートを変更できます
出典:GMOクリック証券|CFD取引でロスカットを防止する方法
私は過去の値動きも確認しながら、
- 何%の下落まで耐えられるか
- ロスカットレートはどこか
- 追加資金はいくら必要になるか
を確認しています
私にとってCFDは、
「上がるか下がるか」を当てるより、
「どこまで下がっても退場しないか」を
考えることが重要な投資
になっています
約7年運用して経験した最大の含み損
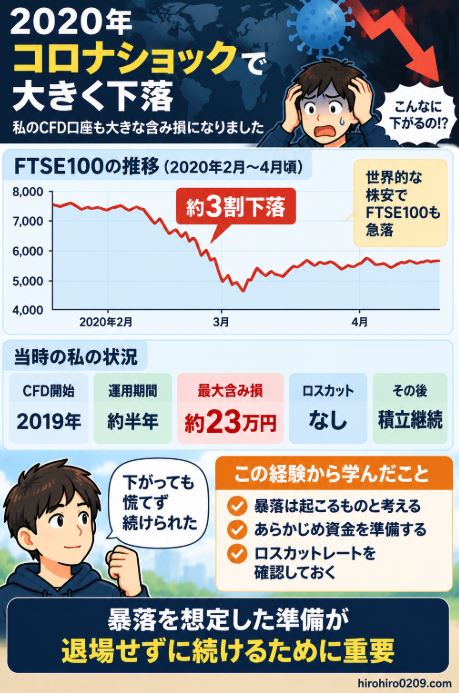
私は2019年からFTSE100 CFDを
運用しています
その中でも特に厳しかったのが、
2020年のコロナショックでした
世界の株式市場が急落し、
FTSE100も大きく下落しました
当然、私のCFD口座も
大きな含み損になりました
当時の状況は次の通りです
| 項目 | 私の実績 |
|---|---|
| CFD開始 | 2019年 |
| 当時の運用期間 | 約半年 |
| 最大含み損 | 約23万円 |
| ロスカット | なし |
| その後 | 積立継続 |
含み損が増えるのは
決して気持ちの良いものではありません
ただ、ロスカットまでの下落幅を
あらかじめ確認していたため、
慌てて全てを売却することはありませんでした
その後も積立を継続し、
相場の回復を待つことができました
この経験から私が強く感じたのは、
暴落が起きることを前提に
資金を準備しておくことの重要性
です
暴落が起きてから考えるのではなく、
起きる前にどこまで耐えられるのかを
計算しておく必要があります
私が約7年CFDを続けられた理由
私はCFDで短期トレードを
繰り返してきたわけではありません
基本的にはFTSE100を
積み立てる方法を続けてきました
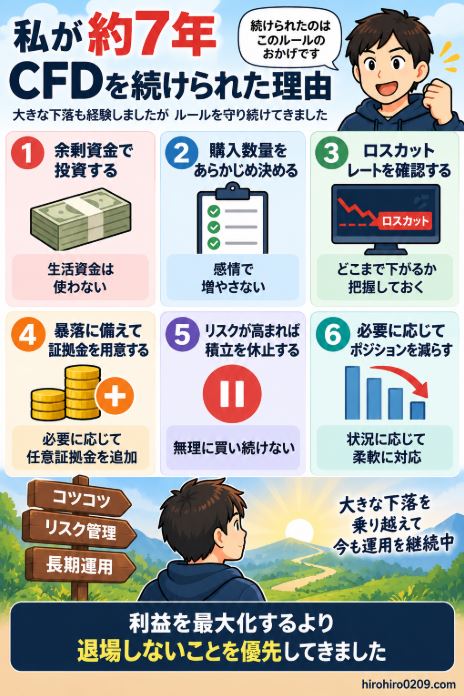
私が実践してきたルール
【約7年間続けてきた基本ルール】
- 余剰資金だけで投資する
- 購入数量をあらかじめ決める
- ロスカットレートを確認する
- 暴落を想定して証拠金を用意する
- 必要なら任意証拠金を追加する
- リスクが高まれば積立を休止する
- 必要に応じてポジションを減らす
私は「上がりそうだから買う」ではなく、
機械的に淡々と積み立ててきました
また、2024年末頃からは積立を休止しています
さらに、2025年と2026年には
まとまった現金が必要になったため、
保有ポジションの一部を売却しました
私が実際に続けてきた積立方法はこちらです
関連記事:FTSE100 CFDを積立投資する方法|毎月2ロットで5年続けたやり方
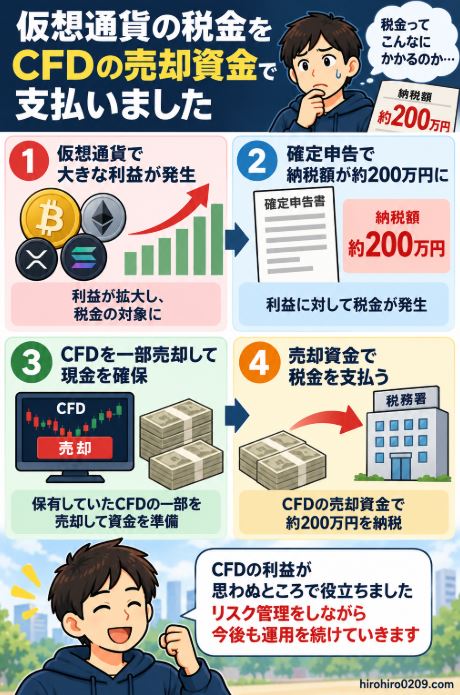
仮想通貨の税金約200万円をCFDの売却資金で支払った
約7年間のCFD運用では、
利益を実際に使う場面もありました
私は仮想通貨にも投資しており、
利益が出たことで約200万円の
税金を納める必要が生じました
そこで当時113ロット保有していた
FTSE100 CFDの一部を売却し、
納税資金に充てました
保有分をすべて売却したのではなく、
必要な資金を確保するために
一部だけ利益確定しています
CFDの評価額が増えていても、
売却しなければ実際の支払いには使えません
このとき一部を利益確定したことで、
長期間運用してきたCFDを
実際の資金として使う経験ができました
もちろん、税金を支払うために
CFDを始めたわけではありません
ただ、まとまった資金が必要になった際に、
長期間積み上げてきた資産を
使えたことは事実です
この経験も含めて私は、
短期間で大きく儲けることより、
退場せず資産を残すこと
を重視しています
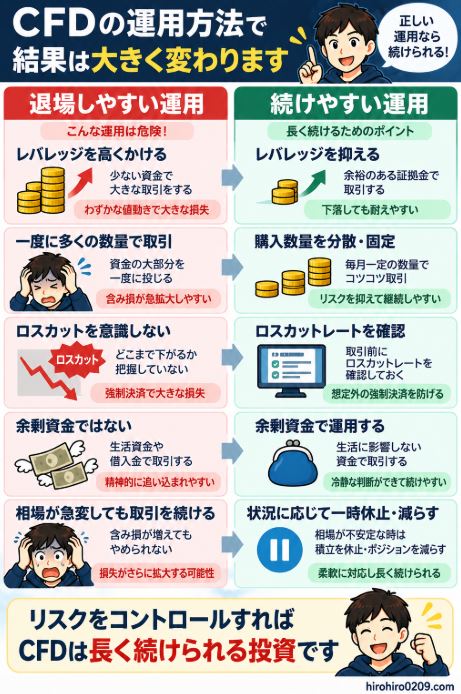
CFDで退場しやすい運用・続けやすい運用
約7年間CFDを続けてきて感じるのは、
運用方法によってリスクが
大きく変わるということです
私の経験をもとに整理すると、
次のようになります
| リスクが高まりやすい運用 | 私が続けてきた運用 |
|---|---|
| 一攫千金を狙う | 長期運用を前提にする |
| 必要証拠金だけで運用 | 任意証拠金も利用する |
| 生活資金を使う | 余剰資金を使う |
| 感情で売買する | ルールを決める |
| 下落幅を計算しない | ロスカットまで確認する |
| 常に買い続ける | 必要なら積立を休止する |
ここで注意したいのが、
「株価指数CFDは10倍だから危険」
だけでは判断できないことです
私が利用している株価指数CFDも
制度上のレバレッジは10倍です
一方で、私は任意証拠金を追加して
ロスカットレートを調整しています
そのため私が重視しているのは、
「10倍」という数字そのものではなく、
現在の資金に対して
どこまでの下落に耐えられるのか
という点です
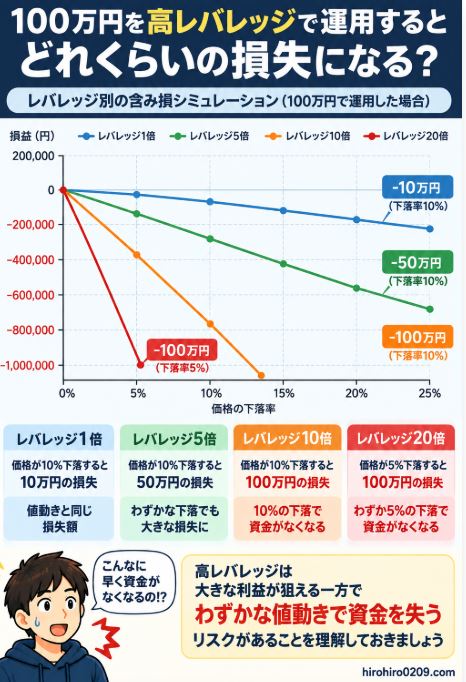
100万円を高レバレッジで運用するとどうなる?
レバレッジの影響を理解するため、
単純化した例で考えてみます
100万円の自己資金に対して、
レバレッジを変えて投資し、
投資対象が10%下落したと仮定します
| 実効レバレッジ | 投資金額 | 10%下落時の損失 |
|---|---|---|
| 1倍 | 100万円 | 約10万円 |
| 3倍 | 300万円 | 約30万円 |
| 5倍 | 500万円 | 約50万円 |
| 10倍 | 1,000万円 | 約100万円 |
※手数料、調整額、為替変動などを
考慮しない単純化したシミュレーション
この表を見ると、同じ10%下落でも
レバレッジによって自己資金に対する
影響が大きく変わることが分かります
CFDでは少ない資金で
大きな金額を取引できるからこそ、
最大までレバレッジを使うことと、
安全に運用できることは別
と考える必要があります
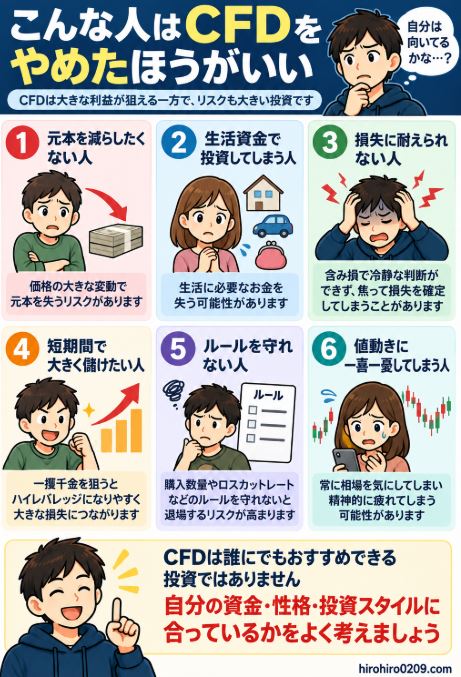
こんな人はCFDをやめたほうがいい
では、どんな人なら本当に
「CFDはやめとけ」が当てはまるのでしょうか
約7年間運用した私なら、
次のような場合はおすすめしません
一攫千金を狙っている人
レバレッジを使えば、
大きな利益を狙うことはできます
しかし、同じだけ損失が
大きくなる可能性もあります
短期間で資産を何倍にもしたいから
CFDを始めるという考え方なら、
私はやめたほうがいいと思います
生活資金まで投資してしまう人
CFDでは急落時に
追加資金が必要になる場合があります
生活費まで使ってしまえば、
必要なときに資金を追加できません
私はCFDに限らず、
投資は余剰資金で行っています
ロスカットレートを確認しない人
CFDを買った後に、
「いくらまで下がったら
ロスカットされるか分からない」
という状態は避けるべきだと思います
私は新しいポジションを持ったら、
ロスカットレートを確認します
具体的な設定方法はこちらです
関連記事:FTSE100 CFDでレバレッジを設定・調整する方法【初心者向け】
含み損で感情的に売買してしまう人
CFDでは含み損が
大きくなることがあります
私自身もコロナショックで
約23万円の含み損を経験しました
含み損を見るたびにルールを変更したり、
感情で売買したりするのであれば、
CFDとの相性は良くないと思います
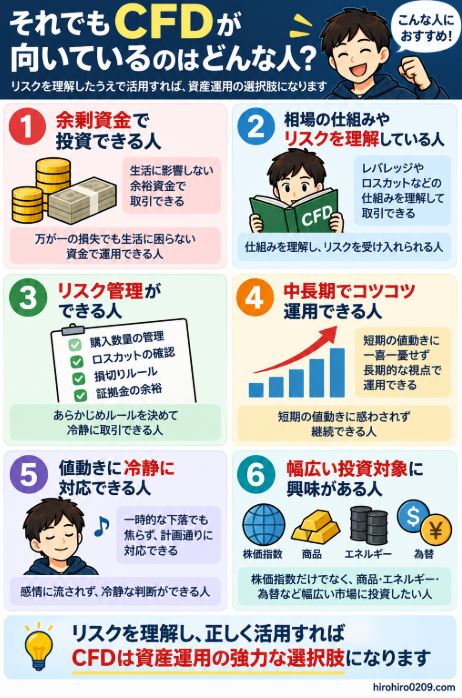
それでもCFDが向いているのはどんな人?
私はCFDを全ての人に
おすすめしているわけではありません
一方、約7年間続けてきた経験から、
次のような人なら選択肢にはなり得ると思います
【CFDを検討しやすい人】
- 余剰資金で投資できる
- レバレッジの仕組みを理解できる
- ロスカットレートを管理できる
- 暴落時の資金計画を立てられる
- 長期的なルールを守れる
- 必要ならポジションを減らせる
CFDでは世界各国の
株価指数などを取引できます
GMOクリック証券でも、
株価指数CFDでは世界の主要指数を
取引対象としています
どの指数を選ぶか迷う場合は、
こちらで比較しています
関連記事:CFDの主要指数比較|日経平均・ダウ・S&P500・FTSE100どれが向いている?
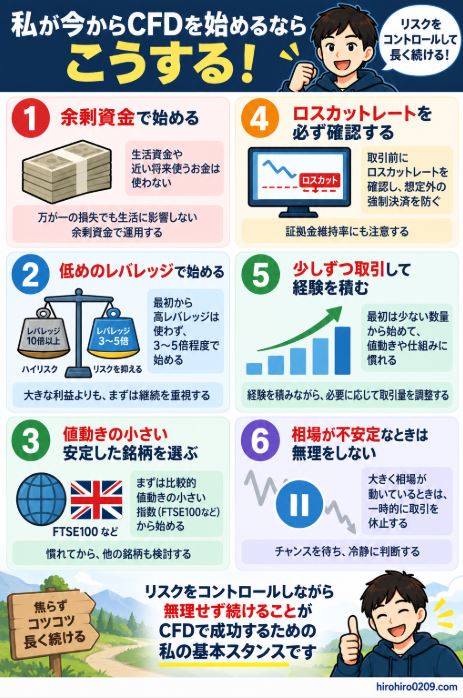
私が今からCFDを始めるならこうする
もし約7年前の自分に戻って、
現在の知識を持ったまま
CFDを始めるならどうするか
売買テクニックよりも、
次の資金管理を優先します
【今から始めるなら守るルール】
- 余剰資金だけを使う
- 最初から大きなポジションを持たない
- ロスカットレートを必ず確認する
- 過去の暴落幅を確認する
- 必要な追加資金を計算する
- 暴落用の現金を残しておく
- リスクが高まれば積立を止める
- 必要ならポジションを減らす
特別な売買テクニックよりも、
資金管理の方が重要だという考えは
約7年運用した現在も変わっていません
私が実際にどのような方法で
FTSE100を積み立ててきたのかは、
こちらで詳しく公開しています
関連記事:FTSE100 CFDを積立投資する方法|毎月2ロットで5年続けたやり方
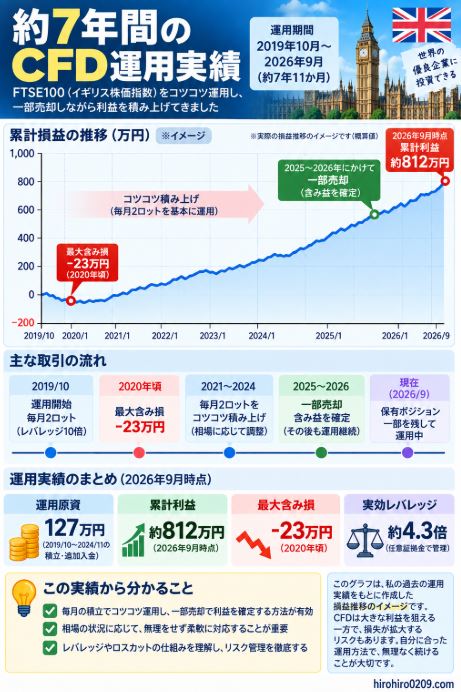
約7年間のCFD運用実績
「約7年間続けられた」と言っても、
実際に利益が出たのかは
気になるところだと思います
2019年10月から運用を始めた、
2026年9月時点の実績は次のようになっています
【約7年間のCFD運用実績】
- 運用原資:約127万円
- 累計利益:約812万円
- 最大含み損:約23万円
(2020年コロナショック) - 実効レバレッジ:約4.3倍
- 2025~2026年:保有分の一部を売却
- 現在も運用を継続中
途中ではコロナショックによる
大きな含み損も経験しましたが、
ロスカットされずに運用を続けています
なお、上のグラフは実際の損益を
1か月ごとに再現したものではなく、
約7年間の損益推移を表した
イメージです
今回の記事ではCFDの危険性と
「やめとけ」と言われる理由に絞り、
詳しい運用成績は実績記事にまとめています
関連記事:【運用実績公開】FTSE100をCFDで5年積立した結果|利益・損失を全公開
また、私はCFDだけに
資産を集中させているわけではありません
NISA、ロボアド、仮想通貨なども含め、
複数の投資方法を利用しています
関連記事:私の投資ポートフォリオ公開|NISA・ロボアド・仮想通貨・CFD7年運用実績
よくある質問
CFDは本当にやめたほうがいい?
全員がやめるべきだとは思いません
ただし、一攫千金を狙ったり、
生活資金まで使ったりするのであれば、
私はやめたほうがいいと思います
CFDには元本を上回る損失が
発生する可能性もあるため、
仕組みの理解と資金管理が必要です
CFDで借金になる可能性はある?
可能性はゼロではありません
ロスカット制度があっても、
急激な相場変動などによって
損失が証拠金を上回る場合があります
CFDは長期投資できる?
商品によって条件は異なりますが、
私はFTSE100 CFDを約7年間
運用してきました
GMOクリック証券も株価指数CFDについて、
決済期日がなく長期間保有できることを
特徴の一つとして案内しています
ただし、長期保有だから安全になる
という意味ではありません
レバレッジやロスカット、
調整額などを確認する必要があります
CFDとNISAならどちらを優先する?
これは目的によって変わりますが、
CFDにはレバレッジとロスカットがあり、
NISAとは仕組みが大きく異なります
私は現在、CFDだけではなく
NISAも含めて資産運用しています
投資全体でどのように使い分けているかは、
こちらの記事で公開しています
関連記事:私の投資ポートフォリオ公開|NISA・ロボアド・仮想通貨・CFD7年運用実績
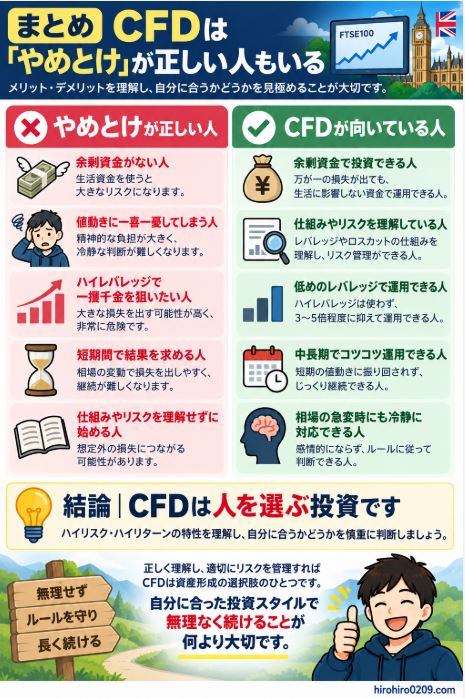
まとめ|CFDは「やめとけ」が正しい人もいる
私は2019年から約7年間、
FTSE100 CFDを運用してきました
コロナショックでは
最大約23万円の含み損も経験しました
一方、仮想通貨で約200万円の
税金を支払う必要が生じたときには、
FTSE100 CFDの一部を売却して
納税資金に充てたこともあります
良い面も怖い面も実際に経験したうえで、
CFDは誰にでもおすすめできる
投資ではないと考えています
【この記事のまとめ】
- 「CFDはやめとけ」と言われる
主な理由はレバレッジ、ロスカット、
追加証拠金などのリスク - CFDでは証拠金を上回る損失が
発生する可能性もある - 私は資金管理とロスカット管理を行い
約7年間ロスカットされずに運用 - 一攫千金や生活資金で取引する人には
私もCFDはやめたほうがいいと思う - 始めるなら利益よりも
退場しない資金管理を優先する
私が約7年間運用してきて感じるのは、
CFDで重要なのは
「どれだけ儲けられるか」だけではなく、
「どこまで下がっても耐えられるか」
ということです
「CFDは危険だから絶対にやめるべき」
「CFDは資金管理すれば安全」
私はどちらも少し極端だと思います
CFDには実際に大きな損失につながる
リスクがあります
そのリスクを理解したうえで、
自分が取れるリスクなのかを考えてから
利用することが重要だと思います
私のFTSE100 CFDの実際の損益は、
こちらの記事ですべて公開しています