私が投資を始めたのは、2017年12月です
最初はNISAとロボアドから始め、
その後、仮想通貨と株価指数CFDを
ポートフォリオへ加えました
現在は次の4つを中心に、
資産運用を続けています
- NISA
- ロボアド
- 仮想通貨
- 株価指数CFD
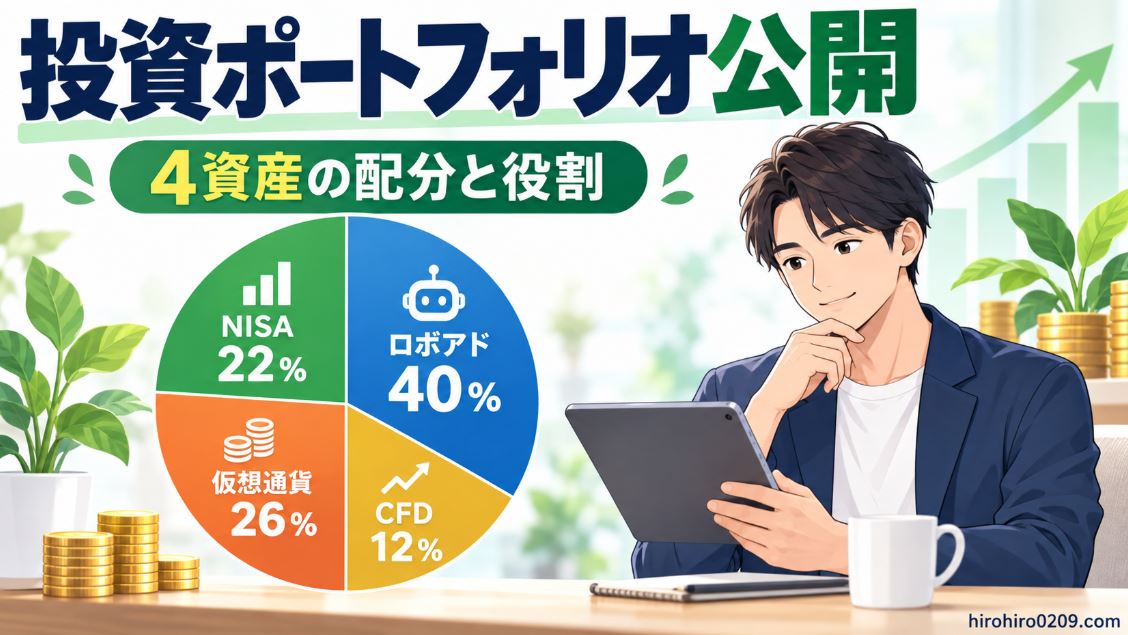
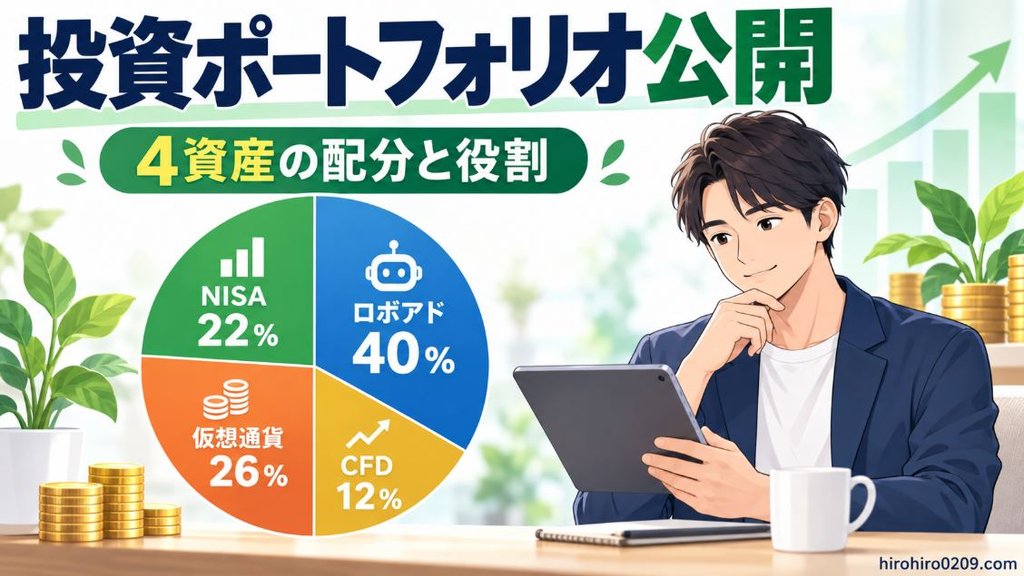
2026年1月5日時点の配分は、
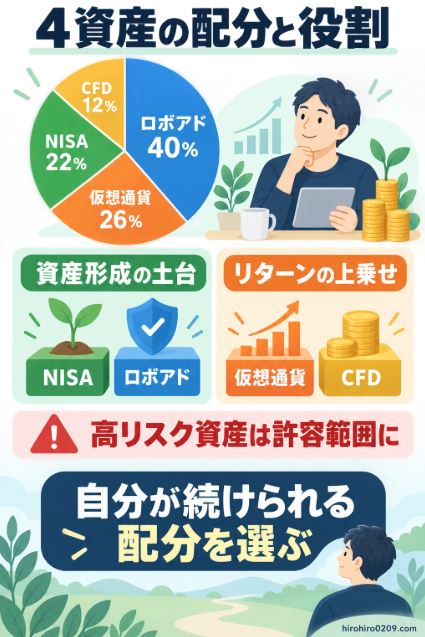
ロボアド40%、仮想通貨26%、
NISA22%、CFD12%です
ただし、最初からこの配分を
目標にしていたわけではありません
積立額や運用期間、値動きによって、
現在の割合になったというのが
正確なところです
※配分比率と評価額は
4資産を同じ日付で集計できた
2026年1月5日時点の数字です
※その後の運用方針については、
2026年9月時点の状況を反映しています
この記事では約9年間の経験をもとに、
4資産の役割や配分理由、
運用中に経験した失敗を解説します
なお、本記事で紹介するのは、
4つの投資資産の配分です
銀行預金、不動産、保険などは
計算に含めていません
この記事が向いている人と読むと分かること
この記事は、次のような人に
向けて書いています
【この記事が向いている人】
- 投資資産の配分に迷っている人
- NISA以外の投資も検討している人
- 仮想通貨の割合を決めたい人
- CFDを組み入れるか迷っている人
- 他の投資家の実例を見たい人
- 長く続けられる配分を考えたい人
この記事を読むと分かることは、
次の6つです
【この記事を読むと分かること】
- 私の4資産の配分比率
- 各投資に持たせている役割
- 現在の配分になった理由
- 仮想通貨へ投資しすぎた失敗
- ポートフォリオを決める手順
- 今後の運用と見直し方針
投資元本や評価額、利益などの
詳しい実績はこちらで公開しています
参考記事:総資産公開|積立投資7年でいくらになった?NISA・ロボアド・仮想通貨・CFD
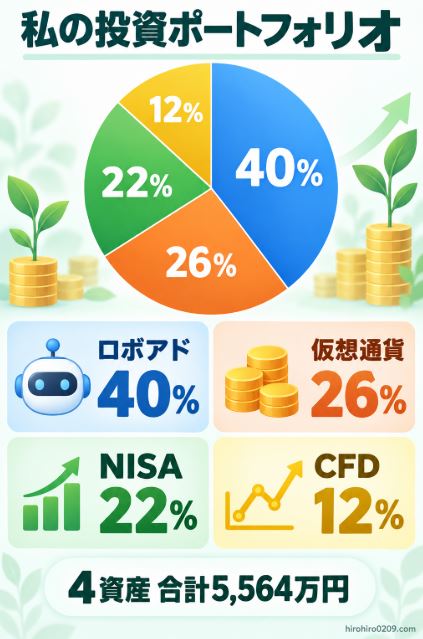
私の投資ポートフォリオを公開
2026年1月5日時点における、
4つの投資資産の評価額は合計5,564万円です
評価額をもとに計算した配分は、
次のようになりました
| 投資先 | 評価額 | 配分比率 |
|---|---|---|
| ロボアド | 2,211万円 | 約40% |
| 仮想通貨 | 1,441万円 | 約26% |
| NISA | 1,234万円 | 約22% |
| 株価指数CFD | 678万円 | 約12% |
| 合計 | 5,564万円 | 100% |
計算方法は次のとおりです
配分比率
=各投資の評価額÷評価額合計×100
例えばNISAの場合は、
1,234万円÷5,564万円で
約22%になります
【現在の投資ポートフォリオ】
- ロボアドが40%で最も多い
- 仮想通貨は26%を占める
- NISAは22%を占める
- CFDは12%まで縮小した
- NISAとロボアドで合計62%
- 仮想通貨とCFDで合計38%
この割合は、投資した元本ではなく、
2026年1月5日時点の評価額を
基準に計算しています
そのため、追加投資をしなくても、
値上がりや値下がりによって
配分比率は変化します
特に仮想通貨とCFDは、
値動きが大きいため、
短期間でも割合が変わります
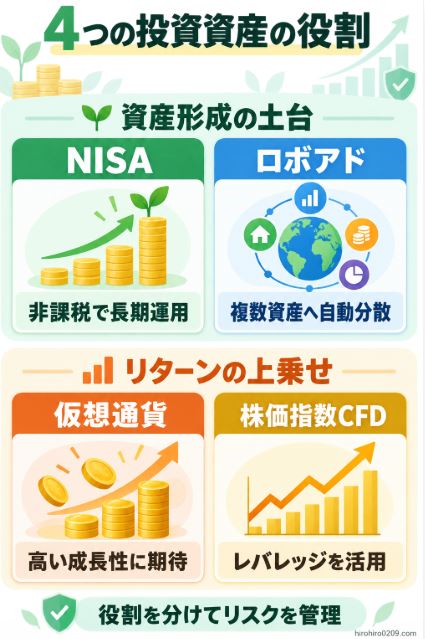
4つの投資資産に持たせている役割
私は4つの投資を、
すべて同じ目的では保有していません
それぞれに異なる役割を持たせています
| 投資先 | ポートフォリオでの役割 | 主な注意点 |
|---|---|---|
| NISA | 非課税で長期運用 | 購入商品は 元本保証ではない |
| ロボアド | 複数資産への 自動分散 | 運用手数料が かかる |
| 仮想通貨 | 高い成長性 への期待 | 値動きが 非常に大きい |
| 株価指数CFD | レバレッジによる 上乗せ | ロスカットの 可能性がある |
NISAとロボアドは、
資産形成の土台として利用しています
仮想通貨と株価指数CFDは、
大きなリターンを狙う一方で、
損失も大きくなる投資です
そのため、私の中では、
ポートフォリオ全体のリターンを
上乗せする位置付けです
例えば米国高配当株と仮想通貨では、
期待できるリターンだけでなく
値動きや収益の得方も大きく異なります
米国高配当株のVZ・PFEと仮想通貨の
ETH・SOLに各100万円を投資した場合の
シミュレーション結果はこちら
▶ 米国高配当株と仮想通貨はどっちが儲かる?VZ・PFE vs ETH・SOLを比較
ただし、NISAだから安全、
ロボアドだから損をしない
という意味ではありません
NISAは非課税制度であり、
値動きは購入する商品によって
大きく異なります
ロボアドも複数資産へ
分散投資していますが、
元本割れする可能性があります
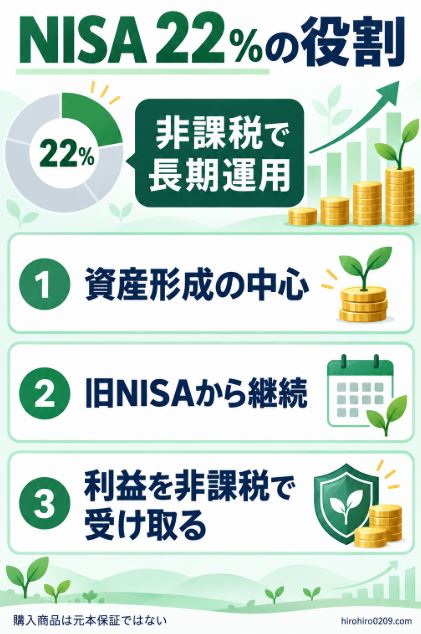
NISA22%は非課税で長期運用する資産
2026年1月5日時点では、NISAが
投資資産全体の約22%を占めています
NISAでは主に投資信託を購入し、
長期保有を前提に運用しています
NISAを資産形成の中心にする理由
NISAを重視する理由は、
運用によって得られた利益が
非課税になるためです
通常、株式や投資信託の利益には、
約20%の税金がかかります
NISA口座で得られた利益は、
制度の範囲内で非課税になります
出典:金融庁|NISAを知る
私が保有しているNISA資産は、
次の3つに分かれています
- 旧つみたてNISA
- 新NISAのつみたて投資枠
- 新NISAの成長投資枠
旧つみたてNISAでは、
2018年から2023年まで、
6年間満額を積み立てました
参考記事:つみたてNISAを6年間続けた結果|240万円が727万円になった運用実績を公開
2026年10月から成長投資枠を中心にする
2026年9月分を最後に、
つみたて投資枠の毎月10万円積立を
いったん停止しました
2026年10月以降は、
投資信託だけでなく高配当株なども
購入可能な成長投資枠を中心に、
毎月約10万円を購入する方針へ
変更する予定です
NISAの運用をやめるのではなく、
投資する枠と商品を変更する
という判断です
高配当株を選ぶときに気になるのが、
実際にどの銘柄が人気なのかです
野村證券で実際に買われた高配当株
TOP20と、NTT・トヨタの過去の
投資結果をこちらで検証しました
参考記事:高配当株の人気ランキング20選|NTT・トヨタと仮想通貨を比較【2026年版】
NISAの成長投資枠で
日本の高配当株を買う場合については、
配当利回り上位8銘柄を5年間比較
した記事も公開しています
関連記事:高配当株おすすめランキング|日本株8銘柄を5年間の株価・配当で比較【2026年版】
私自身が成長投資枠で運用している
3銘柄の実績はこちらです
参考記事:新NISA成長投資枠を2年3カ月運用した結果|3銘柄の利益を公開
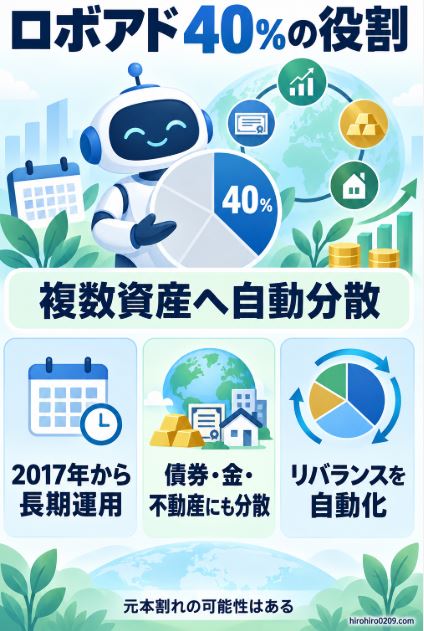
ロボアド40%は分散投資を自動化する資産
ロボアドは評価額が2,211万円となり、
ポートフォリオの約40%を占めています
私が利用しているのは、ウェルスナビです
ウェルスナビでは、
株式だけでなく、債券、金、
不動産などにも分散投資します
ロボアドの割合が最も高い理由
ロボアドの割合が高い理由は、
2017年から積立を続けてきたことと、
運用益が大きく増えたためです
2023年まではNISAの年間投資枠が
現在より小さかったため、
ロボアドへ多く積み立てていました
2024年から新NISAの投資額を増やし、
ロボアドの毎月の積立額を減らしています
それでも、過去に積み立てた元本と
運用益が大きいため、現在も最も高い割合です
つまり、ロボアド40%は、
最初から決めた目標配分ではありません
長期間の積立と値上がりによって、
結果的に現在の割合になりました
ウェルスナビの詳しい運用実績は、
こちらの記事で公開しています
参考記事:ウェルスナビ運用実績公開|1,000万円が7年半で2,300万円に
NISAとは異なる分散効果を期待している
私のNISAは株式を中心に運用しています
一方、ウェルスナビは、
債券、金、不動産なども含めて
自動で資産配分を調整します
そのため、私の中では、
NISAを攻め、ウェルスナビを
守りに近い資産と考えています
ただし、ウェルスナビでも
株式の比率が高い運用設定なら、
相場下落時には評価額が下がります
ウェルスナビが向いている人と
向いていない人はこちらで
詳しく解説しています
参考記事:ウェルスナビはおすすめ?8年以上運用した私が向いている人を解説
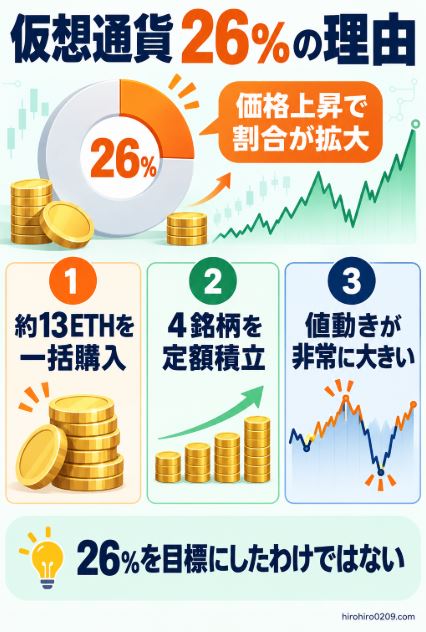
仮想通貨26%は成長期待と値動きの大きい資産
仮想通貨は評価額1,441万円となり、
ポートフォリオの約26%を占めています
積立投資だけを見ると、
元本と評価額はここまで大きくありません
仮想通貨の割合が高い理由は、
過去にイーサリアムを約13ETH、
一括購入した影響が大きいためです
当然と言えば当然ですが、株式と仮想通貨では
資産を増やす仕組みも大きく異なります
例えば、高配当株の配当金と
ETH・SOLのステーキング報酬を含めて
長期リターンを比較した結果はこちらです
参考記事:高配当株と仮想通貨はどっちが儲かる?配当vsステーキングを比較
ETH・SOLと人気の米国高配当ETFである
VYM・SPYDも、3つの期間で比較しました
参考記事:米国高配当ETFの人気ランキング|VYM・SPYDと仮想通貨を比較【2026年版】
約13ETHの一括購入が大きく増えた
私がイーサリアムを購入した当時は、
1ETHが約1万5,000円から1万6,000円でした
その時期に約20万円を使い、
約13ETHを一括購入しました
その後、イーサリアムの価格が
大きく上昇したことで、
仮想通貨全体の割合も増えました
現在は次の4銘柄を中心に、
毎週定額で積み立てています
- ビットコイン
- イーサリアム
- リップル
- ソラナ
仮想通貨の銘柄別配分はこちらです
参考記事:仮想通貨ポートフォリオ公開|7年投資している私の資産配分と銘柄
26%を目標にしていたわけではない
仮想通貨を26%まで増やすことを
最初から目標にしていたわけではありません
価格上昇によって評価額が増え、
結果として割合が高くなりました
逆に相場が下落すれば、
仮想通貨の割合は短期間で
大きく低下する可能性があります
値動きが非常に大きいため、
評価額だけでなく、
元本の割合も確認しています
仮想通貨の最新運用実績はこちらです
参考記事:仮想通貨積立の運用実績8月版|爆上がりで資産急増!
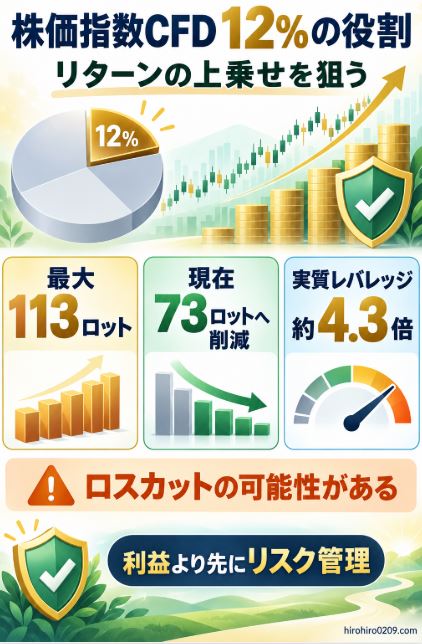
株価指数CFD12%はリターン上乗せを狙う資産
株価指数CFDは評価額678万円となり、
ポートフォリオの約12%です
私は2019年10月から、
FTSE100の積立を始めました
毎月1ロットから2ロットを
手動で買い増しし、
最大113ロットまで保有しました
現在は積立を停止して保有量を減らしている
株価指数CFDは、
利益と損失が大きくなりやすい
レバレッジ取引です
私はロスカット寸前となった経験から、
2024年11月に積立を停止しました
その後、最大113ロットから
2026年2月時点で73ロットへ減らし、
実質レバレッジを約4.3倍に抑えています
CFDのリスク管理と追加入金の経験は、
こちらの記事で詳しく解説しています
参考記事:FTSE100 CFDのリスク管理まとめ|ドローダウン・追加入金・ロスカット回避
CFDではロスカット制度があっても、
相場状況によっては想定以上の
損失が発生する可能性があります
利用する証券会社の取引ルールを
事前に確認する必要があります
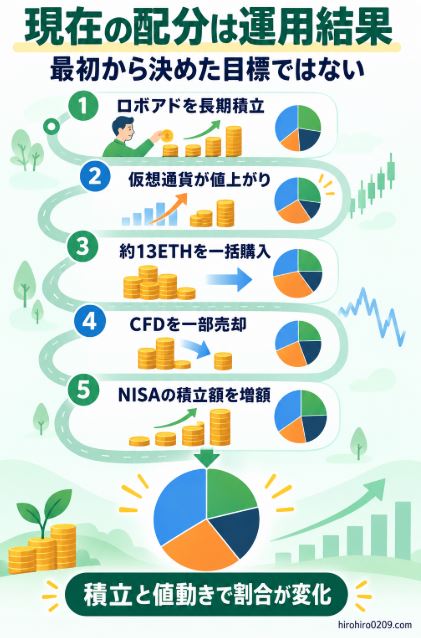
2026年1月時点の配分は目標ではなく運用結果
現在の配分は、私が最初から
決めた理想的な割合ではありません
次の要因が重なった結果です
【現在の配分になった理由】
- ロボアドを長期間積み立てた
- 仮想通貨の価格が大きく上昇した
- イーサリアムを安い時期に一括購入した
- CFDの保有量を減らした
- 2024年からNISAの積立額を増やした
- 投資ごとに開始時期が異なる
配分比率は、追加投資だけでなく、
値動きによっても変わります
例えば仮想通貨の価格が上昇すれば、
何も購入していなくても、
ポートフォリオ内の割合は高くなります
一方で、CFDを一部売却すれば、
CFDの割合は低下します
そのため、現在の比率だけを見て、
意図した配分だと判断するのは
正確ではありません
重要なのは、現在の割合が
自分の許容できるリスクの範囲内かを
定期的に確認することです
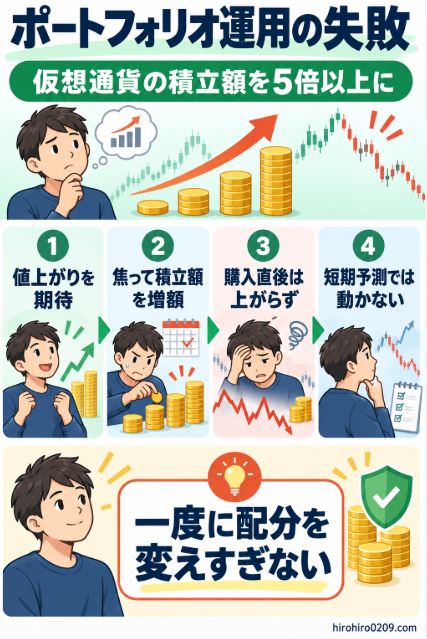
ポートフォリオ運用で経験した失敗
約9年間の運用では、
配分を急に変えて失敗した経験もあります
特に大きかったのが、仮想通貨への
積立額を短期間で増やしたことです
値上がりを期待して積立額を5倍にした
2024年末から2025年4月頃、
仮想通貨の価格上昇を期待して、
積立額を5倍以上に増やしました
早く購入しなければ、値上がりに
乗り遅れると焦っていたためです
しかし、購入直後には、
期待したほど価格が上がりませんでした
その後、2025年夏頃に上昇しましたが、
秋頃から再び下落しました
短期間の予測をもとに、
積立額を急激に変更しても、
思いどおりにはならないと実感しました
値動きに一喜一憂した
投資を始めたばかりの頃は、
一度に大きな金額を購入し、
短期の値動きにも振り回されていました
例えば、上がれば安心し、
下がれば売却したくなる状態です
その後、定額積立を続けることで、
短期的な値動きだけで
判断することが減りました
私がやめた投資と損失については、
こちらの記事で公開しています
参考記事:投資歴8年半の私がやめた投資4つ|約160万円の損失から学んだこと
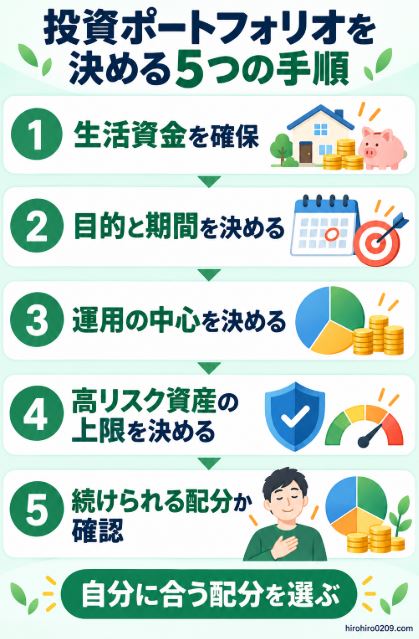
投資ポートフォリオを決める5つの手順
ポートフォリオに唯一の正解はありません
年齢、収入、家族構成、投資目的、
保有資産によって、適切な配分は異なります
私は次の順番で考えるのが、現実的だと思います
手順① 生活に必要な現金を確保する
投資の配分を考える前に、
生活費や緊急時の資金を確保します
近い将来使う予定があるお金を
値動きの大きい商品へ投資すると、
必要な時期に売却できない可能性があります
この記事のポートフォリオには、
銀行預金を含めていません
実際に配分を考えるときは、
投資資産だけでなく、
現金も含めて判断する必要があります
投資に回すお金が不足している場合の
考え方はこちらで解説しています
参考記事:投資するお金がない人はどうする?無理に始めないための現実的な対処法
手順② 運用目的と期間を決める
老後資金、住宅購入、教育資金など、
目的によって運用できる期間は異なります
長期間使う予定のないお金なら、
一時的な値下がりから
回復を待ちやすくなります
一方、数年以内に使うお金は、
価格変動の大きい商品へ
投資しない方が安全です
手順③ 資産形成の中心を決める
私の場合は、NISAで保有する
投資信託とロボアドを、
資産形成の中心にしています
ただし、投資初心者が最初から
複数のサービスを利用する必要はありません
まずNISAを使い、投資先が分散された
投資信託を少額から積み立てる方法もあります
投資金額の決め方はこちらで解説しています
参考記事:新NISAはいくらから始める?月1000円でもOK|無理のない決め方を解説
手順④ 高リスク資産の上限を決める
仮想通貨やCFDを利用するなら、
損失が出ても生活に影響しない
金額に抑える必要があります
私は仮想通貨とCFDを、リターンの
上乗せを狙う位置付けにしています
しかし、評価額で見ると、
2つを合わせて38%あります
価格上昇によって増えた部分もありますが、
決して低い割合ではありません
現在の割合をそのまま、
初心者へおすすめするつもりはありません
特にCFDはロスカットがあるため、
私自身は見切り発車してしまいましたが、
本来的には、仕組みを理解しないまま
始めるべきではないと実感しています
手順⑤ 続けられる配分か確認する
最後に、その配分で相場が下落しても、
運用を続けられるか考えます
値動きが気になって眠れない場合は、
高リスク資産の割合が
大きすぎる可能性があります
含み損への対処法はこちらです
参考記事:含み損がつらい時の対処法|不安で眠れない人がやるべき6つの行動
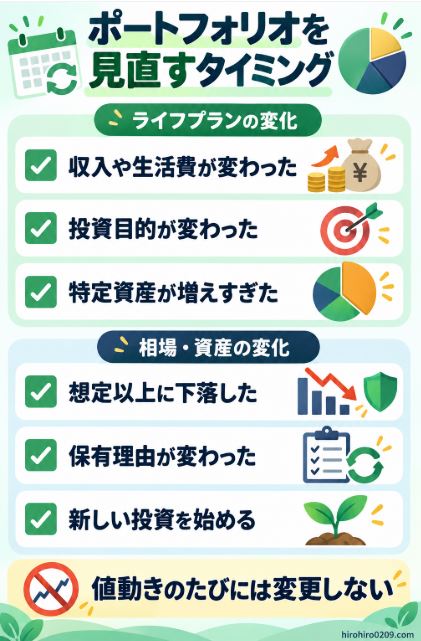
ポートフォリオを見直すタイミング
価格が動くたびに配分を変えると、
短期的な値動きに振り回されます
私は、次のような変化があったときに
見直すようにしています
【ポートフォリオを見直すタイミング】
- 生活費や収入が大きく変わった
- 投資目的や運用期間が変わった
- 各投資への期待度が変わった
- 特定資産の割合が増えすぎた
- 想定以上の下落に耐えられなかった
- 商品を保有する理由が変わった
- 新しい投資を始めることになった
売却だけが見直しではない
配分を見直す方法は、
保有商品を売却することだけではありません
- 新規購入を停止する
- 毎月の積立額を減らす
- 他の資産への積立を増やす
- 利益が増えた資産を一部売却する
私はCFDの保有量を減らし、
NISAへの投資額を増やすことで、
配分を調整してきました
売却、減額、積立停止の違いは、
こちらの記事で解説しています
参考記事:NISAをやめたいと思ったら読む記事|売るべきか続けるべきかの判断基準
今後は新NISA「成長投資枠」の割合が増える予定
2026年10月以降は、
新NISAの成長投資枠で新しい銘柄を
毎月約10万円購入する予定です
一方、既存のNISA、ロボアド、
仮想通貨、CFDも保有を続けます
そのため、今後の値動きによって、
4資産の配分はさらに変化します
現在の割合を維持するのではなく、
リスクが一つの資産へ偏りすぎないかを
定期的に確認する方針です
私は投資信託だけでなく、
ウェルスナビや仮想通貨、CFDなど、
複数の方法で資産運用を続けています
それぞれの積立投資には、
メリットやデメリットがあります
私が実際に運用してきた5種類の
積立投資を比較した記事はこちらです
関連記事:積立投資のおすすめ商品5選【初心者向け】放置で続けられる資産運用を実体験で比較
まとめ|自分が続けられる資産配分を選ぼう
2026年1月5日時点の
私の投資ポートフォリオは次の配分です
- NISA22%
- ロボアド40%
- 仮想通貨26%
- 株価指数CFD12%
この配分は、最初から決めた
目標割合ではありません
積立期間、投資額、値動き、
一部売却などが重なった結果です
現在の配分が、誰にとっても
適切というわけではありません
特に仮想通貨とCFDを合わせた
38%という割合は値動きが大きく、
初心者向けとはいえません
大切なのは、期待できる利益だけでなく、
下落時にも続けられる配分かを
考えることです
冒頭の読むと分かることに対応して、
この記事の結論をまとめます
【この記事のまとめ】
- 4資産の評価額配分を公開した
- ロボアド40%が最も多い
- NISAとロボアドを土台にしている
- 仮想通貨とCFDは上乗せを狙う資産
- 現在の割合は目標ではなく運用結果
- 仮想通貨への急な増額で失敗した
- 生活資金を確保してから配分を決める
- 高リスク資産は許容できる範囲に抑える
- 売却以外でも積立額で調整できる
- 自分が長く続けられる配分が重要
- NISAは2026年10月から
成長投資枠を中心に運用する
投資ポートフォリオを作るときは、
他人の割合をそのまままねるのではなく、
自分の目的とリスク許容度に合わせて
決める必要があります
各投資の元本、評価額、利益は、
総資産公開記事で確認できます
参考記事:総資産公開|積立投資7年でいくらになった?NISA・ロボアド・仮想通貨・CFD