新NISAで毎月2万円を積み立てた場合、
「将来いくらになる?」
「老後資金は作れる?」
「月2万円では少ない?」
と気になる人は多いと思います
結論からいうと、
月2万円でも長期間積み立てれば、
まとまった資産を作ることは可能です
例えば毎月2万円を積み立てると、
元本だけでも20年で480万円、
30年で720万円になります
さらにNISAで運用を続ければ、
運用益が非課税になるメリットもあります
この記事では、
- 月2万円積立の20年後・30年後
- 月2万円では少ないのか
- NISAの節税効果
- 目標金額から逆算した必要積立額
- 新NISAのメリットと注意点
を、シミュレーションしながら解説します
積立金額の決め方をシミュレーション付きで
詳しく解説した記事はこちら
▶ 新NISAはいくら積み立てるべき?積立金額の決め方をシミュレーション付きで解説
NISAで月2万円積立した場合のシミュレーション
金融庁のつみたてシミュレーターを使って
シミュレーションしていきます
また、シミュレーションのやり方は
こちらの記事で解説しています
▶ 【2026年版】新NISAで20年後いくら?超簡単シミュレーション方法
まずは、
新NISAで毎月2万円を積み立てた場合の
将来資産を見てみます
条件は以下です。
- 毎月2万円積立
- 運用益は再投資
- 年利3%、5%、7%
- 新NISA口座を利用
- 節税額は、課税口座で運用した
場合の税率20.315%で試算
金融庁や金融系サイトでも、
長期積立による複利効果の他、
- 将来資産シミュレーション
- 目標金額シミュレーション
- 非課税メリット
などが紹介されています
参考:am-one.co.jp
20年後はいくらになる?
| 想定年利 | 元本 | 資産額 | 利益 | 節税額 |
|---|---|---|---|---|
| 3% | 480万円 | 654万円 | 174万円 | 35.3万円 |
| 5% | 480万円 | 812万円 | 332万円 | 67.4万円 |
| 7% | 480万円 | 1,015万円 | 535万円 | 108.7万円 |
年利5%の場合、20年間で812万円になります。
さらに、
通常は67.4万円も取られるはずの税金も
新NISAなら非課税なので、かなりお得です
当然、利益が大きくなるほど
節税効果も大きくなります
30年後はいくらになる?
| 想定年利 | 元本 | 資産額 | 利益 | 節税額 |
|---|---|---|---|---|
| 3% | 720万円 | 1,157万円 | 437万円 | 88.8万円 |
| 5% | 720万円 | 1,631万円 | 911万円 | 185.1万円 |
| 7% | 720万円 | 2,339万円 | 1,619万円 | 328.9万円 |
30年まで伸ばすと、
複利効果がかなり大きくなります
特に年利7%では、
利益だけで1,619万円になります
そして、節税効果は
328.9万円まで広がります
利益が大きいほど、課税口座と比べた
非課税メリットも大きくなります
新NISAを活用した【目標金額】シミュレーション
ここからは、
「毎月2万円で足りる?」
「老後資金2,000万円を作るには?」
「1,000万円を目指すなら?」
という視点で、
目標金額から逆算して見ていきます
参考記事:FIREに必要な資産はいくら?年収別にシミュレーション【4%ルールで具体計算】
目標500万円なら毎月いくら必要?
| 運用期間 | 年利3% | 年利5% | 年利7% |
|---|---|---|---|
| 10年 | 35,856円 | 32,392円 | 29,231円 |
| 20年 | 15,298円 | 12,322円 | 9,852円 |
| 30年 | 8,640円 | 6,133円 | 4,276円 |
500万円は、
「まず最初の資産形成目標」
として設定されやすい金額です
例えば、
✓ 子どもの教育費を準備したい
✓ 車買い替え費用を積み立てたい
✓ 住宅購入時の頭金を作りたい
✓ 老後資金づくりを始めたい
といった目的なら、十分現実的な水準です
また、30年間という長期運用なら、
年利3〜5%程度でも月1万円以下で
到達可能な試算結果です
逆に、短期間で500万円を作ろうとすると、
毎月の積立額はかなり大きくなります
そのため、積立投資では
「運用期間」を長く取ることが重要
になります
目標1,000万円なら毎月いくら必要?
| 運用期間 | 年利3% | 年利5% | 年利7% |
|---|---|---|---|
| 10年 | 71,712円 | 64,783円 | 58,462円 |
| 20年 | 30,595円 | 24,643円 | 19,704円 |
| 30年 | 17,280円 | 12,265円 | 8,552円 |
30年間運用できるなら、月2万円未満でも
1,000万円到達が十分可能になります
逆に、短期間で1,000万円を目指す場合は、
かなり大きな積立額が必要になります
つまり、
投資では「時間」がかなり重要
ということです
目標2,000万円なら毎月いくら必要?
| 運用期間 | 年利3% | 年利5% | 年利7% |
|---|---|---|---|
| 10年 | 143,423円 | 129,565円 | 116,924円 |
| 20年 | 61,190円 | 49,285円 | 39,407円 |
| 30年 | 34,560円 | 24,529円 | 17,103円 |
いわゆる「老後2,000万円問題」
レベルになると、
✓ 積立額を増やす
✓ 投資期間を長くする
ことが重要になります
ただし、30年という長期なら、
月2万円前後でも到達可能圏内に入ります
なお、資産の取り崩し方を考えるなら、
こちらの記事が参考になります
参考記事:4%ルールは本当に安全?日本での現実と失敗しない代替案を解説
月2万円のNISAは少ない?意味ない?
結論からいうと、NISAで月2万円を
積み立てることには十分意味があります
月2万円なら年間24万円、
20年間では元本480万円、
30年間では元本720万円になります
さらに今回のシミュレーションでは、
毎月2万円を30年間積み立てた場合、
- 年利3%:約1,157万円
- 年利5%:約1,631万円
- 年利7%:約2,339万円
という結果になりました
もちろん、実際の運用結果が
この通りになるとは限りません
また、月2万円で十分かどうかは、
目標金額や運用できる期間によって変わります
例えば老後資金2,000万円を目標にする場合、
30年間なら年利7%の想定では
月2万円でも到達できる計算です
一方、より短期間で2,000万円を目指すなら、
月2万円では足りない可能性があります
大切なのは、
「月2万円では少ない」と考えるのではなく、
目標金額と運用期間から必要な積立額を考える
ことです
無理に積立額を増やして
途中で続けられなくなるより、
生活に無理のない金額で長く続けること
の方が重要だと私は考えています
金融庁のNISA関連サイトでも、
家計を把握して余剰資金で投資する
考え方を紹介しています
参考:金融庁|NISAハンドブック
参考記事:NISA貧乏は本当か|投資しているのに苦しい人の正体と対策
新NISAで月2万円積立するメリット
運用益が非課税
NISA口座ではなく通常口座で投資した
場合は、利益に約20%課税されます
しかし新NISAでは非課税です
例えば30年間で利益1,000万円なら、
約200万円もの税金が免除されるので
非常に大きいです
長期になり、
利益が大きくなるほど
この差は大きくなります
少額から始めやすい
新NISAは少額積立に対応しています
そのため、
- 投資初心者
- 若い世代
- 子育て世帯
でも始めやすい制度です
参考記事:新NISAはいくらから始める?月1000円でもOK|無理のない決め方を解説
積立投資の王道「ドルコスト平均法」は、
少額でも長く続けることによって
複利の効果を発揮して資産を大きくする
ポテンシャルを持つ手法です
複利効果のイメージ
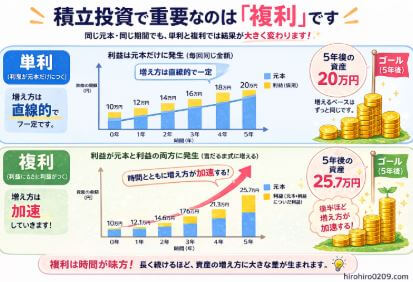
少額からでも長くコツコツと
積み立てることで、
時間を味方につけた資産形成ができます
参考記事:新NISAは月1万円でも意味ある?20年後のリアルな結果と結論
ということはつまり、
会社員や公務員の最大の強みである
「収入は安定している」ことを最大限
活かせるのが、定額積立投資なのです
積立額を増やして毎月10万円にした場合、
15年後の資産がどう変わるのかも
シミュレーションしています
参考記事: 新NISAで月10万円積立すると15年後いくら?実績とシミュレーションで検証
自動積立で続けやすい
毎月自動積立にしておけば、
- 相場を読む必要がない
- タイミングを悩まない
- 感情に左右されにくい
というメリットがあります
特に初心者ほど、
「相場を読もうとしすぎない」
方が続けやすいです
関連記事:NISAをやめたいと思ったら読む記事|売るべきか続けるべきかの判断基準
NISAで月2万円積立する時の注意点
元本保証ではない
NISAは預金ではありません
投資信託などには当然、価格変動があるので、
暴落時には含み損になることも普通にあります
関連記事:含み損がつらい時の対処法|不安で眠れない人がやるべき6つの行動
シミュレーション通りにはならない
年利5%や7%は、
毎年きれいに増える数字ではありません
大きく下落する年もあります
金融系サイトでも、
「シミュレーション結果を保証するものではない」
と注意喚起されています
参考:am-one.co.jp
短期間では大きく増えにくい
積立初期は、まだ元本割合が大きいため、
増え方は緩やかです
10年、20年と長く続けるほど
複利効果が強く働きます
私自身も、過去には短期で大きなリターンを
狙う投資などいろいろ試しましたが、
ほぼ全て失敗に終わりました
ただ、そこから定額積立投資の重要性を学び、
- NISA
- ロボアドバイザー
- 仮想通貨
- 株価指数CFD
の4つで積立投資を5年以上続けることで、
資産を増やせるようになってきました
参考記事:投資歴8年半の私がやめた投資4つ|損失150万円の失敗から学んだ投資ルール
参考記事:総資産公開|積立投資7年でいくらになった?NISA・ロボアド・仮想通貨・CFD
月2万円なら何に投資する人が多い?
新NISAでは、
- 全世界株式(オルカン)
- 先進国株式
- S&P500
などの低コストインデックスファンドに
人気があります
私自身も、
先進国株式やS&P500に積立投資しており、
実際の運用実績も公開しています
参考記事:新NISA積立投資枠は2年でいくら増えた?260万円投資の運用実績を公開
参考記事:新NISA運用実績公開|積立投資枠の次に選んだ成長投資枠は正解だったのか?
「オルカンとS&P500は結局どっちが強いの?」
という疑問を持つ人は多いです。実際に約8年間
元本950万円で比較したシミュレーション結果は
こちらで詳しく紹介しています
参考記事:オルカンとS&P500どっち?2018年から積み立て中の先進国株式と比較
「長期・積立・分散」が重要なキーワードです
よくある勘違い
暴落したら終わり?
長期積立投資では、
暴落時も同じ金額を積み立てることで、
価格が下がった商品を多く購入できます
これはドルコスト平均法の特徴の一つです
その時は精神的にきついですが、
私の場合、積立を継続して良かったと
後で思えたことの方が多いです
参考記事:新NISAで暴落したらどうする?売るべきか続けるべきかを経験ベースで解説
NISAは途中で売ったら損?
売却自体は自由です
ただし、長期投資前提で始めたのなら、
せっかくの複利効果を小さくしてしまう
可能性が高いと思います
参考記事:新NISAの出口戦略はいつ?売却タイミングと最適解をシミュレーションで解説
参考記事:積立投資の売却タイミングはいつ?出口戦略の最適解
まとめ
NISAで毎月2万円積立した場合でも、
20年、30年と長く続けることで
大きな資産になる可能性は十分にあります
特に重要なのは、
- 早く始める
- 長く続ける
- 無理しすぎない
- 暴落時も継続する
という点です
また、新NISAでは非課税投資枠が
大幅に拡大されているので、
節税効果もかなり大きくなります
参考記事:【2026年版】新NISAの非課税枠1800万円と旧つみたてNISAの違い
ただし、最初から無理に
投資額を大きくする必要はありません
まずは、
「継続できる金額で始める」
ことが大切です
月2万円でも、
将来の資産が大きく変わる
可能性を秘めています
NISAの積立額については、
以下の記事も参考になります
参考記事:新NISAで月3万円積立したら20年後いくら?利回り別シミュレーション
参考記事:NISAは毎月いくら積立する?平均額とおすすめ金額を投資経験7年の私が解説
資産形成後の売却戦略については
こちらで解説しています
▶ 新NISAの出口戦略|おすすめの取り崩し方