「投資信託でおすすめしない銘柄はどれ?」
「信託報酬が高い商品は買わない方がいい?」
「新NISAで長期積立するなら、
どんな商品を選べばいい?」
投資信託には多くの商品があり、どれを選べば
よいのか迷う人も多いのではないでしょうか
しかし、すべての投資信託が長期の
資産形成に向いているわけではありません
なかには値動きが非常に大きい商品や、
保有コストが高い商品、特定の業界に
集中している商品もあります
私は2018年から、投資信託の
積立投資を続けてきました
株価の暴落や資産の増減を経験するなかで
長期投資では運用成績だけでなく、
コストやリスク、投資対象を確認することが
大切だと実感しています
この記事では、初心者の長期積立には
おすすめしにくい投資信託7銘柄を
実名で比較します
さらに、eMAXIS Slimとの違いや
投資信託の選び方も解説します
なお、今回紹介する7銘柄は、
必ず損をする商品ではありません
投資目的によっては、最も適した
選択肢になる場合もあります
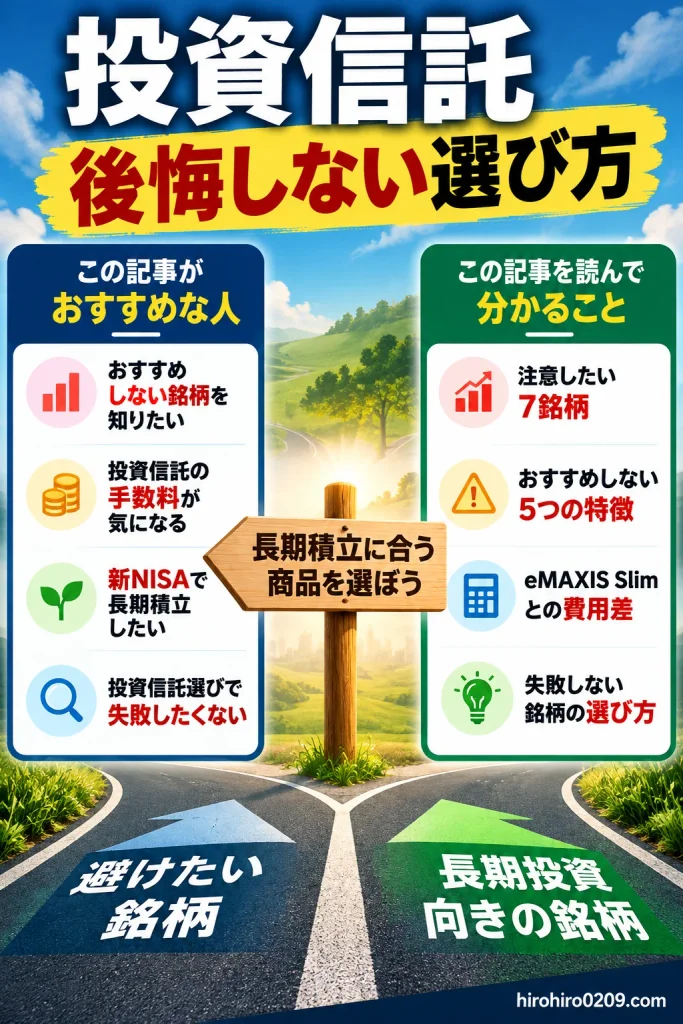
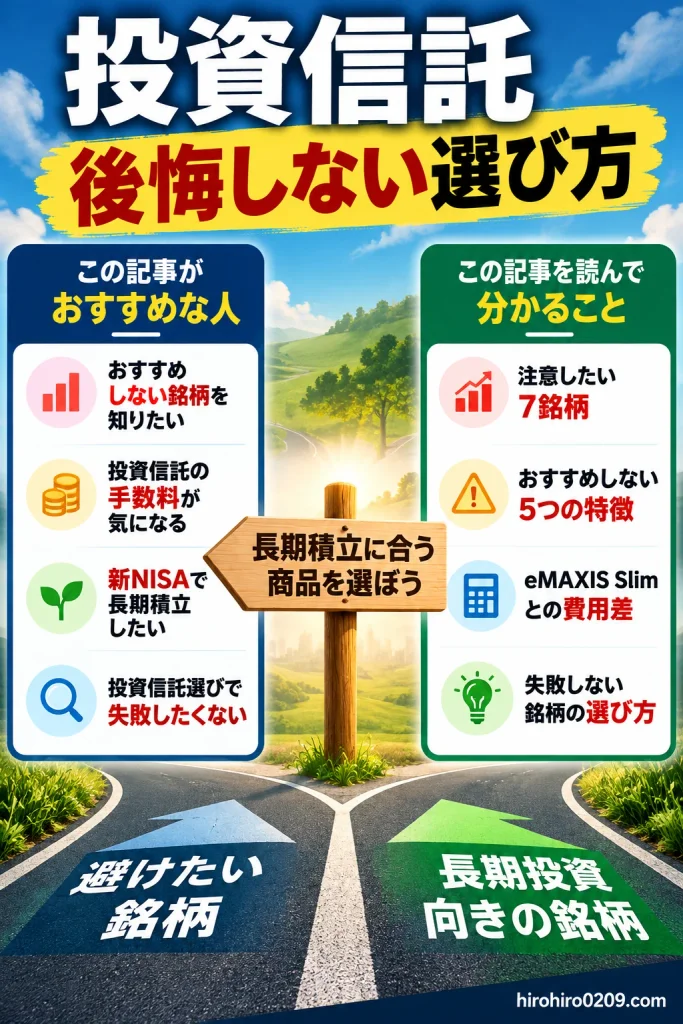
この記事がおすすめな人・読むと分かること
【この記事がおすすめな人】
□ おすすめしない銘柄を知りたい
□ 投資信託のコストが気になる
□ 新NISAで長期積立したい
□ 投資信託選びで失敗したくない
【この記事を読むと分かること】
□ 注意したい投資信託7銘柄
□ おすすめしない5つの特徴
□ eMAXIS Slimとの費用差
□ 失敗しない投資信託の選び方
まずは、今回取り上げる7銘柄を
比較表で確認してみましょう
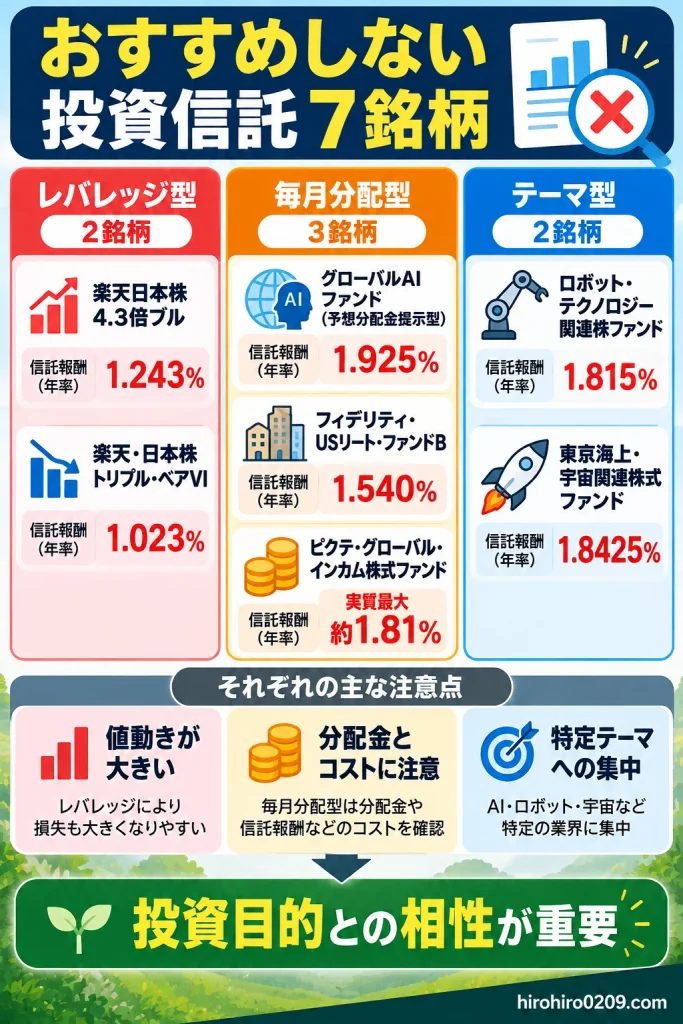
投資信託でおすすめしない銘柄7選【比較表】
長期積立による資産形成を目的とする場合
慎重に選びたい投資信託を7銘柄紹介します
| 銘柄 | 信託報酬(税込・年率) | 主な注意点 |
|---|---|---|
| 楽天日本株4.3倍ブル | 1.243% | 高レバレッジ |
| 楽天・日本株 トリプル・ベアⅥ | 1.023% | 株価上昇時の損失 |
| グローバルAI ファンド(予想 分配金提示型) | 1.925% | 毎月分配・AI集中 |
| フィデリティ・US リート・ファンドB | 1.540% | 毎月分配・REIT集中 |
| ロボット・テク ノロジー関連株 ファンド | 1.815% | ロボット関連株 |
| 東京海上・宇宙 関連株式ファンド | 1.8425% | 宇宙関連株 |
| ピクテ・グロー バル・インカム 株式ファンド | 1.21% (実質最大約1.81%) | 毎月分配・コスト |
※2026年10月時点の調査値
※購入前に最新の目論見書を確認
今回の7銘柄は、次の3種類に大きく
分けることができます
- レバレッジ型:2銘柄
- 毎月分配型:3銘柄
- テーマ型:2銘柄
それぞれ注意点が異なるため、商品ごとの
特徴を詳しく確認していきましょう
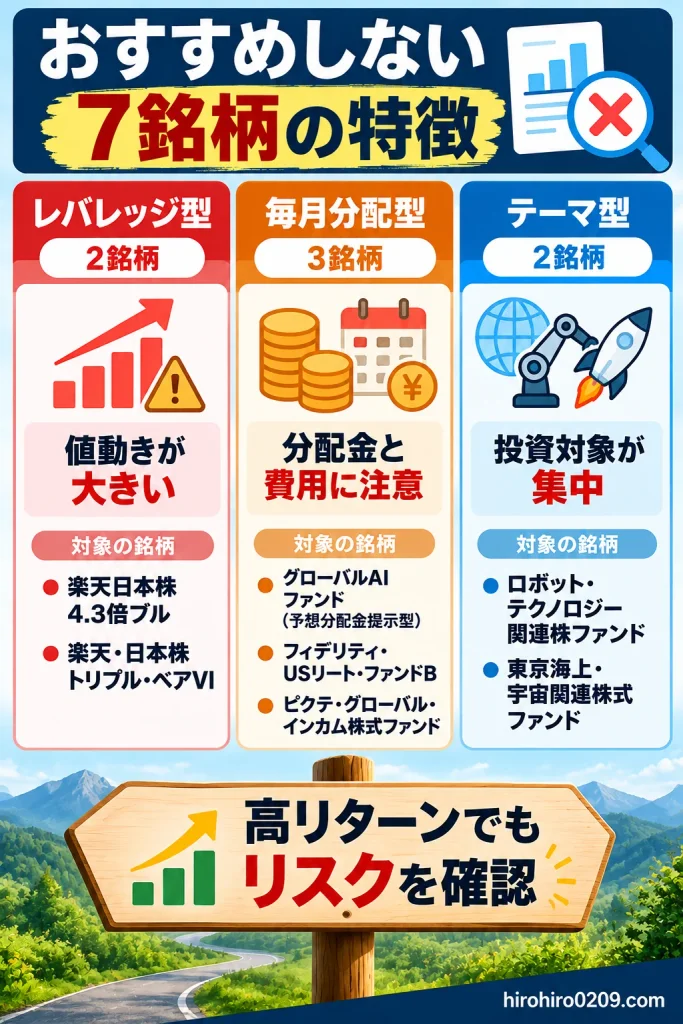
おすすめしない投資信託7銘柄を詳しく解説
① 楽天日本株4.3倍ブル|高レバレッジに注意
楽天日本株4.3倍ブルは、日本株式市場の
日々の値動きに対して約4.3倍の値動きを
目指す投資信託です
例えば、対象の株式市場が1%上昇した
場合、約4.3%の上昇を目指します
反対に1%下落した場合は、約4.3%
下落する可能性があります
ただし、これは1日単位の目標であり
長期間の騰落率が単純に4.3倍になる
わけではありません
株価が上下を繰り返す相場では、基準価額が
押し下げられる場合もあります
信託報酬は年1.243%です
100万円を1年間保有した場合、年間
コストは約12,430円になります
短期間で大きな利益を狙える一方、損失も
大きくなりやすいため、初心者の長期積立には
おすすめしにくい商品です
② 楽天・日本株トリプル・ベアⅥ|株価上昇時に損失
楽天・日本株トリプル・ベアⅥは、日本株式
市場の日々の値動きに対して、約3倍反対
方向の値動きを目指す投資信託です
対象の株式市場が1%下落すると、約3%
上昇することを目指します
一方、株式市場が1%上昇すると、約3%
下落する可能性があります
信託報酬は年1.023%です
2025年3月18日に設定され、信託期間は
2028年6月14日までとなっています
そのため、10年や20年といった期間で
積み立てる商品ではありません
株価下落を予想する短期取引には利用
できますが、長期の資産形成には
おすすめしにくい商品です
③ グローバルAIファンド|高コストと毎月分配
グローバルAIファンド(予想分配金提示型)は
世界のAI関連企業などに投資する商品です
AI関連企業の成長を期待できますが
特定のテーマに重点を置いています
信託報酬は年1.925%です
100万円を保有した場合、年間コストは
約19,250円になります
また、毎月決算を行い、基準価額などに
応じて分配金額を決める仕組みです
分配金は運用利益だけから支払われるとは
限らず、元本払戻金となる場合もあります
ただし、運用成績が悪いというわけでは
ありません
2026年10月28日時点の運用会社公式
データでは、過去5年間の累積リターンは
プラス63.99%でした
※税引前分配金再投資ベース
そのため、運用成績だけでなく、コストや
投資対象、分配方針が長期積立の目的に
合うかを判断したい商品です
④ フィデリティ・USリートB|毎月分配に注意
フィデリティ・USリート・ファンドB
(為替ヘッジなし)は、主に米国の
REITに投資する商品です
REITとは、不動産に投資する投資信託の
ことです
米国不動産市場の収益を期待できますが
金利や為替相場の影響を受けます
信託報酬は年1.54%です
また、毎月決算を行うため、
定期的な分配金を受け取りたい人には
選択肢になります
一方、分配金が支払われると、
その分だけ基準価額も下がります
さらに、販売会社によっては
購入時手数料がかかります
例えば、三菱UFJ銀行では
購入時手数料が2.97%です
長期積立では、信託報酬だけでなく
購入時手数料や分配方針も確認したい
商品です
⑤ ロボテック|テーマ集中とコストに注意
ロボット・テクノロジー関連株ファンド
(年1回決算型)は、世界のロボット
関連企業に投資する商品です
ロボット技術の開発や製造、関連サービス
などを手がける企業が主な投資対象です
信託報酬は年1.815%です
100万円を保有した場合、年間コストは
約18,150円になります
ロボット関連市場の成長によって、大きな
利益を得られる可能性があります
一方、特定テーマに重点を置くため
全世界株式に幅広く投資するファンドとは
投資対象が異なります
また、テーマ型ファンドは注目が集まって
いる時期に購入すると、その後の値下がりに
直面する可能性もあります
長期積立の中心にする場合は、コストと
分散度合いを確認したい商品です
出典:大和アセットマネジメント
⑥ 東京海上・宇宙関連株式|テーマ集中に注意
東京海上・宇宙関連株式ファンド
(為替ヘッジなし)は、世界の宇宙関連
企業などに投資する商品です
宇宙開発や人工衛星、関連技術などの
成長を期待できる一方、特定の産業
テーマに重点を置いています
信託報酬は年1.8425%です
100万円を保有した場合、
年間コストは約18,425円になります
宇宙関連産業には、長期的な成長の
可能性があります
しかし、将来の成長期待がすでに株価に
織り込まれている場合もあります
長期積立の中心にする場合は、幅広く分散する
投資信託との違いを理解したい商品です
⑦ ピクテ・グローバル・インカム|毎月分配に注意
ピクテ・グローバル・インカム株式ファンド
(毎月分配型)は、世界の公益企業の
株式を中心に投資する商品です
電力、ガス、水道など、生活に欠かせない
サービスを提供する企業が主な投資対象です
ファンド本体の信託報酬は年1.21%ですが
投資先の費用を含む実質的な負担は
最大年1.81%程度です
100万円を保有した場合、年間コストは
最大約18,100円の概算になります
また、毎月決算を行い、分配方針に基づいて
分配金を支払います
ただし、分配金の一部や全部が
元本払戻金になる場合もあります
定期的に分配金を受け取りたい人には
選択肢になります
一方、分配金を受け取らず資産を増やす
ことを優先する人は、低コストの投資信託
とも比較したい商品です
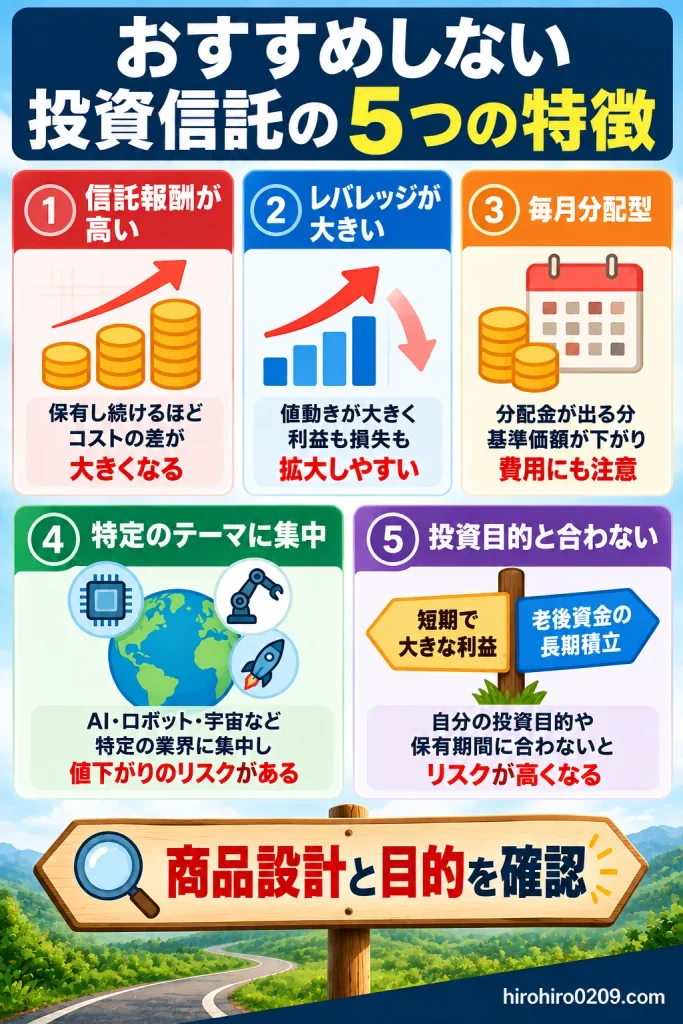
おすすめしない投資信託に共通する5つの特徴
① 信託報酬が高い
投資信託を長期間保有する場合、
信託報酬は重要な比較項目です
信託報酬は、投資信託を保有している間に
継続的に差し引かれる費用です
例えば、100万円を保有した場合の
年間コストは次のとおりです
| 信託報酬 | 年間コスト |
|---|---|
| 0.1% | 1,000円 |
| 0.5% | 5,000円 |
| 1.0% | 10,000円 |
| 1.5% | 15,000円 |
| 2.0% | 20,000円 |
※保有残高が年間100万円で
一定と仮定した概算
信託報酬の差は、保有期間が長くなるほど
運用結果に影響します
ただし、信託報酬が高いからといって必ず
運用成績が悪くなるわけではありません
② レバレッジが大きい
レバレッジ型の投資信託は、株式市場などの
値動きに対して数倍の値動きを目指す商品です
レバレッジ型は、相場が想定した方向に動くと
大きな利益を得られる可能性がありますが
一方で、逆方向に動くと損失も大きくなります
また、株価が上下を繰り返す相場では
長期間の運用結果が単純な倍率どおりに
ならない場合があります
③ 毎月分配型で資産形成の効率が下がる場合がある
毎月分配型は、原則として毎月決算を行い
分配方針に基づいて分配金を支払う商品です
生活費などに利用したい人には
便利な仕組みです
一方、長期的に資産を増やす場合は
分配金を受け取る必要があるか考えたい
ところです
分配金が支払われると、その分だけ
ファンドの純資産が減少し、基準価額も
下がります
また、分配金には普通分配金と
元本払戻金があります
普通分配金には原則として税金がかかるため
課税口座では複利効果にも影響します
ただし、毎月分配型だからといって必ず
運用成績が悪いというわけではありません
分配金を含めたトータルリターンで
比較することが重要です
④ 特定のテーマに集中している
AI、ロボット、宇宙関連など、特定の
テーマに投資する投資信託もあります
成長産業に投資できる点は魅力ですが
投資対象が特定の業界に偏りやすい
という特徴があります
業界全体の成長が鈍化したり、株価が
割高になったりすると、大きく値下がり
する場合もあります
長期積立の中心にする場合は、全世界株式
などに幅広く分散する投資信託とも
比較したいところです
⑤ 自分の投資目的に合っていない
投資信託を選ぶ際に重要なのは、自分の
投資目的に合っているかという点です
短期間で大きな利益を狙う人と、20年後の
老後資金を準備する人では適した商品が
異なります
また、定期的に分配金を受け取りたい人と
資産を増やしたい人でも選び方は変わります
過去のリターンや人気だけで判断せず
投資目的と保有期間に合った商品を
選ぶことが大切です
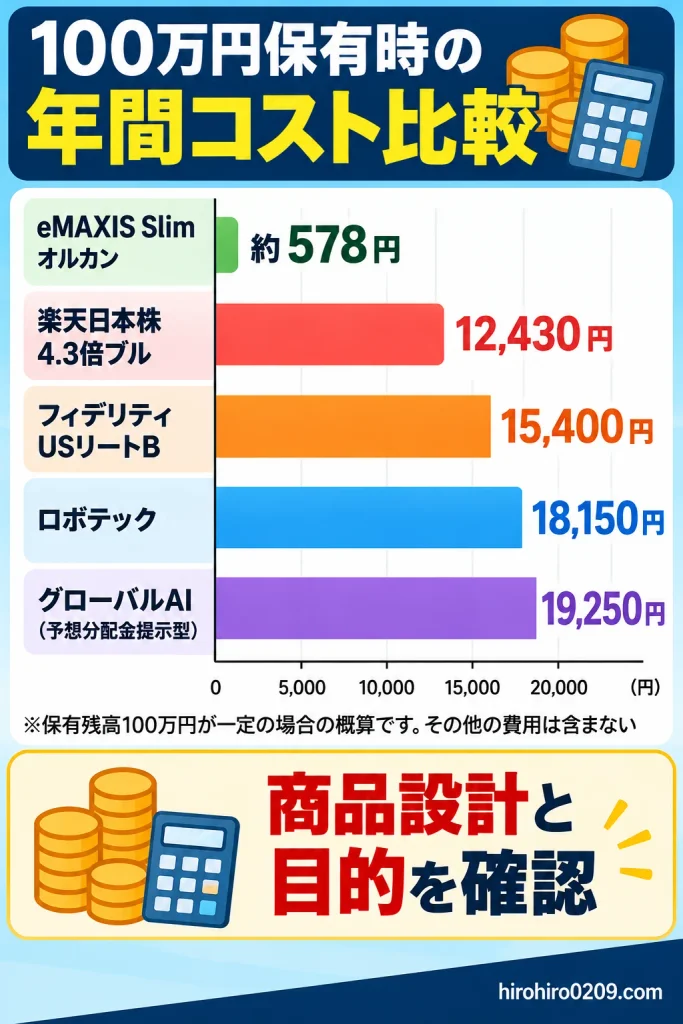
おすすめしない銘柄とeMAXIS Slimを比較
長期積立による資産形成を考える場合
比較候補になるのが、低コストの
インデックスファンドです
代表的なシリーズの一つが
eMAXIS Slimです
例えば、eMAXIS Slim 全世界株式
(オール・カントリー)は、日本を含む
先進国・新興国の株式に幅広く投資する商品です
今回紹介した7銘柄とは、投資対象や
運用方針、信託報酬が異なります
100万円を保有した場合の年間コスト比較
| 投資信託 | 信託報酬 | 年間コスト |
|---|---|---|
| eMAXIS Slim オルカン | 0.05775%以内 | 約578円 |
| 楽天日本株 4.3倍ブル | 1.243% | 12,430円 |
| フィデリティ USリートB | 1.540% | 15,400円 |
| ロボテック | 1.815% | 18,150円 |
| グローバルAI | 1.925% | 19,250円 |
※税込年率
※保有残高100万円が一定と仮定
※信託報酬のみで計算した概算
※売買委託手数料などの費用は含まない
例えば、グローバルAIファンドと
eMAXIS Slim 全世界株式では
年間約18,673円の差があります
この差は、保有期間が長くなるほど
無視できなくなります
ただし、投資対象や運用方針が異なるため、
信託報酬だけで優劣を判断することはできません
eMAXIS Slimならどの銘柄でもおすすめ?
eMAXIS Slimシリーズにも、米国株式や
全世界株式、先進国株式、新興国株式など
さまざまな投資対象があります
そのため、シリーズ名だけで判断せず
自分の目的に合う商品を選ぶことが大切です
私は2018年から投資信託の積立を続け
実際の運用結果も公開しています
関連記事:eMAXIS Slimはおすすめしない?実際に8年投資した私の結論
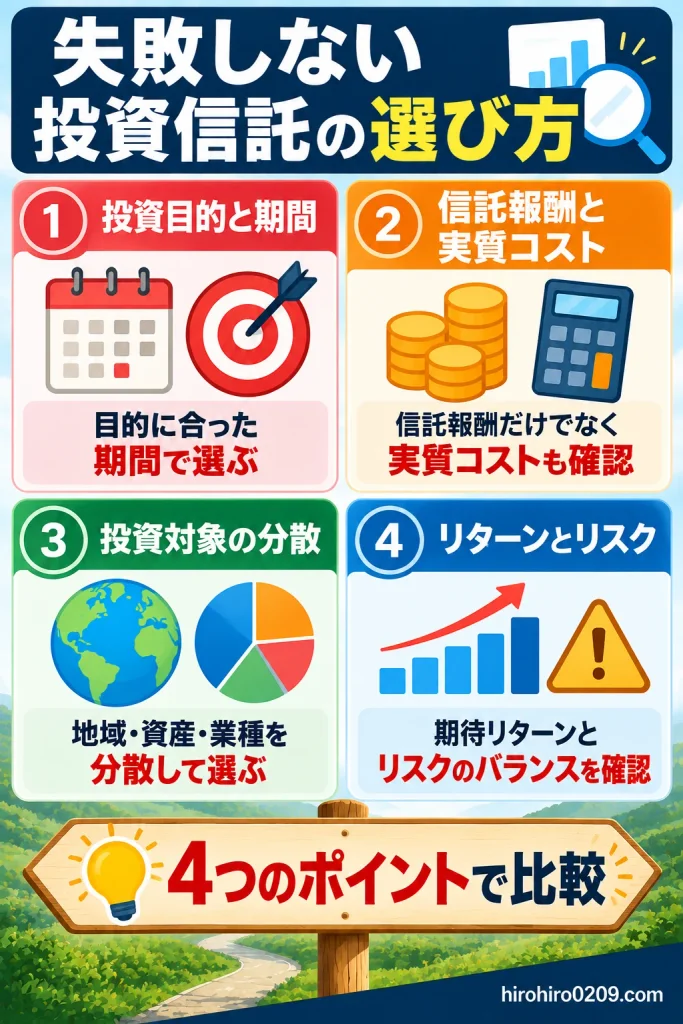
投資信託で失敗しない銘柄の選び方
① 投資目的と保有期間を決める
老後資金や教育資金など、何のために
投資するのかを明確にします
長期的に資産を増やしたい場合と
短期間で利益を狙う場合では、
適した商品が異なります
② 信託報酬と実質コストを確認する
信託報酬だけでなく、購入時手数料や
その他の運用費用も確認します
長期間保有する場合、継続的なコストの
違いが運用結果に影響します
③ 投資対象の分散を確認する
特定の国や業界に集中していないかを確認します
幅広い地域や企業に分散すると、特定の
投資先が値下がりした場合の影響を
抑えられる可能性があります
ただし、分散投資をしていても
元本割れのリスクはあります
④ 過去の運用実績だけで判断しない
過去のリターンが高くても、将来も
同じ成果が得られるとは限りません
リターンだけでなく、値動きの大きさや
下落時のリスクも確認することが大切です
投資信託の具体的な候補は、こちらの
記事でも紹介しています
関連記事:投資信託おすすめ7選【2026年版】8年投資した私が実績と手数料で比較
私が8年以上の積立投資で実感したこと
私は2018年から投資信託の積立を
続けてきました
これまでには、株価が大きく下落する
場面も経験しています
そのなかで実感したのは、長期投資では
一時的な値動きに左右されず、積立を継続できる
商品を選ぶことが重要だということです
高いリターンが期待できても、大きな
値下がりに耐えられなければ、途中で
売却してしまう可能性があります
また、信託報酬は保有中に継続的に
発生するため、長期投資では無視できません
私自身は、低コストの投資信託を中心に
積立を続ける方法を重視しています
ただし、これは私の投資方針であり、
すべての人に同じ商品が適している
わけではありません
投資目的やリスク許容度に合わせて
判断することが大切だと思います
投資信託のおすすめしない銘柄に関するよくある質問
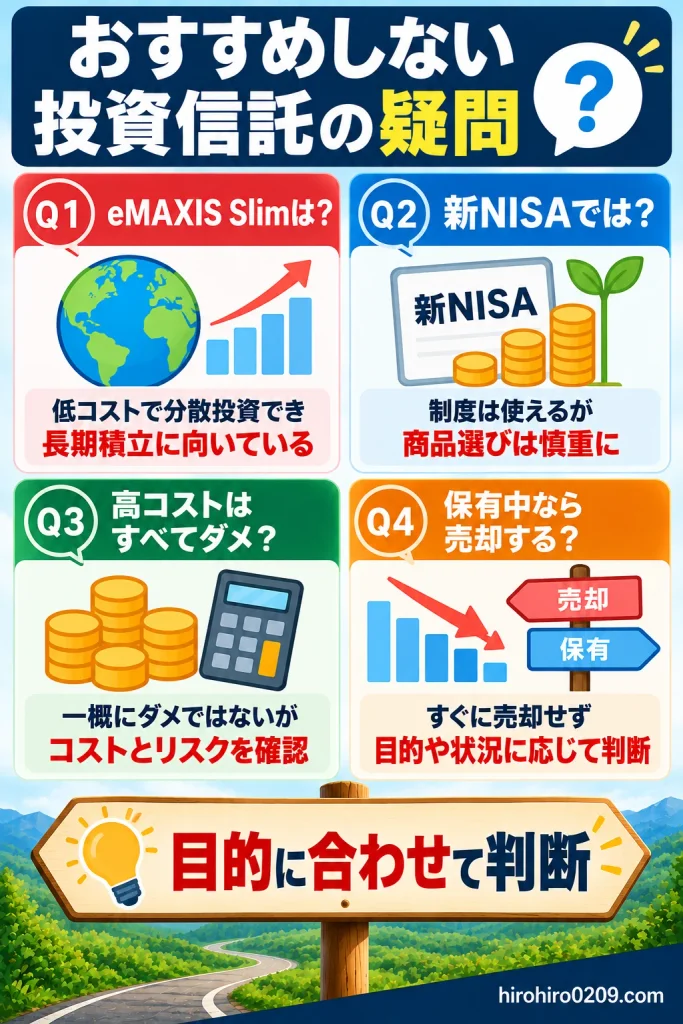
eMAXIS Slimにもおすすめしない銘柄はある?
eMAXIS Slimは低コストの
インデックスファンドシリーズです
ただし、すべての銘柄がすべての投資家に
適しているわけではありません
投資対象やリスクが異なるため、自分の
投資目的に合うか確認することが重要です
関連記事:eMAXIS Slimはおすすめしない?実際に8年投資した私の結論
新NISAで避けたい投資信託は?
長期積立による資産形成では、高コストの
商品や投資対象が集中している商品について
慎重に検討したいところです
なお、新NISAでは毎月分配型の投資信託や
一定のデリバティブ取引を用いる投資信託
などは対象外です
信託報酬が高い投資信託はすべてダメ?
信託報酬が高いからといって、必ず
運用成績が悪くなるわけではありません
アクティブファンドのなかには、コストを
差し引いた後でも高いリターンを得ている
商品があります
ただし、将来も同じ成果が続く保証はありません
保有中の投資信託が該当したら売却すべき?
今回紹介した7銘柄を保有しているからと
いって、すぐに売却する必要があるとは
限りません
購入した目的や保有期間、現在の資産配分
などを確認して判断することが大切です
また、課税口座で売却益が出ている場合は
税金が発生する可能性もあります
まとめ|おすすめしない銘柄の特徴を知って長期投資に活かそう
今回は、長期積立による資産形成を
目的とする場合に慎重に選びたい
投資信託7銘柄を紹介しました
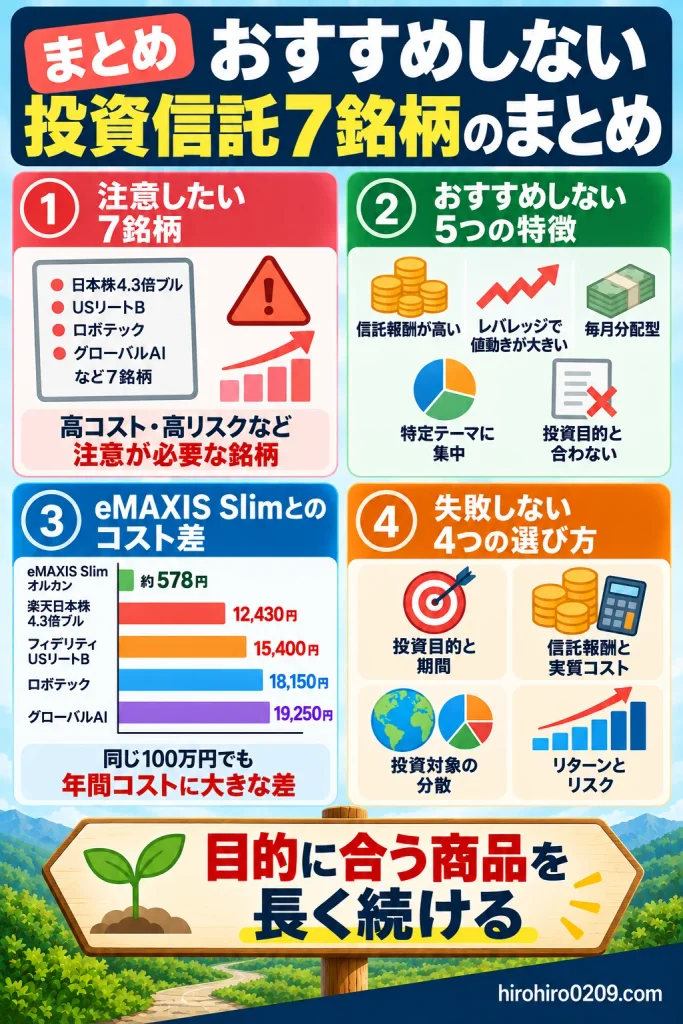
【この記事で分かったこと】
□ 注意したい投資信託7銘柄
・レバレッジ型2銘柄
・毎月分配型3銘柄
・テーマ型2銘柄
□ おすすめしない5つの特徴
・高コスト、レバレッジ
・毎月分配、テーマ集中
・投資目的との不一致
□ eMAXIS Slimとの費用差
100万円保有時の年間費用は
約578円から19,250円まで
□ 失敗しない投資信託の選び方
目的と期間、コスト、分散
リターンとリスクを確認
今回紹介した銘柄が、必ず損をする
わけではありません
実際に高いリターンを上げている
商品もあります
重要なのは、人気や過去の運用成績だけで
判断せず、商品ごとの特徴を理解することです
私は、2018年から
投資信託の積立を続けてきました
今後もコストやリスクを確認しながら
長期的な資産形成を続けていく方針です
投資信託を選ぶ際は、
自分の目的に合った商品を無理なく
保有し続けられるか、考えてみてください