「投資信託を始めたいけど、
どの商品がおすすめなの?」
「オルカンやS&P500など、
種類が多くて選べない」
「手数料や運用実績を比較して、
自分に合う商品を選びたい」
投資信託を始めようとしても、数多くの商品が
あるため、どれを選べばよいか迷いますよね
私自身は2017年から投資を始め、
2018年から投資信託の積立投資を
続けてきました
最初から現在の投資方法にたどり着いた
わけではなく、さまざまな商品を
比較しながら投資を続けてきました
その結果、旧つみたてNISAでは、
投資元本240万円に対して、
2026年6月時点の評価額が
約728万円になりました
ただし、過去に利益が出た商品が
今後も値上がりするとは限りません
投資信託を選ぶときは、過去の
リターンだけでなく、投資対象や
手数料、リスクを確認することが大切です
この記事では、私の投資経験と各商品の
特徴をもとに、おすすめの投資信託
7銘柄を比較して紹介します
この記事がおすすめな人・読むと分かること
【この記事がおすすめな人】
□ 投資信託をこれから始めたい
□ 新NISAで買う商品を探している
□ オルカンとS&P500で迷っている
□ 手数料や運用実績を比較したい
□ 実際の投資結果を参考にしたい
【この記事を読むと分かること】
□ おすすめ投資信託7銘柄の特徴
□ 信託報酬と投資対象の違い
□ 投資目的に合った商品の選び方
□ 私が8年間積み立てた運用実績
□ 積立金額による将来資産の違い
投資信託おすすめ7選【2026年版】
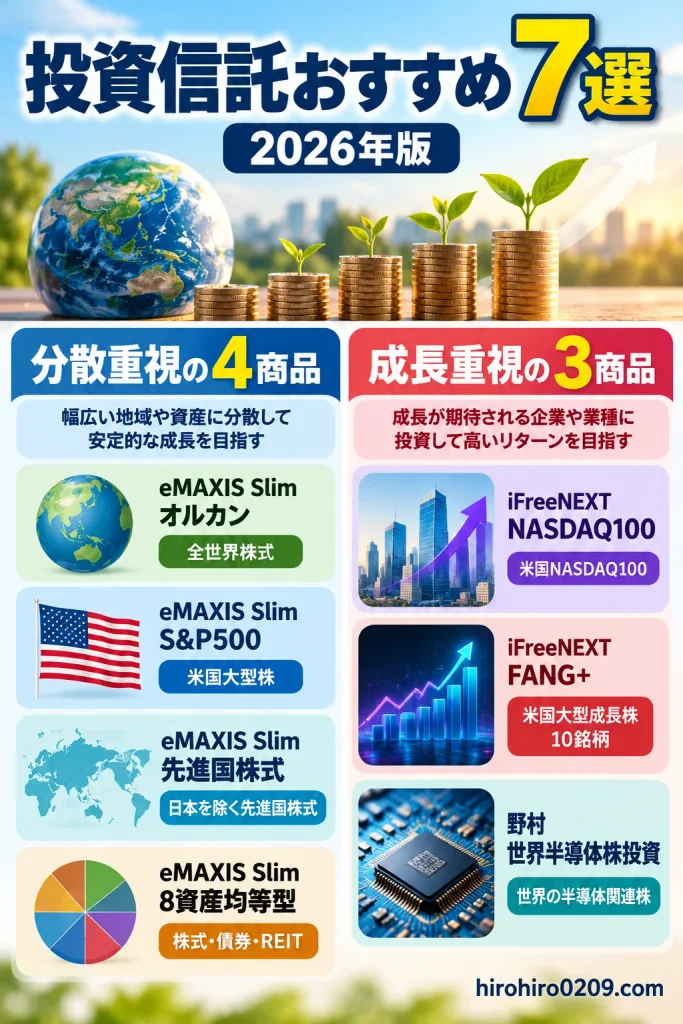
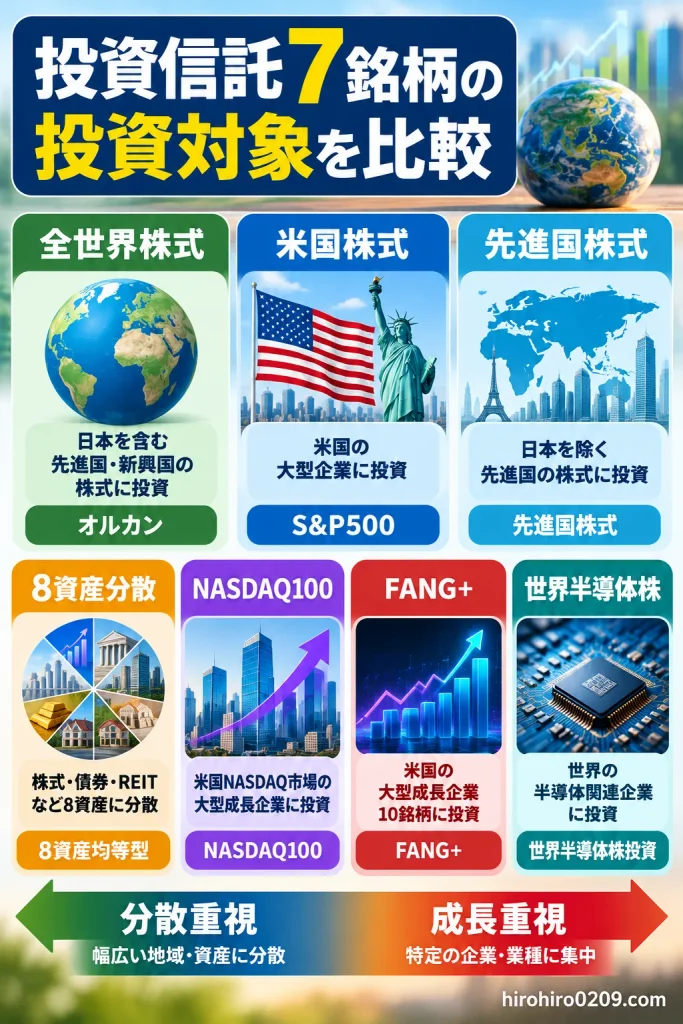
今回紹介するのは、投資対象や
運用方針が異なる7つの投資信託です
初心者向けの分散型から、高い成長性を狙う
集中型まで比較できるように選びました
なお、今回の7選はリターンの高い順に
並べたランキングではありません
投資目的やリスク許容度に応じて
選べるようにした比較対象の7銘柄です
おすすめ7銘柄の比較表
| 投資信託 | 主な投資対象 | 信託報酬 |
|---|---|---|
| eMAXIS Slim オルカン | 全世界株式 | 0.05775%以内 |
| eMAXIS Slim S&P500 | 米国大型株 | 0.0814%以内 |
| eMAXIS Slim 先進国株式 | 日本を除く 先進国株式 | 0.09889%以内 |
| eMAXIS Slim 8資産均等型 | 株式・債券 ・REIT | 0.143%以内 |
| iFreeNEXT NASDAQ100 | 米国NASDAQ100 | 0.495% |
| iFreeNEXT FANG+ | 米国大型成長株 10銘柄 | 0.7755% |
| 野村世界 半導体株投資 | 世界の半導体 関連株 | 1.65% |
※信託報酬は税込年率
※信託報酬以外の費用も発生する場合あり
※2026年10月時点の比較用データ
※購入前に最新の目論見書を確認が必要
オルカンとS&P500、先進国株式は
低コストのインデックス型投資信託です
一方、FANG+や半導体株投資は、
特定の企業や業種への集中度が高い商品です
信託報酬が低い商品が、必ず高い利益を
出すわけではありません
しかし、手数料は保有期間中に継続して
発生するため、長期投資では重要な比較項目です
新NISAで購入できる商品は?
| 投資信託 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| オルカン | ○ | ○ |
| S&P500 | ○ | ○ |
| 先進国株式 | ○ | ○ |
| 8資産均等型 | ○ | ○ |
| NASDAQ100 | ○ | ○ |
| FANG+ | ○ | ○ |
| 世界半導体株投資 | × | ○ |
新NISAでは、つみたて投資枠と
成長投資枠で購入できる商品が異なります
世界半導体株投資は成長投資枠の対象ですが、
つみたて投資枠では購入できません
また、対象商品であっても証券会社に
よって取扱いが異なる場合があります
出典:
金融庁|つみたて投資枠対象商品
資産運用業協会|成長投資枠対象商品
おすすめ投資信託7銘柄の特徴を比較
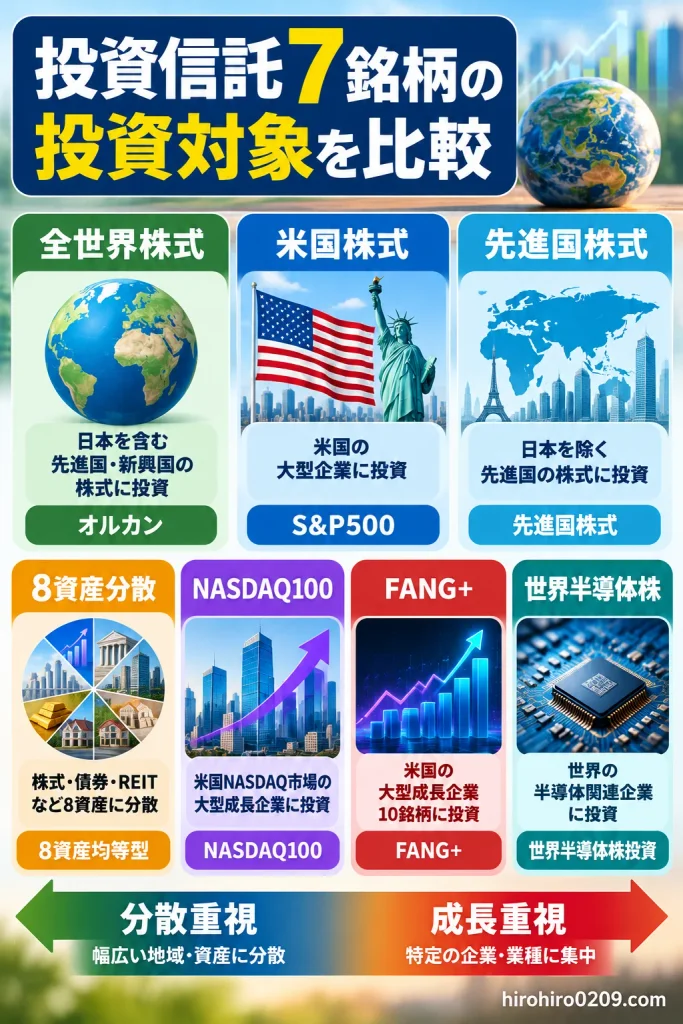
ここからは、各商品の投資対象や
特徴、注意点を詳しく紹介します
① eMAXIS Slim 全世界株式(オール・カントリー)
オルカンは、日本を含む先進国と
新興国の株式に幅広く投資できる商品です
1本で世界中の株式に分散投資できるため、
投資先を細かく選びたくない人に向いています
信託報酬は、年0.05775%以内と低い水準です
ただし、全世界株式といっても
各国に均等に投資するわけではありません
米国株式の比率が高いため、
米国市場の値動きにも大きく影響されます
【特徴】
□ 日本を含む世界の株式に投資
□ 先進国と新興国に分散
□ 信託報酬が低い
□ 株式市場全体の下落には弱い
こんな人におすすめ
世界全体の成長に期待し、
1本で長期積立を続けたい人
出典:三菱UFJアセットマネジメント|eMAXIS Slim
② eMAXIS Slim 米国株式(S&P500)
S&P500は、米国を代表する大型企業を
中心とした株価指数です
この投資信託を購入すると、S&P500指数に
連動する運用成果を目指せます
米国企業の成長を重視したい人に向いています
ただし、投資先は米国株式に集中しているため、
米国市場が低迷した場合は大きな影響を受けます
【特徴】
□ 米国の大型企業に幅広く投資
□ 低コストで長期投資しやすい
□ 米国経済の成長を取り込める
□ 米国株式への集中リスクがある
こんな人におすすめ
米国企業の長期的な成長を
重視して投資したい人
なお、オルカンにも米国株式が
多く含まれるため、両方を購入しても
投資先が大きく重複します
③ eMAXIS Slim 先進国株式インデックス
先進国株式インデックスは、日本を除く
先進国の株式に投資する商品です
米国だけでなく、欧州などの
先進国にも分散投資できます
私が2018年から旧つみたてNISAで
購入してきた商品もこの投資信託です
2026年6月時点では、
投資元本240万円に対して
評価額が約727.7万円になりました
【特徴】
□ 日本を除く先進国に投資
□ 米国以外の先進国にも分散
□ 信託報酬が低い
□ 新興国株式は基本的に含まない
こんな人におすすめ
新興国よりも先進国を重視し、
長期積立を続けたい人
私の実際の運用結果については、
後ほど詳しく紹介します
④ eMAXIS Slim バランス(8資産均等型)
8資産均等型は、国内外の
株式・債券・REITに分散投資する商品です
投資対象は次の8資産です
【投資対象の8資産】
□ 国内株式
□ 先進国株式
□ 新興国株式
□ 国内債券
□ 先進国債券
□ 新興国債券
□ 国内REIT
□ 先進国REIT
それぞれの基本配分比率は12.5%ずつです
株式だけの商品とは異なり、債券や不動産
投資信託にも分散できる点が特徴です
ただし、8資産に分散しても
元本が保証されるわけではありません
債券の金利変動やREITの価格変動、
為替変動などの影響も受けます
こんな人におすすめ
株式だけに集中せず、
複数の資産に分散したい人
⑤ iFreeNEXT NASDAQ100インデックス
NASDAQ100は、米国NASDAQ市場に
上場する大型の非金融企業を中心とした
株価指数です
情報技術関連などの成長企業の
比率が高いことが特徴です
S&P500よりも投資対象が
絞られているため、成長企業の
株価上昇を取り込みやすい一方、
価格変動が大きくなる可能性もあります
【特徴】
□ 米国の大型成長企業が中心
□ テクノロジー関連の比率が高い
□ S&P500より集中度が高い
□ 信託報酬はS&P500より高い
こんな人におすすめ
米国の成長企業に期待し、
大きな値動きも許容できる人
⑥ iFreeNEXT FANG+インデックス
FANG+は、米国の大型成長企業
10銘柄に投資する指数です
NASDAQ100よりも投資先の企業数が
少なく、個別企業の株価変動による
影響が大きくなります
成長企業が好調な時期には
高いリターンを期待できますが、
逆に下落局面では大きな損失が
発生する可能性があります
【特徴】
□ 米国の大型成長企業10銘柄
□ 個別企業への集中度が高い
□ 成長株の上昇を取り込みやすい
□ 大幅な下落にも注意が必要
こんな人におすすめ
高い成長性を重視し、
集中投資のリスクを理解できる人
⑦ 野村世界業種別投資シリーズ(世界半導体株投資)
世界半導体株投資は、世界の
半導体関連企業に投資する商品です
半導体は、AIやデータセンター、自動車、
産業機器など幅広い分野で利用されています
今後の技術発展に伴う需要拡大が期待される
一方、半導体業界には特有の景気変動があります
また、信託報酬は年1.65%で、
今回紹介する7銘柄の中では最も高い水準です
私は大学院で半導体を研究し、
半導体業界で働いた経験もあります
その経験を踏まえて、現在は
この投資信託にも投資しています
ただし、業界に詳しいことと
将来の株価を正確に予測できることは別です
【特徴】
□ 世界の半導体関連企業に投資
□ AIなどの成長分野と関係が深い
□ 半導体業界への集中度が高い
□ 信託報酬が比較的高い
こんな人におすすめ
半導体業界の成長に期待し、
大きな価格変動を許容できる人
半導体投資信託の比較は、
別記事でも詳しく紹介しています
関連記事:半導体投資信託おすすめ5選|利回り・手数料・新NISA対応を比較【2026年版】
また、野村世界半導体とS&P500については、
私自身も新NISAの成長投資枠で
積立投資を続けています
参考記事:新NISA成長投資枠を2年3カ月運用した結果|3銘柄の利益を公開
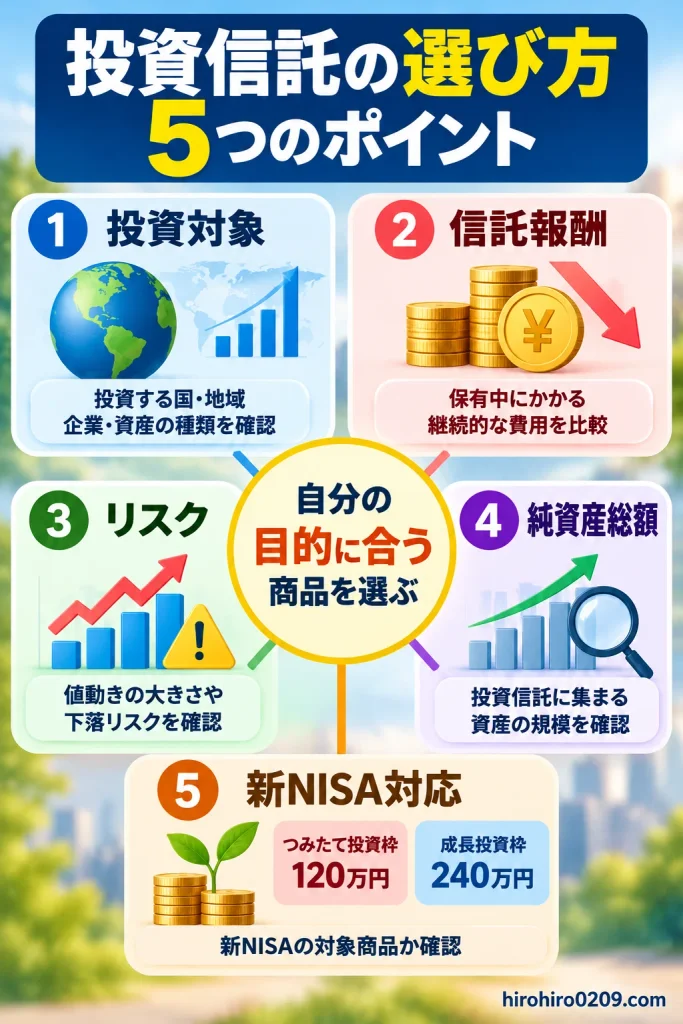
投資信託の選び方|確認したい5つのポイント
投資信託を選ぶときは、過去のリターン
だけでなく、次の5項目を確認しましょう
① 投資対象を確認する
投資信託によって、投資する国や地域、
企業、資産の種類が異なります
例えば、オルカンは全世界株式、
S&P500は米国大型株、
8資産均等型は株式や債券などに
分散投資します
まずは、自分がどの資産に
投資したいのかを考えることが重要です
② 信託報酬を比較する
信託報酬は、投資信託を保有している間に
継続して発生する費用です
同じような投資対象なら、信託報酬が低い
商品を比較する価値があります
ただし、信託報酬だけで実際の運用コストの
すべてを判断できるわけではありません
③ リスクを確認する
投資信託のリスクは、
商品によって大きく異なります
全世界株式も元本保証ではなく、
世界的な株価下落時には大きく
値下がりする可能性があります
FANG+や半導体株投資は、
投資対象が集中しているため、
さらに大きな値動きにも注意が必要です
④ 純資産総額を確認する
純資産総額は、投資信託に
集まっている資産の規模を示します
規模が大きいほど必ず優れた商品
というわけではありません
ただし、極端に規模が小さい商品では、
運用の継続性なども確認した方がよいでしょう
純資産総額だけでなく、資金流出入や
運用方針も合わせて確認します
⑤ 新NISAの対象か確認する
新NISAでは、対象商品を
非課税で保有できます
2026年時点の年間投資上限は、
つみたて投資枠が120万円、
成長投資枠が240万円です
年間合計では360万円まで投資できます
ただし、年間投資枠とは別に生涯の
非課税保有限度額が設けられています
詳しくは、こちらの記事で解説しています
関連記事:新NISAの上限額・限度額はいくら?年間360万円・生涯1800万円を解説
出典:国税庁|NISA制度
投資信託7銘柄の信託報酬を比較
長期投資では、運用成績だけでなく
保有中にかかる費用も重要です
今回の7銘柄では、オルカンの
信託報酬が最も低い水準です
一方、世界半導体株投資は
年1.65%となっています
100万円を1年間保有した場合の費用
信託報酬だけを単純計算すると、
次のようになります
| 投資信託 | 年間費用の目安 |
|---|---|
| オルカン | 約578円 |
| S&P500 | 約814円 |
| 先進国株式 | 約989円 |
| 8資産均等型 | 約1,430円 |
| NASDAQ100 | 約4,950円 |
| FANG+ | 約7,755円 |
| 世界半導体株投資 | 約16,500円 |
※100万円を1年間保有し、
資産残高が一定と仮定した概算
※「以内」とある商品は上限料率を使用
※その他の費用は含まない
実際の費用は、保有残高や
運用状況によって異なります
この比較からも、長期投資では
手数料の違いが無視できないことが分かります
ただし、信託報酬が高い商品でも、
それを上回る運用成果を得られる
可能性はあります
重要なのは、コストに見合う投資対象や
運用方針なのかを判断することです
投資信託の注意点については、
こちらの記事も参考になります
関連記事:投資信託はおすすめしない?避けたい商品の特徴と8年投資した私の結論
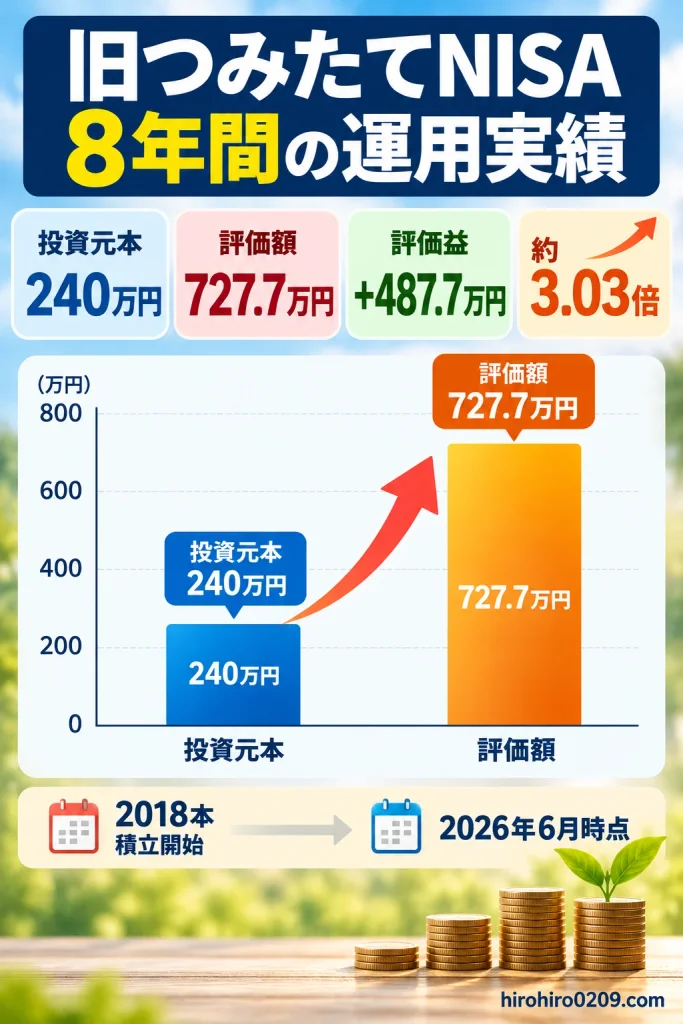
私の投資信託8年間の運用実績
ここからは、私自身の投資信託の
運用実績を紹介します
私は2018年から旧つみたてNISAで
eMAXIS Slim 先進国株式を
積み立ててきました
2018年は年間40万円を投資し、
2019年から2023年までは
毎月約33,333円を積み立てました
元本240万円が約728万円になった
2026年6月時点の結果は、
次のとおりです
| 項目 | 金額 |
|---|---|
| 投資元本 | 240万円 |
| 評価額 | 727.7万円 |
| 評価益 | +487.7万円 |
| 評価額倍率 | 約3.03倍 |
投資元本240万円に対して、
評価額は約728万円になりました
評価益は約488万円です
関連記事:つみたてNISAを6年間続けた結果|240万円が727万円になった運用実績を公開
これは私の実際の運用結果で、
将来も同じ利益が得られるという
意味ではありません
暴落時も積立を続けた
2018年から2026年までには、株式市場が
大きく下落する時期もありました
特に2020年のコロナショックでは、
世界的に株価が急落しました
それでも、短期的な値動きで積立を
中断することなく、長期保有を続けてきました
その結果が、今回紹介した
運用実績につながっています
ただし、積立を続ければ
必ず利益が出るわけではありません
私がこの経験から学んだのは、
自分が納得できる商品を選び、
無理のない金額で続けることの重要性です
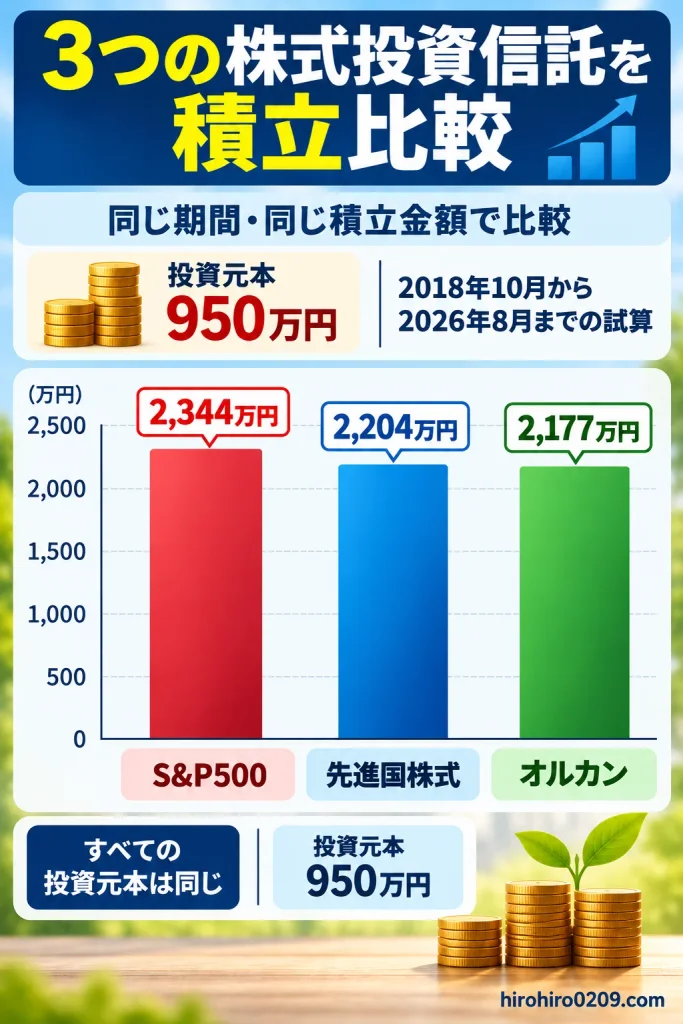
オルカン・S&P500・先進国株式を積立比較
投資信託を選ぶときに、
特に迷いやすいのが次の3商品です
□ オルカン
□ S&P500
□ 先進国株式
そこで、同じ期間に同じ金額を積み立てた
場合の比較シミュレーションを紹介します
毎月10万円を積み立てた場合
2018年10月から2026年8月まで、
毎月10万円を積み立てたと仮定した
比較シミュレーション結果です
| 投資信託 | 投資元本 | 評価額 |
|---|---|---|
| S&P500 | 950万円 | 約2,344万円 |
| 先進国株式 | 950万円 | 約2,204万円 |
| オルカン | 950万円 | 約2,177万円 |
※過去の基準価額を用いた
既存シミュレーション結果
※将来の運用成果を示すものではない
参考記事:オルカンとS&P500どっち?2018年から積み立て中の先進国株式と比較
この期間では、S&P500の評価額が
最も高くなりました
ただし、これは過去の特定期間の結果です
今後も、S&P500が最も高い
リターンになるとは限りません
3商品の違いは投資対象
S&P500は米国株式、
先進国株式は日本を除く先進国、
オルカンは日本を含む全世界に
投資する商品です
米国株式の比率は、S&P500が100%です
先進国株式とオルカンにも米国株式が多く
含まれますが、その割合は異なります
そのため、3商品を比較するときは、
過去の評価額だけでなく
投資対象の違いも確認しましょう
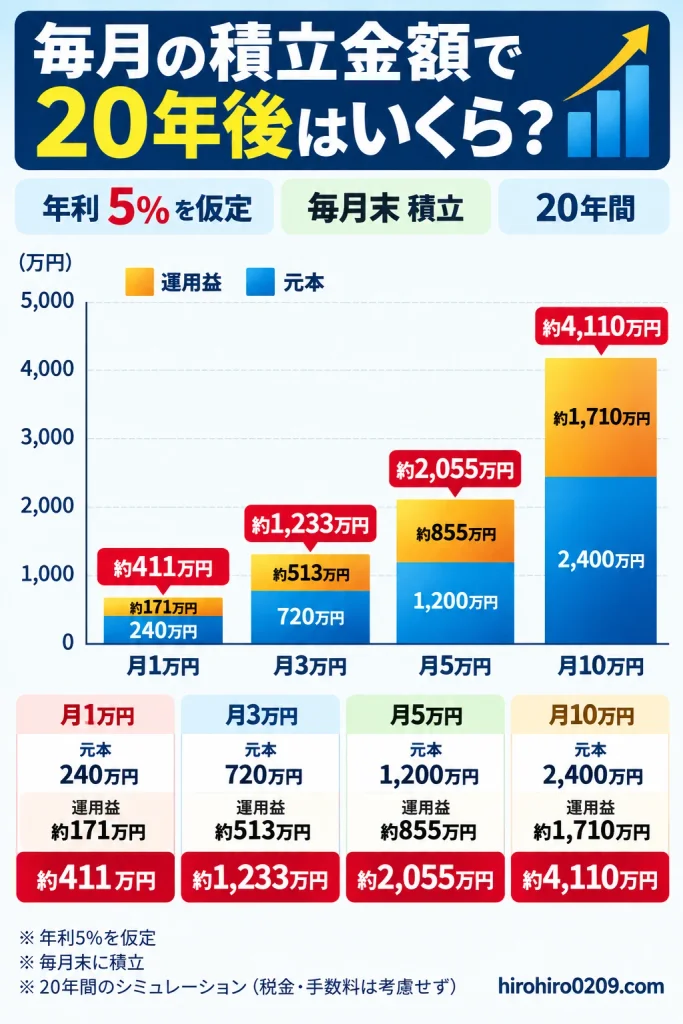
投資信託は毎月いくら積み立てるべき?
投資信託を始めるときは、商品選びと
同じくらい、積立金額も重要です
毎月の積立金額によって、
将来の資産額は大きく変わります
年利5%で20年間積み立てた場合
| 毎月の積立額 | 投資元本 | 20年後 |
|---|---|---|
| 1万円 | 240万円 | 約411万円 |
| 3万円 | 720万円 | 約1,233万円 |
| 5万円 | 1,200万円 | 約2,055万円 |
| 10万円 | 2,400万円 | 約4,110万円 |
※年利5%を12で割った月利で計算し、
毎月末に積み立てる想定
※税金・手数料は考慮しない
※一定利回りの仮定計算
例えば、毎月1万円でも20年間積み立てると、
年利5%の仮定では約411万円になります
もちろん、実際の投資信託は、毎年一定の
利回りで増えるわけではありません
相場によっては、元本割れする可能性もあります
無理のない金額で始める
積立金額を増やせば、将来の資産額も
大きくなる可能性があります
しかし、生活費を削って無理に積み立てると、
途中で売却する原因にもなりかねません
私は長期投資では、継続できる金額を
設定することが大切だと考えています
積立金額別の詳しい比較は、
以下の記事でも紹介しています
関連記事:新NISAは月1万円でも意味ある?20年後のリアルな結果と結論【2026年版】
関連記事:新NISAで月10万円積立すると15年後いくら?実績とシミュレーションで検証
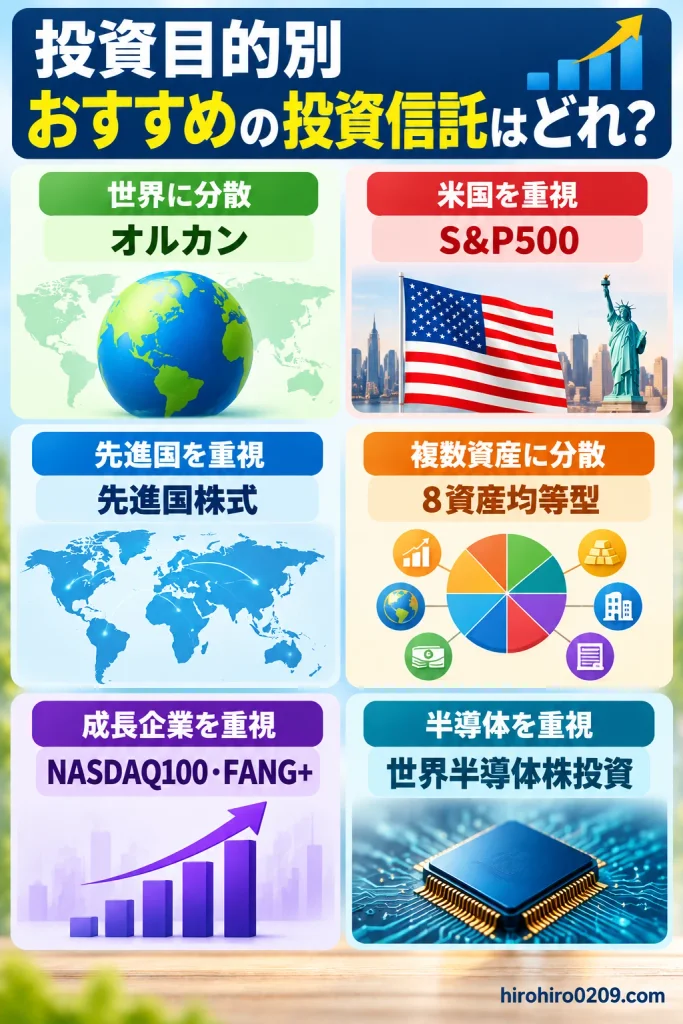
投資目的別|おすすめの投資信託はどれ?
ここまで7銘柄を比較しましたが、どの商品が
合うかは投資目的によって異なります
初心者で幅広く分散したい人
全世界の株式に投資できる
オルカンが候補になります
1本で先進国と新興国に
分散できるため、投資先を細かく
選びたくない人に向いています
ただし、株式100%なので
大きな下落リスクはあります
米国の成長を重視する人
S&P500が候補になります
米国の大型企業に幅広く投資できる一方、
米国市場への集中には注意が必要です
株式以外にも分散したい人
8資産均等型が候補になります
株式に加えて債券やREITにも
分散投資できます
ただし、価格変動が小さいことを
保証する商品ではありません
高い成長性を重視する人
NASDAQ100やFANG+、
世界半導体株投資などが候補になります
これらは成長性が期待される企業や
業種への集中度が比較的高い商品です
そのため、資産全体に占める
投資割合にも注意しましょう
関連記事:eMAXIS Slimはおすすめしない?実際に8年投資した私の結論
投資信託おすすめ7選のよくある質問
Q1 投資信託は1本だけでもいい?
1本でも複数の企業や資産に
分散投資できる商品があります
例えば、オルカンは1本で
世界の株式に幅広く投資できます
ただし、株式以外の資産にも
分散したい場合は、別の資産を
組み合わせる選択肢もあります
Q2 オルカンとS&P500はどちらがいい?
世界全体に分散したいなら
オルカンが候補になります
米国株式の成長を重視したいなら、
S&P500が候補になります
どちらが将来高いリターンを
出すかは分かりません
Q3 信託報酬が安い商品を選べばいい?
同じ投資対象や運用方針なら、
信託報酬は重要な比較項目です
ただし、投資対象が異なる商品を手数料だけで
比較するのは適切ではありません
運用方針やリスクも、合わせて確認しましょう
Q4 新NISAで複数の商品を買える?
新NISAでは、投資枠の範囲内で
複数の商品を購入できます
ただし、似た指数に連動する商品を
複数購入しても、投資先が大きく
重複する場合があります
商品の数よりも、実際に何へ
投資しているかを確認することが重要です
Q5 投資信託は途中で売却できる?
一般的な追加型投資信託は、
原則として途中で売却できます
ただし、商品によっては換金できない日や
換金制限が設けられています
また、売却時に元本割れしている
可能性もあるため、生活に必要な資金まで
投資しないことが大切です
まとめ|投資信託は目的に合う商品を選ぼう
今回は、2026年版のおすすめ
投資信託7銘柄を比較して紹介しました
【この記事のまとめ】
□ おすすめ7銘柄には
分散型と集中型がある
□ 信託報酬だけでなく
投資対象やリスクも重要
□ 世界分散ならオルカン、
米国重視ならS&P500など
目的に応じた選び方ができる
□ 私の旧つみたてNISAは
元本240万円に対して
約727.7万円になった
□ 毎月1万円でも、長期積立によって
資産形成を目指すことができる
私自身、2018年から投資信託の
積立を続け、資産を増やしてきました
しかし、投資を始めた当初から
将来の値動きが分かっていたわけではありません
大切なのは、過去の成績だけで商品を
選ぶのではなく、自分の目的に合った商品を
無理のない金額で保有することです
これから投資信託を始める人は、
まず投資対象とリスクを比較し、
長く続けられる商品を選んでみてください
投資信託だけでなく、積立投資全体の選び方を
知りたい人は、こちらも参考にしてください
関連記事:積立投資のおすすめ商品5選【初心者向け】放置で続けられる資産運用を実体験で比較
※本記事は特定商品の購入を
推奨するものではありません
※投資判断は、最新の目論見書や商品情報を
確認したうえでご自身で行ってください