「ビットコイン積立はやめとけと言われるけど、
実際に積立投資を続けるのは危険なの?」
「毎月少しずつ購入する方法なら、
暴落しても損失を抑えられるの?」
ビットコインに興味はあっても、価格変動の
激しさや元本割れが心配で、積立を始めるか
迷っている人は多いのではないでしょうか
私自身は2019年2月から仮想通貨の積立を
始め、7年以上にわたり投資を続けています
その間には大きな暴落を何度も経験し、
評価額が短期間で大きく減少したことも
ありました
一方、長期積立を続けた結果、投資元本を
大きく上回る評価額になった時期もあります
こうした経験から感じるのは、ビットコイン
積立は誰にでもおすすめできる投資ではない
ということです
積立には購入タイミングを分散できる
メリットがありますが、元本割れを防ぐ
仕組みではありません
さらに、購入方法によってはスプレッドなど
見えにくいコストが発生することもあります
この記事では、ビットコイン積立が
「やめとけ」と言われる理由について、
7年以上の実体験と具体的な数字をもとに
詳しく検証していきます
この記事を読むと分かること
- ビットコイン積立が「やめとけ」と
言われる5つのデメリット - 7年以上続けた仮想通貨積立の実績と
暴落を経験して感じたこと - 自動積立と手動積立の違いと
購入コストの比較 - 毎月1万円の積立でも起こり得る
元本割れのシミュレーション - 積立をやめたほうがいい人と
続けてもよい人の特徴 - 初心者が失敗を防ぐために
確認したい5つの対策
ビットコイン積立を始めるべきか迷っている
人や、すでに積立を続けていて不安を感じる
人に向けて、実体験を交えながら解説します
ビットコイン積立はやめとけ?最初に結論
結論から言えば、ビットコイン積立は
すべての人がやめるべき投資ではありません
ただし、積立なら安全だと考えて始めるのは
おすすめしません
毎月一定額を購入する積立投資には、
価格が高いときは少なく、安いときは多く
購入できるという特徴があります
しかし、積立を続けていてもビットコイン
自体の価格が大きく下落すれば、保有資産の
評価額も減少してしまいます
金融庁も暗号資産について、価格が急落して
損失が発生する可能性があると注意喚起を
行っています
出典:金融庁・消費者庁・警察庁|暗号資産を利用する際の注意点
積立投資でも元本割れは避けられない
ビットコイン積立の特徴は、購入する時期を
分散できることにあります
一度に大きな金額を投資する場合と比べ、
特定の購入時点に資金を集中させずに済みます
ただし、購入時期を分散しても価格下落に
よる損失そのものをなくすことはできません
例えば、ビットコインを購入した後に価格が
大きく下落すれば、保有数量が同じ場合は
評価額も大きく減少します
積立投資は購入タイミングを分散する方法で
あり、利益を保証する仕組みではないのです
私は7年以上続けているが万人には勧めない
私自身は2019年2月から仮想通貨の定額積立を
続けており、現在の主な投資対象は4銘柄です
ビットコイン、イーサリアム、リップル、
ソラナを組み合わせて積立投資をしています
長期間続けた結果、投資元本を大きく上回る
評価額になった時期もあります
しかし、その途中では大きな下落を何度も
経験し、評価損が拡大したこともありました
私が積立を続けられたのは、短期的な値動き
だけで判断せず、余剰資金で投資してきた
ことも大きかったと思います
もし生活費まで投資していたら、同じように
長期間続けられたかどうかは分かりません
つまり、ビットコイン積立を続けるかどうかは
利益が出る可能性だけでなく、大きな損失を
受け入れられるかどうかで判断すべきです
ビットコイン積立はやめとけと言われる5つの理由
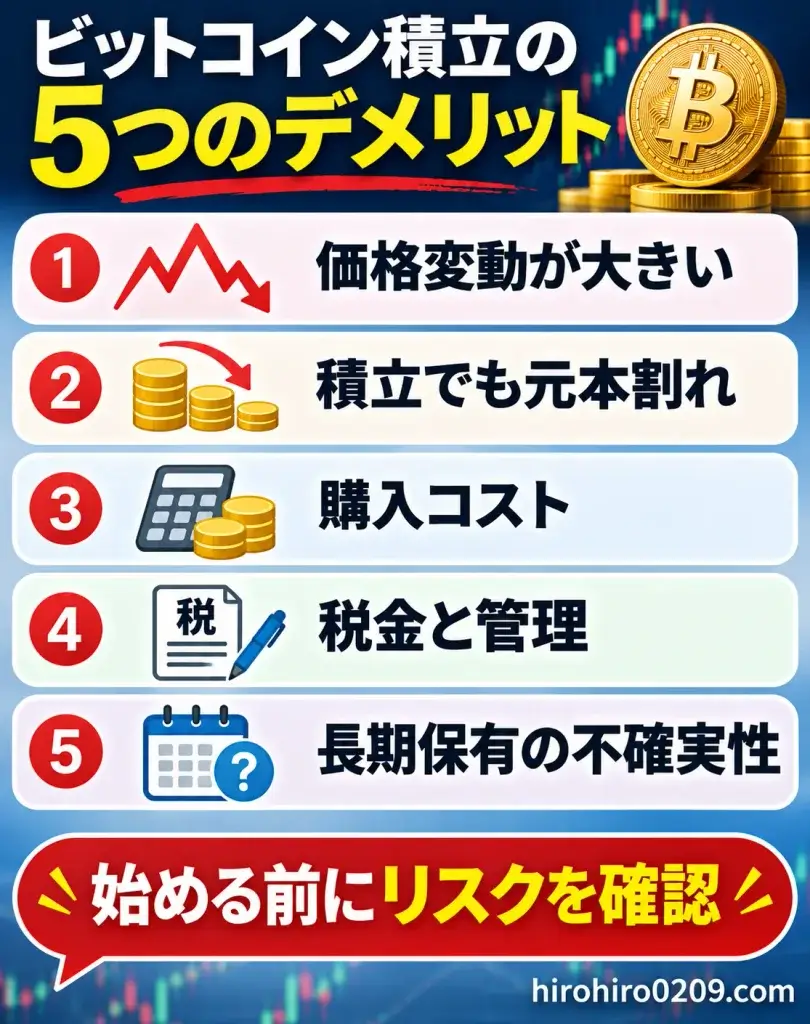
ビットコイン積立には購入タイミングを
分散できるというメリットがあります
それでも「やめとけ」と言われるのには、
無視できないデメリットがあるためです
ここでは、私自身の長期積立の経験も踏まえ、
特に重要だと考える5つの理由を解説します
①価格変動が大きく資産が急減する
ビットコインの大きな特徴は、株式などと
比べても価格変動が非常に激しいことです
株式や投資信託でも価格は上下しますが、
ビットコインでは短期間に大幅な下落が
起こることがあります
例えば、100万円分のビットコインを保有し、
価格が50%下落した場合、評価額は50万円に
減少してしまいます
その後、価格が50%上昇したとしても、
評価額は75万円にしか戻りません
元の100万円まで回復するためには、
下落後の価格から100%の上昇が必要です
| 最初の評価額 | 価格変動 | 変動後 |
|---|---|---|
| 100万円 | 30%下落 | 70万円 |
| 100万円 | 50%下落 | 50万円 |
| 100万円 | 70%下落 | 30万円 |
大幅な下落を経験すると、元の水準まで
回復するためには大きな上昇が必要になります
②積立を続けても元本割れする
定額積立では価格が下がるほど、同じ金額で
多くのビットコインを購入できるようになります
これは長期的に価格が回復した場合、
有利に働く可能性がある仕組みです
しかし、価格が下がり続ければ購入数量が
増えても、評価損が拡大することがあります
特に積立を始めてから下落が続いた場合、
長期間にわたり元本割れする可能性も
考えておく必要があります
また、将来の価格が平均取得単価を上回る
保証もないため、積立を続ければ必ず
利益が出るというわけではありません
③自動積立には見えにくい購入コストがある
私が特に注意したいと考えているのが、
自動積立サービスの購入コストです
暗号資産の自動積立サービスには、
販売所の価格で購入するものがあります
販売所では購入価格と売却価格に差があり、
この価格差をスプレッドと呼びます
例えば、GMOコインの「つみたて暗号資産」は
販売所の購入レートを参照して積立が
実行される仕組みです
積立手数料は無料ですが、スプレッドまで
無料になるという意味ではありません
毎月少額でも長期間購入を続けると、
取引コストの差は無視できなくなります
私はこの点を重視して、現在は取引所での
手動購入を基本方針にしています
④税金の計算や資産管理に手間がかかる
ビットコインを購入して保有するだけなら、
通常は価格上昇による含み益に課税されません
しかし、売却して利益を確定したり、
別の暗号資産と交換したりすると、
課税対象の利益が発生する場合があります
2026年11月時点では、個人の一般的な
暗号資産取引による利益は、原則として
雑所得に分類されます
積立期間が長くなり、複数の取引所を
利用する場合は、購入履歴や取得価額の
管理も重要になります
また、取引所への不正アクセスや
アカウントの乗っ取りなど、
セキュリティ面の対策も必要です
⑤長期保有しても利益は保証されない
ビットコインは過去に長期的な価格上昇を
経験してきましたが、今後も同じように
値上がりするとは限りません
市場環境や規制、投資家の需要など、
さまざまな要因によって価格が変動します
積立を10年、20年と続けたとしても、
最終的な評価額が投資元本を下回る
可能性は残ります
長期保有すること自体が、価格変動による
損失リスクをなくすわけではありません
5つのデメリットのまとめ
- 短期間で大きく値下がりする
- 積立でも元本割れする
- 自動積立にはスプレッドがある
- 税金やセキュリティ管理が必要
- 長期保有でも利益は保証されない
7年以上の仮想通貨積立で経験した利益と暴落
ここからは、私自身が7年以上にわたり
積立投資を続けてきた経験を紹介します
私は2019年2月から仮想通貨の積立を始め、
現在まで定期的な購入を続けています
大きな価格上昇を経験する一方、
暴落によって評価額が大きく減少する
時期もあり、決して順調なだけでは
ありませんでした
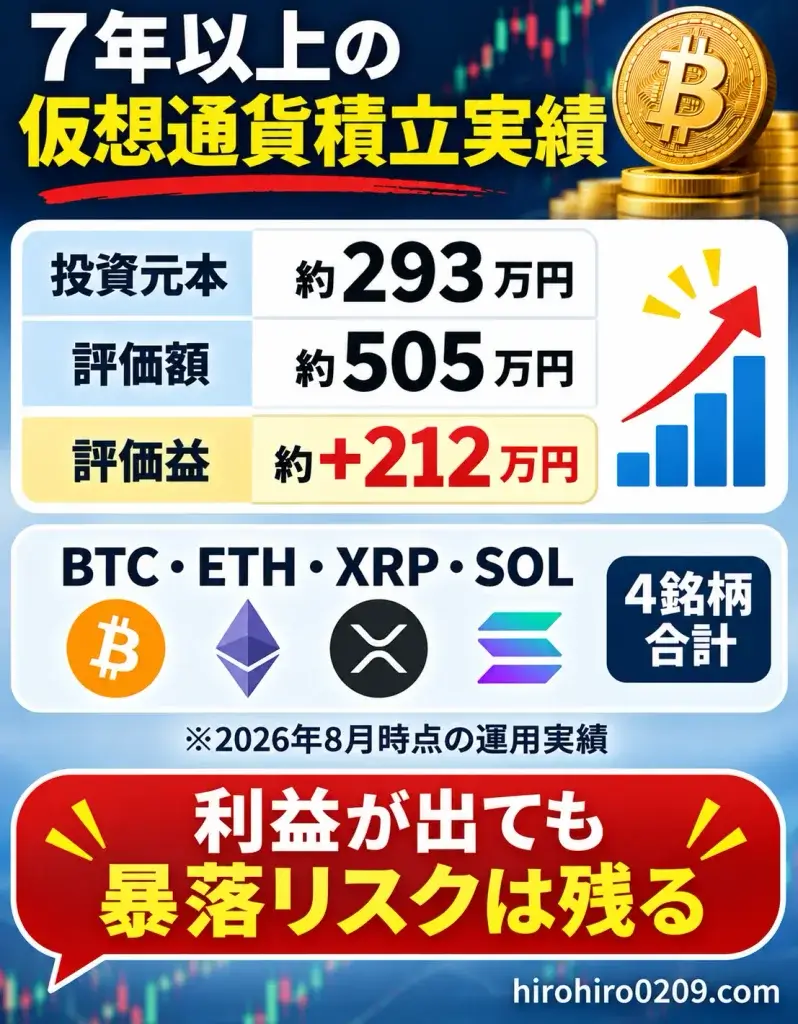
7年半の積立で元本293万円が505万円に
2026年8月時点の仮想通貨積立の
運用実績は、次のようになっています
| 項目 | 2026年8月時点 |
|---|---|
| 積立開始 | 2019年2月 |
| 運用期間 | 約7年半 |
| 投資元本 | 約293万円 |
| 評価額 | 約505万円 |
| 評価損益 | 約+212万円 |
| 元本に対する損益率 | 約+72.4% |
この数字はビットコイン単独ではなく、
BTC・ETH・XRP・SOLの4銘柄を
合計した運用実績です
ビットコインだけを積み立てた場合の
結果とは異なる点に注意してください
また、評価益は確定利益ではないため、
価格が下落すれば減少する可能性があります
詳しい運用結果については、
別記事で公開しています
参考記事:仮想通貨の積立投資は儲かる?7年半続けた私の運用実績と結論
1か月で評価額が92万円増えた経験
価格変動の大きさを実感したのが、
2026年8月の運用結果でした
2026年7月時点では元本290万円に対して、
評価額は413万円となっていました
その後、約3万円を追加投資した結果、
8月末の評価額は505万円に増加しました
| 項目 | 7月 | 8月 |
|---|---|---|
| 投資元本 | 290万円 | 293万円 |
| 評価額 | 413万円 | 505万円 |
| 評価損益 | +123万円 | +212万円 |
わずか1か月で評価額が約92万円増えた
計算になります
ただし、この増加には約3万円の
追加投資も含まれています
投資元本の増加を除いた評価損益の
改善額は約89万円です
この経験はうれしいものでしたが、
同じような大幅な変動が下落方向に
起こる可能性もあると考えています
暴落を経験して分かったこと
7年以上積立を続けていると、相場が
大きく下落する場面にも何度も遭遇します
評価額が増えた直後に大きく減少する
こともあり、短期的な価格変動の
激しさを実感してきました
そんな中で私が重視してきたのは、
日々の値動きだけで売買を判断せず、
あらかじめ決めた方針で投資することです
もちろん、これは将来の利益を
保証する方法ではありません
ただし、投資方針を決めておくことで、
価格が大きく動いたときも冷静に
判断しやすくなると感じています
私の場合は、生活に必要な資金を
仮想通貨に投入しないことが、
長期積立を続けるうえで重要でした
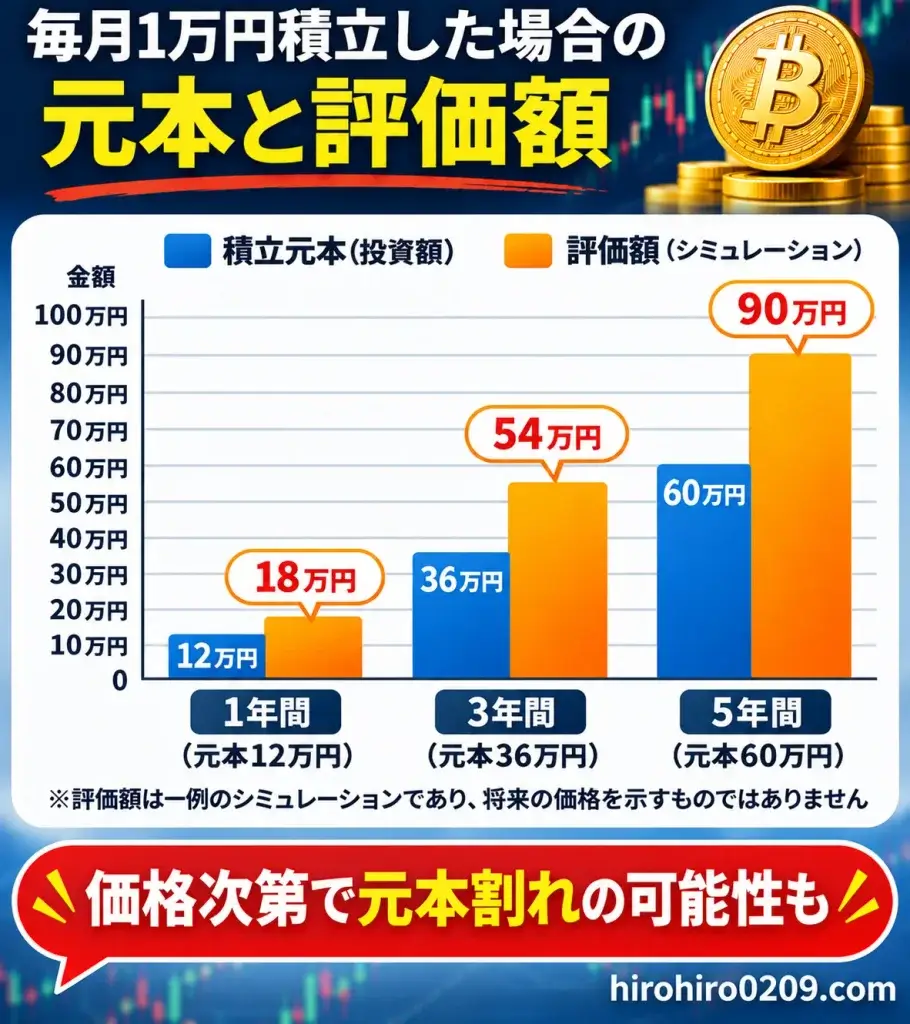
※評価額を仮定したシミュレーション
※実際のビットコイン価格ではない
毎月1万円のビットコイン積立でも損する?シミュレーション
ビットコイン積立のリスクを理解するため、
具体的な数字で確認してみましょう
ここでは毎月1万円を積み立てた場合に、
最終的な評価額がどの程度変わるかを
シミュレーションします
なお、将来のビットコイン価格を
予測するものではありません
毎月1万円を5年間積み立てた場合
毎月1万円を5年間積み立てると、
投資元本は合計60万円になります
この60万円に対して、積立終了時点の
評価額が元本の50%、100%、150%に
なるケースを比較します
| ケース | 投資元本 | 評価額 | 損益 |
|---|---|---|---|
| 元本の50% | 60万円 | 30万円 | −30万円 |
| 元本の100% | 60万円 | 60万円 | 0円 |
| 元本の150% | 60万円 | 90万円 | +30万円 |
この表は、積立終了時点の評価額を
仮定したシミュレーションです
ビットコイン価格が50%下落した場合の
積立結果を示したものではありません
実際の積立結果は、毎月の購入価格や
購入数量、最終的なビットコイン価格に
よって大きく変わります
つまり、同じ60万円を投資した場合でも、
積立期間中の値動きによって結果は
大きく異なるということです
積立終了後に50%下落した場合
次に、積立終了時点で評価額が
60万円だった場合を考えてみます
そこからビットコイン価格が50%下落すると、
保有数量が変わらなければ評価額は
30万円に減少します
| 価格変動 | 評価額 | 元本との差 |
|---|---|---|
| 変動なし | 60万円 | 0円 |
| 20%下落 | 48万円 | −12万円 |
| 30%下落 | 42万円 | −18万円 |
| 50%下落 | 30万円 | −30万円 |
| 70%下落 | 18万円 | −42万円 |
※保有数量が変わらず、手数料や税金を
考慮しない場合のシミュレーション
このように、長期間積立を続けていても、
終了時点の価格次第で大きな損失が
発生する可能性があります
特に注意したいのは、投資元本が
増えるほど、同じ下落率であっても
損失額が大きくなることです
毎月の積立金額だけでなく、将来的に
どの程度の資産をビットコインで
保有するかも考えておく必要があります
ビットコイン積立は自動と手動どっちがいい?手数料を比較
ビットコイン積立を始める際、
私が特に重要だと考えているのが
購入方法によるコストの違いです
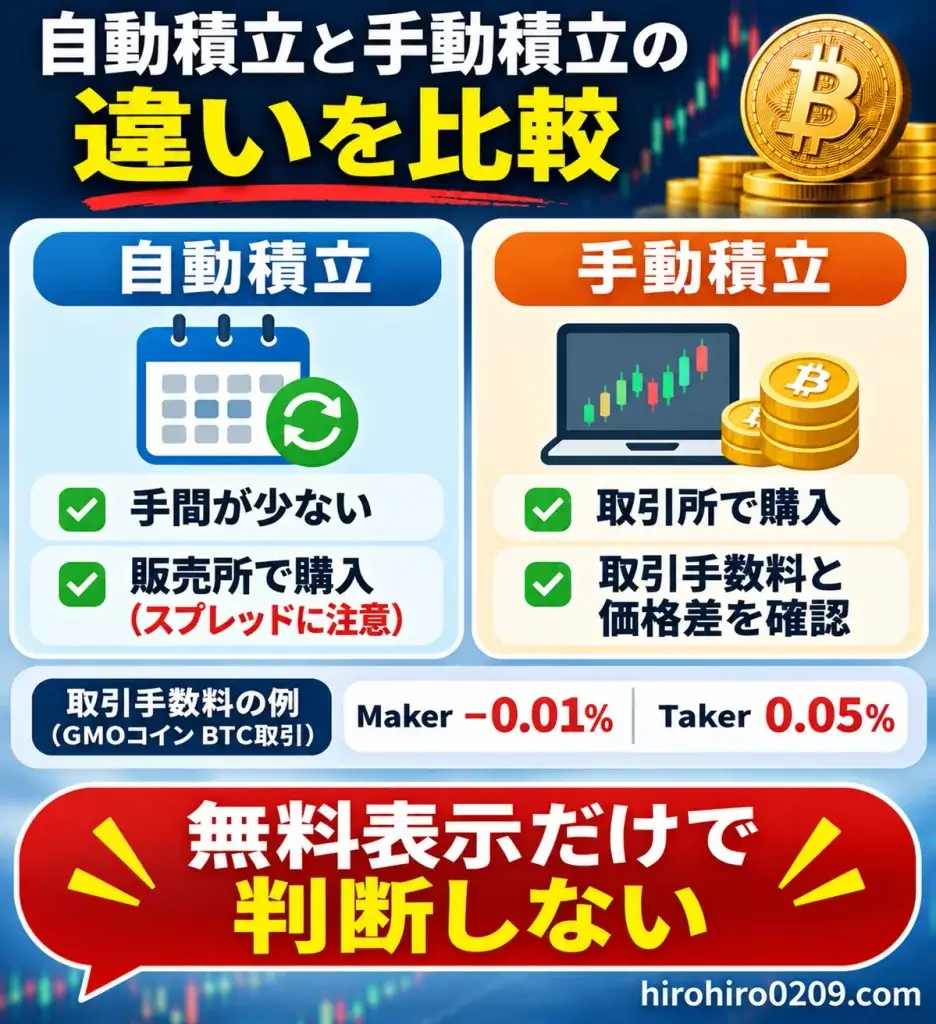
積立には大きく分けて、自動積立と
手動積立という2つの方法があります
どちらも定期的に購入できますが、
必要な手間や取引コストが異なります
自動積立は便利だがスプレッドに注意
自動積立のメリットは、一度設定すれば
決まったタイミングで購入を続けられる
という手軽さにあります
毎月の購入を忘れにくく、相場を見ながら
注文する必要もありません
一方、販売所方式で購入する自動積立では、
スプレッドに注意する必要があります
例えばGMOコインの自動積立サービスは、
販売所の購入レートを利用する仕組みです
「積立手数料無料」と書かれていても、
実質的な購入コストがゼロになるとは
限らないということです
取引所で手動積立するメリット
取引所では、利用者同士の注文を
マッチングさせて売買する仕組みが
一般的に採用されています
販売所と比較して、購入時の価格差を
抑えられる場合があることが特徴です
ただし、取引所でも売買手数料が
発生することがあり、常に最も安く
購入できるとは限りません
例えばGMOコインのビットコイン現物取引は、
次の手数料体系となっています
| 注文区分 | BTC取引手数料 |
|---|---|
| Maker | −0.01% |
| Taker | 0.05% |
Makerは板に注文を並べる取引で、
Takerは既存の注文と約定させる取引です
Makerのマイナス手数料は、条件を満たした
約定時に手数料相当額を受け取る仕組みです
出典:GMOコイン|手数料一覧
自動積立と手動積立の比較表
| 比較項目 | 自動積立(販売所型) | 手動積立(取引所型) |
|---|---|---|
| 購入方法 | 自動 | 自分で注文 |
| 手間 | 少ない | 毎回必要 |
| 購入忘れ | 起こりにくい | 起こり得る |
| スプレッド | 販売所価格に含まれる | 板の売買価格差がある |
| 取引手数料 | 無料の場合あり | 発生する場合あり |
| 購入価格の指定 | 原則難しい | 指値注文が可能 |
| 向いている人 | 手軽さ重視 | コスト重視 |
※サービスや注文方法によって
条件が異なる場合があります
私は購入コストを重視しているため、
取引所での手動積立を基本方針にしています
ただし、毎回の注文が負担になって
積立を続けられなくなるのであれば、
自動積立の利便性にも価値があります
どちらが適しているかは、手間と
コストのバランスで判断するとよいでしょう
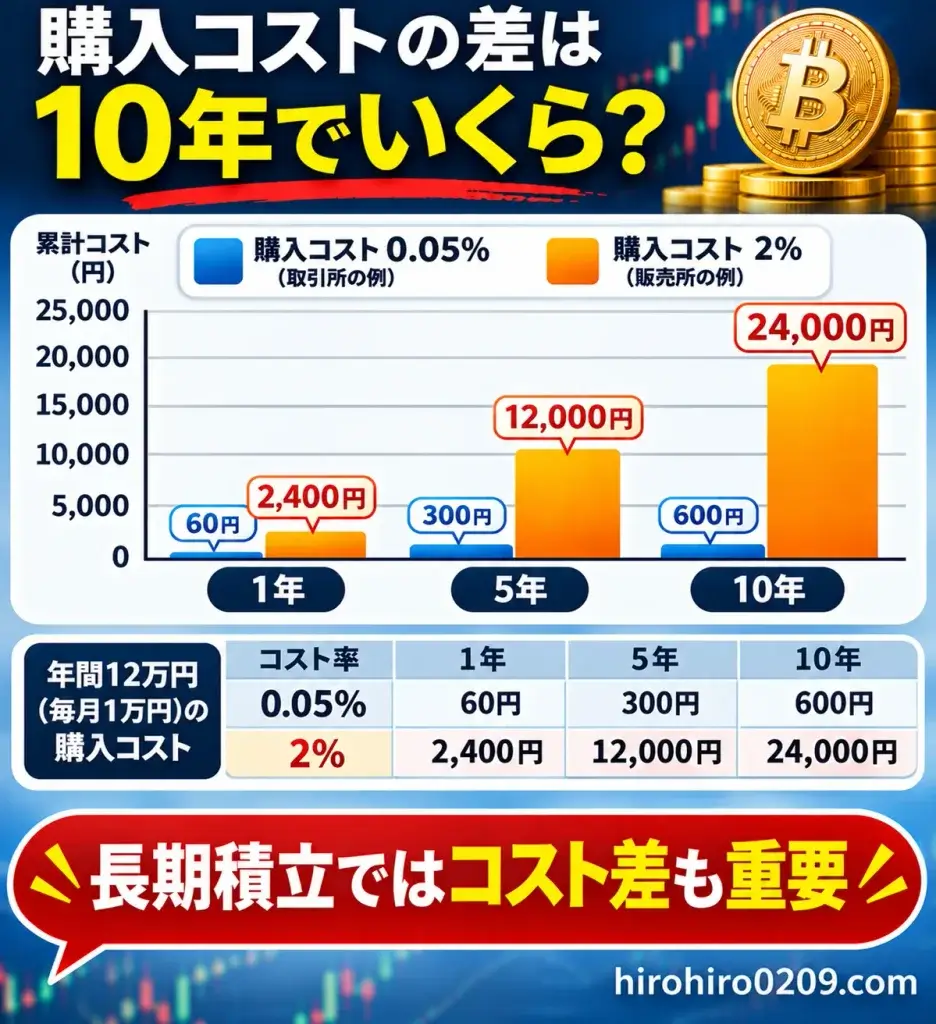
年間12万円の積立で購入コストはどれくらい違う?
ここでは毎月1万円を1年間積み立てた場合、
購入コストにどの程度の差が出るかを
シミュレーションしてみます
販売所の購入コストを仮に1%、2%、3%、
取引所の売買手数料を0.05%とした場合です
| 購入コスト率 | 年間12万円のコスト |
|---|---|
| 0.05% | 60円 |
| 1% | 1,200円 |
| 2% | 2,400円 |
| 3% | 3,600円 |
※購入額に一定率を乗じた単純計算であり、
実際のスプレッドを示すものではありません
例えば、購入コストが2%と0.05%なら、
年間の差額は2,340円となります
これを10年間、同じ条件で続けた場合、
単純合計で23,400円の差になります
ただし、実際の価格変動や売却時の
コストは考慮していません
積立期間が長くなるほど、購入方法による
コストの差も意識しておきたいところです
ビットコイン積立をやめたほうがいい人の特徴
ここまで紹介したように、ビットコイン積立には
複数のリスクやデメリットがあります
特に次のような人は、積立を始める前に
慎重に検討したほうがよいでしょう
生活費や近いうちに使うお金を投資する人
ビットコインは短期間で大きく値下がりする
可能性がある投資対象です
生活費や数年以内に使う予定のお金まで
投資すると、必要なタイミングで損失を
確定せざるを得ない場合があります
私自身も仮想通貨の積立については、
余剰資金で続けることを重視しています
元本割れを受け入れられない人
ビットコイン積立には元本保証がなく、
購入後に価格が下がれば評価損が発生します
一時的な損失でも強い不安を感じる場合は、
積立金額を減らすか、投資そのものを
見送る判断も必要だと思います
短期間で確実に利益を出したい人
ビットコインは値上がりする可能性がある
一方、将来の価格を正確に予測することは
できません
短期間で確実に利益を得たい人には、
向いていない投資対象だと考えています
投資資金をビットコインに集中させる人
ビットコインだけに資金を集中させると、
その価格変動が資産全体に大きく影響します
私は仮想通貨以外にも、新NISAや
ロボアドバイザーなどで資産運用を
行っています
参考記事:投資総資産を公開|元本2296万円が5564万円になった運用実績と全内訳
参考記事:投資ポートフォリオ公開|NISA・ロボアド・仮想通貨・CFDの資産配分と役割
仮想通貨は値動きの大きい投資対象と
考えているため、資産全体のバランスを
意識することが重要だと思います
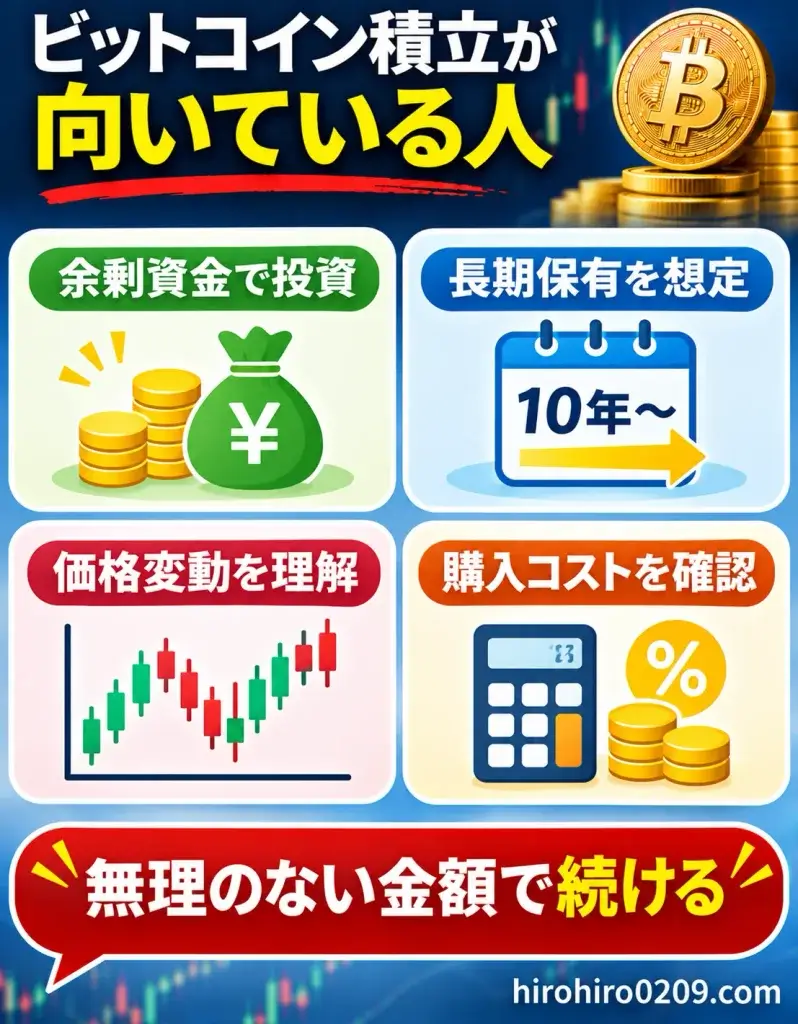
ビットコイン積立を続けてもよい人の特徴
一方、ビットコイン積立が自分の
投資方針に合っている人もいると思います
ここでは、私自身の経験から重要だと
考える条件について紹介します
長期的な価格変動を受け入れられる人
ビットコインは短期的な値動きが大きく、
積立途中で評価損が発生する可能性があります
そのリスクを理解したうえで、長期的に
投資する方針を持っている人であれば、
積立を検討する余地があります
ただし、長期保有すれば必ず利益が
出るわけではない点には注意が必要です
余剰資金で少額から始められる人
ビットコイン積立では、最初から
大きな金額を投資する必要はありません
例えば毎月1,000円なら年間12,000円、
毎月5,000円なら年間60,000円です
自分の家計や資産状況に応じて、
無理のない金額から検討することが重要です
株式など他の資産にも分散投資している人
ビットコインは株式や債券などと
異なる特徴を持つ投資対象です
ただし、市場環境によっては株式と
同時に大きく下落することもあります
仮想通貨を保有する場合も資産全体の
リスクを確認し、特定の投資対象に
資金を集中させないことが大切です
ビットコイン積立の適性チェック
- 生活費とは別の余剰資金がある
- 大きな元本割れを想定している
- 短期間の利益を期待していない
- 株式など他の資産も保有している
- 購入コストと税金を理解している
- 定期的に資産配分を確認できる
すべての条件を満たせば利益が出る
という意味ではありません
あくまで、ビットコイン積立のリスクを
受け入れられるか判断するための
確認項目として考えてください
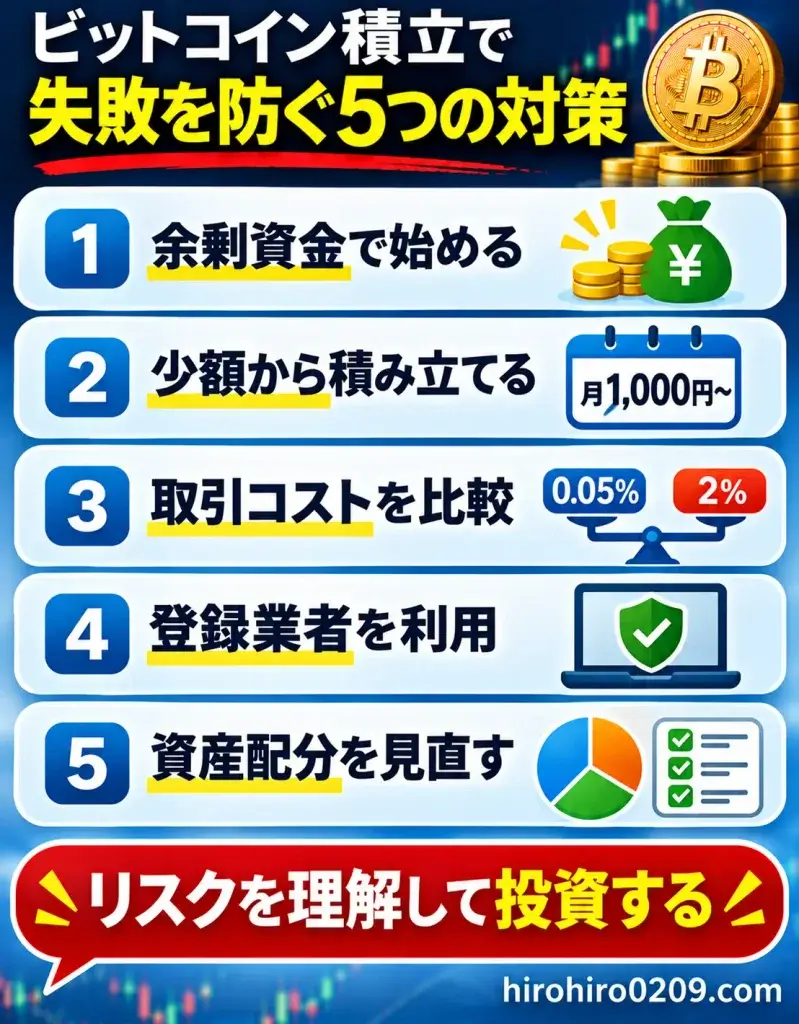
ビットコイン積立で失敗を防ぐための5つの対策
ビットコイン積立のリスクを完全に
なくすことはできません
それでも、投資方法や資金管理を
工夫することで避けられる失敗もあります
ここでは、私自身が重視している
5つの対策について紹介します
①生活に影響しない余剰資金で始める
最も重要なのは、生活費や緊急時に
必要なお金を投資に回さないことです
ビットコインは大きく値下がりする
可能性があるため、生活に必要な資金とは
分けて管理する必要があります
私は長期間積立を続けていますが、
これからも余剰資金で投資する方針です
②最初は少額から積み立てる
初めてビットコインを購入するなら、
少額から始める方法があります
例えば毎月1,000円や5,000円程度なら、
大きな金額を一度に投資せずに
値動きを経験することができます
ただし、少額でも元本割れする
可能性が変わるわけではありません
金額が小さいから安全なのではなく、
損失額を自分で管理しやすいという
考え方です
③販売所と取引所のコストを比較する
長期積立では購入コストも重要な
判断材料のひとつになります
特に自動積立サービスを利用する場合は、
販売所のスプレッドを確認しましょう
私は現在、取引所で手動購入する方法を
基本方針にしています
購入の手間はかかりますが、取引コストを
意識しながら積立を続けられるためです
初心者向けの購入手順については、
こちらの記事でも詳しく解説しています
参考記事:仮想通貨の買い方を初心者向けに解説|ビットコイン購入手順とおすすめ取引所【2026年版】
④金融庁登録の暗号資産交換業者を利用する
ビットコインを購入する際は、
利用する取引所の安全性も重要です
日本では暗号資産交換業を行う事業者に
登録が必要とされています
金融庁は暗号資産を取引する前に、
登録業者かどうか確認するよう
注意喚起を行っています
私自身は国内の登録業者を利用する
方針で投資を続けています
関連記事:金融庁登録業者だけを使う理由|安全な仮想通貨取引所の選び方と最新規制
ただし、登録業者であっても不正アクセスや
システム障害などのリスクがなくなる
わけではありません
パスキーや多要素認証など、
アカウントのセキュリティ対策も重要です
⑤定期的に資産配分を見直す
ビットコイン価格が上昇すると、
資産全体に占める仮想通貨の割合が
大きくなることがあります
反対に価格が下落すれば、
保有割合も小さくなります
そのため、積立を続けながら資産全体の
バランスを定期的に確認することが重要です
私自身も新NISAなど、仮想通貨以外の
投資を組み合わせて資産運用をしています
ビットコインだけでなく、資産全体で
どの程度のリスクを取っているのかを
考えておきたいところです
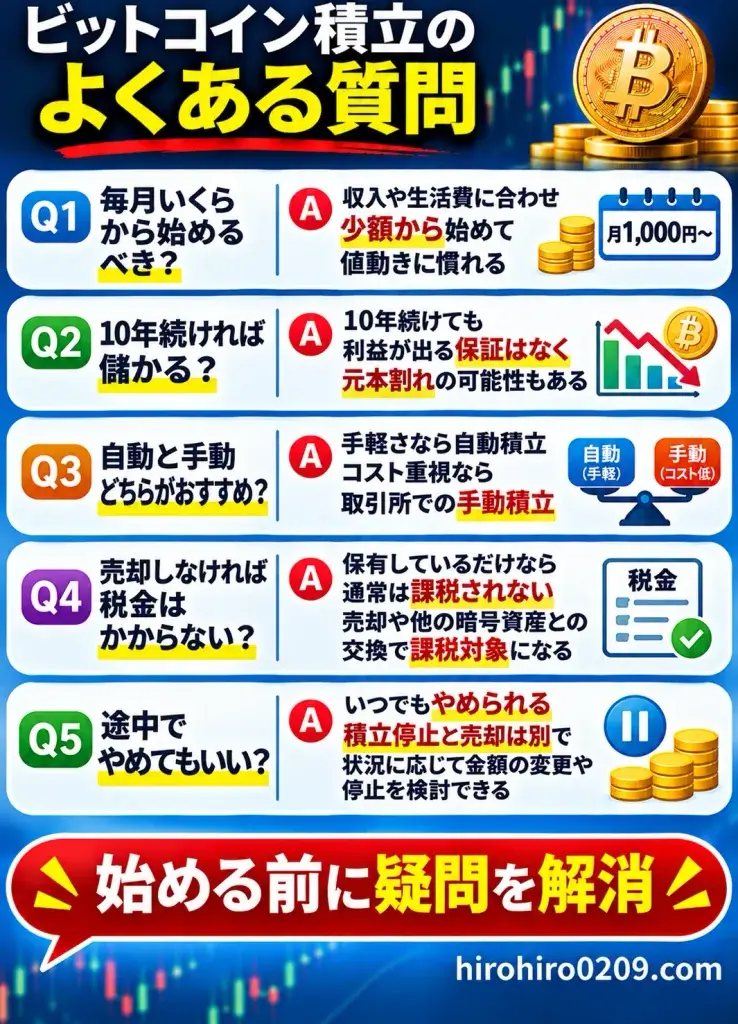
ビットコイン積立に関するよくある質問
ビットコイン積立は毎月いくらから始めるべき?
適切な積立金額は、収入や生活費、
保有資産などによって異なります
初心者であれば、まずは少額から
始めて値動きに慣れる方法があります
重要なのは、価格が大きく下落しても
生活に影響しない金額に抑えることです
ビットコイン積立は10年続ければ儲かる?
10年間続けたとしても、必ず利益が
出るという保証はありません
積立開始から終了までの価格推移によって、
購入数量や平均取得単価が変わるためです
長期間積み立てることで購入タイミングは
分散できますが、元本割れの可能性は残ります
ビットコイン積立は自動と手動どちらがおすすめ?
手軽さを重視するなら自動積立、
購入コストを重視するなら取引所での
手動積立が選択肢になります
私は購入コストを重視しているため、
手動積立を基本方針にしています
ただし、取引所でも手数料や売買価格差が
発生するため、実際の条件を確認する
ことが重要です
ビットコインを売却しなければ税金はかからない?
個人がビットコインを購入して
保有しているだけなら、通常は
含み益に課税されません
ただし、売却して利益を確定したり、
別の暗号資産と交換したりすると、
課税対象になる場合があります
税金の扱いは取引内容や制度改正によって
変わるため、最新情報を確認しましょう
出典:国税庁|暗号資産を使用することにより利益が生じた場合の課税関係
ビットコイン積立は途中でやめてもいい?
積立投資は必ず長期間続けなければ
ならないというものではありません
家計の状況が変わった場合や、
仮想通貨の保有割合が大きくなりすぎた
場合は、積立金額を減らしたり
新規購入を停止したりする選択肢もあります
積立を停止することと、保有している
ビットコインを売却することは別です
自分の資産状況に合わせて判断する
ことが重要だと思います
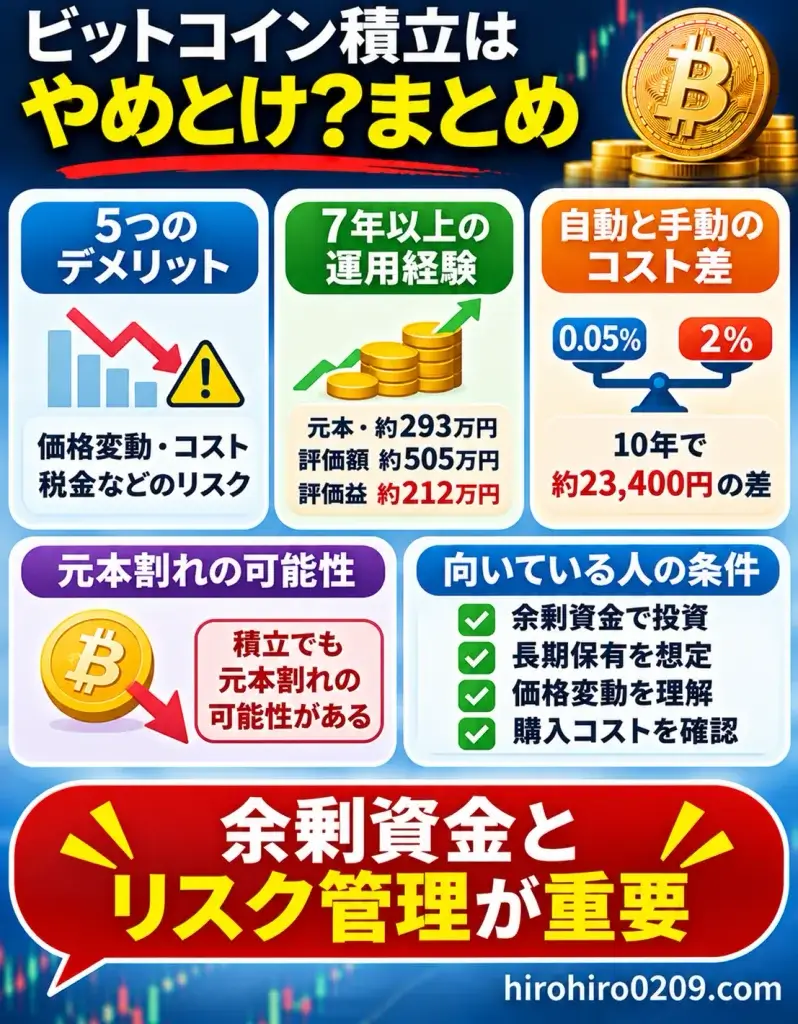
まとめ|ビットコイン積立はやめとけ?7年以上続けた私の結論
ビットコイン積立は、すべての人に
おすすめできる投資方法ではありません
積立によって購入タイミングを分散できる
一方、価格変動による損失をなくすことは
できないためです
私自身は2019年2月から7年以上にわたり、
仮想通貨の積立を続けています
2026年8月時点では4銘柄合計で、
元本293万円に対して評価額505万円と
なりました
しかし、その途中では暴落も経験し、
資産が大きく変動するリスクを実感しました
この記事で解説したポイントを
最後にまとめます
この記事のまとめ
- ビットコイン積立には価格変動や
元本割れなど5つのデメリットがある - 私は7年以上積立を続け、4銘柄合計で
元本293万円が505万円になった - 自動積立は便利だが、販売所の
スプレッドに注意する必要がある - 毎月1万円の積立でも、最終的な
価格次第で大きな元本割れが起こる - 生活費を投資する人や元本割れを
受け入れられない人には向いていない - 余剰資金で少額から始め、購入コストと
資産配分を確認することが重要
私自身は今後も、仮想通貨の定額積立を
続けていく方針です
ただし、これはビットコインの将来の
値上がりを保証するものではありません
長期積立を続けてきたからこそ、
大きな損失が発生する可能性を
常に意識しています
ビットコイン積立を始めるなら、
利益の可能性だけでなく、自分が
どの程度の損失を受け入れられるのかを
考えておくことが大切です
※暗号資産は価格変動が大きく、
元本割れする可能性があります
投資は余剰資金の範囲で、
ご自身の判断と責任において行ってください