「S&P500 CFDはどんな投資なの?」
「投資信託より大きな利益を狙えるの?」
「長期積立してもロスカットされない?」
S&P500への投資を考えるとき、
一般的な投資信託だけでなく、
CFDという選択肢もあります
CFDはレバレッジを利用できるため、少ない
資金で大きな取引ができることが特徴です
一方、相場が大きく下落すると、ロスカットに
よって損失が確定する可能性もあります
参考記事:CFDとは?初心者向けに仕組み・レバレッジ・リスクを7年経験者が解説
私は2019年からFTSE100の株価指数CFDに
投資し、累計約638万円の利益を得ました
しかし、CFDは利益の大きさだけを見て投資判断
できるような単純な金融商品ではありません
そこで今回は、S&P500を投資信託とCFDで
約8年間積み立てた場合の結果を比較しました
さらに、GMOクリック証券の実際の価格データを
使い、暴落時のロスカットリスクも検証します
【この記事はこんな人におすすめ】
- S&P500 CFDの仕組みを知りたい
- 投資信託との運用結果を比較したい
- CFDの長期積立に興味を持っている
- レバレッジやロスカットが不安な
- 実際のデータで投資リスクを確認したい
【この記事を読むと分かること】
- S&P500 CFDの仕組みと
投資信託との違い - 約8年間の積立シミュレーション結果
- レバレッジ10倍と証拠金の関係
- コロナショック時のロスカットリスク
- 価格調整額と長期保有の注意点
- CFDが向いている人と
向いていない人
S&P500 CFDとは?仕組みと特徴を解説
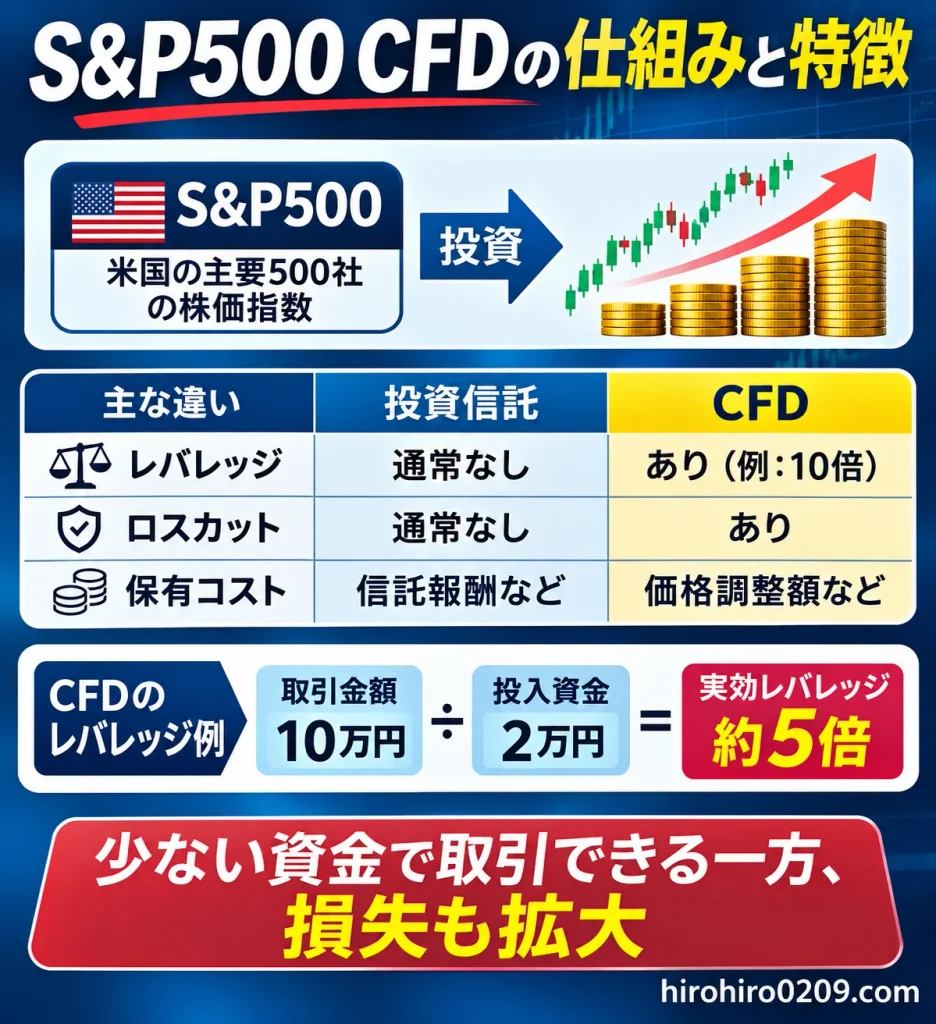
S&P500 CFDとは、米国の代表的な株価指数
S&P500の値動きを対象とする金融商品です
CFDは差金決済取引の略称で、現物の株式を
保有せず、価格差などによって損益が発生します
CFDと一般的な投資信託との大きな違いは、
レバレッジを利用できることです
参考記事:CFD初心者におすすめの指数は?S&P500など主要5指数を比較
S&P500 CFDと投資信託の違い
S&P500に投資する方法として、投資信託と
CFDにはそれぞれ異なる特徴があります
| 比較項目 | 投資信託 | CFD |
|---|---|---|
| 投資対象 | S&P500連動商品 | S&P500関連CFD |
| レバレッジ | 通常なし | あり |
| 少額投資 | 可能 | 可能 |
| 積立設定 | 自動積立が一般的 | サービスによる |
| ロスカット | 通常なし | あり |
| 保有コスト | 信託報酬など | 調整額など |
| 新NISA | 対象商品なら利用可能 | 利用不可 |
| 主なリスク | 基準価額の下落 | 損失拡大・強制決済 |
投資信託は、少額から積み立てながら
長期的な資産形成を目指しやすい商品です
一方、CFDはレバレッジによって資金効率を
高められますが、厳格な資金管理が必要です
また、CFDの損益はS&P500指数の値動きと
完全に一致するわけではありません
スプレッドや後で説明する価格調整額、
為替変動なども考慮する必要があります
参考記事:仮想通貨のスプレッド・手数料を比較!安い取引所はどこ?実際のコストを検証
S&P500 CFDは買いと売りの両方が可能
CFDは価格上昇を狙う買いだけでなく、
価格下落を狙う売りからも取引できます
ただし、今回のシミュレーションでは、
毎月買い建玉を増やす方法を採用しています
長期的な株価上昇を期待する積立投資であり、
売り建玉による短期売買は対象外です
参考記事:新NISA成長投資枠のおすすめ銘柄
S&P500 CFDのレバレッジと必要証拠金
GMOクリック証券の株価指数CFDでは、
取引金額に応じた必要証拠金を預けます
今回のシミュレーションでは、レバレッジ
10倍を前提として計算しています
さらに、必要証拠金と同額の任意証拠金を
追加する条件で運用結果を比較しました
レバレッジ10倍でも実効レバレッジは5倍
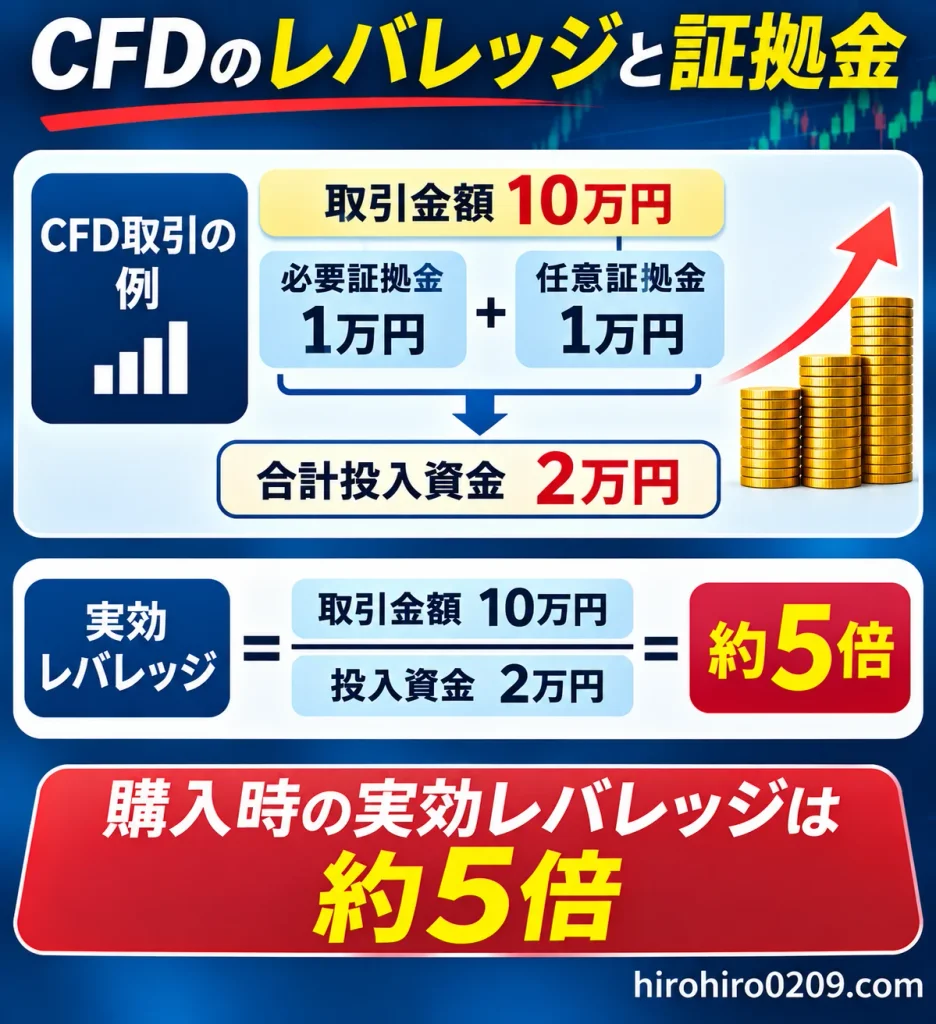
例えば、10万円分のCFDを購入する場合、
必要証拠金は1万円となる計算です
そこに任意証拠金を1万円追加すると、
合計投入資金は2万円になります
| 項目 | 金額 |
|---|---|
| CFD取引金額 | 100,000円 |
| 必要証拠金 | 10,000円 |
| 任意証拠金 | 10,000円 |
| 合計投入資金 | 20,000円 |
| 実効レバレッジ | 5倍 |
10万円の取引に対して投入資金が
2万円なので、実効レバレッジは5倍です
ただし、これは購入時点の取引金額と
投入資金から計算した数値です
実際のロスカット水準が20%下落になる
という意味ではない点に注意してください
レバレッジ5倍相当の損益シミュレーション
投入資金2万円で10万円分の建玉を
保有した場合の損益を比較してみます
| 指数の変動率 | 損益 | 投入資金比 |
|---|---|---|
| +10% | +10,000円 | +50% |
| +5% | +5,000円 | +25% |
| −5% | −5,000円 | −25% |
| −10% | −10,000円 | −50% |
| −20% | −20,000円 | −100% |
※為替変動、スプレッド、価格調整額、
ロスカットを除いた単純計算
指数が10%上昇すると、投入資金に対して
50%相当の利益が発生する計算です
しかし、10%下落した場合には、
投入資金の50%相当の損失になります
私はCFDを長期で運用する際、最大利益以上に
どこまで下落に耐えられるかを注視する方が
重要だと考えています
S&P500投資信託とCFDを約8年間積み立てた結果
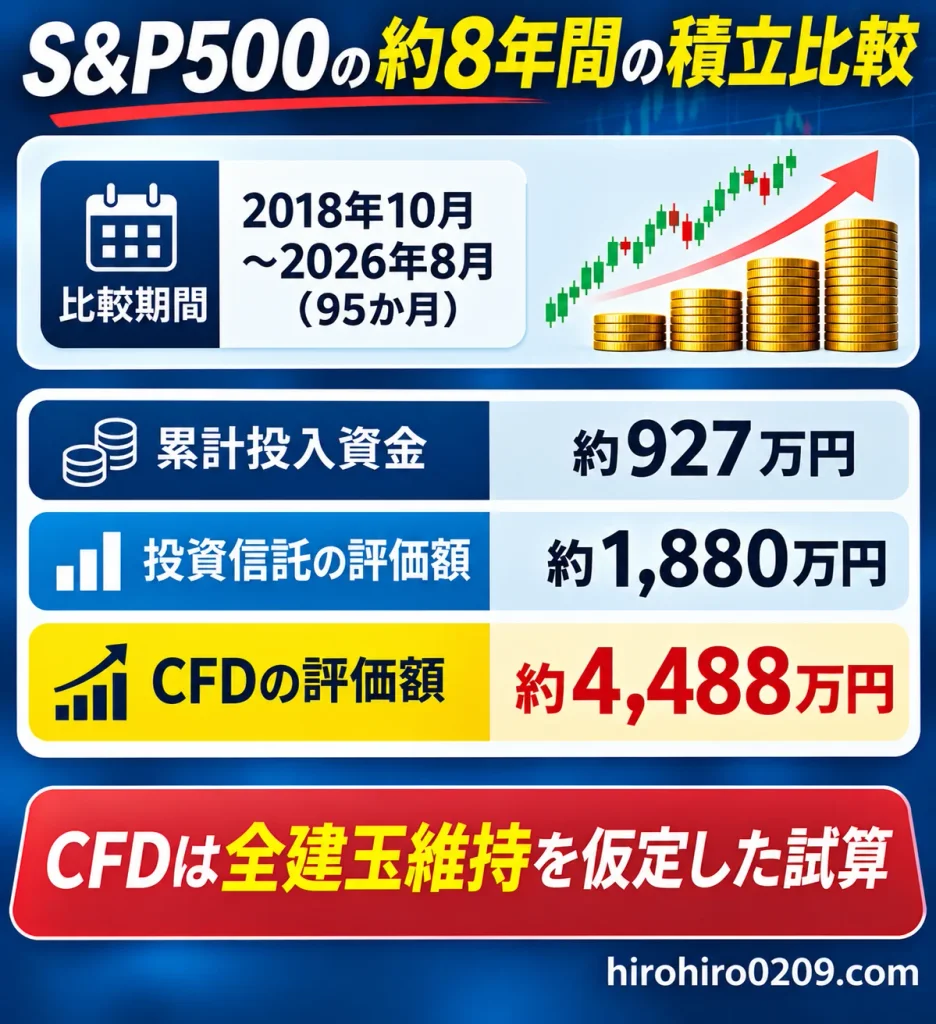
今回の比較期間は2018年10月から
2026年8月までの95か月間です
私が作成したExcelを使い、同じ投入資金を
投資信託とCFDに振り向けた場合を比較しました
参考記事:オルカンとS&P500どっち?2018年から積み立て中の先進国株式と比較
シミュレーションの計算条件
今回のシミュレーションでは、CFDの
レバレッジを10倍に設定しています
必要証拠金と任意証拠金を同額とし、
購入時の実効レバレッジは約5倍です
| 項目 | 設定 |
|---|---|
| 比較期間 | 2018年10月〜2026年8月 |
| 積立回数 | 95回 |
| 比較対象 | S&P500投資信託・CFD |
| CFDレバレッジ | 10倍 |
| 任意証拠金 | 必要証拠金と同額 |
| 購入時の実効レバレッジ | 約5倍 |
| CFD購入数量 | 毎月8口 |
| 投入資金 | 両者で同額 |
| CFD購入価格 | 月平均指数を使用 |
なお、今回の積立金額は毎月一定ではなく、
指数や為替の変動によって変化する設定です
一般的な毎月定額の積立投資とは
異なる条件であることに注意してください
積立シミュレーション結果
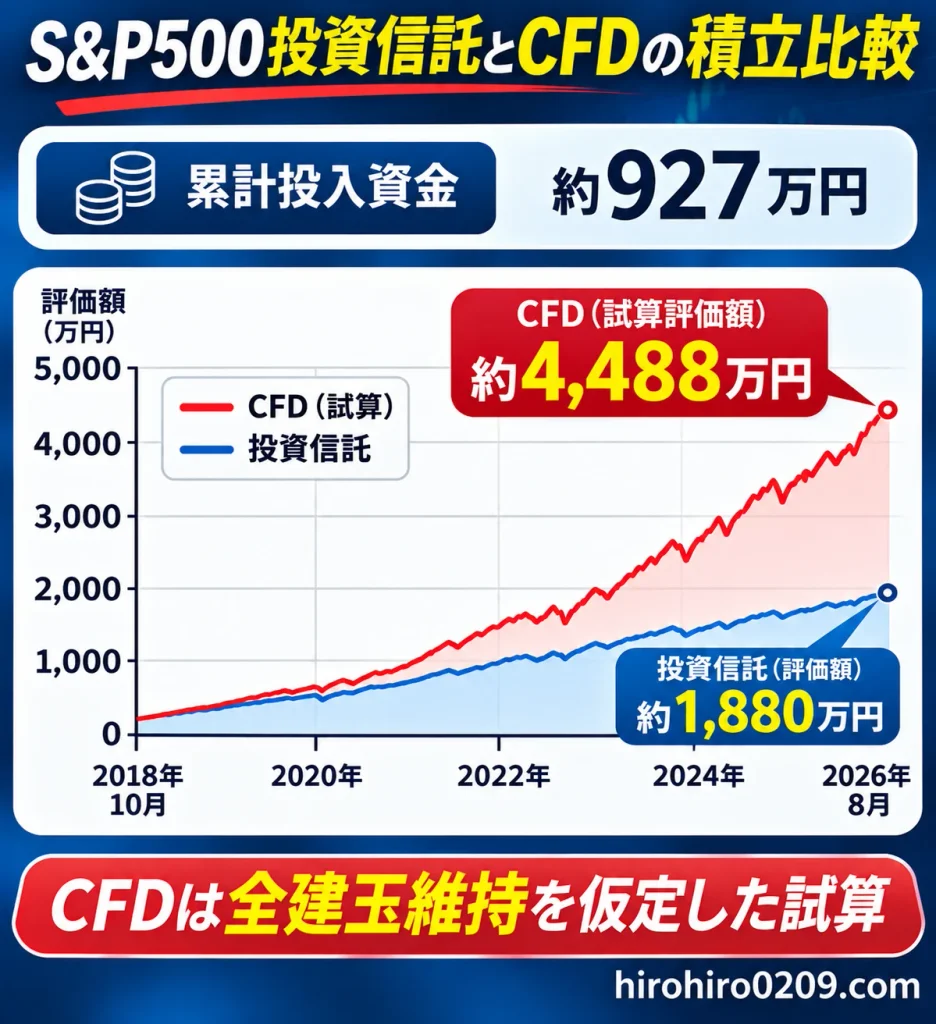
約8年間の積立シミュレーションでは、
次のような結果になりました
| 項目 | 投資信託 | CFD |
|---|---|---|
| 累計投入資金 | 約927万円 | 約927万円 |
| 最終評価額 | 約1,880万円 | 約4,488万円 |
| 投入資金との差 | 約953万円 | 約3,561万円 |
※CFDは元Excelの税引後試算値
※投資信託は元Excelの評価額
※両者の税制上の前提は統一していない
※CFDは全建玉を維持した仮定の結果
今回のシミュレーションでは、CFDの
最終評価額が投資信託を大きく上回る
結果になりました
しかし、この結果を実際に得られる
利益として考えるのは適切ではありません
なぜなら、途中で発生する可能性がある
ロスカットを再現していないためです
CFDの試算結果で注意したいこと
今回のCFDシミュレーションには、
次のような制約があります
【シミュレーションの注意点】
- 全建玉を最後まで保有した前提
- 実際のロスカット決済は未反映
- CFD購入価格は指数データで近似
- 価格調整額との整合性は未確定
- 投資信託との税金の条件が異なる
約4,488万円という数字は、あくまで
一定の仮定に基づいて計算した結果です
実際に同じ運用を行った場合の
最終資産額を示すものではありません
関連記事:投資信託おすすめ7選
CFDの長期積立で注意したいロスカット
CFDの長期積立で特に重要なのが、
ロスカットによる強制決済のリスクです
投資信託なら、価格が大きく下落しても
保有口数が自動的に減ることは通常ありません
しかし、CFDでは証拠金の状況や
建玉ごとのロスカットレートによって、
意図しないタイミングで決済される場合があります
関連記事:FTSE100 CFDのリスク管理まとめ|ドローダウン・追加入金・ロスカット回避
ロスカットされると積立結果が変わる
例えば、暴落時に一部の建玉が
ロスカットされた場合を考えてみます
その後にS&P500が大きく回復しても、
決済された建玉は値上がり益を受け取れません
つまり、長期的に指数が上昇しても、CFDの
運用結果が同じように増えるとは限りません
積立期間中に何度も大きな暴落が
発生する場合、この違いが重要になります
20%下落をロスカットと断定できない理由
今回のシミュレーションでは、購入時の
実効レバレッジを約5倍に設定しています
指数が20%下落すると、単純計算では
投入資金に相当する損失が発生します
ただし、GMOクリック証券のロスカットは、
建玉ごとのロスカットレートなどに基づきます
そのため、20%下落したからといって、
その時点で決済されたとは断定できません
今回の検証では、購入価格から20%の
下落ラインへの到達を参考指標とします
【ロスカット検証の注意点】
- 20%下落は簡易的な判定基準
- 実際のロスカットレートとは異なる
- 建玉ごとの任意証拠金設定が影響する
- 価格調整額などでも条件が変化する
- 実際の強制決済件数は別途検証が必要
コロナショックでS&P500 CFDはどこまで下落した?
ここからは、GMOクリック証券の米国S500の
実際のヒストリカルデータを使った検証です
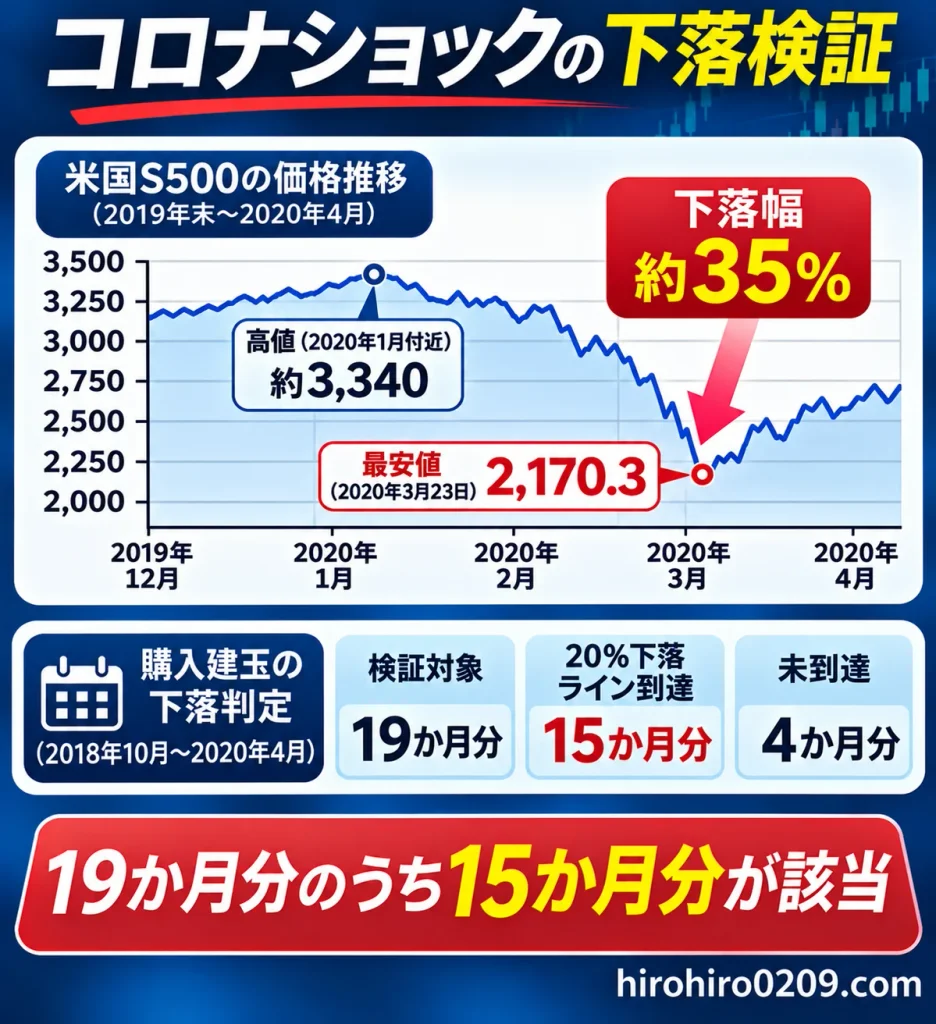
2018年10月から2020年4月までの
19か月分の1分足データを使用しました
実際のBIDとASKを確認することで、
月次指数より細かな値動きを分析できます
2020年3月のCFD最安値
2020年3月のコロナショックでは、
米国S500の価格が大幅に下落しました
取得したヒストリカルデータで
確認した最安値は、次の通りです
| 項目 | 数値 |
|---|---|
| 対象銘柄 | 米国S500 |
| 対象月 | 2020年3月 |
| 最安値(BID) | 2,170.3 |
| 記録日時 | 2020年3月23日9時16分 |
※日時はCSVに記録された時刻
2020年1月の高値付近から最安値まで、
価格は約35%下落する局面がありました
実効レバレッジ5倍相当で換算すると、
投入資金の約175%に相当する値動きです
ただし、これは価格変動による単純計算で、
実際に発生した損失額を示すものではありません
毎月購入した建玉の下落判定
今回の検証では、各月の最初の取引記録の
ASK価格で購入したと仮定しています
その後のBID価格を確認し、購入価格から
20%以上下落したかを判定しました
| 項目 | 結果 |
|---|---|
| 検証対象 | 19か月分 |
| 20%下落ライン到達 | 15か月分 |
| 未到達 | 4か月分 |
| 検証終了 | 2020年4月末 |
19か月分の購入建玉のうち15か月分が、
20%以上の下落を経験する結果となりました
これは、長期積立であっても暴落時には
大きな損失リスクがあることを示しています
ただし、15か月分すべてが実際に
ロスカットされたわけではありません
当時の正式なロスカットレートを
再現できていないため、確定はできません
コロナショックから分かること
今回の結果から、私はCFDの長期積立では
次の3点が特に重要だと考えています
【暴落時に確認したいこと】
- 最終利益だけで投資方法を判断しない
- 暴落時の損失を事前に想定しておく
- ロスカット後の再投資も考慮する
S&P500が長期的に上昇したとしても、
途中の大幅下落を乗り越えられるかによって、
最終的な運用結果は大きく変わります
関連記事:FTSE100 CFDのリスク管理まとめ
S&P500 CFDの価格調整額は長期保有にどう影響する?
S&P500 CFDを長期間保有する場合、
価格の値動きだけでなく、
「価格調整額」にも注意が必要です
価格調整額とは何なのか、
長期積立にどのような影響があるのか、
今回のシミュレーションでの扱いも
含めて解説します
価格調整額とは?なぜ発生するのか
S&P500指数とは、米国の主要企業
約500社の株価をもとに算出される、
米国株式市場の動きを示す指標です
一方、S&P500 CFDの価格は、
主にS&P500先物の価格を参考に
決められるため、指数とは異なります
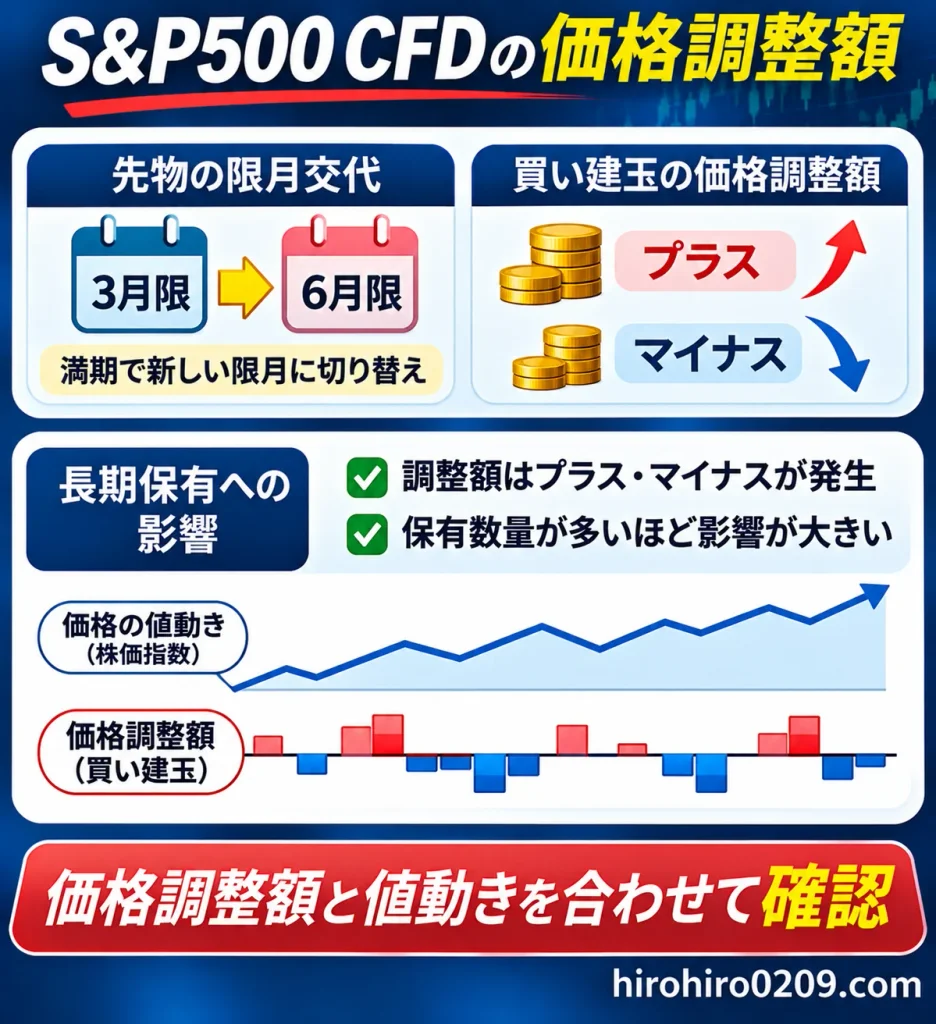
先物には取引期限があり、
GMOクリック証券の米国S500 CFDでは、
通常3月・6月・9月・12月に
参照する先物が切り替わります
新旧の先物には、金利や予想配当などの
影響によって価格差があります
この価格差によって生じる見かけ上の
損益を打ち消すための仕組みが、
価格調整額です
価格調整額はプラスにもマイナスにもなる
価格調整額は、必ず支払うものではなく、
受け取る場合もあります
買い建玉の場合、先物の切り替えで
価格が上がればマイナス、
価格が下がればプラスになります
例えば、次のようなケースです
| 先物の切り替え | 価格調整額(買い建玉) |
|---|---|
| 5,000 → 5,050 | −50ポイント相当 |
| 5,000 → 4,950 | +50ポイント相当 |
※仕組みを説明するための単純化した例で
実際の金額は取引数量や換算条件によって異なる
つまり、価格調整額は単純な手数料ではなく、
先物の切り替えによる価格差を調整する
役割があります
長期積立では保有数量も重要
価格調整額は、対象となるCFDの
保有数量に応じて発生します
そのため、毎月CFDを積み立てて
保有数量が増えていくと、
価格調整額の受取額や支払額も
大きくなる可能性があります
また、価格調整額は毎回同じではなく、
先物の価格差によって変動します
長期保有では、価格の値動きだけでなく、
価格調整額の累計も確認する必要があります
投資信託の信託報酬とは何が違う?
投資信託の信託報酬は、
資産の運用や管理にかかる費用です
一方、CFDの価格調整額は、
先物の切り替えによる価格差を
調整するために発生します
| 比較項目 | 投資信託の 信託報酬 | CFDの 価格調整額 |
|---|---|---|
| 目的 | 運用・管理の対価 | 先物の価格差の調整 |
| 発生時期 | 日々、基準価額 に反映 | 通常約3か月ごと |
| プラスになる 可能性 | なし | あり |
| 長期保有 への影響 | 継続的なコスト | 受取・支払の両方 |
このように、価格調整額を投資信託の信託報酬と
同じようなコストとして扱うことはできません
今回の積立シミュレーションへの影響
今回のシミュレーションでは、
実際のCFD価格ではなく、
S&P500指数を使って計算しています
S&P500指数には、CFDが参照する先物の
切り替えによる価格差は含まれていません
そのため、今回のシミュレーションでは
価格調整額を別途加減していません
実際のCFDでは、先物の切り替えに伴う
価格変化と価格調整額の両方が
損益に影響します
したがって、今回の試算結果は実際のCFD取引の
損益を完全に再現したものではありません
今回の比較は、
S&P500指数の値動きをもとに、
レバレッジを利用した積立投資の
利益とリスクを検証するものです
私がFTSE100 CFDを運用して分かったこと
ここまではS&P500 CFDのデータを
使ったシミュレーションを紹介しました
一方、私自身が実際に長期間投資してきた
株価指数CFDは、FTSE100です
S&P500 CFDを8年間積み立てた
実績ではない点は区別しておきます
FTSE100 CFDの運用実績
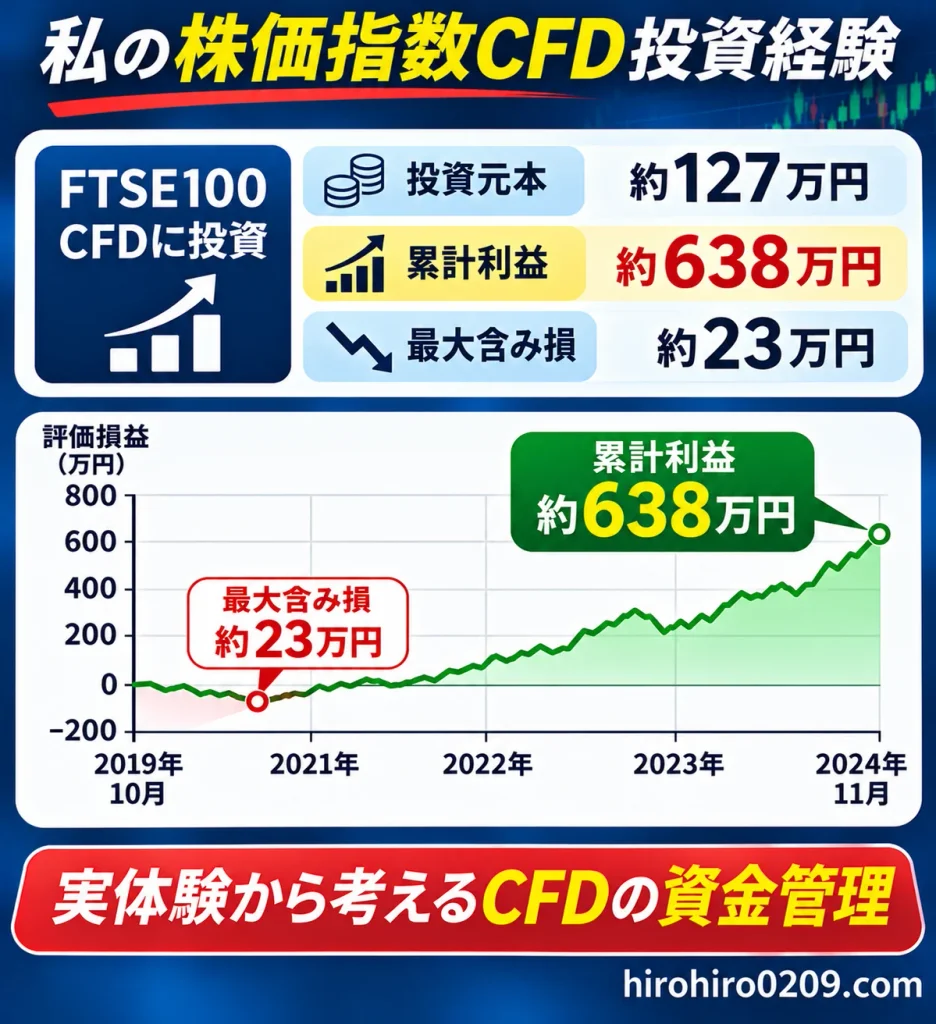
私は2019年10月からFTSE100 CFDに投資し、
2024年11月には一部の建玉を売却しました
これまでの運用実績は、次の通りです
| 項目 | 実績 |
|---|---|
| 投資開始 | 2019年10月 |
| 投資元本 | 約127万円 |
| 累計利益 | 約638万円 |
| 最大含み損 | 約23万円 |
| 実効レバレッジ | 約4.3倍 |
私の場合、長期間のCFD投資によって
大きな利益を得ることができました
関連記事:【運用実績公開】FTSE100をCFDで5年積立した結果|利益・損失を全公開
しかし、これはFTSE100 CFDの過去の
運用実績であり、S&P500 CFDでも
同じ利益を得られるわけではありません
暴落時には追加資金が必要になった
私自身も、CFD投資で相場が急落した際、
合計100万円を追加入金した経験があります
長期保有を続けるには、購入時の証拠金だけで
十分とは限らないことを実感しました
特にレバレッジを利用する投資では、
想定以上の下落が起きる可能性もあります
余裕資金を確保し、必要に応じて
資金管理を見直すことが重要です
ただし、追加入金すれば必ずロスカットを
回避できるというわけではありません
CFD投資で私が重視していること
私はCFD投資では、利益の大きさよりも
下落時に保有を続けられるかを重視しています
長期的な株価上昇を期待していても、
途中でロスカットされれば結果は変わります
最悪の場合はCFD投資を続けられなくなり、
ゲームオーバーとなってしまいます
今回のS&P500 CFDの検証でも、
コロナショック時の大幅下落が確認できました
CFDは長期保有だから安全というわけではなく、
証拠金管理が重要な投資方法だと考えています
関連記事:FTSE100 CFDを積立投資する方法
S&P500 CFDがおすすめな人・おすすめしない人
S&P500に投資する場合、CFDと投資信託の
どちらが適しているのでしょうか
私は、投資目的や資金管理の考え方によって
選ぶべき商品が変わると考えています
S&P500 CFDが向いている人
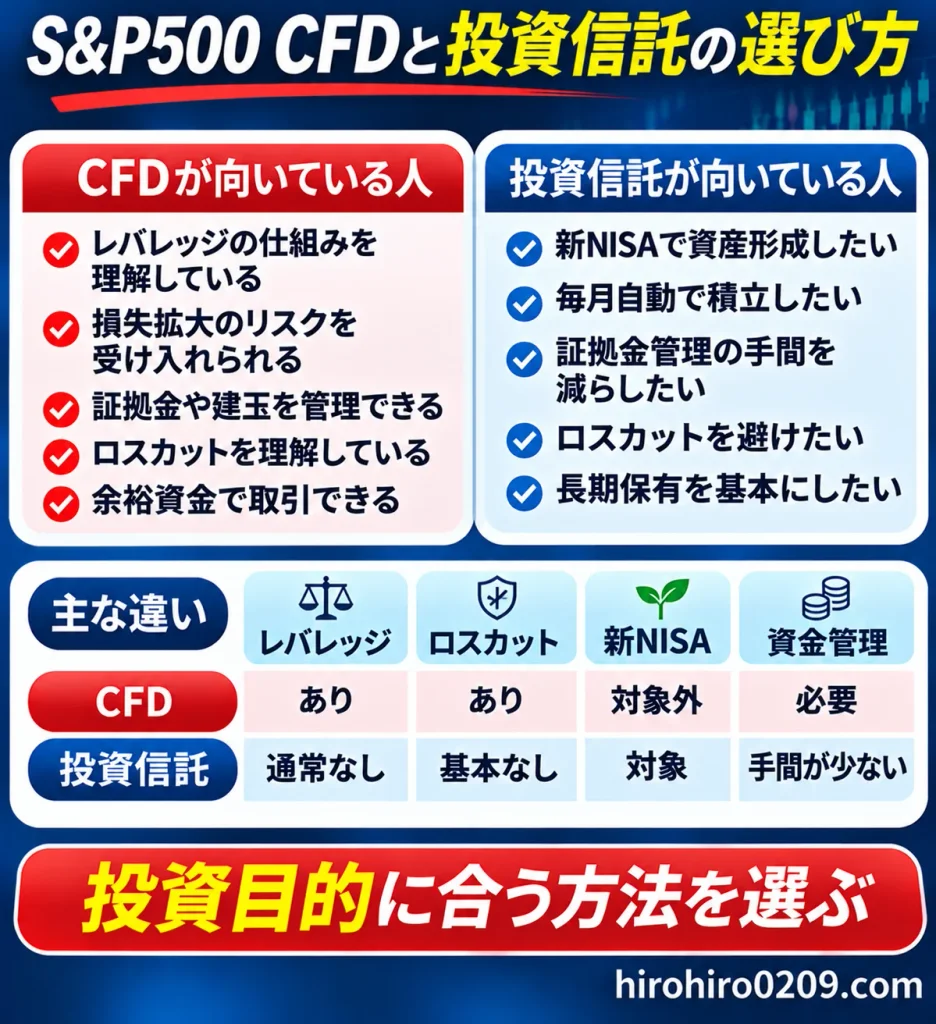
CFDは、次のような人に向いていると考えます
【CFDが向いている人】
- レバレッジの仕組みを理解している
- 損失拡大のリスクを受け入れられる
- 証拠金や建玉を継続的に管理できる
- ロスカットの仕組みを理解している
- 余裕資金の範囲で取引できる
CFDは資金効率を高められる一方、
想定以上の損失が発生する場合もあります
こうしたリスクを理解した上で、
投資することが重要です
投資信託の方が向いている人
一方、次のような人にはS&P500連動の
投資信託の方が選びやすいと考えています
【投資信託が向いている人】
- 新NISAを活用して資産形成したい
- 毎月自動で積立投資を続けたい
- 証拠金管理の手間を減らしたい
- ロスカットによる強制決済を避けたい
- 長期保有を基本に投資を続けたい
特に投資初心者の場合は、最初から
レバレッジを利用する必要はありません
まずは投資信託で値動きに慣れながら、
長期的な資産形成を目指す方法もあります
つまり、投資の経験を積み、
投資家としてのステージが上がることで
CFDが向いていない人から向いている人に
変わる可能性は大いにあります
私ならCFDと投資信託をどう使い分けるか
私は長期的な資産形成の中心には
投資信託を置く方法がよいと考えています
その上で、リスクを理解した投資家が
CFDを活用するのは一つの選択肢だと思います
CFDには資金効率の高さという魅力がありますが、
長期的な指数上昇だけを期待していても、
ロスカットの問題は解決できません
利益とリスクの両方を比較した上で、
自分に合った投資方法を選ぶことが重要です
関連記事:ハイリターン投資信託おすすめ7選
S&P500 CFDのよくある質問
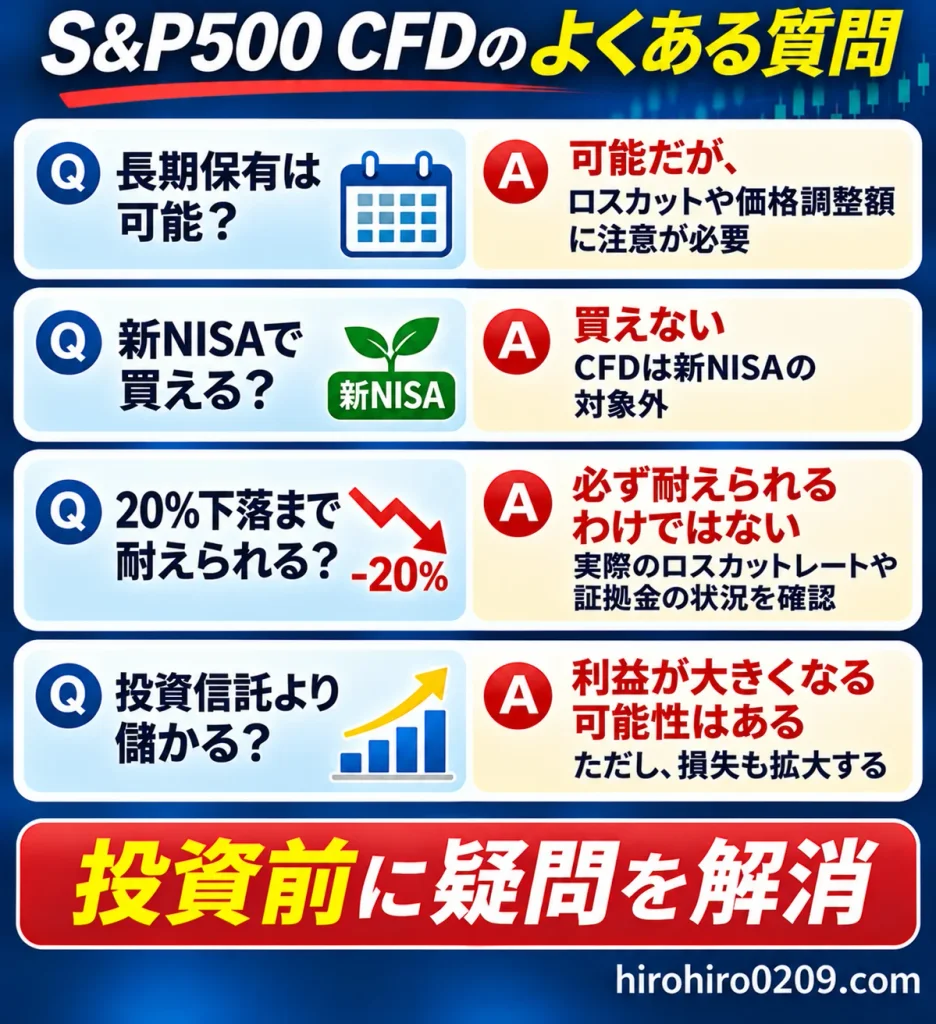
S&P500 CFDは長期保有できますか?
長期保有は可能ですが、ロスカットや
価格調整額などを考慮する必要があります
投資信託と同じ感覚で放置できる
商品ではない点に注意が必要です
S&P500 CFDは新NISAで買えますか?
CFDは新NISAの対象外となっています
新NISAでS&P500に投資する場合は、
対象となる投資信託などを選ぶ必要があります
レバレッジ10倍なら20%下落まで耐えられますか?
必要証拠金と同額の任意証拠金を追加すると、
購入時の実効レバレッジは約5倍になります
ただし、20%下落まで必ず保有できる
という意味ではありません
実際のロスカットレートや証拠金の
状況などを確認する必要があります
CFDは投資信託より儲かりますか?
レバレッジによって利益が大きくなる
可能性はありますが、損失も拡大します
今回のシミュレーションでは、CFDの利益が
投資信託を大きく上回りました
しかし、実際のロスカットを反映した
最終結果ではない点に注意してください
まとめ|S&P500 CFDは利益とロスカットリスクを比較して判断しよう
今回はS&P500 CFDの仕組みと特徴、
投資信託との積立比較を紹介しました
さらに、GMOクリック証券の価格データを
使い、コロナショック時の下落を検証しました
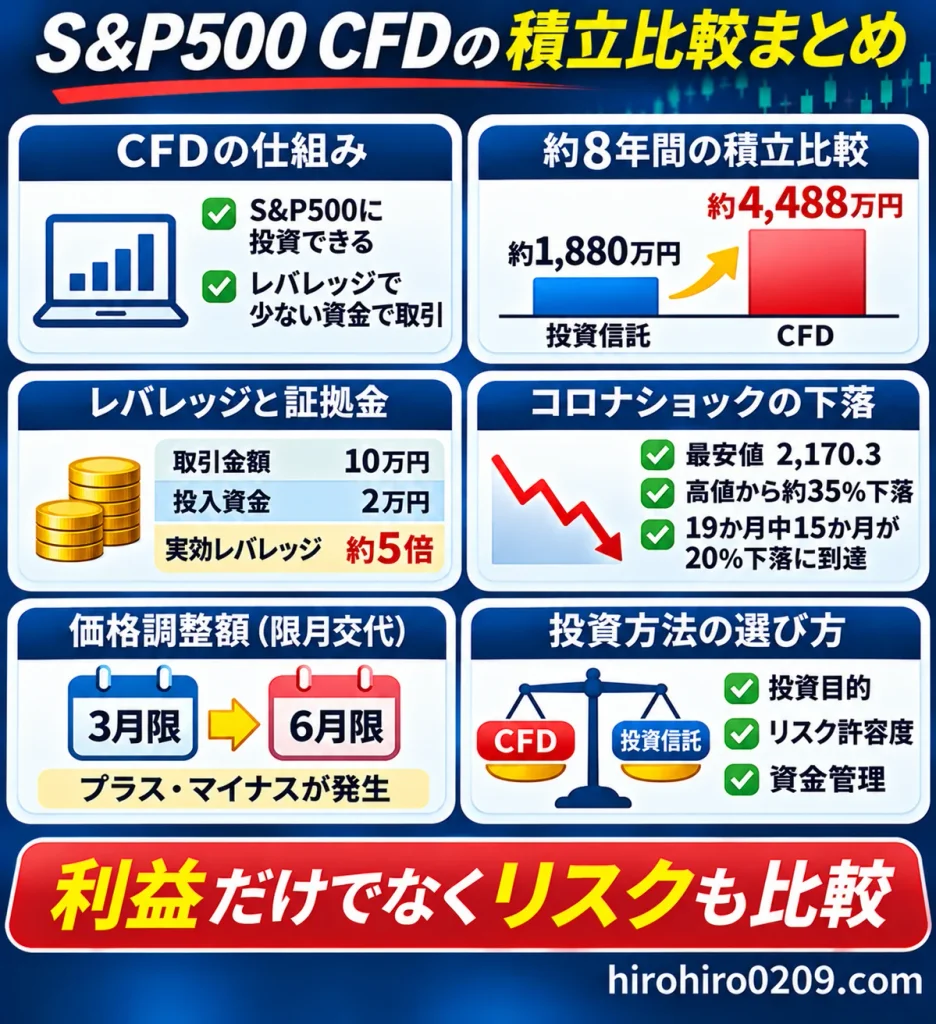
【この記事のまとめ】
- S&P500 CFDの仕組み
レバレッジによって少ない資金で大きな
取引ができる一方、損失も拡大する - 約8年間の積立比較
今回のシミュレーションでは
CFDの試算評価額が投資信託を
大きく上回った
※全建玉維持の前提 - レバレッジと証拠金
レバレッジ10倍で必要証拠金と同額の
任意証拠金を入れると、購入時の
実効レバレッジは約5倍になる - コロナショックの検証
19か月分のうち15か月分が20%の
下落ラインに到達したが、実際の
ロスカット件数は未確定 - 価格調整額の影響
長期保有では価格調整額の確認が
必要で、今回の試算には未反映 - 投資方法の選び方
CFDは資金管理ができる人の
選択肢となるが、長期積立には
投資信託の方が取り組みやすい
私自身、FTSE100 CFDで累計約638万円の
利益を得ることができました
しかし、今回のS&P500 CFDの検証からも、
利益の大きさだけで投資方法を判断するのは
リスクがあると考えています
CFDに興味がある場合は、レバレッジや
ロスカットの仕組みを十分理解した上で、
余裕資金の範囲で検討しましょう
関連記事:新NISA成長投資枠のおすすめ銘柄