「SBI証券と楽天証券では、
ポイントがお得なのはどっち?」
新NISAを始めるときに、こんな疑問を
持つ人も多いのではないでしょうか
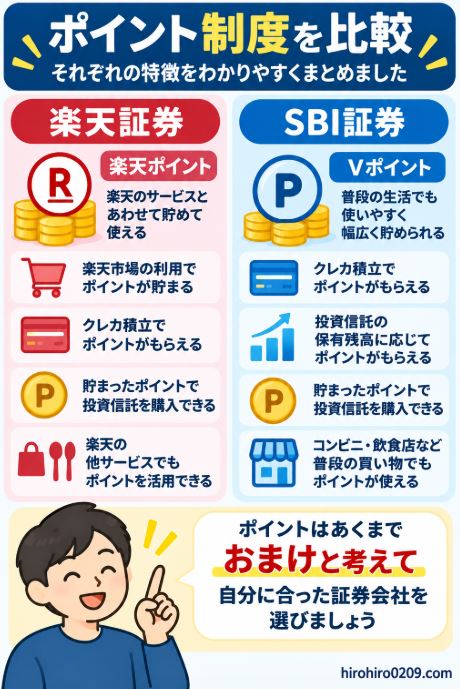
SBI証券ではVポイントなど、
楽天証券では楽天ポイントを
貯めることができます
クレカ積立だけでなく、
投資信託を保有することで
ポイントが貯まる場合もあります
ただ、ここで私が疑問に
思ったことがあります
そもそもポイントの差だけで、
証券会社を選ぶ必要があるのか?
私はSBI証券と楽天証券の
両方を実際に利用してきました
楽天証券では約5年間、
貯まった楽天ポイントを使って
投資信託を購入していました
一方、NISAについては
旧つみたてNISAの頃から
SBI証券を利用しており、
現在もSBI証券で運用しています
そこで、この記事では、同じ投資信託を
20年間積み立てた場合を想定して、
ポイントの違いだけで
最終的にいくら差が出るのか
をシミュレーションします
この記事はこんな人におすすめ
- SBI証券と楽天証券で迷っている人
- ポイント還元の違いを知りたい人
- ポイント差が長期でどれくらい
影響するのか知りたい人 - 新NISAの証券会社をポイントだけで
選んでよいか迷っている人
この記事を読むと分かること
- SBI証券と楽天証券の
ポイント制度の違い - 同じ投資信託を積み立てた場合の
20年後のポイント差 - ポイントだけで証券会社を
選ぶ必要があるのか - SBI証券と楽天証券が
それぞれ向いている人
結論|ポイントだけで証券会社を選ぶ必要はない
最初に結論から言うと、
私はポイント還元だけでSBI証券と
楽天証券を選ぶ必要はないと考えます
もちろんポイントは、
もらえるに越したことはありません
しかし投資の目的は、
ポイントを貯めることではなく、
投資そのもので資産を増やすこと
です
今回、同じ投資信託を毎月5万円ずつ
20年間積み立てる条件で比較すると、
2026年9月時点の制度では、
ポイントを再投資した場合でも
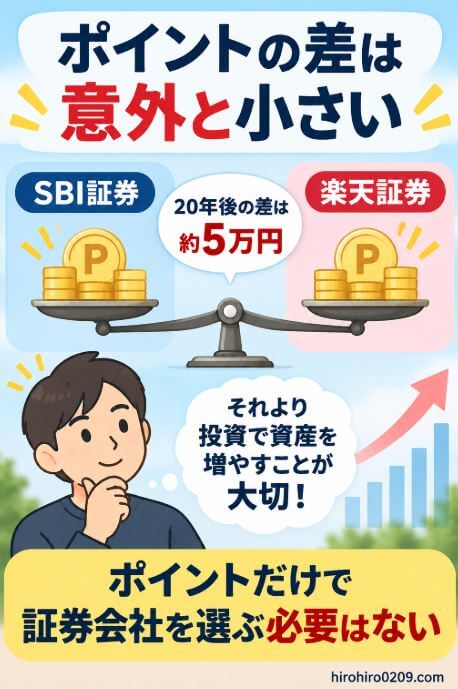
最終的な差は約5万円でした
しかも現在の条件では、楽天証券
の方が約5万円多くなる計算です
20年間の投資元本は1,200万円です
年5%で運用できたと仮定すると、
最終評価額は約2,000万円になります
その中で数万円程度の差なら、
ポイントだけを理由に
証券会社を決めるほどの差ではない
というのが私の結論です
| 比較項目 | SBI証券 | 楽天証券 |
|---|---|---|
| クレカ積立 | 条件を満たせば0.5% | 一般カード0.5% |
| S&P500保有 ポイント | 年0.028% | 年0.05% |
| 20年間の試算 | 約2,045.8万円 | 約2,051.1万円 |
| 差額 | 約5.3万円 |
※eMAXIS Slim 米国株式(S&P500)を
毎月5万円、年5%で20年間運用し、
ポイントを再投資した概算
※ポイント制度が20年間同じと仮定
※実際の運用成果を保証するものではない
SBI証券と楽天証券を
総合的に比較した結果はこちらです
参考記事:SBI証券と楽天証券はどっちがいい?新NISA・クレカ積立・ポイントを比較【2026年】
ポイント以外の観点での証券会社の選び方を詳しく解説した記事はこちら
関連記事:NISA口座おすすめ5社を比較!初心者はどこがいい?選び方と注意点【2026年版】
SBI証券と楽天証券のポイント制度を比較
まず知っておきたいのは、ポイント還元率を
単純に「SBI証券は○%」や「楽天証券は○%」
とは言えないことです
現在はかなり複雑で、
- 使用するクレジットカード
- カードの年間利用額
- 購入する投資信託
- 投資信託の保有残高
などによって変わります
そこで今回は、比較条件を
できるだけシンプルにします
クレカ積立はどちらも0.5%で比較
楽天証券では、
楽天カードの種類とファンドの
代行手数料によって還元率が決まります
代行手数料が年0.4%未満の場合、
通常の楽天カードなら還元率は0.5%です
SBI証券では、三井住友カードの種類や
年間利用額などによって還元率が変わります
一般カードに相当するカードの場合でも、
年間利用額などの条件があります
条件を満たしたケースでは
基本部分を0.5%として今回、比較します
現在は対象カードや条件によって、
さらに高い還元率になる仕組みもあります
SBI証券のクレカ積立については、
こちらの記事でも詳しく
実体験を交えて解説しています
関連記事:SBI証券のクレカ積立はお得?NISA積立のポイント還元を実体験で解説
楽天証券についてはこちらです
関連記事:楽天証券のクレカ積立の還元率は?月10万円で何ポイント貯まるか解説【2026年版】
毎月5万円なら年間3,000ポイント
クレカ積立の還元率を双方0.5%とすると、
毎月5万円 × 0.5%=250ポイント
1年間では、
250ポイント × 12か月=3,000ポイント
20年間なら、
3,000ポイント × 20年=60,000ポイント
となります
この条件では、クレカ積立だけなら
SBI証券と楽天証券に差はありません
差が出るのは投資信託の保有ポイント
今回の比較で差が出るのは、
投資信託を保有することで貯まるポイントです
比較する投資信託は、
eMAXIS Slim米国株式(S&P500)
とします
同じ投資信託を同じ期間運用するため、
ファンド自体の運用成績は
証券会社によって変わりません
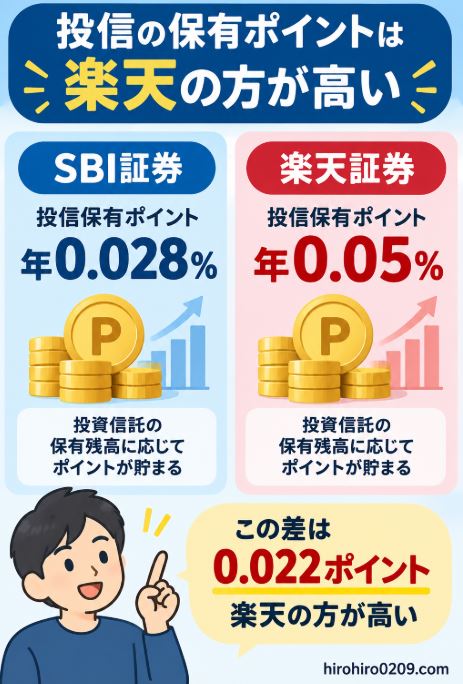
SBI証券は年0.028%
SBI証券の投信マイレージでは、
eMAXIS Slim米国株式(S&P500)の
ポイント付与率は、年0.028%となっています
楽天証券は年0.05%
一方、2026年9月10日時点の
楽天証券の商品ページでは、
eMAXIS Slim米国株式(S&P500)は、
投信残高ポイント年0.05%
と表示されています
出典:楽天証券|eMAXIS Slim 米国株式(S&P500)
つまり、2026年9月時点では、
eMAXIS Slim米国株式(S&P500)に限れば、
- SBI証券 0.028%
- 楽天証券 0.05%
となり、
楽天証券の方が0.022ポイント高い
ことになります
| 証券会社 | 保有ポイント年率 |
|---|---|
| SBI証券 | 0.028% |
| 楽天証券 | 0.05% |
| 差 | 0.022ポイント |
ただし、ポイント付与率は
制度変更によって変わります
実際、ポイント制度は
これまでにも変更されてきました
したがって、
今の0.022ポイント差が
20年間ずっと続くとは限りません
今回のシミュレーションは、
あくまで2026年9月時点の
制度が続いたと仮定した場合です
20年間積み立てたらポイント差はいくらになる?
では実際に、長期積立をした場合に
どれくらい差が出るのか計算してみます
シミュレーション条件
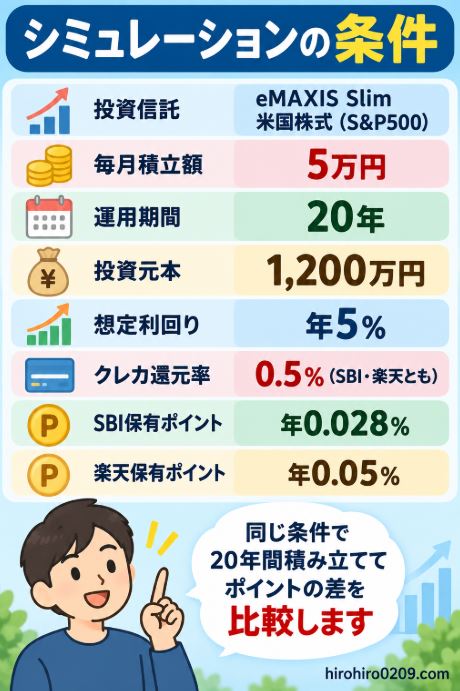
今回は次の条件に統一します
| 条件 | 設定 |
|---|---|
| 投資信託 | eMAXIS Slim 米国株式(S&P500) |
| 毎月積立額 | 5万円 |
| 運用期間 | 20年 |
| 投資元本 | 1,200万円 |
| 想定利回り | 年5% |
| クレカ還元 | 双方0.5% |
| SBI保有ポイント | 年0.028% |
| 楽天保有ポイント | 年0.05% |
獲得したポイントについても、
投資信託へ再投資する前提で計算します
年5%は比較のために設定した
仮定の運用利回りであり、
将来の収益を示すものではありません
20年後の差は約5万円だった
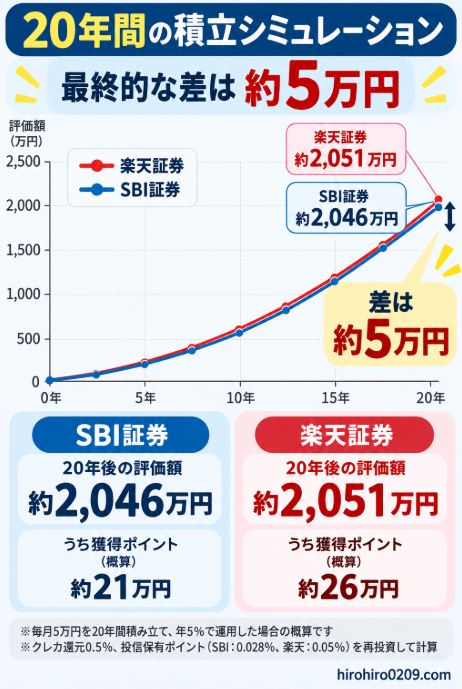
今回の条件で20年間積み立てると、
概算結果は次のようになります
| 証券会社 | 20年後の評価額 |
|---|---|
| SBI証券 | 約2,045.8万円 |
| 楽天証券 | 約2,051.1万円 |
| 差額 | 約5.3万円 |
※毎月5万円+クレカポイントを投資し、
保有ポイントも再投資する前提
今回の条件では、
楽天証券が約5.3万円多い
という結果になりました
ただし、20年間の投資元本だけでも
1,200万円あります
さらに年5%で運用できた場合、
最終評価額は約2,000万円になります
その中で、
証券会社によるポイント差は約5万円
という結果です
20年でも差は約0.3%
約2,050万円に対して5.3万円という差は、
最終評価額の約0.26%です
20年間の結果として考えると、
かなり小さな差です
もちろん5万円は
無視してよい金額ではありません
同じ条件なら、
ポイントが多い方がうれしいのは当然です
ただ、
「ポイントが少ないから証券会社を乗り換える」
というほどの差なのかは、別の話だと思います
ポイントより投資そのもので儲ける方が重要
私は、ここがこの記事で一番伝えたいところです
証券会社を選ぶときには、ポイント還元率の
- 0.5%
- 0.75%
- 1%
といった数字が目立ちやすくなります
しかし、クレカ積立の場合、
この還元率がかかるのは基本的に積立金額です
一方、投資で得られる収益は、
積み上がった資産全体に影響します
年利5%なら運用益は約850万円
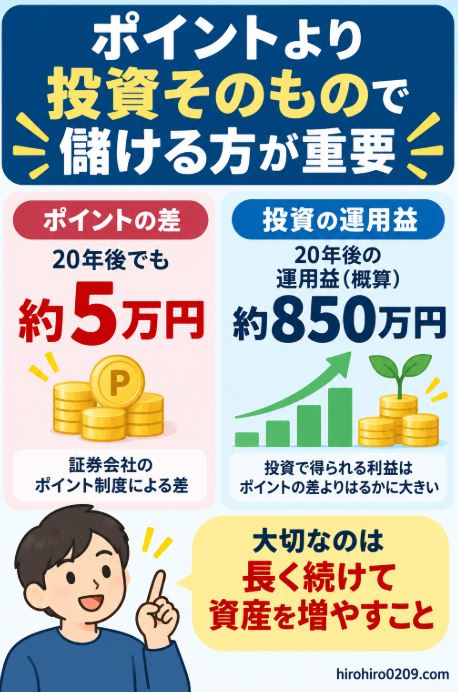
今回のシミュレーションでは、
投資元本は1,200万円です
年利5%で20年間積み立て、
ポイントも再投資した場合、
最終評価額は約2,050万円になります
投資元本1,200万円に対して、
資産は約850万円増える計算です
一方、今回のSBI証券と楽天証券の
ポイント制度による差は約5万円でした
つまり資産形成では、
どちらのポイントを選ぶかより、
投資を長く続けることの方が
はるかに重要だと感じました
長期投資で優先したいこと
- 自分に合った投資先を選ぶ
- 低コストの商品を活用する
- 長期間投資を続ける
- 無理のない金額で積み立てる
- ポイントは最後のプラスαとして考える
新NISAで投資信託を選ぶ際に、
オルカン・S&P500・先進国株式で
迷っている人は、こちらも参考にして下さい
参考記事:オルカンとS&P500どっち?2018年から積み立て中の先進国株式と比較
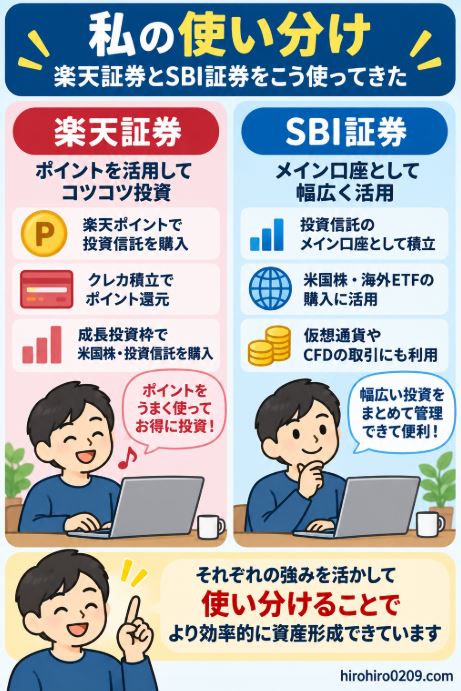
私は楽天証券とSBI証券をどう使ってきたか
私はSBI証券と楽天証券を
どちらも実際に利用してきました
楽天証券では約5年間、
楽天ポイントが貯まるたびに投資信託を
スポット購入するポイント投資を行いました
楽天ポイントを買い物だけで使うのではなく、
投資に回せる点は非常に便利でした
楽天証券で行ったポイント投資については、
こちらで詳しく紹介しています
参考記事:楽天ポイント投資のやり方|楽天証券での始め方と5年続けた実績を解説
NISAは以前からSBI証券を利用
一方、楽天証券でポイント投資を始めた頃には、
すでに旧つみたてNISAをSBI証券で
行っていました
その後もNISA口座を
楽天証券へ切り替えることはせず、
現在もSBI証券を利用しています
現在は積立投資枠だけでなく、
成長投資枠も利用しています
つまり私は、
楽天証券も使った上で、
NISAはSBI証券を継続して利用している
ということになります
だからといって、
「ポイントがSBIの方が有利だから」
という理由だけでSBI証券を使っている
わけではありません
証券会社はポイントだけでなく、
商品やサービス全体を見て選ぶ方がよい
と思っています
SBI証券でNISAのクレカ積立をする
具体的な設定方法やポイント還元の
条件はこちらで実体験をもとに解説しています
▶ SBI証券のNISAクレカ積立のやり方|設定とポイント還元も実体験で解説
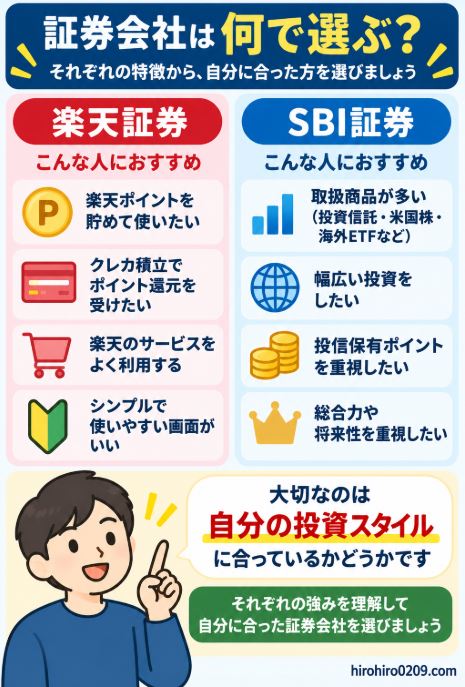
ではSBI証券と楽天証券は何で選ぶ?
ポイントだけで決めないなら、
何を基準にすればよいのでしょうか
私なら、
普段使っているサービスと
投資したい商品の両方
から考えます
楽天経済圏を使うなら楽天証券
楽天市場や楽天カード、
楽天ポイントなどを日常的に利用しているなら、
楽天証券との相性はかなり良いと思います
楽天ポイントを投資にも利用できるため、
普段の買い物から投資までを楽天サービスで
まとめやすいからです
私は楽天経済圏を2017年から利用しており、
楽天ポイントも活用してきました
ただし、
楽天経済圏に生活を合わせる必要はない
とも考えています
自分が普段使っているサービスの中に
楽天を取り入れるくらいで十分です
楽天経済圏については、
9年間使った経験をこちらでまとめています
参考記事:楽天経済圏とは?9年使って分かったメリット・デメリットと始め方【2026年版】
商品の選択肢や米国株ならSBI証券
一方、
- 投資商品の選択肢を重視したい
- 米国株や海外ETFも利用したい
- 三井住友カードを利用している
- Vポイントを活用したい
といった人なら、
SBI証券が候補になります
私は現在、新NISAを
SBI証券で運用しています
ただし、ここでも
ポイント還元率だけで決める必要はありません
SBI証券と楽天証券の商品、
NISA、クレカ積立、ポイントなどを
総合的に比較した記事はこちらです
参考記事:SBI証券と楽天証券はどっちがいい?新NISA・クレカ積立・ポイントを比較【2026年】
ポイント還元率は今後も変わる可能性がある
今回の比較でもう一つ重要なのが、
ポイント制度は固定ではない
ということです
クレカ積立の還元条件や投信保有ポイントの
対象、付与率などは変更されます
実際、現在のSBI証券でも
クレカ積立の還元率は、カード種類や
年間利用額などで細かく分かれています
楽天証券についてもカード種類だけでなく、
ファンドの代行手数料によって
還元率が変わります
だから、
今0.02%高いから20年間ずっと得
とは言えません
20年間の長期投資なら、
途中でポイント制度が変わる可能性もあります
これも私が、ポイントだけで
証券会社を選ばなくてよいと考える理由です
よくある質問
SBI証券と楽天証券はどちらがポイントで得?
一概には言えません
カードの種類、年間カード利用額、
購入する投資信託などによって
還元率が変わるためです
今回比較した
eMAXIS Slim米国株式(S&P500)では、
2026年9月時点の投信保有ポイントは、
SBI証券が年0.028%、楽天証券が年0.05%です
ポイントだけで証券会社を選んでもいい?
私はおすすめしません
ポイントはもちろんメリットの一つですが、
商品ラインナップや使いやすさ、
普段利用するサービスなども含めて
選ぶ方がよいと思います
SBI証券から楽天証券へ乗り換えるべき?
ポイント差だけを理由に
乗り換える必要性は低いと思います
今回の条件では、
20年間積み立ててもポイント制度による
差は約5万円でした
しかも、ポイント制度は
今後変更される可能性があります
すでに使いやすい証券会社で
長期投資を続けているなら、
ポイント差だけで無理に変更する必要はない
というのが私の考えです
新NISAならSBI証券と楽天証券どっち?
楽天市場や楽天カードなど、
楽天経済圏をよく利用するなら
楽天証券が使いやすいでしょう
一方、商品ラインナップや
米国株・海外ETF、三井住友カードや
Vポイントを活用したいならSBI証券が候補です
詳しい比較はこちらです
参考記事:SBI証券と楽天証券はどっちがいい?新NISA・クレカ積立・ポイントを比較【2026年】
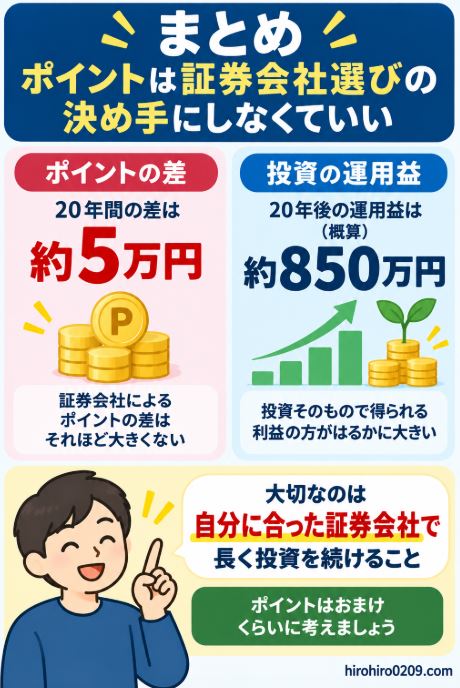
まとめ|ポイントは証券会社選びの決め手にしなくていい
今回、SBI証券と楽天証券でポイント還元に
どれくらい差が出るのかを検証しました
この記事のまとめ
- SBI証券と楽天証券のポイント制度は
カードや投資信託によって異なる - 今回の条件では20年間積み立てても
ポイントによる差は約5万円 - ポイントより投資そのもので
資産を増やすことの方が重要 - 楽天経済圏をよく使うなら楽天証券
- 商品の選択肢や米国株などを
重視するならSBI証券
今回のシミュレーションでは、むしろ
楽天証券の方が約5万円多くなりました
しかし、だからといって
「楽天証券の方が絶対におすすめ」
という結論にはなりません
20年間で約5万円の差なら、
証券会社を決める最大の要因には
ならないと私は考えています
投資の目的は、ポイントを貯めることではなく、
投資そのもので資産を増やすこと
だからです
ポイントは証券会社選びのプラスαとして考え、
自分が投資したい商品や普段利用している
サービス、使いやすさなどを含めて
選ぶのがよいと思います
SBI証券と楽天証券の総合的な違いについては、
こちらで詳しく比較しています
関連記事:SBI証券と楽天証券はどっちがいい?新NISA・クレカ積立・ポイントを比較【2026年】