「FIREしたいけれど、いくら必要なの?」
「5,000万円あればFIREできる?」
「1億円ないと難しい?」
「毎月いくら投資すれば達成できる?」
FIREを目指そうと思っても、
実際にどれくらいの資産が必要なのか
気になりますよね
結論から言うと、
FIREに必要な資産は年収ではなく、
退職後の生活費によって変わります
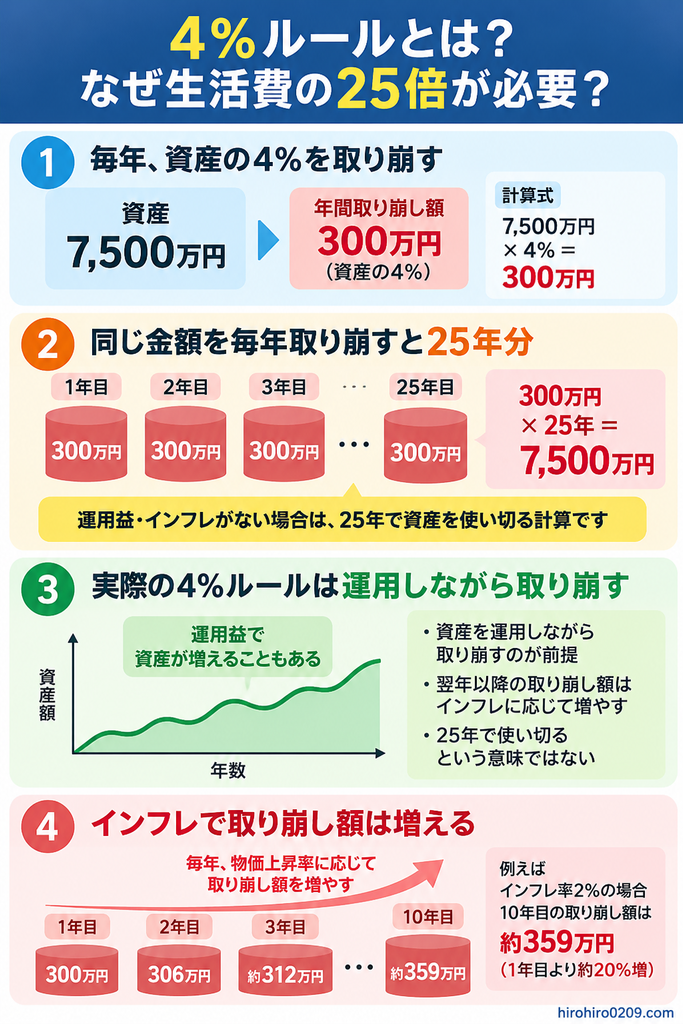
例えば、4%ルールを使うと、
- 月20万円/年間240万円の
生活費なら6,000万円 - 月25万円/年間300万円の
生活費なら7,500万円 - 月30万円/年間360万円の
生活費なら9,000万円
が必要資産の目安です
ただし、4%ルールは
将来の資産を保証するものではありません
私は2017年から投資を始め、現在も積立投資
を続けながら、フルFIREよりもサイドFIREを
現実的な目標として考えています
この記事では、
✓ FIREにいくら必要なのか
✓ 生活費別の必要資産はいくらか
✓ 独身・夫婦・子育て世帯でどう違うか
✓ 毎月いくら積み立てればよいか
✓ FIRE達成まで何年かかるか
✓ 4%ルールにはどんなリスクがあるか
について、具体的な数字と
シミュレーションを使って解説します
FIREの基本的な仕組みから知りたい人は、
こちらの記事も参考にしてください
関連記事:FIREとは?必要資産はいくら?初心者でも分かる資産形成ロードマップ
FIREはいくら必要?生活費別の必要資産早見表
FIREに必要な資産を計算する際、
よく使われるのが4%ルールです
これは、一定の条件のもとで資産を
取り崩しながら生活する考え方の一つです
4%ルールを使うと、
必要資産は年間生活費の25倍になります
必要資産=年間生活費×25
例えば、年間生活費が300万円なら、
必要資産は7,500万円です
生活費別に計算すると、次のようになります
| 月の生活費 | 年間生活費 | FIRE必要資産 |
|---|---|---|
| 15万円 | 180万円 | 4,500万円 |
| 20万円 | 240万円 | 6,000万円 |
| 25万円 | 300万円 | 7,500万円 |
| 30万円 | 360万円 | 9,000万円 |
| 35万円 | 420万円 | 1億500万円 |
| 40万円 | 480万円 | 1億2,000万円 |
※4%ルールによる概算であり、
FIRE後の生活を保証する金額ではありません
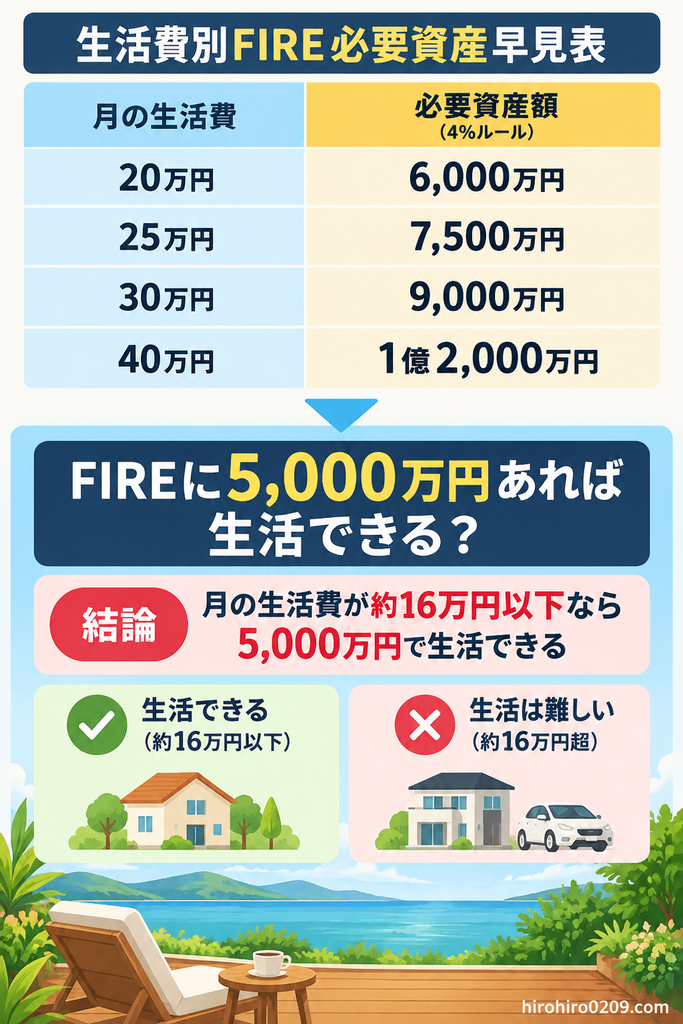
FIREに5,000万円あれば生活できる?
5,000万円の資産を年4%ずつ取り崩す場合、
年間200万円を使える計算です
月額にすると約16万7,000円です
つまり、年間生活費を200万円以内に
抑えられるなら、5,000万円は
FIREを考える一つの目安になります
ただし、税金や社会保険料、突発的な
支出なども考慮する必要があります
FIREに1億円は必要?
必ずしも、1億円が必要なわけではありません
4%ルールでは、1億円の資産があれば
年間400万円を取り崩す計算です
月額では、約33万3,000円になります
一方、月20万円で生活するなら、
必要資産の目安は6,000万円です
このように、FIREに必要な金額は
生活費によって大きく変わります
FIREは年収より生活費が重要
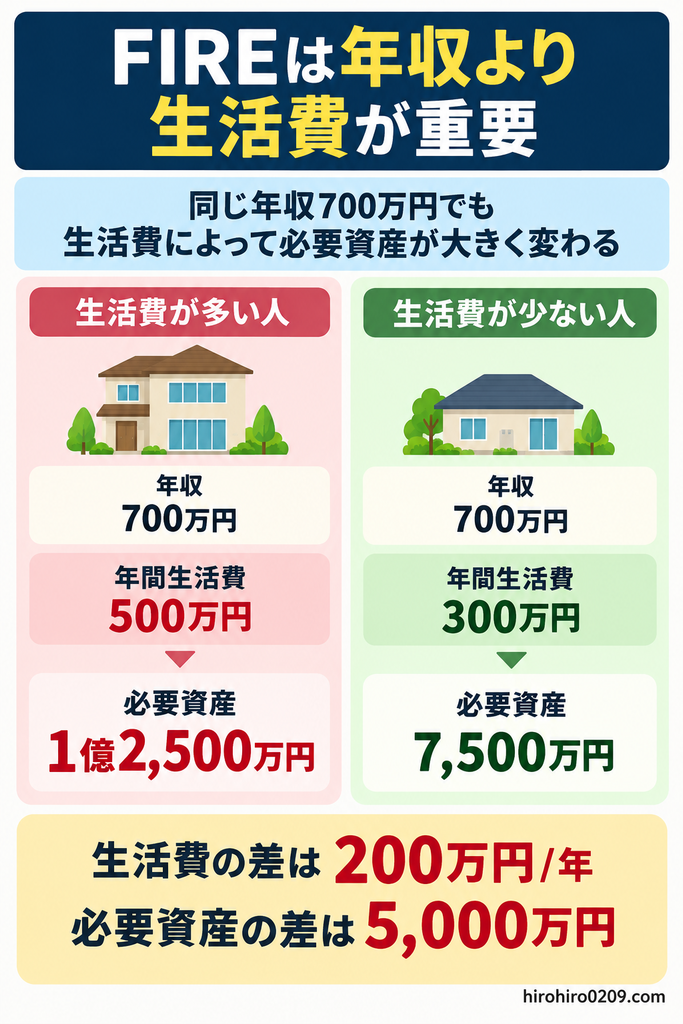
例えば、同じ年収700万円でも、年間生活費が
500万円の人と300万円の人では、
必要資産が大きく異なります
4%ルールで計算すると、
- 年間生活費500万円:1億2,500万円
- 年間生活費300万円:7,500万円
その差は5,000万円です
さらに、生活費を抑えられれば、
その分を投資に回せる可能性もあります
つまり、支出を見直すことは、
必要資産を減らすだけでなく、
FIRE達成までの期間を短くすること
にもつながります
ただし、4%ルールは誰にでも安全に
当てはまる、万能な計算方法ではありません
次の章では、4%ルールの仕組みと、
より保守的な3.5%・3%で計算した
場合の違いを解説します
FIREに必要な資産の計算方法|4%ルールと3%ルール
FIREに必要な資産を計算する際、
よく使われるのが4%ルールです
ただし、4%ルールだけでなく、
3.5%や3%で取り崩す場合も
比較しておくと安心です
4%ルールとは?
4%ルールは、米国の過去の
株式・債券市場のデータをもとにした、
資産取り崩しの考え方です
一般的には、退職初年度に
資産の4%を取り崩し、翌年以降は
その金額をインフレ率に応じて
調整する方法が知られています
例えば、資産7,500万円なら、
初年度の取り崩し額は300万円です
ただし、将来も必ず資産が
維持されるわけではありません
特に、30年を超える長期間の
FIREでは注意が必要です
4%・3.5%・3%ルールの必要資産比較
取り崩し率を低く設定すると、
毎年使える金額は少なくなりますが、
その分、必要な資産は増えます
計算式は次のとおりです
必要資産=年間生活費÷取り崩し率
| 月の生活費 | 4%ルール | 3.5%ルール | 3%ルール |
|---|---|---|---|
| 15万円 | 4,500万円 | 5,143万円 | 6,000万円 |
| 20万円 | 6,000万円 | 6,857万円 | 8,000万円 |
| 25万円 | 7,500万円 | 8,571万円 | 1億円 |
| 30万円 | 9,000万円 | 1億286万円 | 1億2,000万円 |
| 35万円 | 1億500万円 | 1億2,000万円 | 1億4,000万円 |
| 40万円 | 1億2,000万円 | 1億3,714万円 | 1億6,000万円 |
※必要資産は万円単位で四捨五入
例えば、月25万円で生活する場合、
- 4%ルール:7,500万円
- 3.5%ルール:約8,571万円
- 3%ルール:1億円
となります
4%から3%に変更するだけで、
必要資産は2,500万円も増えます
なお、取り崩し率を下げても、将来の資産が
必ず長持ちするという保証はありません
FIREでは何%ルールを使うべき?
4%ルールは、必要資産を
概算する際の出発点として便利です
一方、若いうちにFIREする場合は、
退職後の生活が40年、50年と
続く可能性もあります
そのため、4%だけでなく
3.5%や3%でも計算し、
必要資産の違いを確認しておくと
判断しやすくなります
また、実際のFIREでは、
- 株価の暴落
- インフレによる生活費の増加
- 税金や社会保険料
- 医療費などの臨時支出
も考慮する必要があります
私自身は、資産運用を続けながら
副収入も確保するサイドFIREを
現実的な選択肢と考えています
資産の取り崩し方法については、
以下の記事でも詳しく解説しています
関連記事:新NISAの出口戦略はいつから?売却タイミングと取り崩し方をシミュレーションで解説
独身・夫婦・子育て世帯のFIRE必要資産
FIREに必要な資産は、独身か夫婦か、
子どもがいるかによっても大きく変わります
ただし、家族構成だけで
必要資産が決まるわけではありません
ここでは生活費を仮定して、
4%ルールで必要資産を計算します
| 家族構成 | 月の生活費 | 必要資産 |
|---|---|---|
| 独身 | 20万円 | 6,000万円 |
| 夫婦2人 | 30万円 | 9,000万円 |
| 夫婦+子ども | 40万円 | 1億2,000万円 |
※生活費は比較のための仮定であり、
家族構成別の平均額ではありません
独身の場合はいくら必要?
独身で月20万円の生活費なら、
年間生活費は240万円です
4%ルールで計算すると、
必要資産は6,000万円になります
ただし、家賃や住む地域、
退職後の社会保険料などによって
必要な金額は変わります
夫婦2人ならいくら必要?
夫婦2人で月30万円の生活費なら、
年間生活費は360万円です
必要資産は9,000万円になります
夫婦の場合は、2人分の生活費に加えて、
それぞれの年金受給開始時期や
退職後の働き方も考慮する必要があります
子育て世帯ならいくら必要?
夫婦と子どもがいる世帯で、
月40万円の生活費を想定すると、
必要資産は1億2,000万円です
ただし、子どもの成長に伴い、
教育費や生活費は変化します
現在の支出をそのまま
何十年も続ける前提ではなく、
将来の家族構成や教育費も
考慮して計算することが重要です
このように、同じFIREでも
家族構成や生活費によって
必要資産には大きな差が生まれます
まずは自分の家庭の年間生活費を
把握することから始めましょう
フルFIREとサイドFIREはいくら必要?
FIREには、完全に仕事を辞める
フルFIREだけでなく、
働きながら資産収入で生活費を補う
サイドFIREという選択肢もあります
両者の大きな違いは、
生活費のすべてを資産で賄うか、
一部を労働収入などで補うかです
フルFIREに必要な資産
フルFIREは、基本的に
労働収入に頼らず生活する方法です
例えば、月30万円で生活するなら、
年間生活費は360万円になります
4%ルールで計算すると、
360万円×25=9,000万円
つまり、フルFIREに必要な資産は
9,000万円が一つの目安です
ただし、退職後の税金や社会保険料、
臨時支出なども生活費に
含めて考える必要があります
サイドFIREに必要な資産
サイドFIREは、資産収入に加えて、
副業や仕事による収入も確保しながら
生活する方法です
例えば、年間生活費360万円のうち、
副業などで年間180万円を賄えると仮定します
資産から取り崩す必要があるのは、
残りの180万円です
180万円×25=4,500万円
つまり、必要資産は
4,500万円が目安になります
フルFIREの9,000万円と比較すると、
必要資産は半分です
ただし、副業収入が減ったり、
働けなくなったりする可能性も
考慮する必要があります
フルFIREとサイドFIREの必要資産比較
年間生活費360万円を想定して、
副収入の違いによる必要資産を
比較すると次のようになります
| 年間副収入 | 資産から賄う年間生活費 | 必要資産 |
|---|---|---|
| 0円 | 360万円 | 9,000万円 |
| 60万円 | 300万円 | 7,500万円 |
| 120万円 | 240万円 | 6,000万円 |
| 180万円 | 180万円 | 4,500万円 |
| 240万円 | 120万円 | 3,000万円 |
※4%ルールによる概算。副収入は
税金や必要経費などを差し引いた、
生活費に充てられる金額を想定
このように、副収入を確保できれば、
FIREに必要な資産を大きく減らす
ことができます
ただし、サイドFIREでは
働き続けることが前提になるため、
収入が途絶えた場合の備えも重要です
バリスタFIREやリーンFIREとの違い
FIREには、ほかにも
いくつかの考え方があります
バリスタFIREは、
パートタイムなどで働きながら、
資産収入と労働収入を組み合わせる方法です
サイドFIREと似ていますが、
働き方や収入源の考え方に違いがあります
リーンFIREは、生活費を低く抑えることで、
比較的少ない資産で完全リタイアを目指す
方法です
どのタイプを選ぶ場合でも、必要資産を
決める基本は、生活費と収入のバランスです
私自身も、先ずは完全に仕事を辞めるより、
資産運用を続けながらブログなどの収入も
組み合わせるサイドFIREを目指しています
具体的な考え方については、
後半で詳しく紹介します
FIRE達成まで何年かかる?積立額別シミュレーション
FIREに必要な資産が分かっても、
実際に何年で達成できるのか
気になる人も多いと思います
そこで、毎月5万円・10万円・
15万円・20万円を積み立てた場合、
将来の資産がいくらになるのか
シミュレーションしました
前提条件は以下のとおりです
- 初期資産:0円
- 想定利回り:年5%
- 積立方法:毎月末に積立
- 運用方法:複利運用
- 税金・手数料:考慮しない
※年5%は計算上の仮定であり、
将来の運用成果を保証するものではありません
毎月の積立額別|10年後・20年後の資産
| 毎月の積立額 | 10年後 | 20年後 |
|---|---|---|
| 5万円 | 約776万円 | 約2,055万円 |
| 10万円 | 約1,553万円 | 約4,110万円 |
| 15万円 | 約2,329万円 | 約6,166万円 |
| 20万円 | 約3,106万円 | 約8,221万円 |
例えば、毎月10万円を20年間積み立てた場合、
資産は約4,110万円になります
毎月20万円なら、20年後には約8,221万円です
積立額が多いほど、FIREに必要な資産へ
早く近づけることが分かります
FIRE達成までの期間は生活費で変わる
例えば、月20万円の生活費なら、
4%ルールによる必要資産は6,000万円です
一方、月30万円の生活費なら、
必要資産は9,000万円になります
同じ積立額・利回りでも、
目標とする生活費によって
FIRE達成までの期間は変わります
また、すでに投資資産がある人は、
初期資産0円の場合より早く目標額に到達する
可能性があります
新NISAを活用する場合の注意点
新NISAでは、運用益が非課税になるため、
長期の資産形成に役立ちます
ただし、非課税で新規購入できる
投資元本には上限があります
- 年間投資枠:最大360万円
- 非課税保有限度額:1,800万円
そのため、毎月20万円を20年間ずっと
新NISAだけで積み立てることはできません
関連記事:新NISAの1800万円は何の上限?年間投資枠・旧つみたてNISAとの違いを解説【2026年版】
参考記事:新NISAとは?始め方・おすすめ商品を初心者向けに完全解説【2026年版】
非課税保有限度額に達した後も
積立投資を続ける場合は、
課税口座などの活用が必要です
なお、今回のシミュレーションは、
NISAの非課税枠や課税口座の税金を
反映したものではありません
自分の積立額や運用期間で
シミュレーションしたい場合は、
金融庁のツールも活用できます
関連記事:新NISAは20年後いくら?月1万・3万・5万・10万円を利回り別に比較
次の章では、
目標資産を4,000万円・8,000万円とした場合、
何歳でFIREできるのかを具体的に比較します
FIREは何歳で達成できる?年齢別シミュレーション
FIREに必要な資産が分かったら、
次に気になるのは何歳で達成できるのかです
ここでは、積立投資を始める年齢と
毎月の投資額によって、
FIRE達成時期がどう変わるのか
シミュレーションします
前提条件は以下のとおりです
- 初期資産:0円
- 想定利回り:年5%
- 積立方法:毎月末に積立
- 税金・手数料:考慮しない
- サイドFIRE目標:4,000万円
- フルFIRE目標:8,000万円
※4,000万円・8,000万円は
比較のために設定した目標額です
実際の必要資産は生活費や
副収入によって異なります
毎月の積立額別|FIRE達成までの年数
| 毎月の積立額 | 4,000万円到達 | 8,000万円到達 |
|---|---|---|
| 5万円 | 約29年5か月 | 約40年10か月 |
| 10万円 | 約19年8か月 | 約29年5か月 |
| 15万円 | 約15年 | 約23年6か月 |
| 20万円 | 約12年2か月 | 約19年8か月 |
例えば、毎月10万円を積み立てる場合、
4,000万円に到達するまで
約19年8か月かかります
一方、8,000万円への到達は
約29年5か月です
最初の4,000万円には約20年、
次の4,000万円には約10年と、
後半の方が短い期間で到達します
これは、積立元本が増えるにつれて
複利による運用益の影響が大きくなるためです
30歳から積立投資を始めた場合
30歳から毎月10万円を
積み立てると仮定します
- 約50歳:4,000万円に到達
- 約59歳:8,000万円に到達
早い段階から積立投資を始めると、
長期間の複利効果を活用できます
40歳から積立投資を始めた場合
40歳から毎月15万円を
積み立てると仮定します
- 約55歳:4,000万円に到達
- 約64歳:8,000万円に到達
40歳からでも積立額によっては、
60代前半に8,000万円を目指す
シミュレーション結果になります
50歳から積立投資を始めた場合
50歳から毎月20万円を
積み立てると仮定します
- 約62歳:4,000万円に到達
- 約70歳:8,000万円に到達
50歳からの場合、完全リタイアだけでなく、
副収入を組み合わせる
サイドFIREも選択肢になります
FIREに必要な資産を考える際の注意点
FIREに必要な資産は、4%ルールを使えば
簡単に計算できます
しかし、実際にFIREする場合は、
生活費の25倍を用意するだけで
安心できるわけではありません
特に注意したいのは、次の4つのポイントです
退職後の税金・社会保険料も生活費に含める
会社員がFIREすると、
給与から天引きされていた税金や
社会保険料の負担が変わる場合があります
例えば、退職後は原則として、
次のような負担を考える必要があります
- 国民健康保険料などの医療保険料
- 国民年金保険料
- 住民税
- 投資利益にかかる税金
国民健康保険料は、前年の所得や自治体、
世帯構成などによって異なります
また、住民税は前年の所得をもとに
計算されるため、退職した翌年も
負担が発生する場合があります
なお、退職後の健康保険は、
国民健康保険への加入だけでなく、
任意継続や家族の扶養に入る方法も
条件によって選択できます
そのため、FIRE後の生活費には
食費や住居費だけでなく、税金や
社会保険料も含めて計算することが重要です
インフレによって必要資産は増える
FIRE後の生活が長くなるほど、
物価上昇の影響も大きくなります
例えば、現在の年間生活費が
300万円だったとしても、
毎年2%ずつ物価が上昇すると、
20年後には約446万円になります
| 経過年数 | 年間生活費 |
|---|---|
| 現在 | 300万円 |
| 10年後 | 約366万円 |
| 20年後 | 約446万円 |
| 30年後 | 約543万円 |
※年間インフレ率2%が
一定で続くと仮定した試算
20年後の年間生活費446万円を
4%ルールで単純計算すると、
必要資産は約1億1,150万円です
現在の生活費をもとにした
7,500万円とは大きな差があります
ただし、これは20年後の生活費から
その時点の必要資産を計算した例です
4%ルール自体にもインフレ調整の考え方が
あるため、必要資産に物価上昇分を単純に
二重計上しないよう注意する必要があります
4%ルールでも資産が枯渇する可能性がある
4%ルールは、米国の過去の
市場データをもとにした考え方です
一般的には、退職初年度に資産の4%を取り崩し、
翌年以降は、インフレ率に応じて
取り崩し額を調整します
ただし、将来も同じ結果になる保証はありません
特に、FIRE直後に株価が暴落すると、
資産が減った状態で生活費を取り崩す
ことになります
その結果、相場が回復しても、
資産が元の水準まで戻りにくくなる
可能性があります
また、30歳や40歳でFIREすると、
取り崩し期間が40年、50年と
続くことも考えられます
そのため、4%ルールだけでなく、
3.5%や3%でも計算したり、
現金を確保したりするなど、
余裕を持った計画が重要です
NISAの非課税枠だけでFIREできるとは限らない
新NISAは、運用益が非課税になる
資産形成に有利な制度です
ただし、非課税で購入できる
投資元本には上限があります
- 年間投資枠:最大360万円
- 非課税保有限度額:1,800万円
例えば、月30万円で生活する場合、
4%ルールによる必要資産は9,000万円です
新NISAで購入した資産が運用によって
9,000万円まで増える可能性はありますが、
必ず到達するわけではありません
また、FIREに必要な資産をすべて
NISAだけで準備する必要もありません
課税口座での運用や、現金などの資産も
組み合わせて考えることができます
私自身もNISAだけでなく、
複数の方法で資産運用を続けています
FIREを目指す際は、
非課税制度を活用しながら、
生活費やリスクに応じて
資産全体を管理することが重要です
関連記事:新NISAの出口戦略はいつ?売却タイミングと最適解をシミュレーションで解説
私がフルFIREよりサイドFIREを目指す理由
私は2017年から投資を始め、現在も
積立投資を中心に資産運用を続けています
ただし、完全に仕事を辞めるフルFIREだけを
目指しているわけではありません
私が先ず目指しているのは、
資産収入と仕事による収入を
組み合わせるサイドFIREです
働かなくてもよい状態を目指したい
私が大切にしているのは、
仕事を完全に辞めることよりも、
働き方を自分で選べることです
資産に余裕ができれば、生活費の
ためだけに働く必要は少なくなります
一方で、仕事を通じて収入を得たり、
社会とのつながりを持ったりすることにも
価値があると考えています
そのため、完全リタイアよりも、
自分のペースで働ける状態を目指したい
と思っています
資産収入と副収入を組み合わせたい
私自身は、現在、
- 新NISAでの積立投資
- ウェルスナビ
- 仮想通貨の積立
- 株価指数CFD
などで資産運用しています
また、このブログの運営も続けています
将来的には、
- 資産の取り崩し
- ブログなどの副収入
- 必要に応じた労働収入
を組み合わせることで、
生活費のすべてを運用資産に
頼らない形を目指しています
もちろん、副収入や運用益が
安定して得られるとは限りません
そのため、収入が減った場合も
考慮して準備する必要があります
サイドFIREなら必要資産を抑えられる
例えば、年間生活費が300万円の場合、
4%ルールによる必要資産は
7,500万円です
しかし、副収入で年間150万円を
確保できれば、資産から賄う金額は
年間150万円になります
必要資産は3,750万円となり、
フルFIREの半分です
ただし、これは副収入150万円を
継続して生活費に充てられる
という仮定での計算です
実際には、副収入の変動や
働けなくなるリスクもあります
私は、無理に早期退職するよりも、
長期投資を続けながら
働き方の自由度を高めていく方が
自分に合っていると考えています
関連記事:新NISAは配当金生活と資産取り崩しどっち?元本1800万円で30年比較
FIREに関するよくある質問
FIREには最低いくら必要?
FIREに必要な資産は、
退職後の生活費によって変わります
4%ルールで計算すると、
月15万円で生活する場合は
4,500万円が一つの目安です
ただし、これは最低保証額ではなく、
税金や社会保険料、臨時支出なども
考慮する必要があります
5,000万円でFIREできる?
5,000万円を年4%で取り崩す場合、
初年度に使える金額は200万円です
月額にすると約16万7,000円なので、
その範囲で生活できるなら
FIREを検討することはできます
ただし、将来の物価上昇や
株価の下落も考慮する必要があります
1億円あればFIREできる?
1億円を年4%で取り崩す場合、
初年度の取り崩し額は400万円です
月額では約33万3,000円になります
その範囲で生活費を賄えるなら、
FIREを考える目安になります
ただし、1億円あれば必ず安心
というわけではありません
40代・50代からでもFIREできる?
40代・50代からでも、
資産状況や積立額によっては
FIREを目指すことができます
すでに保有している資産や
将来の年金受給額によっても、
必要な準備は変わります
また、完全リタイアだけでなく、
副収入を組み合わせる
サイドFIREも選択肢になります
FIREは日本でも可能?
日本でもFIREは可能です
日本には公的医療保険や高額療養費制度があり、
医療費の負担を一定範囲に抑える仕組みが
あります
また、NISAやiDeCoなど、
資産形成に役立つ制度もあります
一方、退職後の税金や社会保険料、
インフレなども考慮する必要があります
そのため、日本でFIREする場合も、
生活費と必要資産を具体的に計算し、
余裕を持って準備することが重要です
FIRE達成後は資産を売却するの?
FIRE後の生活費を確保する方法には、
保有資産を少しずつ売却する方法や、
配当金などを受け取る方法があります
どちらにもメリットと注意点があり、
資産構成や生活スタイルによって
向いている方法は異なります
関連記事:新NISAは配当金生活と資産取り崩しどっち?元本1800万円で30年比較
まとめ|FIREに必要な資産は生活費の25倍が目安
FIREに必要な資産は、年収ではなく、
退職後の生活費によって変わります
4%ルールを使った場合、
必要資産は年間生活費の25倍が目安です
例えば、
- 月15万円の生活費:4,500万円
- 月20万円の生活費:6,000万円
- 月25万円の生活費:7,500万円
- 月30万円の生活費:9,000万円
- 月40万円の生活費:1億2,000万円
となります
ただし、4%ルールは
将来の資産を保証するものではありません
実際にFIREを目指す際は、
税金や社会保険料、インフレ、
株価の暴落なども考慮する必要があります
また、完全に仕事を辞める
フルFIREだけでなく、
副収入を組み合わせるサイドFIREなら、
必要資産を抑えることもできます
私自身も2017年から積立投資を続け、
現在はフルFIREよりも
サイドFIREを現実的な目標としています
大切なのは、1億円などの金額を
最初から目標にするのではなく、
自分の生活費から必要資産を計算することです
まずは現在の年間生活費を把握し、
自分に合ったFIREの目標額と
積立計画を考えてみましょう