「NISAを始めたけれど、
もうやめた方がいいのでは?」
このように迷う理由は人によって異なります
- 含み損が増えて不安になった
- 暴落が来るのが怖くなった
- 思っていたほど利益が出ない
- 毎月の積立が負担になっている
- 保有商品に自信が持てなくなった
ただし、NISAをやめたいと感じても、
すぐに全額売却する必要はありません
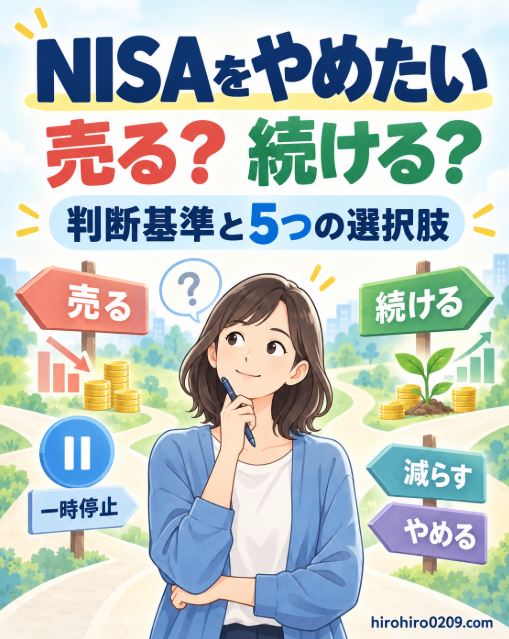
NISAには、全額売却以外にも
次のような選択肢があります
- 毎月の積立額を減らす
- 新しい積立だけを停止する
- 必要な金額だけ一部売却する
- 新たに買わず保有を続ける
- 保有商品をすべて売却する
考えるべきなのは、
NISA口座を解約するかではなく、
現在の状況に合う方法はどれか
ということです
私は2017年から投資を始め、
NISA、ロボアドバイザー、仮想通貨、
株価指数CFDなどを実際に運用してきました
その中で、積立額の減額、
積立停止、一部売却、全額売却を
それぞれ経験しています
この記事では実体験をもとに、
NISAをやめたいと感じたときの
判断基準と選択肢を解説します
この記事が向いている人と読むと分かること
この記事は、すでにNISAを利用し、
今後の対応に迷っている人へ
向けて書いています
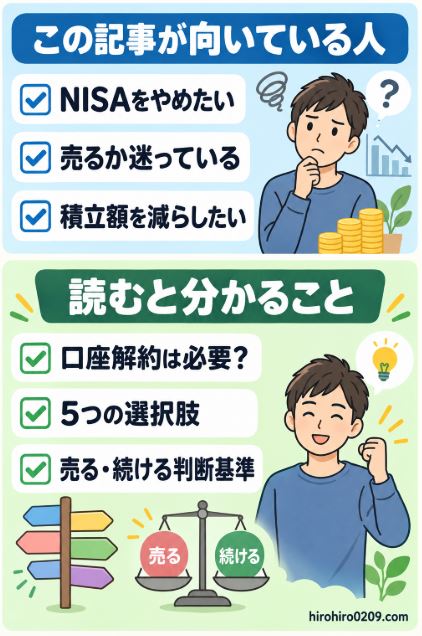
この記事が向いている人
- NISAの積立をやめたい人
- 保有商品を売るか迷っている人
- 毎月の積立額を減らしたい人
- 含み損や暴落が不安な人
- NISA口座を解約すべきか迷う人
この記事を読むことで、
次のことが分かります
この記事を読むと分かること
- NISA口座を解約する必要があるか
- やめたい理由ごとの判断方法
- 減額、停止、売却の違い
- 売るべき人と続けてもよい人
- 売却後の非課税枠の扱い
これからNISAを始めるか迷い、
制度そのものが不安な人は、
こちらの記事が参考になります
参考記事:「新NISAはやめたほうがいい」は本当?8年続けて分かったこと

NISAをやめたいときも口座解約は必要ない
NISAをやめたいと感じたとき、
最初に知っておきたいのは、
投資をやめることと口座を解約することは別
という点です
NISAでの投資を休止したいだけなら、
基本的に口座を解約する必要はありません
積立設定はいつでも停止できる
NISAの積立設定は、
証券会社のサイトやアプリから
停止できます
積立を停止しても、それまでに
購入した商品が自動的に
売却されることはありません
次の状態に分けて考えます
- 積立停止は新規購入を止める
- 売却は保有商品を現金に戻す
- 口座解約はNISA口座を閉じる
積立を止めたいだけなら、
積立設定の停止で十分です
保有商品を残しておけば、
その後の値上がりによる利益も
引き続き期待できます
保有商品はいつでも売却できる
NISA口座で保有している
株式や投資信託は、
必要なときに売却できます
売却代金は証券口座へ入り、
銀行口座へ出金することもできます
ただし、投資信託については、
売却を申し込んだ当日に
現金を受け取れるとは限りません
商品ごとに約定日や受渡日が
異なるため、急いでお金が
必要な場合は確認が必要です
NISA口座を残しても維持費はかからない
一般的にNISA口座の開設や
維持自体に費用はかかりません
積立を停止して使わなくなっても、
口座を残しておくことはできます
将来、家計に余裕ができたときに
積立を再開することも可能です
したがって、NISAを一時的に
休みたいという理由だけで、
口座を解約する必要はありません
NISA制度の概要については、
金融庁の公式サイトで確認できます
出典:金融庁|NISAを知る
少額に減らして続ける方法は、
こちらの記事で解説しています
参考記事:新NISAはいくらから始める?月1000円でもOK|無理のない決め方を解説
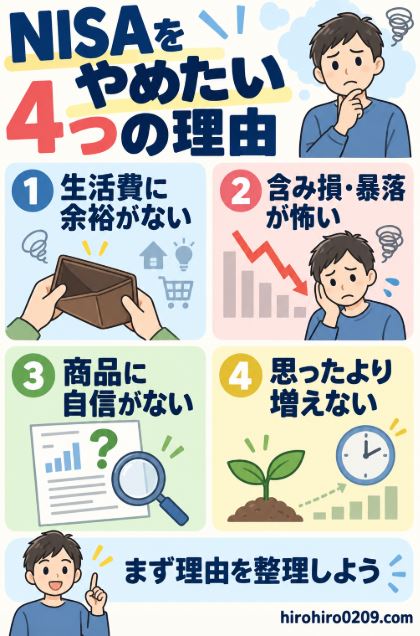
NISAをやめたいと感じる4つの理由
NISAをやめたいと感じる理由は、
主に次の4つに分けられます
NISAをやめたい主な理由
- 生活費に余裕がなくなった
- 含み損や暴落が怖くなった
- 保有商品に自信がなくなった
- 思っていたほど利益が出ない
理由によって適切な対応は異なります
まず、自分がなぜやめたいのかを
整理することが重要です
理由① 生活費に余裕がなくなった
収入の減少や支出の増加によって、
毎月の積立が負担になることがあります
例えば、次のような状況です
- 給与や賞与が減った
- 住宅費や教育費が増えた
- 病気や介護で支出が増えた
- 預貯金が少なくなってきた
生活費が不足しているのに、
無理をして積立を続ける必要はありません
この場合は積立額を減らすか、
新しい積立を停止することを
優先した方がよいでしょう
現金が必要であれば、
必要な金額だけ一部売却する
方法もあります
毎月いくらまでなら無理なく
積み立てられるかについては、
こちらで詳しく解説しています
参考記事:新NISAはいくら積み立てるべき?積立金額の決め方をシミュレーション付きで解説
理由② 含み損や暴落が怖くなった
評価額がマイナスになると、
このまま減り続けるのではないかと
不安になるものです
特に投資を始めた直後は、
値下がりに慣れていないため、
売却したくなることがあります
ただし、価格が下がったという
理由だけで全額売却すると、
その後の回復を逃す可能性があります
確認したいのは、
次の3つです
- 生活費まで投資していないか
- 投資額が大きすぎないか
- 保有商品が分散されているか
この3つに問題がなければ、
一時的な下落だけを理由に
全額売却する必要はないと思います
暴落時の具体的な対応については、
こちらの記事で解説しています
参考記事:新NISAで暴落したらどうする?売るべきか続けるべきかを経験ベースで解説
理由③ 保有商品に自信がなくなった
NISAをやめたいのではなく、
購入した商品に不安を感じている
場合もあります
例えば、次のようなケースです
- 値動きが想像以上に大きい
- 特定の企業や業種に偏っている
- 手数料が高いことに気づいた
- 商品の内容を理解せず購入した
- 選んだ理由が分からなくなった
この場合はNISA自体をやめるより、
保有商品を見直す方が合理的です
ただし、値下がりしたからという
理由だけで別の商品へ乗り換えると、
安値で売って高値で買うことに
なる可能性があります
商品を変更する場合は、
値動きだけではなく、
- 投資対象
- 分散の範囲
- 保有コスト
- 今後の運用目的
を確認して判断します
理由④ 思っていたほど利益が出ない
NISAを始めても、数か月や1年で
大きな利益が出るとは限りません
投資を始めた時期によっては、
しばらく含み損が続くこともあります
短期で結果を求めてしまうと、
積立投資の目的と実際の値動きに
大きな差を感じます
まだ生活資金に余裕があり、
長期保有できる商品を選んでいるなら、
短期間の成績だけで判断する必要は
ないと思います
少額でも長期間続けた場合の
シミュレーションはこちらです
参考記事:新NISAは月1万円でも意味ある?20年後のリアルな結果と結論【2026年版】
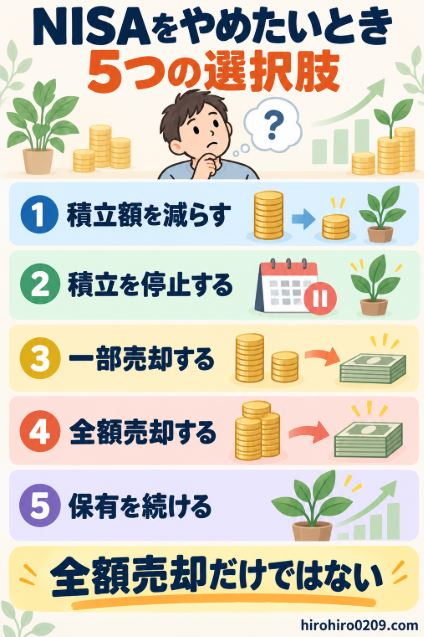
NISAをやめたいときの5つの選択肢
NISAをやめたいと感じても、
全額売却だけが答えではありません
現実的には、次の5つの方法があります
選択肢① 積立額を減らす
毎月の積立金額を減らし、
投資自体は続ける方法です
例えば、毎月10万円の積立が
負担になっている場合には、
月1万円や3万円へ減額できます
メリットは、家計の負担を減らしながら、
積立投資を続けられることです
一方、投資額が少なくなるため、
将来の資産額も小さくなる
可能性があります
選択肢② 一時的に積立を停止する
新しい商品の購入だけを止めて、
すでに保有している商品は
そのまま残す方法です
追加投資はなくなるため、
毎月の家計負担をなくせます
一方、保有商品は売却しないため、
その後の値上がりも期待できます
私自身、2019年から積立を続けていた
株価指数CFDも新NISAを優先するため、
2024年11月を最後に一旦、積立を止めました
参考記事:【運用実績公開】FTSE100をCFDで5年積立した結果|利益・損失を全公開
選択肢③ 必要な分だけ一部売却する
生活費やまとまった支出のために、
必要な金額だけ売却する方法です
残りの商品は保有を続けるため、
全額売却よりも運用を
継続しやすくなります
投資目的が残っている一方で、
現金も必要という場合には、
現実的な選択肢です
私自身、想定外の現金が必要になったために、
株価指数CFDの一部を売却した経験があります
選択肢④ 保有商品をすべて売却する
NISA口座で保有している商品を
すべて売却し、現金に戻す方法です
価格変動に対する不安から
解放される点はメリットです
一方で、売却後に価格が上昇しても、
その利益を受け取れなくなります
次のような場合は、
全額売却も選択肢になります
- 生活資金が不足している
- 投資目的を達成した
- 商品を保有する理由がなくなった
- 値動きに耐えられない
- 投資自体を続ける意思がない
選択肢⑤ 積立を終了して保有だけ続ける
積立を一時的に休むのではなく、
今後の追加購入を終了し、
保有商品だけを残す方法です
選択肢②と同じ状態ですが、
これは一時的な休止ではなく、
今後も追加購入しない方針です
生活費への負担をなくしながら、
現在の資産を運用し続けられます
私自身、旧つみたてNISAで積み立てた
商品は、購入年ごとの非課税保有期間が
終わるまで保有する予定です
旧つみたてNISAを満額まで積み立てた後の
保有方法や売却方針はこちらで公開しています
参考記事:旧つみたてNISA240万円が727万円に|私が考える出口戦略と売却方法
5つの選択肢を比較すると次のようになります
| 選択肢 | 新しい積立 | 保有商品の売却 | 向いている状況 |
|---|---|---|---|
| 積立額を 減らす | 少額で継続 | 売らない | 毎月の負担を 軽くしたい |
| 積立を 停止する | 停止 | 売らない | 一時的に投資 を休みたい |
| 一部売却する | 継続か停止 | 必要分だけ 売る | 現金も必要 |
| 全額売却する | 停止 | すべて売る | 投資を完全に やめたい |
| 保有を続ける | 今後は 買わない | 売らない | 資産運用だけ 続けたい |

状況別にどの選択肢を選ぶべきか
どの方法がよいかは、
NISAをやめたい理由によって変わります
状況別に整理すると、次のようになります
| 現在の状況 | 検討したい対応 |
|---|---|
| 毎月の積立が負担 | 減額または積立停止 |
| 一時的に現金が必要 | 必要額だけ一部売却 |
| 含み損が不安 | 投資額と商品を再確認 |
| 商品に問題を感じる | 売却や商品変更を検討 |
| 投資目的を達成した | 一部または全額売却 |
| 投資を完全にやめたい | 全額売却 |
| 追加投資だけやめたい | 保有を続ける |
生活費が不足している場合
生活費が不足している場合は、
資産形成より現在の生活を優先すべきです
まず積立を停止し、
それでも現金が不足するなら、
必要な分だけ売却します
投資は生活を苦しくしてまで
続けるものではありません
含み損だけが理由の場合
含み損になったという理由だけで、
全額売却するのは慎重に考えた方が
よいでしょう
最初に確認したいのは、
- 投資額が大きすぎないか
- 商品が分散されているか
- 長期保有できる資金か
という3点です
問題が投資額にあるなら減額し、
商品にあるなら商品を見直します
価格が下がったという事実だけでは、
NISA自体をやめる理由には
ならないと思います
投資目的を達成した場合
住宅購入、教育費、老後資金など、
予定していた使い道が近づいたら、
売却を検討する時期かもしれません
資産を増やすことだけではなく、
目的に合わせて使うことも
投資の重要な役割です
NISAで作った資産の取り崩し方は、
こちらの記事で解説しています
参考記事:新NISAの出口戦略はいつから?売却タイミングと取り崩し方をシミュレーションで解説
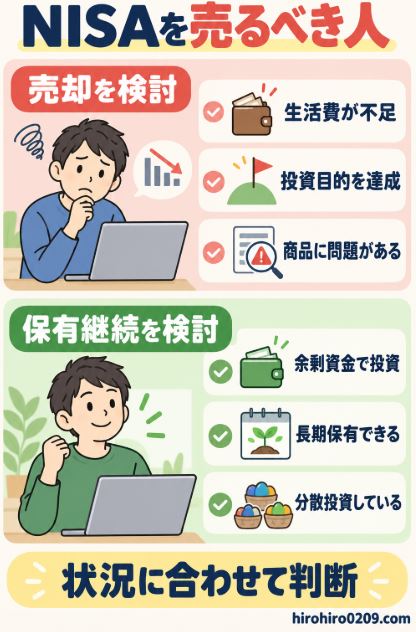
NISAを売るべき人と続けてもよい人
売却を検討した方がよい人と、
保有を続けてもよい人を比較してみます
売却を検討してもよい人
次のような状況なら、一部または
全額売却を検討してもよいと思います
- 生活費や緊急資金が不足している
- 数年以内に使うお金を投資している
- 当初の投資目的を達成した
- 保有商品の内容に問題がある
- 投資額が大きく生活に支障がある
- 価格変動に精神的に耐えられない
生活の安全を守ることは、
投資を続けることよりも優先されます
保有を続けてもよい人
次のような状況であれば、
一時的な下落だけを理由に
売却する必要はないと思います
- 余剰資金で投資している
- 長期保有を前提にしている
- 投資先が十分に分散されている
- 毎月の生活に支障がない
- 投資目的がまだ達成されていない
- 投資方針や保有商品の内容に
大きな問題がない
ただし、続ける場合でも、
投資額や保有商品は定期的に
確認した方がよいでしょう
| 判断項目 | 売却を検討 | 保有継続を検討 |
|---|---|---|
| 投資資金 | 生活に必要なお金 | 余剰資金 |
| 投資目的 | 達成済み | まだ達成していない |
| 保有期間 | 近く使う予定 | 長期保有できる |
| 商品内容 | 問題がある | 分散されている |
| 家計への影響 | 生活を圧迫 | 無理なく続けられる |
投資そのものが向いているか
迷っている人はこちらです
参考記事:投資はやめたほうがいい?結論→こういう人はやるべきではない
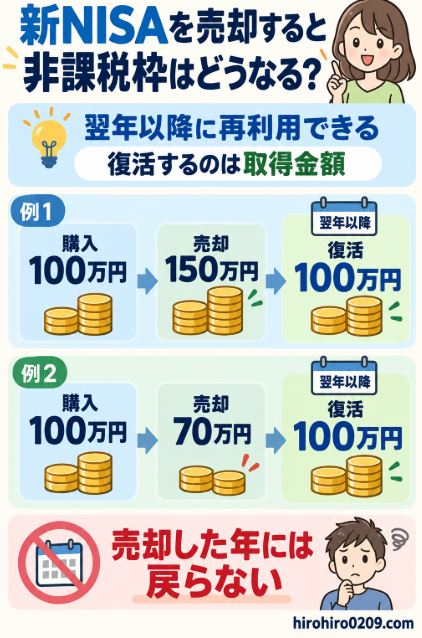
新NISAを売却すると非課税枠はどうなるか
新NISAで保有商品を売却すると、
売却した商品の取得金額分だけ、
非課税保有限度額を再利用できます
ただし、再利用できるのは、
売却した年ではなく翌年以降です
復活するのは売却額ではなく取得金額
例えば、100万円で購入した商品が
150万円に増えてから売却した場合、
翌年以降に再利用できるのは
150万円ではなく100万円です
反対に、100万円で購入した商品が
70万円に下がってから売却しても、
翌年以降に再利用できるのは
取得金額の100万円です
| 購入金額 | 売却金額 | 翌年以降に再利用できる枠 |
|---|---|---|
| 100万円 | 150万円 | 100万円 |
| 100万円 | 70万円 | 100万円 |
年間投資枠は同じ年には戻らない
売却によって再利用できるのは、
生涯の非課税保有限度額です
つみたて投資枠120万円、
成長投資枠240万円という
年間投資枠は、売却しても
同じ年には復活しません
また、翌年に再利用する場合も、
年間投資枠の範囲内で
新たに購入する必要があります
旧NISAの枠は再利用できない
2023年までの旧つみたてNISAや
一般NISAで購入した商品は、
新NISAの1,800万円とは
別枠で管理されています
旧NISAの商品を売却しても、
旧NISAの投資枠が復活したり、
新NISAの枠が増えたりすることはありません
新NISAの非課税保有限度額と、
売却後の再利用については、
金融庁の公式サイトで確認できます
出典:金融庁|NISAを知る
私が投資の減額や売却を選んだ実例
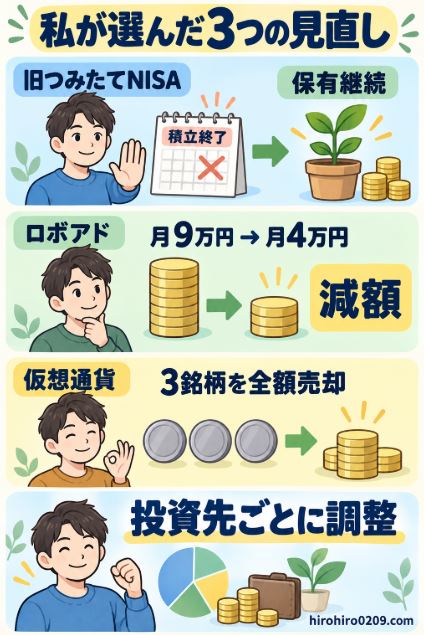
私は2017年から投資を始め、
すべての投資を同じ方法で
続けてきたわけではありません
状況に合わせて、減額、停止、一部売却、
全額売却を使い分けてきました
旧つみたてNISAは積立終了後も保有
旧つみたてNISAでは、2018年から
2023年まで6年間満額を積み立てました
制度終了後は追加購入せず、
保有だけを続けています
投資元本240万円に対して、
2026年6月時点の評価額は
約727万円になりました
積立を止めることと、
保有商品を売ることは別です
新たな積立をしなくても、
保有を続ける選択ができます
ウェルスナビは積立額を減額
ウェルスナビでは、運用状況や
他の投資とのバランスに合わせて、
毎月の積立額を変更してきました
- 月6万円で積立を開始
- 運用状況を見て月9万円へ増額
- 新NISA開始後に月4万円へ減額
投資自体をやめるのではなく、
全体のバランスに合わせて
積立額を調整した例です
ウェルスナビの運用実績は、
こちらで公開しています
参考記事:ウェルスナビに1,000万円投資した結果|8年間のリアルな運用実績を公開
仮想通貨は一部銘柄を全額売却
仮想通貨では、保有を続ける理由が
なくなった銘柄を全額売却しました
売却したのは次の銘柄です
- ネム
- シンボル
- パレットトークン
一方、長期的に保有したいと
考えた銘柄の積立は現在も続けています
すべての投資をやめるのではなく、
保有する理由があるかどうかで
銘柄ごとに判断した例です
仮想通貨の運用実績はこちらです
参考記事:仮想通貨積立投資7年の実績|元本285万→現在476万円【2026年4月版】
まとめ|NISAをやめたいときは理由に合わせて選ぼう
NISAをやめたいと感じても、
すぐに口座を解約したり、
全額売却したりする必要はありません
最初に、なぜやめたいのかを
整理することが重要です
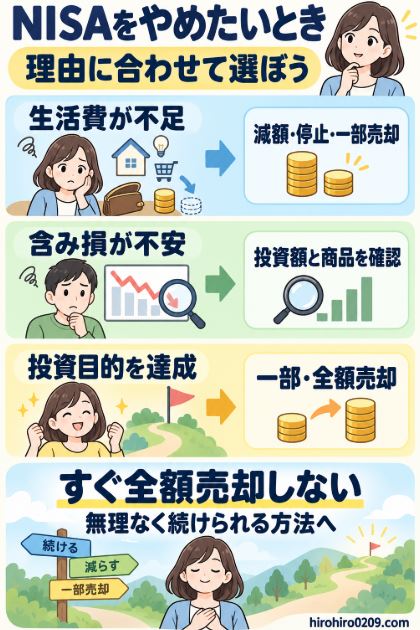
生活費が不足しているなら減額、
積立停止、一部売却を優先して検討します
含み損だけが不安なら、
投資額と保有商品を確認してから
売却するかを判断します
投資目的を達成した場合や、
保有する理由がなくなった場合は、
一部または全額売却も選択肢です
この記事のまとめ
- NISAを休むだけなら
口座を解約する必要はない - やめたい理由によって
選ぶべき対応は異なる - 減額、積立停止、一部売却、
全額売却、保有継続から選べる - 生活費が不足している場合は
現在の生活を最優先にする - 含み損だけを理由に
慌てて全額売却しない - 新NISAを売却した場合は
取得金額分の枠を翌年以降に
再利用できる - 私自身も投資先に応じて
減額、停止、売却を
使い分けてきた
NISAは、一度始めたら同じ金額で
続けなければならない制度ではありません
現在の家計や投資目的に合わせて、
無理なく続けられる形へ調整することが大切です