「S&P500に投資するなら
NISAで現物を買うのが一番なのか」
それとも、
「CFDでレバレッジを使えば
もっと効率よく資産を増やせるのか」
以前から気になっていました
私自身、CFDでは2019年から
FTSE100への投資を続けています
一方、NISAでも2018年から
投資信託の積立を続けてきました
そこで今回は、
もし今後まとまった投資資金ができたら
S&P500をCFDで買うことは
有力な選択肢になるのか
これを確認するために、
2018年10月から2026年8月まで
約8年間の実データを使って、
S&P500のCFDとNISAを
比較シミュレーションしました
結果はかなり大きな差になりました
しかし、
「CFDの圧勝だからCFDを選べばいい」
という単純な結果でもありませんでした
途中にはコロナショックがあり、
CFDならではの大きなリスクも
はっきり見えてきました
※投資は自己責任で行い、
余剰資金で運用しましょう
この記事を読むと分かること
✓ S&P500をCFDとNISAで
約8年間運用した結果
✓ 約927万円の投資資金が
それぞれいくらになったのか
✓ CFDのレバレッジによって
利益がどれくらい変わったのか
✓ コロナショック時に
CFDは耐えられたのか
✓ CFDで長期投資するときに
注意したいロスカットと追証
✓ NISAとCFDでは
どちらが長期投資に向くのか
✓ 私自身が今後S&P500 CFDを
投資先として検討するのか
この記事がおすすめな人
✓ S&P500へ投資している人
✓ NISA以外の投資方法も検討している人
✓ CFDで長期投資できるのか
気になっている人
✓ レバレッジ投資のメリットと
リスクを数字で確認したい人
✓ NISAの投資枠を使った後の
投資先を考えている人
✓ CFDは短期売買だけのものなのか
疑問に思っている人
S&P500とオルカン、
先進国株式を同条件で比較した結果は
こちらの記事で紹介しています
関連記事:オルカンとS&P500どっち?2018年から積み立て中の先進国株式と比較
S&P500をCFDとNISAで約8年間比較
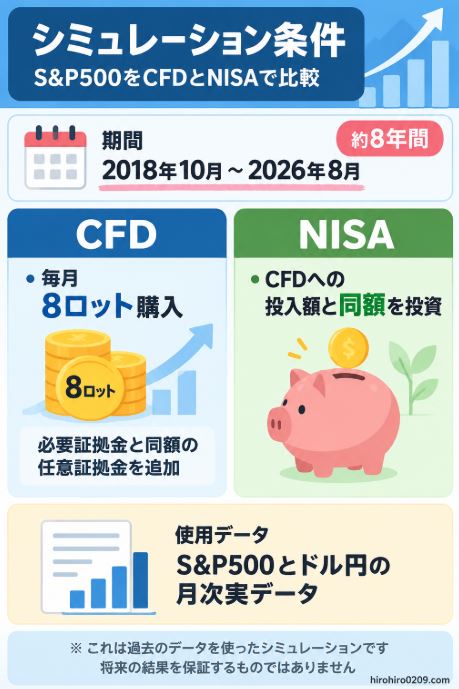
今回のシミュレーションでは、
2018年10月から2026年8月まで毎月
S&P500へ投資した場合を比較しました
ただし、CFDとNISAでは
購入方法が大きく異なります
CFDは毎月8ロットを購入
今回想定したCFDは
GMOクリック証券の株価指数CFDです
CFDでは投資信託のように、
「毎月5万円」といった定額積立ではなく、
ロット数を指定して購入します
そこで今回は毎月、S&P500を
8ロットずつ購入する前提にしました
株価指数CFDの必要証拠金は
取引金額の10%です
つまり、最大レバレッジは10倍となります
必要証拠金と同額の任意証拠金を入れる
ただし今回は、必要証拠金だけで
運用する想定にはしていません
毎月8ロットを購入するときに、
必要証拠金と同額の任意証拠金も
追加しました
例えば必要証拠金が2万5,000円なら、
任意証拠金も2万5,000円入れます
従って、実際に投入する資金は合計約5万円です
GMOクリック証券では
任意証拠金を割り当てることで、
建玉のロスカットレートを調整できます
NISAはCFDと同額を毎月投資
ここが今回の比較で重要なポイントです
NISA側を毎月10万円などの
定額積立にはしていません
CFDで8ロット購入するために
実際に投入した金額と同じ金額を
NISAでもS&P500へ投資します
つまり、
- CFDに5万円
入れた月ならNISAにも5万円 - CFDに10万円
入れた月ならNISAにも10万円
という比較です
これによって、同じ自己資金を使った場合に
最終的な資産がどう変わるのかを比較できる
ようにしました
シミュレーション条件
✓ 期間:2018年10月~2026年8月
✓ CFD:毎月8ロット購入
✓ CFD必要証拠金:取引金額の10%
✓ 任意証拠金:必要証拠金と同額を追加
✓ NISA:CFDへの投入額と同額を投資
✓ S&P500とドル円の月次実データ使用
✓ 最終評価:2026年8月
NISAの投資信託を毎月10万円積み立てた
場合のシミュレーションについては、
こちらでも詳しく検証しています
関連記事:NISA積立投資枠の利回りランキング1位は最強?S&P500と比較
同じS&P500でもCFDとNISAは全く違う
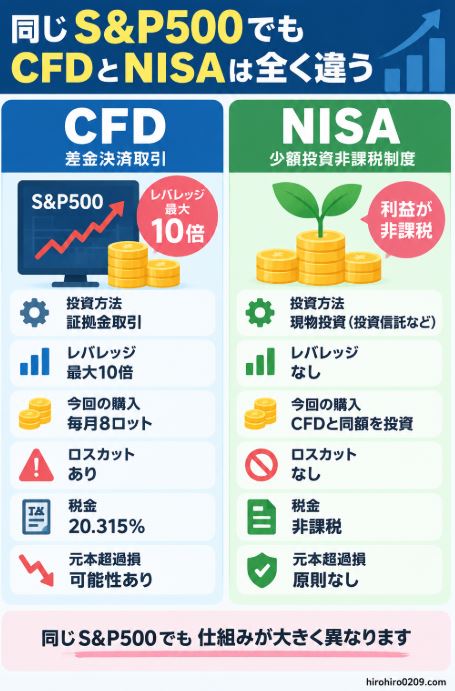
CFDもNISAも今回、
投資対象としているのは同じS&P500です
しかし、投資の仕組みはかなり違います
| 比較項目 | CFD | NISA(現物) |
|---|---|---|
| 投資対象 | S&P500 | S&P500連動商品 |
| 投資方法 | 証拠金取引 | 現物購入 |
| レバレッジ | 最大10倍 | なし |
| 今回の購入 | 毎月8ロット | CFDと同額 |
| ロスカット | あり | なし |
| 追証 | あり | なし |
| 利益への税金 | 20.315% | 非課税 |
| 元本超過損 | 可能性あり | 原則なし |
※NISA側はS&P500への連動を想定し、
S&P500とドル円のデータで評価額を算出
株価指数CFDでは、取引金額の
10%に相当する必要証拠金で取引できます
一方で、価格が予想と反対方向へ
動けば、損失も大きくなります
急激な相場変動などでは証拠金を
上回る損失が発生する可能性もあります
NISAには非課税という大きなメリットがある
NISAにはCFDにはない
非常に大きなメリットがあります
運用によって得た売却益や分配金が非課税です
現在のNISAでは、
非課税保有限度額は合計1,800万円、
非課税保有期間は無期限となっています
CFDの利益には20.315%課税される
一方、CFD取引で得た利益は雑所得として
申告分離課税の対象になります
税率は20.315%です
そのため、今回の比較では、
CFDについては税引前だけでなく
20.315%を差し引いた税引後利益も
計算しました
NISAと他の投資方法を長期で比較した
結果については、こちらも参考になります
関連記事:ウェルスナビとNISA利回りランカーを10年間比較!どっちが儲かった?
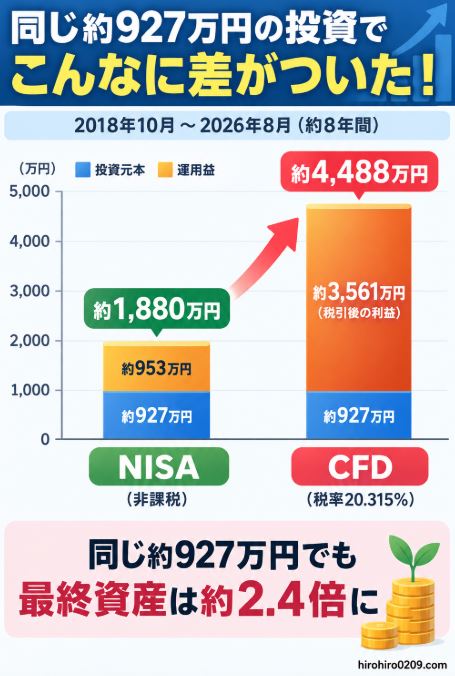
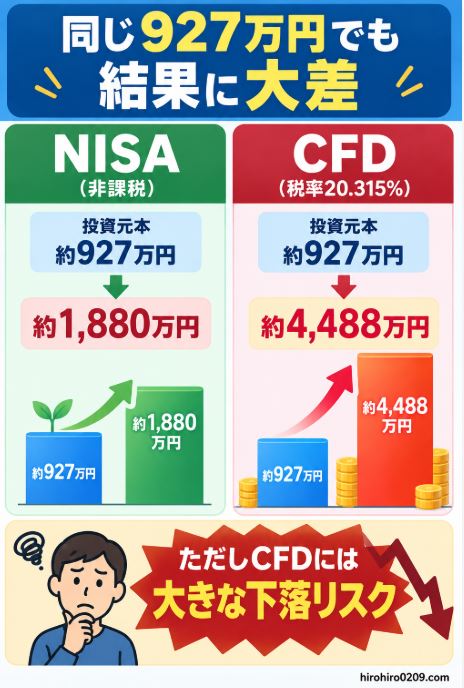
約927万円がNISA約1,880万円、CFD約4,488万円に
それでは結果を見てみます
2018年10月から2026年8月まで約8年間
投資した結果、CFDとNISAに投入した資金は
どちらも約927万円になりました
| 項目 | CFD | NISA |
|---|---|---|
| 投入資金 | 約927万円 | 約927万円 |
| 税引前利益 | 約4,469万円 | 約953万円 |
| CFD税引後利益 | 約3,561万円 | 約953万円(非課税) |
| 最終資産 | 約4,488万円 | 約1,880万円 |
| 元本比 | 約4.8倍 | 約2.0倍 |
※CFD最終資産は投入資金約927万円に
税引後利益を加えた概算
※CFDは全建玉を2026年8月時点で
決済した前提
CFDはNISAの約2.4倍になった
最終資産だけを比較すると、
NISAは約1,880万円
CFDは税引後でも
約4,488万円となりました
CFDはNISAの約2.4倍です
同じS&P500へ投資しているのに
これだけ大きな差になりました
なぜ同じS&P500なのに差がついた?
理由はシンプルです
CFDでは証拠金を使って、実際の投入資金
よりも大きな金額を運用しているからです
今回の条件では、必要証拠金と
同額の任意証拠金を入れているため、
投入した自己資金に対して、約5倍の
金額のS&P500を保有する計算になります
例えば、100万円分のS&P500を
CFDで保有する場合、
必要証拠金は約10万円です
今回はさらに同額の任意証拠金
約10万円を追加するため、自己資金
約20万円で約100万円分を保有する計算です
100万円 ÷ 20万円=約5倍なので、
今回の実質レバレッジは約5倍となります
S&P500が長期的に上昇したため、
このレバレッジが大きな利益につながりました
S&P500そのものを約8年間積み立てた
場合の値動きや他指数との比較は、
こちらの記事でも確認できます
関連記事:オルカンとS&P500どっち?約8年間の積立結果を比較
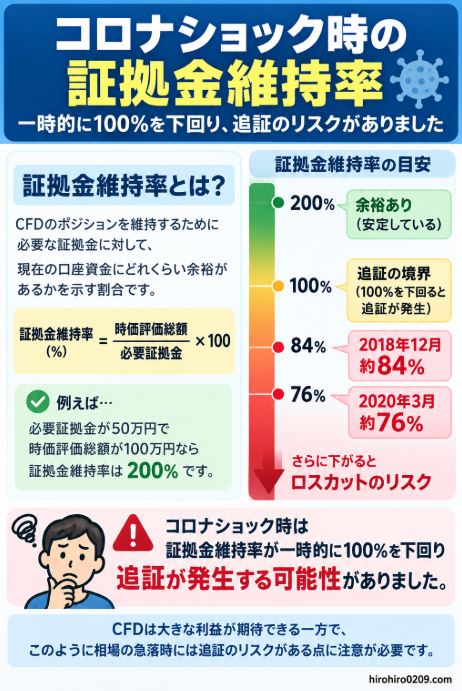
しかし、CFDは途中で追証が発生する可能性があった
今回の記事では、
「証拠金維持率100%」が
一つの重要なラインになります
ここまでを見ると、
「だったらNISAよりCFDの方がいいのでは」
と思うかもしれません
私自身も今回のシミュレーションで
最も確認したかったのはまさにこの部分です
しかし、途中の値動きを調べると
CFDの大きな弱点が見えてきました
証拠金維持率とは?
ここで重要になるのが
「証拠金維持率」です
証拠金維持率とは、CFDのポジションを
維持するために必要な証拠金に対して、
現在の口座資金にどれくらい
余裕があるかを示す数字です
今回のシミュレーションでは、
時価評価総額 ÷ 必要証拠金 × 100
で確認しています
例えば、必要証拠金が50万円で
時価評価総額が100万円なら、
証拠金維持率は200%です
一方、必要証拠金50万円に対して
時価評価総額が40万円まで減ると、
証拠金維持率は80%になります
数字が高いほど証拠金に余裕があり、
100%に近づくほど余裕が少なくなっている
と考えると分かりやすいです
GMOクリック証券では、
取引時間終了時点で
証拠金維持率が100%を下回ると、
不足額を追加する追証が発生します
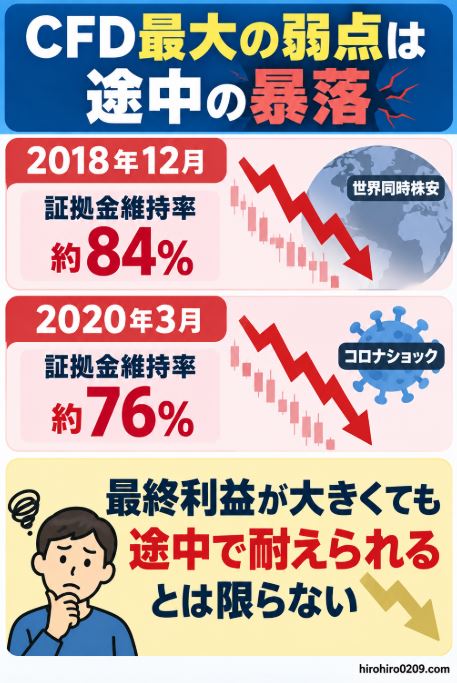
2018年12月ですでに厳しい局面があった
積立を開始したのは2018年10月です
ところがその直後、2018年12月には
株式市場が大きく下落しました
今回の条件で月末価格を使って
概算すると、証拠金維持率は
約84%まで低下します
つまり、積立を始めてわずか数か月でも
大きな下落が来れば、レバレッジ投資では
資金不足になる可能性があります
コロナショックでは維持率約76%
さらに厳しかったのが
2020年3月のコロナショックです
3月分を新たに購入する前の
既存建玉で計算すると、
- 累計預入額は約86万円
- 累計必要証拠金は約43万円
- 含み損は約54万円
となりました
時価評価総額は約33万円まで低下します
その結果、証拠金維持率は約76%となりました
| 2020年3月概算 | 金額 |
|---|---|
| 累計預入額 | 約86万円 |
| 必要証拠金 | 約43万円 |
| 含み損 | 約54万円 |
| 時価評価総額 | 約33万円 |
| 証拠金維持率 | 約76% |
GMOクリック証券では、
取引時間終了時点で証拠金維持率が
100%を下回ると追証が発生します
つまり今回の条件では、最終的には
約4,488万円に増えたシミュレーションでも、
途中で追加資金なしにそのまま継続
できなかった可能性があります
NISAとウェルスナビを実際に長期間
運用して感じた違いについてはこちらです
関連記事:ウェルスナビとNISAどっちがいい?両方7年半運用した私が比較
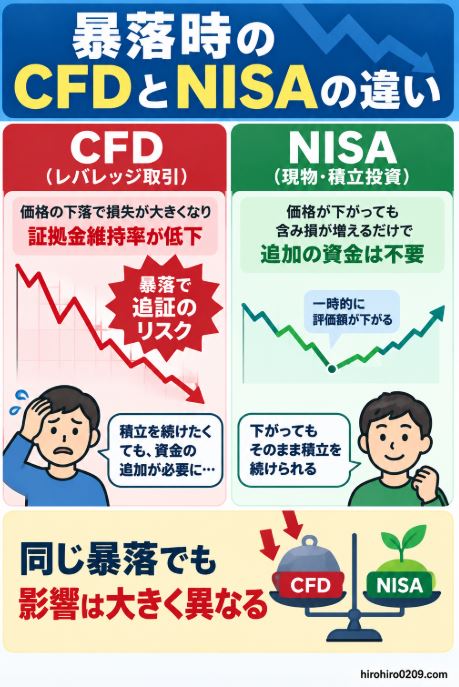
CFDは積立開始直後の暴落に弱い
今回のシミュレーションで特に興味深かったのが、
2022年の下落相場よりも2018年や2020年の方が
危険だったことです
2022年は含み益がクッションになった
2022年もS&P500は大きく下落しました
しかし、この頃には2018年から購入した
ポジションにかなりの含み益が
積み上がっています
月末ベースの概算では、
2022年6月の証拠金維持率は約530%
2022年9月でも約511%ありましたので
2018年12月や2020年3月とは全く違います
一番怖いのは投資開始直後の暴落
つまり今回の結果から、レバレッジを
使った長期積立で特に危険なのは、
十分な含み益がない投資開始直後に、
大きな暴落が来るケースだと考えられます
長期間上昇した後なら、
それまでの含み益がクッションになります
しかし、開始直後にはそのクッションがありません
CFD積立で注意したいこと
✓ 最終リターンだけでは
リスクを判断できない
✓ 投資開始直後の暴落が
特に大きなリスクになる
✓ 含み益が増えるほど
下落への耐久力も高まりやすい
✓ 任意証拠金を入れていても
追証の可能性はなくならない
✓ 暴落時に追加投入できる
現金を残すことも重要
分散投資によって
下落リスクを抑える考え方なら、
株式だけではなく
債券や金などへ分散する方法もあります
参考記事:オルカンとウェルスナビはどっち?約8年の実績を比較
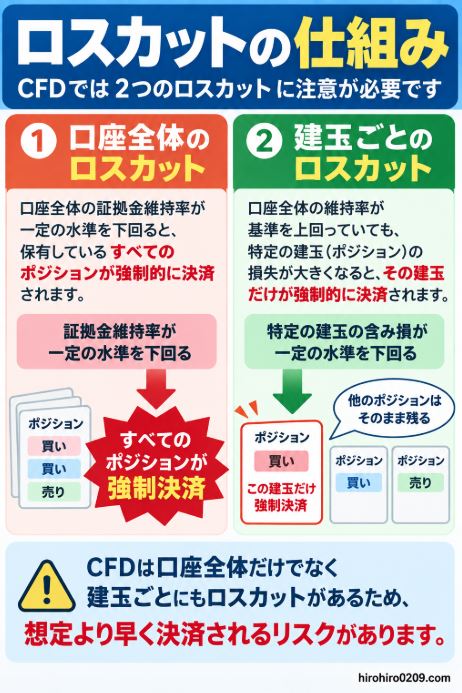
CFDは口座全体だけでなく建玉ごとのロスカットにも注意
今回のシミュレーションには
もう一つ重要な注意点があります
GMOクリック証券のCFDでは、
新規約定時に建玉ごとの
ロスカットレートが設定されます
価格がその水準に達すると、
対象となった建玉がロスカットされます
今回は過去のロスカットを完全再現していない
今回使っているのは、
S&P500とドル円の月次データです
実際のCFD価格は毎日動いています
さらにロスカット幅は毎週更新されます
そのため、2018年から2026年までの全ての
建玉について、当時のロスカットレートを
完全に再現したものではありません
今回の結果は、あくまで
「毎月8ロットを購入し最後まで保有できた場合」
のシミュレーションとして見る必要があります
月間安値で考えるとさらに厳しい
実際の暴落は、
月末だけに起こるわけではありません
2020年3月について、S&P500の
月間安値とドル円の月間安値を使って
厳しい条件を仮定すると、含み損は
約130万円まで拡大する計算になります
ただし、S&P500とドル円が同じ日に
月間安値を付けたとは限りません
そのため、実際の損失額ではなく
最悪ケースを想定した参考値として
考えています
このように、月末データだけでは
暴落途中の急激な値動きまでは分からず、
CFDの本当のリスクを捉えきれない
点にも注意が必要です
一方、NISAならロスカットを気にせず
長期保有できる点は大きなメリットです
NISAと他の長期運用方法を
比較した記事はこちらです
関連記事:ウェルスナビとNISAどっちがいい?実際に両方運用して比較
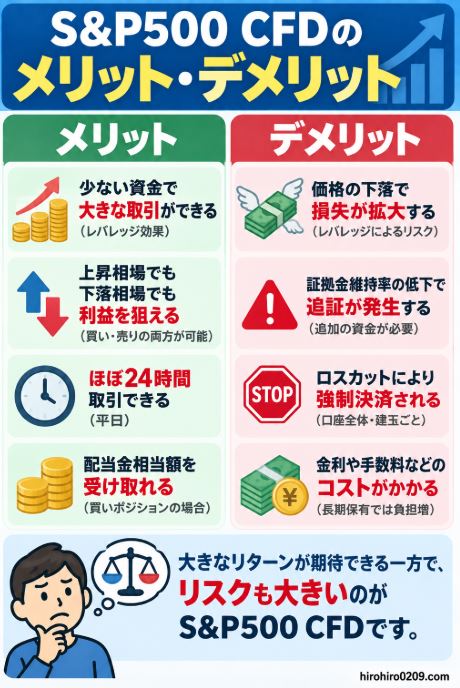
S&P500 CFDを長期投資に使うメリットとデメリット
今回の結果を踏まえると、S&P500 CFDには
はっきりしたメリットとデメリットがあります
CFDのメリット
✓ 少ない資金で
大きな金額を運用できる
✓ 上昇相場では
資金効率が非常に高い
✓ 今回のシミュレーションでは
NISAを大きく上回った
✓ 任意証拠金によって
レバレッジを調整できる
✓ NISAとは別に投資できる
CFDのデメリット
✓ 下落時の損失も
レバレッジで大きくなる
✓ ロスカットされるリスクがある
✓ 追加証拠金が発生する場合がある
✓ 利益には20.315%の税金がかかる
✓ NISAのように完全放置しにくい
なお、GMOクリック証券の
株価指数CFDでは株式CFDなどと異なり
金利調整額は発生しません
ただし、銘柄によって価格調整額や
権利調整額などが発生する場合があります
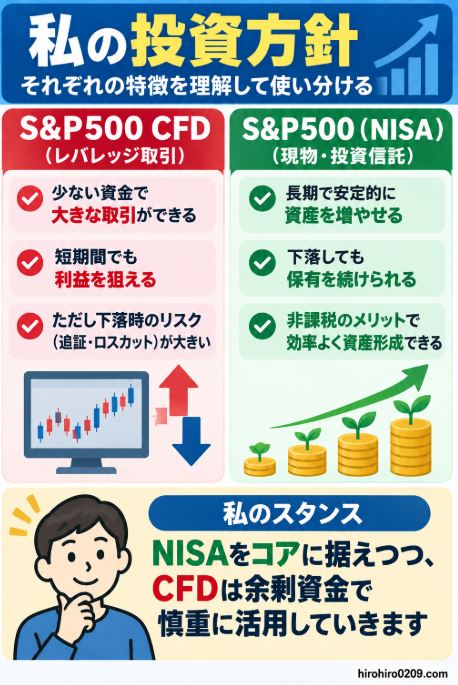
私は今後S&P500をCFDで買うのか
今回このシミュレーションを作った一番の理由は、
記事を書くためだけではありません
私自身、今後もし、まとまった投資資金が
できた場合に、S&P500のCFDが有力な
投資先になるのかを確認したかったからです
私はすでにCFDを長期運用している
私は、2019年からFTSE100のCFDを運用しています
短期売買ではなく、長期間保有しながら
ポジションを積み上げる運用をしてきました
その経験から、CFDは必ずしも短期トレード
だけに使うものでもないと感じています
一方で、実際に含み損を経験すると、
レバレッジを高くしすぎないことや証拠金に
余裕を持たせることの重要性もよく分かります
S&P500 CFDは有力な選択肢にはなる
今回の結果を見る限り、
私にとってS&P500 CFDは今後の
投資先として有力な選択肢の一つです
NISAとは別に余剰資金で投資する場合、
レバレッジを抑えながらS&P500を
長期保有する方法には興味があります
ただし、今回のように実質レバレッジ
約5倍で運用するかは別問題です
シミュレーションでは
非常に大きな利益になりましたが、
2018年12月や2020年3月の結果を見ると、
長期運用で最も重要なのは、
最大利益を狙うことではなく、
暴落が来ても市場から退場しないことだと
改めて感じました
私が実際に検討するなら
✓ NISAを優先する
✓ CFDは余剰資金で行う
✓ 最大レバレッジ10倍をそのまま使わない
✓ 任意証拠金を十分に入れる
✓ 暴落時の追加資金を別に確保しておく
✓ 長期保有を前提にする
✓ ロスカット水準を常に確認する
NISAとウェルスナビを
長期間実際に運用してきた結果は
こちらでも比較しています
関連記事:ウェルスナビとNISAどっちがいい?両方7年半運用した私が本音で比較
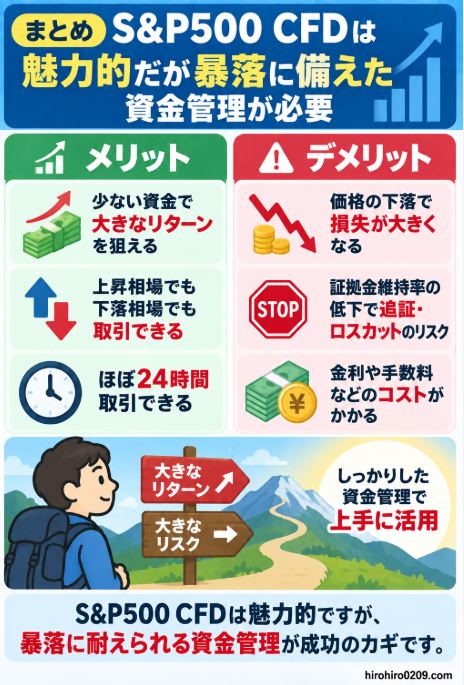
まとめ|S&P500 CFDは魅力的だが暴落に耐えられる資金管理が必要
今回、2018年10月から2026年8月まで
S&P500をCFDで毎月8ロット購入した場合と、
同額をNISAへ投資した場合を
シミュレーションしました
この記事のまとめ
✓ 約8年間の投入資金はどちらも約927万円
✓ NISAの最終評価額は約1,880万円
✓ CFDは税引後で最終資産約4,488万円
✓ 最終資産ではCFDがNISAの約2.4倍
✓ レバレッジによって
上昇相場の利益が大きくなった
✓ 一方2018年12月には
維持率約84%まで低下
✓ コロナショックでは
維持率約76%まで低下
✓ 最終利益が大きくても
途中で追証になる可能性がある
✓ CFDは建玉ごとのロスカットにも
注意が必要
✓ NISAは非課税でロスカットもない
✓ S&P500 CFDは
私にとって有力な選択肢の一つ
✓ ただし実際に使うなら
余剰資金と低いレバレッジを重視
今回のシミュレーションでは、
S&P500 CFDの資金効率の高さが
はっきり表れました
約927万円の投入資金が
税引後でも約4,488万円になる結果は、
NISAの約1,880万円と比べてかなり大きな差です
しかし、その数字以上に印象的だったのは、
投資開始直後に暴落が来ると、長期投資を
続けること自体が難しくなるということでした
長期投資では、最終的にいくら増えるかだけでなく、
そこへ到達するまでの暴落を耐えられるかどうか
が非常に重要です
今回の結果を踏まえると、私はまずNISAを優先し、
そのうえで余剰資金ができた場合の選択肢として
S&P500 CFDを検討するのが賢明だと思いました
レバレッジを使うなら、
「いくら儲かるか」より先に、
「どこまで下落しても持ち続けられるか」
を考えることが重要だと痛感しました