
FTSE100 CFDを
レバレッジ10倍で運用すると、
どれほど危険なのでしょうか
私は2019年10月から、
FTSE100 CFDを毎月1〜2ロットずつ
積み立ててきました
購入時に必要な証拠金は
取引金額の約10%だったため、
当初は最大レバレッジに近い状態でした
その後、急落時には
60万円と40万円を追加入金し、
ロスカットを回避しています
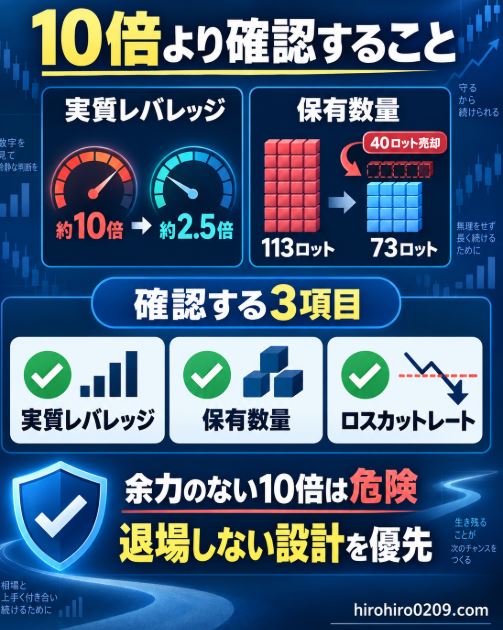
さらに最大113ロットから
合計40ロットを売却し、
2026年9月現在は73ロットです
現在の管理画面をもとに計算すると、
実質レバレッジは約2.5倍まで
低下しています
この記事は次のような方に向けています
この記事の対象者
- レバレッジ10倍の危険性を知りたい方
- 実質レバレッジを計算したい方
- ロスカットリスクを知りたい方
- 任意証拠金の役割を知りたい方
- CFDを長期運用した実例を見たい方
この記事を読むと、
次のことが分かります
この記事を読むと分かること
- 最大レバレッジと実質レバレッジの違い
- 現在の実質レバレッジの計算方法
- 約10倍から約2.5倍へ下がった理由
- 実質レバレッジとロスカットの関係
- 建玉ごとのロスカットレートの確認方法
- 急落時にロスカットを防ぐために
任意証拠金を追加する流れ - 急落時は追加入金し、
上昇時に売却した実例
実質レバレッジ10倍とは何か
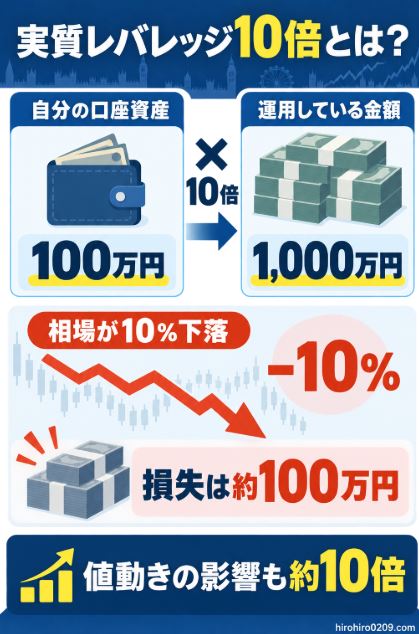
実質レバレッジ10倍とは、
自分の口座資産に対して
10倍の金額を運用している状態です
例えば、口座資産が100万円で、
1,000万円分のFTSE100 CFDを
保有していれば10倍になります
計算式は次のとおりです
1,000万円 ÷ 100万円
= 実質レバレッジ10倍
この状態でFTSE100が10%下落すると、
単純計算では約100万円の評価損が発生します
100万円の現物投資なら、
10%下落した場合の損失は約10万円です
一方、実質レバレッジ10倍では、
1,000万円分を運用しているため、
同じ10%下落でも損失は約100万円になります
つまり、レバレッジ10倍とは、
利益だけでなく損失に対する影響も
約10倍になる状態です
この基本を理解しておくと、
実質レバレッジが10倍から約2.5倍へ
下がった意味もイメージしやすくなります
なお、この例は値動きの影響を
分かりやすくするための単純計算です
実際の損益には為替変動や
価格調整額なども影響します
CFDの基本的な仕組みから
確認したい方はこちらです
参考記事:CFDとは?初心者向け完全ガイド|仕組み・メリット・デメリット・始め方まで解説
FTSE100 CFDのレバレッジを10倍から約2.5倍へ調整した結果
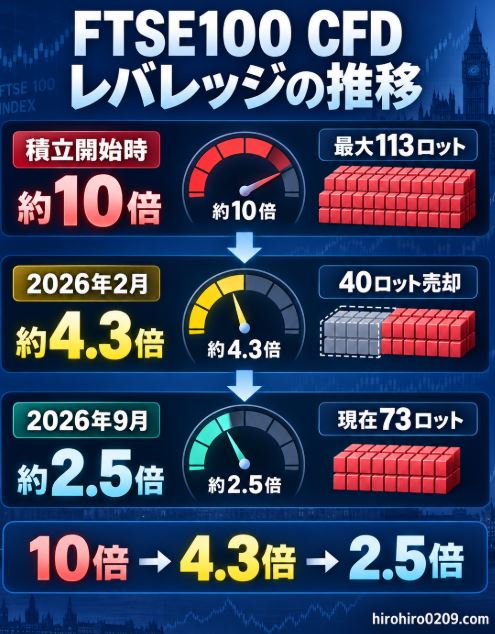
私のレバレッジは、購入開始時から
現在まで同じではありません
運用状況の変化をまとめると、
次のようになります
| 時点 | 保有状況 | 実質レバレッジ |
|---|---|---|
| 積立開始時 | 最大レバレッジに近い状態 | 約10倍 |
| 2026年2月 | 売却と含み益増加後 | 約4.3倍 |
| 2026年9月 | 40ロット売却後 | 約2.5倍 |
2026年9月現在の保有状況は、
次のとおりです
現在のFTSE100 CFD保有状況
- 最大保有数は113ロット
- 売却数は合計40ロット
- 現在の保有数は73ロット
- 平均建単価は6,823.3
- 現在値は10,875.4
- 評価損益は+5,821,754円
- 拘束証拠金は779,363円
- 取引余力は0円
- 実質レバレッジは約2.5倍
取引余力が0円でも、
評価損益が0円という意味ではありません
現在は新規取引に利用できる余力が
残っていない状態ですが、
保有中の評価益は約582万円あります
積立期間中の利益や損失の推移は、
こちらの記事で公開しています
参考記事:FTSE100をCFDで5年積立した結果|利益・損失を全公開
最大レバレッジと実質レバレッジは意味が異なる
レバレッジ10倍と聞くと、
運用中も常に資産が10倍動くと
考える方がいるかもしれません
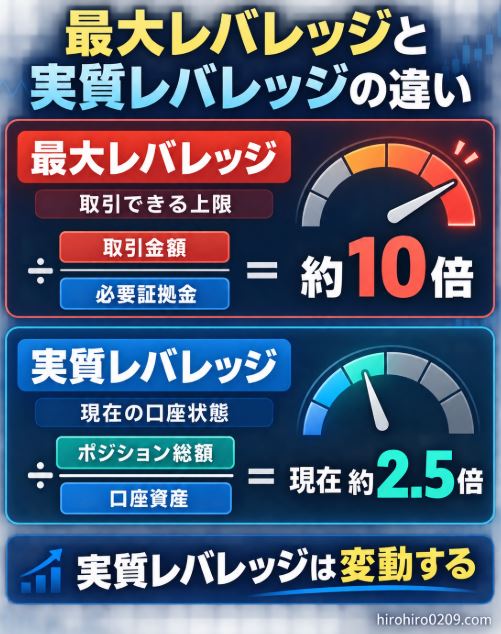
しかし、最大レバレッジと
実質レバレッジは異なります
最大レバレッジとは
最大レバレッジは、
最低限必要な証拠金で
どこまで取引できるかを示します
取引金額の10%に相当する
証拠金でポジションを建てれば、
最大レバレッジは約10倍です
GMOクリック証券では、
CFDを差金決済取引と説明しており、
少額から取引できる特徴があります
実質レバレッジとは
実質レバレッジは、
現在のポジション総額が
口座資産の何倍かを示す数字です
計算式は次のとおりです
実質レバレッジ
=ポジション総額÷口座資産
含み益が増えれば口座資産が増え、
実質レバレッジは下がります
反対に含み損が増えると、
口座資産が減少するため
実質レバレッジは上がります
実質レバレッジが高くなると
危険なのは、評価額が一時的に
下がることだけではありません
ポジション総額に対して
口座資産が少ない状態になるため、
ロスカットされるリスクも高くなります
FTSE100が下落すると、
含み益が減るか含み損が増え、
口座資産が減少します
その結果、実質レバレッジが上がり、
現在値も建玉ごとの
ロスカットレートへ近づきます
ただし、実際にどの価格で
ロスカットされるかは、
実質レバレッジだけでは分かりません
最終的には、建玉ごとの
ロスカットレートを確認します
ポジションを一部売却した場合も、
ポジション総額が小さくなるため
実質レバレッジは下がります
| 状況 | 口座資産 | 実質レバレッジ |
|---|---|---|
| 含み益が増える | 増える | 下がる |
| 含み損が増える | 減る | 上がる |
| ポジションを追加する | 変動は小さい | 上がる |
| ポジションを売却する | 売却量による | 下がる |
| 資金を追加する | 増える | 下がる |
レバレッジの設定方法や
任意証拠金の使い方は、
こちらの記事で解説しています
参考記事:FTSE100 CFDでレバレッジを設定・調整する方法【初心者向け】
私が最大レバレッジ約10倍で始めた理由
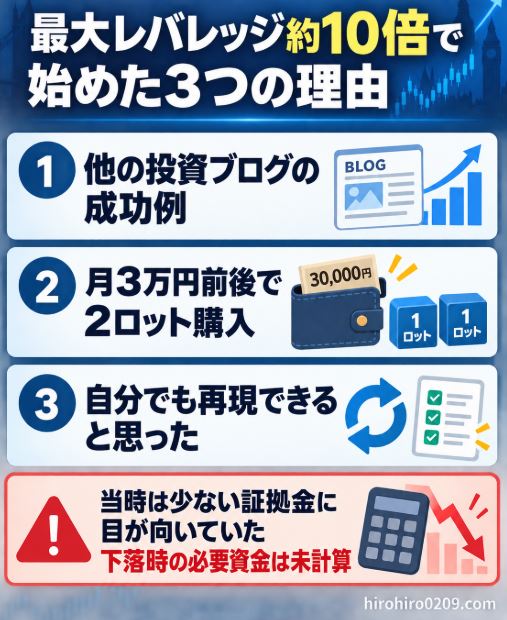
私がFTSE100 CFDを始めたのは、
2019年10月です
当時はFTSE100 CFDを
レバレッジ10倍で積み立てる
投資ブログを参考にしました
そのブログでは運用実績とともに、
月3万円程度から始められると
紹介されていました
同じ方法を続ければ、
自分でも再現できるのではないかと
考えたことが始めた理由です
少ない資金で購入できる点にひかれた
2019年当時の私の場合は、
月3万円前後の必要証拠金で
2ロット購入できました
NISAやウェルスナビと並行しても、
続けられる金額だと考えました
しかし、必要証拠金が少ないことと、
損失が小さいことは別です
当時は下落時の必要資金を把握していなかった
積立開始時は必要証拠金と
建玉ごとのロスカットレートを
その都度確認していました
しかし、保有数量が増えたときに
急落で含み損がどこまで膨らむかは
計算していませんでした
その結果、急落が起きるたびに
出たとこ勝負で対応することになり、
ロスカットを避けるために
60万円と40万円を追加入金しました
今振り返ると、少ない証拠金で
購入できることに意識が向き、
保有数量全体の損失額を
十分に想定できていませんでした
追加入金やロスカット回避の詳細は、
リスク管理記事で公開しています
参考記事:FTSE100 CFDのリスク管理まとめ|追加入金・ロスカット回避
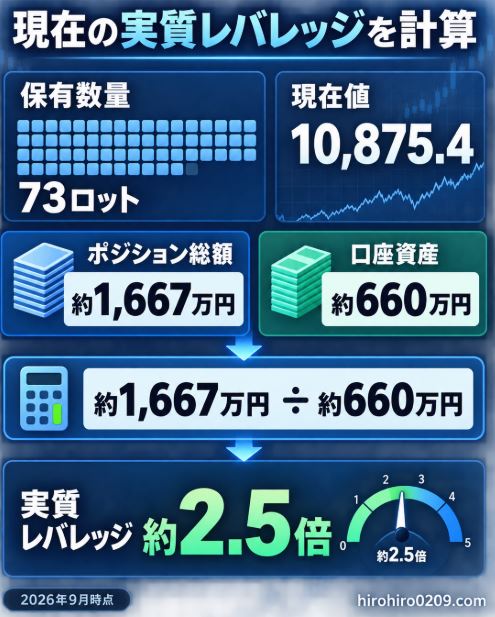
現在の実質レバレッジ約2.5倍を計算する
2026年9月現在の
GMOクリック証券の管理画面には、
次の数字が表示されています
| 項目 | 現在の数値 |
|---|---|
| 保有数量 | 73ロット |
| 平均建単価 | 6,823.3 |
| 現在値 | 10,875.4 |
| 評価損益 | +5,821,754円 |
| 調整額累計 | マイナス389,451円 |
| 拘束証拠金 | 779,363円 |
| 取引余力 | 0円 |
画面の評価損益には、
調整額が含まれています
現在のポジション総額を計算する
イギリス100は、
1ロット当たり指数価格の
0.1ポンド相当で計算します
10,875.4
×73ロット
×0.1ポンド
=79,390.42ポンド
管理画面の円換算額から求めた
1ポンド約210円を使うと、
ポジション総額は約1,667万円です
79,390.42ポンド
×約210円
=約1,667万円
為替によって円換算額は変わるため、
この金額は2026年9月時点の
概算値です
現在の口座資産を計算する
今回の簡易計算では、
拘束証拠金と評価損益を
合計して口座資産を求めます
拘束証拠金779,363円
+評価損益5,821,754円
=6,601,117円
現在の口座資産は、
約660万円と計算できます
実質レバレッジを計算する
ポジション総額約1,667万円を
口座資産約660万円で割ります
約1,667万円
÷約660万円
=約2.5倍
したがって、
2026年9月時点の
実質レバレッジは約2.5倍です
現在の計算結果
- ポジション総額は約1,667万円
- 口座資産は約660万円
- 実質レバレッジは約2.5倍
- 評価損益には調整額を含む
- 為替変動により円換算額は変わる

実質レバレッジが10倍から約2.5倍へ下がった理由
購入開始時に最大レバレッジへ
近かった状態から、
現在は約2.5倍まで下がりました
実質レバレッジが下がった
主な理由は次の3つです
- 合計100万円を追加入金した
- 含み益が約582万円まで増えた
- 40ロットを売却した
急落時に合計100万円を追加入金した
私は過去の急落時に、
ロスカットを避けるため
60万円を追加入金しました
別の急落局面でも、
40万円を追加入金しています
入金した資金を対象の建玉へ
任意証拠金として割り当て、
ロスカットレートを下げました
追加入金の目的は、
実質レバレッジを下げることではなく、
ロスカットを避けることです
しかし、追加入金によって
口座資産も増えたため、
結果的に実質レバレッジを
下げることにもつながりました
含み益が約582万円まで増えた
FTSE100の上昇により、2026年9月現在の
評価損益は+5,821,754円です
含み益が増えると、
ポジション総額に対する
口座資産の割合が大きくなります
そのため、何も入金しなくても
実質レバレッジが自然に
低下する場合があります
ただし、FTSE100が下落すれば
含み益も減少するため、
実質レバレッジは再び上昇します
最大113ロットから40ロットを売却した
積立期間中の最大保有数は、
113ロットでした
その後、保有ポジションから
合計40ロットを売却しています
最大113ロット
−売却40ロット
=現在73ロット
売却によってポジション総額が減り、
実質レバレッジも低下しました
2024年11月以降は新規購入していない
私は2024年11月を最後に、
新規の積立購入を停止しました
新規購入の停止によって
実質レバレッジが直接
下がったわけではありません
しかし、ポジション総額と
保有数量の増加が止まったため、
実質レバレッジが再び上がることを
抑える要因にはなっています
私のFTSE100 CFDの
積立方法と購入ルールはこちらです
参考記事:FTSE100 CFDを積立投資する方法|毎月1〜2ロットを5年続けた実例
FTSE100 CFDでロスカットを避けるための調整方法
私がポジションを調整する目的は、
一時的な含み損を小さくすることではなく、
急落時のロスカットを避けることです
私はFTSE100へ長期投資しており、
急落しても再び上昇すると考えて
運用を続けています
そのため、含み損が増えることより、
相場が回復する前に
建玉をロスカットされることを
避けなければなりません
実質レバレッジは、
ポジション全体の大きさを知る
目安にはなります
しかし、実質レバレッジだけでは、
どの建玉がどの価格で
ロスカットされるかは分かりません
実際の調整では、
建玉ごとのロスカットレートを
確認することが重要です
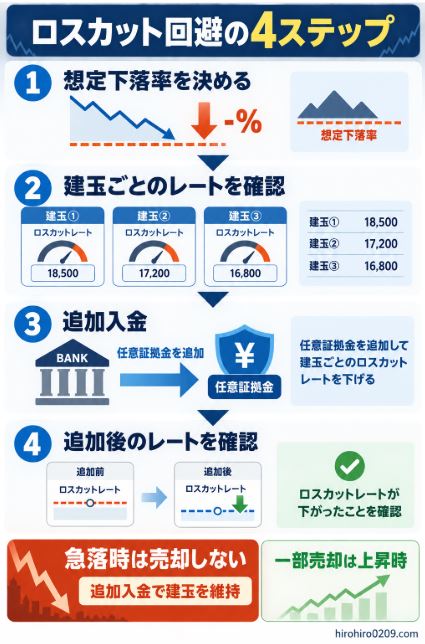
1 想定する下落率を決める
最初に、現在値から何%の下落まで
建玉を維持したいかを決めます
例えば、現在値から30%の下落まで
建玉を維持したい場合は、
現在値の70%に当たる価格を求めます
現在値が10,000なら、
30%下落後の価格は7,000です
10,000×70%=7,000この計算は、下落時の損失額を
求めるためのものではありません
建玉のロスカットレートを
どこまで下げる必要があるのかを
確認するために行います
2 建玉ごとのロスカットレートを確認する
GMOクリック証券では、
建玉ごとにロスカットレートが
設定されています
各建玉のロスカットレートが、
想定する下落後の価格より
低いかを確認します
例えば、30%下落後の価格を
7,000と想定した場合、
ロスカットレートが7,000より
高い建玉は調整の対象です
相場が想定価格まで下落する前に、
ロスカットレートへ到達する
可能性があるためです
一方、ロスカットレートが
7,000より低い建玉は、
表示されているレートだけを見れば
想定価格より下にあります
ただし、相場急変時には、
ロスカットレートから離れた価格で
約定する可能性があります
3 追加入金して任意証拠金を追加する
ロスカットレートが
想定する下落後の価格より高い場合は、
口座へ資金を追加入金します
その後、対象の建玉へ
任意証拠金を割り当てて、
ロスカットレートを下げます
私は急落時に建玉を売却して
損失を確定するのではなく、
任意証拠金を追加して
ロスカットを避けています
過去の急落時にも、
60万円と40万円を追加入金し、
建玉の保有を続けました
任意証拠金の追加方法や
ロスカットレートの考え方は、
こちらの記事でも解説しています
参考記事:FTSE100 CFDのリスク管理まとめ|ドローダウン・追加入金・ロスカット回避
4 調整後のロスカットレートを確認する
任意証拠金を追加した後は、
対象の建玉のロスカットレートが
どこまで下がったかを確認します
想定する下落後の価格よりも
ロスカットレートが低ければ、
今回の調整目的を達成しています
実質レバレッジも再計算しますが、
これはポジション全体の大きさを
確認するための補助的な数字です
急落時は追加入金し上昇時に一部売却する
私は急落時に建玉を売却せず、
追加入金によって
ロスカットを回避してきました
過去の急落時には、
60万円と40万円を追加入金し、
対象の建玉へ任意証拠金を割り当てています
一方、一部売却を行ったのは、
FTSE100が上昇している局面です
現金が必要になったことに加え、
ロスカットレートが高い建玉から
売却して保有数量を減らしました
私の運用方針は、
急落時に慌てて売却するのではなく、
追加入金して建玉を維持することです
その後、相場が上昇した局面で
必要に応じて一部売却し、
保有数量を調整しています
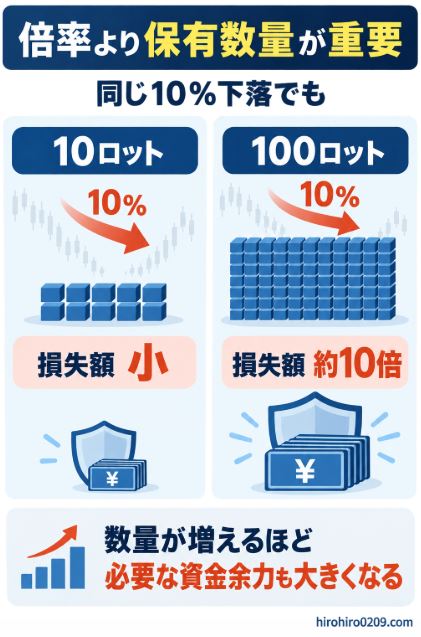
レバレッジ倍率より保有数量が重要な理由
実際に約7年間運用して感じたのは、
倍率だけでなく保有数量も
確認する必要があることです
積立初期は下落時の損失額が小さい
積立開始直後は、
保有ロット数とポジション総額が
まだ小さい状態です
同じ10%の下落でも、
10ロットと100ロットでは
発生する損失額が大きく異なります
| 保有数量 | 1ロットの取引額を同じとした損失規模 |
|---|---|
| 10ロット | 基準 |
| 50ロット | 10ロットの約5倍 |
| 100ロット | 10ロットの約10倍 |
保有数量が増えると損失額も大きくなる
積立を続けて保有数量が増えると、
同じ下落率でも含み損の絶対額が
大きくなります
保有数量が多いほど、
ロスカットレートを下げるために
必要となる任意証拠金も大きくなる
可能性があります
ただし、必要な金額は
各建玉のロスカットレートによって
異なります
自分が保有できる上限を決める
保有できる上限は、
資金量だけで決まりません
- 急落時に追加できる資金
- 許容できる含み損
- 収入の安定性
- 精神的に耐えられる金額
- 他の投資や生活費への影響
これらを踏まえて、
自分が保有できる数量を決めます
代表的な株価指数CFDの特徴は、
こちらの記事で比較しています
参考記事:CFD初心者におすすめの指数は?S&P500など主要5指数を比較

FTSE100 CFDのレバレッジ10倍は危険なのか
私の結論は、
余力のないレバレッジ10倍は
危険性が高いということです
最低限の証拠金だけで購入し、
保有量を増やし続ければ、
小さな下落でも影響が大きくなります
一方で、購入時のレバレッジが
約10倍であっても、
余裕資金や含み益が増えれば
実質レバレッジは下がります
| 状態 | 危険性・対応 |
|---|---|
| 必要証拠金だけで10倍 | ロスカットリスクが高い |
| 実質レバレッジが上昇 | ロスカットリスクも高まる |
| 現在値がロスカットレートに近い | 早めの確認が必要 |
| 実質レバレッジを確認 | 全体の大きさを把握できる |
| 建玉ごとのレートを確認 | ロスカット価格を把握できる |
| 急落時に任意証拠金を追加 | ロスカットレートを下げられる |
ただし、実質レバレッジを計算していれば
安全が保証されるわけではありません
急落や為替変動によって、想定以上の
損失が発生する可能性があります
何倍なら安全かという考え方は、
こちらの記事で詳しく解説しています
参考記事:FTSE100 CFDのレバレッジは何倍が安全?5年運用した結論
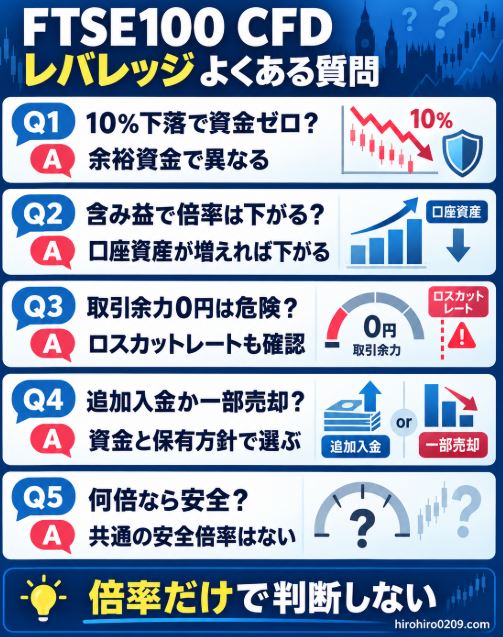
FTSE100 CFDのレバレッジに関するよくある質問
レバレッジ10倍なら10%下落で資金がなくなりますか
必要証拠金だけで取引した場合は、
小さな下落でも口座資産へ
大きな影響が出ます
ただし、余裕資金や含み益、
任意証拠金の有無によって
実際の下落耐性は異なります
購入時の倍率だけではなく、
現在の実質レバレッジと
ロスカットレートを確認します
含み益が増えるとレバレッジは下がりますか
ポジション総額に対して
口座資産が増えるため、
実質レバレッジは下がります
ただし、相場が下落して
含み益が減少すれば、
実質レバレッジは再び上がります
取引余力が0円ならロスカットされますか
取引余力0円だけでは、
直ちにロスカットされるとは
判断できません
取引余力は新規取引に使える金額で、
ロスカットの危険性を確認するには
各ポジションのロスカットレートも
見る必要があります
急落時は追加入金と売却のどちらを選びましたか
私は急落時には売却せず、
追加入金を選びました
口座へ資金を入金したうえで、
対象の建玉へ任意証拠金を割り当て、
ロスカットレートを下げています
一方、現在行っている一部売却は、
急落への緊急対応ではありません
現金が必要になったことと、
FTSE100が上昇している局面で
保有数量を減らすことが目的です
実質レバレッジは何倍なら安全ですか
すべての人に共通する
安全な倍率はありません
実質レバレッジは、
ポジション全体の大きさを知る
目安にはなります
ただし、何%下落するまで
建玉を維持できるかは、
実質レバレッジだけでは分かりません
建玉ごとのロスカットレートと、
想定する下落後の価格を
比較する必要があります
まとめ|実質レバレッジは約2.5倍でもロスカットレートは確認する
私は2019年10月に、
最大レバレッジ約10倍に近い状態で
FTSE100 CFDを始めました
その後、急落時にロスカットを防ぐために
合計100万円を追加入金しています
また、最大113ロットまで増えた後、
合計40ロットを売却し、
現在は73ロットを保有しています
合計100万円の追加入金、一部売却に
含み益の増加も加わり、
実質レバレッジは約2.5倍まで下がりました
この記事のまとめ
- FTSE100CFD購入時の
最大レバレッジは約10倍だった - 実質レバレッジは常に変動する
- 私は急落時に合計100万円追加入金して
任意証拠金を追加しロスカットを防いだ - FTSE100の上昇により、
含み益は約582万円に増えた - 40ロットの売却で保有量を削減し、
現在の保有数量は73ロット - 追加入金、含み益増、売却の3つにより
実質レバレッジ約2.5倍まで低下した - 余力のない実質レバレッジ10倍は
ロスカットリスクも高い
レバレッジ管理で重要なのは、
購入時に設定された倍率ではなく、
現在の状態を自分で把握できていることです
CFDの運用では、ポジション総額、口座資産、
保有数量、ロスカットレートを確認し、
必要に応じて調整することが重要です
CFDで長期運用を続けるためには、
利益を増やすこと以上に、
市場から退場しないための管理と
対応が大切です

