ビットコインを保有しているものの、
日本円に現金化する方法が分からず、
不安を感じていませんか
売却すると手数料はいくらかかるのか、
銀行口座へ出金するまで何日かかるのか、
税金はどのタイミングで発生するのかも
気になるところです
ビットコインの現金化は、
暗号資産取引所で売却して日本円に換え、
銀行口座へ出金するのが基本です
私は2019年から暗号資産の積立投資を続け、
ビットコインなど複数の銘柄を保有しています
ビットコイン自体は売却していませんが、
2024年6月にはCoincheckで
保有していたXEMを損切りし、
日本円を銀行口座へ出金しました
この記事では現金化の基本に加え、
実際の売却履歴と出金履歴も公開します
この記事はこんな方におすすめ
- ビットコインを日本円に換えたい方
- 現金化の具体的な手順を知りたい方
- 売却手数料や出金手数料が気になる方
- 10万・50万・100万円の
手取りを知りたい方- 現金化した際の税金を確認したい方
- 実際の売却・出金経験を
参考にしたい方
この記事を読むと分かること
- ビットコインを現金化する
具体的な手順- 販売所と取引所の違いと手数料
- 売却金額別の受取額シミュレーション
- コインチェックでの
実際の売却・出金履歴- 現金化に伴う税金と確定申告の注意点
- 現金化のタイミングと
出金トラブルへの対処法
ビットコインを現金化する方法は?
ビットコインを現金化するには、
暗号資産取引所で売却したあと、
日本円を銀行口座へ出金します
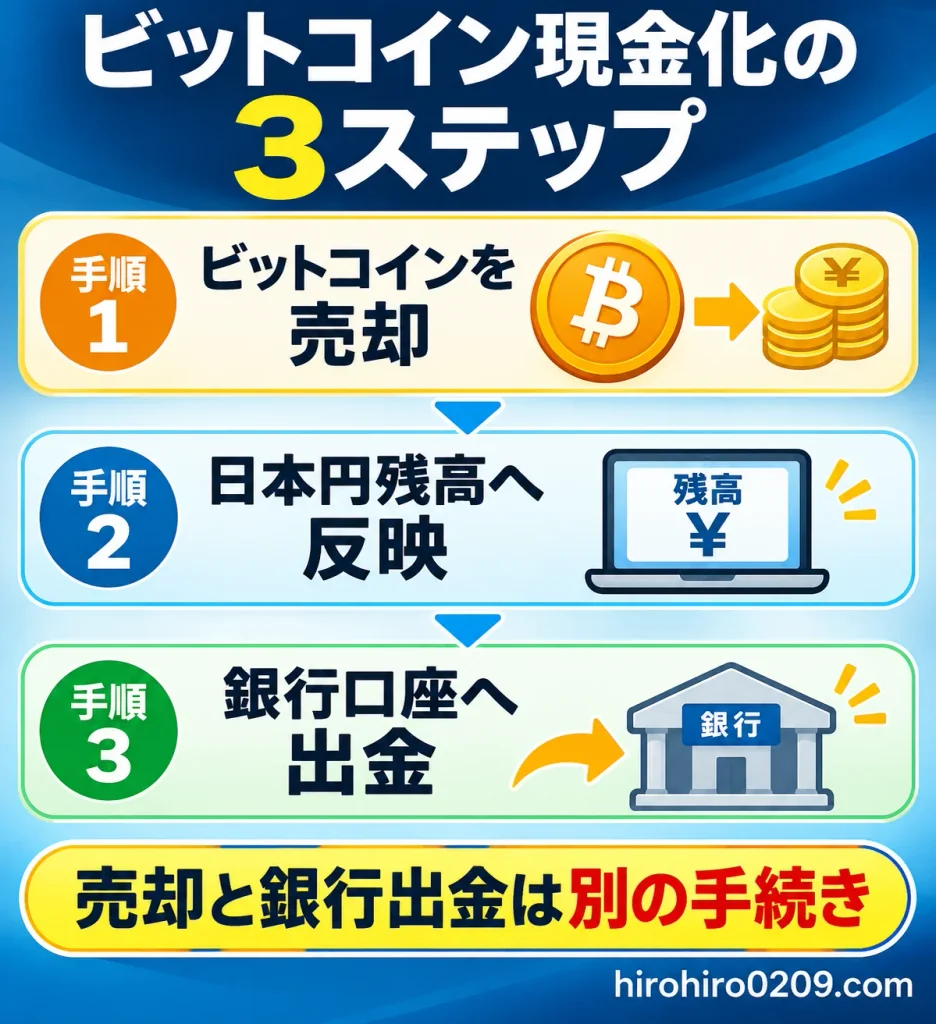
基本的な流れは次の3ステップです
現金化の基本手順
- 暗号資産取引所にログインする
- ビットコインを売却して日本円に換える
- 日本円を本人名義の
銀行口座へ出金する
ビットコインを売却しただけでは、銀行口座へ
現金が振り込まれるわけではありません
売却後の日本円は、まず取引所内の
日本円残高に反映されます
ビットコインを売却して日本円にする
最初に、保有しているビットコインを
日本円に換えます
例えばコインチェックの販売所では、
売却するビットコインの数量を入力し、
表示された受取金額を確認して売却します
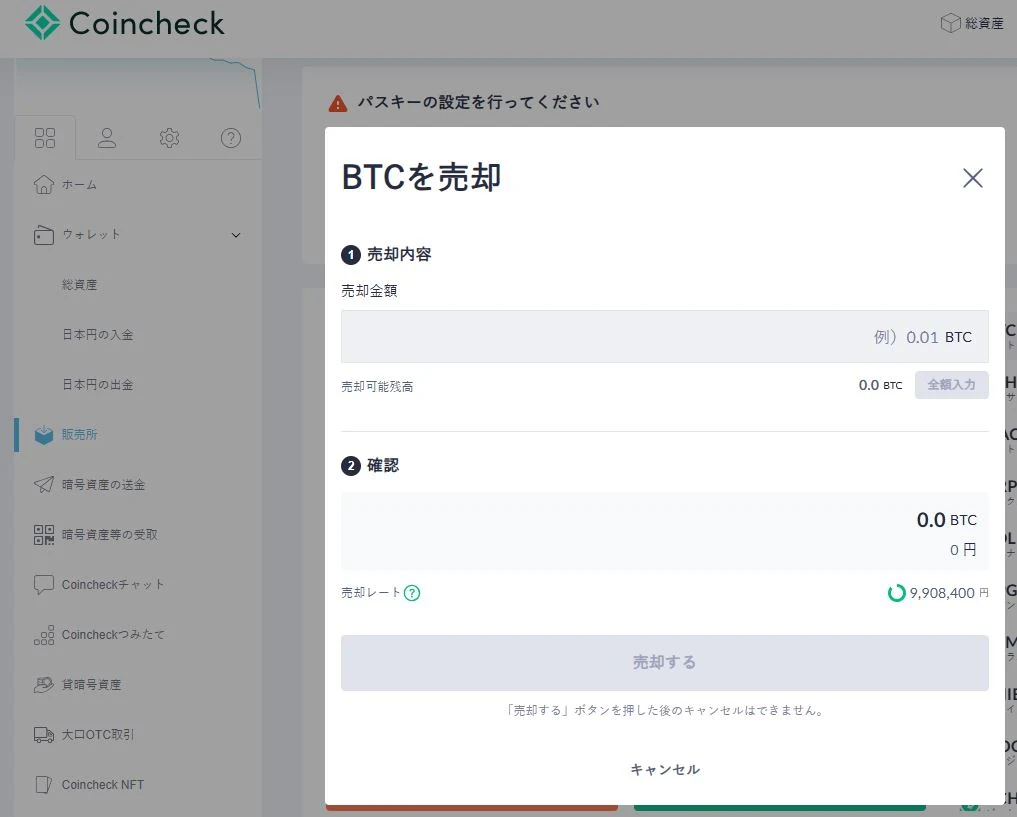
売却が成立すると、取引所内の
日本円残高に金額が反映されます
なお、すべてを売却する必要はなく、
保有数量の一部だけを売却することも可能です
日本円を銀行口座へ出金する
売却が完了したら、次に日本円を
銀行口座へ出金します
コインチェックのアプリでは、
日本円の出金画面から銀行口座と
出金額を指定して申請します
出金先は原則として、
本人名義の銀行口座が必要です
出金手数料や着金までの時間は
利用する取引所によって異なります
販売所と取引所はどちらを使う?
ビットコインの売却方法には、
主に販売所と取引所があります
両者の違いを理解しておくことが、
現金化のコストを抑える第一歩です
| 比較項目 | 販売所 | 取引所 |
|---|---|---|
| 売却相手 | 暗号資産交換業者 | 他の取引参加者 |
| 売却価格 | 業者が提示 | 注文板で決まる |
| 操作 | 比較的簡単 | 注文方法の理解が必要 |
| 主なコスト | スプレッド | 売買手数料など |
| 注意点 | 売値が不利になりやすい | 注文が成立しない場合がある |
販売所は操作が分かりやすい反面、
売却価格にスプレッドが含まれます
一方、取引所では注文価格を
指定できる場合がありますが、
希望する価格で必ず売れるとは限りません
現金化の手軽さだけでなく、
実際の受取金額で比較することが重要です
暗号資産の売買コストについては、
以下の記事でも詳しく解説しています
関連記事:仮想通貨のスプレッド・手数料を比較!安い取引所はどこ?実際のコストを検証
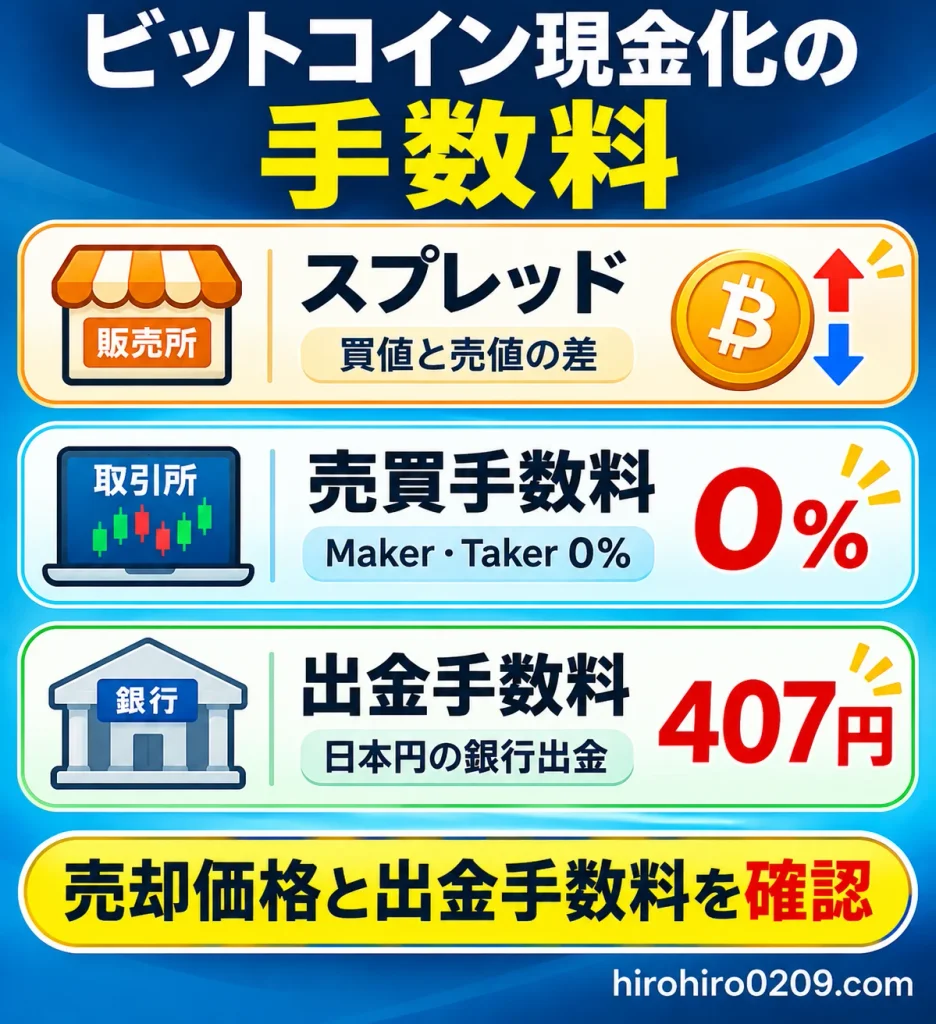
ビットコインの現金化にかかる手数料
ビットコインを現金化する際は、
主に売却時と銀行出金時の
コストを確認する必要があります
特に注意したいのが、
販売所で発生するスプレッドです
販売所のスプレッドに注意
スプレッドとは、
暗号資産の買値と売値の差です
例えば、同じ時点でビットコインの
買値が1,000万円、売値が970万円なら、
両者には30万円の差があります
これは、売却時のコストを考えるうえで
重要な要素です
ただし、買値と売値の差を
そのまま売却時だけの手数料として
計算できるわけではありません
実際の現金化では、
自分が売却できる価格を確認します
コインチェックの販売所では、
取引手数料を無料と表示する一方、
価格に手数料相当額が含まれます
公式案内では、通常の対象銘柄について
0.1〜5.0%などの範囲が示されていますが、
銘柄や市場状況によって異なります
コインチェックの売却・出金手数料
コインチェックを例にすると、
2026年11月時点で確認できる
主な手数料は次のとおりです
| 項目 | 手数料・コスト |
|---|---|
| BTC取引所のMaker手数料 | 0% |
| BTC取引所のTaker手数料 | 0% |
| 販売所での売却 | 提示価格に手数料相当額を含む |
| 日本円の銀行出金 | 407円/回 |
BTCの取引所売買手数料が0%でも、
価格変動や注文の約定条件によって
受取金額は変わります
また、銀行出金の407円は、
売却金額とは別に考える必要があります
出典:
Coincheck公式|取引所手数料
Coincheck公式|入出金手数料
手数料を抑えて現金化する方法
現金化のコストを抑えるには、
次の点を確認しましょう
現金化コストを抑えるポイント
- 販売所と取引所の売却価格を比較する
- 取引所の売買手数料を確認する
- 売却前に受取予定額を確認する
- 銀行出金の回数を
必要以上に増やさない- 急いで売却する必要があるか考える
例えばコインチェックでは、
日本円の出金1回につき407円かかります
3回に分けて出金すると1,221円ですが、
1回にまとめれば407円です
ただし、資金が必要な時期や
取引所内に資産を置くリスクも考え、
無理に出金を遅らせる必要はありません
スプレッドの仕組みや
取引所ごとの違いについては、
こちらの記事も参考にしてください
関連記事:仮想通貨のスプレッド・手数料を比較!安い取引所はどこ?実際のコストを検証
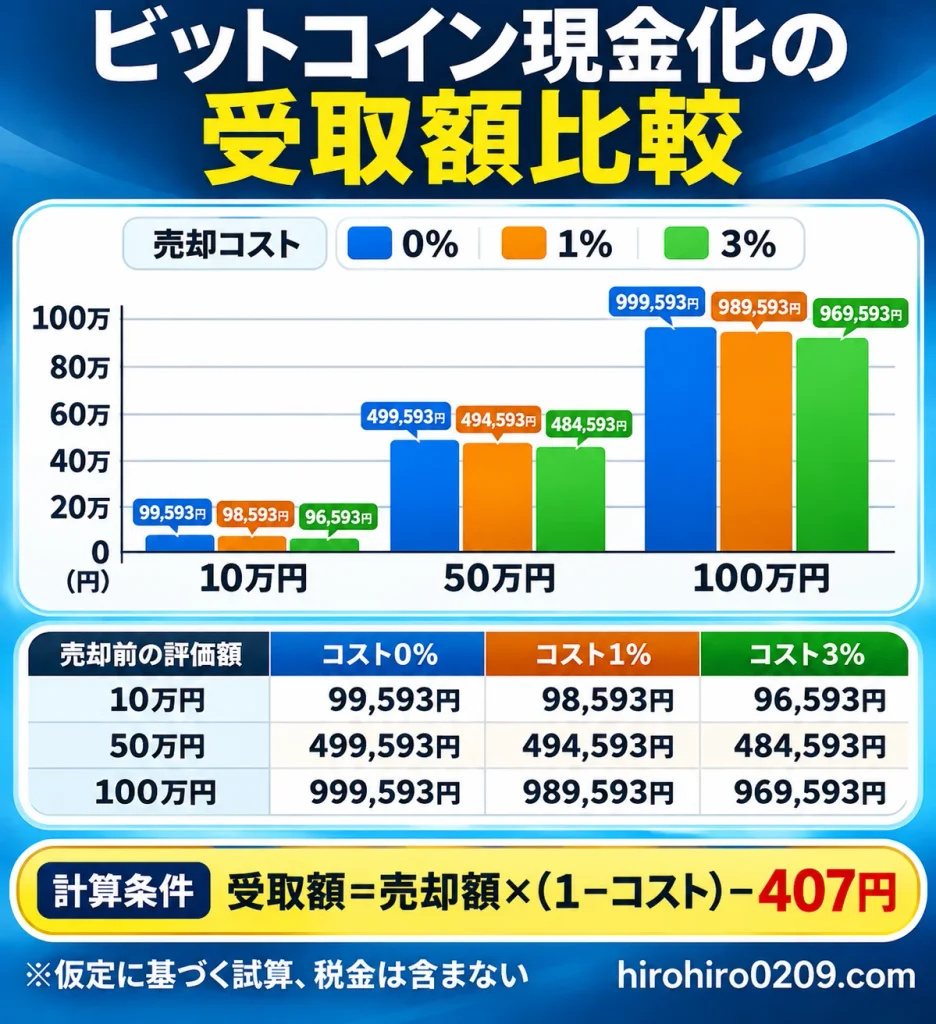
ビットコイン10万・50万・100万円を現金化したら手取りはいくら?
ビットコインを現金化した際、
実際に銀行口座へいくら入るのか
シミュレーションしてみます
ここでは、売却コストを
0%・1%・3%と仮定し、
銀行出金手数料407円を差し引きます
実際の販売所のコストや取引所の約定価格を
示すものではなく、比較のための試算です
売却金額別の受取額シミュレーション
| 売却前の評価額 | コスト0% | コスト1% | コスト3% |
|---|---|---|---|
| 10万円 | 99,593円 | 98,593円 | 96,593円 |
| 50万円 | 499,593円 | 494,593円 | 484,593円 |
| 100万円 | 999,593円 | 989,593円 | 969,593円 |
計算式は次のとおりです
受取額=売却前の評価額
×(1−仮定した売却コスト率)
−407円
例えば100万円分を現金化する場合、
売却コストが1%なら、
出金手数料を含めた受取額は
989,593円となります
コストが3%なら969,593円となり、
その差は2万円です
現金化する金額が大きいほど、
売却価格の違いが受取額に影響します
税引き後の手取り額は取得価格によって変わる
先ほどの表には、
売却による税金を含めていません
暗号資産の税金は、
原則として売却金額全体ではなく、
売却によって生じた所得を基に計算します
例えば、50万円で取得した
ビットコインを100万円で売却した場合、
必要経費を考慮しない単純計算では
利益は50万円です
一方、90万円で取得したものを
100万円で売却した場合、利益は10万円です
同じ100万円の現金化でも、
課税対象となる所得は異なります
実際には取得価額の計算方法や
他の所得、必要経費なども関係します
ビットコインを長期保有した場合の
資産額の変化については、
以下の記事でも検証しています
関連記事:ビットコインを10年前に買ってたら?2018年の購入実績とガチホ検証【2026年版】
コインチェックでのXEM売却・出金実績
【実体験】コインチェックでXEMを損切りして銀行出金した結果
ここからは、私が実際に経験した
暗号資産の現金化について紹介します
私は2019年から、暗号資産の
積立投資を継続しています
ビットコイン自体は売却していませんが、
コインチェックで保有していたXEMを売却し、
銀行口座へ出金した経験があります
利益確定ではなく、
損失を確定させるための売却でした
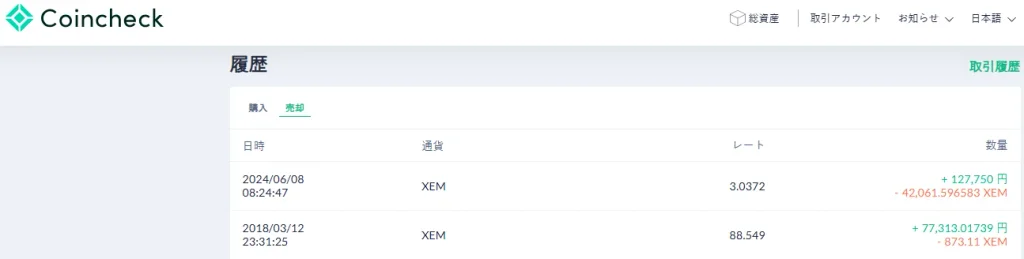
2024年6月にXEMを127,750円で損切り
2024年6月8日、コインチェックで
保有していたXEMを売却しました
実際の取引履歴は次のとおりです
| 項目 | 実績 |
|---|---|
| 売却日 | 2024年6月8日 |
| 売却銘柄 | XEM |
| 売却数量 | 42,061.596583 XEM |
| 売却レート | 3.0372円 |
| 売却額 | 約127,750円 |
| 売却理由 | 損切り |
コインチェックのXEM売却履歴|
2024年6月に127,750円で売却
売却額は約12万8,000円ですが、
実際には利益確定ではなく、
損失を確定させた取引です
暗号資産は長期保有していても、
必ず利益が出るわけではありません
銀行口座への出金履歴と手数料407円
XEMの売却後、コインチェックから
日本円を出金しました
履歴に残っている金額は次のとおりです
| 項目 | 実績 |
|---|---|
| 出金日 | 2024年6月8日 |
| 出金額 | 129,140円 |
| 出金手数料 | 407円 |
| 履歴の状態 | 振込完了 |
コインチェックの日本円出金履歴|
2024年6月に129,140円を出金
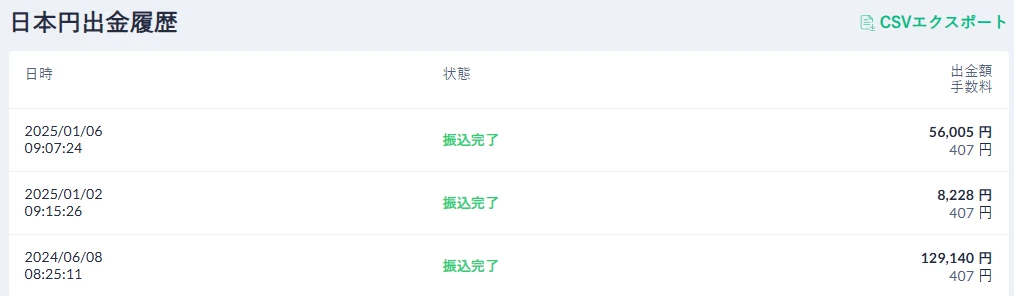
売却額127,750円に対し、
出金額は129,140円となっています
これは売却額と出金額が
必ずしも一致しない実例です
売却前から保有していた日本円など、
口座内の残高が関係している可能性が
ありますが、差額の内訳は未確認です
なお、履歴の出金額が
手数料控除前か控除後かについては、
当時の画面表示だけでは断定できません
NEM流出事件の補償と定額積立の経緯
私がコインチェックを利用していた頃、
2018年にNEM流出事件が発生しました
この事件では、流出したXEMについて
1XEM=88.549円のレートで
日本円による補償が行われました
私の取引履歴にも、
2018年3月12日付で
88.549円のレートが残っています
ただし、この補償は日本円で行われたため、
2024年に売却したXEMがすべて、
補償で返還されたXEMとは言えません
私は別途XEMの定額積立も行っており、
2024年に売却した数量には、
積立によって取得した分も含まれます
そのため、2018年の補償金額と
2024年の売却金額を単純比較して、
投資損益を計算することはできません
損切りによる現金化で学んだこと
今回の経験から感じたのは、
暗号資産を現金化する際には、
売却操作だけでなく、損益と出金コストの
確認も重要だということです
実際に現金化して分かったこと
- 暗号資産の売却と銀行出金は別の操作
- 売却金額と出金金額は
一致しない場合がある- 出金には所定の手数料がかかる
- 現金化は利益確定だけでなく
損切りでも行う- 取得履歴を残しておくことが
税金計算に役立つ
また、私は流出事件を経験した後も、
コインチェックの口座を利用してきました
取引所を選ぶ際は手数料だけでなく、
セキュリティやサポート体制も
確認しておきたいところです
NEM流出事件を経験した立場から、
コインチェックの安全性を検証した
記事も公開しています
関連記事:コインチェックは危ない?NEM流出事件の被害者が安全性を検証
ビットコインの現金化に税金はかかる?
ビットコインを現金化する際、
特に注意したいのが税金です
個人の暗号資産取引による利益は、
原則として雑所得に区分されます
ただし、年間の取引収入金額や
帳簿書類の保存状況、事業性などによって、
事業所得などに区分される場合もあります
出典:国税庁|暗号資産等に関する税務上の取扱いについて(FAQ)
2-2「暗号資産取引の所得区分」
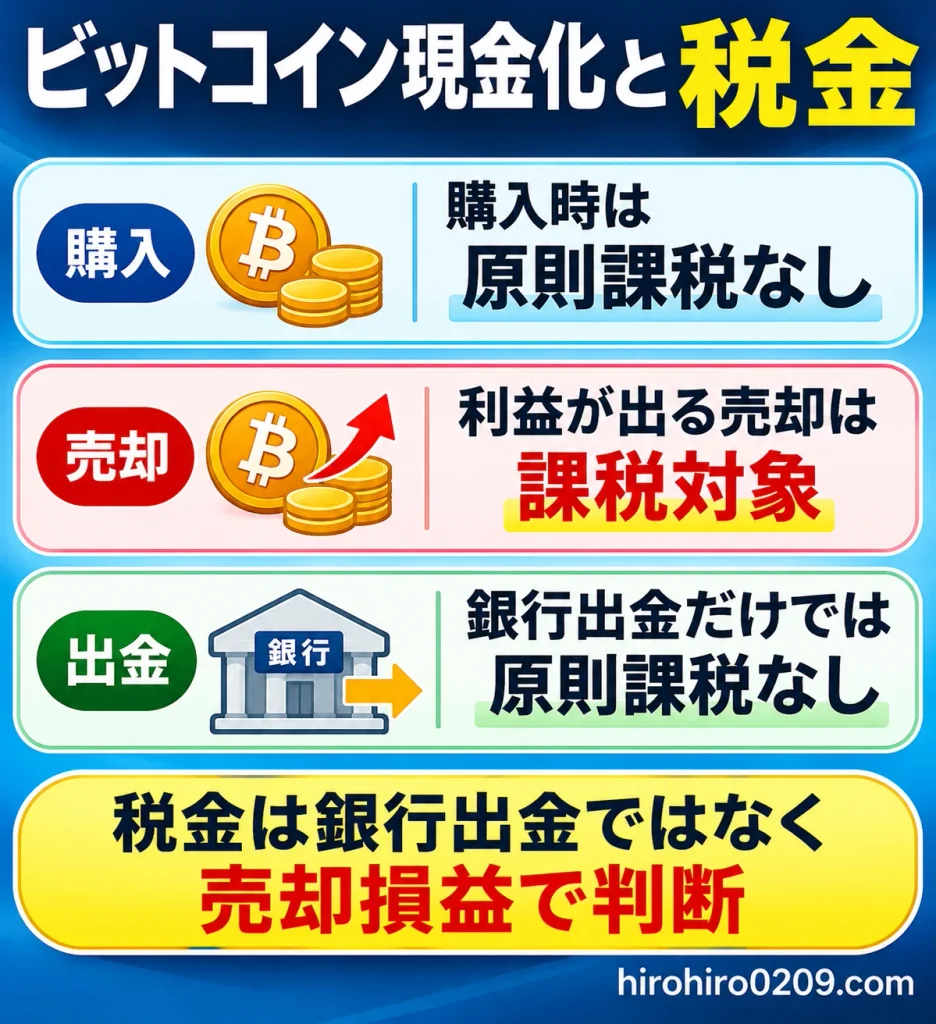
課税の基本は銀行出金時ではなく売却時
暗号資産を売却して利益が出た場合、
原則として売却時点で所得が発生します
銀行口座へ日本円を出金したかどうかは、
課税を判断する基本的な基準ではありません
例えば、100万円で購入した
ビットコインを150万円で売却し、
取引所内に日本円を置いたままでも、
原則として売却益が生じます
一方、売却済みの日本円を
自分の銀行口座へ移すだけなら、
通常、その出金自体によって
新たな売却益が発生するわけではありません
暗号資産を売却して利益が生じた場合、
原則として売却時点で所得を計算します
売却後の日本円を自分の銀行口座へ移すだけなら、
通常、その出金自体で新たな売却益が発生する
わけではありません
なお、暗号資産同士の交換や、
暗号資産で商品を購入した場合にも、
課税対象となる所得が生じることがあります
出典:国税庁|暗号資産等に関する税務上の取扱いについて
1-1「暗号資産を売却した場合」
1-2「暗号資産で商品を購入した場合」
1-3「暗号資産同士の交換を行った場合」
利益20万円以下なら確定申告は不要?
会社員の場合、
暗号資産の利益が20万円以下なら
確定申告は不要と聞いたことが
あるかもしれません
しかし、すべての人に当てはまる
ルールではありません
一定の給与所得者については、
給与・退職所得以外の所得の合計が
20万円以下なら、所得税の確定申告が
不要となる場合があります
ただし、次の点に注意が必要です
20万円ルールの注意点
- 売却金額ではなく所得金額で判断する
- 他の副収入なども合算して考える
- 医療費控除などで確定申告する場合は
別途確認や申請が必要- 所得税の申告が不要でも
住民税申告が必要な場合がある- 自営業者などには
同じ条件が当てはまらない
特に、所得税と住民税では
申告の扱いが異なる場合があるため、
居住する自治体の案内も確認しましょう
損切りした場合の税金と損失の扱い
暗号資産を損切りした場合、
その取引では利益ではなく損失が生じます
ただし、暗号資産の損失を
給与所得や株式の譲渡益などと
自由に相殺できるわけではありません
原則として雑所得に該当する場合、
損失を給与所得から差し引くことはできません
また、一般的な暗号資産の雑所得の損失は、
上場株式の譲渡損失のように翌年以降へ
繰り越せる制度の対象ではありません
同じ年の他の雑所得との関係などは、
所得区分や取引内容に応じて
確認する必要があります
損切りしたから税金が戻ると
考えないことが大切です
出典:国税庁|暗号資産等に関する税務上の取扱いについて(FAQ)
2-11「暗号資産取引で損失が生じた場合の取扱い」
参考:No.2250 損益通算
実際にe-Taxで申告・納税した経験
私は暗号資産の取引で利益が出た際、
実際にe-Taxを利用して
確定申告と納税を行っています
過去にはZaifで売買を繰り返し、
最後の取引が買いで終わっていたため、
利益確定の扱いを誤解した経験もあります
しかし、途中で暗号資産を売却し、
利益が確定していれば、
その取引は課税対象になり得ます
最終的な保有数量だけでなく、
年間を通じた売買履歴を確認することが
重要だと実感しました
ビットコインを現金化するタイミングはいつ?
ビットコインをいつ現金化するかは、
投資目的や資金の必要性によって
判断が変わります
価格が上昇しているから売る、
下落しているから売らないという
単純な判断だけではありません
利益確定・生活資金・資産配分で判断
現金化を検討する主な理由には、
次のようなものがあります
現金化を検討する主な場面
- 目標とする利益に到達した
- 生活費やまとまった資金が必要になった
- 暗号資産の保有比率が高くなりすぎた
- 投資方針を変更した
- 損失拡大を抑えるために売却する
例えば、資産全体に占めるビットコインの
割合が高くなった場合、一部を売却して
資産配分を調整する方法もあります
私はビットコインなどの
暗号資産積立を継続していますが、
XEMについては損切りを選択しました
銘柄ごとの将来性や保有目的によって、
判断が異なることもあります
一括売却と分割売却の違い
ビットコインは、
一度にすべて売却する必要はありません
| 比較項目 | 一括売却 | 分割売却 |
|---|---|---|
| 売却回数 | 1回 | 複数回 |
| 操作 | 比較的簡単 | 管理が必要 |
| 価格変動の影響 | 売却時点に集中 | 時期を分散できる |
| 注意点 | 売却直後の 値上がり | 売却期間中の 値上がり・ 値下がり |
分割売却は売却時期を分散できますが、必ず
一括売却より有利になるわけではありません
価格が下落し続ければ、早めに一括売却した
方が、結果的に有利になる場合もあります
自分の資金計画に合わせて、
売却方法を考えることが大切です
暗号資産を長期保有する考え方については、
こちらの記事も参考にしてください
関連記事:仮想通貨のガチホとは?ETHを8年間保有した実績とメリット・デメリット
ビットコインを現金化できない原因と対処法
ビットコインを売却できても、
日本円をすぐに出金できない場合があります
その際は、取引所の利用条件や
口座の状態を確認しましょう
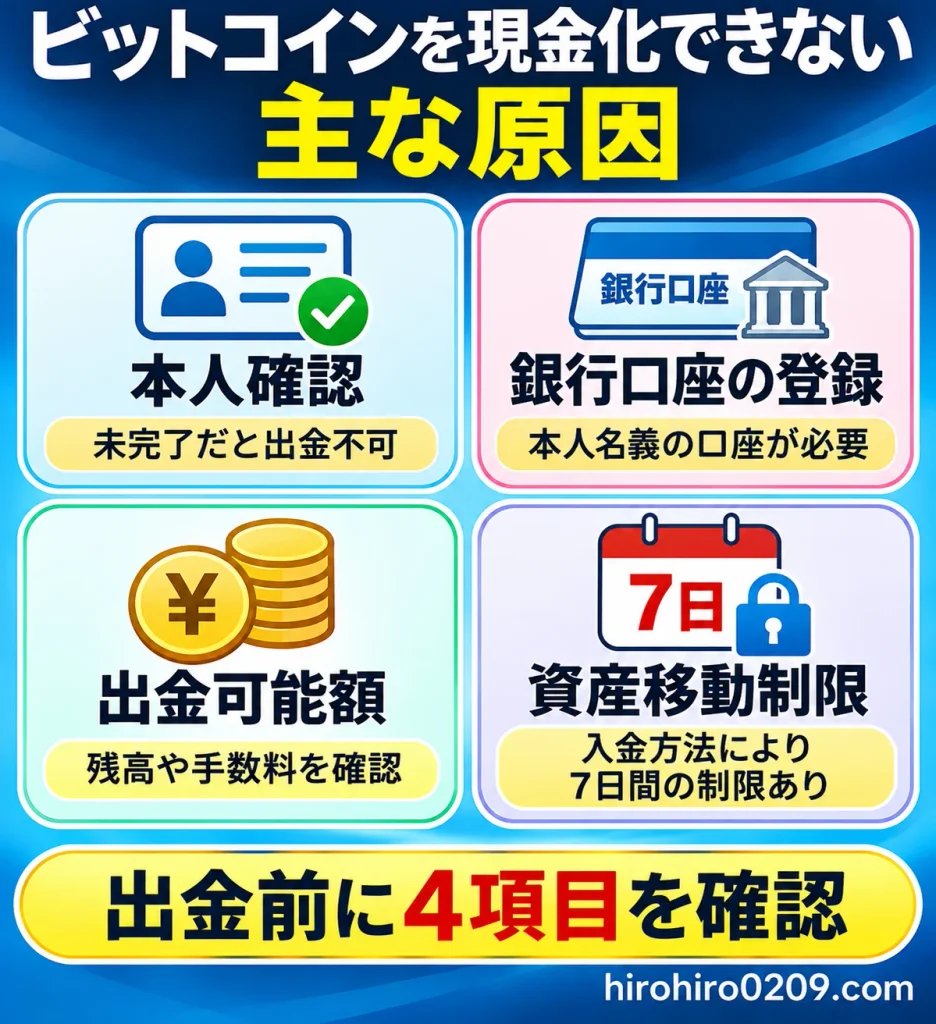
本人確認や銀行口座の登録に問題がある
暗号資産取引所では、
本人確認が完了していないと
日本円を出金できない場合があります
また、出金先の銀行口座は、
原則として本人名義である必要があります
登録名義や口座番号などに
誤りがないか確認しましょう
出金可能額や出金制限を確認する
取引所内に日本円残高があっても、
全額を出金できるとは限りません
例えばコインチェックでは、
出金手数料を差し引いた金額が
出金可能額として表示されます
また、未約定の注文によって
日本円が拘束されている場合や、
入金方法に応じた資産移動制限が
かかる場合もあります
コインチェックでは、
コンビニ入金やクイック入金に関連して
7日間の移動制限が設けられています
出金が反映されない場合の確認事項
出金申請後、すぐに銀行口座へ
反映されない場合があります
その際は次の点を確認します
出金できない場合の確認項目
- 出金申請が完了しているか
- 取引履歴の状態がどう表示されているか
- 出金先の銀行口座に誤りがないか
- 取引所の出金予定日を過ぎていないか
- メンテナンスや障害が発生していないか
問題が解消しない場合は、
取引所の公式サポートに問い合わせましょう
取引所の安全性やサポートについては、
私の実体験をまとめた記事もあります
関連記事:コインチェックは危ない?NEM流出事件の被害者が安全性を検証
ビットコイン現金化のよくある質問
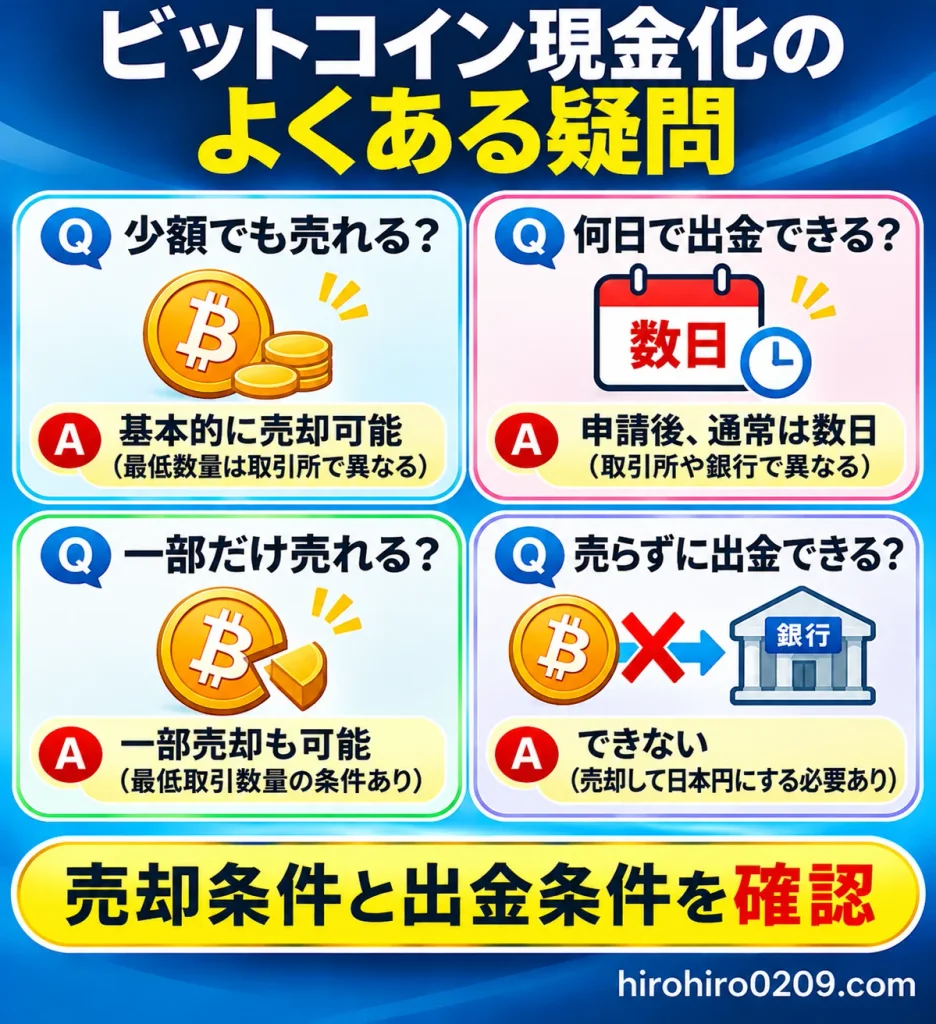
少額でも現金化できる?
少額でも現金化できる場合がありますが、
最低売却数量や最低出金額は
取引所によって異なります
また、少額の現金化では、
銀行出金手数料の負担割合が
大きくなりやすい点に注意が必要です
現金化には何日かかる?
ビットコインの売却と、
銀行口座への日本円の出金では
必要な時間が異なります
販売所での売却は比較的短時間で
完了する場合がありますが、
銀行出金は申請日時や金融機関によって
着金までの時間が変わります
最新の出金予定日は、利用する
取引所の公式案内で確認してください
ビットコインを全部売る必要はある?
いいえ、全額売却する必要はありません
最低取引数量などの条件を満たせば、
保有しているビットコインの一部を
売却することも可能です
長期保有を続けながら、
必要な金額だけ現金化する方法もあります
売却せずに日本円を引き出せる?
通常の暗号資産取引所では、
保有しているビットコインを
そのまま日本円として
銀行出金することはできません
取引所内に別途日本円残高がなければ、
ビットコインなどを売却して
日本円に換える必要があります
なお、暗号資産を担保にした
貸付サービスなどは別の仕組みであり、
通常の現金化とは区別して考えます
ビットコインを積み立てる場合の
メリットやリスクについては、
こちらの記事でも紹介しています
関連記事:ビットコイン積立はやめとけ?7年以上続けた実績と5つのデメリットを検証
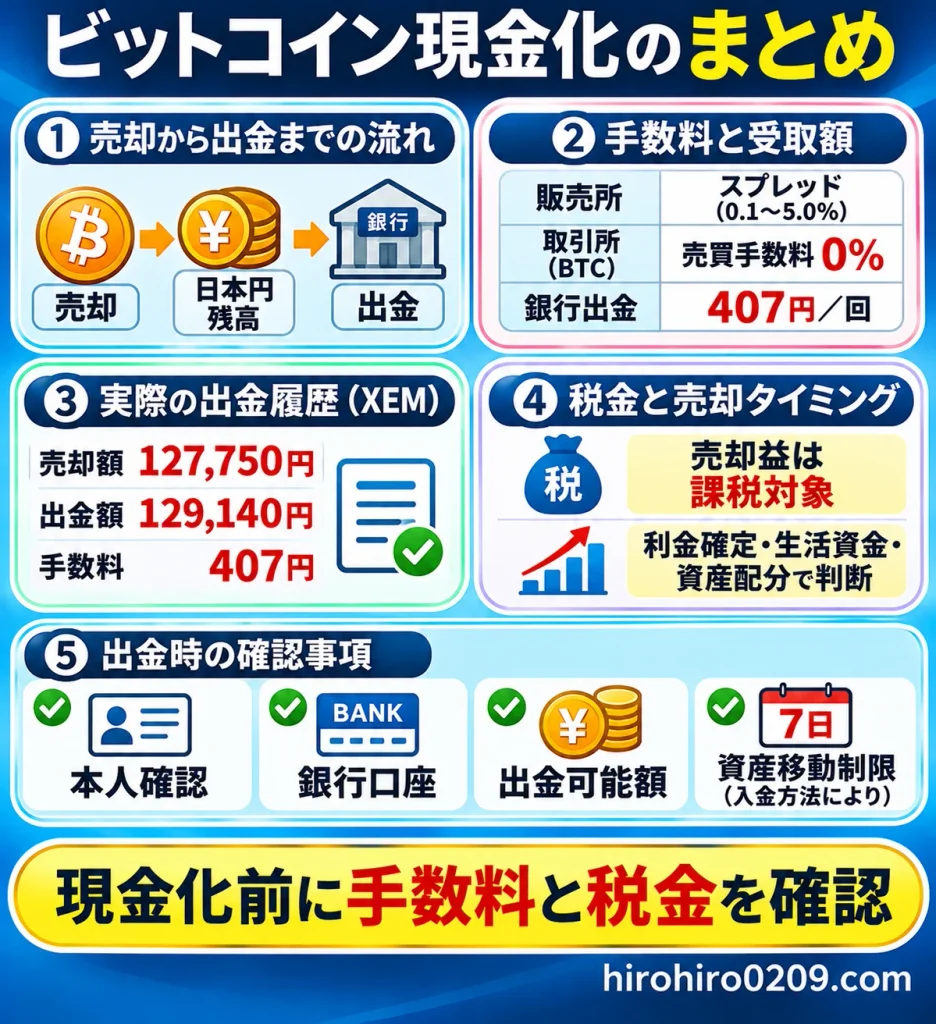
まとめ|ビットコインの現金化は手数料と税金を確認しよう
ビットコインの現金化は、
暗号資産取引所で日本円に売却し、
銀行口座へ出金するのが基本です
操作そのものは難しくありませんが、
手数料や税金、売却タイミングによって
最終的な手取り額が変わります
この記事のポイントをまとめます
ビットコイン現金化のまとめ
- 現金化方法
ビットコインを売却し、
日本円を銀行口座へ出金する- 手数料
販売所のスプレッドや取引所の
売買手数料、銀行出金手数料を確認- 受取額
売却金額が同じでも、
売却コストによって
銀行出金前の金額は変わる- 実体験
私は2024年6月にXEMを
約12.8万円で損切りし、
コインチェックから日本円を出金した- 税金
原則として銀行出金ではなく、
暗号資産の売却による
所得を基に判断- 売却タイミング
利益確定、生活資金、資産配分など、
自分の目的に合わせて決める- 出金トラブル
本人確認、銀行口座、出金可能額、
資産移動制限を確認する
私は暗号資産の積立投資を
長期間継続していますが、
すべての銘柄を保有し続けている
わけではありません
XEMのように損切りした銘柄もあり、
現金化も投資判断の一つだと考えています
ビットコインを現金化する際は、
売却価格と手数料だけでなく、
税金や今後の投資方針も確認し、
納得できる方法を選びましょう