「半導体株は今後も上がるの?」
「2027年もAI関連株の成長は続く?」
「NVIDIAや日本の半導体株は、
今から買っても遅くない?」
AIの普及によって半導体需要が拡大し、
関連企業の業績にも注目が集まっています
一方、半導体株は値動きが大きく、
好決算でも株価が下落することがあります
市場が成長するからといって、
すべての半導体株が上がるとは限りません
私は半導体業界で10年以上の勤務経験があり、
現在はNVIDIAやTSMCの個別株と、
半導体関連投資信託に投資しています
この記事では、2027年の市場予測と
主要企業の業績を確認しながら、
半導体株の今後の見通しを解説します
株価の割高感や暴落リスクに加え、
実際の投資経験も紹介します
■ この記事がおすすめな人
□ 半導体株の今後の見通しを知りたい
□ 2027年も成長が続くのか気になる
□ NVIDIAやTSMCの株を検討している
□ 日本の半導体関連株を比較したい
□ 今が買い時なのか判断したい
□ 半導体株の暴落リスクも知りたい
■ この記事を読むと分かること
□ 2027年の半導体市場の成長予測
□ AI需要が半導体株に与える影響
□ 注目したい半導体関連株7銘柄
□ PERと業績から買い時を考える方法
□ 半導体株が下落する主なリスク
□ 私の半導体関連投資の実体験
※本記事は2026年11月21日時点の
公開情報をもとに作成しています
※株価や企業業績は変動します
必要に応じて最新情報をご確認ください
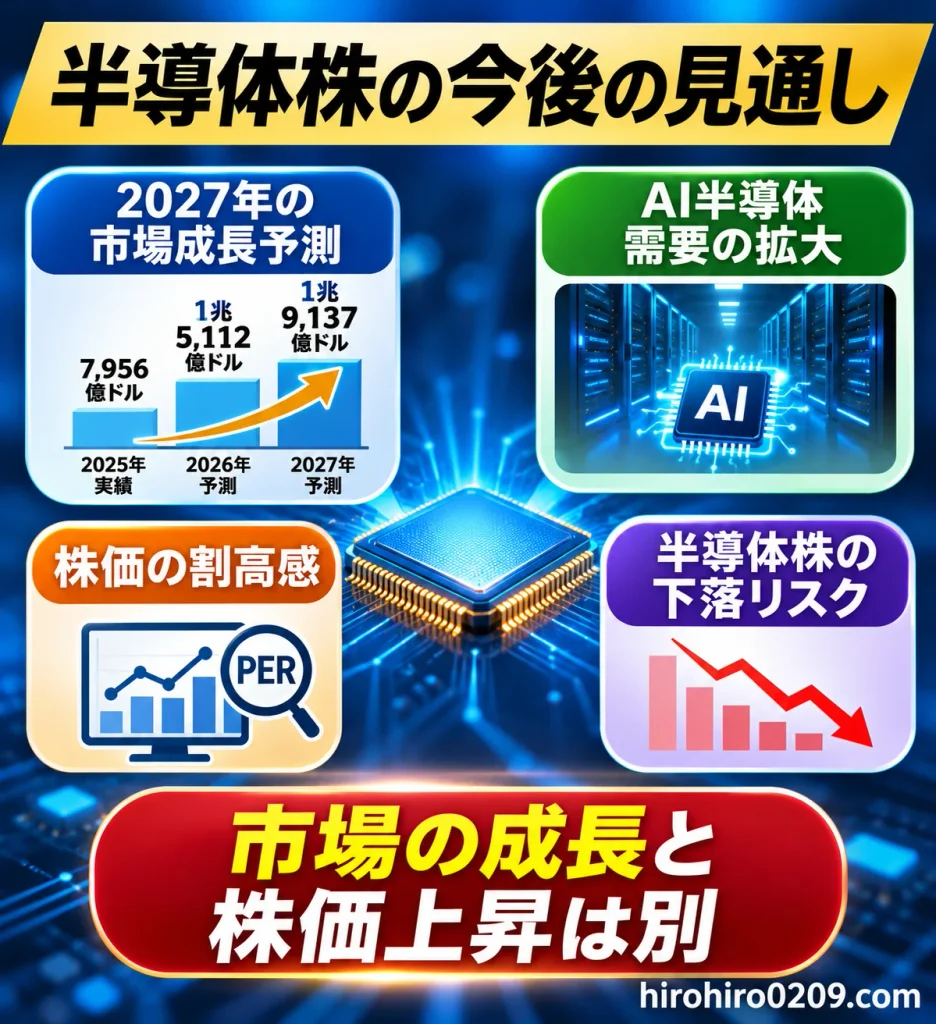
半導体株の今後の見通し|2027年も上昇する?
半導体市場は2027年に向けて、
大幅な成長が予測されています
特にAIデータセンター向けのGPUや
高性能メモリが成長を支える見通しです
ただし、半導体市場の成長率と
半導体株の上昇率は同じではありません
まずは市場予測と株価の関係を
分けて確認していきましょう
2026〜2027年の世界半導体市場予測
世界半導体市場統計のWSTSは、
2026年6月に市場予測を発表しました
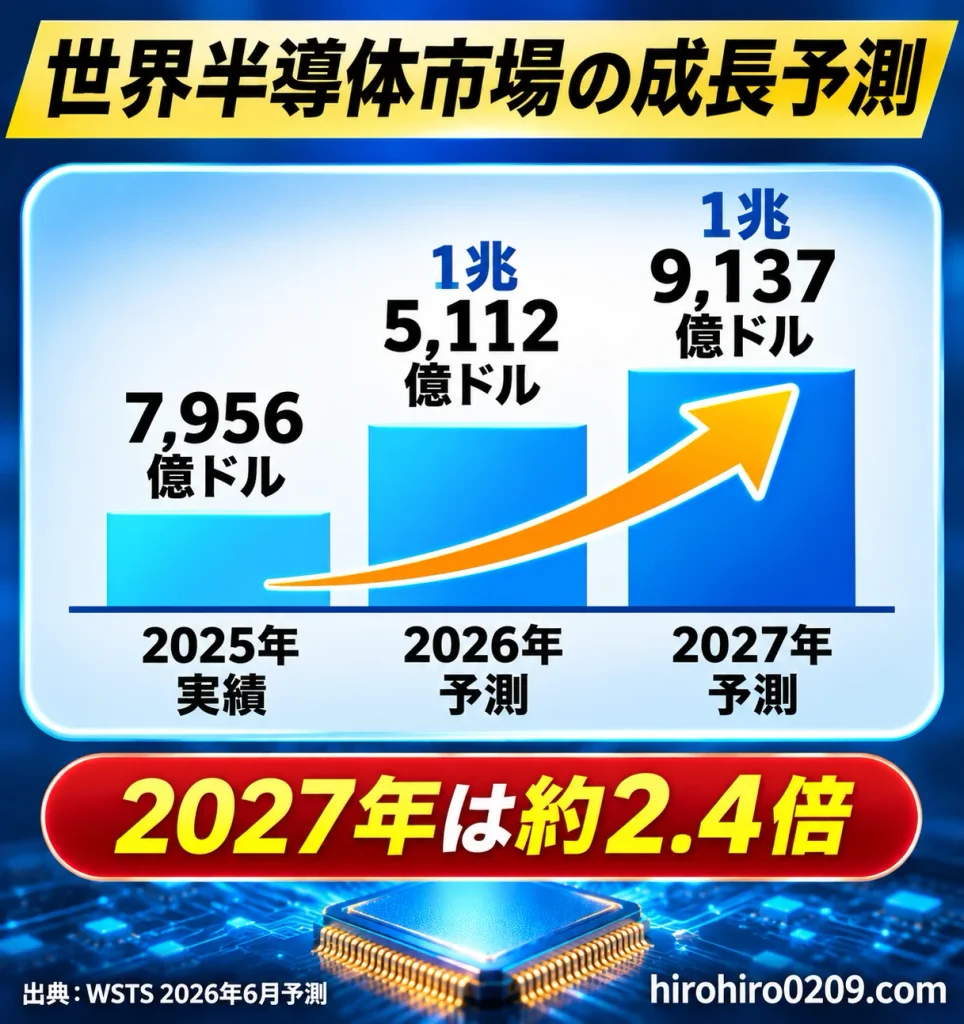
2025年の世界半導体市場は、
約7,956億ドルでした
2026年には約1兆5,112億ドル、
2027年には約1兆9,137億ドルまで
拡大すると予測されています
【世界半導体市場の予測】
| 年 | 市場規模 | 前年比 |
|---|---|---|
| 2025年実績 | 7,956億ドル | +26.2% |
| 2026年予測 | 1兆5,112億ドル | +89.9% |
| 2027年予測 | 1兆9,137億ドル | +26.6% |
※2026年6月発表のWSTS春季予測
※2026年と2027年は予測値
出典:ジェトロ|世界半導体市場は2026年に1.5兆ドル超え
※2025年実績、2026〜2027年予測
※WSTS 2026年6月予測
この予測では、2027年の市場規模は
2025年の約2.4倍に達します
特に成長を支えると見込まれるのが、
AI向けのロジック半導体とメモリです
ただし、この予測は2026年6月時点の
ものであり、将来の市場規模が
確定しているわけではありません
市場が成長しても株価が下がる理由
半導体市場が拡大しても、
関連企業の株価が必ず上がるとは
限らない点には注意が必要です
株価には、現在の業績だけでなく、
将来の成長期待も織り込まれています
例えば、売上高が30%増えても、
投資家が50%の成長を期待していれば、
株価が下落することがあります
反対に、業績が一時的に悪化しても、
市場予想より良い結果であれば、
株価が上昇する場合もあります
【市場成長と株価の違い】
| 比較項目 | 半導体市場 | 半導体株 |
|---|---|---|
| 主な指標 | 市場売上高 | 株価・時価総額 |
| 成長要因 | 需要・販売数量・ 単価 | 業績と将来期待 |
| 下落要因 | 需要減少・ 価格下落 | 業績悪化・ 期待後退 |
| 特徴 | 産業全体の動向 | 企業ごとに 差がある |
この違いを理解しておくことが、
半導体株の見通しを考えるうえで
重要なポイントになります
半導体株の今後を判断する3つの指標
半導体株の見通しを考える際、
私は次の3つを重視しています
■ 半導体株を見る3つの指標
□ 売上高・利益の成長率
企業の成長が続いているか確認
□ PERなどの株価指標
将来の利益に対して株価が
高すぎないか確認
□ AI設備投資と受注動向
半導体需要が今後も続くか確認
売上高だけが増えていても、利益率が
低下している企業には注意が必要です
また、PERが低く見える場合でも、
今後の利益が減少するなら、
必ずしも割安とはいえません
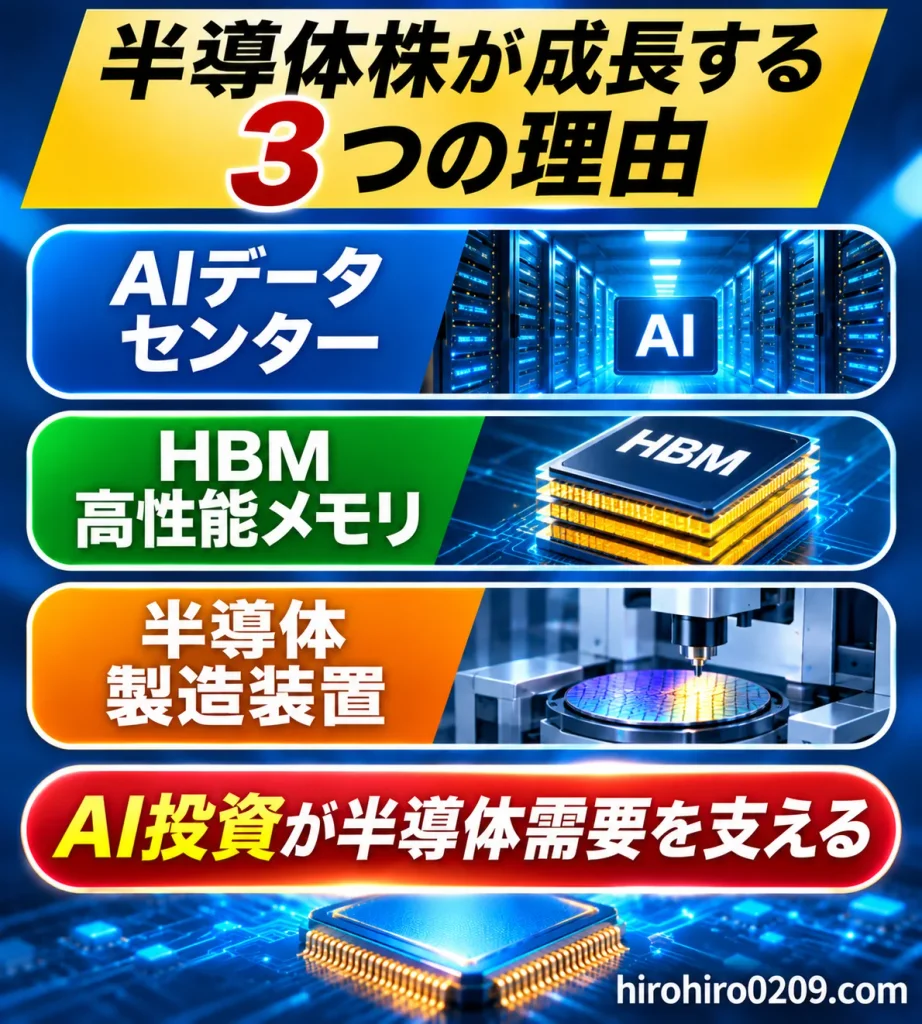
半導体株の成長が期待される3つの理由
半導体市場の成長を支えているのは、
AI関連の設備投資です
ただし、AI向け半導体といっても、
GPUだけが成長するわけではありません
GPUに組み合わせるメモリや、半導体を
製造する装置にも需要が広がっています
AI・データセンター向け需要の拡大
生成AIの開発や運用には、
大量の計算処理が必要です
そのため、AIデータセンターでは
GPUやAIアクセラレーターへの
投資が続いています
代表的な企業がNVIDIAです
NVIDIAが2026年11月17日に発表した
2027年度第3四半期決算では、
売上高が前年同期比103%増の
1,158億ドルとなりました
データセンター部門の売上高は、
前年同期比110%増の1,076億ドルでした
※2027年度はNVIDIAの会計年度であり、
暦年の2027年とは異なります
これほど大きな増収は、
AI関連需要の強さを示しています
一方、今後も同じ成長率が
続くとは限りません
AI投資の拡大が鈍化した場合、
高い成長期待を織り込んだ株価には
下落圧力がかかる可能性があります
HBMなど高性能メモリの需要増加
AI向けGPUでは、演算性能だけでなく、
大量のデータを高速に読み書きする
メモリの性能も重要です
そこで注目されているのが、
HBMと呼ばれる高帯域幅メモリです
HBMは複数のメモリチップを積層し、
高いデータ転送性能を実現します
代表的な関連企業には、
SK hynixなどがあります
AI向けGPUの需要が増えると、
それに組み合わせるHBMの需要も
拡大する可能性があります
ただし、メモリ業界には
価格変動が大きい特徴があります
需要増加に合わせて各社が
生産能力を拡大した結果、
供給過剰になる可能性もあります
半導体製造装置への設備投資
GPUやメモリの生産能力を増やすには、
半導体製造装置への投資が必要です
半導体メーカーが新しい工場を建設し、
先端製造ラインを増強する場合、
製造装置メーカーにも需要が生まれます
日本企業では東京エレクトロンや
アドバンテスト、ディスコなどが
関連企業として挙げられます
ただし、これらの企業が製造する装置は、
それぞれ異なります
東京エレクトロンは製造工程、
アドバンテストは検査工程、
ディスコは切断や研削などの
精密加工工程に強みがあります
半導体メーカーの設備投資が増えれば
恩恵を受ける一方、投資が延期されると
業績に影響する可能性があります
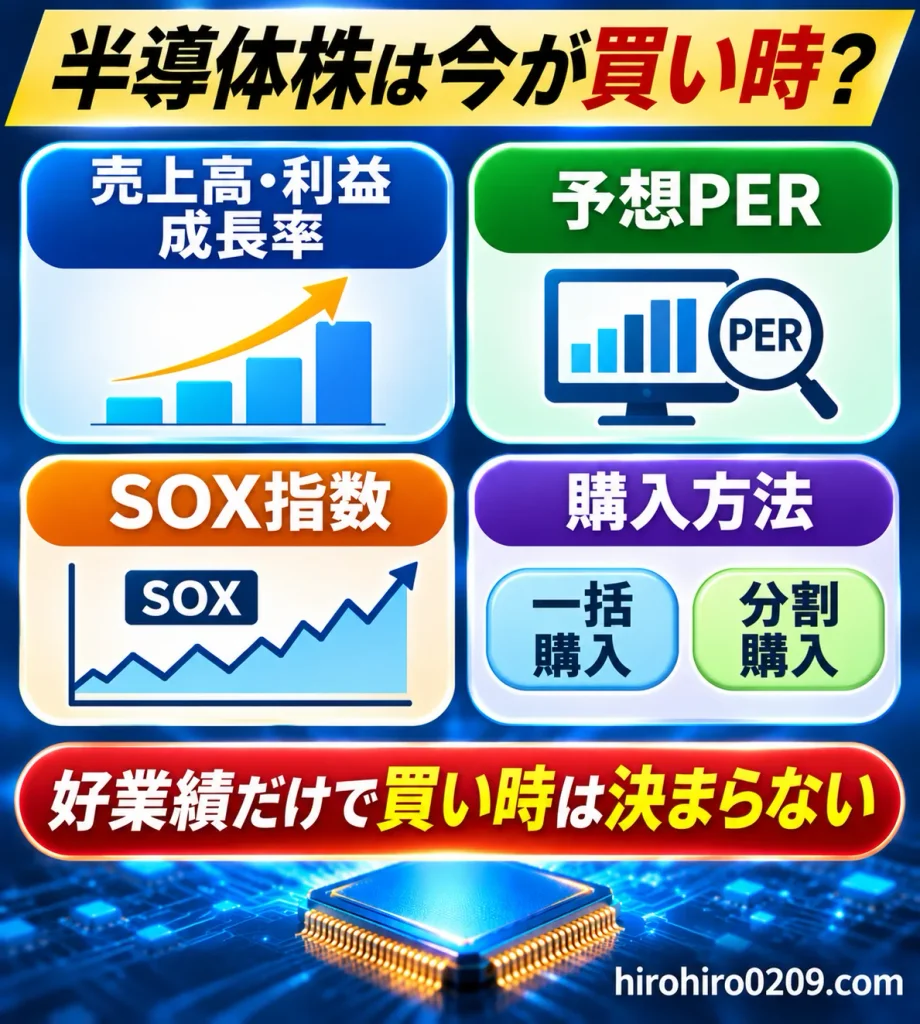
半導体株は今が買い時?株価の割高感を検証
半導体市場の成長が期待されても、
株価がすでに高い水準にあれば、
購入後に下落する可能性があります
今が買い時なのかを考えるには、
株価の動きだけでなく、
企業業績やPERも確認したいところです
半導体株の株価はなぜ下落する?
半導体株は、将来の成長期待によって
株価が大きく動く傾向があります
そのため、決算内容が良くても、
市場の期待を下回れば
売られることがあります
また、金利上昇や景気後退への警戒で、
成長株全体が下落する場合もあります
半導体関連株の動向を見る際には、
SOX指数も参考になります
SOX指数は、米国の主要な
半導体関連企業で構成される指数です
ただし、SOX指数が上昇していても、
すべての構成銘柄が上昇するわけでは
ありません
個別企業の業績や株価評価を
合わせて確認する必要があります
主要7銘柄の予想PERを比較
PERは株価収益率のことで、
株価が1株当たり利益の
何倍に相当するかを示します
PERは、次の計算式で求められます
PER(倍)=株価 ÷ 1株当たり利益(EPS)
例えば、株価が3,000円で、
1株当たり利益が100円なら、
PERは30倍になります
3,000円 ÷ 100円 = 30倍
また、予想PERは将来の
予想EPSを使って計算します
PERが高いほど割高とは限らず、
今後の利益成長率と合わせて
判断することが大切です
一般にPERが高い企業ほど、
将来の利益成長に対する
期待が大きいと考えられます
ただし、PERの水準は業種や
利益の成長率によって異なります
【PERを見るときのポイント】
| 企業の状況 | PERの見方 |
|---|---|
| 高成長が続く | 高PERが許容される場合がある |
| 成長が鈍化する | 高PERの維持が難しくなる |
| 一時的に利益急増 | 低PERでも割安とは限らない |
| 利益が赤字 | PERで比較できない場合がある |
今回の7銘柄は、GPU、メモリ、
製造装置など事業内容が異なります
そのため、PERの数字だけで
単純に順位を付けるのは適切ではありません
特にメモリメーカーでは、
好況時に利益が急増し、
PERが低く見えることがあります
実際の投資判断では、
今後の利益予想と合わせて
確認することが大切です
【最新株価指標】2026年11月20日時点
| 銘柄 | 予想PER | 併せて確認する指標 |
|---|---|---|
| NVIDIA | 8.7倍 | データセンター売上成長率 |
| TSMC | 15.3倍 | 利益率・先端工程売上比率 |
| Broadcom | 17.5倍 | AI半導体売上成長率 |
| SK hynix | 2.2倍 | HBM需要・メモリ価格 |
| 東京エレクトロン | 14.7倍 | 製造装置の受注・売上 |
| アドバンテスト | 18.9倍 | テスター需要 |
| ディスコ | 21.8倍 | 精密加工装置の需要 |
出典:Stock Analysis|終値時点のForward PE
予想PERを比較すると、同じ半導体関連株でも
株価評価に大きな差があります
特にNVIDIAやSK hynixは、
予想利益に対する株価倍率が
比較的低い水準となっています
ただし、予想PERが低いからといって、
必ずしも割安とは限りません
将来の利益予想が下方修正されれば、
PERが上昇する可能性もあります
各社の利益成長率や競争力、
事業環境と合わせて判断しましょう
好業績でも株価が下がる理由
株価は現在の業績だけでなく、
将来の利益予想にも影響されます
例えば、次のようなケースを
考えてみましょう
【株価とPER】
| 項目 | 現在 | 1年後 |
|---|---|---|
| 1株当たり利益 | 100円 | 130円 |
| PER | 30倍 | 20倍 |
| 理論上の株価 | 3,000円 | 2,600円 |
※説明用の仮定であり、
実際の企業の株価予測ではありません
このケースでは、利益が30%増えても、
PERが30倍から20倍に低下すると、
株価は約13.3%下落します
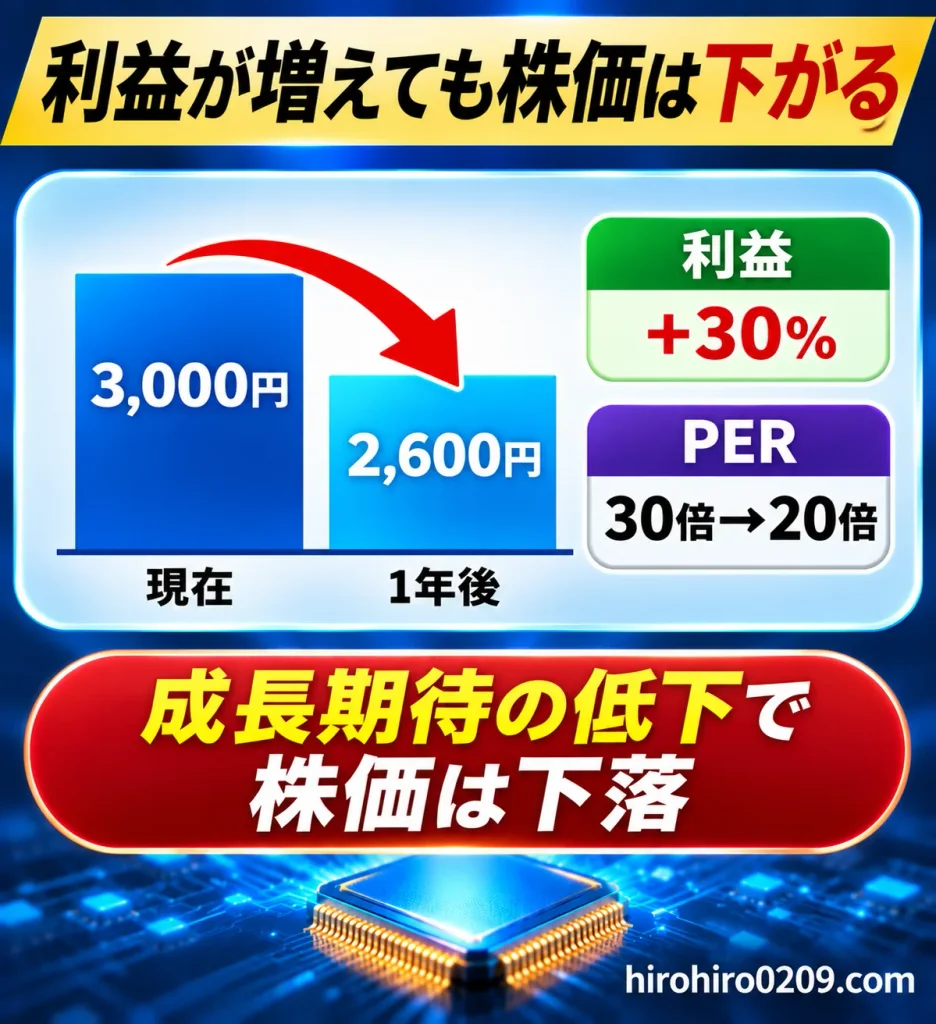
これは、半導体株の今後を
考えるうえで重要な例です
企業の成長率だけでなく、
その成長が株価にどこまで
織り込まれているかを見る必要があります
半導体株を今から買うなら一括・分割のどちら?
半導体株の長期成長を期待していても、
購入直後の下落が不安な人は
少なくないでしょう
購入方法には、一括購入と
分割購入があります
【一括購入と分割購入】
| 比較項目 | 一括購入 | 分割購入 |
|---|---|---|
| 購入方法 | 最初に全額 | 数回に分ける |
| すぐ上昇した 場合 | 上昇を 取り込みやすい | 未投資分は 恩恵を受けない |
| 途中で下落した 場合 | 全額が下落の 影響を受ける | 残資金で 安く買える |
| 向いている人 | 長期保有できる | 一括購入が不安 |
一括購入は、購入後すぐに
株価が上昇した場合に有利です
一方、分割購入なら、購入後に下落した場合も
残りの資金で買い増しできます
ただし、分割購入をしても、
必ず損失が小さくなるわけではありません
自分の資金計画とリスク許容度に
合った方法を選ぶことが大切です
関連記事:ビットコイン暴落は買い時?一括・分割購入をETH投資の実体験で比較
半導体株への投資方法を
投資信託と比較したい人は、
こちらの記事も参考にしてください
関連記事:新NISA成長投資枠のおすすめ銘柄は?投資信託・個別株と使い方を実体験で比較
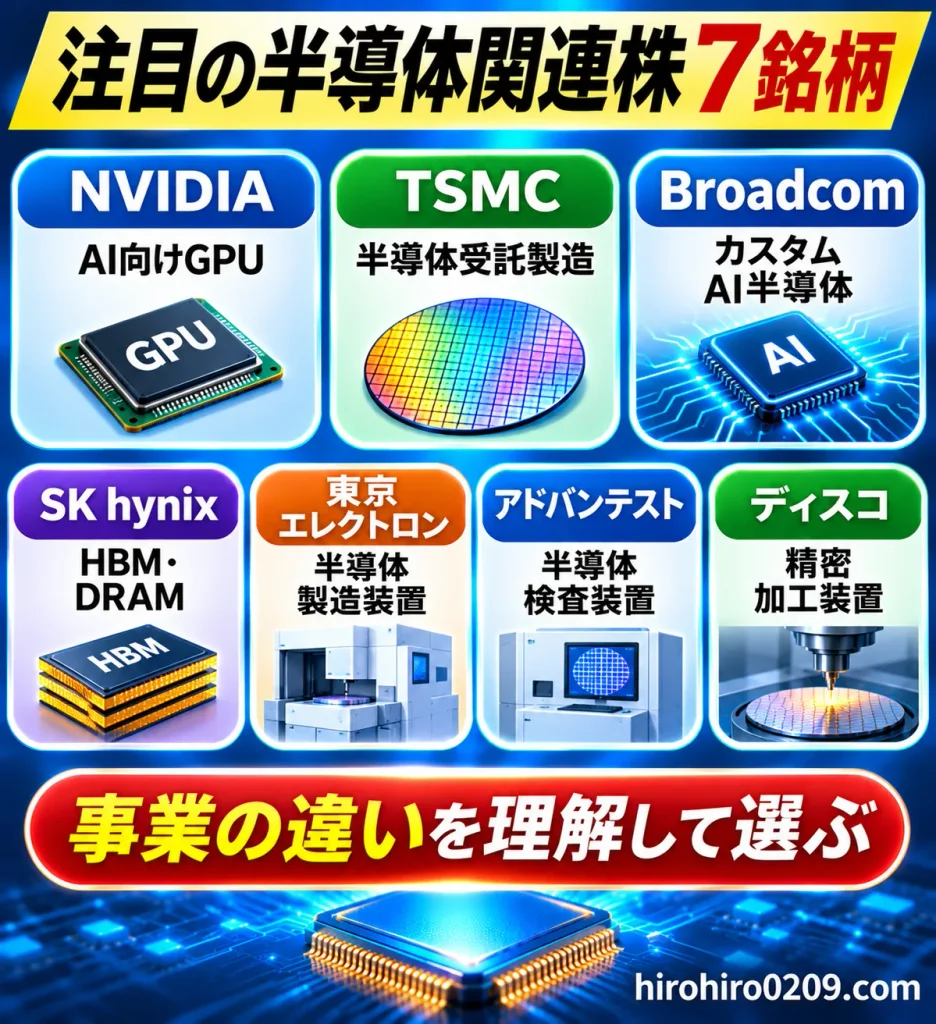
今後注目したい半導体関連株7銘柄
半導体関連株といっても、
企業によって事業内容は異なります
GPUを設計する企業もあれば、
半導体の製造や検査を担う企業もあります
ここでは、AI関連需要との関係が
深い7銘柄を比較します
なお、今回の7銘柄は、
将来の成長を保証するものではなく、
投資判断の比較対象として選んでいます
【注目7銘柄の特徴】
| 銘柄 | 主な事業 | 注目する成長要因 |
|---|---|---|
| NVIDIA | AI向けGPU | AIデータセンター |
| TSMC | 半導体受託製造 | 先端製造工程 |
| Broadcom | カスタムAI半導体 | 大手顧客のAI投資 |
| SK hynix | HBM・DRAM | 高性能メモリ |
| 東京エレクトロン | 半導体製造装置 | 設備投資拡大 |
| アドバンテスト | 半導体検査装置 | AI半導体の検査 |
| ディスコ | 精密加工装置 | 先端半導体の加工 |
NVIDIA|AI向けGPUの需要拡大
NVIDIAは、AI向けGPUを中心に
高い成長を続けている企業です
AIの学習や推論に必要な
計算処理を支える製品を展開しています
2026年11月発表の決算では、
データセンター部門が
前年同期比110%増収となりました
AI投資の拡大が業績に
大きく寄与していることが分かります
一方、今後の成長期待が高い分、
期待を下回る決算や
設備投資の減速には注意が必要です
TSMC|先端半導体の受託製造
TSMCは、半導体の製造を
専門に手掛ける企業です
NVIDIAなどが設計した半導体を、
高度な製造技術を使って生産します
2026年第3四半期の売上高は、
前年同期比50.9%増の
1兆4,942億台湾ドルでした
また、7nm以下の先端技術は、
同四半期のウェハー売上高の
79%を占めています
AI向け先端半導体の需要拡大は、
TSMCにとって重要な成長要因です
一方、工場への巨額投資や、
台湾をめぐる地政学リスクには
注意が必要です
Broadcom|AI向けカスタム半導体
Broadcomは、通信関連半導体や
カスタム半導体などを手掛ける企業です
AIデータセンターでは、
特定の用途に合わせて設計する
カスタムAI半導体にも需要があります
NVIDIAのGPUとは異なる形で、
AI投資の拡大による恩恵を
受ける可能性があります
一方、大口顧客の投資方針が
業績に影響する点には注意が必要です
また、Broadcomは半導体以外の
ソフトウェア事業も展開しています
株価を評価する際には、
AI半導体だけでなく、
企業全体の業績を確認しましょう
SK hynix|HBM需要の拡大
SK hynixは、DRAMやHBMなどの
メモリを製造する企業です
AI向けGPUでは、大量のデータを
高速に処理する必要があるため、
HBMが重要な役割を担います
AI向けGPUの出荷が増えれば、
高性能メモリの需要も拡大する
可能性があります
一方、メモリは価格変動が大きく、
供給過剰になると収益が悪化する
可能性があります
株価を判断する際にはHBMの需要だけでなく、
メモリ価格や生産能力の動向も確認したい
ところです
東京エレクトロン|半導体製造装置
東京エレクトロンは、
半導体製造装置を手掛ける日本企業です
半導体メーカーが工場を増強する際、
製造装置への投資が必要になります
AI向け先端半導体やメモリの
生産能力拡大は、製造装置の
需要につながる可能性があります
一方、装置メーカーの業績は、
顧客の設備投資計画に左右されます
半導体需要が好調でも、
設備投資が延期されれば、
売上高に影響することがあります
アドバンテスト|半導体検査装置
アドバンテストは、
半導体検査装置を手掛ける日本企業です
半導体の高性能化に伴い、
製造後の検査にも高度な技術が
求められています
AI向け半導体では、複雑な回路や
高い性能を確認するための検査が重要です
一方、半導体メーカーの
設備投資が減速した場合、
検査装置の需要も変動します
成長性と同時に、受注や顧客の
投資計画を確認する必要があります
ディスコ|半導体の精密加工装置
ディスコは、半導体の切断や研削、研磨などに
使われる精密加工装置を手掛けています
半導体の高性能化や先端パッケージングでは、
高精度な加工技術が重要になります
AI半導体や高性能メモリの需要拡大に伴い、
関連する加工装置にも注目が集まります
一方、設備投資の減速や
顧客の投資計画変更によって、
業績が変動する可能性があります
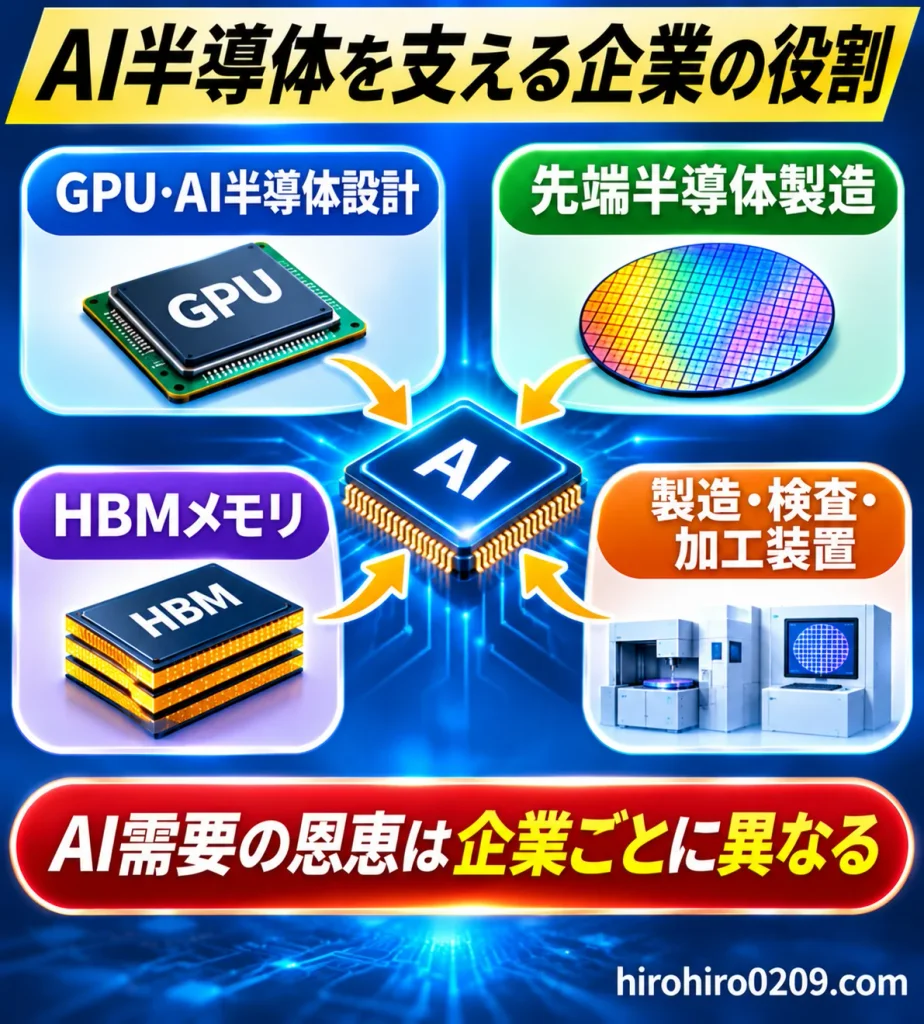
AI半導体の成長で恩恵を受ける企業はどこ?
AI半導体の需要が増えると、
GPUメーカーだけでなく、
製造や検査を担う企業にも
恩恵が広がる可能性があります
ただし、企業によって
利益が増える仕組みは異なります
GPU・AIアクセラレーター|NVIDIA・AMD
GPUやAIアクセラレーターは、
AIの計算処理を担う半導体です
NVIDIAやAMDなどが
関連企業として挙げられます
AIデータセンターの投資拡大は、
こうした企業の製品需要を
押し上げる可能性があります
一方、競争の激化や
顧客による独自半導体の開発は、
今後のリスクにもなります
先端半導体の受託製造|TSMC
高性能なGPUを設計しても、
実際に製造する技術が必要です
TSMCは先端半導体の
受託製造を担っています
微細化が進むほど、製造技術や
歩留まりの確保が重要になります
先端工程への需要が増えれば、
TSMCの成長につながる可能性があります
ただし、先端工場の建設には
巨額の設備投資が必要です
需要が想定を下回った場合、
投資負担が収益を圧迫する可能性もあります
HBMなど高性能メモリ|SK hynix
AI向けGPUの性能を引き出すには、
高性能なメモリも必要です
HBMはデータ転送性能を高め、
AIの処理能力を支えています
そのため、GPUの需要拡大は
HBMメーカーにも影響します
ただし、
メモリ価格の変動や生産能力の増加によって
収益性が変化する点には注意が必要です
半導体製造・検査装置|日本企業
日本企業には、半導体の製造や検査、
加工に必要な装置を手掛ける企業があります
東京エレクトロンは製造装置、
アドバンテストは検査装置、
ディスコは精密加工装置が中心です
これらの企業は、AI半導体の生産拡大に伴う
設備投資の恩恵を受ける可能性があります
一方、
半導体メーカーが投資を延期した場合には、
受注や売上高が減少するリスクがあります
先端パッケージング|高性能化を支える技術
AI向け半導体では、微細化だけでなく、
複数のチップを組み合わせる
先端パッケージングも重要です
GPUとHBMを近接して配置し、高速に
データをやり取りする技術が使われています
この分野では、製造能力や実装技術が
供給量を左右する場合があります
ただし、関連企業すべてが同じ割合で
成長するわけではありません
企業ごとの事業構成と利益への寄与を
確認することが大切です
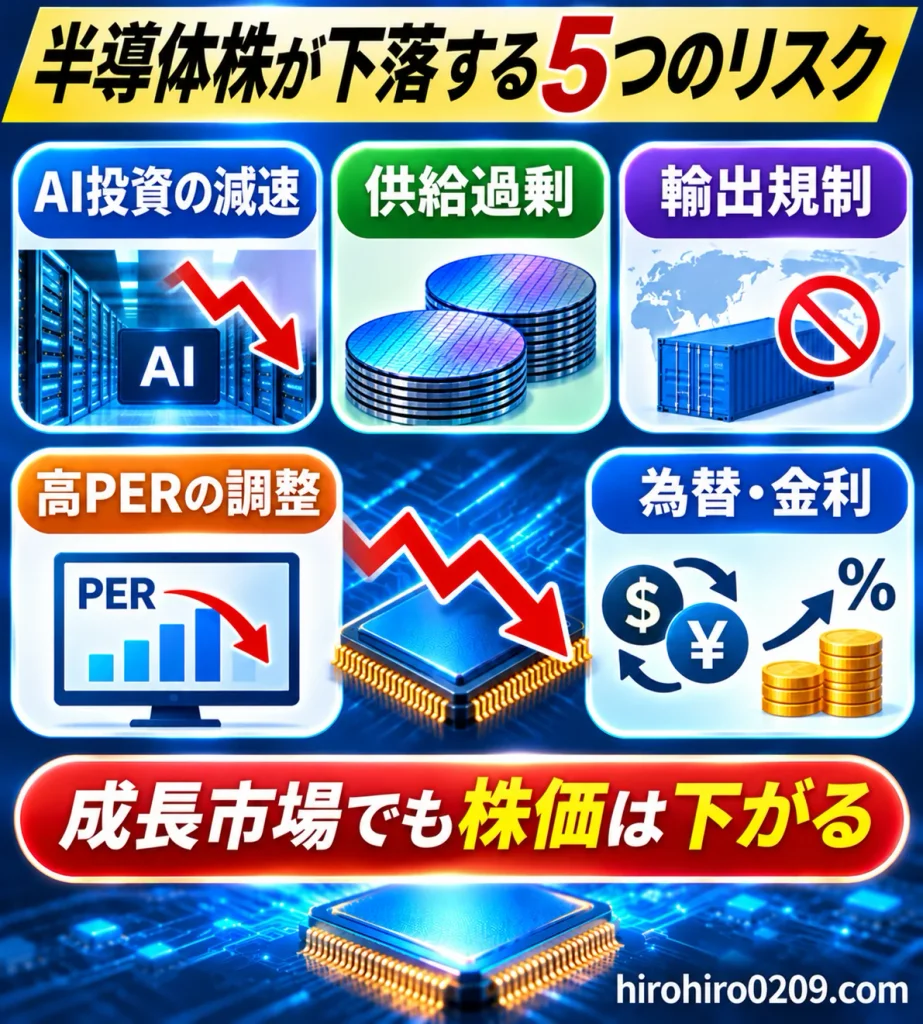
半導体株が暴落する5つのリスク
半導体市場の成長が期待されても、
株価が大きく下落する可能性はあります
特に、将来の高い成長を織り込んだ銘柄では、
期待の変化が株価に影響します
ここでは、主な5つのリスクを
確認しておきましょう
AI設備投資の減速
AI関連企業の業績は、データセンターへの
設備投資に大きく影響されます
大手顧客が投資計画を縮小すれば、GPUや
関連半導体の需要が減速する可能性があります
また、AIサービスの収益化が
想定より進まなかった場合、
投資計画が見直されることも考えられます
半導体の過剰供給と在庫調整
半導体メーカーが一斉に
生産能力を拡大すると、
供給過剰になる可能性があります
需要が予想を下回れば、製品価格の
下落や在庫調整が発生します
特にメモリ分野では、
需給バランスの変化が、企業収益に
影響しやすい点に注意が必要です
米中対立と輸出規制
半導体は、国際的な
分業によって製造されています
そのため、輸出規制や貿易政策の変更が、
企業の販売先や生産体制に影響する
場合があります
また、台湾をめぐる地政学的な緊張も、
半導体業界全体のリスクです
高PER銘柄の株価調整
将来の高成長を期待される企業は、
PERが高くなる場合があります
しかし、利益成長が鈍化すると、
投資家が許容するPERも
低下する可能性があります
先ほどのシミュレーションのように、
利益が増えてもPERが下がれば、
株価が下落する場合があります
為替変動と金利上昇
日本から米国株に投資する場合、
株価だけでなく為替も運用結果に影響します
例えば、米ドル建て株価が10%上昇しても、
円高が進めば円換算の利益が小さくなる
場合があります
また、金利上昇によって、
将来利益への期待が大きい
成長株の株価が下落することもあります
【リスクと主な影響】
| リスク | 影響を受けやすい分野 |
|---|---|
| AI投資減速 | GPU・AI半導体 |
| 供給過剰 | メモリ・製造装置 |
| 輸出規制 | 設計・製造・装置 |
| PER低下 | 高成長期待の銘柄 |
| 為替・金利 | 海外株・成長株 |
NVIDIAのCEO辞任と経営体制の不透明感
2026年11月12日、NVIDIAは
創業者ジェンスン・フアン氏の
CEO辞任を正式に発表しました
後任が決まるまで、CFOの
コレット・クレス氏が暫定CEOを務めます
今回の辞任で注目したいのは、
単なる経営トップの交代ではありません
フアン氏が築いた成長戦略を、
今後も維持できるかという点です
AI業界を支える資金循環への影響
NVIDIAはGPUを販売するだけでなく、
AI関連企業への出資などを通じて、
AIインフラの拡大にも関わっています
AIデータセンターを運営する企業は、
多額の設備投資資金を必要とします
NVIDIAなどから資金を調達できれば、
データセンターの建設を進め、
GPUの購入を増やすことができます
こうした資金供給と製品販売の関係は、
広い意味でベンダーファイナンスや
循環的な資金取引として注目されています
ただし、出資と融資は異なり、
すべての取引が直接的な融資に
該当するわけではありません
問題は、AI関連企業が投資に見合う利益や
キャッシュフローを生み出せるかという点です
もし、資金調達が難しくなれば、
データセンターの建設が遅れ、
GPUの購入が減速する可能性があります
さらに、
資金繰りの悪化が複数の企業に広がれば、
AI関連株全体の下落につながるリスクも
考えられます
ただし、金融危機のような
連鎖が起きると決まったわけではなく、
現時点では、あくまで注意すべき
リスクシナリオだと考えています
GPUとCUDAの競争力は残る
一方、フアン氏が辞任しても、
NVIDIAの技術的な競争力が
直ちに失われるわけではありません
NVIDIAには高性能GPUに加え、
CUDAというソフトウェア基盤があります
CUDAを利用して開発されたAIシステムを
他社製品へ移行するには、追加の開発や
検証が必要になる場合があります
こうした技術基盤や開発者との関係は、
NVIDIAの競争力を支えています
重要なのは、今後の経営体制でも
技術開発と顧客との関係を維持できるか
という点です
米中対立と輸出規制の影響
NVIDIAの経営には、
米中対立も大きく関わっています
先端AI半導体は経済成長だけでなく、
国家安全保障にも関係するためです
米国の輸出規制が強化されれば、
中国向け販売に制約が生じます
実際、NVIDIAが2026年11月に示した
次の四半期の売上高見通しには、
中国向けデータセンター用
計算製品の売上を織り込んでいません
経営トップの交代に加え、輸出規制への
対応も、今後の重要な課題となります
好決算でも今後の成長が問われる
2026年11月17日に発表された
NVIDIAの2027年度第3四半期決算は、
非常に好調な内容でした
売上高は前年同期比103%増の
1,158億ドル
純利益は前年同期比105%増の
653億ドルとなりました
さらに、次の四半期の売上高は
約1,300億ドルと予想しています
これだけの好業績でも、今後のさらなる
成長が保証されているわけではありません
今後は売上高の伸びに加えて、
AI関連企業の資金調達状況や
設備投資の収益性も重要になります
AI市場が拡大するだけでなく、
その投資が持続的な利益に
つながるかが問われています
出典:
NVIDIA公式|CEO交代に関する発表(2026年11月12日)
NVIDIA公式|2027年度第3四半期決算
Reuters|NVIDIAへのSEC調査に関する報道(2026年11月20日)
NVIDIAのCEO辞任後の経営戦略や
AI業界のベンダーファイナンス、
資金循環が停滞するリスクについて参考にしました
私はNVIDIAに投資していますが、
今回のCEO辞任だけで長期的な
成長性が失われたとは考えていません
一方、フアン氏が築いた経営戦略を
後任がどこまで引き継げるかは、
今後も確認していく必要があります
私自身も今回のCEO辞任を受けて、
NVIDIAの今後の成長力に
不透明さを感じるようになりました
そこで、NVIDIA個別株への
毎月の投資額を半分に減らし、
その分を金CFDの積立投資に
振り向けることにしました
半導体産業の長期的な成長には
引き続き期待していますが、
特定企業への投資リスクは
抑えたいと考えたためです
金CFDの仕組みやリスク、
実際に積立投資を始めた経緯は、
以下の記事で詳しく紹介しています
関連記事:金CFDとは?メリット・デメリットと長期積立を実体験で解説
半導体株への投資では、
企業の技術力や売上成長だけでなく、
資金循環や経営体制も含めて
判断することが大切だと考えています
ただし、私自身はリスクがあるからといって、
半導体株への投資を避けるべきとは考えません
なぜなら、半導体産業は私たちの生活を
これまで以上に便利にする製品やサービスを
生み出し続けると考えているからです
今は新しい技術でも、やがて多くの人が
当たり前のように利用するようになれば、
半導体の需要も拡大していくでしょう
短期的に株価が下落することはあっても、
半導体産業の長期的な成長には期待しています
大切なのは、成長期待だけでなく、下落した
場合の影響を理解しておくことだと思います
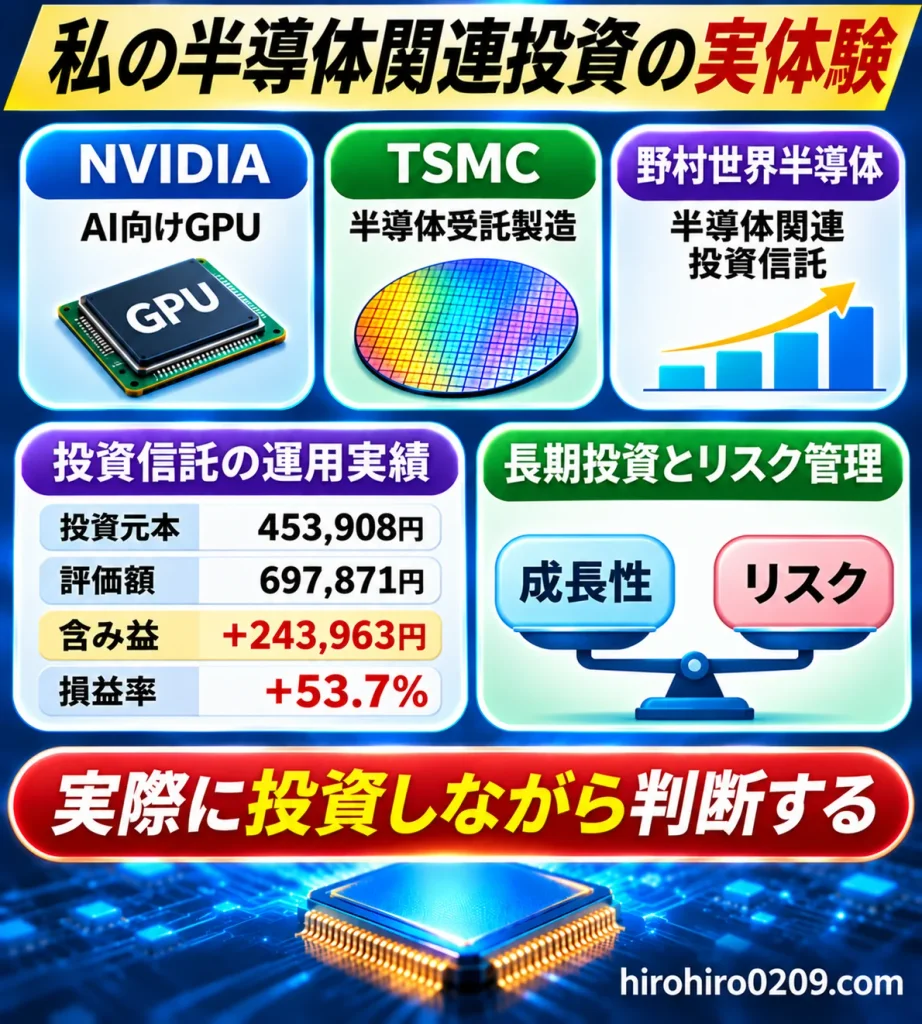
【実体験】NVIDIA・TSMCと半導体投資信託への投資実績
私は半導体関連企業の成長に注目し、
個別株と投資信託の両方に投資しています
ただし、
半導体株だけに資産を集中させるのではなく、
ほかの投資対象とのバランスも意識しています
NVIDIA・TSMCへの投資を始めた理由
私は2026年10月から、
新NISAの成長投資枠で
NVIDIAとTSMCへの投資を始めました
NVIDIAはAI向けGPU、
TSMCは先端半導体の製造という
異なる役割を持つ企業です
AI市場が成長した場合でも、両社の業績や
株価が同じように動くとは限りません
そこで、
半導体業界への投資を一社に集中させず、
異なる事業を持つ企業に分ける考え方を
取り入れています
ただし、両社ともAI需要や
半導体市場の動向に影響されるため、
完全な分散になるわけではありません
野村世界半導体の積立投資実績
私は2024年7月から、野村世界半導体への
積立投資を続けています
参考記事:野村世界半導体株投資の評判・利回りは?手数料と運用実績を公開
2026年10月時点の記録では、
投資元本453,908円に対し、
評価額は697,871円でした
含み益は243,963円で、
損益率は約53.7%です
■ 野村世界半導体の運用実績
□ 投資開始 2024年7月
□ 投資元本 453,908円
□ 評価額 697,871円
□ 含み益 +243,963円
□ 損益率 約+53.7%
※2026年10月時点の記録
※過去の実績であり、
将来の利益を保証するものではありません
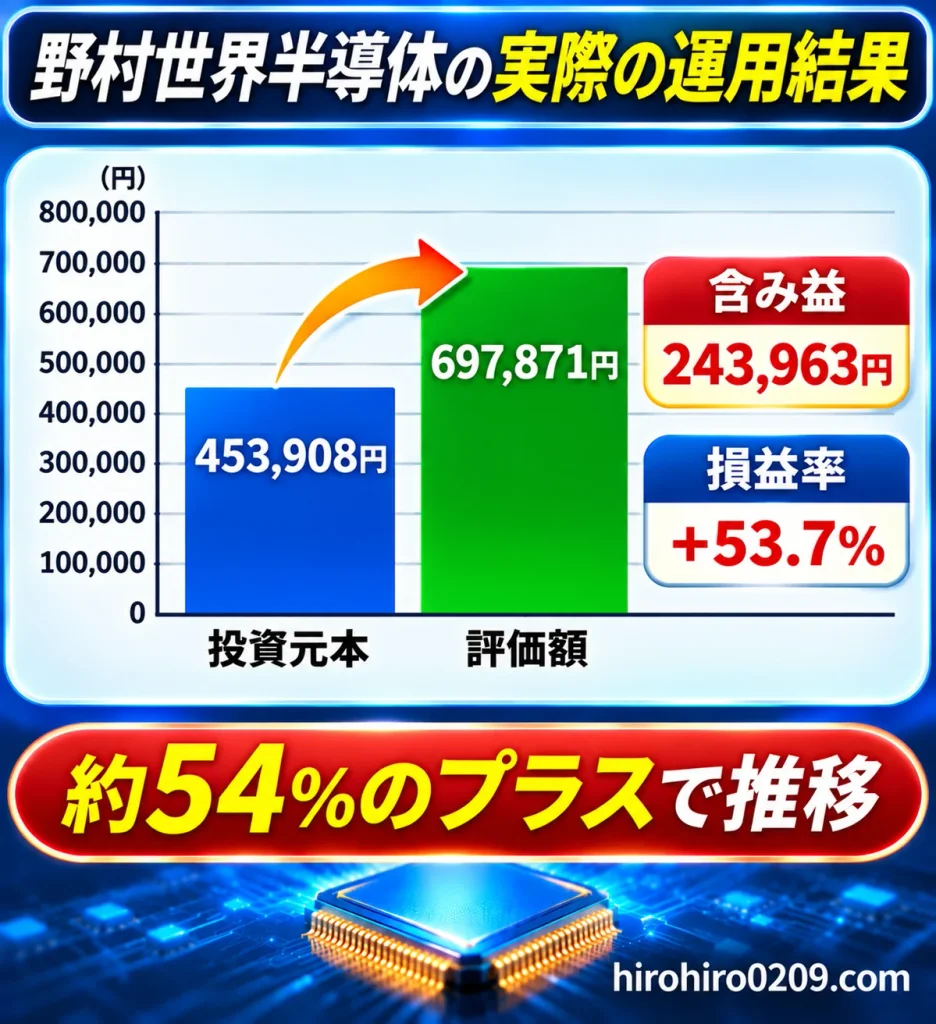
※2026年10月時点
実際の運用では利益が出ていますが、
今後も同じペースで増えるとは考えていません
半導体株は業績が好調でも、市場環境によって
大きく下落することがあるためです
関連記事:新NISA成長投資枠を2年3カ月運用した結果|3銘柄の利益を公開
今後の半導体関連投資の方針
私は今後も、半導体関連の
成長性に注目していく方針です
一方、半導体分野だけに
資産を集中させるつもりはありません
先進国株式やS&P500などの
幅広い投資対象と組み合わせ、
資産全体のリスクを考えています
また、個別株だけでなく、
半導体関連投資信託も投資対象にしています
個別株は企業ごとの成長を直接取り込める一方、
業績悪化の影響を強く受けます
投資信託は複数企業に投資できますが、
半導体業界全体が下落した場合には、
大きな損失が発生する可能性があります
投資信託の過去の積立結果については、
こちらの記事で比較シミュレーションしています
関連記事:ハイリターン投資信託おすすめ7選|5年10か月の積立結果を比較【2026年】
半導体株の今後に関するよくある質問
半導体株は2027年も上がる?
2027年の世界半導体市場は、
WSTSの2026年6月予測で
前年比26.6%の成長が見込まれています
ただし、市場が成長しても、
すべての半導体株が上昇するとは限りません
企業ごとの利益成長率や
株価の割高感を確認する必要があります
半導体株は今から買っても遅くない?
半導体市場の成長が続けば、長期的な
投資機会が生まれる可能性はあります
一方、将来の成長期待が
株価に十分織り込まれている場合、
購入後に下落することもあります
今から購入する場合は、投資期間や
資金計画、リスク許容度を確認しましょう
日本株と米国株はどちらが有望?
米国にはNVIDIAやBroadcomなど、
AI向け半導体を手掛ける企業があります
日本には東京エレクトロンや
アドバンテスト、ディスコなど、
製造・検査・加工装置に強みを持つ企業があります
どちらが有望かは、AI投資の動向や企業業績、
現在の株価によって異なります
国だけで判断するのではなく、
企業の事業内容を比較することが大切です
半導体株と半導体投資信託はどちらがよい?
個別株は、特定企業の成長に
直接投資できることが特徴です
一方、半導体投資信託は、複数の関連企業に
まとめて投資することができます
ただし、半導体投資信託でも
業種集中リスクは残ります
投資対象や手数料、資産全体の
分散を確認して選ぶことが大切です
新NISAで投資信託と個別株を
どう使い分けるかについては、
こちらの記事でも解説しています
関連記事:新NISA成長投資枠のおすすめ銘柄は?投資信託・個別株と使い方を実体験で比較【2026年】
まとめ|半導体株の今後は成長性と割高感を見極めよう
半導体市場はAI需要を背景に、
2027年に向けても成長が予測されています
一方、株価は将来の期待や
企業業績によって変動するため、
市場の成長がそのまま
投資利益につながるとは限りません
今回の記事では、半導体株の今後の見通しと
注目企業の特徴を比較しました
■ この記事のまとめ
□ 2027年の半導体市場予測
2025年の7,956億ドルから、
2027年には1兆9,137億ドルへ
約2.4倍に拡大する見通し
※WSTSの2026年6月予測
□ AI需要が成長を支える
GPU、HBM、先端半導体製造、
製造・検査装置に注目
□ 注目したい半導体関連株7銘柄
NVIDIA、TSMC、Broadcom、
SK hynix、東京エレクトロン、
アドバンテスト、ディスコ
□ 半導体株の買い時
売上高・利益成長率とPERを確認し、
市場の成長と株価上昇を区別する
□ 半導体株の暴落リスク
AI投資減速、供給過剰、
輸出規制、PER低下、
為替・金利変動に注意
□ 私の半導体関連投資
NVIDIA・TSMCの個別株と
野村世界半導体に投資を実行中
長期成長を期待しながら
資産全体のリスクを管理
私は今後も、半導体関連企業の
成長性に注目していく方針です
ただし、好業績という理由だけで
投資先を決めるのではなく、
株価の割高感やリスクも
確認していきたいと考えています
半導体株への投資では、
成長が期待できる企業を探すことと、
無理のない価格で購入することの
両方が大切だと考えています