「老後資金は2,000万円必要なの?」
「夫婦と独身ではいくら違う?」
「50代からでも準備は間に合う?」
老後資金について調べると、
さまざまな必要額が出てきます
しかし、実際に必要な金額は、
年金収入や生活費、老後を過ごす
年数によって大きく変わります
私は2017年から投資を始め、
2018年からNISAやウェルスナビでの
積立投資を続けてきました
2026年9月時点では、ウェルスナビだけでも
投資元本約1,021万円に対し、
評価額は約2,512万円になっています
もちろん、途中には暴落もあり、
資産が減った時期もありました
だからこそ、老後資金については
必要額を計算するだけでなく、
実際にどう準備するかまで
考えることが大切だと思います
この記事では、2025年の総務省家計調査や
2026年度の年金額をもとに、
老後資金の必要額を計算します
さらに、私自身が身銭を切って実際に
行ってきた約9年間の投資経験を交えながら、
新NISAでの準備方法まで紹介します
【この記事がおすすめな人】
□ 老後資金がいくら必要か知りたい
□ 夫婦と独身の必要額を比較したい
□ 年金だけで生活できるか不安
□ 50代から老後資金を準備したい
□ 新NISAの活用方法を知りたい
【この記事を読むと分かること】
□ 老後資金の必要額の目安
□ 夫婦・独身の生活費と年金の違い
□ 65歳から必要になる資金の試算
□ 実際の長期投資で経験したこと
□ 新NISAで老後資金を準備する方法
□ 老後資金の不足額を減らす対策
老後資金はいくら必要?まずは結論
結論からいうと、老後資金は誰でも
2,000万円必要というわけではありません
年金だけで生活費を賄える人もいれば、
2,000万円以上の資金が必要になる人もいます
まずは、実際の高齢者世帯の
家計収支を見てみましょう
2025年の家計調査では毎月いくら不足?
総務省の2025年家計調査では、
65歳以上の無職世帯の平均的な収支は
次のとおりです
| 項目 | 夫婦 | 単身 |
|---|---|---|
| 実収入 | 254,395円 | 131,456円 |
| 可処分所得 | 221,544円 | 118,465円 |
| 消費支出 | 263,979円 | 148,445円 |
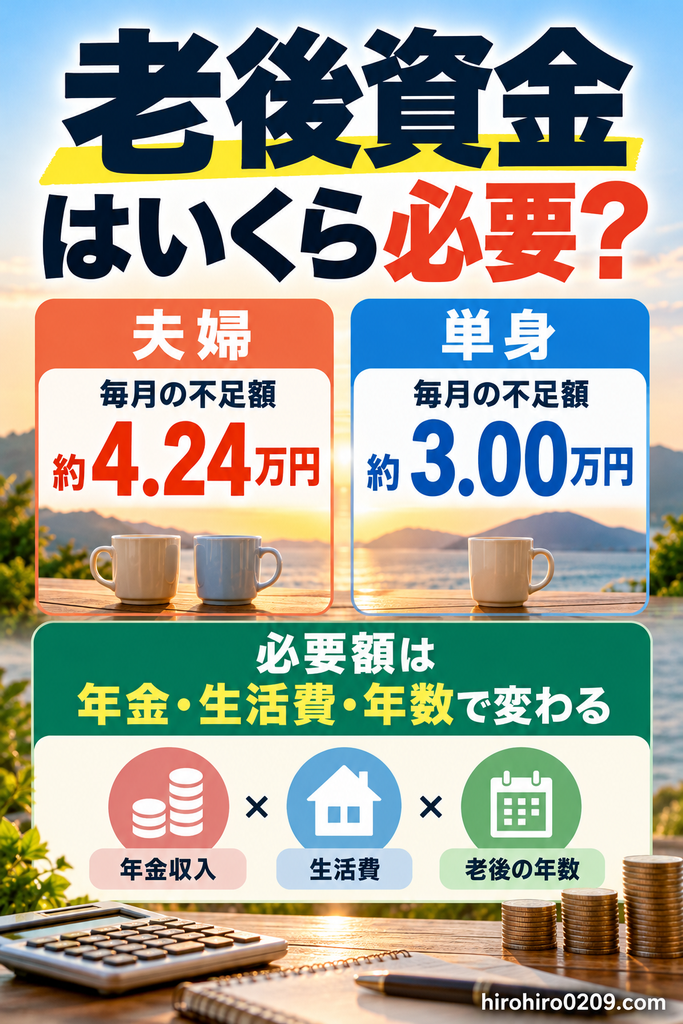
| 毎月の不足額 | 42,435円 | 29,980円 |
可処分所得は、税金や社会保険料などを
差し引いた後に使えるお金です
つまり、平均的な家計では、夫婦で
月約4.24万円、単身で月約3万円を
貯蓄などから補っている計算になります
65歳から30年間で必要な金額
この不足額が30年間続くと仮定すると、
必要額は次のようになります
| 世帯 | 毎月の不足額 | 30年間 |
|---|---|---|
| 夫婦 | 約4.24万円 | 約1,528万円 |
| 単身 | 約3.00万円 | 約1,079万円 |
この数字だけを見ると、必ずしも
2,000万円必要とは限らないことが
分かります
ただし、これは2025年の平均的な収支が
30年間変わらないと仮定した単純計算です
物価上昇や医療・介護費用、
住宅修繕費などは別途考える必要があります
必要額を決める3つの要素
老後資金を考えるときは、
次の3つを確認しましょう
【老後資金の基本】
□ 毎月いくら生活費がかかるか
□ 年金などの手取り収入はいくらか
□ 何歳までの生活を想定するか
基本的な計算式は次のとおりです
毎月の不足額
= 毎月の生活費 - 手取り収入
必要な老後資金
= 毎月の不足額 × 12か月×年数
+ 臨時支出への備え
不足額がゼロ以下なら、通常の生活費を
賄うための取り崩しは不要ですが、
予備資金は必要になります
老後の生活費はいくら?夫婦・独身で比較
老後資金を計算するには、
まず毎月の生活費を把握する必要があります
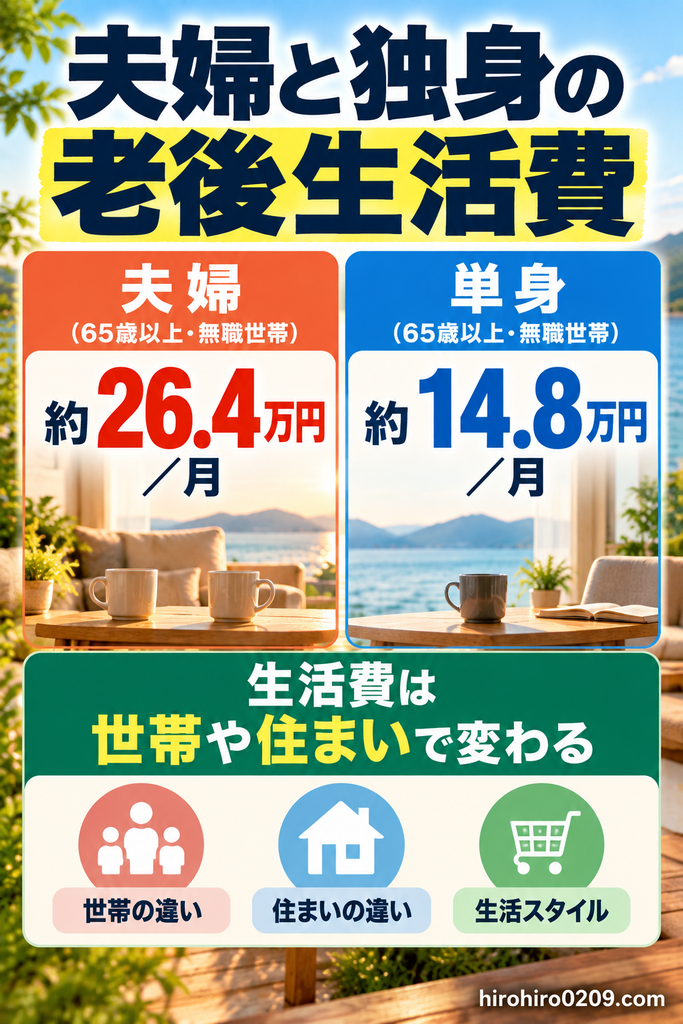
夫婦2人の平均生活費
2025年の家計調査では、
65歳以上の夫婦のみの無職世帯の
消費支出は、月263,979円でした
年間では約317万円です
ただし、この平均額がすべての夫婦に
当てはまるわけではありません
旅行や趣味を楽しみたい人は、
さらに多くの生活費が必要になる場合があります
独身・単身世帯の平均生活費
65歳以上の単身無職世帯の消費支出は
月148,445円でした
年間では約178万円です
単身世帯は夫婦より生活費の総額が
少ない一方、住居費や光熱費などを
1人で負担する必要があります
持ち家と賃貸でも変わる
老後の生活費を考えるとき、
住居費は重要なポイントです
持ち家でも、固定資産税や修繕費がかかります
賃貸なら、毎月の家賃が
長期間続く可能性があります
なお、高齢者世帯の家計調査は持ち家世帯の
割合が高いため、老後も賃貸住宅で暮らす人は
平均額をそのまま使わないように注意しましょう
ゆとりある老後にはいくら必要?
生活費を月30万円、35万円、40万円と
設定した場合、必要額は大きく変わります
例えば、手取り収入が月25万円の夫婦なら、
毎月の不足額は次になります
| 月の生活費 | 毎月不足 | 30年間 |
|---|---|---|
| 30万円 | 5万円 | 1,800万円 |
| 35万円 | 10万円 | 3,600万円 |
| 40万円 | 15万円 | 5,400万円 |
これは筆者の独自試算であり、
統計上の平均額ではありません
また、金融資産や不動産の運用益や
物価変動、臨時支出などは含めていません
老後にどんな生活を送りたいかで、
必要額が大きく変わることが分かります
老後にもらえる年金はいくら?
生活費が分かったら、次は年金収入を確認します
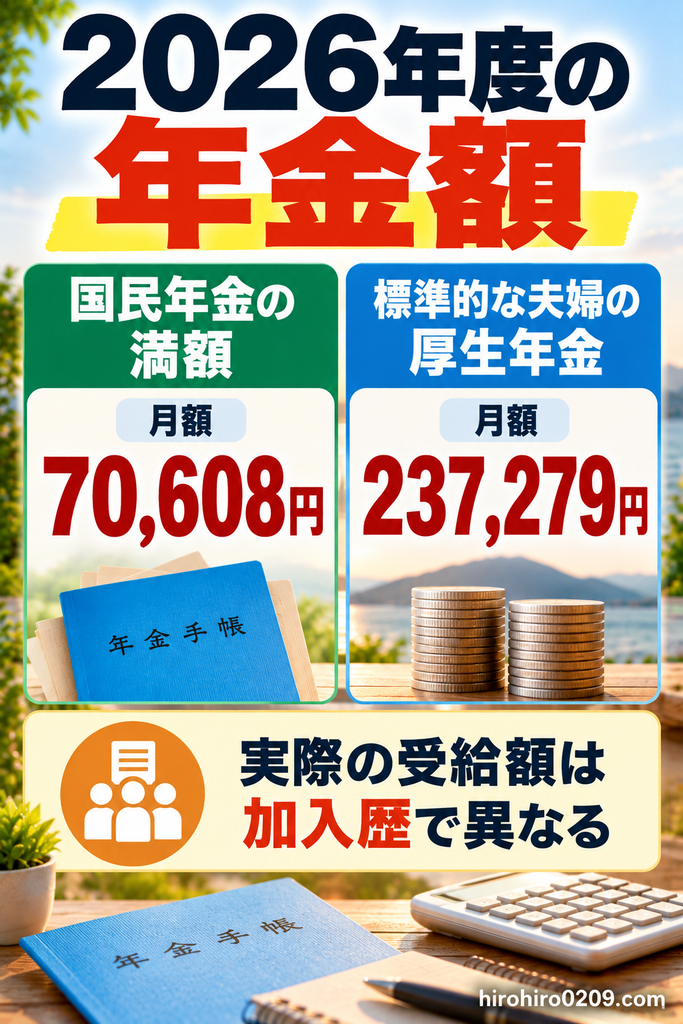
2026年度の国民年金と厚生年金
日本年金機構によると、
2026年度の年金額の例は次のとおりです
| 受給するケース | 年金の内訳 | 月額 |
|---|---|---|
| 国民年金のみを 受給する人 (1人分満額) | 老齢基礎年金 | 70,608円 |
| 夫が会社員、妻が 専業主婦の夫婦 (2人分標準) | 夫の老齢基礎年金 +老齢厚生年金+ 妻の老齢基礎年金 | 237,279円 |
※2026年度の年金額。下段は、夫が平均的な
収入で40年間就業した場合のモデルケース
老齢基礎年金は、1956年4月2日以降
生まれの満額受給者の金額です
標準的な夫婦の厚生年金は、
夫婦2人分の基礎年金を含んだモデル額です
すべての夫婦がこの金額を
受け取れるわけではありません
共働き夫婦と片働き夫婦の違い
年金受給額は、現役時代の働き方や
加入期間によって変わります
共働きで2人とも厚生年金に
長く加入していた夫婦と、
片方が主に国民年金だった夫婦では、
受給額に差が生じることがあります
そのため、世帯全体の見込受給額を
確認することが大切です
年金は額面ではなく手取りで考える
年金からは、条件に応じて税金や
社会保険料などが差し引かれます
老後資金を計算するときは、
額面の年金額ではなく、実際に使える
手取り額を基準にしましょう
自分の年金見込額を確認する方法
自分の年金額は、ねんきん定期便や
ねんきんネットで確認できます
将来の働き方などを設定して
試算することも可能です
平均額を使った計算だけでなく、
自分自身の見込額で老後資金を
試算することが重要です
【独自試算】老後資金は何万円必要?
ここからは、2025年の家計調査で
確認した不足額を使って、
老後資金をシミュレーションします
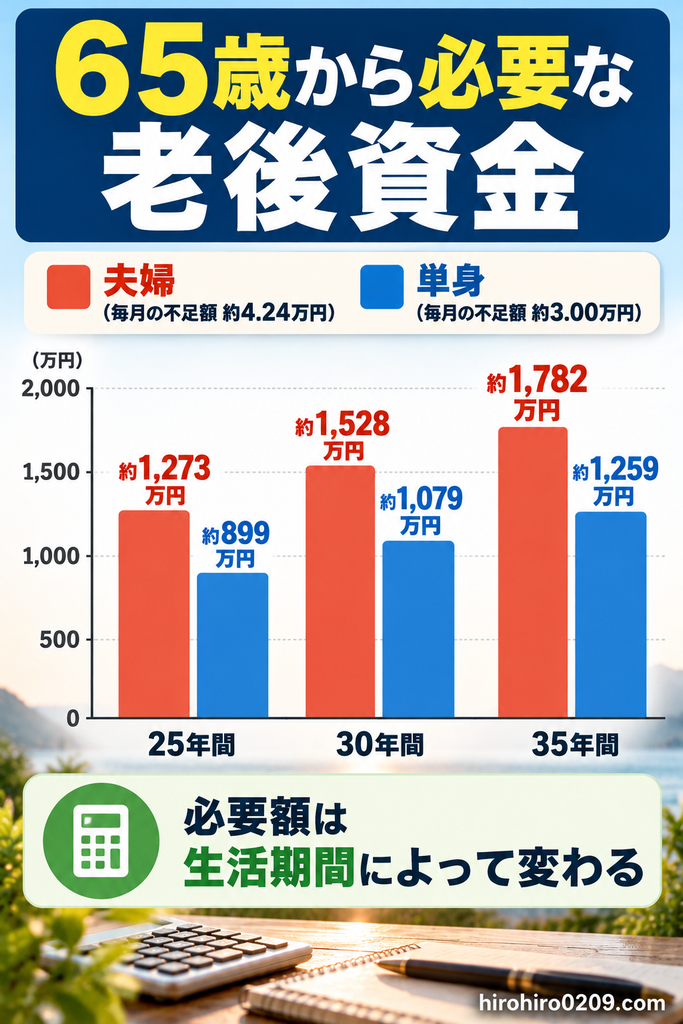
65歳から90歳・95歳・100歳まで
夫婦の毎月不足額を42,435円、
単身を29,980円と仮定します
| 生活期間 | 夫婦 | 単身 |
|---|---|---|
| 1年間 | 約51万円 | 約36万円 |
| 25年間 | 約1,273万円 | 約899万円 |
| 30年間 | 約1,528万円 | 約1,079万円 |
| 35年間 | 約1,782万円 | 約1,259万円 |
いずれも運用益・物価変動・
臨時支出を考慮しない単純計算です
老後の期間が5年延びるだけで、
必要額も増えることが分かります
毎月の不足額別に比較する
次は、世帯を問わず毎月の不足額が
変わった場合を比較します
| 月の不足額 | 25年間 | 30年間 |
|---|---|---|
| 3万円 | 900万円 | 1,080万円 |
| 5万円 | 1,500万円 | 1,800万円 |
| 8万円 | 2,400万円 | 2,880万円 |
| 10万円 | 3,000万円 | 3,600万円 |
| 15万円 | 4,500万円 | 5,400万円 |
月3万円と月10万円では、
30年間の必要額に2,520万円もの差があります
つまり、老後資金の必要額は
生活費と年金の差によって大きく変わります
医療・介護・住宅修繕費にも備える
毎月の生活費とは別に、
まとまった支出が発生することもあります
例えば次のような費用です
【臨時支出の例】
□ 医療費や介護費
□ 自宅の修繕費
□ 家電の買い替え
□ 自動車の購入・維持費
□ 家族への援助や冠婚葬祭
これらは世帯によって金額が
大きく異なります
生活費の不足額だけで老後資金を決めず、
予備資金も別に確保することが重要です
老後2,000万円問題は今でも正しい?
老後資金というと、「2,000万円問題」を
思い浮かべる人も多いと思います
2,000万円問題が生まれた背景
2019年に金融庁の金融審議会
ワーキング・グループがまとめた
報告書では、高齢夫婦の平均的な
家計収支をもとに、長い老後生活で
資金不足が生じる可能性が示されました
これが老後2,000万円問題として
広く知られるようになりました
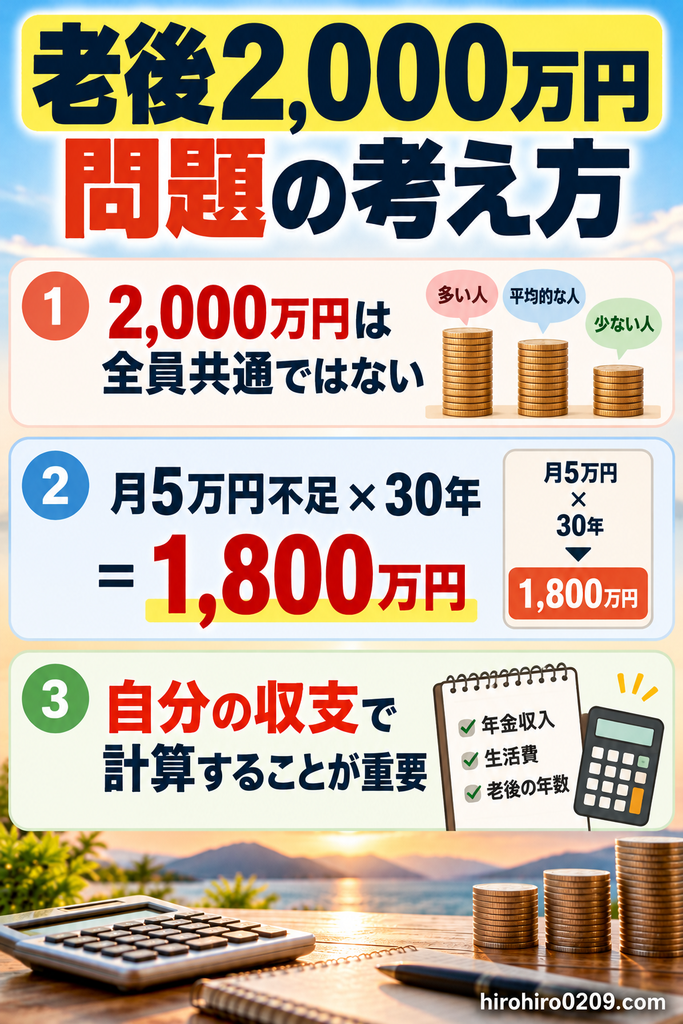
2,000万円が全員に必要なわけではない
仮に毎月5万円が不足し、
30年間続くとすれば、
必要額は1,800万円です
一方、毎月10万円不足すれば、
30年間で3,600万円になります
必要額を決めるのは、
2,000万円という数字ではなく、
自分の収入と支出です
物価上昇にも注意が必要
老後生活が30年以上続けば、
物価上昇の影響も無視できません
例えば現在の月30万円の生活費が、
毎年2%ずつ上昇すると仮定すると、
20年後には約44.6万円になります
これは物価が毎年2%上昇する
仮定に基づく計算であり、
将来の物価を予測したものではありません
年金も賃金や物価の動向を踏まえて
毎年度改定されますが、必ず物価上昇と
同じ割合で増えるわけではありません
したがって、老後資金は現在の金額だけでなく
将来の物価上昇によって、お金の価値が
下がることも考慮する必要があります
私は約9年間こうして資産形成してきた
ここまでは公的統計をもとに
老後資金を考えてきました
ここからは、
私自身の資産形成経験を紹介します
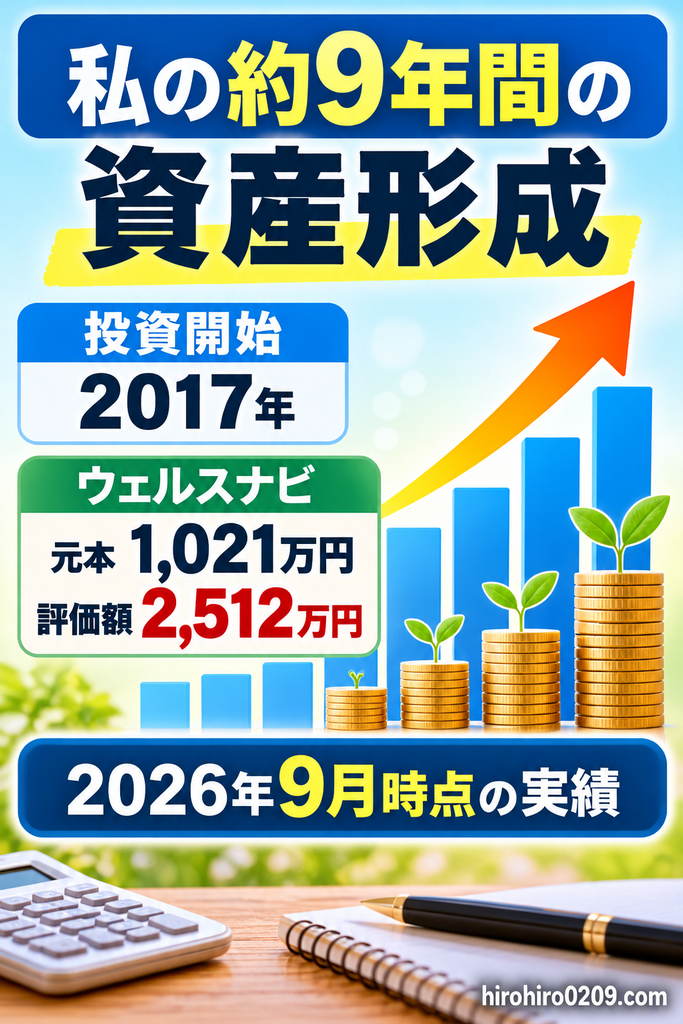
私は2017年から投資を始め、
2018年にはNISAでの投資信託の積立や
ウェルスナビでの運用を開始しました
ウェルスナビ8年以上の運用実績
2026年9月時点のウェルスナビの
実績は次のとおりです
| 項目 | 実績 |
|---|---|
| 開始 | 2018年7月 |
| 投資元本 | 1,021万円 |
| 評価額 | 2,512万円 |
| 評価益 | 1,491万円 |
| 損益率 | 約+146% |
約8年間で評価額は
元本の約2.5倍になりました
ただし、これは過去の実績であり、
今後も同じ結果になる保証はありません
詳しい運用推移については、
ウェルスナビに1,000万円投資した結果|8年間のリアルな運用実績を公開
で紹介しています
旧NISAから新NISAへ積立を継続
私は2018年から旧つみたてNISAで
先進国株式の投資信託を積み立ててきました
2024年からは新NISAでも
積立投資を続けています
長期の積立を続ける中で、
資産が増える時期もあれば、
下落する時期もありました
それでも、短期的な値動きに振り回されず、
積立を継続することを重視してきました
コロナショックでも積立を続けた
2020年のコロナショックでは、
ウェルスナビの評価額も大きく下落しました
一時的に、約100万円規模で評価額が減った
時期も経験しています
しかし、それでも売却はせずに積立も続けました
この経験から感じたのは、長期積立投資では
商品選びだけでなく、下落時にも続けられる
資金管理が重要だということです
マラソンのように、最後まで完走することが
もっとも重要だと考えています
老後資金ではリスクの取りすぎに注意
私はNISAやウェルスナビのほか、仮想通貨や
CFDなどにも長期積立投資を行ってきました
一方で、老後資金の準備では
大きな利益だけを狙う投資方法が
適切とは限りません
老後が近づくほど、資産を増やす
ことに加えて、必要な時期に使える
資金を確保することが重要になります
私自身の経験からも、
生活費のための資金と値動きの大きい投資資金は
分けて考えるべきだと感じています
【独自試算】新NISAで老後資金を準備するといくらになる?
老後資金の不足額が分かったら、次は
その資金をどう準備するか考えてみましょう
選択肢の一つが、
新NISAを活用した長期の積立投資です
新NISAの基本的な仕組み
新NISAには、つみたて投資枠と
成長投資枠があります
非課税の年間投資枠は次のとおりです
| 投資枠 | 年間上限 |
|---|---|
| つみたて投資枠 | 120万円 |
| 成長投資枠 | 240万円 |
| 合計 | 360万円 |
生涯の非課税保有限度額は
合計1,800万円です
この金額は、購入金額を基準とする上限であり、
運用益で評価額が1,800万円を超えても、
それによって課税されるわけではありません
出典:金融庁 NISAを知る
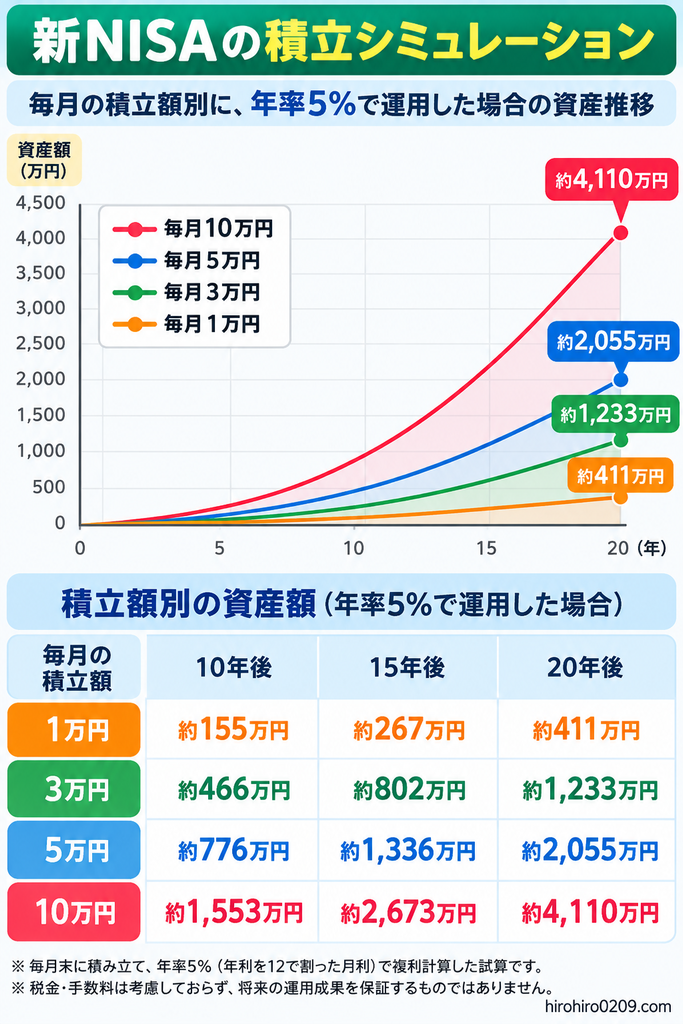
毎月1万・3万・5万・10万円の積立比較
毎月一定額を積み立て、
年率5%で運用できたと仮定して試算します
| 毎月の積立 | 10年後 | 15年後 | 20年後 |
|---|---|---|---|
| 1万円 | 約155万円 | 約267万円 | 約411万円 |
| 3万円 | 約466万円 | 約802万円 | 約1,233万円 |
| 5万円 | 約776万円 | 約1,336万円 | 約2,055万円 |
| 10万円 | 約1,553万円 | 約2,673万円 | 約4,110万円 |
毎月末に積み立て、年率5%を
12で割った月利で複利計算しています
税金・手数料は考慮せず、
毎月同じ利回りで増える仮定の計算です
実際の運用では価格が変動し、
元本割れする可能性があります
また、毎月10万円を20年間積み立てる
ケースは購入元本が2,400万円となり、
新NISAの生涯非課税保有限度額
1,800万円を超えます
したがって、
この表は積立投資そのものの試算であり、
全額を新NISAで購入できるという
意味ではありません
利回り3%・5%・7%で結果は変わる
次に、毎月3万円を20年間
積み立てた場合を比較します
| 想定年率 | 20年後の評価額 |
|---|---|
| 3% | 約985万円 |
| 5% | 約1,233万円 |
| 7% | 約1,563万円 |
積立元本は720万円です
利回りによって結果が
大きく変わることが分かります
ただし、7%での運用が続くことを
前提に老後資金を計画するのは
慎重に考えたいところです
想定より運用成績が悪い場合も
考慮しておく必要があります
50代からでも老後資金を準備できる?
例えば55歳から65歳まで、
毎月5万円を10年間積み立てるとします
積立元本は600万円です
年率5%で運用できた場合、
評価額は約776万円になります
ただし、10年間という期間は、
20代や30代から始める場合より短くなります
50代では投資だけに頼らず、
貯蓄や退職金、年金見込額も
合わせて考えることが大切です
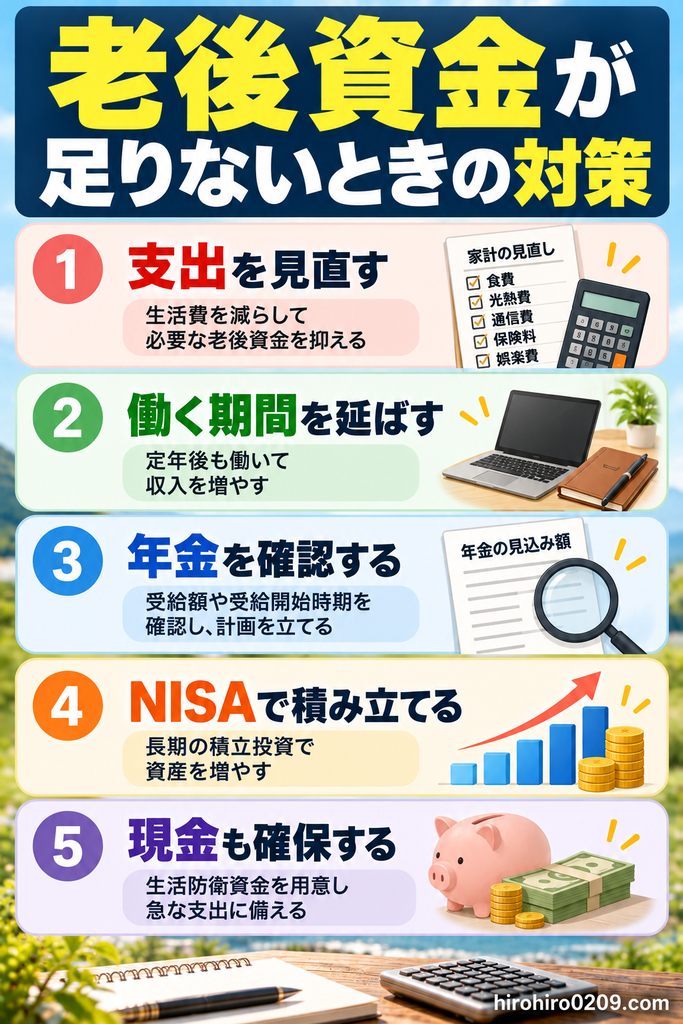
老後資金が足りない場合の5つの対策
試算してみると、想像以上に
不足額が大きいと感じるかもしれません
しかし、必要額を知ることで、
今から取れる対策も見えてきます
1 生活費を見直す
毎月の支出を1万円減らせば、
30年間で360万円の支出削減になります
通信費や保険料、使っていない
サービスなど、固定費から見直すと
効果が続きやすくなります
2 働く期間を延ばす
65歳以降も働くことで、
生活費を賄うために資産を取り崩す
期間を短くできる可能性があります
収入だけでなく、健康や働き方も
考慮して判断したいところです
3 年金の繰下げ受給を検討する
公的年金は、条件に応じて受給開始を
繰り下げることで、年金額を増やせる
仕組みがあります
ただし、受給開始までの生活費が
必要になるほか、税金や社会保険料への
影響も考慮する必要があります
4 NISAやiDeCoを活用する
長期の資産形成では、税制優遇制度を
活用する方法もあります
NISAは運用益が非課税となり、
iDeCoには掛金の所得控除などの
税制優遇があります
一方、iDeCoには原則として
60歳まで引き出せない制約があります
制度の違いを理解して使い分けることが重要です
5 現金と運用資産を分ける
老後資金のすべてを値動きのある
商品で保有する必要はありません
近いうちに使う生活費や緊急時の
予備資金は、現金などで確保する
方法が考えられます
私自身も、長期投資では運用を続けられる
だけの資金管理が重要だと感じています
関連記事:お金が貯まる人の考え方|資産が増える思考法をわかりやすく解説
関連記事: 初心者でも失敗しない!お金を増やす具体的な方法まとめ【投資・節約】
老後資金はどう取り崩す?出口戦略も重要
老後資金は、増やすことだけでなく、
どう使うかも重要です
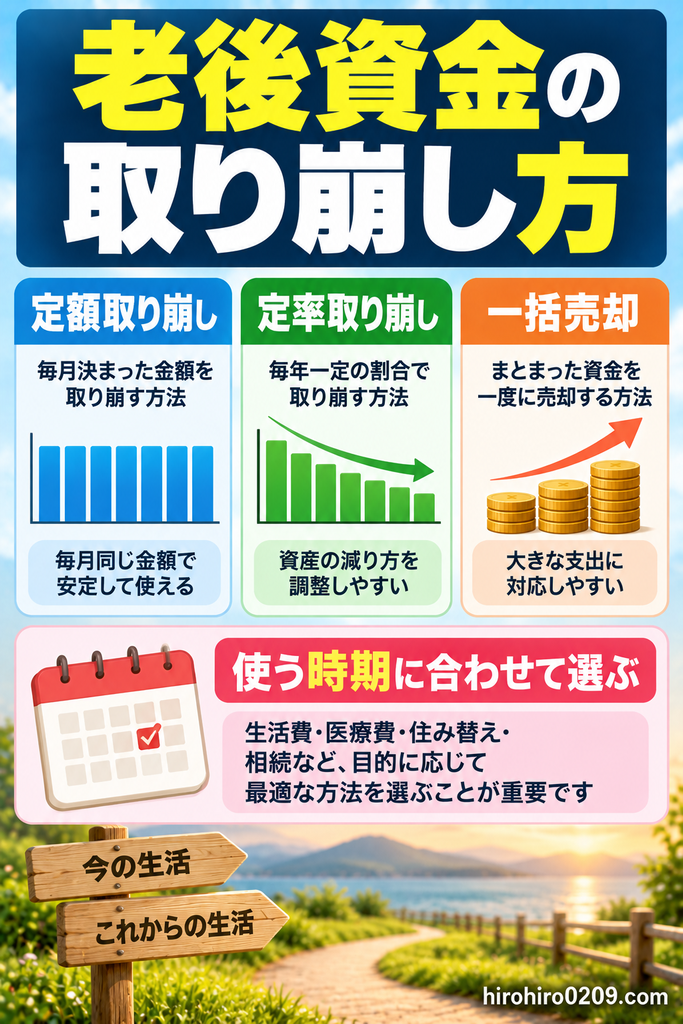
定額取り崩しと定率取り崩し
定額取り崩しは、毎月決まった
金額を売却する方法です
生活費の計画を立てやすい一方、
相場下落時には多くの口数を売ることがあります
定率取り崩しは、資産の一定割合を
売却する方法です
資産残高に応じて取り崩し額が変わるため、
生活費として受け取る金額も変動します
4%ルールは使える?
4%ルールは、一定の前提に基づいて
資産を取り崩す考え方です
ただし、過去の米国市場をもとにした
研究などが背景にあり、日本の物価や
税金、個人の運用商品にそのまま
当てはまるとは限りません
4%なら絶対に資金が尽きないという
仕組みではないことに注意が必要です
仮にFIREを達成した場合の4%ルールでの
取り崩しシミュレーション結果はこちら
参考記事:FIREに必要な資産はいくら?生活費別シミュレーション【4%ルールで簡単計算】
私が考える老後の出口戦略
私は、老後資金の運用では資産を
一度に売却するより、生活費の
必要額に応じて段階的に取り崩す
方法を検討しています
ただし、実際の取り崩し方は
退職時点の資産額や年金、
市場環境によって変わります
詳しい比較については、
新NISAの出口戦略はいつから?売却タイミングと取り崩し方をシミュレーションで解説
で紹介しています
老後資金についてよくある質問
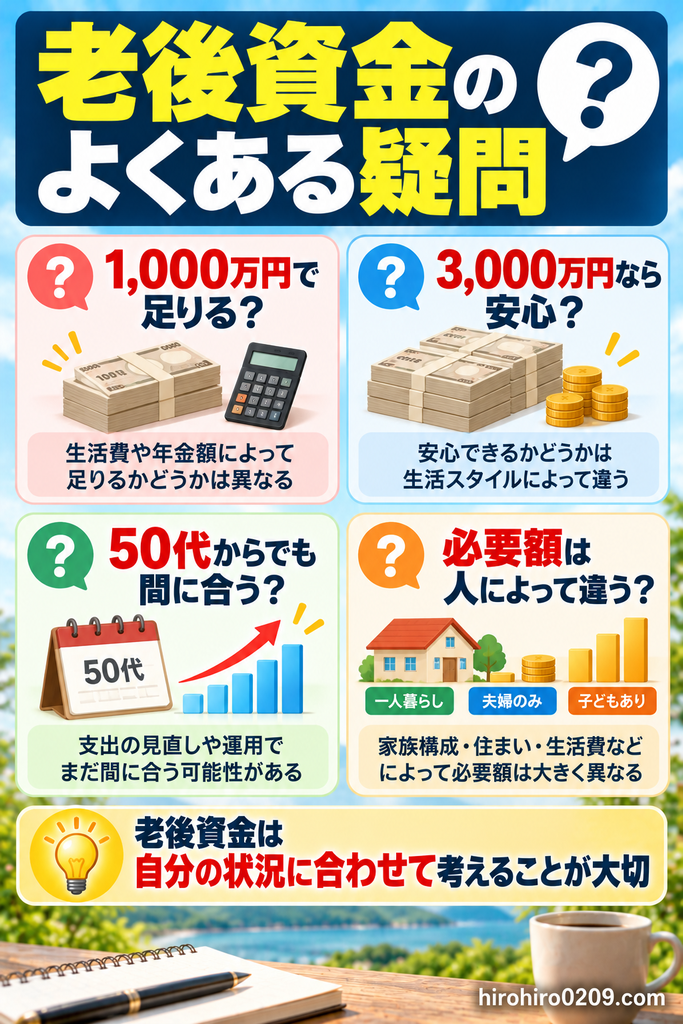
老後資金は1,000万円でも足りる?
年金で生活費の大部分を賄える人なら、
1,000万円で足りる可能性もあります
一方、毎月5万円不足する場合、
30年間の不足額だけで1,800万円になります
必要額は自分の収支で判断しましょう
夫婦で3,000万円あれば安心?
3,000万円あっても、生活費や
年金収入によって十分かどうかは変わります
医療・介護費用や物価上昇なども考慮し、
必要額を試算することが重要です
退職金がない場合はどうする?
退職金がない場合は、現役時代からの貯蓄や
積立投資、働く期間などを組み合わせて考えます
まず年金見込額を確認し、
不足する金額を把握しましょう
50歳から準備しても間に合う?
50歳からでも、老後資金の準備を
始める意味はあります
ただし、運用期間が短いため、
大きな利回りを期待しすぎず、
貯蓄と投資を組み合わせることも重要です
FIREに必要な資産とは違う?
FIREは、早期退職後の生活費を
資産収入などで賄うことを目指す考え方です
一般的な老後資金の試算では、
公的年金の受給を前提に不足額を
計算する点が大きく異なります
FIREについて詳しく知りたい人は、
FIREに必要な資産はいくら?生活費別シミュレーション【4%ルールで簡単計算】
も参考にしてください
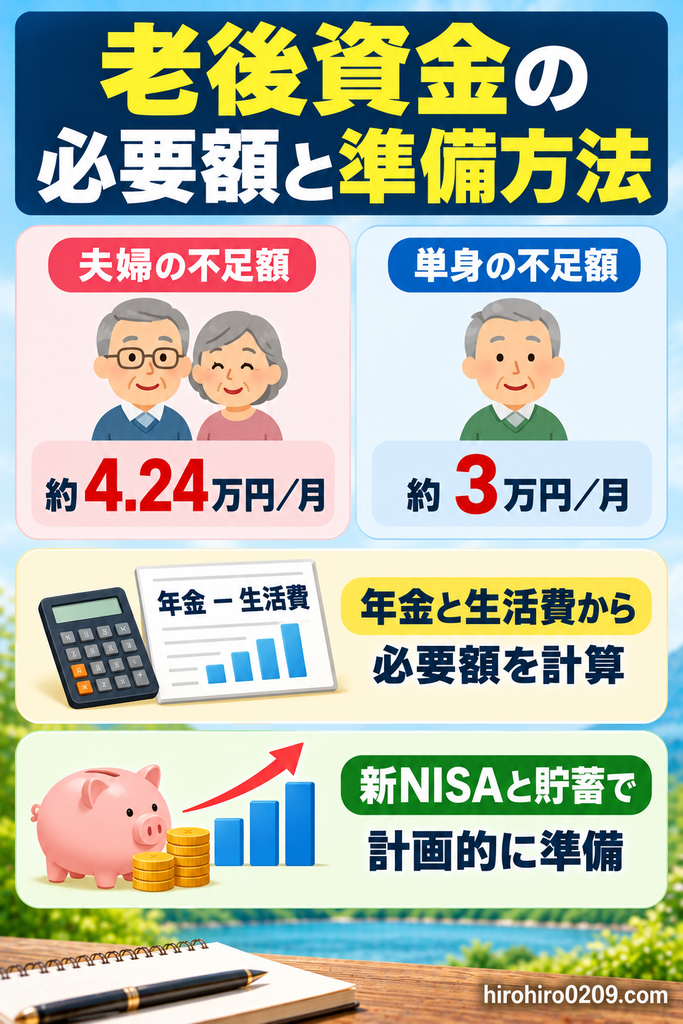
まとめ|老後資金は必要額を知って今から準備する
老後資金は2,000万円が全員に
必要というわけではありません
2025年の家計調査では、
65歳以上の無職世帯の毎月の不足額は、
夫婦で約4.24万円、単身で約3万円でした
この不足額が30年間続くと、
夫婦で約1,528万円、
単身で約1,079万円になります
ただし、実際の必要額は年金収入や生活費、
住まい、健康状態によって変わります
私自身は2017年から資産形成を続け、
暴落や失敗も経験しながら
長期投資を続けてきました
その経験から感じるのは、
老後資金を準備するには早めに
必要額を把握し、無理なく続けられる
方法を選ぶことが重要だということです
【この記事のまとめ】
□ 老後資金の必要額は人によって違う
□ 夫婦と単身では生活費が異なる
□ 年金の手取りと生活費から
不足額を計算する
□ 老後の年数と臨時支出も考慮する
□ 長期投資では暴落時の資金管理が重要
□ 新NISAは、老後資金を準備する
選択肢の一つ
□ 生活費の見直しや働き方も合わせて考える
まずは、
自分の年金見込額と毎月の生活費を確認し、
老後にいくら必要なのかを計算するところから
始めてみてはいかがでしょうか
関連記事:老後に備える!40代・50代のための長期積立投資ガイド
関連記事:積立投資のおすすめ商品5選【初心者向け】放置で続けられる資産運用を実体験で比較