「ウェルスナビってよく聞くけど、
そもそもどんなサービスなの?」
「投資を全部おまかせできると聞いたけど、
本当にほったらかしで運用できる?」
「NISAや投資信託とは何が違うの?」
ウェルスナビを初めて知った人は、
こんな疑問を持つと思います
ウェルスナビは、投資先の選定から
購入、積立、リバランスまで、
資産運用を自動化できるサービスです
いわゆる「ロボアドバイザー」の一つで、
投資の知識や手間をできるだけ減らしながら、
長期の資産運用を続けられます
私は2018年7月からウェルスナビを利用し、
2026年9月で運用8年以上になりました
投資元本1,021万円に対して、
評価額は約2,512万円になっています
ただし、8年間ずっと順調だった
わけではありません
コロナショックなどで大きく下落し、
一時的に資産が減った時期もありました
この記事では、そんな実体験も交えながら、
ウェルスナビとは何なのかを初心者向けに
できるだけ分かりやすく解説します
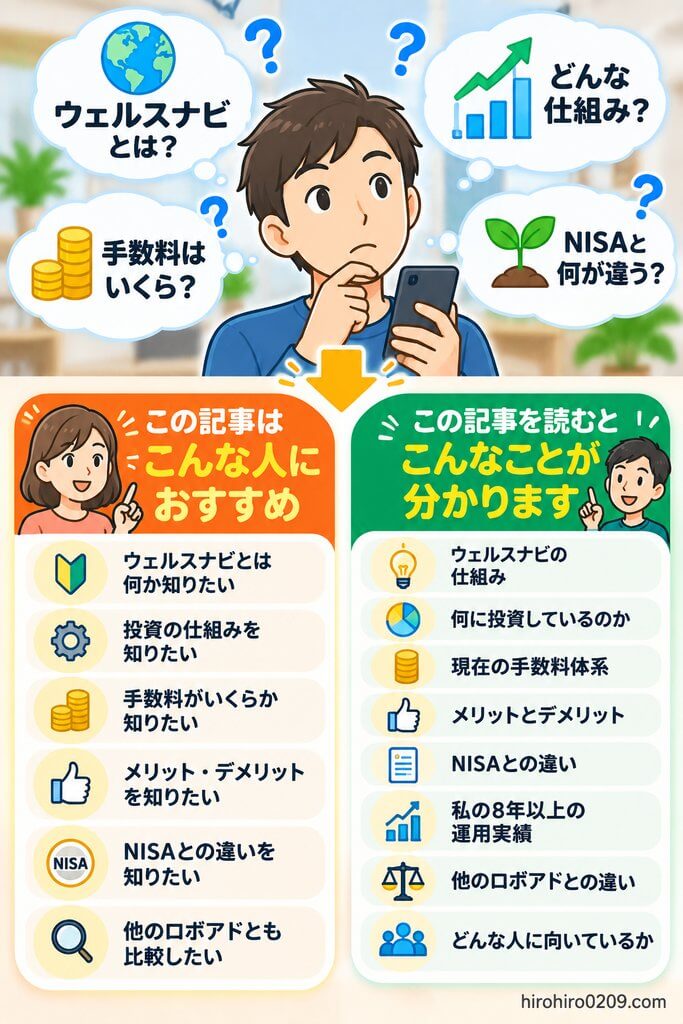
この記事がおすすめな人・読むと分かること
〖この記事がおすすめな人〗
✓ ウェルスナビとは何か知りたい
✓ 投資の仕組みを知りたい
✓ 手数料がいくらか知りたい
✓ メリット・デメリットを知りたい
✓ NISAとの違いを知りたい
✓ 他のロボアドとも比較したい
〖この記事を読むと分かること〗
✓ ウェルスナビの仕組み
✓ 何に投資しているのか
✓ 現在の手数料体系
✓ メリットとデメリット
✓ NISAとの違い
✓ 私の8年以上の運用実績
✓ 他のロボアドとの違い
✓ どんな人に向いているか
ウェルスナビとは?資産運用を自動化できるサービス
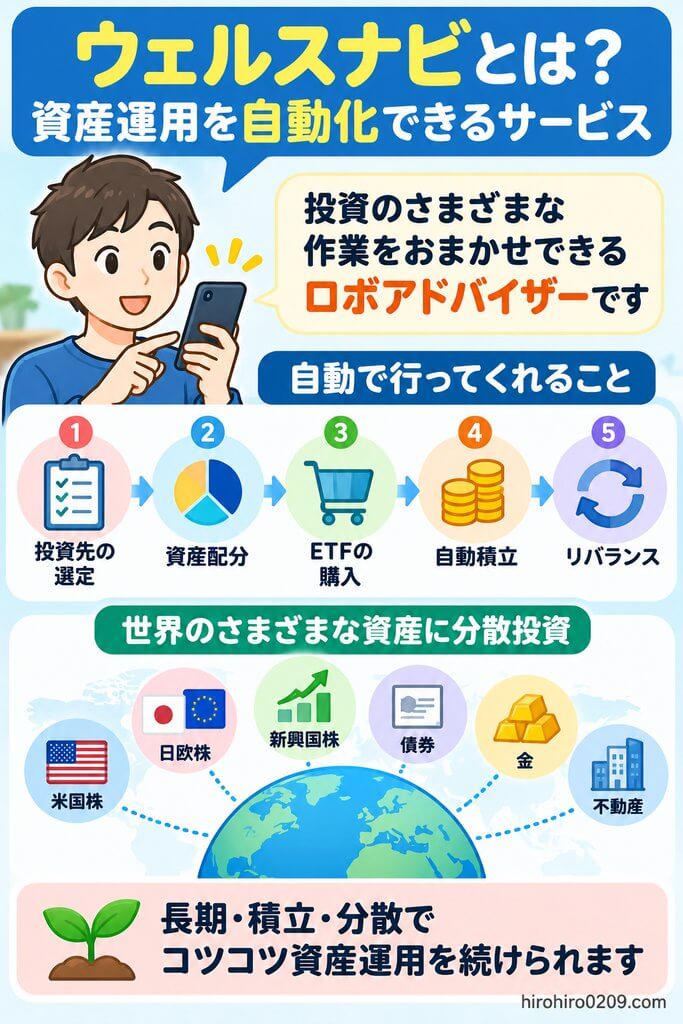
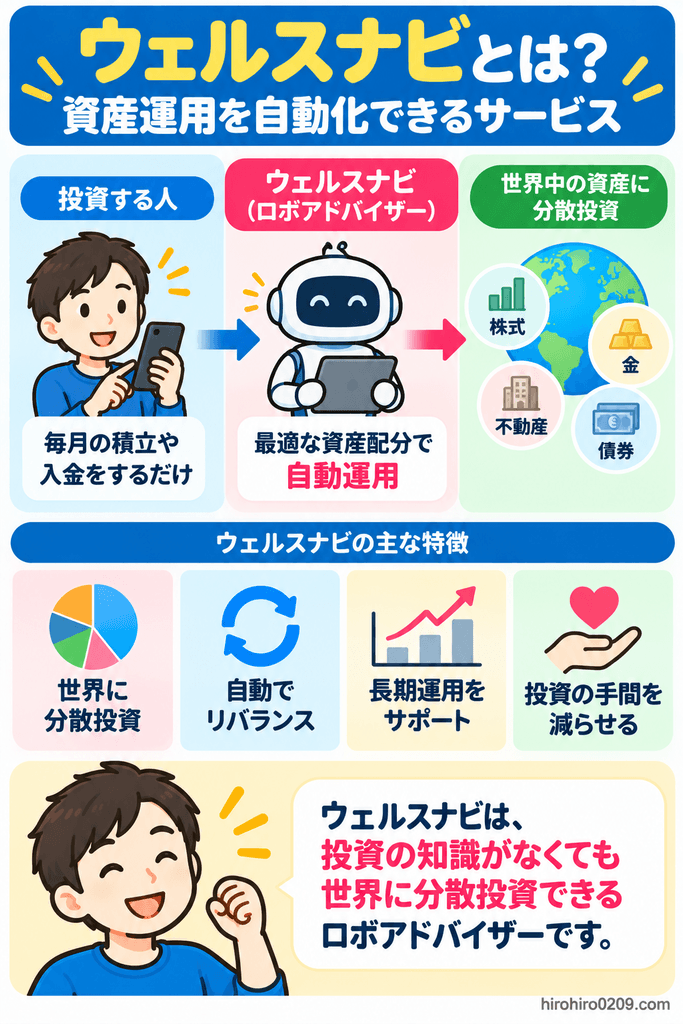
ウェルスナビとは、資産運用に必要な
さまざまな作業を自動化できるサービスです
いわゆる「ロボアドバイザー」の一つです
一般的な投資では、何に投資するのか、
どのくらいの割合で保有するのかを
自分で考えて決める必要があります
さらに金融商品を購入した後も、
定期的な積立や資産配分の調整などを
自分で行う必要があります
ウェルスナビでは、こうした資産運用の
多くの作業を自動化できます
具体的には、
- 投資する資産の組み合わせ
- 資産ごとの配分
- ETFの購入
- 自動積立
- 分配金の再投資
- リバランス
などを自動で行ってくれます
ウェルスナビの基本情報
| 項目 | 内容 |
|---|---|
| サービス | ロボアドバイザー |
| 投資方法 | 長期・積立・分散 |
| 主な投資商品 | 海外ETF |
| 投資対象 | 株式・債券・金・不動産など |
| リスク許容度 | 1~5 |
| 最低投資額 | 1万円 |
| 自動積立 | 対応 |
| NISA | 対応 |
| 元本保証 | なし |
最低投資額は1万円からで、
自動積立も利用できます
投資を始めるために自分で何本もの
金融商品を選ぶ必要がないことが、
ウェルスナビの大きな特徴です
出典:
ウェルスナビ公式サイト
金融商品等の取引に関するリスクと費用 WealthNavi
ウェルスナビの仕組み|何を自動でやってくれる?
ウェルスナビの特徴は、金融商品を
自動で購入するだけではありません
自分に合ったリスク水準を決めたうえで、
その水準に応じた資産配分で投資し、
運用開始後の調整まで自動で行います
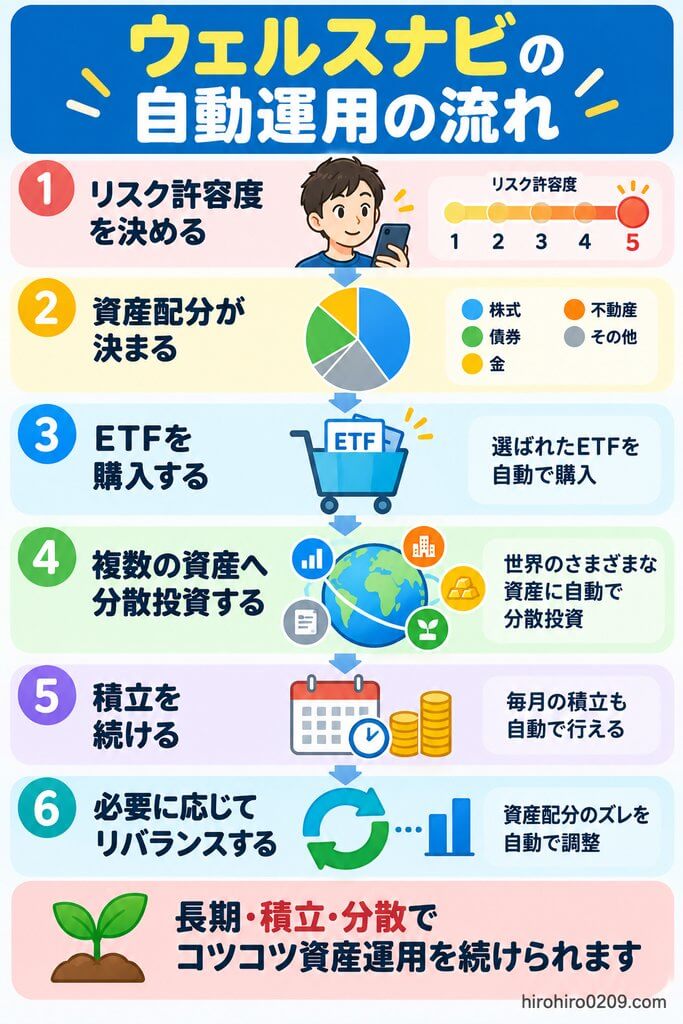
イメージすると次のような流れです
〖ウェルスナビの運用の流れ〗
リスク許容度を決める
↓
資産配分が決まる
↓
ETFを購入する
↓
複数の資産へ分散投資する
↓
積立を続ける
↓
必要に応じてリバランスする
リスク許容度1~5で資産配分が変わる
ウェルスナビには、リスク許容度1から
5までの5段階があります
リスク許容度1は比較的債券が多く、
リスク許容度5では株式の比率が
高くなるように設計されています
ウェルスナビでは年齢や年収、
金融資産などについて質問に答えると、
リスク許容度が診断されます
私は運用開始から現在まで、
リスク許容度5で運用しています
リスク許容度によってどの程度
運用結果が変わるのかについては、
こちらの記事で比較しています
関連記事:ウェルスナビのリスク許容度はどれがおすすめ?最大の「5」で8年運用した私が比較
出典:ウェルスナビ公式「リスク許容度って何ですか?」 WealthNavi
ETFを使って複数の資産へ分散投資する
ウェルスナビが実際に購入するのは、
主に海外のETFです
ETFとは、証券取引所に上場している
投資信託の一種です
一つの資産だけへ集中投資するのではなく、
株式や債券、金、不動産など、
値動きの異なる資産へ分散します
そのため「米国株だけを買う」などの
投資方法とは性格が異なります
ウェルスナビの手数料はいくら?
ウェルスナビを利用するときに、
特に気になるのが手数料だと思います
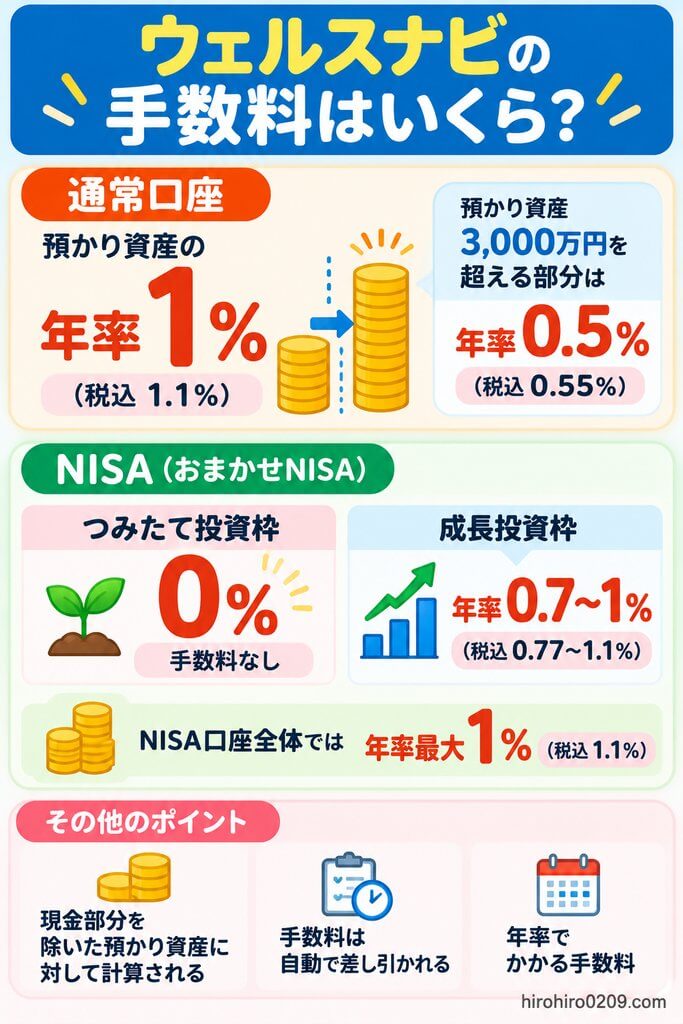
通常口座の基本的な手数料は、
預かり資産の年率1%です
税込では年率1.1%になります
預かり資産3,000万円を超える部分は、
年率0.5%、税込0.55%です
手数料は現金部分を除いた預かり資産に
対して計算されます
出典: WealthNavi
NISAでは手数料が異なる
ウェルスナビはNISAにも対応しています
現在の「おまかせNISA」では、
つみたて投資枠の残高にかかる
手数料は0%です
成長投資枠ではリスク許容度に応じて、
年率0.7~1%となっています
税込では年率0.77~1.1%です
| NISAの枠 | 手数料 |
|---|---|
| つみたて投資枠 | 0% |
| 成長投資枠 | 年率0.7~1% |
| 成長投資枠 税込 | 年率0.77~1.1% |
| NISA口座全体 | 年率最大1% |
NISA口座全体で見ると手数料は、
年率最大1%、税込1.1%です
出典:
WealthNavi
ウェルスナビ公式「手数料について」
ウェルスナビ公式「おまかせNISA」
私自身も長期間利用しているので、
「手数料は高くないのか」と
考えたことがあります
手数料を払って利用する価値があるのかは、
こちらの記事で詳しく検証しています
ウェルスナビのメリット
私が8年以上利用して感じている
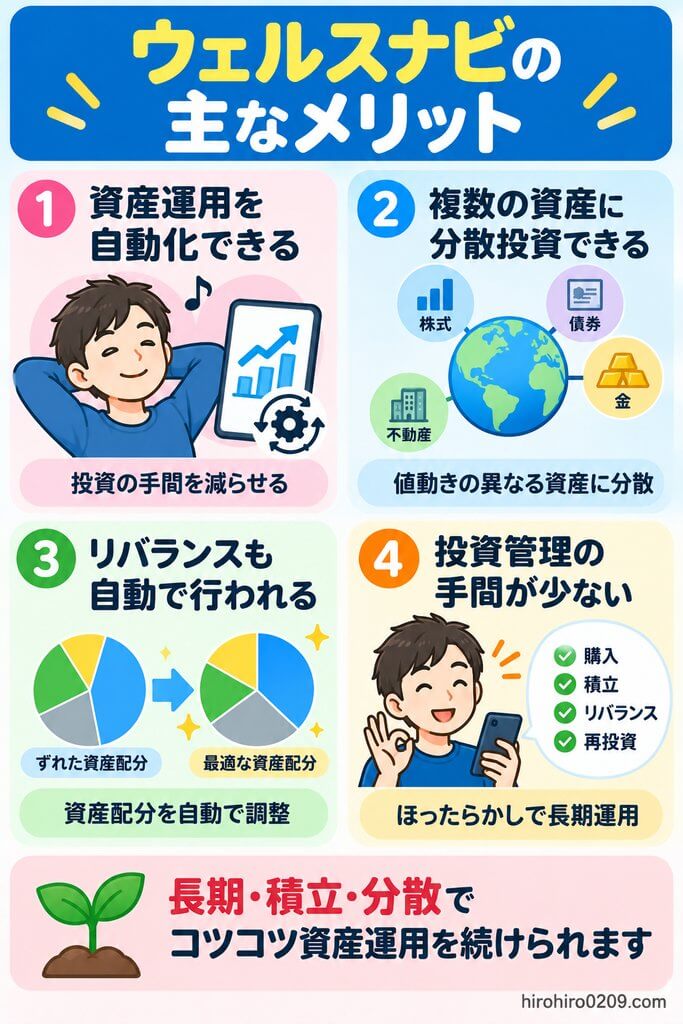
主なメリットは次の4つです
〖ウェルスナビのメリット〗
✓ 資産運用を自動化できる
✓ 複数の資産へ分散投資できる
✓ リバランスも自動で行われる
✓ 投資管理にかかる手間が少ない
資産運用を自動化できる
私がウェルスナビを長く続けている
大きな理由の一つです
投資先を毎月選んだり、自分で
資産配分を調整したりする必要が
ほとんどありません
私はNISAや仮想通貨、株価指数CFDなど、
ほかの投資も行っています
その中でウェルスナビについては、
資産運用の一部を自動化するものとして
位置付けています
複数の資産へ分散投資できる
株式だけに投資するのではなく、
債券や金、不動産などにも分散できます
値動きの異なる資産を組み合わせることで、
一つの資産への集中を避けられます
リバランスも自動で行われる
長期間運用していると、値上がりした資産と
値下がりした資産が出てきます
すると当初設定した資産配分から、
少しずつバランスが変わっていきます
ウェルスナビでは、この資産配分の調整も
自動で行われます
メリットを実体験ベースでさらに
詳しく知りたい人はこちらをご覧ください
関連記事:ウェルスナビのメリット・デメリット|8年運用した私の本音
ウェルスナビのデメリット
もちろん、メリットだけではありません
私が長く利用して感じている
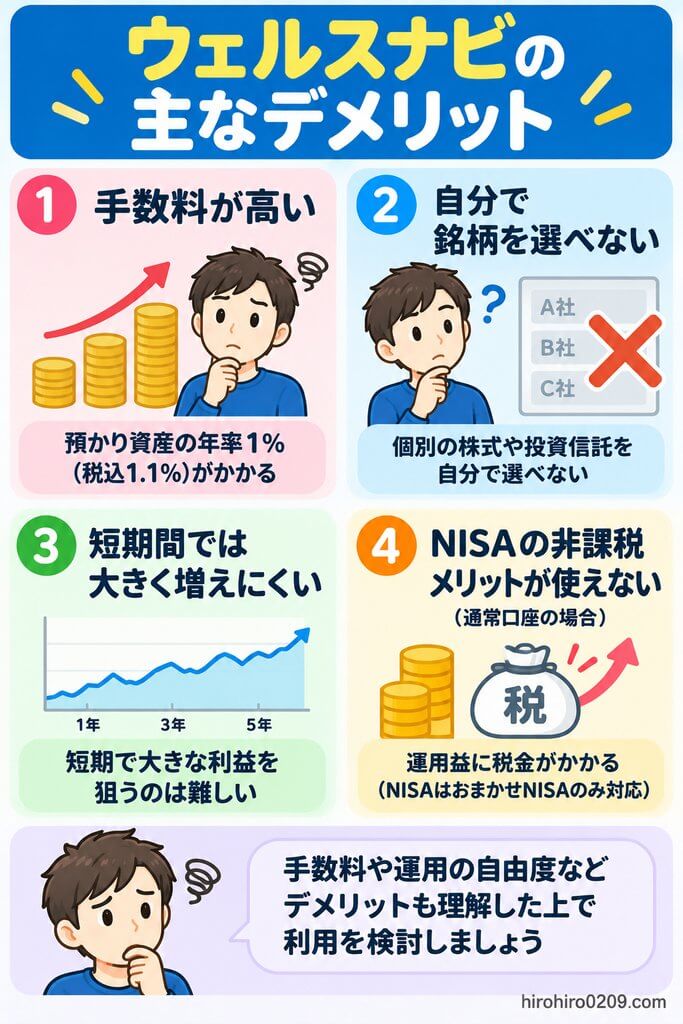
主なデメリットは次のとおりです
〖ウェルスナビのデメリット〗
✓ 自分で運用するより手数料が高め
✓ 元本保証ではない
✓ 投資先を自由に選べない
✓ 短期で大きな利益を狙う投資ではない
自分で運用するより手数料が高め
自分で低コストの投資信託を購入して
運用する場合と比較すると、
ウェルスナビの手数料は高めです
その代わり、資産配分やETFの購入、
リバランスなどを自動化できます
そのため私は単純な商品コストではなく、
自動運用サービスを利用するための
費用として考えています
元本保証ではない
ここは特に注意したいポイントです
ウェルスナビを利用したからといって、
必ず資産が増えるわけではありません
株式や債券などへ投資しているため、
市場環境によって元本を下回る
可能性があります
出典:WealthNavi
私自身もコロナショックのときには、
評価額が一時約100万円減少しました
長期投資だからといって、
途中の下落がなくなるわけではありません
ウェルスナビにはこうしたデメリットもあるため、
ネットでは「ウェルスナビはやめたほうがいい」
という意見を見かけることもあります
実際に8年以上利用している私の経験をもとに、
やめたほうがいいと言われる理由と、
それでも利用を続けている理由は
ウェルスナビはやめたほうがいい?の記事
で詳しく解説しています
メリットとデメリットについては、
こちらの記事でも詳しく紹介しています
関連記事:ウェルスナビのメリット・デメリット|8年運用した私の本音
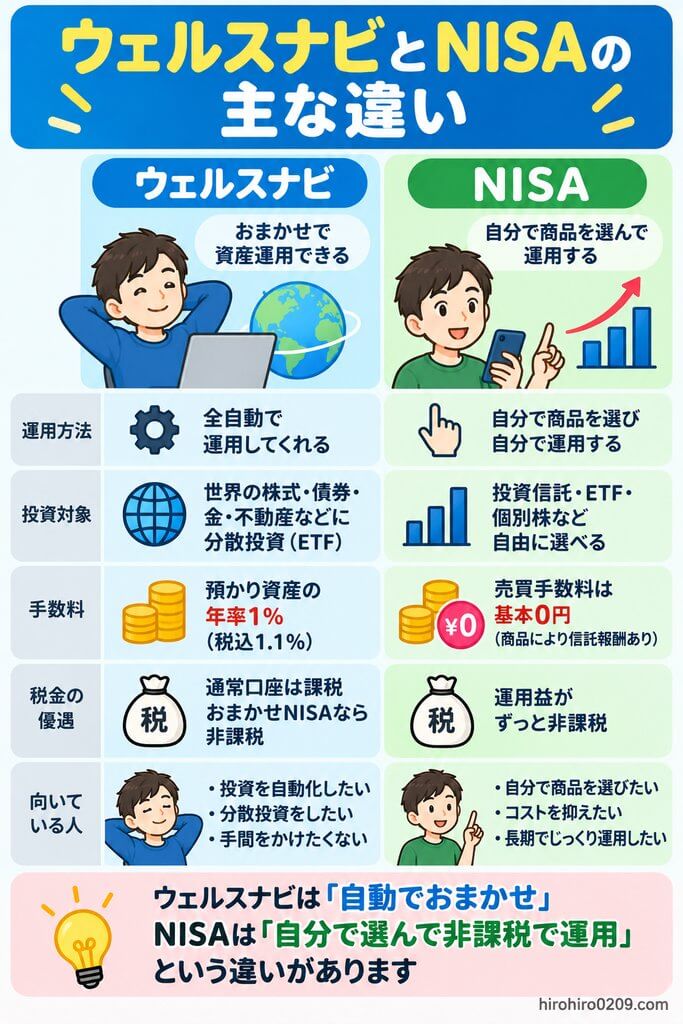
ウェルスナビとNISAは何が違う?
ウェルスナビとNISAは、
そもそも同じものではありません
ウェルスナビは資産運用を自動化する
サービスです
一方のNISAは、投資によって得られた
利益を非課税にできる制度です
そのため「ウェルスナビかNISAか」
という単純な二択ではありません
ウェルスナビ自身も「おまかせNISA」で、
NISAに対応しています
出典:WealthNavi
自分でNISAを運用する場合との違い
| 比較 | ウェルスナビ | 自分でNISA |
|---|---|---|
| 商品選び | 基本おまかせ | 自分で選ぶ |
| 資産配分 | 自動 | 自分で決める |
| リバランス | 自動 | 自分で行う |
| 運用の手間 | 少ない | 商品による |
| 投資先の自由度 | 低い | 高い |
| 非課税 | NISA利用時 | NISA利用時 |
私はウェルスナビとNISAの両方を
実際に利用しています
NISAでは自分で投資商品を選び、
ウェルスナビでは分散投資と
資産管理の自動化を重視しています
両方を実際に運用して感じた違いは、
こちらの記事で詳しく比較しています
関連記事:ウェルスナビとNISAどっちがいい?8年運用した私の使い分け【2026年版】
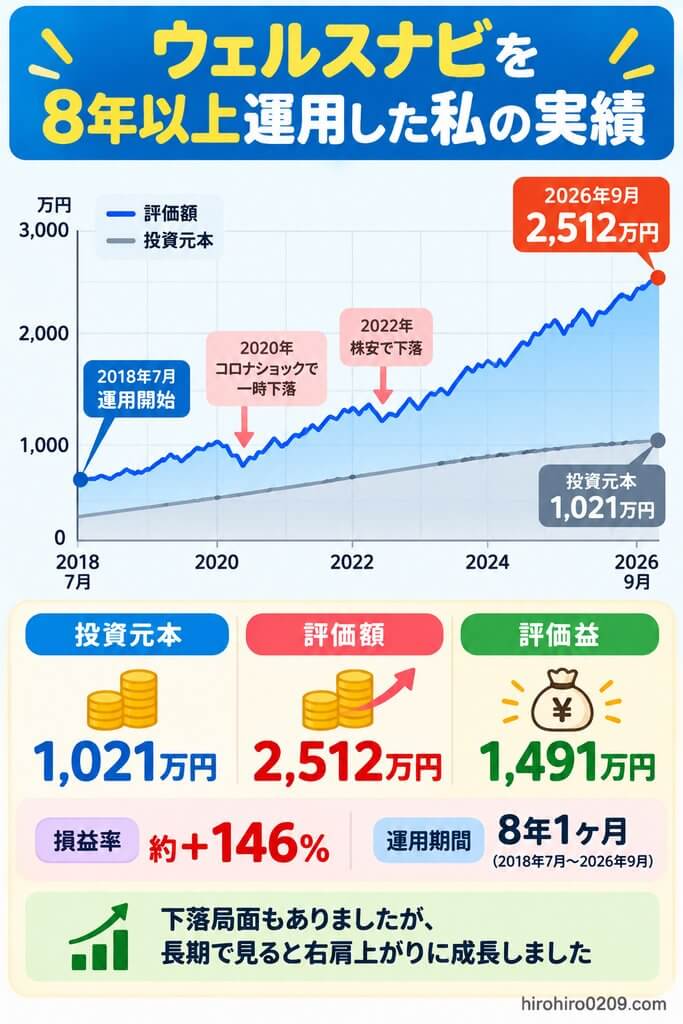
ウェルスナビを8年以上運用した私の実績
ここからは私自身の運用実績を紹介します
私は2018年7月からウェルスナビを利用し、
リスク許容度5で運用しています
2026年9月5日時点では、
次の結果になっています
〖私のウェルスナビ運用実績〗
✓ 運用開始 2018年7月
✓ 運用期間 8年以上
✓ リスク許容度 5
✓ 投資元本 1,021万円
✓ 評価額 約2,512万円
✓ 評価益 約1,491万円
✓ 損益率 約+146%
投資元本1,021万円に対して、
評価額は約2,512万円になりました
ただし、これは私自身の過去の
運用結果にすぎません
将来も同じリターンが続くことを
保証するものではありません
また、この8年間には大きな下落もあり、
2020年のコロナショックでは、
一時約100万円減少しました
2022年の株安でも評価額が下落しました
それでも私は売却せず、
そのまま運用を続けてきました
8年間の値動きや実際の資産推移は、
こちらの記事で詳しく公開しています
関連記事:ウェルスナビは本当に儲かる?7年運用の実績公開【資産2.5倍・損益を全公開】
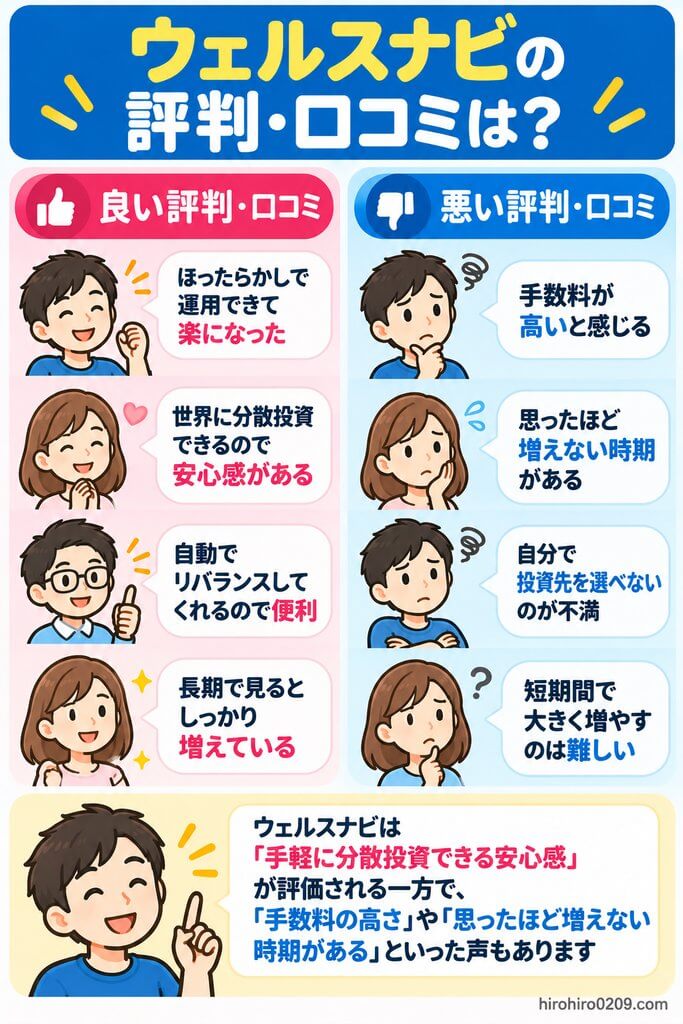
ウェルスナビの評判・口コミは?
ウェルスナビについて調べてみると、
良い口コミだけでなく悪い口コミもあります
評価が分かれやすいポイントを整理すると、
大きく次のようになります
| 良い評価 | 悪い評価 |
|---|---|
| 運用の手間が少ない | 手数料が気になる |
| 自動で分散できる | 元本割れすることがある |
| 初心者でも始めやすい | 自分で運用した方が安い |
| 資産管理がしやすい | 投資先を自由に選べない |
特に手数料については、利用者によって
評価が分かれやすいポイントです
私自身は口コミだけで判断するのではなく、
8年以上利用した自分自身の経験とも
照らし合わせて考えています
実際の利用者の口コミや評判については、
こちらの記事で詳しく検証しています
関連記事:ウェルスナビの評判・口コミは?8年利用した私が良い・悪い評判を検証
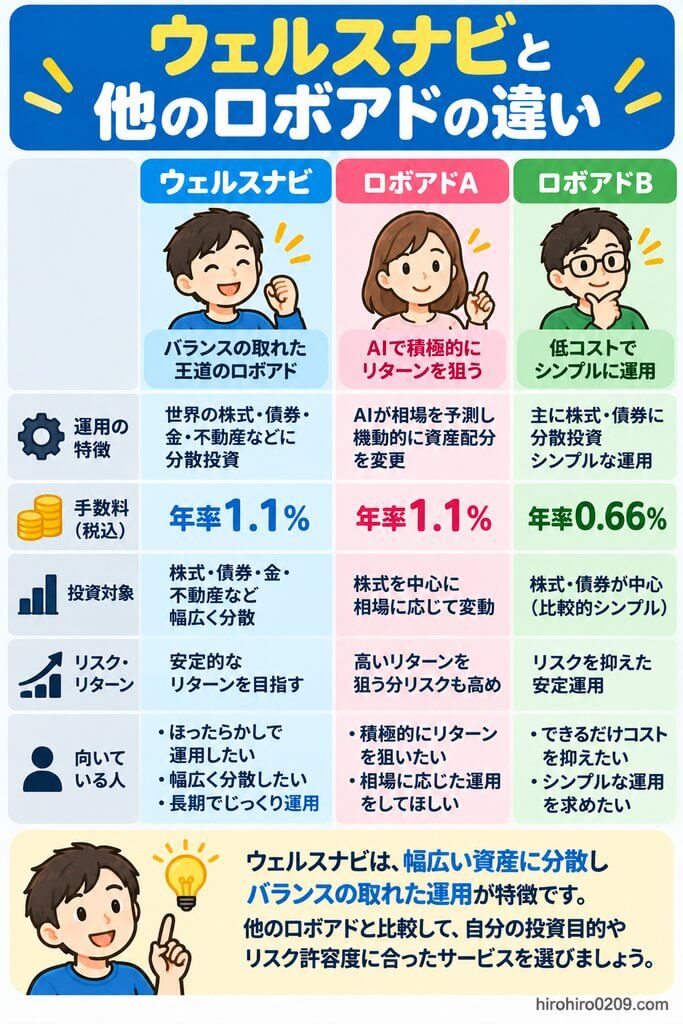
ウェルスナビ以外のロボアドバイザーもある
資産運用を自動化するサービスは、
ウェルスナビだけではありません
代表的なサービスには、
- ROBOPRO
- THEO
- SBIラップ
- 楽ラップ
などがあります
同じように資産運用を任せられる
サービスでも、運用方法や手数料、
投資対象などには違いがあります
そのためロボアドを選ぶときには、
ウェルスナビだけを見るのではなく、
複数のサービスを比較する方法もあります
主要ロボアドを比較したい場合
ロボアドを比較するときには、
- 運用方法
- 運用実績
- 手数料
- 最低投資額
- 投資対象
などを見ると違いが分かりやすくなります
主要なロボアドの特徴については、
こちらの記事でまとめて比較しています
関連記事:【2026年版】ロボアドバイザー比較|最強はどれ?選ぶ前に見る3つのポイント
ROBOPROとは実績も比較した
私はウェルスナビとROBOPROについて、
同じ条件で積み立てた場合の
運用結果も比較しています
2020年2月から2026年7月まで、
毎月10万円を積み立てた場合です
元本はどちらも780万円です
| 投資先 | 最終評価額 | 利益 |
|---|---|---|
| ウェルスナビ5 | 約1,468万円 | 約688万円 |
| ROBOPRO | 約1,455万円 | 約675万円 |
最終評価額の差は約13万円でした
ただし、途中ではROBOPROの方が
上回っていた時期もあります
最終結果だけでなく、途中の値動きにも
それぞれ違いがありました
これは過去のデータを使った
シミュレーション結果であり、
将来の運用成果を保証するものではありません
詳しい運用推移や比較条件については、
こちらの記事で紹介しています
関連記事:ロボプロの実績は?ウェルスナビと6年半の積立投資シミュレーションを比較
ウェルスナビはどんな人に向いている?
ここまで紹介してきた特徴を踏まえると、
向いている人と向いていない人がいます
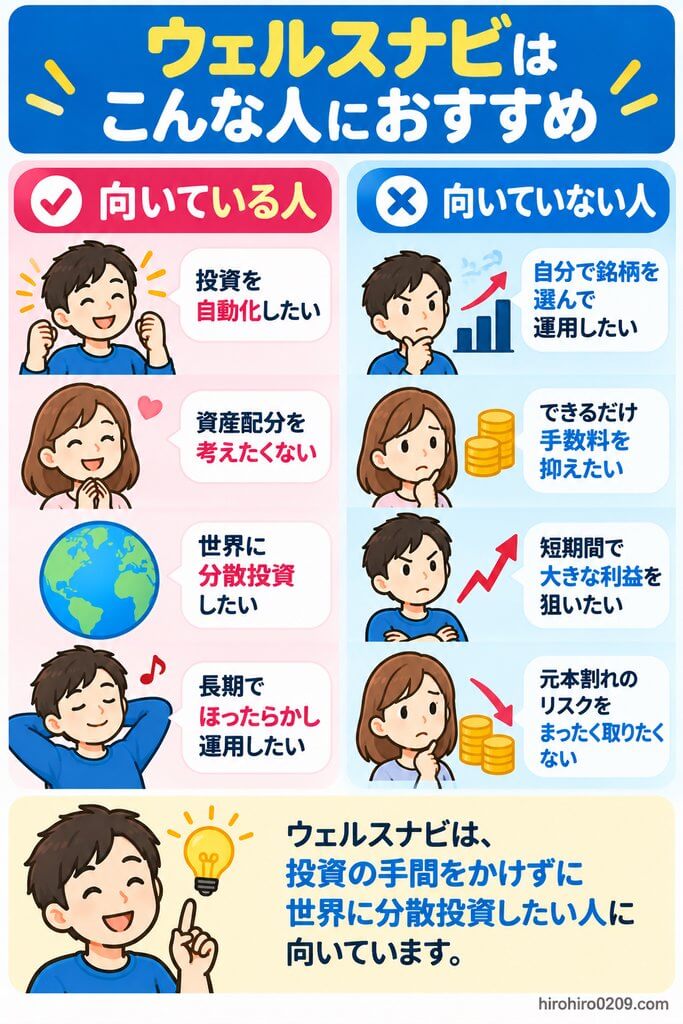
ウェルスナビが向いている人
〖ウェルスナビが向いている人〗
✓ 投資先選びを任せたい
✓ 資産運用を自動化したい
✓ 複数の資産へ分散投資したい
✓ 資産配分を自分で管理したくない
✓ 長期で積立投資を続けたい
特に「投資はしたいけれど、
細かく管理するのは面倒」という人には、
利用しやすい仕組みだと思います
ウェルスナビが向いていない人
〖ウェルスナビが向いていない人〗
✓ 自分で投資商品を選びたい
✓ 手数料をできるだけ抑えたい
✓ 個別株へ投資したい
✓ 短期売買をしたい
✓ 自分で資産配分を管理できる
例えばオルカンなどの投資信託を
自分で購入して長期保有できる人なら、
より低コストで運用する方法もあります
私はオルカンとウェルスナビについても、
同じ期間の運用結果を比較しています
関連記事:オルカンとウェルスナビはどっち?約8年の実績を比較シミュレーション
また「結局ウェルスナビは
どんな人におすすめなのか」については、
こちらの記事で詳しくまとめています
関連記事:ウェルスナビはおすすめ?8年以上運用した私が向いている人を解説
ウェルスナビについてよくある質問
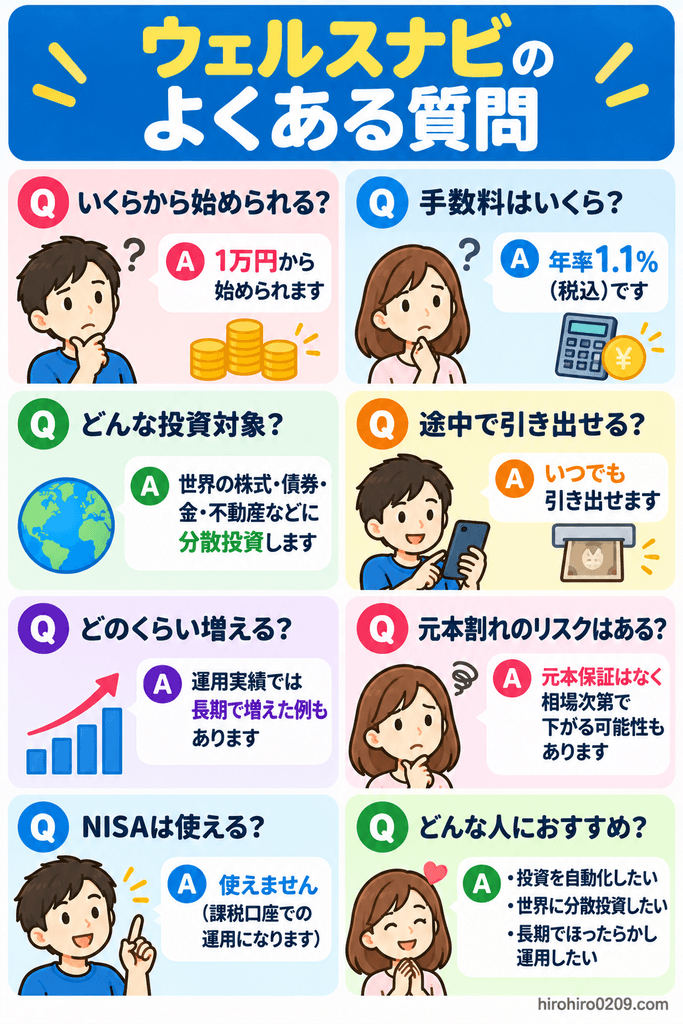
ウェルスナビは元本割れする?
元本割れする可能性があります
株式や債券などのETFへ投資するため、
相場によって評価額は変動します
ウェルスナビ公式サイトでも、
投資元本を割り込む可能性があることが
明記されています
出典:WealthNavi
ウェルスナビはいくらから始められる?
ウェルスナビの最低投資額は1万円です
まとまった資金を最初から用意せず、
少額から運用を始められます
出典:WealthNavi
ウェルスナビはNISAを使える?
ウェルスナビではNISAを利用できます
「おまかせNISA」によって、
つみたて投資枠と成長投資枠を使って
自動で資産運用できます
出典:WealthNavi
ただし、購入するETFを利用者自身が
自由に指定する仕組みではありません
ウェルスナビと投資信託は何が違う?
投資信託は金融商品の一種です
一方ウェルスナビは、ETFなどを使って
資産運用を自動化するサービスです
そのため単に金融商品を購入するだけでなく、
資産配分やリバランスなども任せられます
ウェルスナビは途中でやめられる?
ウェルスナビで保有している資産は、
途中で売却して出金することもできます
ただし、相場が下落しているときに
売却すれば損失が確定する可能性があります
短期的な値動きだけで判断するのではなく、
運用目的や運用期間を考えることが大切です
まとめ|ウェルスナビとは資産運用を自動化できるサービス
ウェルスナビとは、複数の資産へ
分散投資しながら、資産運用の多くを
自動化できるロボアドバイザーです
最後に、冒頭で紹介した
「この記事を読むと分かること」に
対応する形でまとめます
〖この記事のまとめ〗
✓ 資産運用の多くを自動化できる
✓ ETFを使って複数の資産へ分散する
✓ リスク許容度は1~5の5段階
✓ 最低投資額は1万円
✓ 通常口座の手数料は年率1%が基本
✓ NISAにも対応している
✓ 元本保証ではなく損失もあり得る
✓ 自分で運用するより手数料は高め
✓ ROBOPROなど他の選択肢もある
✓ 私は8年以上運用を続けている
✓ 1,021万円が約2,512万円になった
私は2018年からウェルスナビを利用し、
現在も運用を続けています
NISAでは自分で投資商品を選びながら、
ウェルスナビでは資産分散と
運用の自動化を重視しています
8年以上利用して感じるのは、
ウェルスナビは単純に「儲かるか」だけで
判断するサービスではないということです
自分で低コストの商品を購入する代わりに、
手数料を払って資産配分や購入、
リバランスまで自動化する選択肢です
その手間の少なさに価値を感じるかが、
利用を考えるポイントだと思います
私が実際に1,000万円以上を運用して
どのように資産が増減してきたのかは、
こちらの記事で詳しく公開しています
関連記事:ウェルスナビは本当に儲かる?7年運用の実績公開【資産2.5倍・損益を全公開】