「ウェルスナビの評判はいいの?」
「手数料が高いという口コミもあるけど、
実際に利用して大丈夫?」
ウェルスナビを検討していると、
良い口コミだけでなく、
「手数料が高い」
「思ったほど増えない」
といった悪い評判も気になると思います
私は2018年7月から
ウェルスナビを利用しています
2026年9月現在、
運用期間は8年1ヶ月になりました
投資元本約1,021万円に対して、
評価額は約2,512万円となり、
評価益は約1,491万円です
ただし、8年間ずっと
順調だったわけではありません
相場下落で含み損になった時期もあり、
手数料についても安いとは思っていません
そこで、この記事では、
✓ ウェルスナビの良い評判・口コミ
✓ 悪い評判・口コミ
✓ 第三者機関の評価
✓ 口コミは実際に本当なのか
✓ 8年利用して感じたメリット
✓ 8年利用して感じたデメリット
✓ どんな人なら口コミを参考にできるか
について、
実際の口コミや客観的なデータと、
私自身の8年以上の運用経験を
照らし合わせながら検証します
ウェルスナビの詳しい運用実績は、
こちらで公開しています
関連記事:ウェルスナビに1,000万円投資した結果|8年間のリアルな運用実績を公開
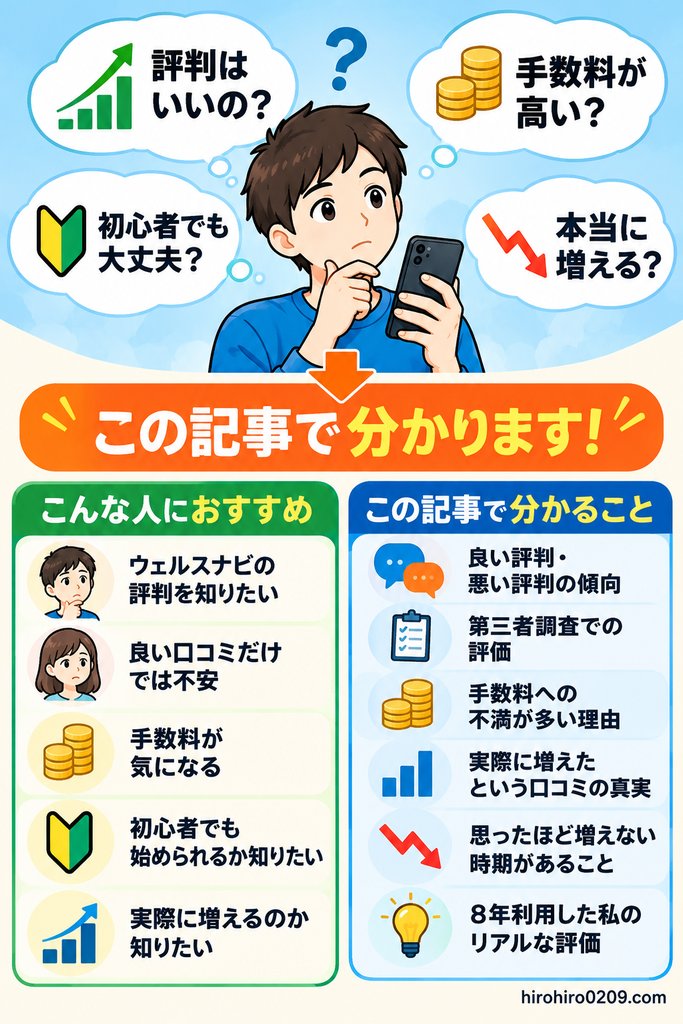
この記事の対象者と読むと分かること
この記事は、次のような人に向けて書いています
✓ ウェルスナビの評判を知りたい
✓ 良い口コミだけでは不安
✓ 悪い口コミも確認したい
✓ 手数料が高いのか気になる
✓ 本当に資産が増えるのか知りたい
✓ 長期利用者の感想を知りたい
この記事を読むことで、次のことが分かります
✓ 良い評判・悪い評判の傾向
✓ 第三者調査での評価
✓ 手数料への不満が多い理由
✓ 短期では損する可能性があること
✓ 自動運用が評価されている理由
✓ 8年利用した私自身の評価
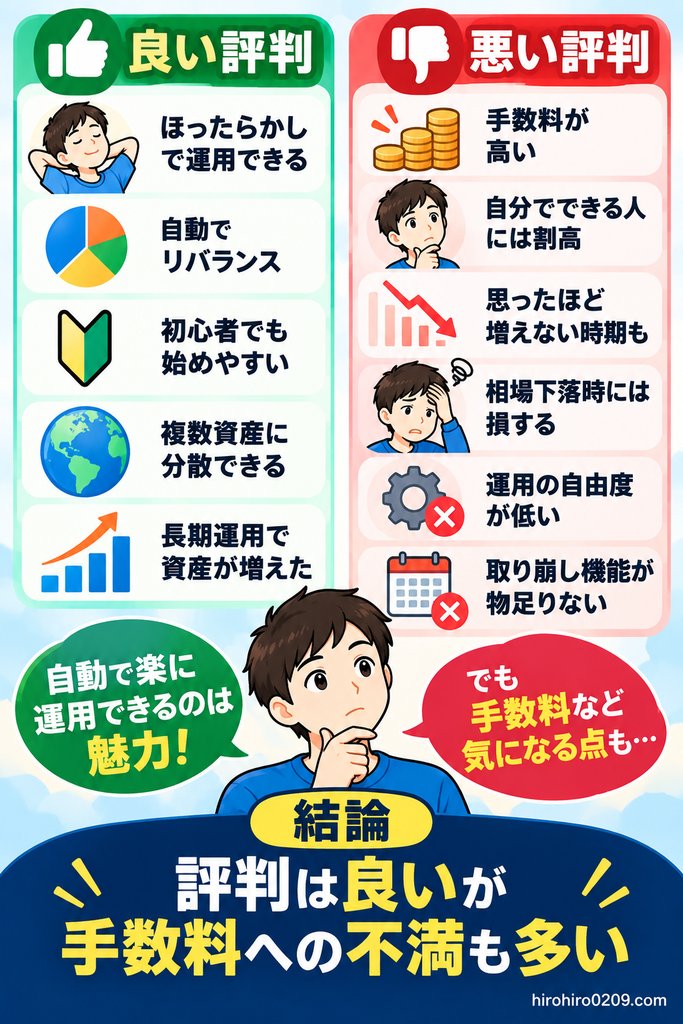
結論|評判は良いが手数料への不満も多い
ウェルスナビの口コミを調べると、
評価が分かれるポイントは
かなりはっきりしています
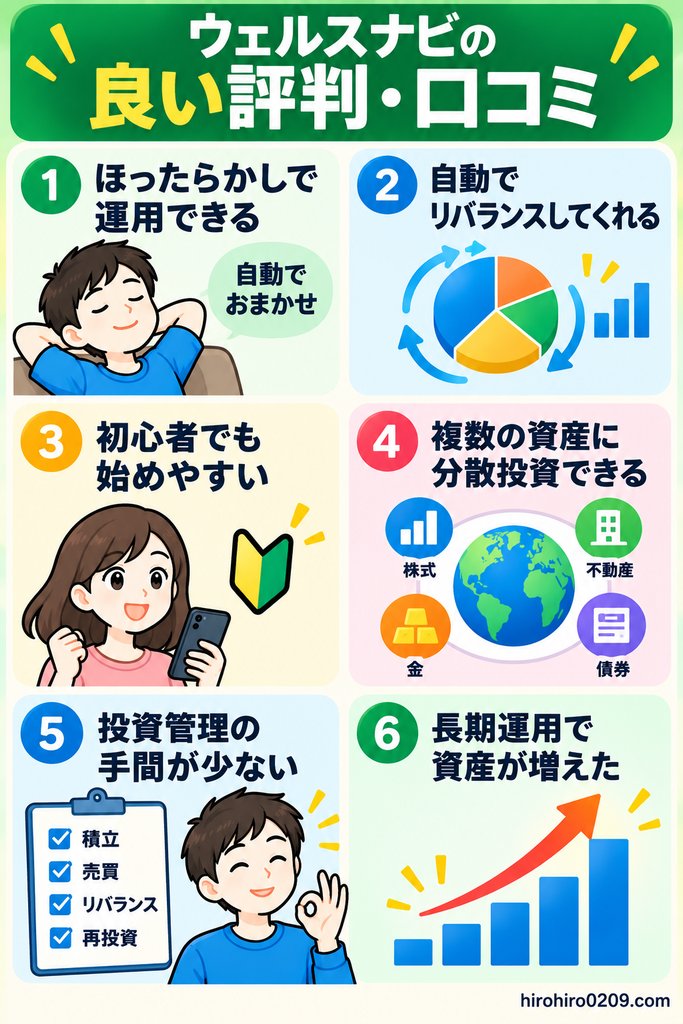
良い口コミでは、
✓ ほったらかしで運用できる
✓ 資産配分を任せられる
✓ リバランスも自動
✓ 初心者でも始めやすい
✓ 投資管理の手間が少ない
✓ 長期運用で資産が増えた
といった声が目立ちます
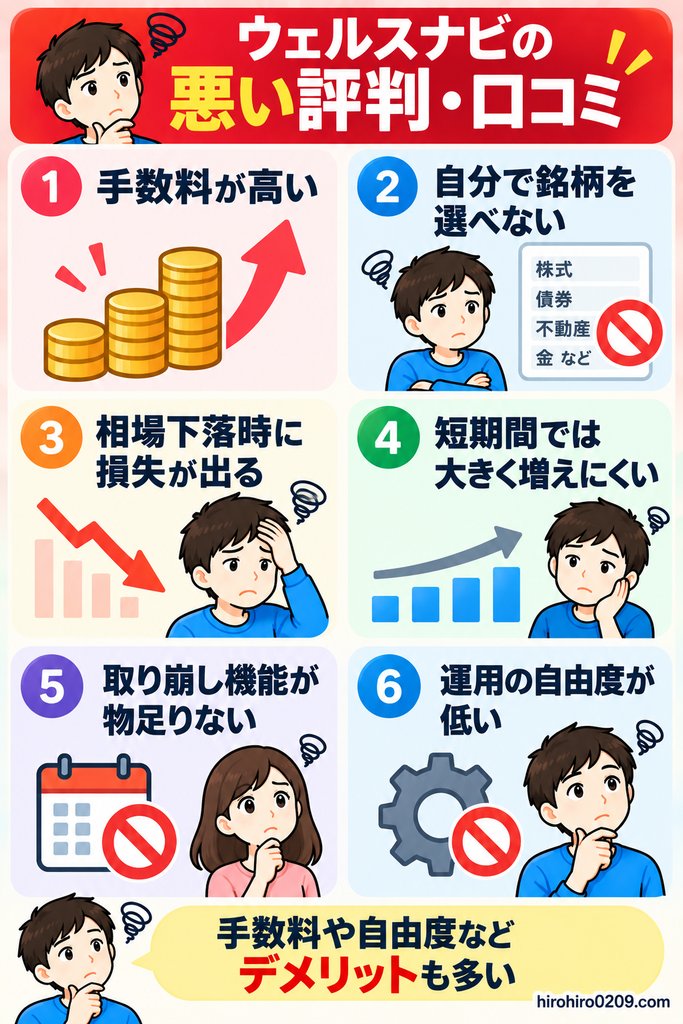
一方、悪い口コミでは、
✓ 手数料が高い
✓ 自分で投資できる人には割高
✓ 思ったほど増えない時期がある
✓ 相場下落時には損する
✓ 運用の自由度が低い
✓ 取り崩し機能が物足りない
といった意見があります
つまり、
「全部任せられるから楽」
というメリットと、
「自分でできるなら手数料が高い」
というデメリットは、
表裏一体ともいえます
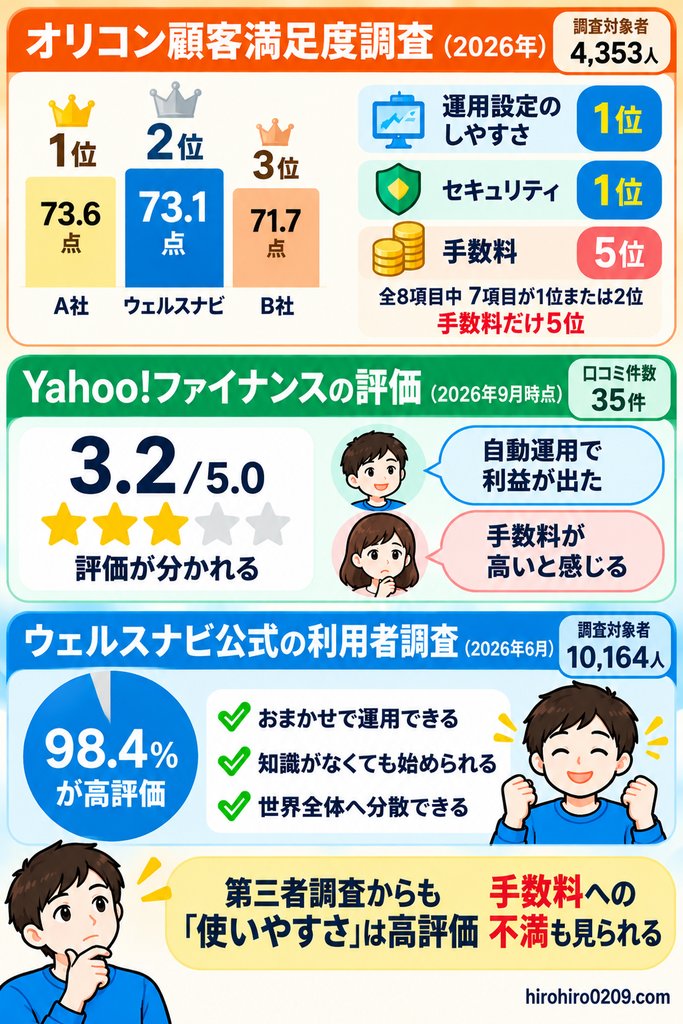
この傾向は第三者調査にも表れており、
2026年オリコン調査では、
ウェルスナビは8評価項目のうち
7項目で1位または2位でした
ところが、手数料だけは5位です
「サービスには満足しているが、
手数料は高い」という評価は、
ウェルスナビを判断するうえで
大きなポイントだと思います
私自身も8年以上利用して、
この評価にはかなり納得しています
【良い評判と悪い評判の比較表】
| 良い評判 | 悪い評判 |
|---|---|
| ほったらかしで運用できる | 手数料が高い |
| 自動リバランスが便利 | 自分でできる人には割高 |
| 初心者でも始めやすい | 自由度が低い |
| 長期で利益が出た人もいる | 短期では損することもある |
| 複数資産へ分散できる | 思ったほど増えない時期も ある |
| 管理の手間が少ない | 取り崩し機能が限定的 |
ウェルスナビの評判を第三者調査で確認
個人の口コミだけを見ると、
極端な評価も含まれます
そこでまず、第三者機関の
調査結果も確認してみます
2026年オリコンでは手数料だけ5位
2026年オリコン顧客満足度調査では、
実際にロボアドバイザーを利用する
4,353人を対象に調査しています
ウェルスナビは総合2位でした
さらに注目したいのが、8つの評価項目の順位です
| 評価項目 | ウェルスナビ |
|---|---|
| サイト・アプリの使いやすさ | 2位 |
| 商品設計 | 2位 |
| 運用設定のしやすさ | 1位 |
| 手数料 | 5位 |
| 運用実績の納得感 | 2位 |
| 提供情報 | 2位 |
| キャンペーン | 1位 |
| セキュリティ | 1位 |
驚くほど結果がはっきりしています
手数料以外の7項目は、すべて1位または2位です
ところが、手数料だけは、
5サービス中5位なので最下位です
つまり、第三者調査でも、
「サービス自体の満足度は高いが、
手数料には不満がある」
というウェルスナビの特徴が
かなり明確に表れています
特に、運用設定のしやすさは1位、
運用実績の納得感は2位、セキュリティも1位です
それでも手数料は5位です
これはネット上で見られる、
「ほったらかしで楽」
「運用は任せられる」という良い口コミと、
「手数料が高い」という悪い口コミの
両方を裏付ける結果ともいえます
私自身も8年以上利用していて、
この評価には、かなり納得しています
運用をほぼ自動化できる点には
大きなメリットを感じていますが、
手数料については、決して安いとは思っていません
出典:オリコン顧客満足度ランキング
出典:オリコン顧客満足度|2026年ロボアドバイザーランキング
実際に料金を比較しても、
ウェルスナビの通常口座は年1.1%で、
SBIラップや楽ラップなどより高めです
Yahoo!ファイナンスでも評価が分かれる
Yahoo!ファイナンスには、2026年9月に
確認した時点で35個の口コミがあがっています
そして、ウェルスナビの評価は
5点満点中3.2点となっています
実際の口コミを見てみると、
良い評価と悪い評価の両方があります
例えば、自動運用で利益が出たことを
評価する声がある一方で、
手数料の高さを指摘する声も確認できました
ウェルスナビ公式の利用者調査では98.4%が高評価
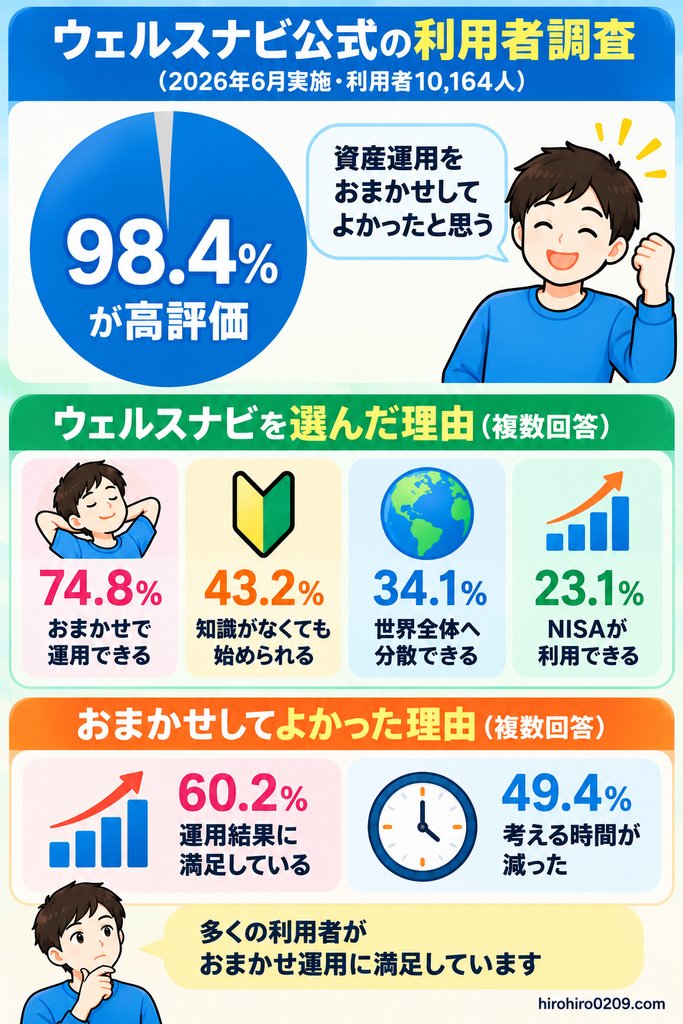
ウェルスナビ自身も2026年6月に、
利用者10,164人を対象とした
アンケートを実施しています
「資産運用をおまかせして
よかったと思う」と答えた人は、
98.4%でした
また、ウェルスナビを選んだ理由では、
✓ おまかせで運用できる:74.8%
✓ 知識がなくても始められる:43.2%
✓ 世界全体へ分散できる:34.1%
✓ NISAが利用できる:23.1%
となっています
さらに、おまかせしてよかった理由として、
✓ 60.2%が運用結果
✓ 49.4%が考える時間の減少
を挙げています
ただし、この調査は
第三者機関によるものではなく、
ウェルスナビ自身が利用者を対象に
実施したアンケート
という点には注意が必要です
そのため私は、公式調査だけでなく、
第三者サイトの口コミや自分自身の
実体験も合わせて判断しています
ウェルスナビの良い評判・口コミ
ここからは、実際に多く見られた
良い口コミを確認します
良い口コミ1|ほったらかしで運用できる
最も目立つ良い口コミの1つが、
運用の手間が少ないことです
ウェルスナビでは、
✓ 資産配分
✓ ETFの購入
✓ 積立
✓ リバランス
✓ 分配金の再投資
などを自動化できます
みん評でも、
自動運用なので複雑な手続きが少なく、
忙しい人には便利という趣旨の
口コミが確認できます
私自身も8年以上利用していますが、
これは大きなメリットだと感じます
仕事をしながら、株式、債券、金、不動産
などを自分で管理する必要がないからです
良い口コミ2|自動リバランスが便利
投資を長く続けていると、値上がりや
値下がりによって資産配分が変化します
自分で運用する場合は、
必要に応じて売買して、資産配分を
調整する必要があります
ウェルスナビでは、このリバランスも自動です
私がウェルスナビを続けている
理由の1つもここにあります
単にETFを買うだけではなく、
資産配分の管理まで任せられる
ことに価値を感じています
関連記事:ウェルスナビはおすすめ?8年以上運用した私が向いている人を解説
良い口コミ3|初心者でも始めやすい
口コミでは、
「投資知識がなくても始めやすい」
という評価も見られます
2026年の公式調査でも、
ウェルスナビを選んだ理由として、
43.2%が「知識がなくても始められる」
を挙げています
出典:プレスリリース・ニュースリリース配信シェアNo.1|PR TIMES
ただし、私は、
初心者だからウェルスナビを
選ぶべきとは考えていません
現在はNISAで低コストの投資信託を1本選び、
自動積立する方法でも手間をかなり減らせる
からです
NISAとの違いは、こちらで詳しく比較しています
関連記事:ウェルスナビとNISAどっちがいい?8年運用した私の使い分け
良い口コミ4|複数資産へ自動分散できる
ウェルスナビではETFを通じて、
✓ 米国株
✓ 日欧株
✓ 新興国株
✓ 債券
✓ 金
✓ 不動産
などへ分散投資します
私自身がウェルスナビを
「守り」と位置づけているのも、
株式だけでなく複数資産へ分散できるためです
ただし、分散投資をしても
元本割れする可能性はあります
関連記事:ウェルスナビは危ない?8年運用した私が安全性とリスクを解説
良い口コミ5|長期運用で資産が増えた
「実際に資産が増えた」
という口コミも確認できます
Yahoo!ファイナンスには、
自動積立を続けた結果、利益が出たことを
評価する利用者の投稿があります
出典:Yahoo!ファイナンス
ウェルスナビ公式データでも、
2026年6月末時点では、
- 利用6ヶ月目の顧客の76%
- 利用1年目の顧客の85%
- 利用2年目の顧客の95%
- 利用3年目の顧客の98%
- 利用4年目の顧客の99%
がプラスとなっています
出典:ウェルスナビ
ただし、この集計では
途中で全額出金した顧客が除外されています
また、将来も同じ結果になる保証はありません
なお、ウェルスナビは短期間で
利益を狙うサービスではなく、
10年以上の長期運用を前提とした
「長期・積立・分散」の資産運用
を基本としています
そのため、そもそも1、2年程度の運用結果で
ウェルスナビの良し悪しを判断するのは早い
といえます
私自身は8年1ヶ月で、
| 項目 | 金額 |
|---|---|
| 投資元本 | 約1,021万円 |
| 評価額 | 約2,512万円 |
| 評価益 | 約1,491万円 |
| 損益率 | 約+146% |
となっています
詳しい運用推移はこちらです
関連記事:ウェルスナビに1,000万円投資した結果|8年間のリアルな運用実績を公開
ウェルスナビの悪い評判・口コミ
良い口コミだけで判断すると、
ウェルスナビの特徴を正しく理解できません
悪い口コミについても、実際に利用した
私の経験と照らし合わせて確認します
悪い口コミ1|手数料が高い
悪い口コミの中で、特に目立つのが手数料です
価格.comにも、
運用の手間が少ない点は評価しつつ、
手数料が高いと感じる口コミが確認できます
さらに、価格.comがロボアドバイザー利用者を
対象に実施したアンケート結果からも、
手数料への不満が見て取れます
アンケートでは、次の9項目について
満足度を調査しています
✓ 手数料の水準
✓ 運用パフォーマンス
✓ 利用しやすさ・手軽さ
✓ ツール・アプリの便利さ
✓ 投資商品の充実度
✓ 安心感・信頼感
✓ 運用・助言機関の財務基盤
✓ アフターケア・運用以外の相談
✓ 総合全体的な満足感・総合評価
このうち「少し不満」と「不満」を
合わせた割合が最も高かったのが、
「手数料の水準」で21.7%でした
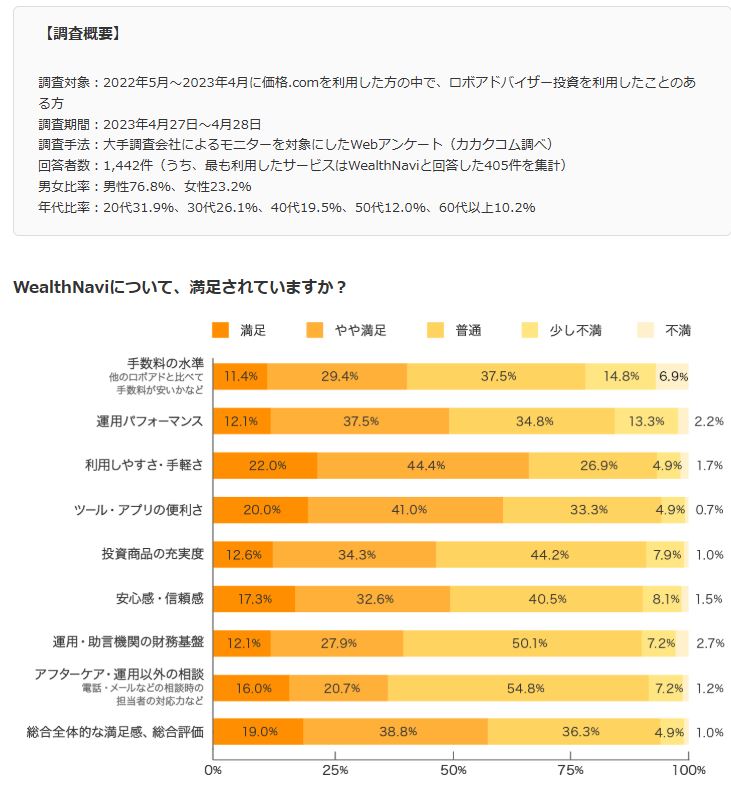
つまり、価格.comの個別口コミだけでなく、
利用者アンケートでも、9項目の中で
手数料が最も不満を持たれやすい項目
という結果になっています
これは、オリコン顧客満足度調査で
手数料だけが5位だった結果とも
共通する傾向です
通常口座では、預かり資産3,000万円まで、
原則として年率1.1%税込の手数料がかかります
一方、低コストの投資信託には、
信託報酬が年率0.1%を大きく下回る
商品もあります
そのため私も、
ウェルスナビの手数料は安くない
と考えています
重要なのは、1.1%を
ETFの保有費用だけとして考えるのではなく、
資産配分や売買、リバランスなどの
自動化に対して払う価値があるかです
詳しいコスト比較はこちらです
関連記事:ウェルスナビの手数料は高い?8年運用した私の本音とオルカン比較
悪い口コミ2|自分で運用できる人には割高
手数料への不満とセットで出てくるのが、
「自分で投資すればもっと安く運用できるのでは?」
という意見です
これは、その通りだと思う部分があります
例えば、低コスト投資信託を1本選び、
自動積立するだけなら、ウェルスナビより
低コストで運用することも可能です
一方、自分で複数の資産を持ち、
資産配分まで管理するなら、
リバランスなどの手間も発生します
つまり、
手数料と手間のどちらを重視するか
によって評価が変わります
悪い口コミ3|思ったほど増えない時期がある
オリコンの利用者口コミにも、
思ったほど増えない時期があった
という声があります
出典:オリコン顧客満足度|WealthNaviの評判・口コミ
これは私自身も経験しています
ウェルスナビは預金ではなく、
ETFへ投資するサービスなので、
相場によって資産は増えたり減ったりします
短期間の運用結果だけを見れば、
期待したほど増えないこともあります
悪い口コミ4|相場下落時には損する
ウェルスナビは元本保証ではありません
私自身もコロナショックでは、
一時的に含み損を経験しました
そのため、
「自動運用だから安全」
「ロボアドなら損しない」
という理解は間違いです
公式データでも、
運用開始直後は相場によって
マイナスになる場合があると
説明されています
出典:ウェルスナビ
ウェルスナビで損するケースについて、
こちらで詳しくまとめています
関連記事:ウェルスナビで損する?暴落時の実績と損失リスクを解説
悪い口コミ5|自分で投資先を選べない
自動化はメリットである一方、
自由度の低さにもつながります
ウェルスナビでは、
利用者が個別株や特定のETFを選び、
「今月はこれを多く買う」といった
運用をするサービスではありません
そのため、
投資先を細かく自分で決めたい人には、
NISAなどを使って自分で商品を選ぶ方が
向いています
私自身も現在は、
NISAでは自分で商品を選び、
ウェルスナビでは自動分散する
という使い分けをしています
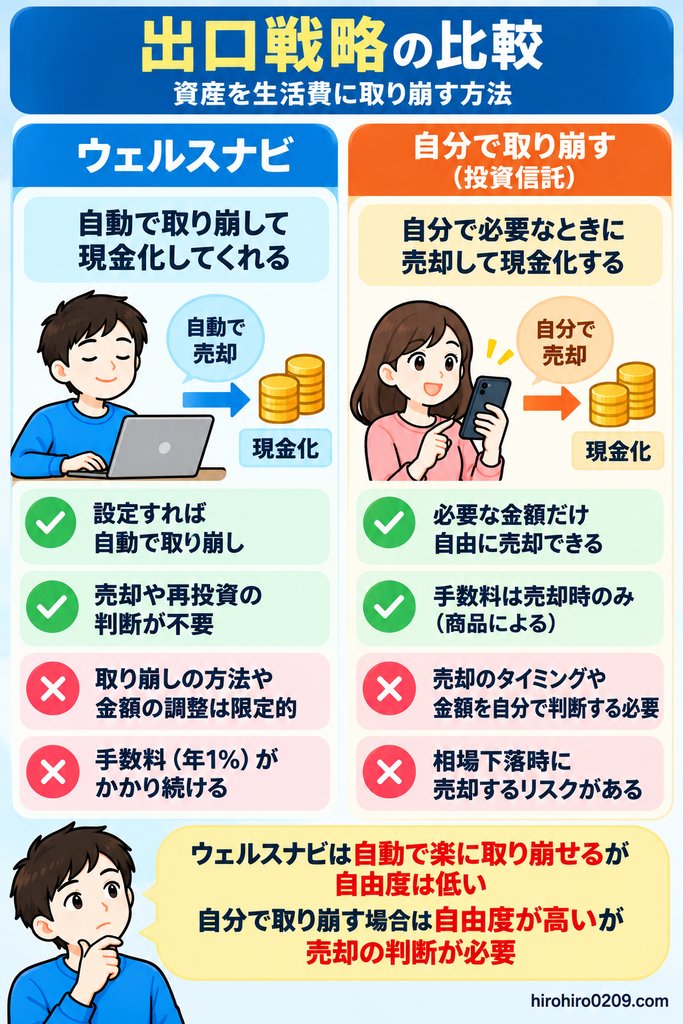
悪い口コミで気になった「取り崩し」の弱点
口コミを調べていて、私が特に気になったのが、
資産を増やした後の取り崩し方法です
ウェルスナビでは、全額出金だけでなく、
希望する金額を指定した一部出金もできます
指定金額に合わせてETFが売却され、
原則3営業日後に登録銀行口座へ振り込まれます
出典:ウェルスナビ
一方で今回、公式情報を確認した範囲では、
「毎月10万円ずつ」や
「毎月保有資産の0.3%ずつ」といった
定期的な定額・定率売却が出来ることは
確認できませんでした
ここは、資産形成中には
気になりにくい部分ですが、
老後など資産を使う段階では
重要になる可能性があります
ROBOPROやSBIラップなら解決する?
ここで気になるのが、他のロボアドです
しかし、SBI証券の投資信託
定期売却サービスでは、
ROBOPROとSBIラップは対象外
と明記されています
出典:SBI証券
つまり、
「ウェルスナビの取り崩しが不便なら
ROBOPROにすればいい」
と単純にはいえません
SBI証券の投資信託なら定期売却できる
一方、SBI証券で対象となる
投資信託を保有している場合は、
✓ 定額指定
✓ 定率指定
✓ 期間指定
という3種類の定期売却を利用できます
NISA預りも対象で、毎月・奇数月
・偶数月から売却頻度も選べます
出典:SBI証券
【出口戦略比較表】
| 運用方法 | 一部売却 | 定期売却 |
|---|---|---|
| WealthNavi | ○ | 対象外 |
| ROBOPRO | ○ | 対象外 |
| SBIラップ | ○ | 対象外 |
| SBI証券の対象投資信託* | ○ | ○ |
| SBI証券の個別株 | ○ | 対象外 |
*金額買付・積立買付で購入した投資信託が対象
ETFなどは対象外
※サービス内容は変更される可能性があります
※定期売却を利用する場合は、対象商品や
口座区分を証券会社で確認してください
これはウェルスナビだけの問題ではなく、
ロボアドと投資信託で出口の自動化に違いがある
ということのようです
資産形成では、
「どう増やすか」だけでなく、
「どう使うか」も重要です
今後、私自身のNISAの出口戦略についても、
この違いを踏まえて検討していきたいと思います
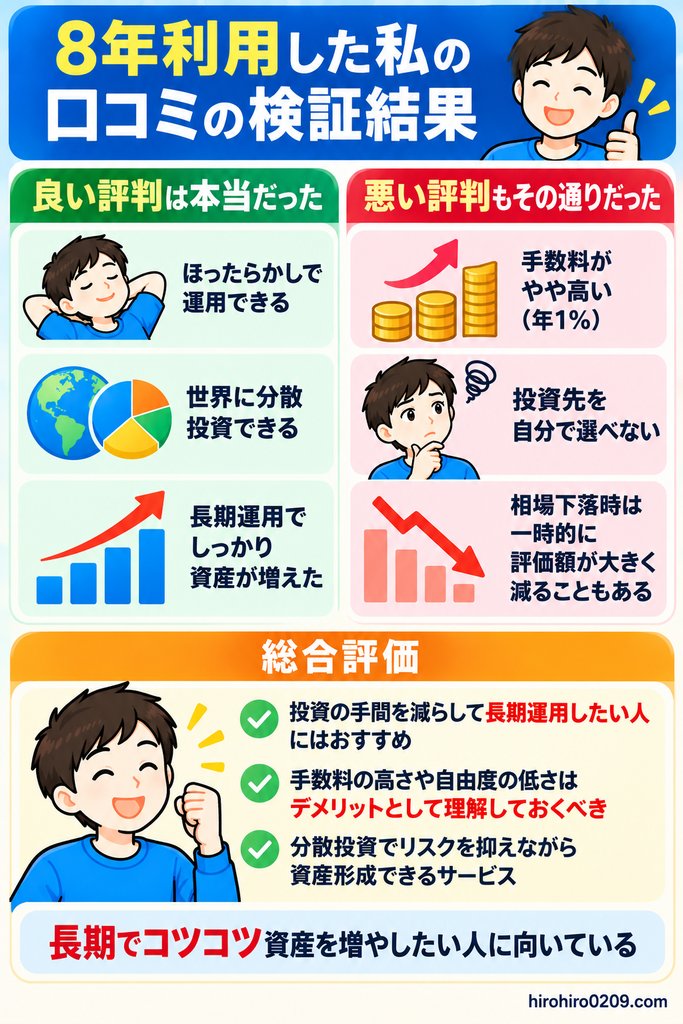
8年利用した私が口コミを検証した結果
ここまでネット上の口コミと、
第三者調査を確認してきました
8年以上利用している私自身がどう感じたのか、
主な口コミについて整理すると、次のとおりです
| 口コミ | 私の実感 |
|---|---|
| ほったらかしで楽 | かなり実感している |
| 自動リバランスが便利 | メリットだと感じる |
| 初心者でも使いやすい | 使いやすいがNISAも選択肢 |
| 長期で増えた | 私も約1,491万円の評価益 |
| 手数料が高い | 安いとは思わない |
| 短期では損する | 私も初期は含み損を経験 |
| 自由度が低い | 自動化との表裏一体 |
| 取り崩しが弱い | 将来の出口では気になる |
主な口コミの内容はおおむね、
納得できるものばかりでした
そして、重要だと思うのは、
良い口コミと悪い口コミは矛盾しておらず
表裏一体ということです
例えば、「全部任せられて楽」という口コミと、
「自分で運用すれば安い」という口コミは、
どちらも間違いとはいえません
自動化に価値を感じる人なら
手数料を払う意味がありますが、
自分で商品選びや資産配分を
管理できる人にとっては、
割高に感じる可能性があります
私自身は8年以上利用した現在も、
ウェルスナビを継続しています
ただし、私自身は
運用成績が良かったから何も考えず続けている
わけではありません
株式・債券・金・不動産などへの
分散と自動管理に価値を感じ、
その対価として手数料を払うことに
納得しているからです
関連記事:ウェルスナビはやめたほうがいい?8年運用した私の本音と向かない人
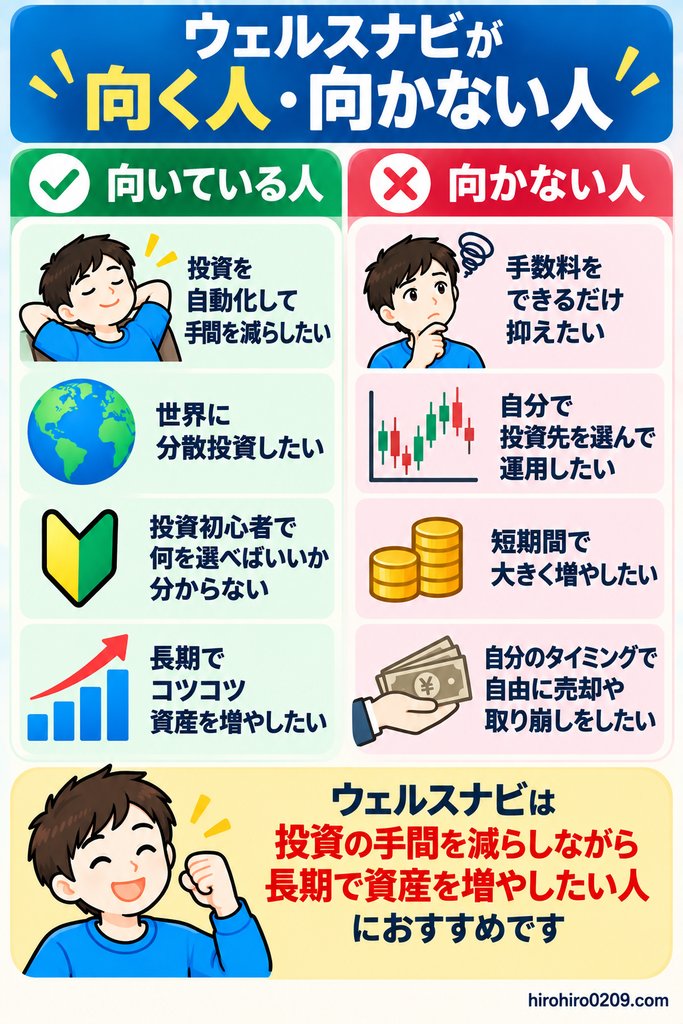
評判・口コミから分かった向いている人と向かない人
口コミと私自身の経験から、
向き・不向きを整理します
ウェルスナビが向いている人
✓ 資産運用を自動化したい
✓ 自分で商品を選びたくない
✓ 複数資産へ分散したい
✓ リバランスを任せたい
✓ 投資管理に時間を使いたくない
✓ 手数料より手間の削減を重視する
こうした人なら、ウェルスナビの
メリットを感じやすいと思います
ウェルスナビが向かない人
✓ 手数料を最優先で抑えたい
✓ 自分で商品を選びたい
✓ 個別株へ投資したい
✓ 資産配分を自分で決めたい
✓ 自分でリバランスできる
✓ 売却方法まで細かく設定したい
こうした人の場合は、
NISAなどを利用して、低コスト商品を
自分で運用する方法も選択肢になります
より詳しい向き・不向きは、こちらで解説しています
関連記事:ウェルスナビはおすすめ?8年以上運用した私が向いている人を解説
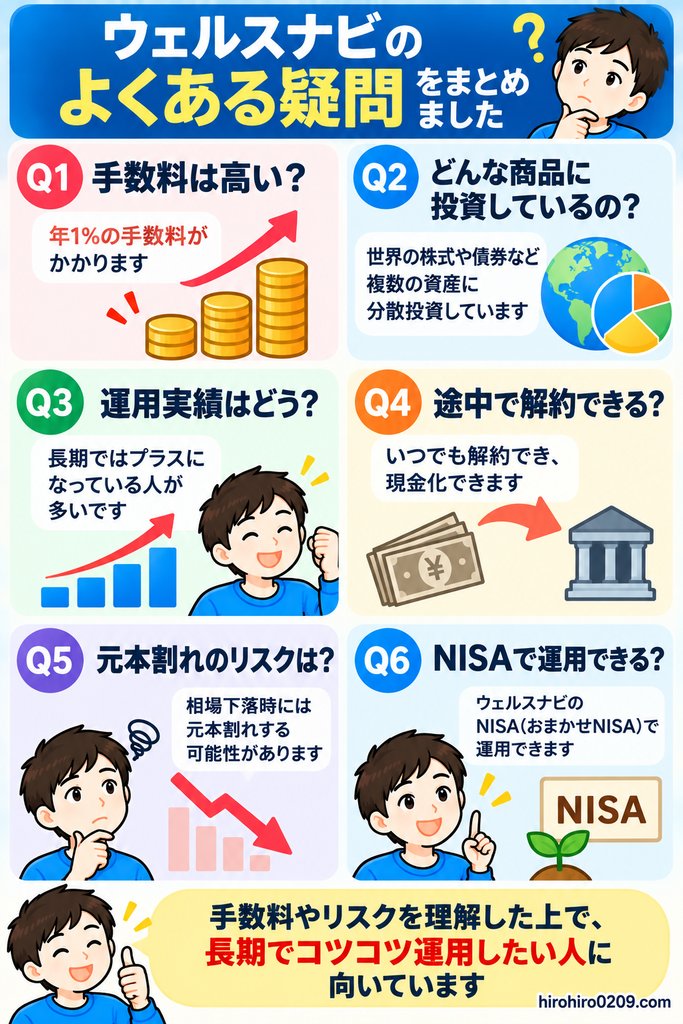
ウェルスナビの評判・口コミでよくある疑問
ウェルスナビの評判は悪い?
悪い評判だけではありません
第三者調査では、
2026年オリコン顧客満足度の
ロボアドバイザー部門で2位です
一方で、手数料の高さなどに
不満を持つ口コミもあります
良い面と悪い面の両方を
確認して判断することが重要です
ウェルスナビは本当に儲かる?
将来の利益は保証されません
相場によっては、元本割れする可能性もあります
一方、公式データでは2026年6月末時点で、
利用2年目の顧客の9割以上がプラス
となっています
ただし途中で全額出金した顧客は
集計から除外されています
出典:ウェルスナビ
私自身の8年1ヶ月の実績は、
元本約1,021万円に対して
評価額約2,512万円です
ウェルスナビの手数料は高い?
低コスト投資信託と比較すると、
私は高いと感じています
ただしウェルスナビでは、
資産配分、売買、積立、
リバランスなども自動化されます
その自動化に対して
手数料を払う価値があるかが、
判断のポイントだと思います
悪い口コミがあったらやめた方がいい?
口コミだけで決める必要は
ないと思います
投資経験や資産額、
自分で管理できる範囲によって、
同じ特徴でもメリットと
デメリットが逆転するからです
関連記事:ウェルスナビのメリット・デメリット|8年運用した私の本音
関連記事:ウェルスナビはやめたほうがいい?8年運用した私の本音と向かない人
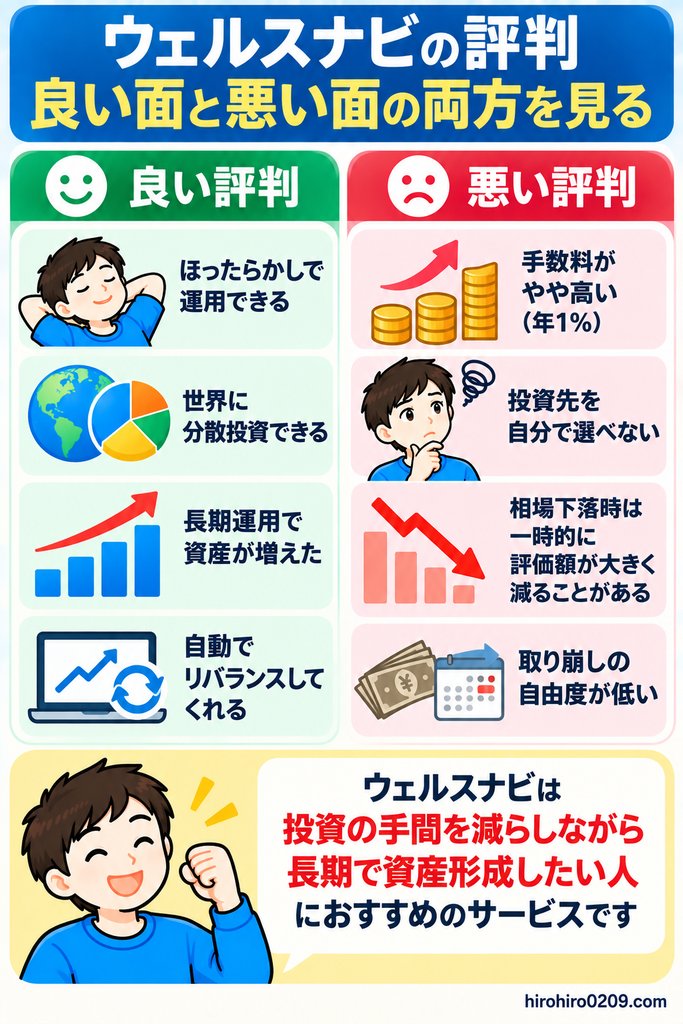
まとめ|ウェルスナビの評判は良い面と悪い面の両方を見る
最後に、この記事で分かったことをまとめます
✓ 良い評判は?
ほったらかし運用や
自動リバランス、分散投資を
評価する口コミが多い
✓ 悪い評判は?
手数料の高さや自由度の低さ、
思ったほど増えない時期がある
という口コミが見られる
✓ 第三者調査での評価は?
2026年オリコンでは総合2位
8評価項目のうち7項目が
1位または2位だった一方、
手数料だけは5位(最下位)
✓ 手数料への不満は本当?
私自身も安いとは思わない
自動管理に対して手数料を
払う価値があるかがポイント
✓ 短期では損する?
元本保証ではないため
相場次第では含み損になる
私自身も下落を経験している
✓ 取り崩しは?
金額指定の一部出金はできるが
定率などの自動取り崩しは
通常サービスでは確認できない
✓ 8年利用した私の評価は?
手数料は高いと感じる一方、
複数資産への分散と自動管理に
価値を感じて現在も利用中
ウェルスナビの口コミを見ると、
「手数料が高い」という評価も、
「ほったらかしで楽」という評価も
あります
私は、この2つは矛盾している
わけではないと思っています
自分で低コスト商品を選び、
資産配分まで管理できるなら、
ウェルスナビの手数料は
高く感じる可能性があります
一方、商品選びや資産配分、売買、
リバランスまで任せたい人なら、
その手間を減らすことに
価値を感じる可能性があります
私自身は8年以上利用した結果、
現在もウェルスナビを続けています
ただし、
「評判がいいから利用する」のではなく、
自分が何を任せたいのか、
そのために手数料を払えるのか
を考えて選ぶことが重要だと思います
実際の8年間の運用結果は、
こちらで詳しく公開しています
関連記事:ウェルスナビに1,000万円投資した結果|8年間のリアルな運用実績を公開