SBI証券のNISAでクレカ積立を始めたいけど、
「どうやって設定するの?」
「成長投資枠でも使える?」
と疑問に思う人もいるでしょう
また、クレカ積立をしていれば、
ポイントが必ずもらえると思っている
人もいるかもしれません
実は私自身もそう思っていました
私は2024年から新NISAを利用しており、
成長投資枠ではS&P500や
インドインフラなどを購入しています
これまでは手動で購入していましたが、
2026年9月にS&P500とインドインフラを
クレカ積立へ変更しました
変更した理由は、
購入を自動化することに加えて、
ポイントを有効活用したかったからです
ところが詳しく調べてみると、
私自身もポイントの仕組みを
勘違いしていたことが分かりました
クレカ積立でもらえるポイントと、
投資信託の保有でもらえるポイントは
別の仕組みです
さらにクレカ積立をしているだけで、
必ずポイントがもらえるわけでもありません
この記事では、実際にSBI証券で
設定変更した経験をもとに解説します
【この記事を読むと分かること】
- SBI証券のクレカ積立の仕組み
- NISAでクレカ積立する方法
- 成長投資枠でも利用できるのか
- ポイント還元を受ける条件
- 投信保有ポイントとの違い
- 私がクレカ積立へ変更した理由
- 実際に設定して分かった注意点
SBI証券のNISAクレカ積立とは
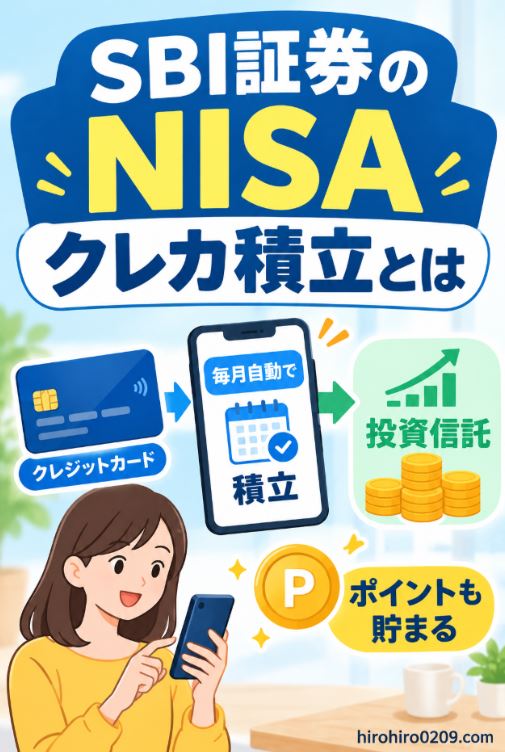
SBI証券のクレカ積立とは、
投資信託の積立代金を対象の
クレジットカードで決済するサービスです
通常の現金積立では、買付に必要なお金を
証券口座などに用意する必要があります
クレカ積立なら登録したカードを使って、
毎月自動的に投資信託を購入できます
さらに対象カードや利用条件を満たせば、
積立額に応じたポイントも貯まります
ただし、クレカ積立を設定すれば
誰でも同じポイント還元を受けられる
わけではありません
カードの種類や年間カード利用額などで、
ポイント付与率が変わるためです
【比較表】
| 比較 | 現金積立 | クレカ積立 |
|---|---|---|
| 支払方法 | 現金 | クレジットカード |
| 自動積立 | できる | できる |
| 入金の手間 | 必要な場合あり | 少ない |
| ポイント還元 | なし | あり※条件による |
| NISA | 利用できる | 利用できる |
出典:クレカ積立|SBI証券
SBI証券と楽天証券の違いについては、
こちらの記事でも詳しく比較しています
関連記事:SBI証券と楽天証券はポイントで選ぶべき?長期積立で差額を検証【2026年】
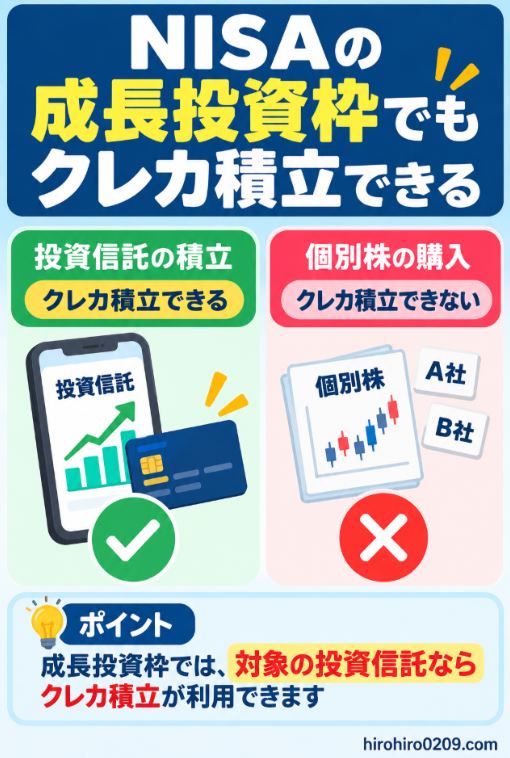
NISAの成長投資枠でもクレカ積立できる
私自身が最初に気になったのが、
クレカ積立はつみたて投資枠だけで
利用できるのかという点でした
結論からいうと、SBI証券では
つみたて投資枠だけでなく、
成長投資枠でもクレカ積立ができます
ただし、ここで注意したいのが、
成長投資枠なら何でもクレカで
購入できるわけではないことです
成長投資枠では投資信託以外にも、
国内株式や外国株式などを購入できます
一方、クレカ積立の対象となるのは、
積立買付ができる対象の投資信託です
そのため、私が購入している
S&P500やインドインフラの投資信託は
クレカ積立に変更できます
一方、PLTRやサンリオなどの個別株は、
クレカ積立で購入することはできません
【成長投資枠でもクレカ積立できる】
- 投資信託の積立
→ 対象商品ならクレカ積立できる - 個別株
→ クレカ積立できない
私が実際に成長投資枠で運用している
銘柄や運用成績はこちらで公開しています
参考記事:新NISA成長投資枠を2年3カ月運用した結果|3銘柄の利益を公開
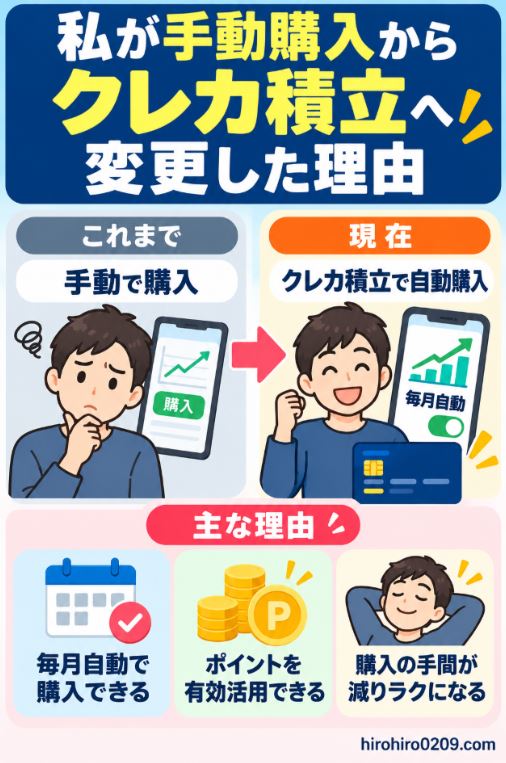
私が手動購入からクレカ積立へ変更した理由
私はこれまで新NISAの成長投資枠で、
S&P500やインドインフラなどを
手動で購入していました
その後、2026年9月に
S&P500とインドインフラを
クレカ積立へ変更しました
クレカ積立なら毎月自動購入できるため、
手動で購入するより確かにラクです
ただし、私が変更した理由は
それだけではありません
投信保有ポイントの使い道を考えた
SBI証券では対象の投資信託を保有すると、
投信マイレージによってポイントが貯まります
対象銘柄や保有金額などによって、
ポイントの付与率は異なります
2026年9月11日時点では、
通常銘柄は月間平均保有金額
1,000万円未満なら年率0.1%で、
銘柄ごとに異なる付与率も設定されています
私の場合、貯まったポイントの使い道を
あらためて考えてみました
その中で私が最も使いやすいと思ったのが、
クレジットカードの支払いへの充当です
Vポイントは1ポイント=1円分として、
対象カードの支払い金額に充当できます
投資で貯まったポイントを普段の支払いに
使えるなら、使い道に困りにくくなります
これが、私がクレカ積立やポイントについて
詳しく調べるきっかけになりました
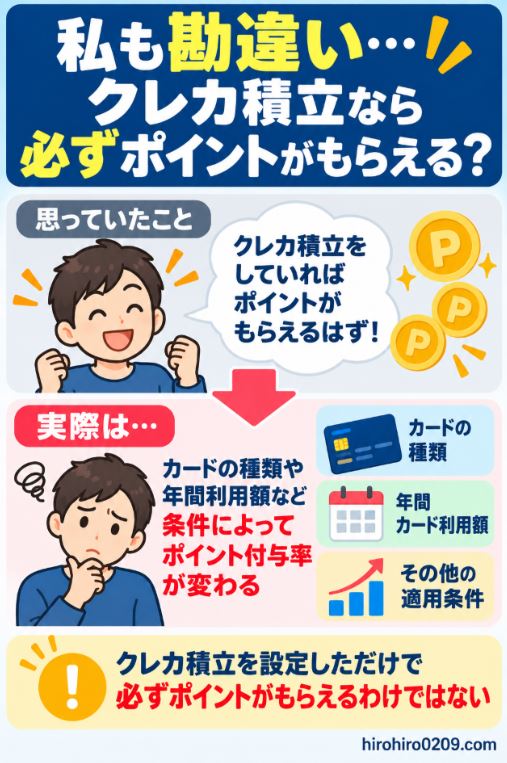
私も勘違い|クレカ積立なら必ずポイントがもらえる?
ここは今回、私自身が実際に
勘違いしていたところです
私はクレカ積立をしていれば、
積立額に応じてポイントが
当然還元されると思っていました
ところが詳しく調べてみると、
そう単純ではありませんでした
クレカ積立のポイント付与率には、
利用するカードや年間カード利用額などの
条件が設定されています
例えば、私の三井住友カード(NL)などでは、
年間カード利用額が10万円未満の場合、
ポイント付与率は0%になります
つまり、前年にクレカ積立以外で
年間10万円以上カードを利用すれば、
クレカ積立額に対して
0.5%のVポイントが付与されます
ここでいう年間10万円以上の利用とは、
クレカ積立以外の買い物などでの
カード利用額を指します
クレカ積立の利用額自体は、
この年間利用額の判定には含まれません
出典:
【公式】三井住友カード クレカ積立-もらえるポイントを確認しよう!|三井住友カード
SBI証券|クレカ積立
つまりクレカ積立を設定しただけで、
必ずポイントがもらえるわけではありません
【私が勘違いしていたこと】
クレカ積立をしている
=ポイント還元されている
と思っていました
しかし実際には、自分が使っているカードと
利用条件を確認する必要がありました
そのため、クレカ積立を始めるときは、
「クレカ積立なら何%還元」ではなく、
自分のカードと年間利用額の場合、
何%になるのかを確認することが必要です
出典:SBI証券|クレカ積立
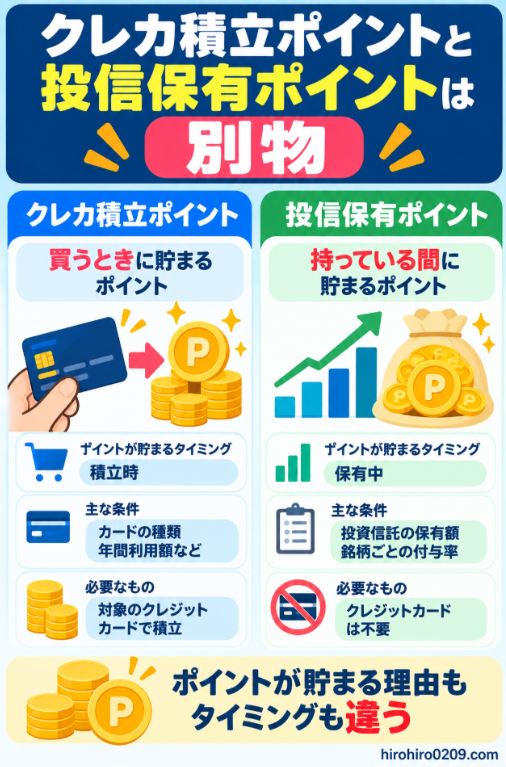
クレカ積立ポイントと投信保有ポイントは別物
もう一つ私自身が混同していたのが、
クレカ積立ポイントと投信保有ポイントです
この2つは同じものではありません
クレカ積立では、対象カードを利用して
投資信託を積み立てることで、
条件に応じてポイントが付与されます
一方、投信マイレージは対象となる
投資信託を保有していることで、
保有額などに応じてポイントが貯まります
【比較表】
| 比較 | クレカ積立 | 投信マイレージ |
|---|---|---|
| ポイント獲得 | 積立時 | 保有中 |
| 主な基準 | 積立額・カード 条件など | 投信の保有額 ・銘柄 |
| クレカ | 必要 | 不要 |
| 積立 | 必要 | 必須ではない |
| 両方の獲得 | 条件を満たせば 可能 | 条件を満たせば 可能 |
簡単に分けるなら、
- クレカ積立ポイント
=買うときに貯まるポイント - 投信マイレージ
=持っている間に貯まるポイント
と考えると分かりやすいです
【クレカ積立と投信保有では、
ポイントが発生する理由が違う】
- クレカ積立
→ カードで積み立てることで貯まる - 投信マイレージ
→ 対象の投資信託を保有して貯まる
SBI証券と楽天証券ではポイント制度にも
違いがあるため、証券会社を比較する場合は
こちらの記事も参考にしてください
参考記事:SBI証券と楽天証券はどっちがいい?新NISA・クレカ積立・ポイントを比較【2026年】
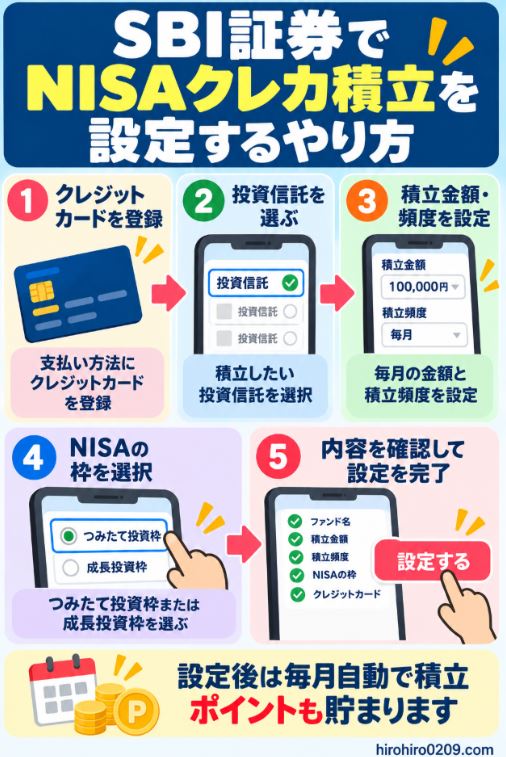
SBI証券でNISAクレカ積立を設定するやり方
ここからは、SBI証券で
クレカ積立を設定する流れを紹介します
画面や項目名は変更される場合があるため、
実際の画面も確認しながら設定してください
①対象のクレジットカードを登録する
まずSBI証券にログインして、
クレカ積立で使用するカードを登録します
すでに対象カードを登録している場合は、
そのカードを利用できます
②積み立てる投資信託を選ぶ
次にクレカ積立したい
投資信託を選択します
私は成長投資枠で購入していた
S&P500とインドインフラを選びました
③積立買付を選択する
投資信託の商品ページから、
積立買付の設定へ進みます
通常のスポット購入ではなく、
毎月購入するための積立設定を行います
④決済方法をクレジットカードにする
決済方法でクレジットカードを選択します
ここが現金による積立との
大きな違いになります
⑤NISAの預り区分を選択する
NISAで積み立てる場合は、
利用するNISAの枠を選択します
つみたて投資枠と成長投資枠では、
購入できる商品の範囲も異なるため、
設定時に預り区分を確認しましょう
⑥毎月の積立金額を設定する
最後に毎月積み立てる金額を設定します
SBI証券のクレカ積立は、
100円以上1円単位で設定でき、
上限は月10万円となっています
出典:SBI証券|クレカ積立
設定後は、
- 決済方法
- NISAの預り区分
- 毎月の積立金額
- 注文希望日
を確認しておきましょう
2026年9月時点の注文希望日は、
毎月7日・8日・9日から選択します
私が利用している三井住友カードの場合、
積立設定の締切日は毎月10日です
出典:SBI証券|クレカ積立
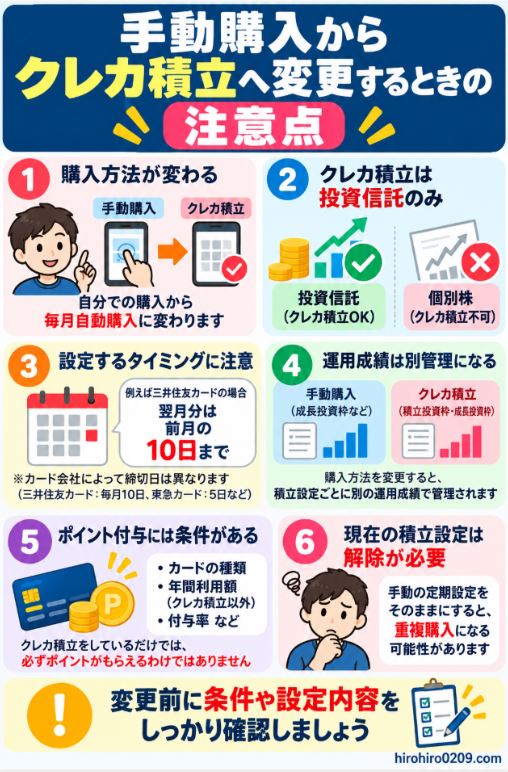
手動購入からクレカ積立へ変更するときの注意点
私のようにすでに現金などで
積み立てている人が変更する場合は、
設定するタイミングにも注意が必要です
SBI証券によると、現金決済から
クレジットカード決済へ変更した場合、
設定時期によっては変更月の買付ができません
また、2025年5月9日以降に
新しく設定した場合や設定変更した場合、
注文希望日は7日・8日・9日となります
出典:SBI証券
これまで別の日を指定していた場合でも、
設定変更後は元の注文希望日に
戻せない場合があるので注意が必要です
これまで保有していた投信はどうなる?
手動購入からクレカ積立への変更は、
保有商品を売却して買い直すことではありません
すでに購入した投資信託は保有したまま、
今後の積立方法をクレカ決済へ変更できます
私もこれまで購入してきたS&P500や
インドインフラを売却したわけではありません
今後の購入方法を手動購入から、
クレカ積立へ変更しただけです
これまでの成長投資枠の運用結果は、
こちらの記事で公開しています
参考記事:新NISA成長投資枠を2年3カ月運用した結果|3銘柄の利益を公開

クレカ積立では年間いくらポイントが貯まる?
では、ポイント還元率が0.5%の場合、
年間でどのくらい貯まるのでしょうか
毎月の積立額ごとに単純計算すると、
次のようになります
【比較表】
| 毎月の積立額 | 毎月のポイント | 年間ポイント |
|---|---|---|
| 1万円 | 50 | 600 |
| 3万円 | 150 | 1,800 |
| 5万円 | 250 | 3,000 |
| 10万円 | 500 | 6,000 |
※還元率0.5%として単純計算
※実際の付与率はカードや条件で異なります
例えば毎月10万円を積み立てた場合、
0.5%なら年間6,000ポイントです
※三井住友カード(NL)で、前年にクレカ積立
以外の年間カード利用額10万円以上など、
0.5%の付与条件を満たした場合
出典:【公式】三井住友カード クレカ積立-もらえるポイントを確認しよう!|三井住友カード
参考:三井住友カード
同じ条件が10年間続いたと仮定すると、
単純計算では6万ポイントになります
ただし、ポイントをもらうことを目的に、
必要以上にカードを利用する必要はありません
自分がもともと予定している投資の中で、
条件を満たせるならポイントも受け取る
私はこのくらいの考え方で
利用するのがよいと思っています
私が新NISAで毎月10万円を積み立てた
実際の運用結果はこちらで公開しています
参考記事:新NISAで月10万円積立した結果|2年半の運用実績公開【2026年7月版】
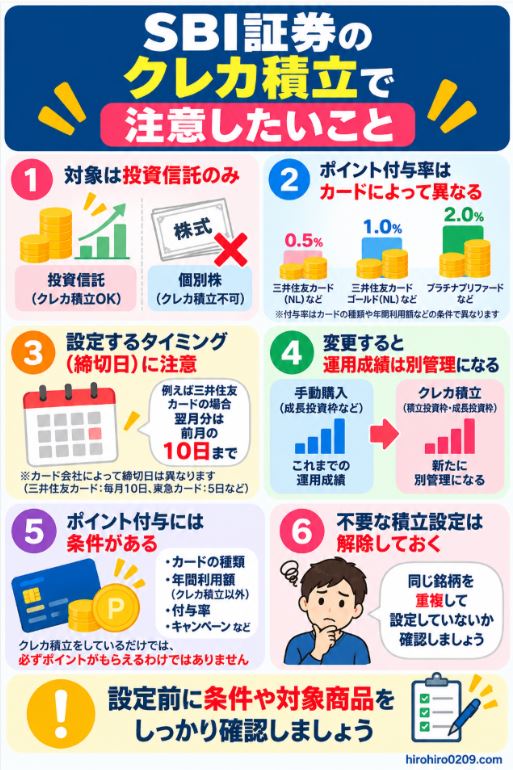
SBI証券のクレカ積立で注意したいこと
実際にクレカ積立について調べてみると、
いくつか注意したい点もありました
特に対象商品やポイントの条件、
設定するタイミングには注意が必要です
クレカ積立の対象は投資信託のみ
SBI証券のクレカ積立で購入できるのは、
対象となる投資信託です
NISAの成長投資枠では、
国内株式や外国株式も購入できますが、
個別株はクレカ積立できません
そのため私は今後、
- 投資信託
→ クレカ積立 - PLTRやサンリオなどの個別株
→ 手動購入
という形で使い分ける予定です
ポイント付与率はカードによって異なる
クレカ積立でもらえるポイントの付与率は、
利用するカードによって異なります
さらにカードの種類だけでなく、
年間カード利用額などの条件によっても
ポイント付与率が変わります
そのため、「クレカ積立なら○%還元」と
一律に考えないよう注意が必要です
設定するタイミングに注意する
クレカ積立はカード会社によって、
積立設定の締切日が異なります
私が利用している三井住友カードの場合、
翌月分の設定締切日は毎月10日です
また、現金決済からクレカ積立へ
変更するタイミングによっては、
変更月の買付ができない場合があります
積立設定ごとに運用成績が表示される
手動購入からクレカ積立へ変更しても、
これまで購入した投資信託を
売却する必要はありません
ただし、購入方法やNISAの預り区分などが
異なる場合は、管理画面上での表示も
分かれることがあります
これまでの保有分がなくなるわけではないため、
変更後は保有状況や運用成績の表示を
確認しておくと分かりやすいです
ポイント付与には条件がある
対象カードでクレカ積立をしていても、
必ずポイントがもらえるわけではありません
例えば三井住友カード(NL)の場合、
カード入会2年目以降は前年に
クレカ積立以外の対象カード利用が
年間10万円以上なら0.5%です
年間10万円未満の場合は、
クレカ積立のポイント付与率は0%です
なお、クレカ積立の利用額自体は、
この年間利用額の判定には含まれません
不要な積立設定が残っていないか確認する
すでに投資信託の積立設定をしている人は、
クレカ積立へ変更するときに
現在の設定内容も確認しておきましょう
以前の積立設定を残したまま、
同じ銘柄を新たに設定すると、
意図しない買付につながる可能性があります
変更後は積立設定一覧を確認して、
不要な設定が残っていないか
チェックしておくと安心です
【クレカ積立で注意したいこと】
- 対象は投資信託
- ポイント付与率はカードや条件で異なる
- カード会社によって設定締切日が異なる
- 変更後は運用成績などの表示を確認する
- ポイント付与には年間利用額などの
条件がある - 不要な積立設定が残っていないか
確認する
成長株や半導体へ毎月10万円投資した場合の
シミュレーションはこちらで公開しています
参考記事:NISAで毎月10万円を成長株・半導体に積立!8年間の資産額を比較
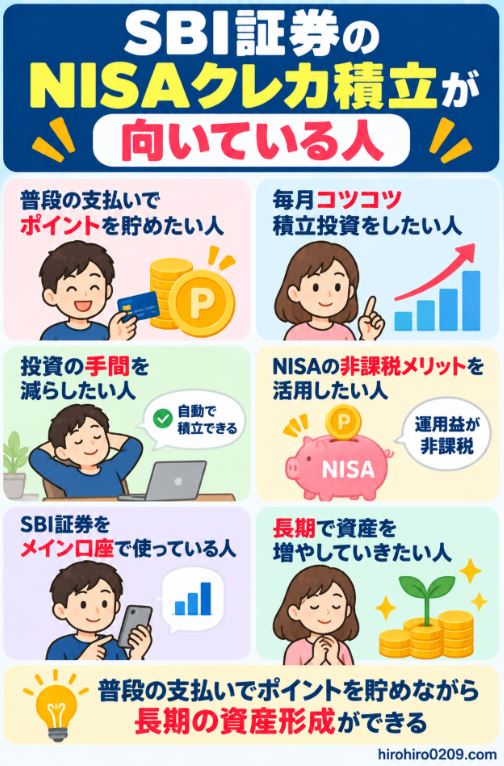
SBI証券のNISAクレカ積立が向いている人
実際にクレカ積立を設定してみると、
特に次のような人に向いていると感じました
普段の支払いでポイントを貯めたい人
クレカ積立では、対象カードや
利用条件を満たしていれば、
積立額に応じてポイントが貯まります
例えば三井住友カード(NL)では、
カード入会2年目以降、前年に
クレカ積立以外で年間10万円以上
カードを利用すると0.5%還元されます
普段から対象カードを利用していて、
条件を無理なく満たせる人なら、
クレカ積立を活用しやすいでしょう
毎月コツコツ積立投資をしたい人
クレカ積立は一度設定すれば、
毎月決めた金額で投資信託を
自動的に購入できます
毎月一定額を長期間積み立てたい人には、
使いやすい仕組みだと思います
投資の手間を減らしたい人
手動購入では、その都度ログインして
投資信託を購入する必要があります
クレカ積立なら毎月自動購入されるため、
購入する手間を減らせます
証券口座へ事前に入金する手間も
省けるのがメリットです
NISAの非課税メリットを活用したい人
SBI証券のクレカ積立は、
NISAのつみたて投資枠だけでなく、
成長投資枠でも利用できます
対象となる投資信託を積み立てながら、
NISAの非課税メリットも活用できます
出典:SBI証券
SBI証券をメイン口座として使っている人
すでにSBI証券で投資信託を
購入している人なら、
クレカ積立も同じ口座で管理できます
私のように手動購入していた投資信託を、
今後はクレカ積立に変更する
という使い方もできます
長期で資産を増やしていきたい人
クレカ積立は、一度に大きな金額を
投資するための仕組みではなく、
毎月コツコツ積み立てる方法です
自動積立を利用しながら、
長期で資産形成を続けたい人には
使いやすい方法だと思います
【SBI証券のNISAクレカ積立が向いている人】
- 普段のカード利用で条件を満たせる人
- 毎月コツコツ積立投資をしたい人
- 投資の手間を減らしたい人
- NISAの非課税メリットを活用したい人
- SBI証券をメイン口座として
使っている人 - 長期で資産形成を続けたい人
一方、個別株だけを購入する人は、
クレカ積立を利用できません
また、ポイントをもらうためだけに
必要のないカード利用を増やすのではなく、
普段の支払いで条件を満たせる人の方が
クレカ積立を活用しやすいでしょう
まだ証券会社自体を決めていない場合は、
SBI証券と楽天証券を比較してから
選ぶ方法もあります
参考記事:SBI証券と楽天証券はどっちがいい?新NISA・クレカ積立・ポイントを比較【2026年】
まとめ|SBI証券のNISAクレカ積立を実際に設定して分かったこと
私はこれまでNISAの成長投資枠で、
S&P500やインドインフラなどを
手動で購入していました
しかし、毎月の購入を自動化し、
ポイントも有効活用したいと考え、
2026年9月にクレカ積立へ変更しました
実際に設定して分かったポイントを
まとめると、次のとおりです
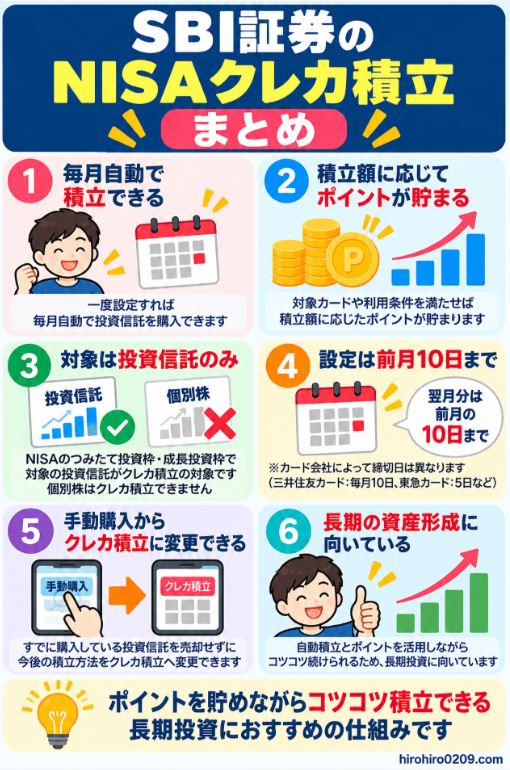
【SBI証券のNISAクレカ積立まとめ】
- 毎月の投資信託購入を自動化できる
- 条件を満たせばポイントが貯まる
- クレカ積立の対象は投資信託
- 設定締切日はカードによって異なる
- 手動購入からクレカ積立へ変更できる
- 長期の積立投資と相性がよい
特に私が勘違いしていたのが、
クレカ積立を設定すれば、
自動的にポイントがもらえるわけではない
という点です
私が利用している三井住友カード(NL)は、
カード入会2年目以降の場合、
前年にクレカ積立以外で
年間10万円以上カードを利用すると、
クレカ積立額に対して0.5%の
Vポイントが付与されます
また、クレカ積立でもらえるポイントと、
投資信託の保有で貯まる
投信マイレージは別の仕組みです
この違いは、実際に調べてみるまで
私もよく理解していませんでした
クレカ積立は、大きく利益を増やす
仕組みではありませんが、
毎月の投資を自動化しながら、
条件を満たせばポイントも貯められます
私のようにSBI証券で投資信託を
長期で積み立てている人にとっては、
投資の手間を減らしながら、
ポイントも活用できる仕組みだと感じました
これから利用する場合は、
対象商品やポイント付与条件、
利用するカードの設定締切日を確認してから
クレカ積立を設定するのがおすすめです
私自身は今後、S&P500や
インドインフラなどの投資信託は
クレカ積立を利用し、
個別株などは手動購入する形で
新NISAを続けていく予定です
現在の成長投資枠の運用結果については、
こちらの記事で詳しく公開しています
参考記事:新NISA成長投資枠を2年3カ月運用した結果|3銘柄の利益を公開