「ウェルスナビには、どんな
メリットとデメリットがある?」
「実際に使っている人の評判はどう?」
「手数料が高いと言われるけど、
それでも利用する価値はある?」
ウェルスナビを検討していると、
こうした疑問を持つ人も多いと思います
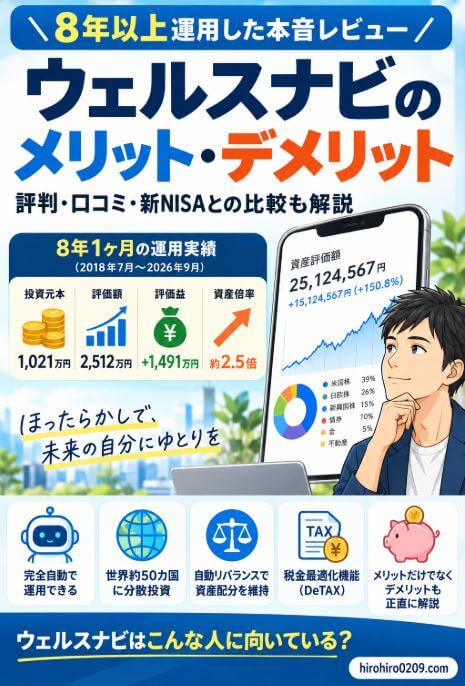
私自身は2018年7月から
ウェルスナビを利用しています
2026年9月現在で運用期間は8年1ヶ月
これまでの投資元本は1,021万円、
評価額は2,512万円になりました
ただし、8年以上利用した現在は
「利益が出たから良いサービス」
とは考えていません
実際に長く利用して感じるのは、
ウェルスナビには明確なメリットがある一方、
人によってはデメリットの方が
大きくなるサービスだということです
特に大きなメリットは、
株式・債券・金・不動産などへの分散と
資産管理を自動化できること
一方、大きなデメリットは、
自分で低コスト投資ができる人にとっては
手数料が高く感じやすいことです
この記事では、8年以上利用してきた
私自身の経験をもとに、
メリットとデメリットの両方を解説します
ウェルスナビ8年1ヶ月の
詳しい運用結果はこちらです
関連記事:ウェルスナビに1,000万円投資した結果|8年間のリアルな運用実績を公開
この記事の対象者と読むと分かること
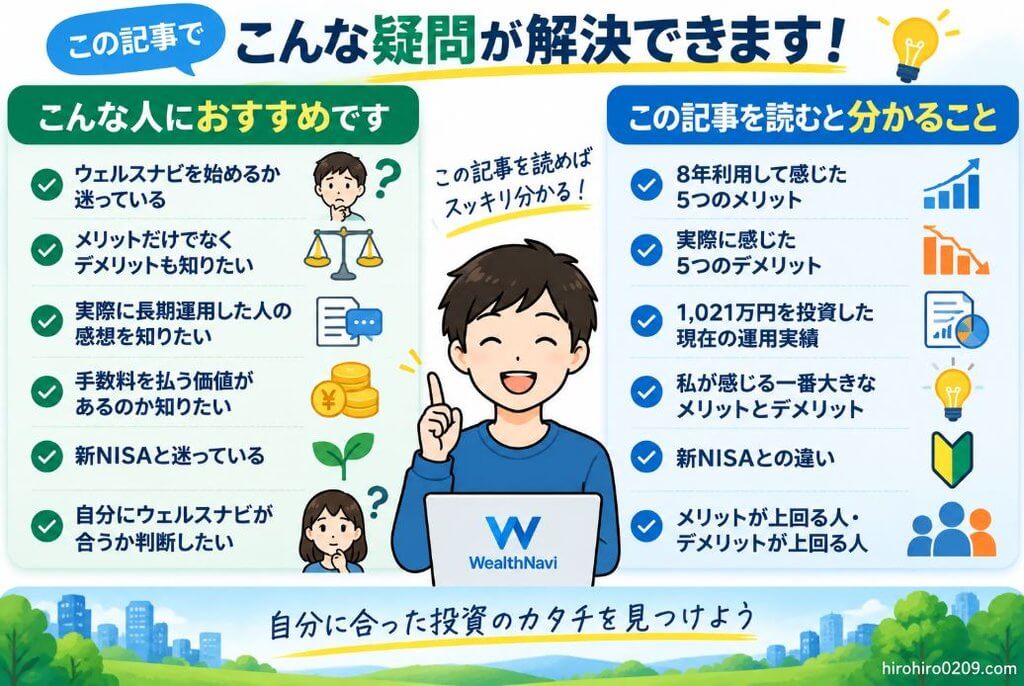
この記事は、次のような人に向けて書いています
✅ ウェルスナビを始めるか迷っている
✅ メリットだけでなく
デメリットも知りたい
✅ 実際に長期運用した人の感想を知りたい
✅ 手数料を払う価値があるのか知りたい
✅ 新NISAと迷っている
✅ 自分にウェルスナビが合うか判断したい
この記事を読むと、次のことが分かります
✅ 8年利用して感じた5つのメリット
✅ 実際に感じた5つのデメリット
✅ 1,021万円を投資した現在の運用実績
✅ 私が感じる一番大きなメリットと
デメリット
✅ 新NISAとの違い
✅ メリットが上回る人・
デメリットが上回る人
結論|8年利用して感じたメリット・デメリット
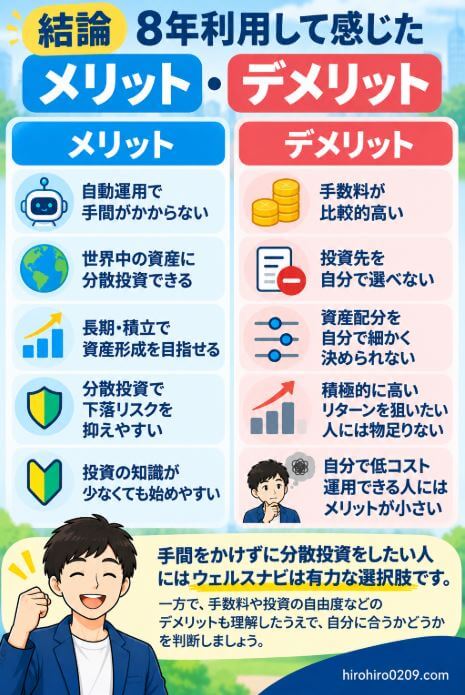
先に私の結論をまとめます
ウェルスナビを8年以上利用して、
特に大きいと感じるメリットは
次の5つです
✅ 投資管理の多くを自動化できる
✅ 株式以外の資産にも分散できる
✅ 世界へ幅広く分散投資できる
✅ リバランスを自動化できる
✅ 長期投資を続ける手間を減らせる
一方、デメリットもあります
✅ 手数料が高い
✅ 資産配分を自分で細かく決められない
✅ 投資商品を自分で選べない
✅ 株式中心で運用したい人には
合わない場合がある
✅ 自分で低コスト運用できる人には
割高に感じやすい
私が8年以上続けているのは、
デメリットがないからではありません
手数料というデメリットを理解したうえで、
複数資産への分散と自動管理に
それ以上の価値を感じているからです
逆に、自分で低コスト投資信託を選び、
資産配分まで管理できる人なら、
ウェルスナビを利用する必要性は
低くなると思います
関連記事:ウェルスナビはおすすめ?8年以上運用した私が向いている人を解説
ウェルスナビの評判は?8年以上使っている私の評価
ウェルスナビを検討していると、
「実際に使っている人の評判はどうなの?」
と気になる人もいると思います
私は2018年7月から8年以上、
ウェルスナビを利用しています
実際に長く使ってきた私の評価は、
「手数料は安くないが、
複数資産への分散と自動管理に
価値を感じる人には便利なサービス」
というものです
特に私は、
✅ 株式だけでなく債券・金・不動産
にも分散投資できる
✅ 資産配分やリバランスを任せられる
✅ 長期投資の管理の手間を減らせる
という点を評価しています
一方で、
自分で低コスト投資信託を選び、
資産配分まで管理できる人なら、
ウェルスナビの手数料を
割高に感じると思います
そのため私は、
「誰にでもおすすめできるサービス」
とは考えていません
メリットとデメリットのどちらが
大きいかは、自分が投資管理をどこまで
自分で行いたいかによって変わります
ここからは、8年以上利用して感じた
メリットとデメリットを
具体的に紹介していきます
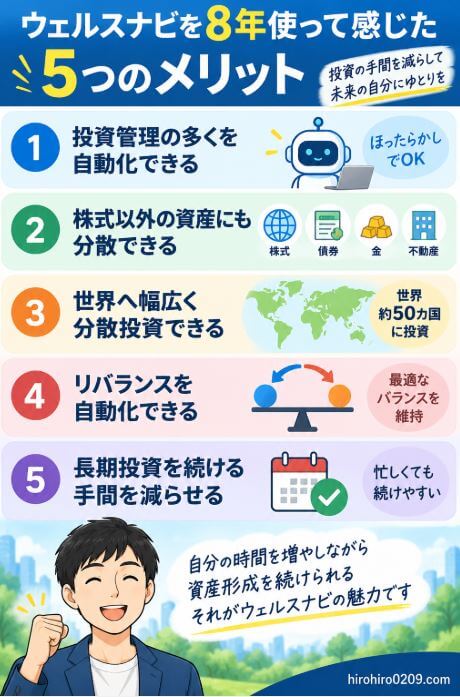
ウェルスナビを8年利用して感じた5つのメリット
ここからは、実際に8年以上利用して
私が感じているメリットを紹介します
メリット① 投資管理の多くを自動化できる
私が最も便利だと感じているのが、
投資管理の多くを自動化できることです
ウェルスナビでは、
リスク許容度などに応じて
資産運用プランが提案されます
その後の、
✓ 資産配分
✓ ETFの買い付け
✓ 自動積立
✓ リバランス
なども自動化できます
私自身も会社員として働きながら
8年以上運用してきましたが、
日々の売買判断をすることは
ほとんどありませんでした
ただし「自動だから必ず儲かる」
という意味ではありません
自動化できるのは、
あくまで資産運用の管理プロセスです
メリット② 株式以外の資産にも分散できる
私がウェルスナビを続けている
大きな理由がこれです
ウェルスナビでは株式だけでなく、
✓ 債券
✓ 金
✓ 不動産
などにもETFを通じて投資します
私は新NISAでは株式中心で
リターンを狙っています
一方、ウェルスナビでは
値動きの異なる複数資産へ分散しています
そのため私は個人的に、
- 新NISA=攻め
- ウェルスナビ=守り
という役割で使い分けています
もちろん、ウェルスナビが
「安全資産」という意味ではありません
株式100%の運用と比べて、
複数資産へ分散することで
下落時の損失を抑えられる
可能性があるという考え方です
ウェルスナビ公式サイトでも、
株式だけでなく債券・金・不動産などへ
分散投資すると説明されています
メリット③ 世界へ幅広く分散投資できる
ウェルスナビではETFを通じて、
世界約50カ国・約12,000銘柄へ
分散投資しています
1社や1カ国だけに投資するのではなく、
世界のさまざまな企業や資産へ
まとめて分散できるのが特徴です
私自身がこれを個別に行うなら、
投資先や配分を考えて
自分で管理する必要があります
ウェルスナビなら、
その部分まで任せられることに
私はメリットを感じています
メリット④ リバランスを自動化できる
複数資産を保有していると、
値動きによって当初の資産配分から
少しずつズレていきます
例えば株式が大きく上昇すると、
ポートフォリオ全体に占める
株式の比率も高くなります
そこで必要になるのが
資産配分を調整するリバランスです
ウェルスナビでは、
このリバランスも自動で行われます
1本の投資信託だけを保有する場合なら、
それほど大きな手間ではありません
しかし株式・債券・金・不動産などを
自分で組み合わせて運用するなら、
資産配分の管理も必要になります
私はこの作業を任せられることに
価値を感じています
メリット⑤ 長期投資を続ける手間を減らせる
8年以上利用して感じるのは、
「ほったらかし」という言葉よりも
投資管理の手間を減らせる
という表現の方が近いことです
私は2018年7月から、
コロナショックなどの下落局面も
経験しながら運用を続けてきました
その間も資産配分を自分で調整したり、
売買タイミングを考えたりする必要は
ほとんどありませんでした
投資そのものを忘れてよい
という意味ではありませんが、
長期投資を続けるための管理負担を
かなり減らせると感じています
なお通常口座の特定口座では、
一定の条件のもとで税負担の軽減を目指す
「DeTAX」も提供されています
DeTAXは税負担の軽減を
保証する機能ではありません
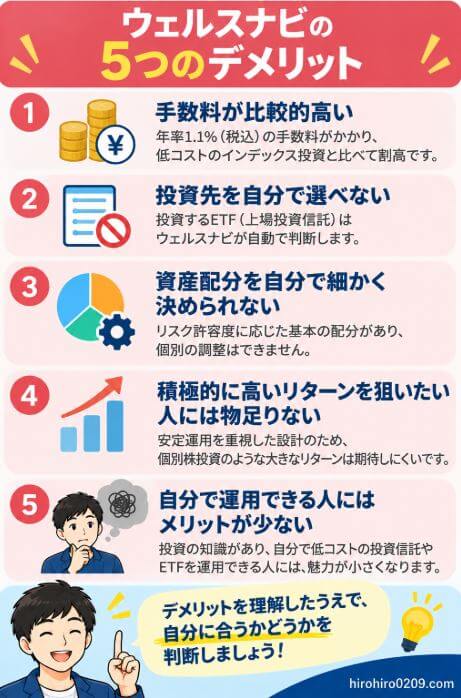
ウェルスナビを8年利用して感じた5つのデメリット
ここまでメリットを紹介しましたが、
ウェルスナビにはデメリットもあります
8年以上利用している私も、
すべてに満足しているわけではありません
デメリット① 手数料が高い
私が一番大きなデメリットだと
感じているのは手数料です
通常口座では預かり資産3,000万円まで、
現金部分を除いて原則
年率1.1%税込の手数料がかかります
3,000万円を超える部分は
年率0.55%税込です
出典:ウェルスナビ公式|手数料
例えば100万円なら、
年率1.1%を単純計算すると
年間約11,000円です
資産額が増えるほど、
金額としての負担も大きくなります
一方、低コストのインデックス投資信託なら、
これよりかなり低い信託報酬の商品もあります
そのため、コストだけで比較すれば
ウェルスナビが有利とは言えません
私は手数料を安いとは思っていません
それでも利用しているのは、
複数資産への分散や資産管理の自動化に
コストを払う価値を感じているからです
手数料については、
こちらで詳しく比較しています
関連記事:ウェルスナビの手数料は高い?8年運用した私の本音とオルカン比較
デメリット② 資産配分を自分で細かく決められない
ウェルスナビでは、
リスク許容度などに応じて
資産運用プランが提案されます
そのため、
「株式をもう少し増やしたい」
「金の比率を10%にしたい」
「債券だけ減らしたい」
といったように、
資産ごとの配分を自分で
細かく調整する運用には向きません
これは資産配分を任せたい人には
メリットになりますが、
自分でポートフォリオを作りたい人には
デメリットになります
私自身はウェルスナビでは
資産配分を任せたいと考えているため、
この点を受け入れて利用しています
一方、自分で投資先だけでなく
資産配分まで決めたい人なら、
ネット証券などで自己運用する方が
自由度は高くなります
なお、ウェルスナビも投資なので
元本割れする可能性はあります
ただし、これはウェルスナビ特有の
デメリットではなく、
株式や投資信託など価格変動のある
投資商品にも共通するリスクです
出典:ウェルスナビ公式|金融商品等の取引に関するリスクと費用
ウェルスナビでは資産配分を自分で
細かく指定することはできませんが、
リスク許容度1~5によって、株式や
債券などの比率は大きく変わります
私は最大の「5」を選んでいます
1~5で実際にどれくらい違うのかは、
こちらで比較しました
関連記事:ウェルスナビのリスク許容度はどれがおすすめ?最大の「5」で8年運用した私が比較
デメリット③ 投資商品を自分で選べない
ウェルスナビでは、
運用するETFや資産配分を
自分で細かく指定するサービスではありません
これは「おまかせ運用」という
メリットの裏返しでもあります
例えば、
✓ この個別株を買いたい
✓ このETFだけ増やしたい
✓ 金の比率を自分で決めたい
といった運用をしたい人には、
自由度が低く感じられると思います
自分で投資先を研究して、
銘柄を選ぶこと自体を楽しみたい人なら、
ネット証券を利用した自己運用の方が
向いている場合があります
デメリット④ 株式中心で運用したい人には合わない場合がある
ウェルスナビの特徴は、
株式だけでなく債券・金・不動産などへ
複数資産に分散することです
これは私にとってメリットですが、
全員にメリットとは限りません
例えば、
長期投資なので株式中心で
積極的にリターンを狙いたい
という人なら、
複数資産への分散を必要と
感じないこともあると思います
私はこの違いから、
新NISAでは株式中心で「攻め」、
ウェルスナビでは複数資産へ
分散する「守り」としています
これはあくまで私自身の
資産形成での位置づけです
デメリット⑤ 自分で低コスト運用できる人には割高に感じやすい
8年以上使った現在、
ここはかなり重要だと思っています
以前の私は、
「投資初心者ならウェルスナビ」
という考えを強く持っていました
しかし現在は、
必ずしもそうは考えていません
投資初心者でも新NISAを利用して、
低コスト投資信託を1本選び、
自動積立することはできます
この方法なら、
投資管理の手間を抑えながら
低コストで長期投資できます
自分で商品を選べて、
資産配分も自分で管理できるなら、
ウェルスナビの手数料を
割高に感じる可能性があります
関連記事:ウェルスナビはやめたほうがいい?8年運用した私の本音と向かない人
では、同程度の手数料がかかる
ROBOPROと比べると、実際の運用成績には
どのくらい差が出たのでしょうか。
公式データを使って6年半の
積立シミュレーションを行いました
参考記事:ロボプロの実績は?ウェルスナビと6年半の積立投資シミュレーションを比較
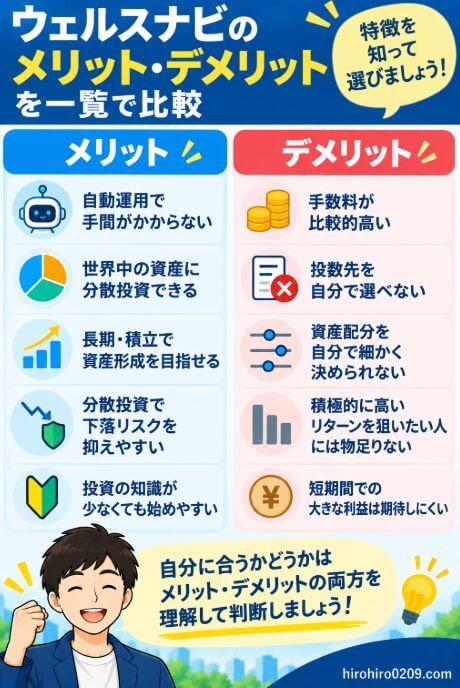
ウェルスナビのメリット・デメリットを一覧比較
ここまでの内容を、
一覧にすると次のようになります
| メリット | デメリット |
|---|---|
| 投資管理を自動化できる | 手数料が高い |
| 複数資産へ分散できる | 投資商品を自分で選べない |
| 世界へ幅広く分散できる | 資産配分を細かく決められない |
| リバランスを任せられる | 株式中心の運用には合わない場合がある |
| 管理の手間を減らせる | 自分で低コスト運用できる人には割高 |
この表を見ると分かるように、
ウェルスナビのメリットとデメリットは
表裏一体になっている部分があります
「自分で決めなくていい」ことは、
自動化したい人にはメリット
である一方、
「自分で決められない」ことは、
自分で運用したい人にはデメリット
になります
だからこそ、
単純に良い・悪いで判断するよりも、
自分の投資スタイルに合うかで
考えることが重要だと思います
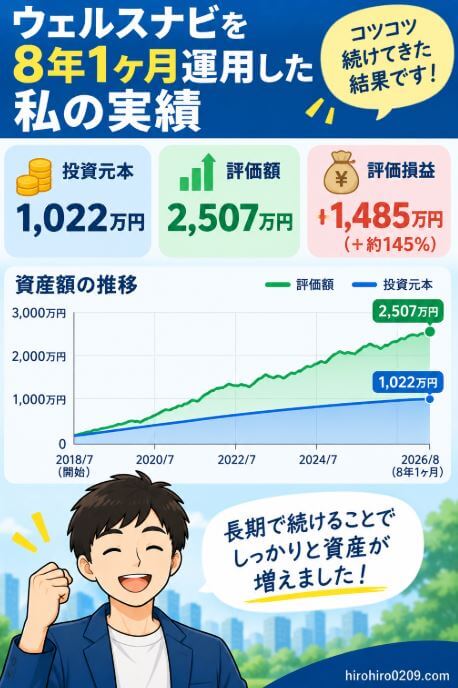
ウェルスナビを8年1ヶ月運用した私の実績
私は2018年7月から
ウェルスナビを利用しています
2026年9月時点の実績は
次のようになっています
| 項目 | 私の運用実績 |
|---|---|
| 運用開始 | 2018年7月 |
| 運用期間 | 8年1ヶ月 |
| 投資元本 | 1,021万円 |
| 評価額 | 2,512万円 |
| 評価益 | 1,491万円 |
| 損益率 | 約+146% |
投資元本1,021万円に対して、
評価額は2,512万円
評価益は1,491万円になりました
結果だけを見ると、
かなり大きく増えています
ただし、この実績だけを見て
「ウェルスナビなら必ず儲かる」
とは考えていません
この8年間には、
株式市場の上昇や為替変動など
さまざまな要因が含まれています
今後も同じ運用成果になる
保証はありません
私がこの実績から感じているのは、
運用成績そのものだけではなく、
複数資産への分散投資を
自分で管理することなく8年以上続けられた
という点です
詳しい運用実績や、途中の下落については
こちらで公開しています
関連記事:ウェルスナビに1,000万円投資した結果|8年間のリアルな運用実績を公開
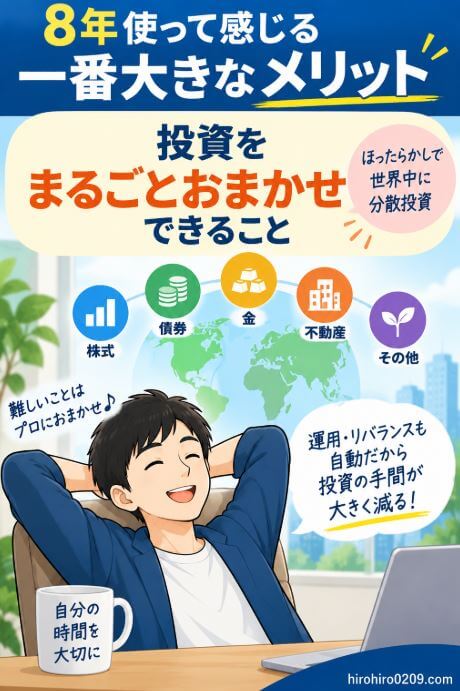
8年使って感じる一番大きなメリット
8年以上利用した私が感じる
一番大きなメリットは、
単に「楽だから」ではありません
私が特に価値を感じているのは、
複数資産への分散を
自分で管理しなくていいこと
です
株式だけなら、
低コスト投資信託を1本選んで
自動積立する方法もあります
しかし私はウェルスナビで、
✓ 米国株
✓ 日欧株
✓ 新興国株
✓ 債券
✓ 金
✓ 不動産
などへ分散しています
これらを自分で保有して、
資産配分まで管理するとなると
それなりに手間がかかります
ウェルスナビなら、
その管理を自動化できます
私にとっては、
「ほったらかし投資」そのものより、
複数資産への分散管理を任せられること
の方が大きなメリットです
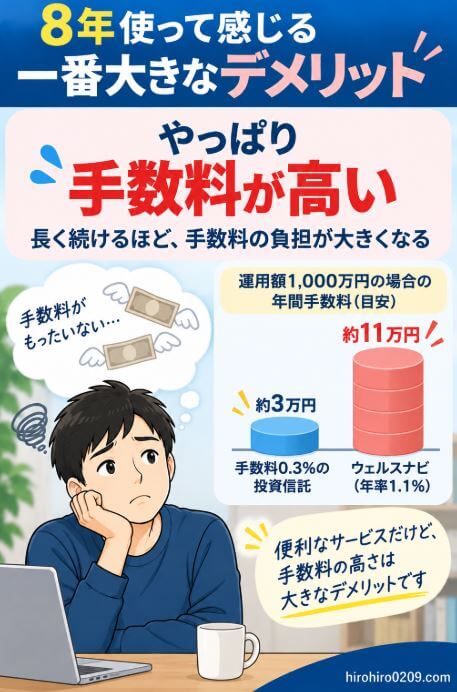
8年使って感じる一番大きなデメリット
逆に一番大きなデメリットは、
やはり手数料です
運用を始めたばかりのころよりも、
資産額が大きくなった現在の方が
手数料の金額も大きくなります
通常口座の手数料は、
原則として預かり資産に応じて
計算されるからです
だから私は、
これまで利益が出たから手数料は気にならない
とは考えていません
むしろ資産額が増えた今だからこそ、
手数料に見合うサービスを
受けているかを考えています
そのうえで現在の私は、
複数資産への分散
+
資産配分・売買・リバランスの自動化
に価値を感じているため、
ウェルスナビを続けています
ここに価値を感じない人なら、
手数料は大きなデメリットになります
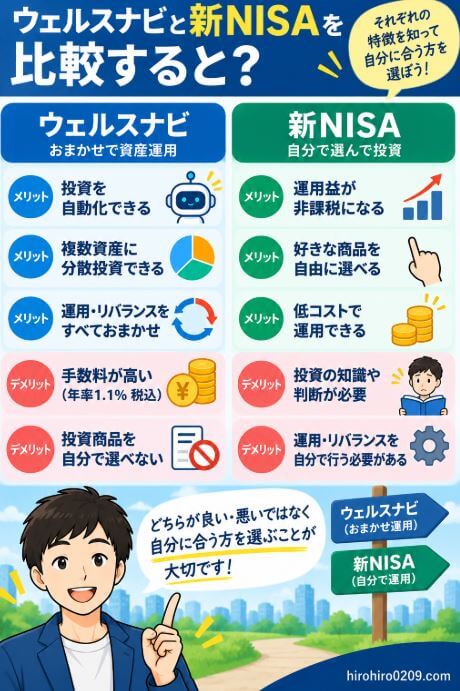
メリット・デメリットを新NISAと比較すると?
ウェルスナビを検討している人なら、
新NISAと迷うこともあると思います
ただし、NISAとウェルスナビは
本来同じものではありません
- NISAは税制優遇制度
- ウェルスナビは資産運用サービス
です
そのうえで、
新NISAを使って低コスト投資信託を
自分で運用する場合と比べると、
違いは次のようになります
| 比較 | 新NISAで自己運用 | ウェルスナビ通常口座 |
|---|---|---|
| 運用益 | 非課税 | 原則課税 |
| 商品選び | 自分 | 自動 |
| 資産配分 | 自分 | 自動 |
| 投資先 | 商品による | 複数資産 |
| リバランス | 自分 | 自動 |
| コスト | 商品による | サービス手数料あり |
| 元本保証 | なし | なし |
今の私がゼロから始めるなら、
まず新NISAを優先します
運用益が非課税で、低コスト商品を
自分で選ぶことができるからです
そのうえで私は、
株式以外の資産への分散と
自動管理にも価値を感じているため、
ウェルスナビも併用しています
なお、ウェルスナビにも
NISAを利用できる「おまかせNISA」があります
ウェルスナビとNISAとの違いは、
こちらの記事で詳しく比較しています
関連記事:ウェルスナビとNISAどっちがいい?8年運用した私の使い分け
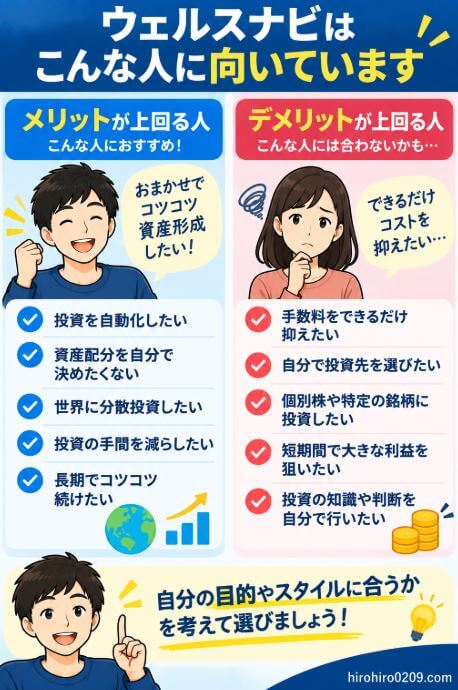
メリットが上回る人・デメリットが上回る人
ウェルスナビを選ぶうえで、
私が最も重要だと思うのは、
メリットとデメリットのどちらが
自分にとって大きいか
ということです
メリットが上回りやすい人
次のような人なら、ウェルスナビの
メリットを感じやすいと思います
✅ 投資管理を自動化したい
✅ 株式以外にも分散したい
✅ 世界へ幅広く分散したい
✅ 資産配分を自分で管理したくない
✅ リバランスを任せたい
✅ 管理の手間を減らすための
手数料を許容できる
重要なのは、
「投資初心者だから向いている」
という単純な話ではないことです
投資経験の有無よりも、
どこまで自分で管理したいかで
考える方が分かりやすいと思います
デメリットが上回りやすい人
逆に次のような人なら、
ウェルスナビのデメリットを
大きく感じる可能性があります
✅ とにかくコストを抑えたい
✅ 自分で投資商品を選びたい
✅ 自分で資産配分を管理できる
✅ 株式中心で運用したい
✅ リバランスも自分でできる
✅ 新NISAで低コスト投信を
自分で運用したい
こうした人なら、ネット証券を利用して
低コスト商品を自分で運用する方が合っている
場合があります
関連記事:ウェルスナビはおすすめ?8年以上運用した私が向いている人を解説
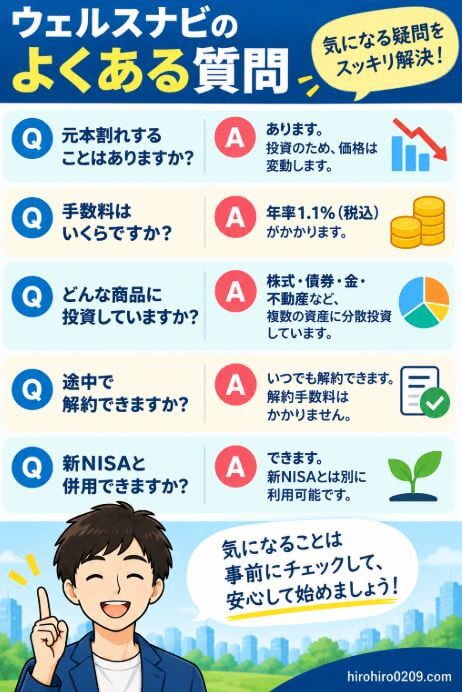
よくある質問
ウェルスナビ最大のメリットは?
私が8年以上利用して感じる
一番大きなメリットは、
複数資産への分散と資産管理を自動化できること
です
単に売買を自動化するだけでなく、
株式・債券・金・不動産などの資産配分まで
任せられるところに、私は価値を感じています
ウェルスナビ最大のデメリットは?
私が一番大きいと感じるのは
手数料です
通常口座では現金部分を除き、
3,000万円まで原則
年率1.1%税込の手数料がかかります
自分で低コスト商品を運用できる人に
とっては、割高に感じる可能性があります
ウェルスナビは元本割れする?
元本割れする可能性があります
ウェルスナビはETFを通じて
株式や債券などへ投資するため、
相場や為替の変動によって
評価額が下落することがあります
ただし、これはウェルスナビ特有の
デメリットではなく、株式や投資信託など
価格変動のある投資商品にも共通するリスクです
関連記事:ウェルスナビは危ない?8年運用した私が安全性とリスクを解説
分散投資をしていても、暴落時の下落を
完全に避けられるわけではありません
私自身、コロナショックでは
ウェルスナビが元本割れしました
当時いくら減ったのかを、実際の
運用データで検証した記事はこちらです
関連記事:ウェルスナビで大損する?8年運用した私の暴落時の下落額を公開
投資初心者ならウェルスナビがおすすめ?
初心者だからという理由だけで
ウェルスナビを選ぶ必要はないと
私は考えています
新NISAで低コスト投資信託を選び、
自動積立する方法もあります
一方で、
商品選びだけでなく、
複数資産への分散や資産配分まで
まとめて任せたい
という人なら、
ウェルスナビを検討する価値があります
8年運用していても今後も続ける?
私は現在も続けています
理由は過去に利益が出たからではなく、
複数資産への分散と投資管理の自動化に
現在も価値を感じているから
です
ただし今後も、手数料と得られるメリットが
見合っているかは確認していきます
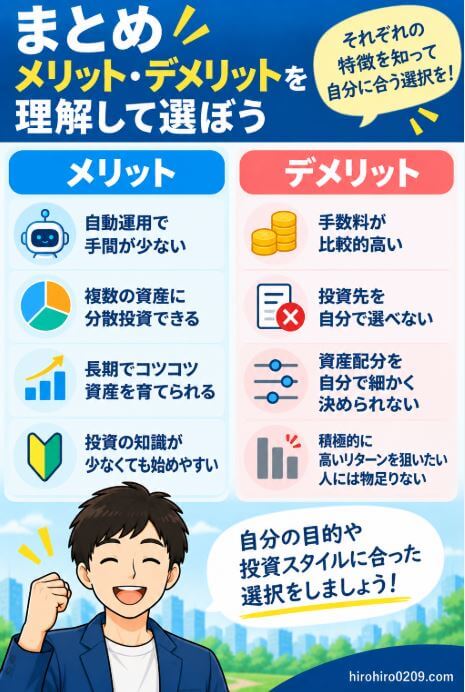
まとめ|メリット・デメリットを理解して選ぼう
最後に、冒頭の
「この記事を読むと分かること」に
沿ってまとめます
✅ 8年利用して感じたメリットは?
複数資産への分散や資産配分、
売買・リバランスなどを自動化できる
✅ 主なデメリットは?
手数料が高く、投資商品や
資産配分を自分で細かく決められない
✅ 8年1ヶ月の運用実績は?
投資元本1,021万円に対して
評価額2,512万円、評価益1,491万円
✅ 一番大きなメリットは?
複数資産への分散を
自分で管理しなくていいこと
✅ 一番大きなデメリットは?
資産額が増えるほど
手数料の金額も大きくなること
✅ どんな人に向いている?
複数資産への分散や自動管理に
手数料を払う価値を感じる人
✅ どんな人には向かない?
コストを抑えながら
自分で商品や資産配分を管理できる人
私は2018年7月から、
ウェルスナビを8年以上利用しています
その経験から感じるのは、
ウェルスナビは万人にとって
最適なサービスではないということです
低コストを最優先するなら、
自分で投資する方が向いている人もいます
一方で、
✓ 株式以外にも分散したい
✓ 資産配分を任せたい
✓ リバランスを任せたい
✓ 投資管理の手間を減らしたい
という人にとっては、
ウェルスナビならではのメリットがあります
私はそのメリットに価値を感じているため、
現在も新NISAとウェルスナビを
それぞれ役割を分けて利用しています
「メリットは分かったけれど、
結局ウェルスナビを始めるべき?」
と迷っている人はこちらも参考にしてみて下さい
関連記事:ウェルスナビはおすすめ?8年以上運用した私が向いている人を解説
実際に1,000万円以上を投資した
8年1ヶ月の運用結果はこちらです
関連記事:ウェルスナビに1,000万円投資した結果|8年間のリアルな運用実績を公開