「eMAXIS Slimはおすすめしない
という意見もあるけど、本当?」
「投資初心者が購入しても大丈夫?」
「投資経験を積んだら、個別株に
切り替えるべき?」
投資信託を調べていると、
eMAXIS Slimをおすすめする記事も、
おすすめしないという記事もあります
では、実際に長年投資してきた人は、
どう考えているのでしょうか
私は2017年から投資を始め、
2018年からeMAXIS Slim先進国株式
インデックスを積み立ててきました
2026年6月時点では、旧つみたてNISAの
投資元本240万円が約728万円になりました
一方、2026年10月からは新NISAの
成長投資枠で半導体関連の個別株など
への投資を増やしています
ただし、先進国株式が悪い商品だと
思ったからではありません
現在も保有を続けています
投資経験を重ねる中で、
自分の知識と経験を生かし、より積極的な
運用に挑戦したいと考えたからです
もちろん、この判断が正しかったか
どうかはまだ分かりません
この記事では、私の実体験をもとに、
eMAXIS Slimのメリットやデメリットを
整理します
そのうえで、どんな人におすすめできるのか、
どんな人には別の選択肢があるのかを
解説していきます
【この記事がおすすめな人】
□ eMAXIS Slimの購入を検討している人
□ おすすめしない理由を知りたい人
□ 投資初心者で商品選びに迷っている人
□ インデックス投資を続けるべきか悩む人
□ 個別株への投資にも興味がある人
【この記事を読むと分かること】
□ eMAXIS Slimの特徴と注意点
□ おすすめしないと言われる理由
□ 8年間投資した私の運用実績
□ 投資方針を変えた理由
□ 初心者と経験者それぞれの選び方
eMAXIS Slimはおすすめしない?私の結論
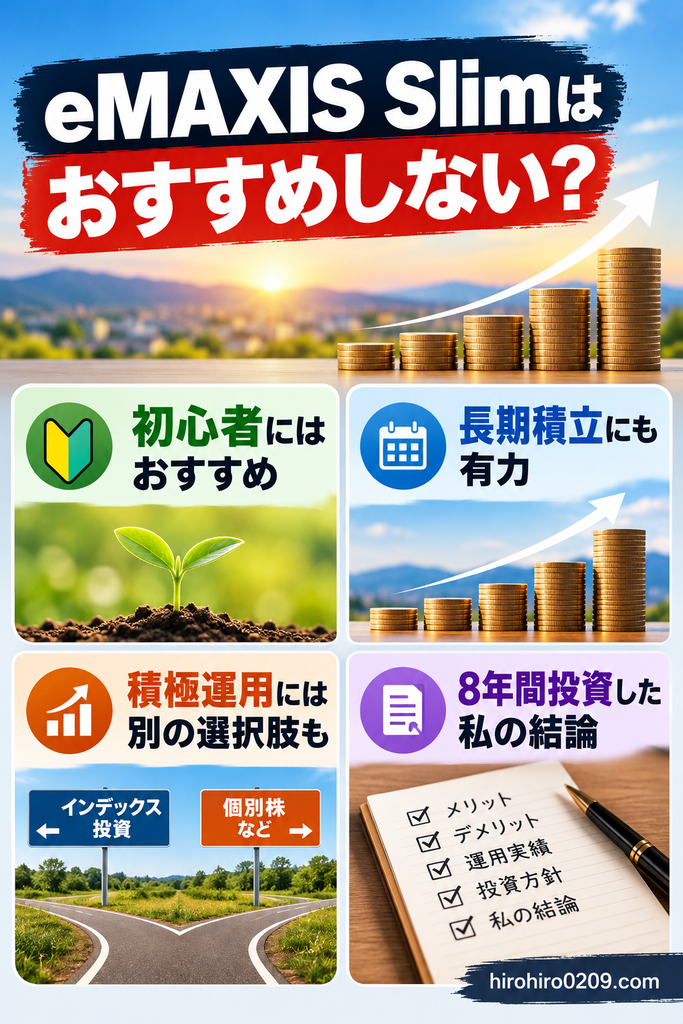
結論から言うと、私はeMAXIS Slimを
投資初心者におすすめできると考えています
特に、低コストで分散投資を行い、
長期間積み立てたい人には有力な選択肢です
一方、投資経験や専門知識があり、自分で
銘柄を分析して積極的に運用したい人には、
必ずしも最適とは限りません
これは、eMAXIS Slimに欠陥がある
という意味ではありません
投資の目的やリスク許容度によって、
適した商品が異なるということです
私が初心者におすすめする理由
投資を始めたばかりの頃は、
どの企業の株式を購入すればよいか
判断するのが難しいものです
個別株では、企業の業績や競争力、
株価水準などを自分で調べる必要があります
一方、eMAXIS Slimの幅広い株価指数に連動する
商品なら、1本で多くの企業に分散投資できます
さらに、運用コストを抑えながら
長期投資を続けやすい点も魅力です
金融庁も、資産形成の基本として
長期・積立・分散投資を紹介しています
出典:金融庁|資産形成の基本
経験者には別の選択肢もある
投資経験を積むと、投資信託だけでなく、
個別株や特定の業種への投資にも
関心が広がる場合があります
私自身もその一人です
半導体分野で学び、仕事をした経験があり、
関連企業への理解を生かした投資に
挑戦したいと考えました
ただし、経験者だからといって
個別株に移る必要はありません
投資経験が豊富でも、低コストの
インデックス投資を中心に続ける
方法は合理的です
大切なのは、経験年数ではなく、
投資目的とリスクを理解したうえで
商品を選ぶことだと思います
【私の結論】
□ 初心者にはおすすめできる
□ 長期積立にも適している
□ 経験者にも十分な選択肢となる
□ 積極運用を望む人には別の方法もある
□ 個別株の方が優れるとは限らない
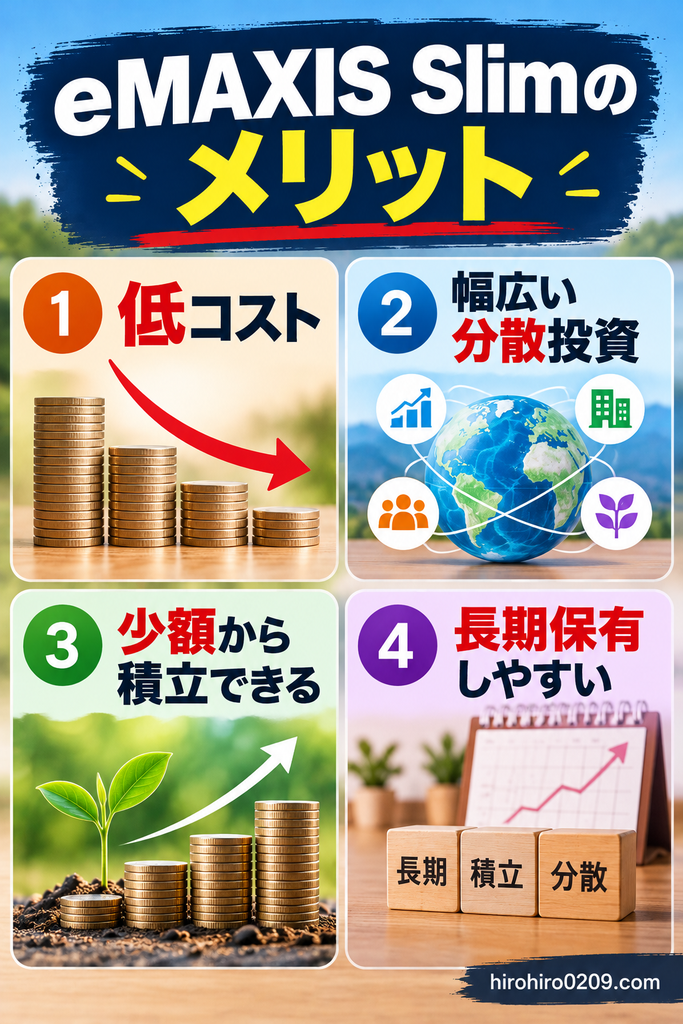
eMAXIS Slimをおすすめする4つの理由
eMAXIS Slimは、低コストの
インデックスファンドを中心とした
投資信託シリーズです
私が長年利用してきた理由も、
運用の仕組みが分かりやすく、
長期投資を続けやすいからです
① 運用コストが低い
投資信託には、保有している間に
信託報酬などの費用がかかります
この費用は、運用成績にかかわらず
投資家が負担するものです
同じ指数への連動を目指す商品でも、
費用が異なれば長期的な運用成果に
差が生まれる可能性があります
eMAXIS Slimは、業界最低水準の
運用コストを目指すシリーズです
ただし、すべての商品で
常に最安とは限りません
購入前には、最新の目論見書で信託報酬や
その他の費用を確認することが大切です
② 1本で幅広く分散投資できる
私が保有するeMAXIS Slim先進国株式は、
日本を除く先進国の株式市場への
連動を目指す商品です
投資対象は特定の1社ではなく、
多数の企業に分散されています
そのため、個別企業の業績悪化が
資産全体に与える影響を分散する
ことができます
ただし、株式市場全体が下落すれば、
投資信託の基準価額も下がります
分散投資をしていても、
元本割れの可能性はあります
③ 少額から積立投資できる
個別株では、銘柄や購入方法によって
まとまった資金が必要になります
一方、投資信託は証券会社によって
少額から購入できます
毎月一定額を積み立てれば、
購入時期を分散することもできます
相場が高いときは少なく、
安いときは多くの口数を購入する仕組みです
ただし、積立投資をしても
必ず利益が出るわけではありません
④ 長期間保有しやすい
インデックス投資では、
個別企業の決算ごとに売買判断をする
必要はありません
もちろん、定期的な資産配分の
確認は必要です
それでも、個別株と比べれば
銘柄分析や売買にかける時間を
少なくできる場合があります
私自身も、先進国株式については
長期保有を基本としてきました
関連記事:積立投資のおすすめ商品5選【初心者向け】放置で続けられる資産運用を実体験で比較
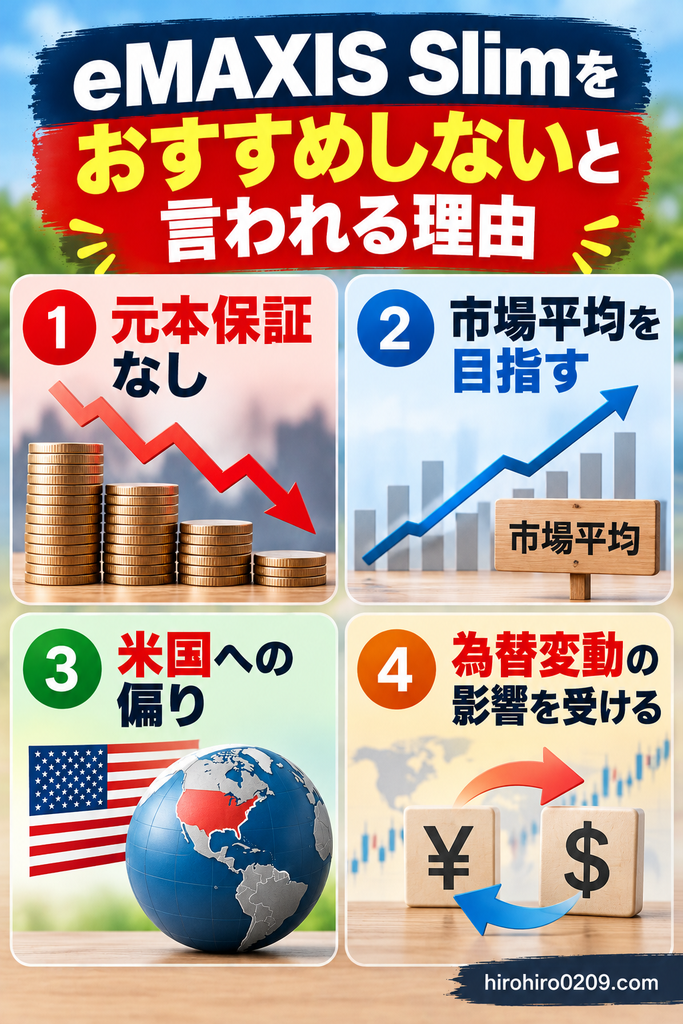
eMAXIS Slimをおすすめしないと言われる理由
eMAXIS Slimは、優れた特徴を持つ一方で、
すべての投資家に適しているわけではありません
ここでは、購入前に知っておきたい
主な注意点を整理します
① 元本保証ではない
投資信託は預金とは異なり、
元本が保証されていません
株式市場が大きく下落すれば、
eMAXIS Slimの基準価額も
大きく下がる可能性があります
私自身も、2020年の
コロナショックなどを経験しました
長期投資を続けるには、
資産が一時的に減少しても、
保有を続けられる資金計画が重要です
② 市場平均を上回ることが目的ではない
eMAXIS Slimの多くは、
特定の株価指数への連動を目指す
インデックスファンドです
例えば、先進国株式インデックスは
対象指数に近い運用成果を目指しています
特定の成長企業を選び、
市場平均を大幅に上回る利益を
狙う運用ではありません
ただし、市場平均を上回ろうとする
投資が成功するとは限りません
むしろ、個別株の選択によって
市場平均を下回ることもあります
③ 商品によって米国株への偏りがある
eMAXIS Slimには、先進国株式や
全世界株式、米国株式などの商品があります
先進国株式は日本を除く
先進国に投資する商品ですが、
米国株式の比率が高いことが特徴です
全世界株式も、世界中に均等に
投資する商品ではありません
時価総額の大きい米国企業が
大きな割合を占めています
そのため、複数の商品を買っても
投資先が重複する場合があります
④ 為替変動の影響を受ける
外国株式に投資する商品では、
株価だけでなく為替も運用成績に影響します
例えば、外国株式の価格が
変わらなかったとしても、
円高が進めば円換算の評価額は
下がる可能性があります
反対に、円安が進めば
評価額を押し上げる場合があります
私が保有する先進国株式も、
為替変動の影響を受けます
⑤ 短期間で大きな利益を狙う人には向かない
インデックスファンドは、
長期的な資産形成に活用しやすい商品です
一方、短期間で資産を
何倍にも増やすことを目指す人には、
物足りなく感じる場合があります
ただし、短期で高い利益を狙う投資には、
大きな損失を出す危険もあります
高いリターンを求めることと、
実際に高いリターンを得ることは
まったく別の話です
【主な注意点】
| 注意点 | 内容 |
|---|---|
| 元本保証 | なし |
| 運用目標 | 指数への連動 |
| 投資先 | 商品によって偏りがある |
| 為替リスク | 外国資産では影響を受ける |
| 短期利益 | 大きな利益は保証されない |
関連記事:新NISAとは?始め方・おすすめ商品を初心者向けに完全解説【2026年版】
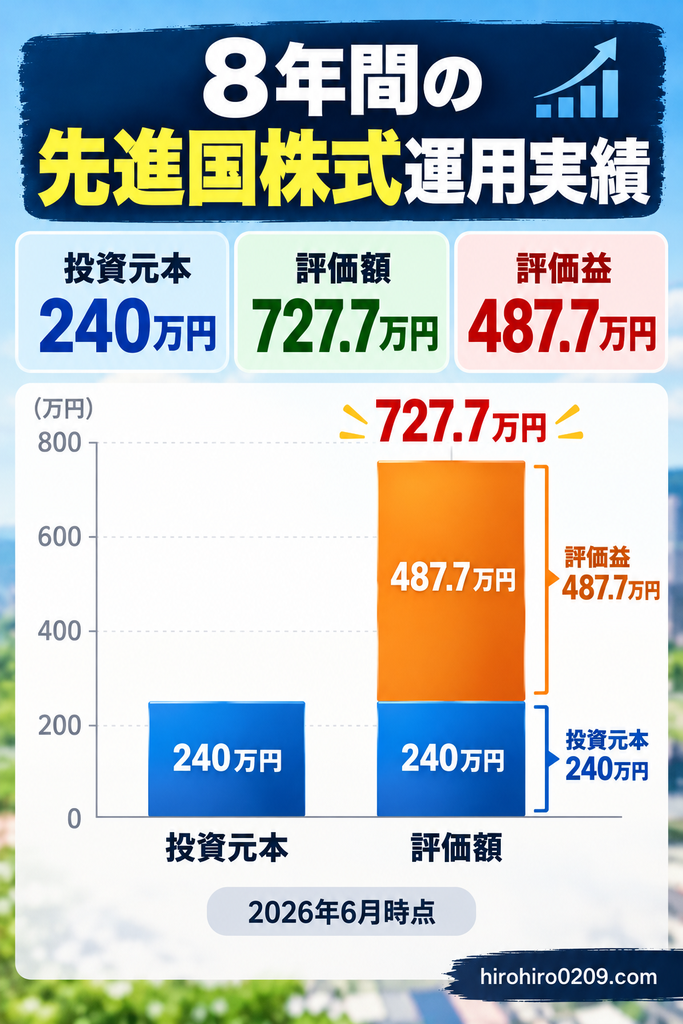
私が8年間投資した運用実績を公開
ここからは、私自身の運用実績を紹介します
私は2018年から2023年まで、
旧つみたてNISAでeMAXIS Slim
先進国株式を購入してきました
2018年は年間40万円を購入し、
2019年以降も積立を続けました
6年間の投資元本は合計240万円です
旧つみたてNISAの運用実績
2026年6月時点の実績は、次のとおりです
【私の運用実績】
| 項目 | 金額 |
|---|---|
| 投資開始 | 2018年 |
| 積立終了 | 2023年 |
| 投資元本 | 240万円 |
| 評価額 | 727.7万円 |
| 評価益 | 487.7万円 |
| 元本に対する評価益率 | 約203.2% |
| 元本に対する評価額倍率 | 約3.03倍 |
投資元本240万円に対して、
評価額は約728万円になりました
元本の約3倍です
関連記事:つみたてNISAを6年間続けた結果|240万円が727万円になった運用実績を公開
ただし、これは過去の実績であり、
今後も同じように増えるとは限りません
また、毎年購入した金額と
投資時期が異なるため、評価益率203.2%は
年平均利回りではありません
暴落時にも売却せず保有を継続
8年間の運用では、
株価が順調に上昇する時期だけでなく、
大きく下落する時期もありました
特に2020年のコロナショックでは、
世界の株式市場が急落しました
それでも、私は先進国株式の
長期保有を基本としてきました
相場が下がったからといって、
すぐに売却するのではなく、
長期的な資産形成を続けることを
重視したためです
結果として、2026年6月時点で
大きな評価益が出ています
ただし、これは売却せずに保有すれば
必ず報われる、という意味ではありません
現在も先進国株式を保有している
ここは特に強調したい点です
私は2026年10月から半導体個別株など
への投資を増やしましたが、
旧つみたてNISAで積み立てた先進国株式は
現在も保有しています
先進国株式をおすすめしないから
投資方針を変えたわけではありません
今でも、長期の資産形成に
有力な商品だと考えています
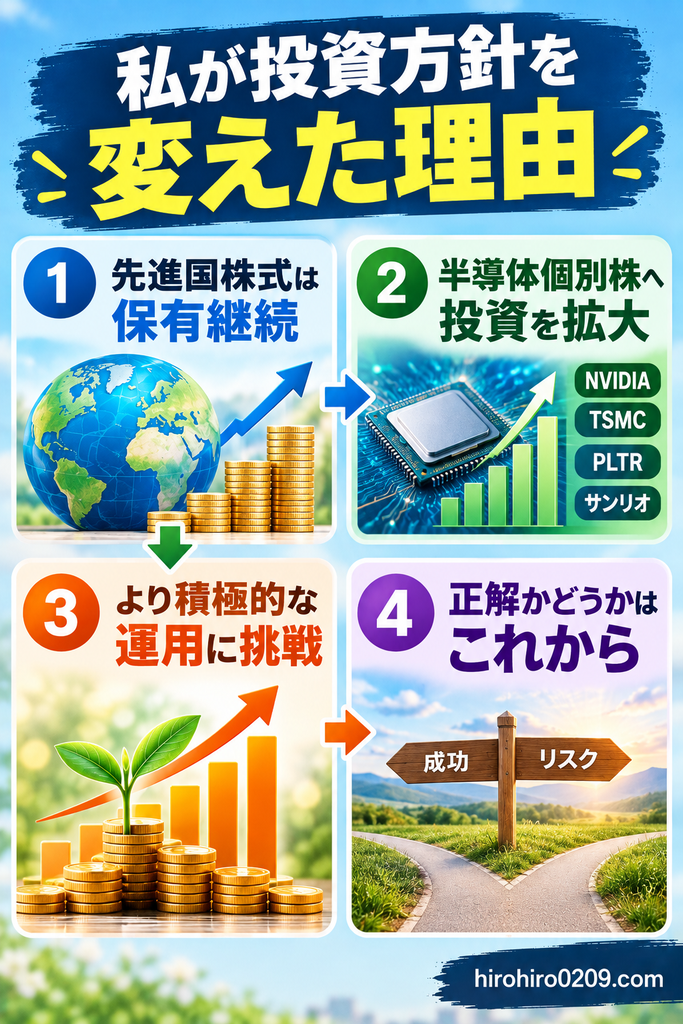
先進国株式から半導体個別株へ投資方針を変えた理由
私は2026年10月から、
新NISAの成長投資枠で月20万円の
投資を行う方針に変更しました
その中心となるのが、NVIDIAやTSMC
などの半導体関連株を含む個別株です
これは、先進国株式に
不満を持ったからではありません
投資経験を重ねて考え方が変化した
投資を始めた2017年当時と現在とでは、
投資に対する考え方が少しずつ変化しています
これまで、投資信託だけでなく、個別株や
仮想通貨、株価指数CFDなども経験しました
成功した投資もあれば、
損失を出した投資もあります
その経験を通じて、自分がどの程度の
リスクを取れるのかを考えるようになりました
そして現在は、これまでの経験を生かして
より積極的な運用にも挑戦したいと考えています
半導体分野の知識と経験を投資に生かしたい
私は大学院で半導体分野を学び、
半導体業界で働いた経験もあります
そのため、半導体関連企業には
以前から関心がありました
もちろん、技術に詳しいことと、
株価の将来を予測できることは別の話です
優れた企業であっても、
購入価格が高すぎれば期待した利益を
得られない可能性があります
それでも、自分の知識と経験を投資判断に
生かしたいと考え、個別株への投資を始めました
2026年10月からの投資方針
現在の新NISAでは、
つみたて投資枠の積立を停止し、
成長投資枠で月20万円を投資する
方針にしています
投資先は次のとおりです
【私の新しい投資先】
| 区分 | 投資先 |
|---|---|
| 個別株 | NVIDIA |
| 個別株 | TSMC |
| 個別株 | Palantir |
| 個別株 | サンリオ |
| 投資信託 | S&P500連動型 |
| 投資信託 | インドインフラ関連 |
| 投資信託 | 世界半導体関連 |
月20万円のうち、個別株への
投資予定額は18.7万円です
残り1.3万円は、既存の投資信託に
振り分けます
なお、NVIDIAとTSMCだけでなく、
Palantirやサンリオにも投資しています
半導体関連株だけに投資する方針ではありません
関連記事:新NISAの積立投資枠をやめて成長投資枠へ!月20万円で個別株4銘柄を購入
この判断が正しかったかはまだ分からない
個別株では、インデックスファンドを
大きく上回る利益を得られる可能性があります
一方で、特定企業への投資は、
大きな損失につながる可能性もあります
私の投資方針の変更が正しかったかどうかは、
今後の運用結果を見なければ分かりません
だからこそ、先進国株式を
否定するつもりはまったくありません
むしろ、これまでの資産形成を支えてくれた
投資先として、今でも高く評価しています
関連記事:1000万円の運用方法おすすめ5選|8年投資した私の実績と失敗談
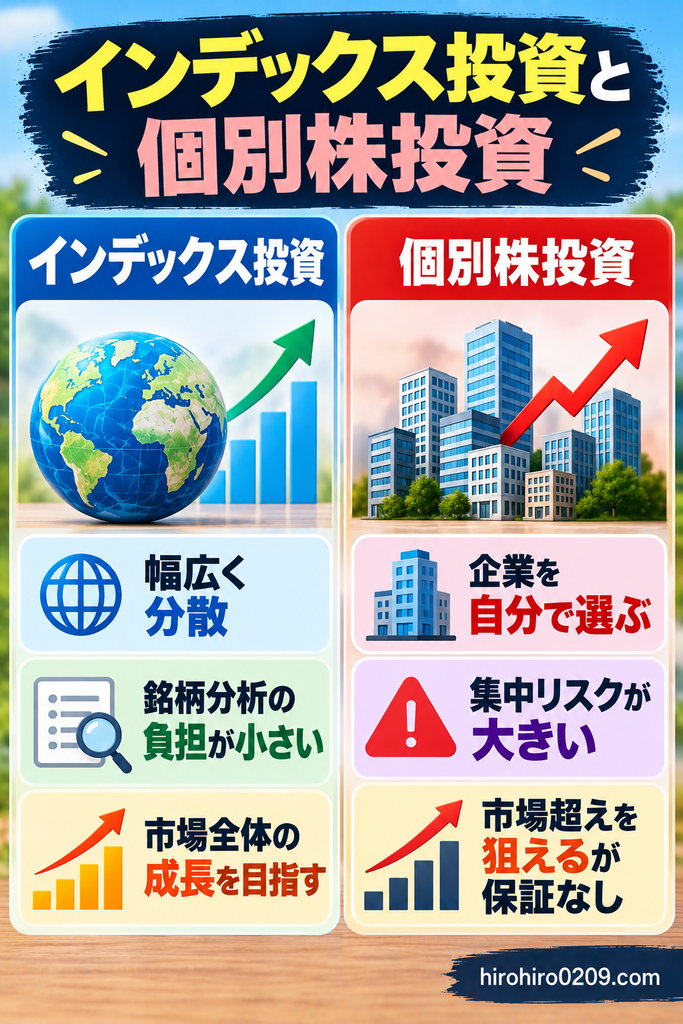
eMAXIS Slimと個別株投資はどちらがいい?
ここまで読むと、投資経験を積んだら
個別株に切り替えるべきなのか、
気になる人もいると思います
しかし、私はそうは考えていません
両者には異なる特徴があり、
どちらが適しているかは、
投資する人によって変わります
インデックス投資と個別株の比較
【投資方法の違い】
| 比較項目 | インデックス投資 | 個別株投資 |
|---|---|---|
| 投資対象 | 多数の企業 | 選んだ企業 |
| 分散 | しやすい | 自分で管理 |
| 銘柄分析 | 比較的少ない | 必要性が高い |
| 個別企業の影響 | 分散されやすい | 大きくなりやすい |
| 市場平均超え | 基本的に目指さない | 狙えるが保証なし |
| 向いている人 | 長期分散投資を重視 | 企業分析を重視 |
※インデックス投資も株式市場
全体の下落リスクを負います
また、個別株を多数保有すれば、
一定の分散は可能です
経験者でもインデックス投資は有力
投資経験が長いからといって、個別株で
市場平均を上回れるとは限りません
企業分析には時間がかかり、
業績が予想どおりでも
株価が下落することがあります
そのため、投資経験が豊富でも
インデックスファンドを中心に
運用する方法は有力です
私も、先進国株式を売却するのではなく、
すべて保有を続けています
両方を組み合わせる方法もある
インデックス投資と個別株投資は、
どちらか一方に決める必要はありません
例えば、資産の中心を幅広い
インデックスファンドで運用し、
一部を個別株に振り分ける方法もあります
ただし、組み合わせた結果、特定の国や
業種への投資比率が高くなる場合があります
私の場合も、先進国株式に加えて半導体関連株を
保有することで、米国株や半導体関連企業への
偏りが大きくなり得ます
保有商品が複数あるだけでは、
十分な分散とは限りません
eMAXIS Slimの中ではどの商品がおすすめ?
eMAXIS Slimには、複数の
インデックスファンドが用意されています
そのため、シリーズ全体を一括りにして
評価するのは適切ではありません
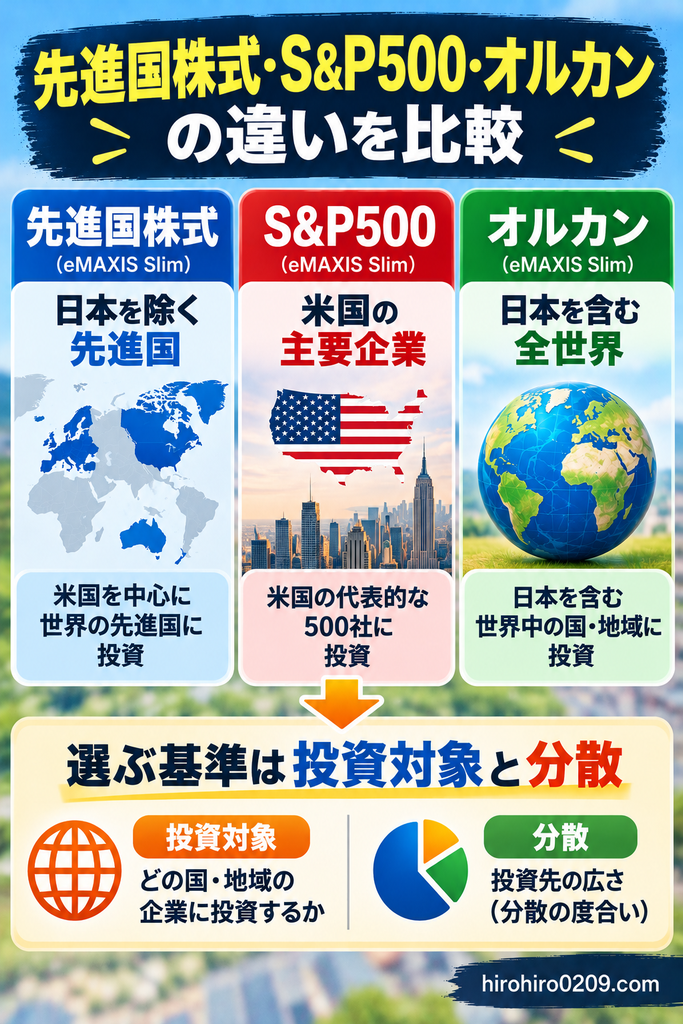
ここでは、代表的な3つの投資対象を比較します
先進国株式インデックス
私が2018年から投資してきた商品です
日本を除く先進国の株式市場に
連動する運用を目指します
米国を中心としながら、欧州などの
先進国にも分散投資できることが特徴です
一方、日本株や新興国株は
原則として投資対象に含まれません
米国株式(S&P500)
米国の主要企業を対象とする
S&P500指数への連動を目指す商品です
米国企業の成長を重視したい人に向いています
ただし、投資対象の国は米国に集中します
私自身も、新NISAでS&P500に積立をしています
参考記事:新NISA成長投資枠を2年3カ月運用した結果|3銘柄の利益を公開
全世界株式(オール・カントリー)
日本を含む先進国と新興国の
株式市場への連動を目指す商品です
幅広い国や地域に投資できることが特徴です
ただし、各国に均等に投資するわけではなく、
米国株の比率も高くなっています
【代表的な3商品】
| 項目 | 先進国株式 | S&P500 | オルカン |
|---|---|---|---|
| 主な対象 | 日本除く先進国 | 米国 | 全世界 |
| 日本株 | 対象外 | 対象外 | 含む |
| 新興国株 | 対象外 | 対象外 | 含む |
| 米国比率 | 高い | 100% | 高い |
| 特徴 | 先進国に分散 | 米国に集中 | 地域が幅広い |
※構成比率は市場環境によって変化します
どの商品が最も増えるかは、将来の
市場動向によって変わるため分かりません
私自身は先進国株式を選び、
長年保有してきましたが、
それが誰にとっても最適だとは考えていません
eMAXIS Slimで長期積立するといくらになる?
長期投資を検討する人にとって、
毎月の積立額が将来どの程度になるのかは
気になるところです
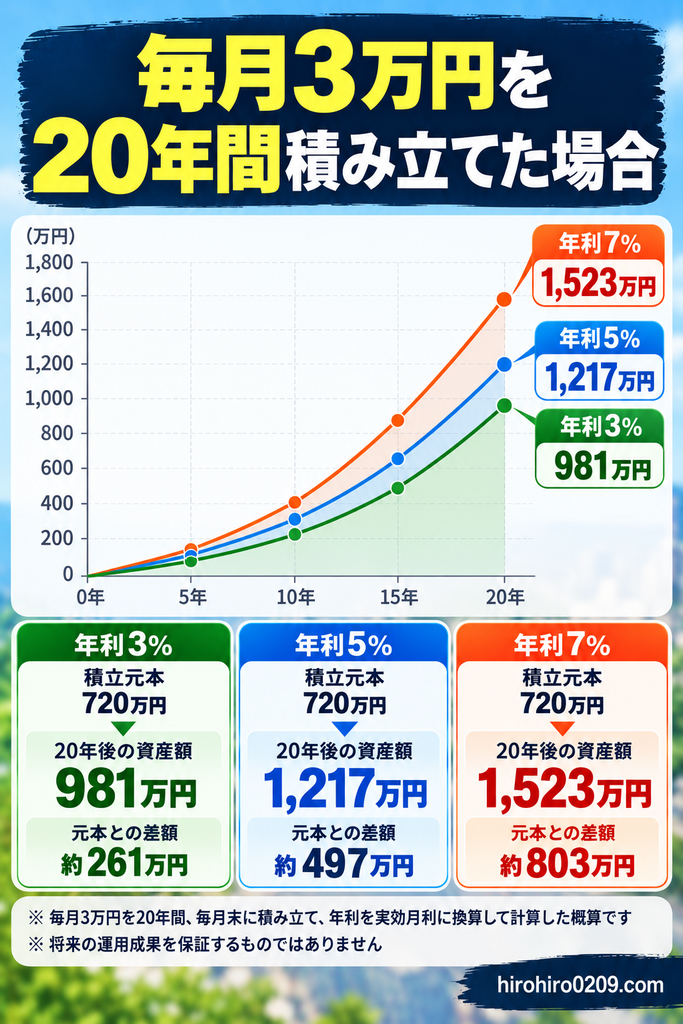
そこで、毎月3万円を20年間
積み立てた場合をシミュレーションします
毎月3万円を20年間積み立てた場合
計算条件は次のとおりです
【シミュレーション条件】
□ 毎月の積立額 3万円
□ 積立期間 20年間
□ 投資元本 720万円
□ 想定年利 3%・5%・7%
□ 毎月末に積立
□ 運用益を再投資
□ 税金・手数料は考慮しない
【20年間の積立試算】
| 想定年利 | 20年後の評価額 | 元本との差額 |
|---|---|---|
| 3% | 約981万円 | 約261万円 |
| 5% | 約1,217万円 | 約497万円 |
| 7% | 約1,523万円 | 約803万円 |
※年利を月利に換算した毎月末積立の概算
年利5%を仮定すると、投資元本720万円
に対して、約1,217万円になる計算です
ただし、実際の株式市場は毎年
一定の割合で上昇するわけではありません
大きく下落する年もあり、20年後の評価額が
元本を下回る可能性もあります
この表は、eMAXIS Slimの将来の利回りを
予測したものではなく、複利効果を確認
するための仮定のシミュレーションです
金融庁でも、積立投資の
シミュレーターが公開されています
出典:金融庁|資産形成の基本
eMAXIS Slimがおすすめな人・おすすめしない人
ここまでの特徴と私自身の運用経験を踏まえ、
どんな人に向いているかを整理します
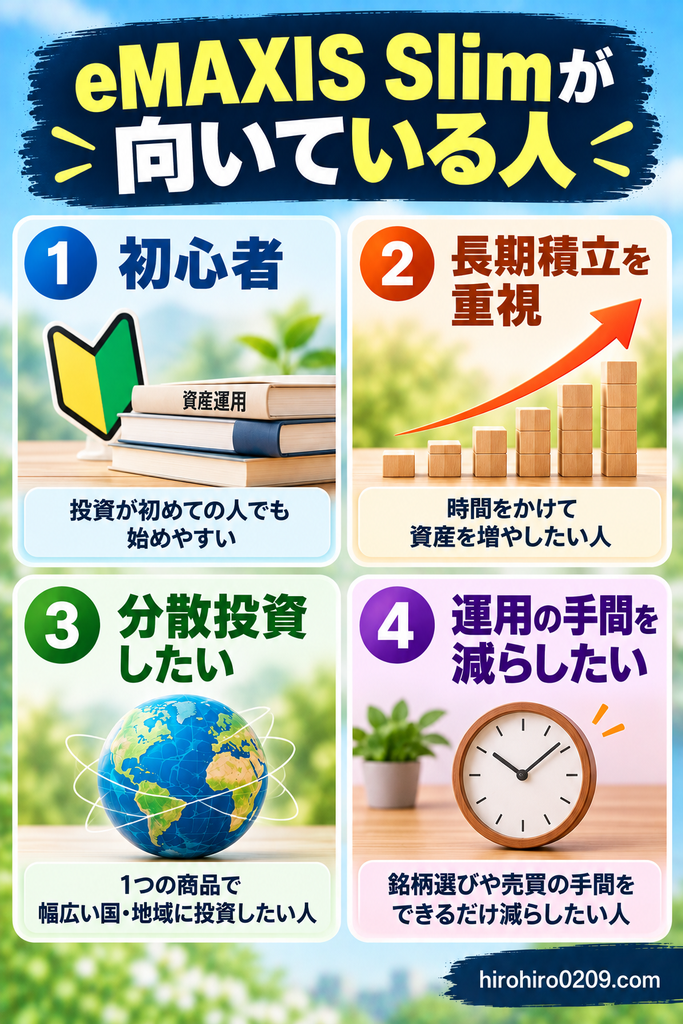
おすすめできる人
【おすすめできる人】
□ 投資を始めたばかりの人
□ 長期的に資産形成したい人
□ 低コストで運用したい人
□ 多くの企業に分散投資したい人
□ 銘柄分析の負担を減らしたい人
こうした人には、eMAXIS Slimの
低コストなインデックスファンドが
有力な選択肢になります
私自身も、2018年から先進国株式を
保有し続け、長期投資のメリットを
実感してきました
必ずしもおすすめしない人
【別の選択肢もある人】
□ 元本保証を最優先する人
□ 短期間で使う資金を運用する人
□ 特定企業を自分で選びたい人
□ 市場平均超えを積極的に狙いたい人
□ 株式以外の資産配分を重視する人
元本保証を重視する人には、
株式型の投資信託自体が
向いていない場合があります
また、十分な投資経験があり、
自分で企業分析を行いたい人には、
個別株という選択肢もあります
ただし、個別株の方が利益を得やすい
という意味ではありません
私自身も、半導体個別株への投資を増やした
結果がどうなるかは分かりません
迷ったら投資目的から考える
初心者か経験者かという区分だけでなく、
次の点を考えることが重要です
【商品選びの確認事項】
□ 何のために投資するのか
□ 何年間運用するのか
□ どの程度の損失に耐えられるか
□ 投資先を自分で分析したいか
□ 現在の資産配分に偏りはないか
長期の資産形成が目的なら、
投資経験を積んだ後もインデックス
投資を続ける方法は十分にあります
まとめ|eMAXIS Slimは初心者におすすめできる
今回は、eMAXIS Slimを
おすすめしないと言われる理由と、
私自身の8年間の投資経験を紹介しました
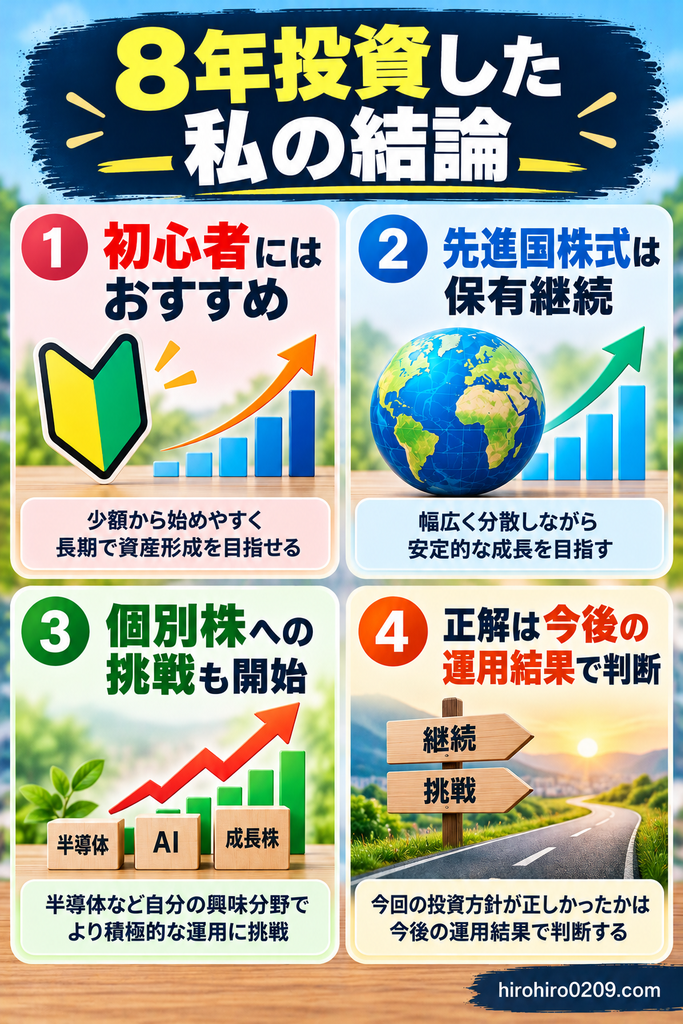
私の結論は、eMAXIS Slimは
初心者におすすめできる一方で、
すべての投資家にとって
最適とは限らないということです
最後に、冒頭で紹介した
「この記事を読むと分かること」
に沿って、整理します
【この記事のまとめ】
■ eMAXIS Slimの特徴と注意点
低コストで分散投資しやすい一方、
元本保証はなく、株価や為替の
変動による損失リスクがある
■ おすすめしないと言われる理由
市場平均への連動を目指すため、
個別企業を選んで高い利益を
狙いたい人には物足りない場合がある
■ 8年間運用した私の投資実績
旧つみたてNISAで投資した元本240万円が
2026年6月には約728万円になった
■ 投資方針を変えた理由
先進国株式を否定したのではなく、
投資経験と半導体分野の知識を生かし、
より積極的な運用に挑戦するため
■ 初心者と経験者それぞれの選び方
初心者には低コストの
インデックス投資が有力
経験者にも適しているが、投資目的に
よっては、個別株などの選択肢もある
私は今でも、eMAXIS Slim
先進国株式を保有しています
そして、新たに始めた半導体個別株などへの
投資が正解だったかどうかは、これからの
運用結果で判断していきたいと思います
投資経験が増えたからといって、必ずしも
投資方法を変える必要はありません
自分の目的とリスク許容度に合った方法を選び、
長く続けていくことが大切だと考えています