「1000万円を運用するなら、
どんな方法がおすすめなの?」
「一括投資と積立投資では、
どちらがいいの?」
「1000万円を運用すると、
10年後はいくらになる?」
まとまった資金ができると、
預金のまま持っておくべきか、
投資に回すべきか迷いますよね
1000万円は大きな金額なので、
運用方法を間違えて損をするのが
怖いと感じる人も多いと思います
私自身は2017年から投資を始め、
2018年から投資信託の積立を続けてきました
しかし、最初から現在の投資方法に
たどり着いたわけではありません
2018年9月頃には、ウェルスナビに
100万円ずつ4日間ほど連続で投資しました
わずか数日で合計400万円を投入した
ところ、その後に株式市場が下落しました
まとまった金額を投資した
直後に資産が目減りしたことは、
今でも苦い経験として残っています
そこで、投資方法を見直し、
地道な定額積立投資に切り替えました
その後も運用を続けた結果、
2026年9月時点のウェルスナビは、
投資元本約1021万円に対して
評価額約2512万円になりました
この記事では、私自身の経験と
公的機関などの情報をもとに、
1000万円の運用方法を比較します
さらに、一括投資と積立投資の違い、
10年後・20年後のシミュレーション、
リスクに応じた資産配分も解説します
■ この記事がおすすめな人
□ 1000万円の運用方法を探している人
□ 一括投資か積立投資か迷っている人
□ 新NISAを活用したい人
□ できるだけ損失を抑えたい人
□ 実際の長期運用結果を知りたい人
■ この記事を読むと分かること
□ 1000万円の運用方法おすすめ5選
□ 運用方法ごとのメリットとリスク
□ 10年後・20年後の資産額
□ リスク別のポートフォリオ例
□ 一括投資と積立投資の違い
□ 私の8年以上の運用実績と失敗談
□ 新NISAの活用方法と注意点
なお、今回紹介するシミュレーションは
仮定に基づく計算であり、将来の利益を
保証するものではありません
運用実績は原則として
2026年9月時点の数字を使用します
1000万円を運用する前に確認したいこと
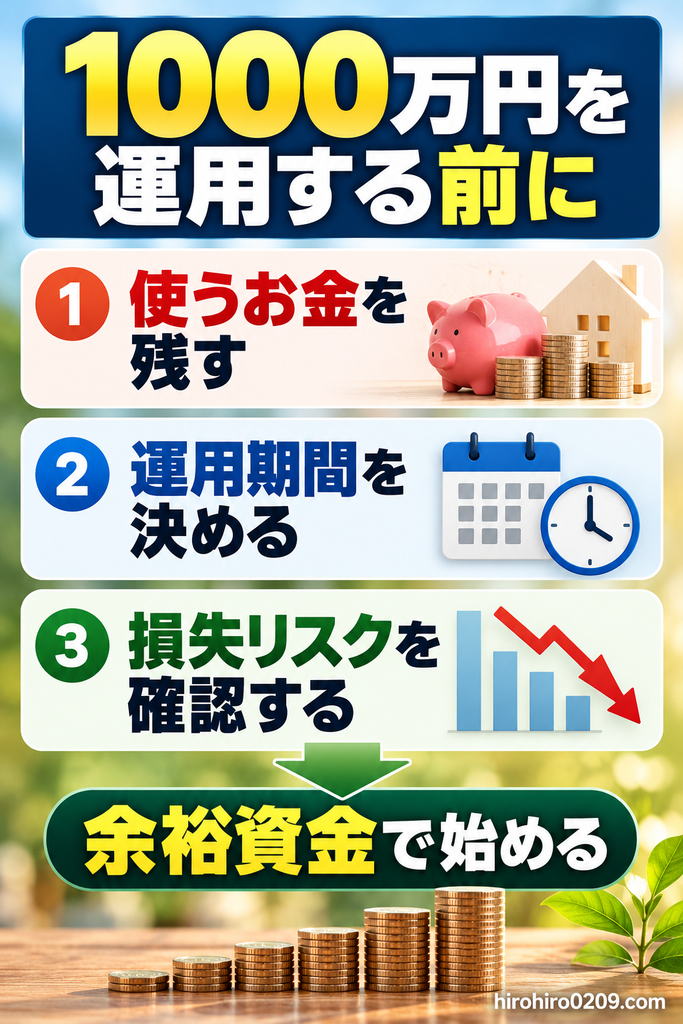
1000万円の運用では、
最初に金融商品を選ぶのではなく、
お金の使い道を整理することが重要です
同じ1000万円でも、近いうちに使う
予定がある人と、20年以上使わない人では
適した運用方法が異なります
生活費と余裕資金を分ける
まず確認したいのが、1000万円のうち
いくらを投資に回せるかということです
例えば、1000万円が預貯金のすべてであれば、
全額を株式などに投資するのは慎重に考える
必要があります
急な病気や失業、住宅の修繕など、予定外の
支出が発生する可能性があるためです
生活費の何か月分を残すかは、
家族構成や収入の安定性、
今後の支出予定によって異なります
まずは生活防衛資金と、数年以内に使う
予定のお金を確保しておきましょう
そのうえで、当面使わない
余裕資金を運用する考え方です
運用期間を決める
1000万円をいつ使うのかも
重要な判断材料になります
例えば、3年後に住宅購入で
使う予定のお金と、
20年後の老後資金では
適した投資先が異なります
一般的には、運用期間が短いほど
大きな価格変動を避ける必要があります
一方、長期間使わない資金なら、
株式を含む投資信託なども選択肢になります
金融庁も、資産形成の基本として
長期・積立・分散投資を紹介しています
出典:金融庁|資産形成の基本
1000万円が20%下落したら?
投資では、利益だけでなく
損失が出た場合も考えておきましょう
1000万円をすべて投資した場合、
値下がりによる資産額の変化は
次のようになります
| 下落率 | 評価額 | 評価損 |
|---|---|---|
| 10% | 900万円 | −100万円 |
| 20% | 800万円 | −200万円 |
| 30% | 700万円 | −300万円 |
| 40% | 600万円 | −400万円 |
| 50% | 500万円 | −500万円 |
例えば、20%下落すれば
評価額は800万円になります
この状態でも保有を続けられるか、
事前に考えておくことが大切です
なお、20%下落した資産が元の金額に
戻るには、その後25%の上昇が必要です
下落率と回復に必要な上昇率は
同じではありません
1000万円の運用方法おすすめ5選
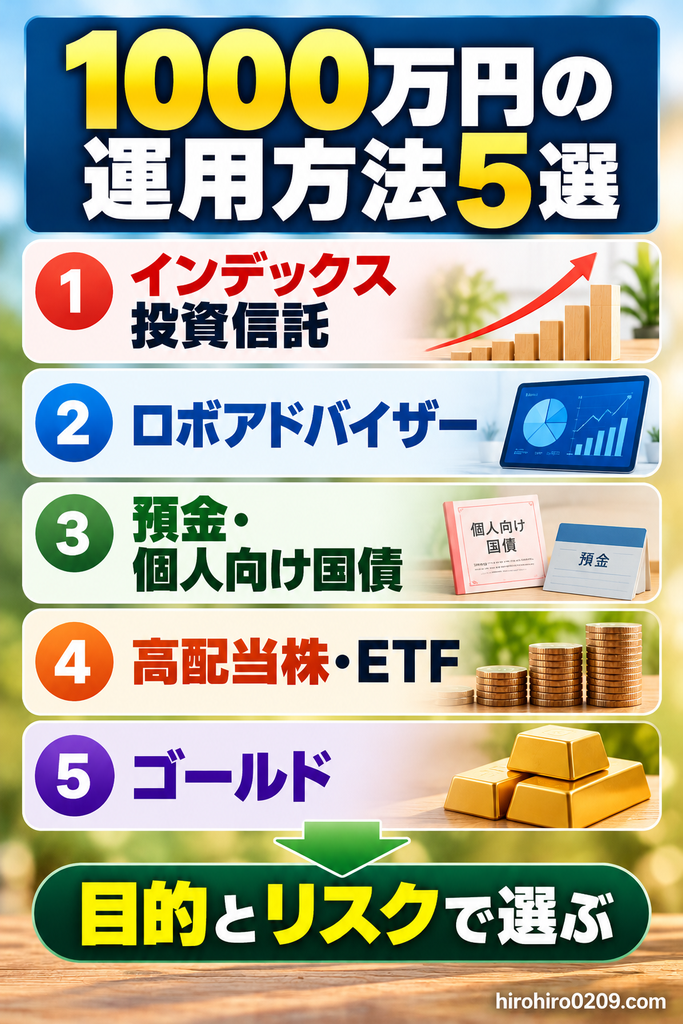
1000万円の運用方法として、
今回紹介するのは次の5つです
| 運用方法 | 主な特徴 | 主なリスク |
|---|---|---|
| インデックス 投資信託 | 低コストで 分散投資 | 株価・為替変動 |
| ロボアドバイザー | 運用を自動化 | 価格変動・手数料 |
| 預金・個人向け 国債 | 安全性を重視 | インフレ・金利 |
| 高配当株・ETF | 配当収入を狙う | 減配・株価下落 |
| ゴールド | 株式以外に分散 | 価格・為替変動 |
どれか一つがすべての人に
最適というわけではありません
それぞれの特徴を確認しましょう
① インデックス投資信託
インデックス投資信託は、株価指数などに
連動する運用成果を目指す商品です
例えば、S&P500や全世界株式に
連動する投資信託があります
主なメリットは、少額から分散投資でき、
比較的低コストの商品も多いことです
一方、株式市場が下落すれば
投資信託の評価額も下がります
外国株式に投資する場合は、
為替変動の影響も受けます
私自身は2018年から、旧つみたてNISAで
eMAXIS Slim先進国株式への
定額積立投資を続けてきました
2026年6月時点では、旧つみたてNISAの
投資元本240万円に対して、
評価額は約727.7万円でした
長期間保有することで大きな利益が出た
実例ですが、今後も同じ結果になるとは限りません
私が8年間投資してきたeMAXIS Slimについて、
おすすめできる人と注意点を
実体験から詳しく解説しています
関連記事:eMAXIS Slimはおすすめしない?実際に8年投資した私の結論
インデックス投資信託の選び方は、
こちらの記事で詳しく紹介しています
関連記事:積立投資のおすすめ商品5選【初心者向け】放置で続けられる資産運用を実体験で比較
② ロボアドバイザー
ロボアドバイザーは、投資先の選定や
資産配分などを自動化できるサービスです
代表的なサービスの一つが、ウェルスナビです
ウェルスナビでは、株式や債券などの
ETFを通じて、世界の資産に分散投資します
自動積立やリバランスなども利用できるため、
運用の手間を減らせます
一方、通常口座の手数料は
原則として年率1.1%税込です
NISA口座では、利用状況などにより
手数料が異なります
また、投資先の価格変動により
元本割れする可能性があります
私自身は2018年7月から
ウェルスナビを利用しています
運用実績や実際の手数料については、
こちらの記事で紹介しています
関連記事:ウェルスナビの手数料は高い?8年運用した私の本音とオルカン比較
③ 預金・個人向け国債
大きな損失を避けたい人には、
預金や個人向け国債も選択肢です
預金は普通預金や定期預金など、
目的に応じて使い分けられます
一般の円預金は、預金保険制度により
1金融機関につき預金者1人当たり
元本1000万円までとその利息が
原則として保護されます
ただし、外貨預金などは保護対象外です
個人向け国債には、
変動10年・固定5年・固定3年の
3種類があります
国が元本の償還を約束しており、
1万円から購入できます
発行後1年を経過すれば、
原則として中途換金も可能です
ただし、中途換金時には
所定の調整額が差し引かれます
出典:財務省|個人向け国債
預金や個人向け国債は、株式のような
大きな値上がりを期待する商品ではありません
また、物価上昇率が金利を上回れば、お金の
実質的な購買力が低下する可能性があります
そのため、資産を増やす目的だけでなく、
使う予定のあるお金を守る手段として
考えることが重要です
④ 高配当株・ETF
高配当株は、配当収入を重視する投資方法です
例えば、配当利回り4%の株式に
1000万円を投資した場合、
年間配当金は税引前で40万円です
ただし、配当利回りは一定ではなく、
企業業績によって減配や無配になる
可能性があります
株価が下落すれば、配当金を受け取っていても
資産全体では損失が出ます
また、個別株に集中すると
企業固有のリスクも大きくなります
複数の銘柄に分散する方法や、
高配当株ETFを利用する方法もあります
私自身も高配当株について、
配当金と株価上昇を合わせた
トータルリターンを比較してきました
配当利回りが高いだけで
優秀な投資先とは限りません
関連記事:高配当株おすすめランキング|日本株8銘柄を5年間の株価・配当で比較【2026年版】
⑤ ゴールド
ゴールドは、株式や債券とは
異なる値動きを期待して
組み入れる資産の一つです
金そのものは、株式の配当金や
債券の利息を生みません
利益を得るには、基本的に
価格上昇が必要です
また、金価格は変動するため、
元本保証ではありません
円建てで投資する場合は、
為替の影響を受ける商品もあります
ゴールドに投資する方法には、金ETFや
金価格に連動する投資信託などがあります
株式中心の資産運用に、別の資産を
加えたい場合の選択肢として考えられます
参考記事:家族が新NISA成長投資枠で月8万円積立!S&P500・半導体・金の6銘柄を公開
ただし、ゴールドを組み入れても
必ず損失を防げるわけではありません
1000万円を運用すると10年後・20年後はいくら?
1000万円を運用した場合、
将来の資産額はいくらになるのでしょうか
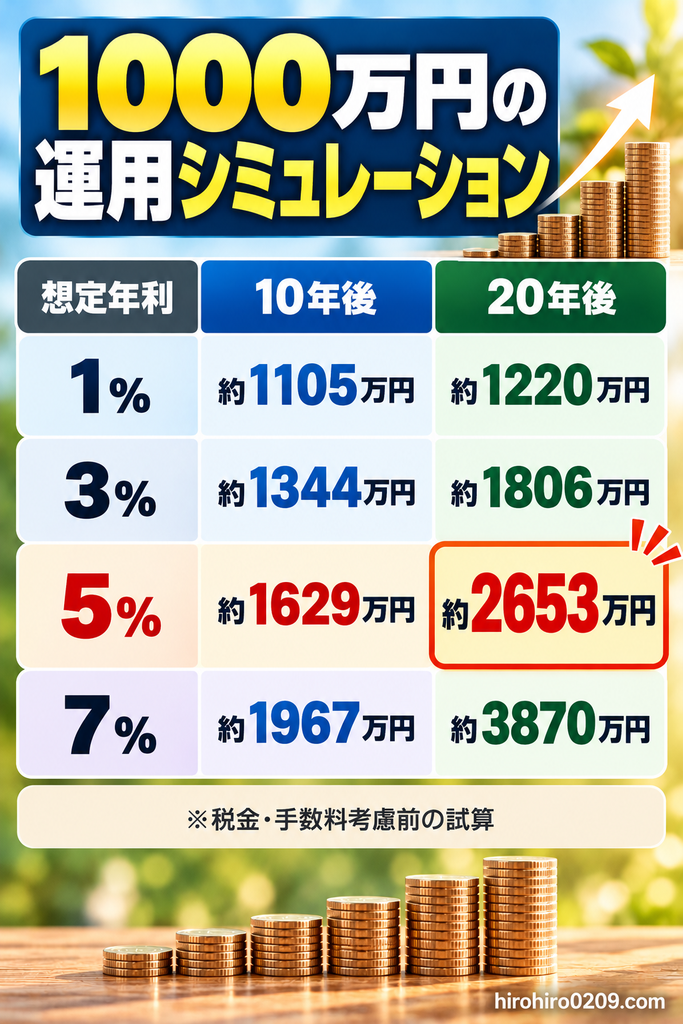
ここでは、年利1%・3%・5%・7%で
複利運用した場合を計算します
年利1%・3%・5%・7%の比較
最初に1000万円を一括投資し、
追加投資せずに運用する想定です
| 想定年利 | 10年後 | 20年後 |
|---|---|---|
| 1% | 約1105万円 | 約1220万円 |
| 3% | 約1344万円 | 約1806万円 |
| 5% | 約1629万円 | 約2653万円 |
| 7% | 約1967万円 | 約3870万円 |
※年1回複利で計算
※税金・手数料・インフレは考慮せず
※毎年一定の利回りを仮定した試算
例えば年利5%なら、
1000万円は10年後に約1629万円、
20年後には約2653万円になります
ただし、実際の株式市場は毎年、
一定の割合で上昇するわけではありません
年によって大きく下落したり、
反対に大きく上昇したりします
20年間の資産推移をグラフで比較
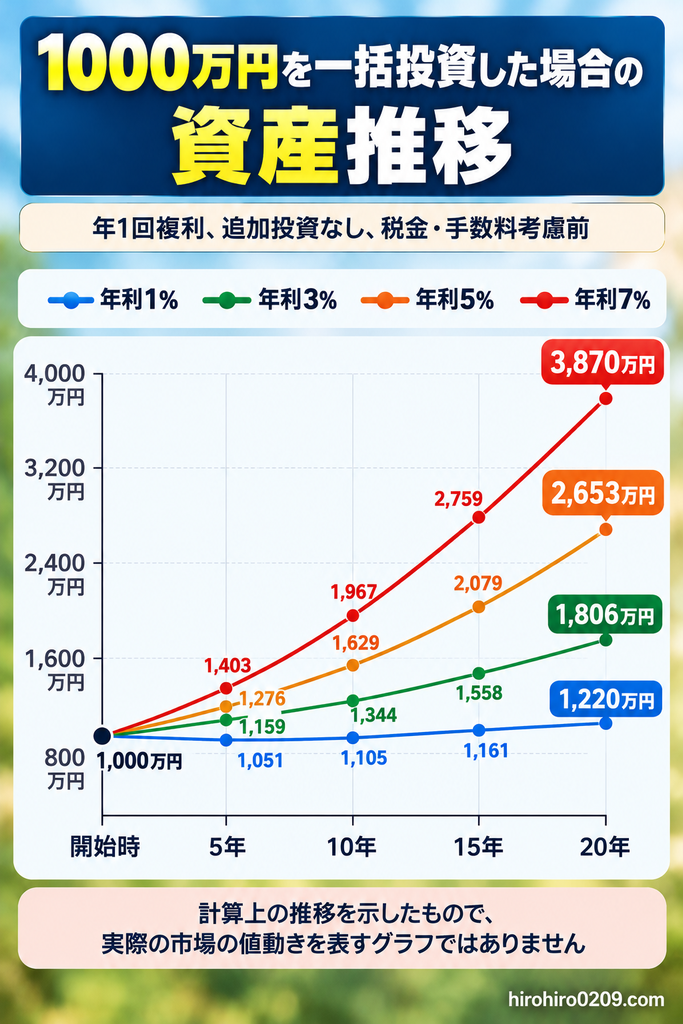
このグラフから分かるのは、
運用期間が長くなるほど、利回りの違いによる
資産額の差が大きくなるということです
ただし、高い利回りを狙うほど
大きなリスクを取る場合もあります
将来の資産額だけを見て、
運用方法を決めないことが大切です
手数料と税金にも注意
投資信託やロボアドバイザーには、
保有中に費用が発生する商品があります
また、通常の課税口座では、
株式や投資信託の利益に対して
原則20.315%の税金がかかります
例えば、1000万円が1500万円に
なった場合、利益は500万円です
この利益を全額売却して確定すると、
通常の課税口座では、
約101.6万円の税金がかかります
※税率20.315%で単純計算
※他の損益や税務上の特例は考慮せず
一方、NISA口座で生じた
対象商品の売却益は非課税です
そのため、運用成果を考える際は、
税金や手数料も重要になります
出典:国税庁|NISA制度
1000万円のポートフォリオ例3選
1000万円を運用する場合、
一つの商品に集中させず、
複数の資産に分ける方法があります
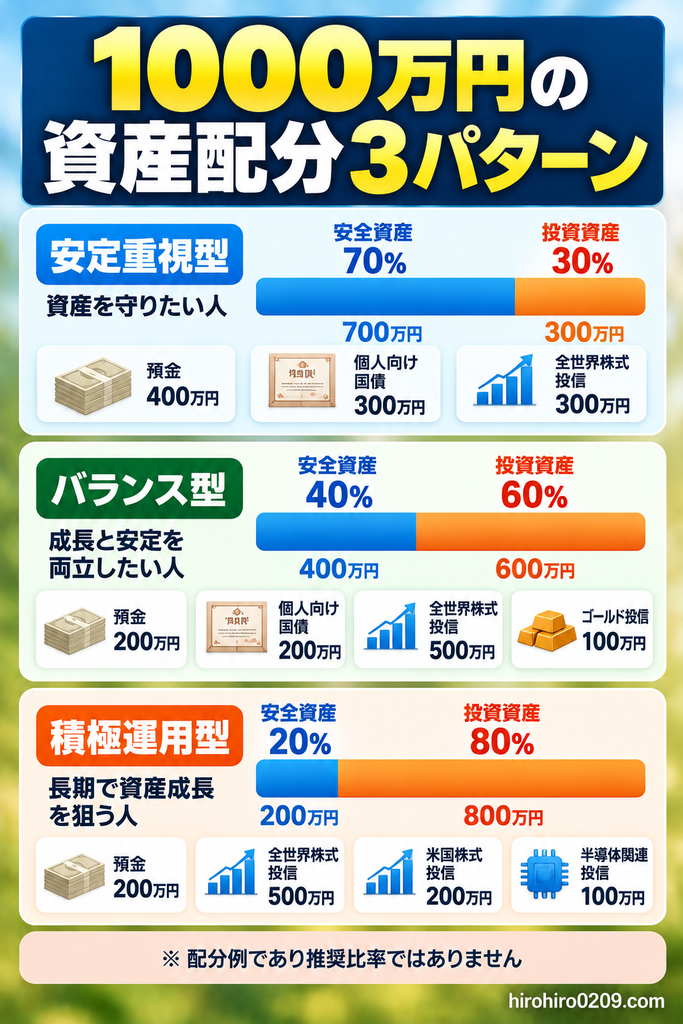
ここでは、リスクの取り方に応じた
3つの資産配分例を紹介します
なお、以下は説明用のモデルであり、
すべての人に適した配分ではありません
安定重視型|資産を守りたい人
大きな値下がりを避けたい人向けの
資産配分例です
| 投資先 | 配分額 |
|---|---|
| 預金 | 400万円 |
| 個人向け国債 | 300万円 |
| 全世界株式投信 | 300万円 |
| 合計 | 1000万円 |
安全性を重視する資産を、
全体の70%としています
株式市場が下落しても、1000万円すべてを
株式に投資する場合より影響を抑えられる
可能性があります
ただし、預金や国債にも
インフレなどのリスクはあります
バランス型|成長と安定を両立したい人
資産を増やすことと、大きな値下がりを
抑えることの、両方を考えた配分例です
| 投資先 | 配分額 |
|---|---|
| 預金 | 200万円 |
| 個人向け国債 | 200万円 |
| 全世界株式投信 | 500万円 |
| ゴールド投信 | 100万円 |
| 合計 | 1000万円 |
株式に50%を配分しながら、
預金や国債も保有します
ゴールドは株式以外への
分散を目的とした例です
ただし、株式とゴールドが
同時に値下がりする可能性もあります
積極運用型|長期で資産成長を狙う人
長期間使わない資金で、大きな値動きを
受け入れられる人向けの配分例です
| 投資先 | 配分額 |
|---|---|
| 預金 | 200万円 |
| 全世界株式投信 | 500万円 |
| 米国株式投信 | 200万円 |
| 半導体関連投信 | 100万円 |
| 合計 | 1000万円 |
株式関連資産が全体の80%です
高い成長を期待できる一方、
株式市場の下落によって
大きな損失が出る可能性があります
また、全世界株式投信にも
米国株式が多く含まれるため、
投資先の重複にも注意が必要です
私自身もNVIDIAやTSMCなどの
個別株を保有していますが、
特定分野への集中リスクは
意識する必要があると考えています
半導体関連投信については、
こちらの記事で比較しています
関連記事:半導体投資信託おすすめ5選|利回り・手数料・新NISA対応を比較
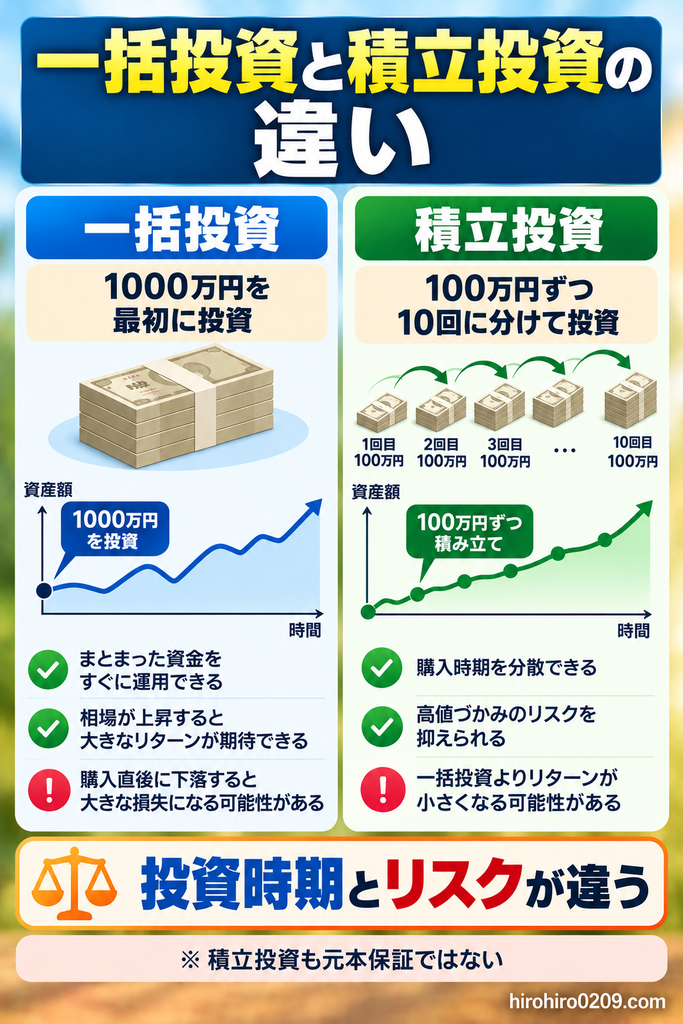
1000万円は一括投資と積立投資のどちらがいい?
1000万円を運用する際に、
多くの人が迷うのが
一括投資と積立投資の違いです
私自身も、最初にまとまった資金を
投資した経験があります
その結果、投資方法を見直す
きっかけになりました
一括投資のメリット・デメリット
一括投資は、まとまった資金を
一度に投資する方法です
例えば、1000万円を
最初にまとめて投資します
メリットは、投資した資金全体を
早い段階から運用できることです
相場が上昇を続ける場合には、
積立投資より有利になる可能性があります
参考記事:新NISAは積立と一括投資どっちが得?約850万円差のシミュレーションで完全比較
一方、投資直後に相場が下落すると、
資産全体が値下がりします
1000万円を一括投資して、30%下落
すれば、評価額は700万円になります
このような状況でも
保有を続けられるかが重要です
積立投資のメリット・デメリット
積立投資は、一定の金額を
定期的に投資する方法です
例えば、1000万円を100万円ずつ
10回に分けて投資する方法があります
価格が高いときには少なく、安いときには
多くの口数を購入できるのが特徴です
一度にすべての資金を投資しないため、
購入時期を分散できます
ただし、積立投資でも元本割れは起こります
また、相場が上昇し続ける場合、
最初に一括投資した方が
高いリターンになることもあります
金融庁も、積立投資を
高値づかみなどのリスクを
軽減する方法として紹介しています
私が400万円を短期間で投資した失敗談
私がウェルスナビを始めたのは、2018年7月です
当初はまとまった資金を
運用しようと考えていました
そして2018年9月頃、100万円ずつ
4日ほど連続でウェルスナビに投資しました
わずか数日で、合計400万円を
投入したことになります
ところが、その後に株式市場が下落しました
2018年10月以降は、米国株式市場をはじめ、
世界的に株価が下落する局面がありました
投資したばかりの資産が目減りする
状況を経験し、まとまった資金を
短期間で投入する怖さを感じました
もちろん、投資直後に値下がり
したからといって、一括投資が
間違いだったとは限りません
その後に相場が回復すれば、一括投資が
有利になる可能性もあります
しかし、私自身にとっては精神的な
負担が大きく、投資方法を見直す
きっかけになりました
そこで、まとまった資金を一度に投入する
一括投資から、毎月一定額をコツコツ投資する
定額積立投資へ切り替えました
その後も相場の上昇と下落を繰り返し
経験しましたが、積立投資を続けてきました
この経験から私が学んだのは、
短期間に高い利益を狙うことだけが
投資の正解ではないということです
自分が無理なく続けられる方法を選ぶことも、
長期投資では重要だと考えています
1000万円をどう投資するかは目的次第
一括投資と積立投資には、
それぞれメリットがあります
| 比較項目 | 一括投資 | 積立投資 |
|---|---|---|
| 投資時期 | 最初にまとめて | 複数回に分散 |
| 上昇相場 | 有利になりやすい | 投資が遅れる場合 |
| 下落相場 | 直後の損失が大きい | 購入時期を分散 |
| 資金管理 | シンプル | 計画的な購入 |
| 元本保証 | なし | なし |
長期間使わない余裕資金で、大きな下落にも
耐えられるなら、一括投資も選択肢です
一方、投資直後の値下がりが不安な場合には、
時間を分散する方法もあります
重要なのは、どちらが必ず儲かるかということ
ではなく、自分に合った方法を選ぶことです
私が1000万円以上を8年間運用した実績
ここからは、私自身の
実際の運用結果を紹介します
私は2017年から投資を始め、2018年から
投資信託などの長期運用を続けてきました
その中でもウェルスナビは、投資元本が
1000万円を超えた運用サービスです
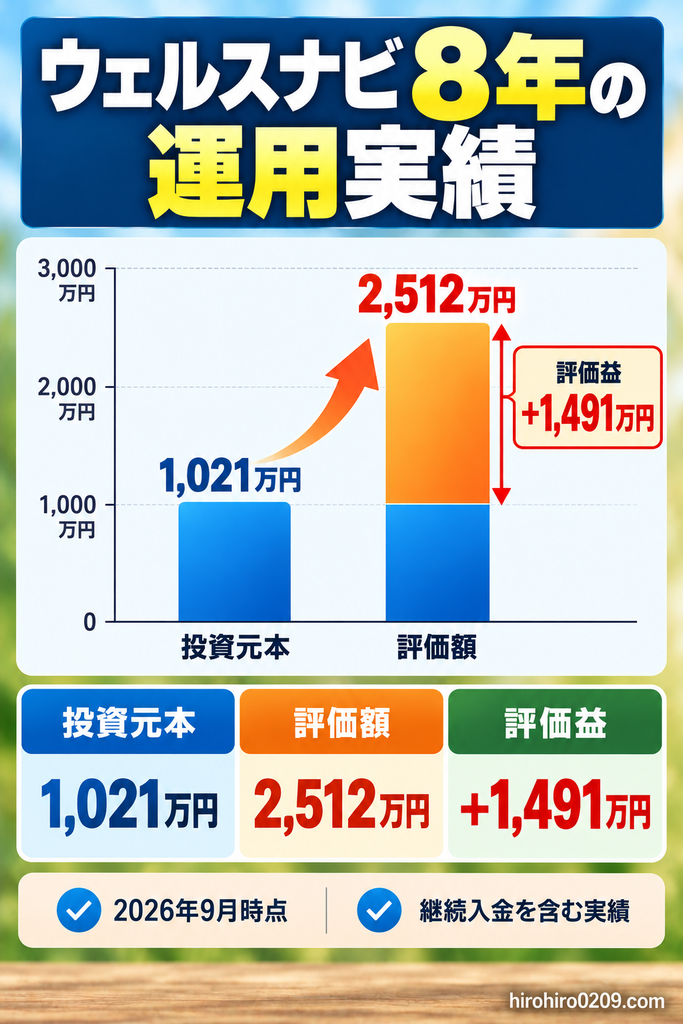
ウェルスナビの元本1021万円が2512万円に
2018年7月から運用している
ウェルスナビの実績は、
2026年9月時点で次のとおりです
| 項目 | 金額 |
|---|---|
| 投資元本 | 約1021万円 |
| 評価額 | 約2512万円 |
| 評価益 | 約1491万円 |
| 元本に対する損益率 | 約+146% |
| 運用期間 | 約8年2か月 |
投資元本約1021万円に対して、
評価額は約2512万円となり、
約1491万円の含み益が出ています
ただし、これは最初に1000万円を
一括投資した結果ではありません
2018年から継続して入金し、
投資元本が累計1021万円になった結果です
また、損益率約146%は
投資元本に対する評価益の割合で、
年率リターンではありません
この点は、前半で紹介した複利
シミュレーションとは区別する必要があります
コロナショックでも積立投資を継続
2018年の値下がりだけでなく、2020年3月
のコロナショックも大きな出来事でした
私のウェルスナビでも、評価額が
約100万円減少する局面がありました
それでも、運用をやめずに積立投資を続けました
結果として、その後の市場回復や資産価格の
上昇により、現在の評価益につながっています
ただし、過去の市場が回復したからといって、
次の暴落でも同じように回復するとは限りません
大切なのは、損失が出ても生活に支障がない
資金で運用を続けることだと思います
8年以上の運用で感じたこと
私がウェルスナビを続けて感じたメリットは、
資産配分やリバランスを自動化できることです
仕事をしながらでも、日々の売買を都度
自分で判断せずに運用を続けられました
一方で、通常口座の手数料は
原則として年率1.1%税込です
低コストのインデックス投信と
比較すると、高い水準にあります
そのため、手数料を抑えて自分で
投資信託を購入するのも有力な選択肢です
私自身は、ウェルスナビと新NISAでの
投資信託購入を使い分けています
ウェルスナビの詳しい実績や手数料に
ついては、以下の記事で紹介しています
関連記事:ウェルスナビの手数料は高い?8年運用した私の本音とオルカン比較
1000万円を新NISAで運用する方法
1000万円を運用するなら、
新NISAの活用も検討したいところです
新NISAでは、対象商品の売却益や配当金
などが、一定の条件で非課税になります
ただし、1000万円を一度にすべて
NISA口座で購入できるわけではありません
新NISAの年間投資枠と1800万円の上限
2026年時点の新NISAには、
次の2つの投資枠があります
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 非課税保有期間 | 無期限 | 無期限 |
| 対象商品 | 一定の投資信託 | 株式・投資信託など |
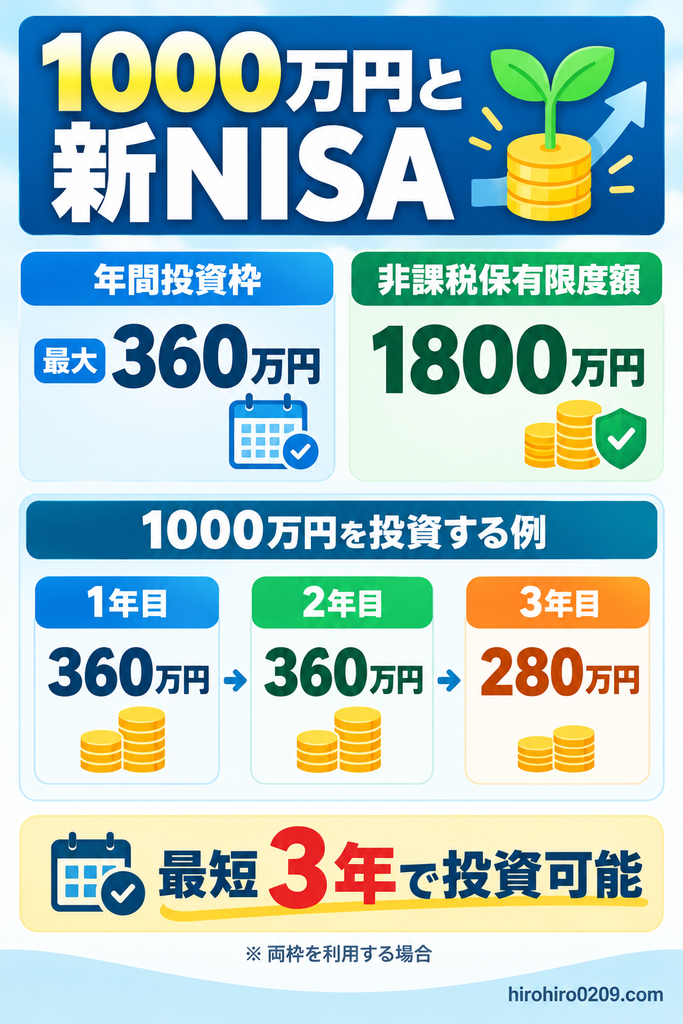
2つの枠を併用すると、
年間最大360万円まで投資できます
非課税保有限度額は、
両枠を合わせて1800万円です
ただし、成長投資枠だけでは
1200万円が上限になります
関連記事:新NISAの上限額・限度額はいくら?年間360万円・生涯1800万円を解説
出典:金融庁|NISAを知る
1000万円を最短3年間で投資する例
1000万円を新NISAで運用する場合、
両方の投資枠を利用すれば、
最短3年間で買い付けることができます
| 年 | 投資額 | 累計投資額 |
|---|---|---|
| 1年目 | 360万円 | 360万円 |
| 2年目 | 360万円 | 720万円 |
| 3年目 | 280万円 | 1000万円 |
この例では、1年目と2年目に
年間投資枠を上限まで利用しています
ただし、つみたて投資枠では
対象商品を積立購入する必要があり、
一度に120万円を購入する方法は
利用できません
また、成長投資枠とつみたて投資枠では
購入できる商品が異なります
1000万円を早く投資することが
必ずしも正解ではないため、運用期間や
リスク許容度に合わせて判断しましょう
NISAだけでなく課税口座も活用する
1000万円をすぐに投資したい場合、
新NISAの年間投資枠だけでは
全額を購入できません
年間枠を超える資金については、
課税口座を利用する方法があります
また、NISAの年間枠が
翌年に利用できるようになるまで、
預金などで待機させる方法もあります
どちらが有利になるかは、その後の市場の
値動きや運用期間によって異なります
なお、NISA口座で損失が出ても、課税口座の
利益との損益通算や損失の繰越控除はできません
非課税というメリットだけでなく、こうした
注意点も理解して利用することが大切です
出典:国税庁|NISA制度
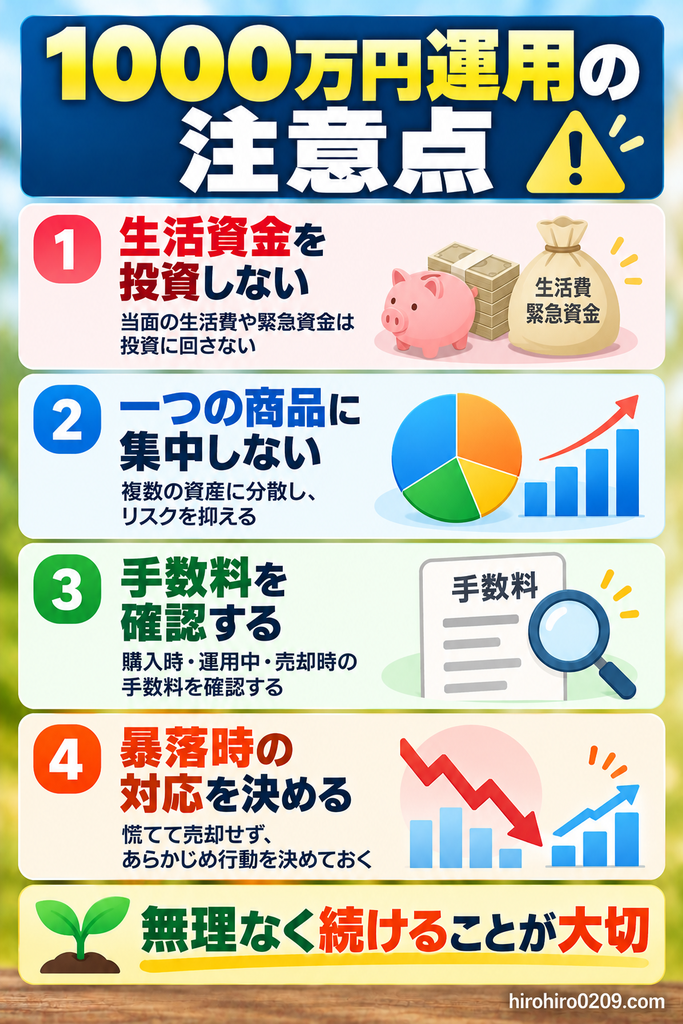
1000万円の運用で失敗しないための注意点
1000万円の運用では、利益を増やすこと
だけでなく、大きな損失を避けるための
資金管理も重要です
私自身も投資を始めてから、
さまざまな失敗を経験してきました
ここでは、特に注意したい
4つのポイントを紹介します
① 生活資金まで投資しない
1000万円を持っているからといって、
全額を投資する必要はありません
住宅購入や教育費、老後資金など、
使う時期が決まっているお金は
慎重に管理する必要があります
特に株式や投資信託は、必要なときに
価格が下落している可能性があります
生活防衛資金を確保したうえで、
余裕資金を運用することが大切です
② 一つの商品に集中しない
1000万円を一つの個別株や特定の
業界だけに投資すると、その企業や
業界の動向に大きく左右されます
例えば、半導体関連株は高い成長を期待できる
一方、株価の変動が大きい分野です
私自身も半導体関連の
個別株や投資信託を保有しています
そのため、資産全体に占める半導体関連
投資の割合には、注意する必要があります
また、複数の投資信託を保有していても、
投資先が重複していれば、
十分な分散にならない場合があります
③ 手数料を確認する
投資信託やロボアドバイザーでは、
運用中に手数料が発生します
例えば、1000万円に対して年率1%の費用が
かかる場合、年間約10万円に相当します
年率0.2%なら、年間約2万円です
| 年間手数料率 | 1000万円に対する年間費用 |
|---|---|
| 0.1% | 約1万円 |
| 0.2% | 約2万円 |
| 0.5% | 約5万円 |
| 1.0% | 約10万円 |
| 1.5% | 約15万円 |
※評価額が1年間変わらないと
仮定した単純計算
実際の費用は、日々の評価額や
商品ごとの計算方法によって異なります
手数料が高くても、それに見合うサービスや
運用成果が得られる場合はあります
ただし、長期間保有するなら
コストの違いも無視できません
投資先を選ぶ際は、手数料と運用内容を
合わせて確認しましょう
④ 暴落時の対応を決めておく
投資を続けていれば、大きな下落に
遭遇する可能性があります
私自身も2018年の下落や、2020年の
コロナショックを経験してきました
その際に感じたのは、資産が大きく
減ってから冷静に判断することの難しさです
そのため、投資を始める前にどの程度の損失まで
許容できるか、考えておくことが重要です
また、投資する金額を抑えたり、
預金や債券を組み合わせたりして、
値下がりへの備えをする方法もあります
私の場合は、2018年の経験から
定額積立投資を中心とする
運用方法に切り替えました
その結果、相場が下落しても以前より
落ち着いて、投資を続けられるようになりました
ただし、積立投資を続ければ
必ず利益が出るわけではありません
投資方法だけでなく、資金管理や
資産配分も重要だと考えています
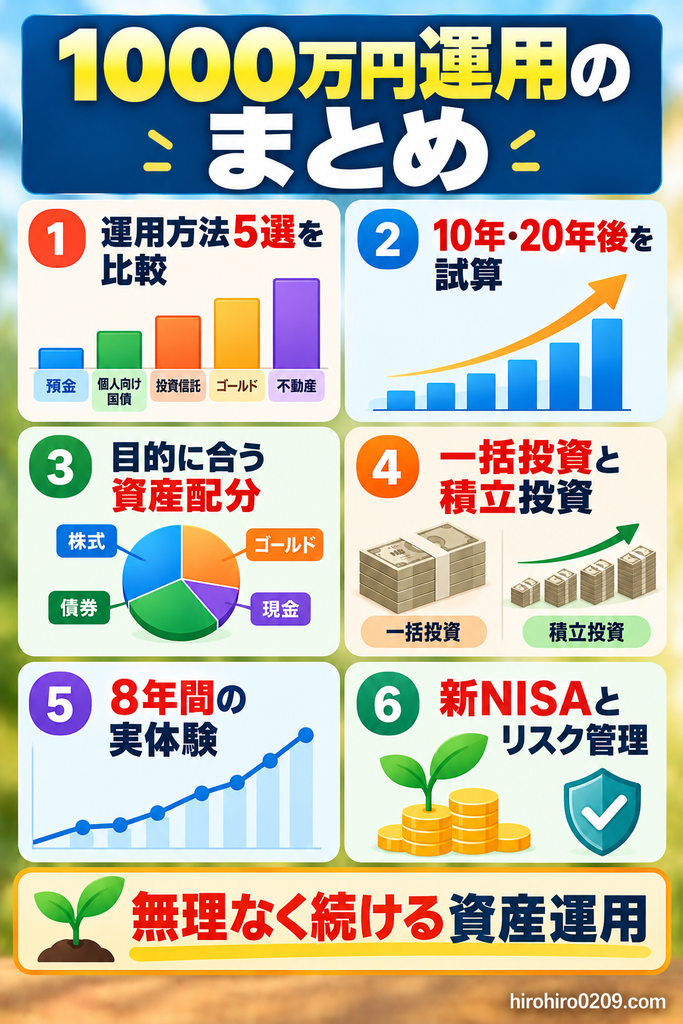
まとめ|1000万円の運用は自分に合う方法を選ぼう
1000万円を運用する方法には、
インデックス投資信託や
ロボアドバイザー、個人向け国債、
高配当株、ゴールドなどがあります
それぞれメリットとリスクがあり、
すべての人に最適な運用方法はありません
今回紹介したポイントを振り返ってみましょう
■ この記事のまとめ
□ 1000万円の運用方法には
投資信託や国債などがある
□ 商品によって期待できる利益や
値下がりリスクが異なる
□ 年利5%で20年間運用すると
1000万円は約2653万円になる
※税金・手数料考慮前の試算
□ 資産配分は運用目的と
リスク許容度に合わせて考える
□ 一括投資と積立投資には
それぞれメリットがある
□ 私は400万円の短期集中投資で
値下がりを経験し積立に変更
□ ウェルスナビでは8年以上で
元本1021万円が2512万円になった
□ 新NISAは年間最大360万円まで
対象商品に非課税投資できる
□ 生活資金の確保と分散投資が重要
私自身は2018年に、わずか数日で
400万円を投資した経験があります
その後の株式市場の下落で
資産が目減りしたことは、
投資方法を見直すきっかけになりました
そこで定額積立投資に切り替え、
その後も運用を続けてきました
2026年9月時点では、ウェルスナビの
投資元本約1021万円に対して、
評価額は約2512万円です
ただし、この結果は、将来の運用
成果を保証するものではありません
また、一括投資より積立投資が
優れているという意味でもありません
1000万円の運用で大切なのは、
利益だけを追い求めるのではなく、
無理なく続けられる方法を選ぶことです
まずは生活資金を確保し、運用期間とリスク
許容度を整理することから始めましょう
投資信託の選び方や具体的な積立方法に
ついては、こちらの記事も参考にしてください