「NISA口座を開設したいけど、
どこの証券会社がおすすめなの?」
「SBI証券と楽天証券は、
結局どちらを選べばいいの?」
「手数料やポイントだけでなく、
セキュリティ対策も比較したい」
新NISAを始めようと思っても、
証券会社や銀行によって何が違うのか、
分かりにくいと感じる人は多いと思います
私自身は2017年から投資を始め、
2018年からNISAを活用して
投資信託の積立を続けてきました
現在はSBI証券を利用しており、
投資信託だけでなく、国内株や
米国株にも投資しています
また、家族がNISAを始める際には、
クレジットカードのランク選びで、
99,000円の費用が発生する
失敗も経験しました
NISA口座は長く利用するものだからこそ、
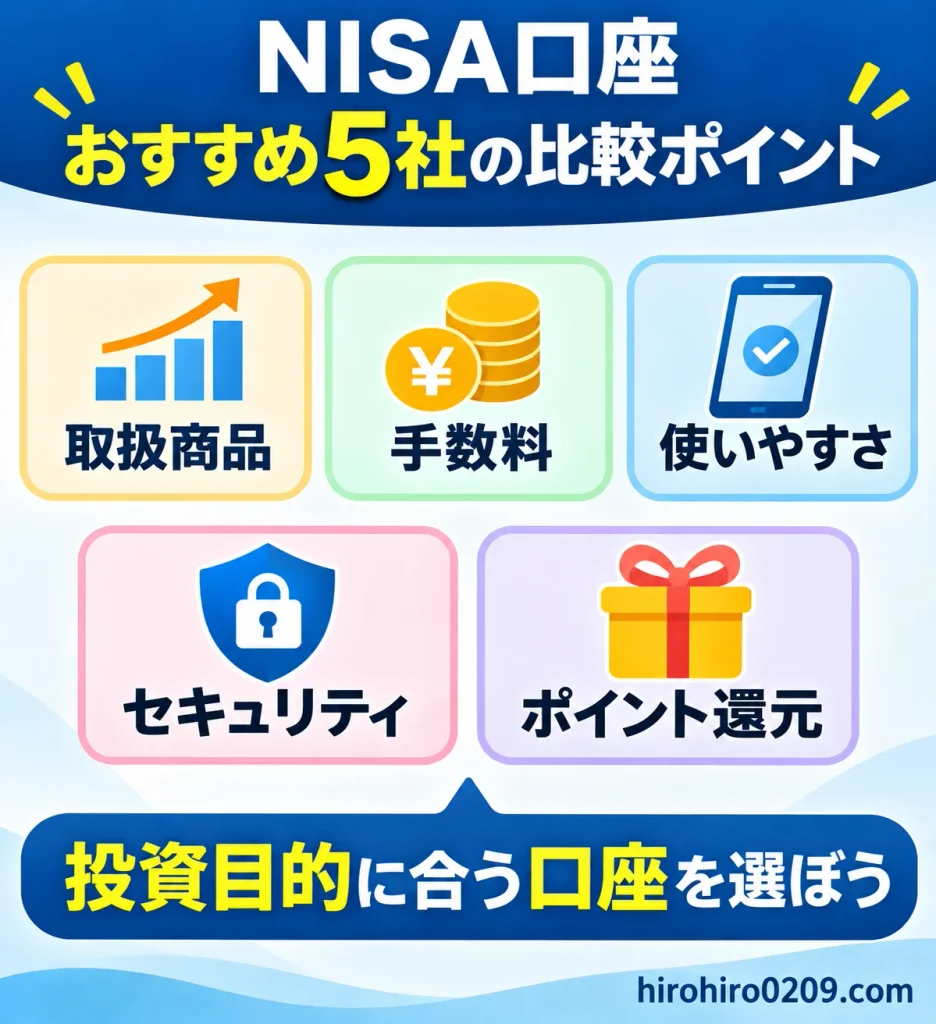
ポイント還元率だけでなく、取扱商品や手数料、
使いやすさ、セキュリティ対策も重要です
この記事では、主要ネット証券5社を
比較しながら、初心者にも分かりやすく
NISA口座の選び方を解説します
私自身の運用経験や家族の失敗談も交え、
口座開設前に確認したい注意点を
具体的に紹介していきます
この記事がおすすめな人
□ NISA口座をどこで開くか迷っている人
□ SBI証券と楽天証券を比較したい人
□ 手数料や取扱商品の違いを知りたい人
□ 不正アクセスへの対策が気になる人
□ 口座開設やカード選びで失敗したくない人
この記事を読むと分かること
□ おすすめ証券会社5社の特徴と違い
□ 投資目的に合ったNISA口座の選び方
□ 各社のセキュリティ対策と注意点
□ 銀行とネット証券の違い
□ 口座開設・変更方法と失敗防止策
NISA口座のおすすめはどこ?まず結論から比較
NISA口座を選ぶ際に重要なのは、
自分がどのような商品に投資し、
どのように運用したいかです
主要ネット証券では、NISA対象商品の
売買手数料が無料になるサービスも
充実しています
一方で、取扱商品や積立方法、
銀行との連携、サポート体制には、
証券会社ごとの違いがあります
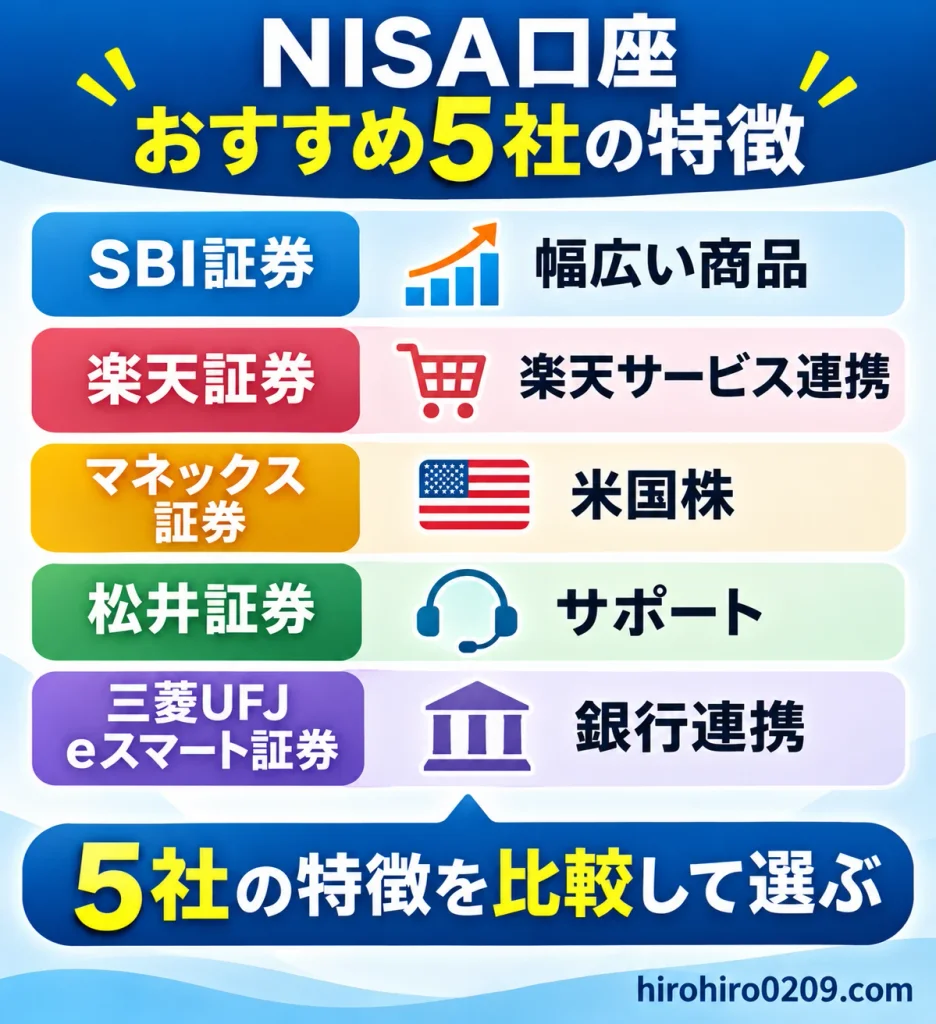
まずは主要5社の特徴を比較します
NISA口座おすすめ5社の比較一覧
| 証券会社 | 主な特徴 | 向いている人 |
|---|---|---|
| SBI証券 | 商品の選択肢 が豊富 | 幅広く投資 したい人 |
| 楽天証券 | 楽天サービス との連携 | 楽天経済圏の 利用者 |
| マネックス証券 | 米国株・ 分析情報が充実 | 米国株も 検討する人 |
| 松井証券 | 投信サービス とサポート | 相談しながら 始めたい人 |
| 三菱UFJ eスマート証券 | 銀行連携・ Pontaポイント | 銀行連携を 重視する人 |
この5社はいずれも、NISA口座の
有力な候補になるネット証券です
国内株式や投資信託などの
売買手数料は無料化が進んでいますが、
外国株の為替コストや一部サービスの
費用は証券会社によって異なります
初心者におすすめのNISA口座は?
初めてNISAを利用する場合、
SBI証券と楽天証券は有力な
選択肢になると思います
どちらも投資信託の積立から、
国内株や米国株の購入まで対応し、
長期的に利用しやすい環境があります
ただし、どちらか一方が
すべての人に最適とは限りません
楽天市場や楽天カードを日常的に
利用しているなら、楽天証券の
ポイント連携が便利です
一方、さまざまな金融商品を
一つの口座で管理したい場合は、
SBI証券も候補になります
私自身はSBI証券を利用していますが、
ポイント還元率だけで証券会社を
選ぶ必要はないと考えています
投資目的によっておすすめが変わる理由
例えば、全世界株式やS&P500の
投資信託だけを積み立てるなら、
主要ネット証券の多くで対応できます
しかし、将来的に個別株や海外ETFにも
投資したい場合は、取扱商品や取引条件が
重要になります
また、ネット操作に不安がある人は、
電話サポートなども確認したいところです
NISA口座は何度も変更するより、
長く利用できる金融機関を最初から
選ぶ方が管理しやすいでしょう
NISA口座おすすめ5社を徹底比較
ここからは主要5社について、
それぞれの特徴と注意点を紹介します
なお、取扱商品やポイント制度は変更される
場合があるため、申込み前には公式サイトで
最新情報を確認してください
SBI証券|幅広い商品に投資したい人向け
SBI証券は、投資信託から国内株式、
米国株式、ETFまで幅広い商品を
扱うネット証券です
NISAのつみたて投資枠では、
対象となる投資信託を積み立てられます
成長投資枠では、投資信託に加え、
国内株や米国株なども購入できます
三井住友カードを利用した
クレカ積立にも対応しています
ただし、ポイント還元率は
カードのランクや利用条件で異なります
関連記事:SBI証券のクレカ積立はお得?NISA積立のポイント還元を実体験で解説
私自身もSBI証券を利用し、
投資信託の積立から個別株の購入まで、
同じ証券会社で管理しています
幅広い商品を扱えることは、
長期的に利用するうえで大きな
メリットだと感じています
一方で、サービスや設定項目が多く、
初心者には操作が複雑に感じられる
場面もあると思います
公式サイト:SBI証券
楽天証券|楽天経済圏を利用する人向け
楽天証券は、楽天カードや楽天銀行など、
楽天サービスとの連携が特徴です
楽天カードによる投信積立では、
カードの種類や対象商品によって
楽天ポイントを獲得できます
楽天ポイントを利用して、
投資信託などを購入できる点も魅力です
また、国内株や米国株、ETFなどにも
対応しているため、投資信託以外の
運用も検討できます
一方、カードのランクによって
年会費やポイント還元率が異なります
高額な年会費を支払っても、
積立によるポイントだけでは
費用を回収できない場合があります
楽天証券を選ぶ場合も、
ポイントだけでなく商品や
取引条件を比較することが重要です
関連記事:SBI証券と楽天証券はどっちがいい?新NISA・クレカ積立・ポイントを比較【2026年】
マネックス証券|米国株投資も検討したい人向け
マネックス証券は、米国株や
投資情報の提供に特徴があります
NISAでは投資信託に加え、
国内株や米国株なども購入できます
米国企業への個別株投資を
検討している人にとっても、
比較候補になる証券会社です
また、dカードなどを利用した
クレカ積立にも対応しています
ただし、ポイント還元率や対象カードの
条件は異なるため、事前の確認が必要です
米国株の取引では、売買手数料だけでなく
為替コストも比較しておきましょう
公式サイト:マネックス証券
関連記事:クレカ積立おすすめ3社比較|SBI・楽天・マネックスの還元率【2026年最新】
松井証券|サポートを重視する人向け
松井証券は、投資信託や国内株式、
米国株式などを取り扱うネット証券です
投資信託の保有残高に応じた
ポイントサービスもあります
また、電話による問い合わせなど、
サポート体制を重視する人にも
比較候補になる証券会社です
ただし、サポートの対象範囲や
受付時間はサービスによって異なります
自分が必要とするサポートを
利用できるか確認しておきましょう
公式サイト:松井証券
三菱UFJ eスマート証券|銀行連携を重視する人向け
三菱UFJ eスマート証券は、
旧auカブコム証券から名称変更した
ネット証券です
投資信託や国内株、米国株など、
幅広い商品を取り扱っています
三菱UFJ銀行などとの連携や、
Pontaポイント関連サービスも
比較する際のポイントになります
一方、銀行連携の条件や対象サービスは、
それぞれ異なります
普段利用している銀行や決済サービスとの
相性を確認し、自分に合うか判断しましょう
公式サイト:三菱UFJ eスマート証券
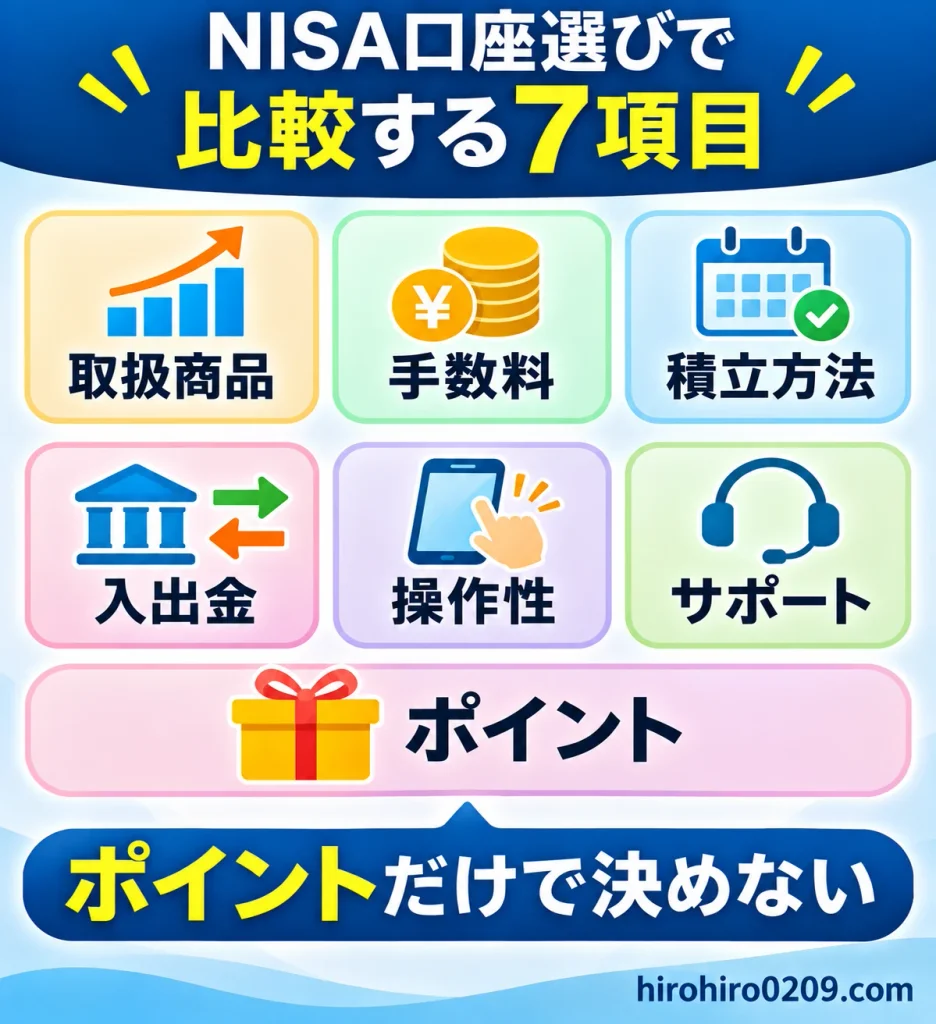
NISA口座の選び方|比較すべき7つのポイント
証券会社を比較する際には、
ポイント還元率以外にも
確認しておきたい項目があります
ここでは、特に重要な7つの
比較ポイントを解説します
取扱商品|投資信託・個別株・ETF
まず確認したいのは、
購入したい商品があるかどうかです
新NISAには、つみたて投資枠と
成長投資枠の2つがあります
つみたて投資枠では、
長期の積立・分散投資に適した
一定の投資信託などを購入できます
成長投資枠では、対象となる
投資信託や国内株、米国株、
ETFなどにも投資できます
ただし、対象商品の取扱いは
金融機関によって異なります
将来、投資対象を広げたい人は、
成長投資枠の商品も確認しましょう
売買手数料と為替コスト
主要ネット証券では、
NISA対象商品の売買手数料を
無料とするサービスが充実しています
ただし、売買手数料が無料でも、
すべての費用が無料とは限りません
投資信託には信託報酬があり、
米国株などでは為替コストも
確認する必要があります
単元未満株の取引などでは、
スプレッドが発生する場合もあります
| 費用 | 確認する内容 |
|---|---|
| 売買手数料 | 株式や投信の購入 ・売却費用 |
| 信託報酬 | 投資信託の保有中に かかる費用 |
| 為替コスト | 外貨への交換に かかる費用 |
| スプレッド | 一部取引で 発生する価格差 |
例えば、信託報酬が年0.1%と年0.5%の
投資信託では、保有中のコストに差が生じます
年間コストの比較例
投資信託の評価額が500万円の場合
| 信託報酬 | 年間コストの概算 |
|---|---|
| 年0.1% | 5,000円 |
| 年0.5% | 25,000円 |
| 差額 | 20,000円 |
※評価額500万円が一定と仮定した
単純計算で、実際の費用とは異なる
長期投資では、購入時だけでなく
保有中のコストも重要です
積立金額と購入頻度の自由度
投資信託の積立では、
最低積立金額や購入頻度も
確認しておきたいポイントです
毎月一定額を購入する方法のほか、
証券会社や商品によっては
毎日や毎週の積立にも対応しています
また、積立設定の変更や停止が
簡単にできるかも重要です
収入や生活費の変化に合わせて、
無理なく続けられる仕組みを
選ぶことが大切だと思います
入出金の利便性と銀行連携
証券会社によって、対応する銀行や
入金方法、出金にかかる時間は異なります
普段利用している銀行から簡単に入金
できるかどうかは、使い勝手に影響します
自動入金や銀行口座との連携が
利用できる場合もあります
特に個別株を購入する人は、必要なタイミングで
資金を移動できるか確認しましょう
サイト・アプリの使いやすさ
NISAは長期間利用するため、
サイトやアプリの使いやすさも重要です
ただし、実際の操作性は口座を開設し、
使ってみないと分からない部分もあります
口座開設前には、公式サイトの
操作ガイドや画面イメージ、
利用者の口コミなどを参考にしましょう
また、PCとスマホアプリでは
利用できる機能が異なる場合もあります
普段利用する端末で必要な操作が
できるか確認しておくと安心です
サポート体制
投資を始めたばかりの頃は、口座開設や
積立設定などで分からないことが出てきます
そのため、問い合わせ方法や
受付時間も比較したい項目です
電話やチャットなど、
自分が利用しやすい方法で
相談できるか確認しましょう
ただし、一般的な操作案内と
個別商品の投資判断に関する助言は、
同じではない点にも注意が必要です
クレカ積立とポイント還元
クレカ積立は、投資信託を
クレジットカードで積み立て、
条件に応じてポイントを得る仕組みです
毎月の積立を自動化できるほか、
ポイントを受け取れる場合があります
ただし、還元率はカードのランクや
年間利用額などで変わります
高い還元率だけを見て選ぶと、
年会費の負担が大きくなる
可能性もあります
そのため、ポイントは口座選びの
補助的な判断材料とし、
費用と特典を総合的に比較しましょう
関連記事:クレカ積立おすすめ3社比較|SBI・楽天・マネックスの還元率【2026年最新】
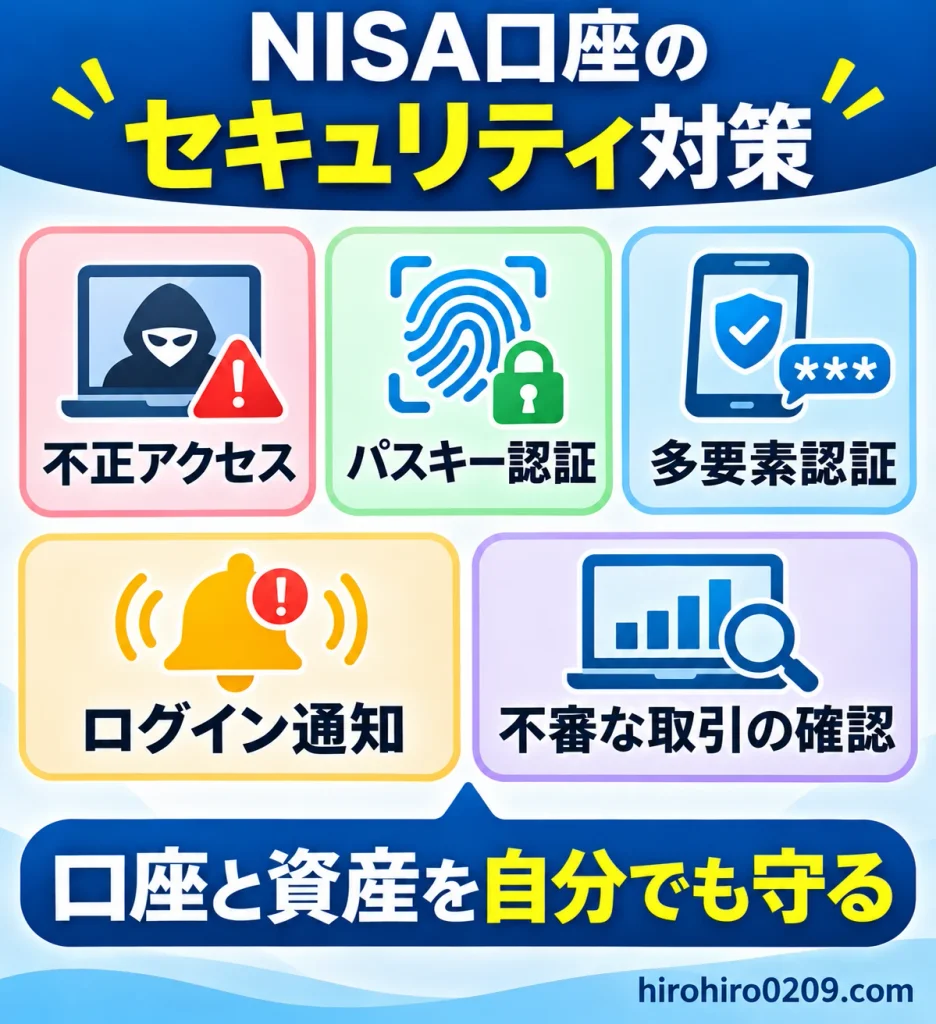
NISA口座のセキュリティ対策を比較
NISA口座を選ぶ際には、
セキュリティ対策も重要です
近年、証券会社を装った
フィッシングサイトなどによる
不正アクセスが問題になっています
証券会社のシステムだけでなく、
利用者自身のログイン情報が
狙われる場合もあります
そのため、証券会社の対策と
利用者自身の対策の両方が必要です
証券口座の不正アクセス・不正取引とは?
金融庁は、証券会社を装った偽サイトなどを
通じてログイン情報が盗まれ、
不正取引に利用される被害について
注意を呼びかけています
例えば、保有している株式を第三者に勝手に
売却され、別の商品を購入されるといった
被害が発生しています
また、正規の証券会社に見せかけた
メールやSMSから偽サイトに誘導し、
情報を入力させる手口もあります
重要なのは、証券会社のサーバーが
直接攻撃されなくても、
利用者の情報が盗まれることで
被害が発生する可能性があることです
おすすめ5社のパスキー認証・多要素認証を比較
各社では、不正アクセスを防ぐため
パスキー認証などの導入が進んでいます
| 証券会社 | 主なセキュリティ対策 |
|---|---|
| SBI証券 | パスキー認証、 パスワードログイン無効化 |
| 楽天証券 | パスキー認証などの 本人認証 |
| マネックス証券 | 多要素認証などの 不正ログイン対策 |
| 松井証券 | パスキー登録の 順次必須化 |
| 三菱UFJ eスマート証券 | 登録済み利用者の パスキー利用必須化 |
※2026年10月時点で確認できた主な対策の
概要であり、全機能の網羅比較ではない
SBI証券では、パスキー設定後にパスワード
によるログインを無効化する機能があります
私自身、実際にこの設定を行いました
松井証券では2026年6月から、
パスキー登録の必須化を順次進めています
三菱UFJ eスマート証券でも2026年10月22日
以降、パスキー登録済みの利用者には
ログイン時のパスキー利用が必須となっています
出典:
SBI証券|不正アクセス防止対策
松井証券|パスキー登録の必須化
三菱UFJ eスマート証券|フィッシング対策
ただし、認証機能があれば、不正アクセスを
完全に防げるとは限りません
また、各社の安全性に明確な優劣が
あるとまでは判断できません
実際に利用する認証方式や、
設定状況を確認することが重要です
パスキー認証と多要素認証はどう違う?
多要素認証とは、異なる種類の認証要素を
組み合わせて本人確認を行う仕組みです
例えば、パスワードに加えて
認証アプリなどを利用する方法があります
一方、パスキー認証は、
公開鍵暗号を利用した認証方式です
正規サイトと結び付いた認証を行うため、
一般的なパスワードより
フィッシングに強い特徴があります
ただし、パスキーを保存しているGoogleや
Appleなどのアカウントが不正利用される
リスクにも注意する必要があります
SBI証券も2026年10月、クラウド上に
保存されたパスキーなどが悪用される
疑いのある事案について、注意喚起しています
なお、この注意喚起は、SBI証券口座での
被害を確認したという発表ではありません
不正取引への補償と各社の対応
万が一、不正取引の被害に遭った場合、
補償されるかどうかも気になります
ただし、補償の有無や範囲は、各社の方針や
被害状況によって判断される場合があります
すべての不正取引について、
必ず全額補償されるわけではありません
口座を開設する前に、不正アクセスへの対応
窓口や補償に関する案内も確認した方が安全です
また、不審な取引を発見した場合は、
速やかに証券会社へ連絡することが重要です
自分でできるセキュリティ対策
証券会社の対策に加え、利用者自身も
安全対策を行うことが大切です
証券口座を守るための確認項目
□ パスキー認証を設定する
□ 不要なパスワードログインを制限する
□ Google・Appleアカウントも保護する
□ 正規サイトをブックマークする
□ ログイン・取引通知を有効にする
□ 保有商品や取引履歴を確認する
□ 不審なメールのリンクを開かない
私自身もSBI証券などでパスキー認証を設定し、
ログイン時の安全対策を進めています
口座を開設した後も、定期的にセキュリティ
設定を確認することが重要だと考えます
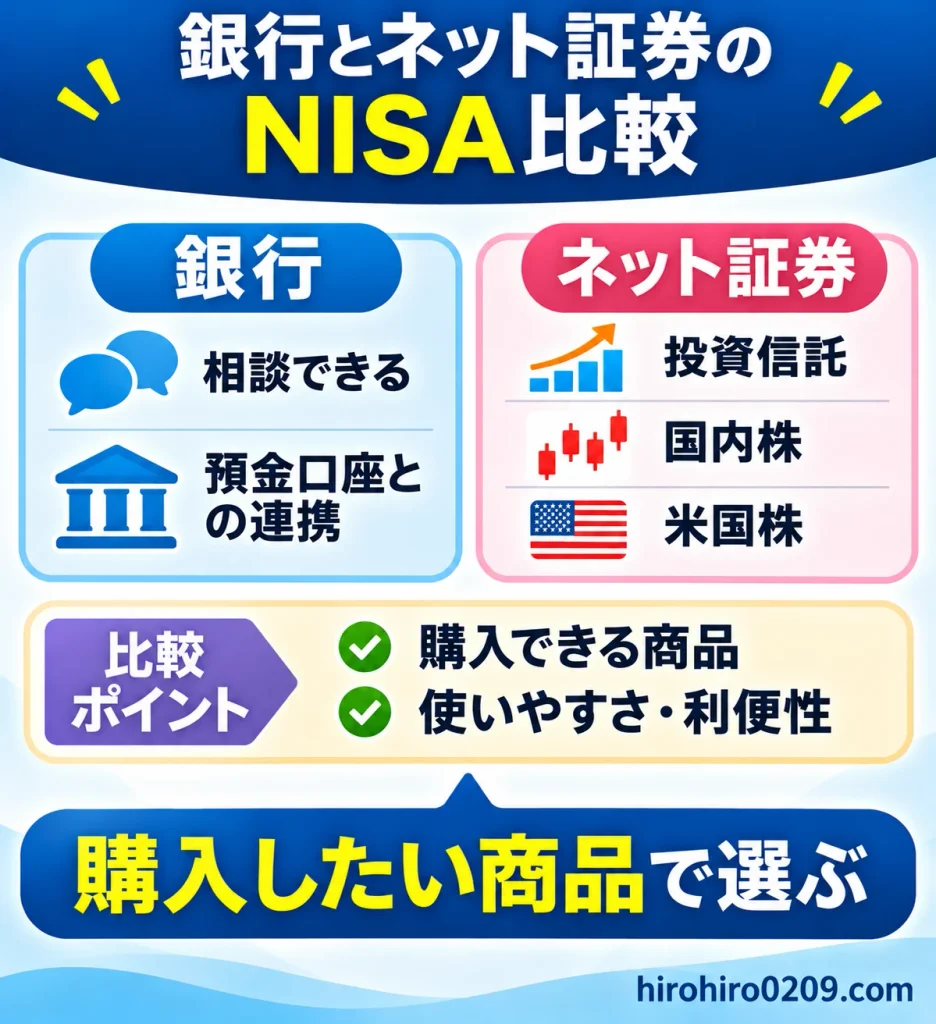
銀行とネット証券はどっちがおすすめ?
NISA口座はネット証券だけでなく、
銀行などでも開設できます
ただし、購入できる商品や
サービスには違いがあります
特に、将来的に個別株にも投資したいと考えて
いる人は、この違いを確認しておきましょう
銀行と証券会社で購入できる商品は違う
一般的な銀行のNISA口座では、
投資信託を中心に取り扱っています
一方、ネット証券では投資信託に加え、
国内株や米国株、ETFなども購入できる
場合があります
| 比較項目 | 銀行 | ネット証券 |
|---|---|---|
| 投資信託 | 対応 | 対応 |
| 国内個別株 | 原則不可 | 対応 |
| 米国個別株 | 原則不可 | 対応する会社あり |
| 対面相談 | 対応する銀行あり | オンライン中心 |
| 商品の選択肢 | 金融機関による | 比較的幅広い |
銀行でNISAを始める場合は、
取扱商品の範囲を確認しましょう
銀行でNISA口座を開設するメリット・デメリット
銀行でNISA口座を開設する
メリットの一つは、普段利用している
金融機関で手続きを進められることです
店舗で相談できる銀行なら、対面で
説明を受けられる安心感もあるでしょう
一方で、投資信託の取扱本数や
商品の種類が限られる場合があります
また、相談できることと、
購入する商品が自分に適していることは
必ずしも同じではありません
提案された商品の信託報酬や
リスクも確認することが重要です
ネット証券をおすすめする理由
私がネット証券を利用する理由は、
投資対象の選択肢が広く、自分で
商品を比較しながら運用できるためです
最初は投資信託の積立だけでも、
将来的に個別株やETFへ
投資対象を広げるかもしれません
ネット証券なら、同じ口座で複数の商品を
管理しやすい点がメリットになると思います
ただし、ネット操作が苦手な人や
対面で相談したい人には、
銀行が適している場合もあります
自分の投資目的と利用方法に合わせ、無理なく
続けられる金融機関を選ぶことが大切です
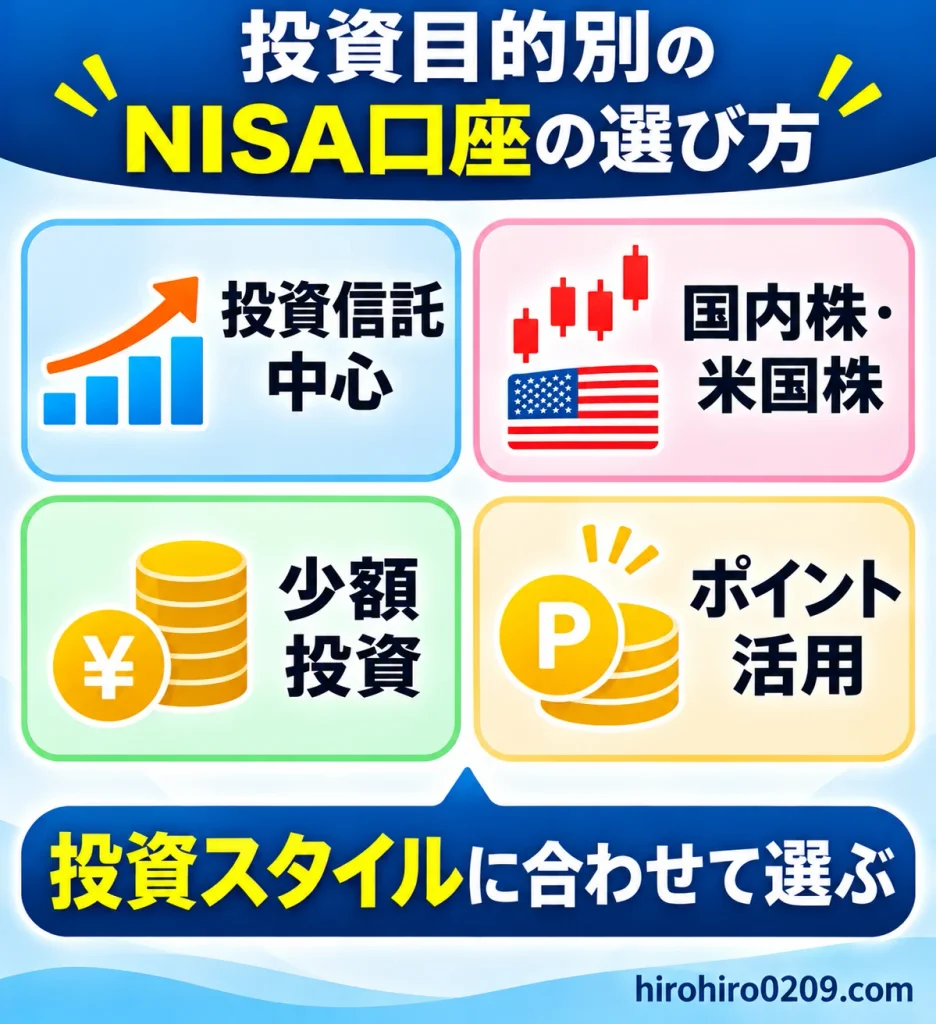
投資目的別|自分に合うNISA口座の選び方
ここまで主要5社の特徴と
比較ポイントを紹介しました
しかし、どの証券会社が最適かは
投資目的によって変わります
ここでは4つの投資スタイル別に、
口座選びの考え方を整理します
投資信託を長期積立したい人
オルカンやS&P500などの
インデックス投資信託を
長期積立する場合は、低コストの商品を
購入できるかが重要なポイントです
主要ネット証券では、人気のインデックス
投資信託を幅広く取り扱っています
そのため、対象商品が同じなら、積立設定や
銀行連携などの使いやすさで選ぶ方法もあります
長期投資では、短期的なポイント還元率の
差よりも、無理なく継続できることが重要です
日本株・米国株にも投資したい人
投資信託だけでなく、
日本株や米国株も購入したい場合は、
成長投資枠の取扱商品を確認しましょう
特に米国株では、購入できる銘柄の種類や
為替コストが比較ポイントになります
国内株についても、単元未満株に対応して
いれば、少額から投資しやすくなります
私自身も投資信託だけでなく、
個別株への投資を行っているため、
商品の選択肢は重視しています
少額からNISAを始めたい人
最初から多額の資金を
投資する必要はありません
例えば、毎月1万円を積み立てる方法でも、
長期的な資産形成を目指せます
ただし、投資には価格変動があり、
元本が保証されるわけではありません
生活費や緊急時の資金を確保し、
無理のない金額で始めましょう
積立額が小さい場合は、
ポイント還元額も小さくなります
そのため、年会費の高いカードを
無理に選ぶ必要はないと思います
ポイント還元も活用したい人
クレカ積立によるポイントは、
長期投資を続けるうえで
追加的なメリットになります
ただし、カードのランクや年間利用額などに
よって、還元率が変わる場合があります
また、ポイント制度は
将来変更される可能性もあります
口座選びでは、投資商品や使いやすさを
優先したうえで、ポイント制度を比較しましょう
私がSBI証券でNISAを運用している理由
ここからは、私自身の
NISA運用経験を紹介します
私は2018年からNISAを利用し、
長期の積立投資を続けてきました
その後、新NISAも活用し、現在は
投資信託に加えて個別株にも投資しています
長く利用してきた経験から、SBI証券の
メリットと注意点を紹介したいと思います
2018年から続けてきたNISA投資の実績
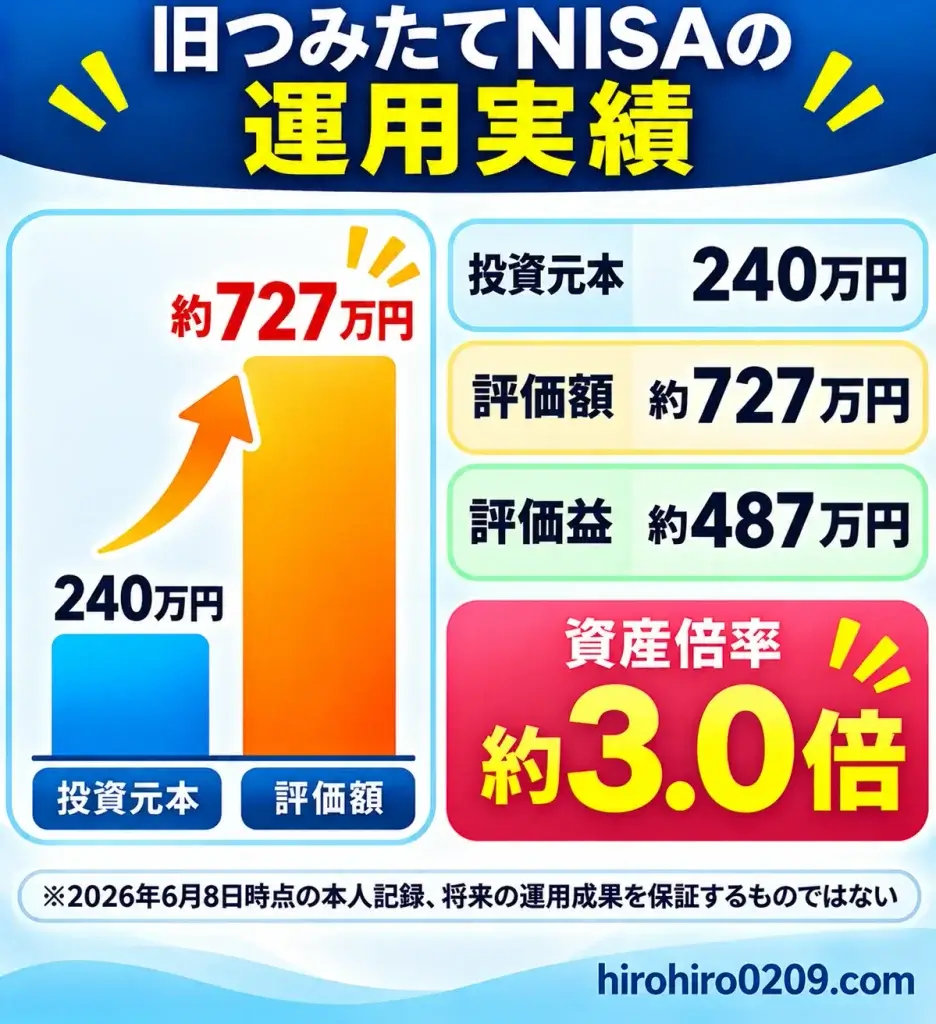
私は2018年から2023年まで、
旧つみたてNISAで毎年40万円、
合計240万円を積み立てました
購入していた商品は、
eMAXIS Slim 先進国株式
インデックスです
2026年6月8日時点では、
投資元本240万円に対して、
評価額は約727万円となりました
関連記事:つみたてNISAを6年間続けた結果|240万円が727万円になった運用実績を公開
運用途中には、コロナショックなどで
資産が大きく下落した時期もありました
それでも積立を継続したことで、
長期的には資産が増えました
もちろん、今後も同じような
利益が得られる保証はありません
ただし、長く利用する口座だからこそ、
操作性や商品の選択肢が重要だと感じています
投資信託から個別株まで購入して分かったこと
新NISAでは、投資信託の積立に加え、
成長投資枠で個別株も購入しています
2026年10月からは、
つみたて投資枠での新規積立を停止し、
成長投資枠で月20万円の投資を始めました
国内株や米国株など、
複数の商品を購入できることは、
SBI証券を利用するメリットです
一方、投資対象を増やすほど、値動きや
リスクの管理も複雑になると感じています
口座の使いやすさだけでなく、資産全体の
バランスも意識する必要があります
SBI証券で便利だった点と注意点
私が便利だと感じているのは、
投資信託と個別株を同じ口座で
管理できることです
また、積立設定や保有商品の確認を
PCから行える点も、
普段の運用に役立っています
一方、ログイン認証や各種設定の仕組みが
変わると、確認する項目が増える場合があります
実際にパスキー認証を設定した際も、
従来のログイン方法との違いを
確認する必要がありました
便利な機能が多い一方で、自分が利用する
機能や設定を理解しておくことが重要です
実際に設定したパスキー認証と安全対策
私自身、証券口座への不正アクセス
対策として、パスキー認証を設定しました
パスキーを利用することで、従来の
パスワード入力を減らし、フィッシング
被害のリスクを抑えることが期待できます
ただし、設定しただけですべての
リスクがなくなるわけではありません
利用端末やパスキーの保存先、予備の
ログイン手段なども確認することが重要です
今後も認証方法や通知設定を
定期的に確認しながら、
安全な運用を続けたいと考えています
NISA口座の開設方法と注意点
NISA口座を開設する手続きは、
ネット証券ならオンラインで
進められる場合が多くあります
ただし、本人確認書類の提出や
税務署による確認などが必要です
また、クレカ積立を利用する場合は、
カードの申込み内容にも
注意しておきたいところです
関連記事:新NISAとは?始め方・おすすめ商品を初心者向けに完全解説【2026年版】
NISA口座開設の基本的な流れ
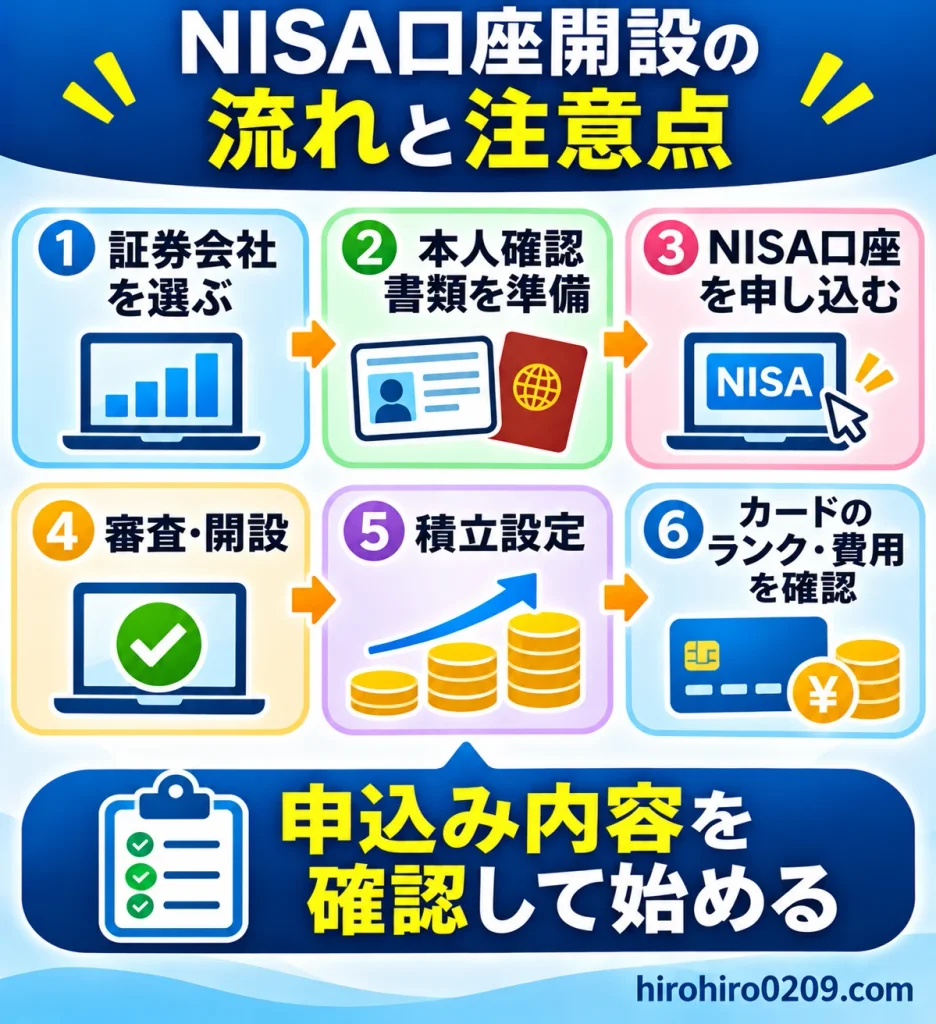
一般的な口座開設の流れは、次のようになります
NISA口座開設の5ステップ
- 利用する証券会社を選ぶ
- 証券総合口座とNISA口座を申し込む
- 本人確認・マイナンバー確認を行う
- 口座開設の審査・確認を受ける
- 入金・商品購入・積立設定を行う
すでに証券総合口座を持っている人は、
NISA口座だけを追加で申し込める場合もあります
申込み方法は証券会社によって異なるため、
公式サイトの案内に従って進めましょう
本人確認書類とマイナンバー
NISA口座の開設には、本人確認と
マイナンバーの確認が必要になります
マイナンバーカードなど、証券会社が指定する
書類を事前に準備しておきましょう
提出方法によっては、スマートフォンで
本人確認を完了できる場合もあります
ただし、必要な書類や本人確認の手順は異なります
申込み前に、最新の案内を確認することが大切です
クレカ積立ではカードのランク・コスト・特典を比較する
NISA口座の開設自体は無料でも、
クレカ積立に利用するカードには
年会費などが発生する場合があります
特に、一般カードやゴールド、
プラチナなどのランクによって、
費用や特典内容は異なります
ポイント還元率だけを見て上位カードを
選ぶと、年会費が負担になる場合があります
実は、私の家族がNISAを始める際、
誤って最上位ランクのカードを選んでしまい、
99,000円の費用が発生する失敗を経験しました
そのため、カードを選ぶ際はポイント還元だけで
なく、費用と特典内容を確認することが重要だと
感じています
| 比較項目 | 確認する内容 |
|---|---|
| カードランク | 一般・ゴールド・ プラチナなど |
| 年間コスト | 年会費・その他の費用 |
| ポイント還元 | 積立時の還元率と条件 |
| 付帯特典 | 保険・ラウンジ・継続特典 |
| 利用条件 | 年間利用額・対象取引 |
| 費用対効果 | コストに見合う メリットがあるか |
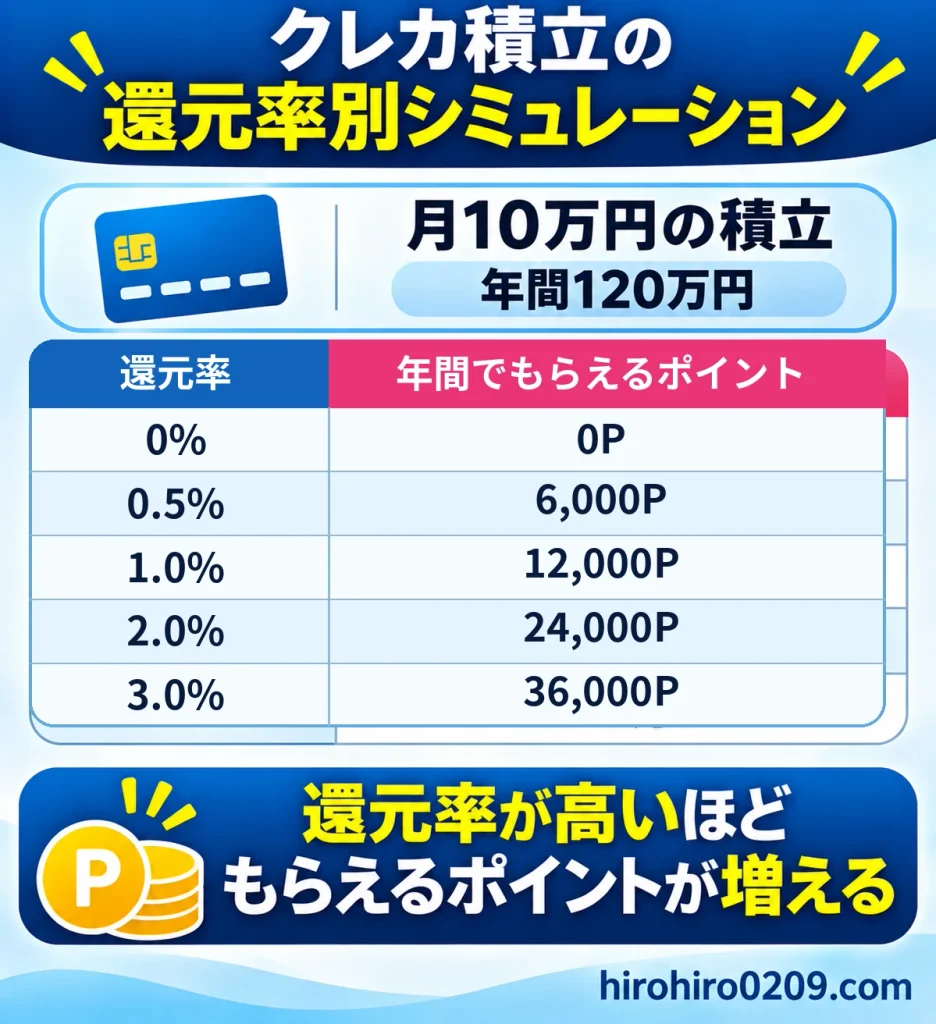
例えば、毎月10万円を積み立てる場合、
ポイント還元率によって
年間の獲得ポイントが変わります
※還元率は仮定であり、特定のカードの
実際の付与条件を示すものではない
仮に還元率3%でも、年間獲得
ポイントは36,000ポイントです
年会費が99,000円なら、積立ポイント
だけでは年会費を回収できません
もちろん、旅行保険やその他の付帯特典を
活用するなら、評価は変わる場合があります
大切なのは、カードのランクではなく、
自分に必要な特典と費用を比較して選ぶことです
口座開設にかかる日数と注意点
NISA口座の開設にかかる日数は、
証券会社や本人確認方法、
税務署の確認状況などで異なります
また、すでに別の金融機関で
NISA口座を利用している場合は、
変更手続きが必要になることもあります
NISA口座は、同じ年に複数の金融機関で
新規買付を行うことはできません
口座開設を申し込む前に、現在の
NISA口座の状況を確認しておきましょう
NISA口座の変更方法とよくある質問
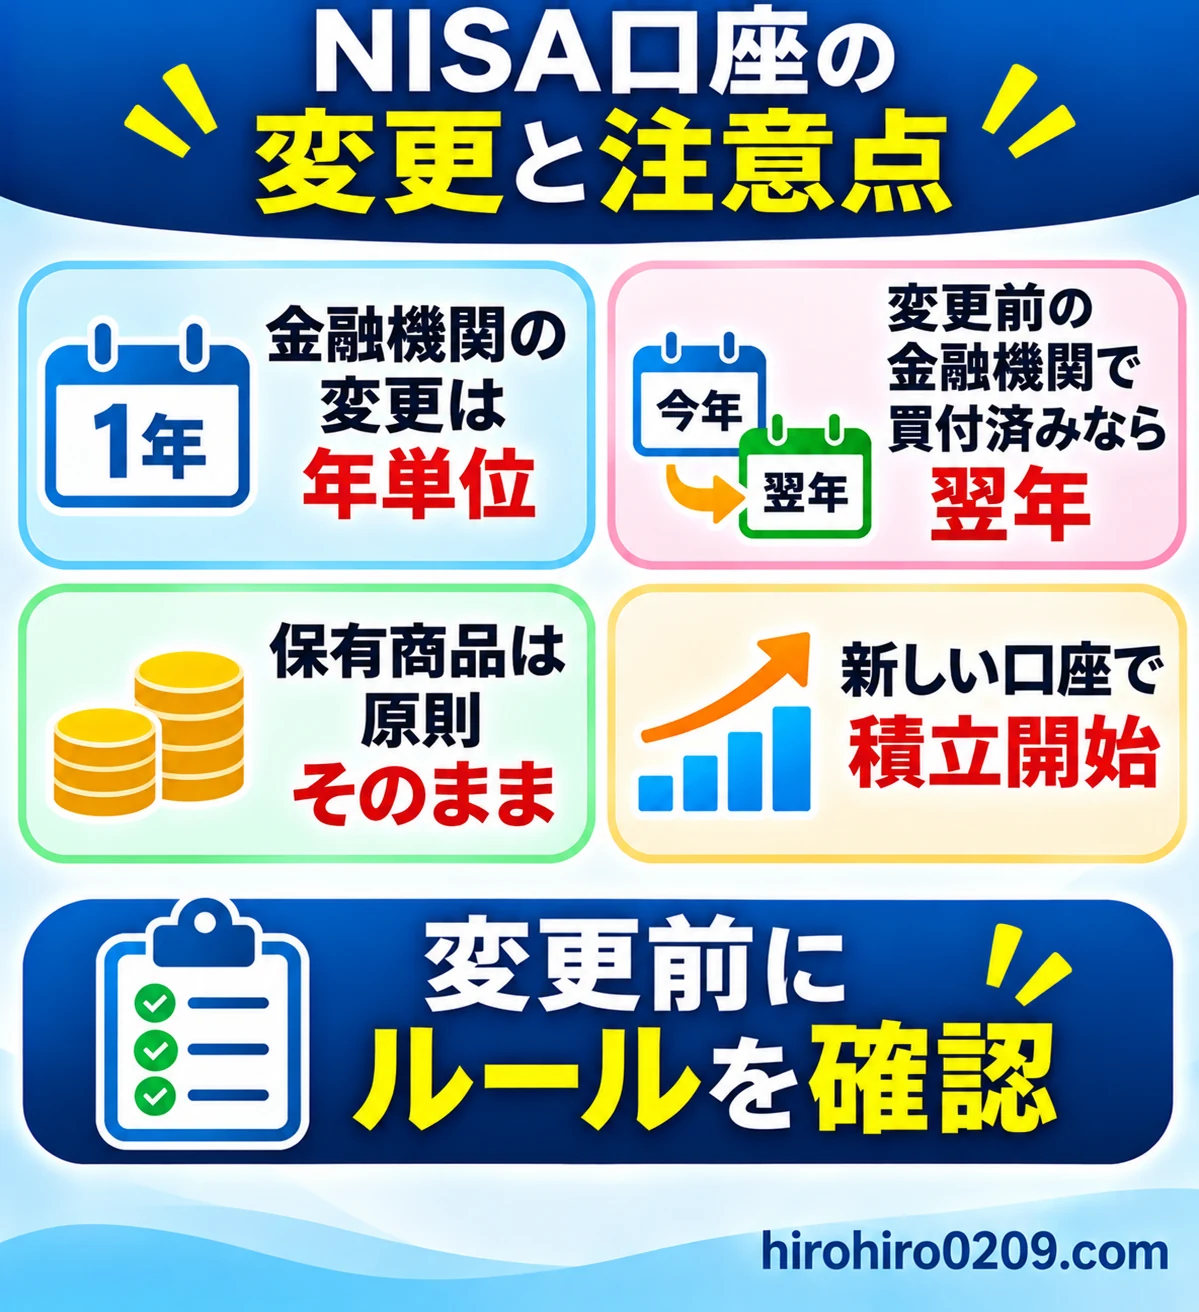
NISA口座は、一度開設したら同じ金融機関を
使い続けなければならないわけではありません
ただし、金融機関の変更には
一定のルールがあります
また、保有商品の移管や複数口座の
利用についても、注意が必要です
NISA口座は複数の金融機関で開設できる?
NISA口座で新たに買付できる
金融機関は、同じ年には1社だけです
ただし、年単位で金融機関を
変更することはできます
例えば、2026年はSBI証券、
2027年は楽天証券というように
変更することが可能です
この場合、変更前の金融機関で
購入したNISA商品を保有しながら、
新しい金融機関で買付できます
ただし、同じ年に2社で
NISAの新規買付はできません
銀行から証券会社に変更できる?
銀行でNISA口座を開設した後、
ネット証券に変更することも可能です
ただし、変更したい年に元の金融機関で
買付している場合、その年の変更はできません
金融機関の変更手続きは、
変更したい年の前年10月1日から
その年の9月30日までに行います
例えば、2027年から変更したい場合、
2026年10月1日から2027年9月30日
までが、手続き可能な期間です
ただし、2027年に元の金融機関で
すでにNISA買付をしている場合、
2027年分の変更はできません
NISA口座を変更すると保有商品はどうなる?
金融機関を変更しても、
変更前のNISA口座で購入した商品は
原則としてそのまま保有できます
ただし、保有商品を新しい金融機関の
NISA口座へ移管することはできません
そのため、変更後は旧金融機関で
保有する商品と、新金融機関で購入する
商品を別々に管理することになります
また、変更前の金融機関で保有する
商品を売却した場合、取得金額分の
非課税保有限度額が翌年以降に復活します
複数の金融機関に資産が分かれると、
管理が複雑になる可能性があります
口座を選ぶ際には、長期的な利用も考えましょう
口座を開設しただけで費用はかかる?
主要ネット証券では通常、NISA口座の
開設や口座維持に手数料はかかりません
ただし、投資信託を購入すれば
信託報酬などの費用が発生します
また、クレカ積立に利用する
クレジットカードによっては、
年会費がかかる場合があります
NISA口座そのものの費用と、
金融商品やカードにかかる費用は
分けて考えることが重要です
まとめ|NISA口座は投資目的と安全性で選ぼう
NISA口座を選ぶ際には、手数料やポイント
還元率だけでなく、取扱商品や使いやすさ、
セキュリティ対策も重要です
SBI証券や楽天証券など、主要ネット証券には
それぞれ特徴があります
投資信託を長期積立したい人と、
国内株や米国株にも投資したい人では、
重視する条件が異なります
また、近年は証券口座への
不正アクセスも問題になっています
パスキー認証などの対策を確認し、
自分でも口座を守る意識が必要です
私自身は2018年からNISAを利用し、
SBI証券で投資信託の積立や
個別株の購入を続けています
その一方、家族のカード選びでは
99,000円の費用が発生する失敗も
経験しました
こうした経験から、
目先のポイント還元だけでなく、
長期的な使いやすさやコストを
考えて選ぶことが大切だと思います
この記事のまとめ
□ おすすめ証券会社5社の違い
SBI・楽天・マネックス・松井・
三菱UFJ eスマート証券は、
それぞれサービスに特徴がある
□ 投資目的に合った口座の選び方
投資信託中心か個別株も買うかで、
重視すべき取扱商品や条件が変わる
□ セキュリティ対策と注意点
パスキー認証などの機能を確認し、
利用者自身も不正アクセスに備える
□ 銀行とネット証券の違い
銀行は投資信託が中心で、
ネット証券は個別株なども選べる
□ 口座開設・変更と失敗防止策
金融機関の変更ルールを確認し、
カードのランク・費用・特典も比較する
NISAは長期的な資産形成に活用できる制度
ですが、投資には元本割れのリスクがあります
自分の投資目的や生活状況に合わせ、
無理なく続けられる口座を選ぶことが大切です