「新NISAは1800万円まで」と聞くと、
評価額が1800万円を超えたら
税金がかかるのか、気になりませんか
また、年間360万円という数字との
違いも分かりにくいところです
私は2018年から2023年まで
旧つみたてNISAで積立を続け、
2024年から新NISAも利用しています
この記事は、次のような方に向けて
制度の基本を整理したものです
【この記事を読むと分かること】
- 1800万円の枠は何を数えるのか
- 年間360万円との違い
- 売却すると枠はいつ、いくら戻るのか
- 旧つみたてNISAで買った商品はどうなるのか
結論から言うと、1800万円は
新NISAで保有できる商品の
「購入額の合計」の上限です
運用で評価額が1800万円を超えても、
それだけで課税されることはありません
出典:金融庁「NISAを知る」
新NISAの1800万円は購入額で数える上限
新NISAの1800万円は、
「非課税保有限度額」と呼ばれます
新NISAで買って、現在も保有している
商品の購入額を合計した上限です
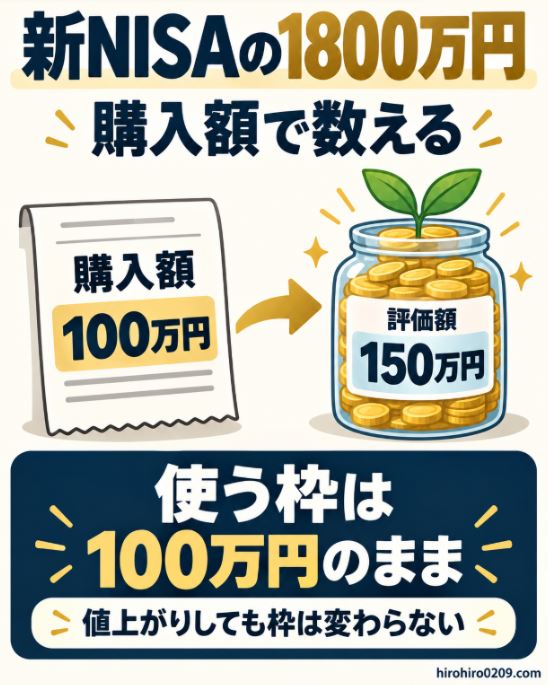
例えば100万円で買った投資信託が
値上がりして150万円になっても、
使用中の枠は100万円です
逆に70万円へ値下がりしても、
使用中の枠は100万円のままです
評価額ではなく、購入額で数える
という点が大切です
| 状態 | 評価額 | 使用中の非課税枠 |
|---|---|---|
| 100万円で 購入したとき | 100万円 | 100万円 |
| 値上がりしたとき | 150万円 | 100万円 |
| 値下がりしたとき | 70万円 | 100万円 |
出典:金融庁「よくある質問」
1800万円は利益の上限ではない
「利益が1800万円まで非課税」
という意味ではありません
購入額が1800万円の範囲内なら、
その後に生じた運用益は
新NISAの非課税対象です
もちろん、投資した商品は
値下がりすることもあります
NISAは利益への税制上の優遇であり、
利益を保証する制度ではありません
利益にかかる税金を具体例で知りたい方は
新NISAなら利益100万円・500万円・1000万円でも税金0円
もご覧ください
年間360万円と1800万円は何が違う?
新NISAには、性質の異なる
2つの上限があります
| 上限 | 意味 | 金額 |
|---|---|---|
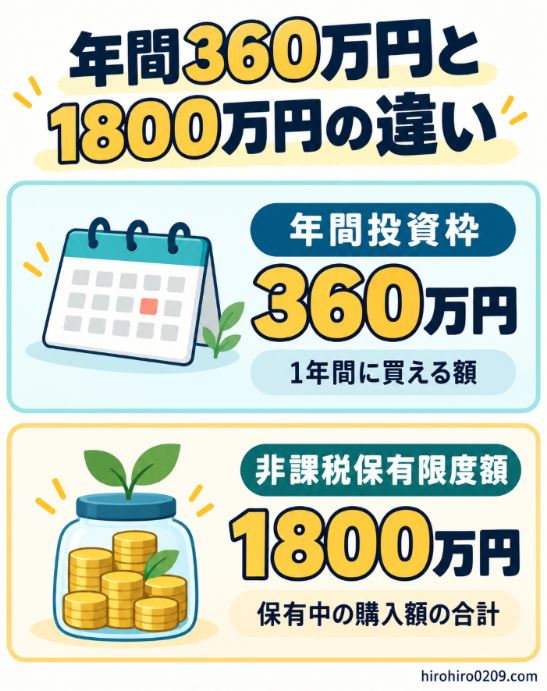
| 年間投資枠 | 1年間に購入 できる額 | 最大360万円 |
| 非課税保有限度額 | 保有中の購入額 の合計 | 最大1800万円 |
年間360万円は、
毎年必ず投資すべき金額ではありません
自分に合った金額で利用できます
出典:金融庁「NISAを知る」
新NISAの年間360万円と生涯1800万円の
違いや、2つの投資枠の上限額については、
新NISAの上限額・限度額を解説した記事
で詳しく紹介しています
つみたて投資枠は年120万円
つみたて投資枠で購入できるのは、
年間120万円までです
毎月同じ額を積み立てるなら、
月10万円が年間上限の目安になります
ただし、月10万円の積立を
目標にする必要はありません
私も旧つみたてNISAのときは
月約3万3000円を積み立て、
新NISAでは月10万円に増やしました
家計に合う金額から始めたい方は、
新NISAはいくらから始める?月1000円でもOK|無理のない決め方を解説
で決め方を紹介しています
成長投資枠は年240万円、保有額は1200万円まで
成長投資枠で購入できるのは、
年間240万円までです
つみたて投資枠と併用すると、
1年間で最大360万円を購入できます
ただし、成長投資枠で保有できる
購入額の合計は1200万円までです
この1200万円は、
1800万円とは別に追加される枠ではなく、
1800万円の内数です
| 枠の使い方 | 保有できる購入額 |
|---|---|
| つみたて投資枠だけ | 最大1800万円 |
| 成長投資枠だけ | 最大1200万円 |
| 2つの枠を併用 | 合計で最大1800万円 |
成長投資枠を使わなくても、
つみたて投資枠だけで
1800万円まで利用できます
出典:金融庁「よくある質問」
私が成長投資枠で購入した商品の
運用経過については、
新NISA成長投資枠を2年3カ月運用した結果|3銘柄の利益を公開
で公開しています
私は2026年10月から、
成長投資枠の年間240万円を活用し、
月20万円を投資する計画に変更しました
実際に購入した個別株4銘柄や、
投資資金をどのように確保したのかは、
こちらの記事で紹介しています
▶ 新NISAの積立投資枠をやめて成長投資枠へ!月20万円で個別株4銘柄を購入
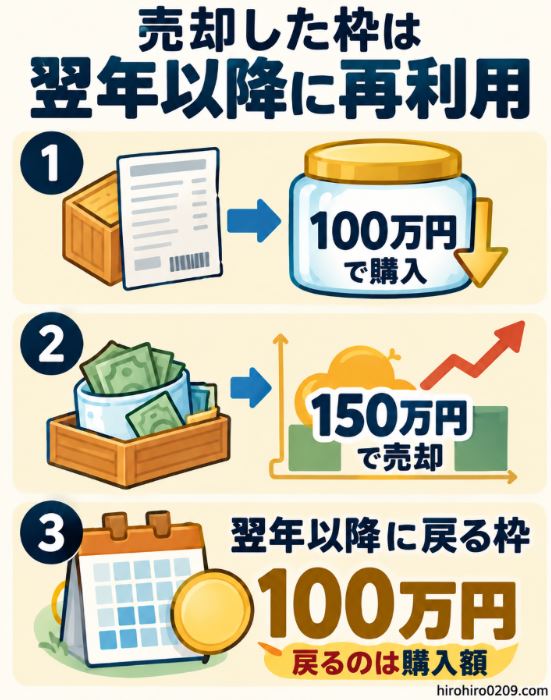
売却すると非課税枠は翌年以降に再利用できる
新NISAで買った商品を売却すると、
その商品の購入額に相当する枠を
翌年以降に再利用できます
例えば100万円で買った商品が
150万円になってから売却しても、
翌年以降に再利用できるのは100万円です
売却時の150万円ではありません
| 購入額 | 売却額 | 翌年以降に再利用できる枠 |
|---|---|---|
| 100万円 | 150万円 | 100万円 |
| 100万円 | 70万円 | 100万円 |
売却した年のうちに
その枠が戻るわけでもありません
また、枠が再利用可能になっても、
1年間に購入できる額は
年間最大360万円の範囲内です
出典:金融庁「NISAを知る」
売却する時期や取り崩し方は、
枠の仕組みとは別に考える必要があります
将来の売却を考えている方は、
新NISAの出口戦略はいつから?売却タイミングと取り崩し方をシミュレーションで解説
も参考にしてください
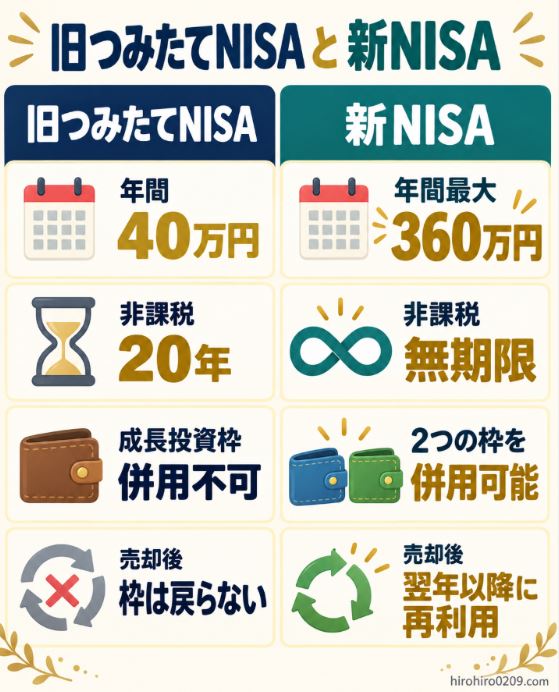
旧つみたてNISAと新NISAの違い
旧つみたてNISAでの新規購入は、
2023年末で終了しました
2024年からは新NISAの
つみたて投資枠と成長投資枠を
利用できるようになっています
主な違いは次のとおりです
| 比較項目 | 旧つみたてNISA | 新NISA |
|---|---|---|
| 新規購入 | 2023年末で終了 | 2024年から 利用可能 |
| つみたて枠の 年間上限 | 40万円 | 120万円 |
| 成長投資枠 との併用 | できない | できる |
| 非課税保有期間 | 購入した年から 20年間 | 無期限 |
| 保有中の商品を 売った後の枠 | 再利用できない | 翌年以降に 再利用可能 |
新NISAでは、つみたて投資枠の
年間上限が3倍になりました
一方、旧つみたてNISAで
買った商品については、
今も旧制度のルールが適用されます
出典:金融庁「NISAを知る」
出典:金融庁「2023年までのNISA」
旧つみたてNISAの「40万円×20年」に注意
旧つみたてNISAは制度上、
年間40万円を20年間投資できる
仕組みとして設計されていました
ただし、新規購入は2023年末で終了し、
2018年から毎年上限まで購入した場合、
購入額は6年間で最大240万円です
購入した商品は購入年ごとに、
20年間非課税で保有できます
私も2018年から2023年まで、
旧つみたてNISAで6年間積み立てました
購入額240万円の運用経過は、
つみたてNISAを6年間続けた結果|240万円が727万円になった運用実績を公開
で公開しています
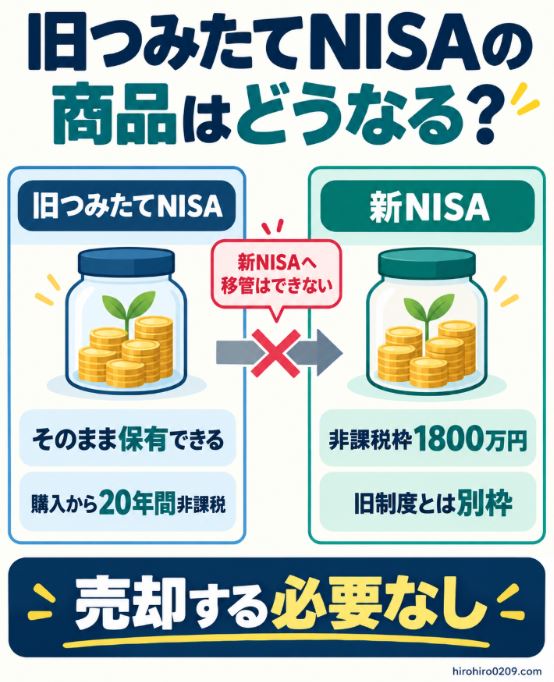
旧つみたてNISAで買った商品はどうなる?
旧つみたてNISAの商品は、
新NISAが始まったからといって
売却する必要はありません
購入した年から20年間、
旧制度の非課税扱いで保有できます
例えば2023年に買った商品は、
2042年まで非課税で保有できます
一方、旧制度の商品を
新NISAの口座へそのまま移す
ロールオーバーはできません
旧制度の非課税期間が終わると、
商品を売却するか、
課税口座で保有を続けるかを
考えることになります
旧制度の保有分は1800万円の外枠
旧つみたてNISAで買った商品の
購入額は、新NISAの1800万円には
含まれません
私は旧制度で買った商品を保有しつつ、
新NISAでも同じ先進国株式の
投資信託を購入しています
同じ商品でも、購入した制度ごとに
分けて管理されています
旧制度の保有分を売るべきか
迷っている方に向けて、
旧つみたてNISAはどうする?新NISA移行時に私が考えたこと
で私の判断を詳しく紹介しています
出典:金融庁「NISAを知る」
新NISAの枠についてよくある疑問
1800万円を使い切らないと損?
使い切る必要はありません
1800万円は利用できる上限であり、
投資目標ではないからです
無理に積立額を増やして
生活費が足りなくなれば、
投資を続けにくくなります
毎月の金額で迷う方は、
NISAは毎月いくら積立する?
で積立額の考え方を整理しています
旧つみたてNISAの利益も非課税?
旧制度の非課税期間内であれば、
その商品を売却したときの利益は
旧制度のルールに従い非課税です
新NISAの1800万円を
使うこともありません
ただし、購入した年によって
非課税期間の終了年が異なります
これから始めるなら旧制度の手続きが必要?
旧つみたてNISAでの新規購入は
すでに終了しています
これから始める方は、
新NISAの口座を開設して利用します
口座開設から積立設定までの流れは、
【2026年版】新NISA積立投資の始め方|旧NISA経験者が解説
で紹介しています
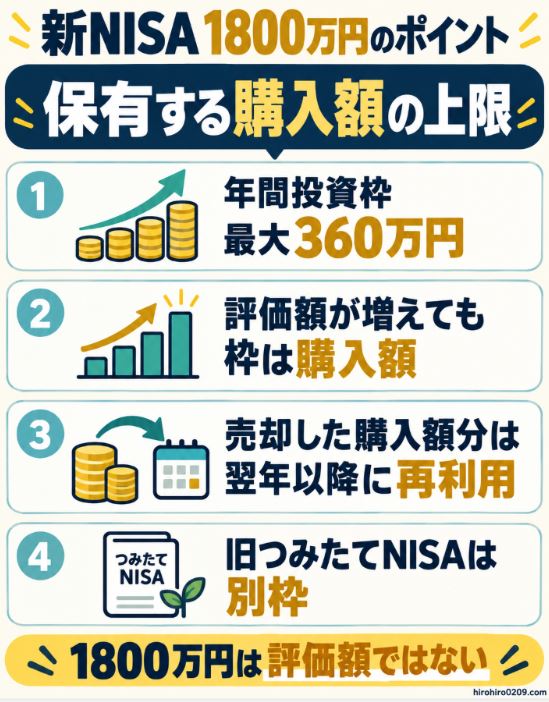
まとめ|1800万円は新NISAで保有する購入額の上限
新NISAの枠を理解するには、
「1年間に買える額」と
「保有中の購入額の合計」を
分けて考えることが大切です
【この記事のまとめ】
- 1800万円は評価額ではなく、
保有中の商品の購入額で数える - 1年間に購入できるのは最大360万円
- 成長投資枠の保有限度額1200万円は、
全体の1800万円に含まれる - 売却した商品の購入額分の枠は、
翌年以降に再利用できる - 旧つみたてNISAの保有分は、
新NISAの1800万円とは別枠 - 旧制度の商品はすぐに売る必要がなく、
新NISAへそのまま移すことはできない
私は旧つみたてNISAを6年間利用し、
現在は新NISAでも積立を続けています
枠の上限に合わせて投資するより、
家計に無理のない金額を決めて
続けることを重視しています