新NISAで資産を作ったあと、
どのように生活費として
受け取ればよいのでしょうか
主な方法は次の2つです
- 配当金を定期的に受け取る
- 保有資産を少しずつ売却する
配当金なら保有株数が減らないため、
資産を取り崩していないように感じます
一方、投資信託を売却すると、
保有数量が減る不安があります
しかし、配当金は何もないところから
生まれるお金ではありません
配当金と取り崩しを比較するには、
受け取った金額だけではなく、
残った資産も確認する必要があります
この記事では、新NISAの生涯投資枠と同じ
元本1,800万円を30年間運用して、
配当金生活と資産取り崩しを比較します
【この記事の対象者】
- NISAの出口戦略を考えている人
- 配当金生活を目指している人
- 資産を売却することが不安な人
- 老後やFIRE後の収入を作りたい人
【この記事を読むと分かること】
- 配当と取り崩しの仕組みの違い
- 元本1,800万円の30年後の結果
- 配当金が特別な利益ではない理由
- NISAでも税金がかかる場合
- それぞれに向いている人
NISA資産をいつから売却するかは、
以下の記事でも詳しく解説しています
参考記事:新NISAの出口戦略はいつ?売却タイミングと最適解をシミュレーションで解説
配当金生活と資産取り崩しの違い
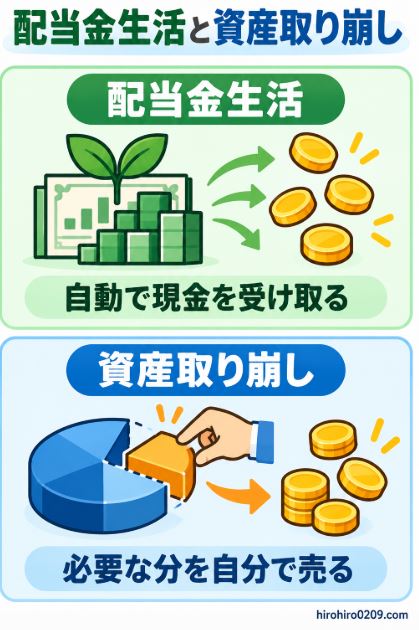
配当金生活とは、株式やETFを
保有しながら配当金を受け取り、
生活費に充てる方法です
資産取り崩しとは、投資信託や
ETFなどを必要な分だけ売却し、
生活費に充てる方法です
| 比較項目 | 配当金生活 | 資産取り崩し |
|---|---|---|
| 現金の受取方法 | 配当金を受け取る | 保有資産を売却する |
| 保有数量 | 原則として減らない | 売却した分だけ減る |
| 受取時期 | 企業や商品が決める | 自分で決められる |
| 受取額 | 配当方針に左右される | 自分で調整できる |
| 主なリスク | 減配や無配 | 暴落時の売却 |
| 管理の手間 | 比較的少ない | 売却判断が必要 |
見た目には大きく異なりますが、
どちらも保有資産から現金を
外へ出している点は同じです
配当金生活では企業が現金化し、
取り崩しでは自分で現金化します
取り崩す時期や金額の決め方は、
こちらの記事も参考になります
参考記事:旧つみたてNISA240万円が727万円に|私が考える出口戦略と売却方法
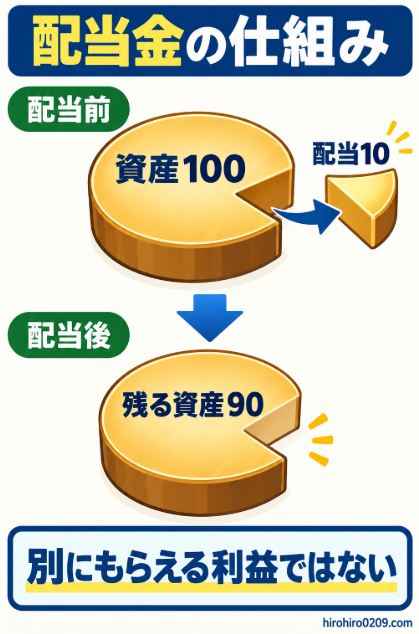
配当金は資産とは別にもらえる利益ではない
配当金を受け取っても保有株数は減りません
そのため、配当金は資産とは別に
追加でもらえる利益のように
感じることがあります
しかし、配当金は企業が保有する
現金の一部を株主へ分配するものです
配当を出した分だけ企業の現金が
外部へ流出するため、理論上は
その分だけ企業価値も低下します
実際の株価は相場や業績予想でも
動くため、配当額と同じ金額だけ
必ず下落するわけではありません
それでも、配当金だけを見て
無条件に得をしたと考えるのは
正確ではありません
取り崩しは保有数量が減る
資産を取り崩す場合には、
投資信託やETFを売却します
売却した分だけ保有数量は減りますが、
必要な金額だけ現金化できます
配当金は企業側が金額や時期を決め、
取り崩しは投資家自身が決める点が
大きな違いです
配当だけでなく値上がり益も含めた
トータルリターンで比較することが
重要になります
配当金生活に必要な資産額は、
こちらでもシミュレーションしています
参考記事:FIREに必要な資産はいくら?生活費別シミュレーション【4%ルールで簡単計算】
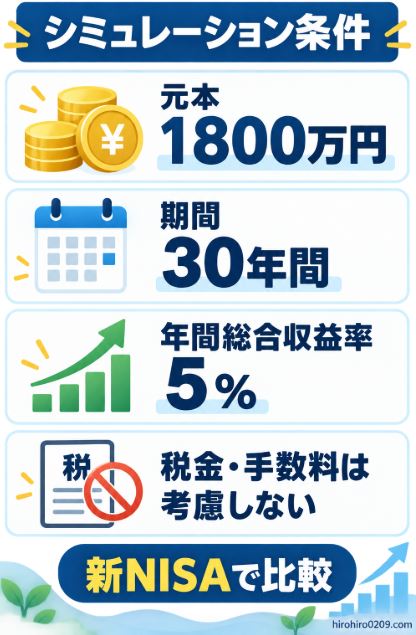
元本1800万円を30年間運用する条件
今回は、新NISAの生涯投資枠と同じ
元本1,800万円を使います
配当と取り崩しの受取方法だけを
公平に比較できるように、
運用成績を同じにします
【シミュレーション条件】
- 運用元本は1,800万円
- 運用期間は30年間
- 年間トータルリターンは5%
- 配当利回りは年4%
- 配当型の値上がり率は年1%
- 配当金はすべて生活費に使用
- 取り崩し額は配当金と同額
- 税金と手数料は考慮しない
- 年1回の受取として計算
- 利回りは毎年一定と仮定
配当型は、
年4%の配当金を受け取りながら、
資産価格が年1%上昇する想定です
取り崩し型は、年5%で運用し、
配当型が受け取る金額と同額を
毎年売却します
どちらも年間5%の収益から
同じ金額を生活費へ回すため、
純粋に受取方法を比較できます
実際の相場は毎年変動するため、
将来の運用成果を保証する
シミュレーションではありません
新NISAの年間投資枠や生涯投資枠の
仕組みはこちらで詳しく解説しています
参考記事:【2026年版】新NISAの非課税枠1800万円と旧つみたてNISAの違い
出典:金融庁|NISAを知る
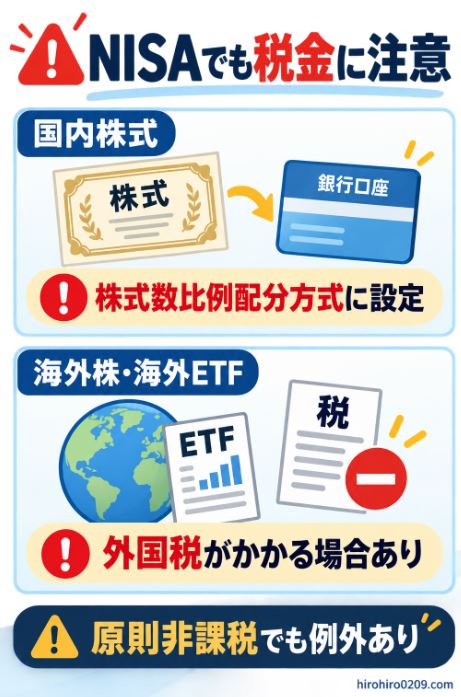
NISAでも配当金に税金がかかる場合がある
NISA口座で得た売却益や
配当金は原則として非課税です
ただし、国内株式の配当金を
NISAで非課税にするには、
受取方法の設定が必要です
国内株式は受取方法に注意する
国内株式の配当金は、
株式数比例配分方式で受け取ると、
証券口座へ直接入金されます
銀行口座や郵便局で受け取る方式では、
NISA口座で保有していても
配当金が課税されます
株式数比例配分方式への変更は、
通常は証券会社のウェブサイトから
手続きできます
権利確定日の直前では変更が
間に合わない場合があるため、
早めの確認が必要です
海外株には外国税がかかる場合がある
米国株や海外ETFの配当金には、
現地の税金が差し引かれる
場合があります
NISAで非課税になるのは
日本国内の税金であり、
外国税まで免除されるとは限りません
今回のシミュレーションでは、
配当と取り崩しの仕組みを
同じ条件で比較するため、
国内外の税金を考慮しません
実際の手取り額は、投資商品や
配当金の受取方法によって
結果より少なくなる場合があります
新NISAの出口戦略については、
こちらの記事も参考になります
参考記事:新NISAの出口戦略はいつから?売却タイミングと取り崩し方をシミュレーションで解説
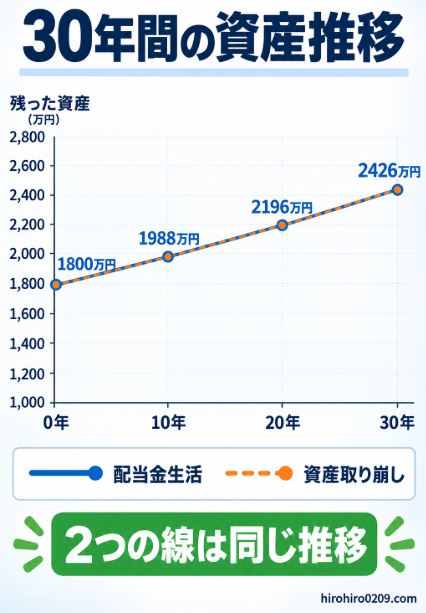
配当と取り崩しを30年間比較した結果
シミュレーションの結果、
配当型と取り崩し型の資産推移は
同じになりました
| 経過年数 | 年間受取額 | 累計受取額 | 年末資産額 |
|---|---|---|---|
| 1年 | 72万円 | 72万円 | 約1,818万円 |
| 10年 | 約78万7,000円 | 約753万円 | 約1,988万円 |
| 20年 | 約87万円 | 約1,585万円 | 約2,196万円 |
| 30年 | 約96万1,000円 | 約2,505万円 | 約2,426万円 |
※配当型と取り崩し型は同じ結果
30年間で受け取った金額は、
累計約2,505万円です
生活費として元本を上回る金額を
受け取りながら、30年後にも
約2,426万円が残ります
なぜ同じ結果になるのか
配当型では、年間5%の収益のうち、
4%を配当金として受け取り、
1%が資産の成長として残ります
取り崩し型でも、年間5%で運用し、
資産の4%に相当する金額を売却します
どちらも資産の外へ出す金額と
資産内に残る収益が同じです
そのため、税金や手数料を除けば、
30年後の資産額も同じになります
配当金だから資産が減らず、
取り崩しだから資産が減る
という単純な違いではありません
重要なのは、配当の有無よりも、
受取額を差し引いた後のトータルリターンです
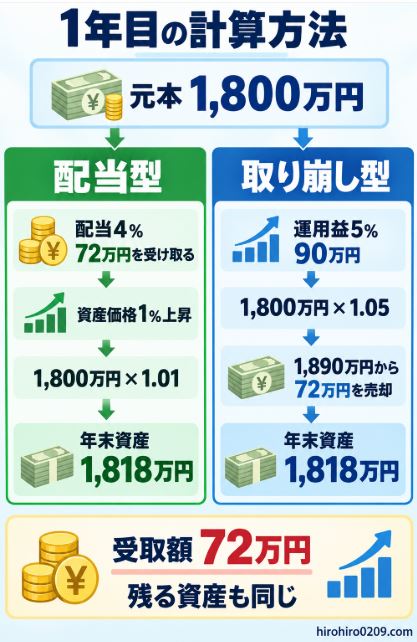
1年目の計算方法
元本1,800万円から始めた場合の
1年目の計算は以下のとおりです
配当型と取り崩し型では、
お金を受け取る方法が異なります
ただし、年間の運用成績を
どちらも5%と仮定すると、
受取額と年末資産は同じになります
配当型の計算
配当型では、年間リターン5%を
配当4%と資産価格の上昇1%に
分けて考えます
1年間に受け取る配当金は、
元本1,800万円の4%です
1,800万円 × 4%
= 72万円
72万円の配当金を受け取り、
生活費としてすべて使います
一方、配当を除いた資産価格は
1年間で1%上昇する想定です
1,800万円 × 1.01
= 1,818万円
したがって、1年目の結果は
以下のようになります
受け取る配当金 72万円
年末に残る資産 1,818万円
取り崩し型の計算
取り崩し型では、元本1,800万円を
年間5%で運用します
1,800万円 × 1.05
= 1,890万円
運用後の資産1,890万円から、
配当型と同額の72万円を売却して
生活費として使います
1,890万円 − 72万円
= 1,818万円
したがって、1年目の結果は
以下のようになります
取り崩す金額 72万円
年末に残る資産 1,818万円
どちらも受取額は72万円、
年末資産は1,818万円です
同じ元本を同じ運用成績で運用し、
同じ金額を生活費に使うなら、
違うのはお金の受け取り方だけです
取り崩し率の考え方については、
こちらで詳しく解説しています
参考記事:4%ルールは本当に安全?日本での現実と失敗しない代替案を解説
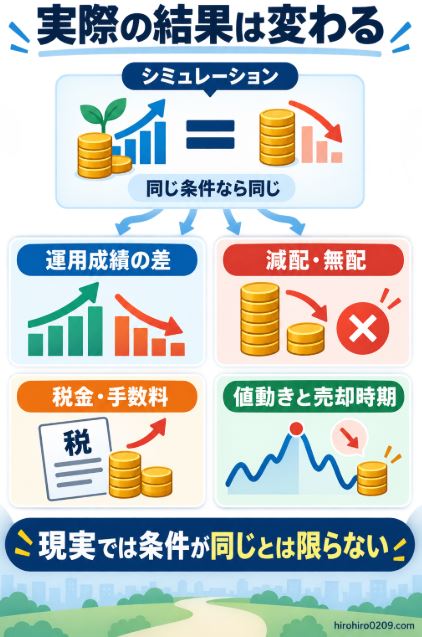
実際には配当と取り崩しで結果が変わる
今回のシミュレーションでは、
比較を分かりやすくするため、
両方の運用成績を同じにしました
しかし、現実には投資商品によって
値上がり率や配当利回り、手数料が異なります
高配当でも総合収益が高いとは限らない
配当利回りが高くても、
株価が大きく下落すれば、
資産全体ではマイナスになります
反対に、配当金が少なくても、
株価の成長率が高ければ
総合的な利益は大きくなります
高配当株とインデックスファンドを
比較する場合には、受取方法だけでなく、
投資先の違いも結果に含まれます
毎年5%で増えるわけではない
実際の相場では、
資産が大きく増える年もあれば、
暴落する年もあります
平均利回りが年5%でも、
毎年5%ずつ増えるわけではありません
取り崩し開始直後に暴落すると、
安い価格で多くの口数を
売却することになります
その後に相場が回復しても、
売却した口数は戻りません
これをシーケンスリスクと呼びます
一方の配当型でも、暴落や
企業業績の悪化によって、
減配や無配になる可能性があります
暴落時のNISAへの対応は、
こちらの記事で解説しています
参考記事:新NISAで暴落したらどうする?売るべきか続けるべきかを経験ベースで解説
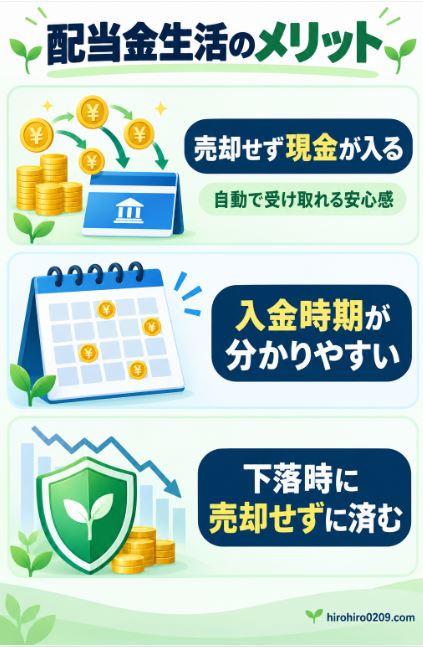
配当金生活のメリット
売却しなくても現金が入る
配当金生活の大きな魅力は、
自分で売却注文を出さなくても
定期的に現金が入ることです
資産を売っている感覚が弱いため、
心理的な安心感があります
老後やFIRE後に売却判断を
できるだけ減らしたい人には、
分かりやすい方法です
受取時期を予測しやすい
企業やETFの配当方針を確認すれば、
おおよその入金時期を把握できます
複数の商品を組み合わせることで、
入金月を分散させることもできます
相場下落時に売却せずに済む
株価が下がっている時期でも、
配当が維持されていれば、
保有資産を売却せずに済みます
ただし、株価下落時にも配当が
必ず維持されるわけではありません
業績が悪化すれば、減配や無配に
なる可能性があります
配当金だけで生活費を賄えるかは、
以下のFIREシミュレーションも
判断材料になります
参考記事:FIREに必要な資産はいくら?生活費別シミュレーション【4%ルールで簡単計算】
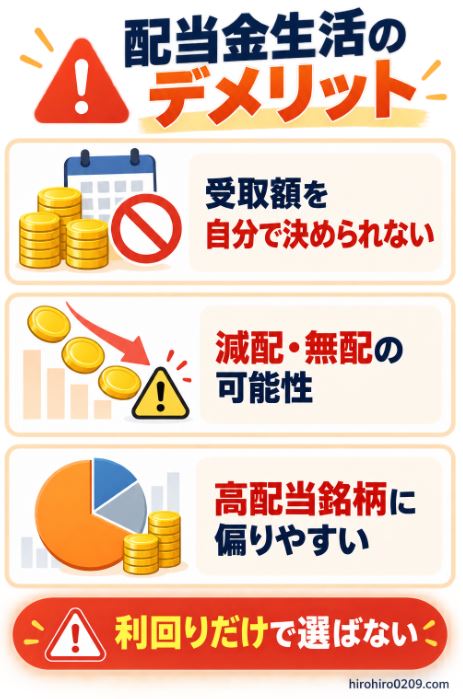
配当金生活のデメリット
受取額を自分で決められない
配当金の金額を決めるのは、
投資家ではなく企業などです
生活費が年間100万円必要でも、
配当金が72万円なら不足します
反対に、生活費が少ない年でも
配当金は自動的に支払われます
使わない配当金を受け取った場合は、
再投資する手間が発生します
減配や無配になる可能性がある
過去に配当を続けていた企業でも、
将来の配当は保証されません
業績悪化や経営方針の変更により、
配当金が減ったり、支払いが
なくなったりする場合があります
高い配当利回りだけで銘柄を選ぶと、
株価下落や減配によって、
想定どおりの収入を得られない
可能性があります
高配当商品へ偏りやすい
配当金を増やすことを優先すると、
高配当株や特定業種の比率が
高くなる場合があります
配当利回りだけではなく、
値上がり益も含めた運用成績や
分散状況を確認する必要があります
NISAで投資先を選ぶ際の考え方は、
以下の記事でも解説しています
参考記事:SBI証券と楽天証券はどっちがいい?新NISA・クレカ積立・ポイントを比較【2026年】
資産取り崩しのメリット
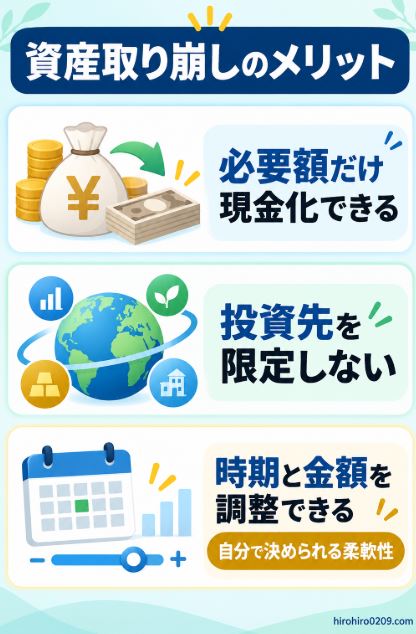
必要な金額だけ現金化できる
取り崩しでは、自分の生活費に合わせて
売却金額を決められます
支出が少ない年は売却額を減らし、
大きな支出がある年は増やすなど、
柔軟に調整できます
受取時期も自分で決められるため、
配当時期に生活費を合わせる
必要がありません
投資先を配当利回りで限定しない
取り崩しを前提にすれば、
配当金を出す商品だけに
投資先を限定する必要がありません
S&P500やオルカンなど、
分配金をファンド内で再投資する
投資信託も選択できます
配当利回りだけではなく、
コストや分散性、成長性を含めて
投資先を選べます
NISAの非課税枠を再利用できる
NISA口座の商品を売却すると、
売却した商品の取得価額分だけ、
翌年以降に非課税保有限度額を
再利用できます
売却した年の年間投資枠が
その場で復活するわけではありません
また、時価ではなく取得価額を基準に
再利用できる枠が計算されます
取り崩しながら再投資する場合に
知っておきたい仕組みです
出典:金融庁|NISAを知る
参考記事:【2026年版】新NISAの非課税枠1800万円と旧つみたてNISAの違い
資産取り崩しのデメリット
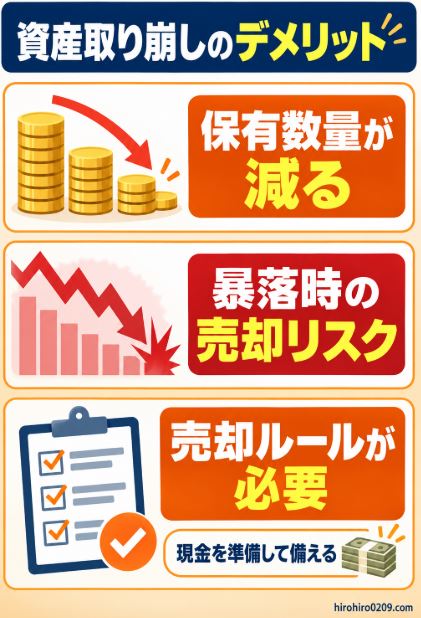
売却することに不安を感じやすい
積み立ててきた投資信託を売ると、
保有数量が目に見えて減ります
資産形成中は買い続けてきたため、
売却に抵抗を感じる人もいます
ただし、数量が減ることと、
資産が尽きることは同じではありません
売却後にいくら残っているかを、
金額で確認することが大切です
暴落時の売却が資産寿命に影響する
取り崩し開始直後に暴落が起きると、
安い価格で多くの口数を
売却することになります
その後に相場が回復しても、
売却した分は値上がりの恩恵を
受けられません
運用開始後の収益率が同じでも、
値上がりと値下がりの順番によって
資産寿命が変わる問題を、
シーケンスリスクと呼びます
売却ルールを自分で決める必要がある
取り崩しを始める前に、
少なくとも次の点を決めます
- 毎年いくら売却するか
- 毎月か年1回か
- 暴落時も同額を売るか
- 現金を何年分残すか
- 支出に合わせて減額するか
売却ルールがないと、相場の動きで
判断が揺れやすくなります
4%ルールをそのまま使う場合の
注意点はこちらで解説しています
参考記事:4%ルールは本当に安全?日本での現実と失敗しない代替案を解説
暴落時は配当と取り崩しのどちらが有利か
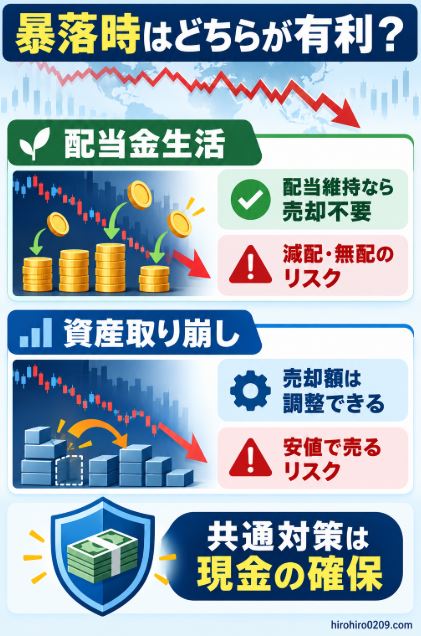
暴落時に配当金が維持されれば、
資産を売却せずに生活費を
受け取れる配当型が有利に見えます
しかし、暴落の原因が企業業績の
悪化であれば、減配や無配が
発生する可能性があります
取り崩し型では、価格が下がった時に
同じ金額を売却すると、通常より
多くの口数を手放すことになります
つまり、暴落時のリスクは
次のように異なります
| 比較項目 | 配当金生活 | 資産取り崩し |
|---|---|---|
| 主な問題 | 減配や無配 | 安値での売却 |
| 受取額 | 企業判断で減る 可能性 | 自分で減額できる |
| 保有数量 | 基本的に維持 | 売却により減少 |
| 対応方法 | 配当以外の 現金も持つ | 売却額を 減らす |
| 共通対策 | 生活費の現金を 確保 | 生活費の現金を 確保 |
どちらを選んでも、生活費のすべてを
値動きのある資産に依存すると、
暴落時の対応が難しくなります
一定期間の生活費を現金で確保すれば、
減配や安値売却を避けやすくなります
相場下落時の売却判断については、
以下の記事も参考になります
参考記事:新NISAで暴落したらどうする?売るべきか続けるべきかを経験ベースで解説
私は資産形成中なので再投資を優先してきた
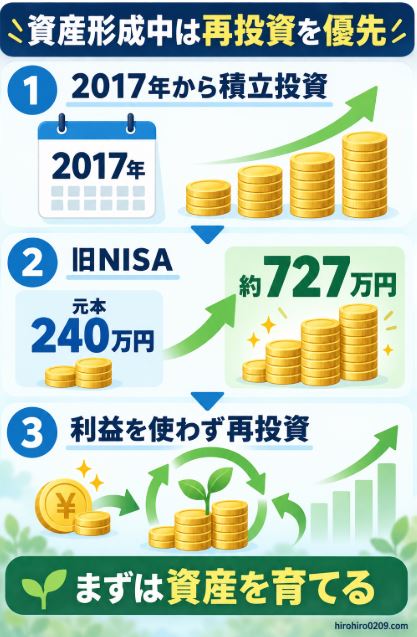
私は2017年から投資を始め、
NISAやウェルスナビなどで
積立投資を続けてきました
旧つみたてNISAでは6年間、
eMAXIS Slim先進国株式を積み立てました
投資元本240万円は、
2026年6月時点で約727万円に増えました
私は現在まで、配当金を生活費として
受け取ることよりも、運用を続けて
資産を増やすことを優先してきました
そのため、資産形成中の現時点では、
高配当商品だけへ集中するより、
値上がり益を含む運用成績を
重視したいと考えています
一方、将来、給与収入がなくなれば、
運用資産から生活費を受け取る
出口戦略が必要になります
今回のシミュレーションから、
配当金にこだわらなくても、
必要な金額を取り崩すことで
同じ現金収入を作れると分かります
私の旧つみたてNISAの実績は、
以下の記事で公開しています
参考記事:つみたてNISAを6年間続けた結果|240万円が727万円になった運用実績を公開

配当金生活と資産取り崩しはどちらが向いているか
配当金生活が向いている人
- 自分で売却することに抵抗がある
- 定期的な入金を重視したい
- 売却の判断回数を減らしたい
- 減配リスクを理解している
- 配当銘柄を管理できる
配当金生活は、受取金額の効率よりも
分かりやすさや心理的な安心感を
重視する人に向いています
資産取り崩しが向いている人
- 必要額だけ現金化したい
- 受取時期を自分で決めたい
- インデックス投資を続けたい
- 高配当商品に限定したくない
- 売却ルールを決めて実行できる
取り崩しは、資産全体の運用効率と
支出に合わせた柔軟性を
重視する人に向いています
配当と取り崩しを併用する方法もある
どちらか一方に決める必要はありません
配当金を生活費の一部に使い、
不足分だけ投資信託を売却する
方法もあります
例えば、年間生活費240万円のうち、
配当金72万円を受け取り、
不足する168万円を取り崩します
配当による安心感を得ながら、
必要な生活費に合わせて
受取額を調整できます
NISAの出口戦略を一つに決めず、
資産や生活費に応じて組み合わせる
方法も現実的です
参考記事:新NISAの出口戦略はいつから?売却タイミングと取り崩し方をシミュレーションで解説
配当金生活と資産取り崩しのよくある質問
配当金なら元本は減らないのか
保有株数は基本的に減りませんが、
資産価値が減らないとは限りません
配当後の株価下落や業績悪化、
減配などによって評価額は変動します
配当金と残った資産を合計して、
運用成績を確認する必要があります
取り崩すと資産は必ず減るのか
売却すると保有数量は減りますが、
運用益が取り崩し額を上回れば、
資産額が増える場合があります
今回の試算でも現金を受け取りながら、
資産は1,800万円から
約2,426万円へ増えています
ただし、実際の運用では毎年5%で
増えるとは限りません
元本1800万円で配当生活はできるのか
配当利回り4%なら、初年度の
配当金は年間72万円です
月額では6万円になるため、
生活費のすべてを賄うのは
難しい人が多いでしょう
年金や預貯金、ほかの運用資産と
組み合わせる考え方が現実的です
配当利回りが高いほど有利なのか
配当利回りが高くても、
株価が大きく下落したり、
減配されたりする場合があります
配当利回りだけではなく、
値上がり益を含む総合収益率や
分散状況の確認が必要です
NISAなら配当金はすべて非課税か
原則として非課税ですが、
国内株式は配当金の受取方式に
注意が必要です
海外株式や海外ETFでは、
現地の税金が差し引かれる
場合もあります
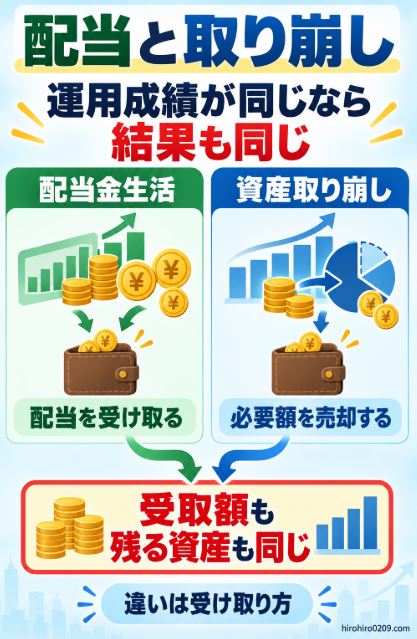
まとめ|同じ運用成績と受取額なら結果は同じ
元本1,800万円を30年間運用した
今回のシミュレーションでは、
トータルリターンと受取額を
同じ条件にそろえたため、
配当型と取り崩し型の結果は
同じになりました
【この記事の結論】
- 配当金は資産と別の利益ではない
- 同じ運用成績と受取額なら結果は同じ
- 30年間の受取総額は約2,505万円
- 30年後の残高は約2,426万円
- 配当型は入金の分かりやすさが魅力
- 取り崩し型は金額を調整しやすい
- NISAでも配当に税金がかかる場合がある
- 配当と取り崩しの併用も選択肢になる
配当金生活は、資産を売却せずに
定期収入を得たい人に向いています
資産取り崩しは、生活費に合わせて
金額や時期を調整したい人に向いています
私は資産形成中であるため、
現時点では配当金の多さよりも、
値上がり益を含む運用成績を重視します
将来取り崩す段階になったら、
相場や生活費に応じて売却額を決め、
必要なら配当金も組み合わせる方針が
自分には合っていると考えています
老後に向けた投資の始め方は、
以下の記事でも解説しています
参考記事:投資は何歳から始められる?未成年・高校生・大人別の最適戦略