「つみたてNISAで増えた利益だけを
売却することはできるの?」
「利益だけを引き出して、投資した元本は
そのまま残すことができるの?」
「一部売却すると非課税枠はどうなるの?」
つみたてNISAで資産が増えてくると、
利益だけを現金化したいと考えることも
ありますよね
しかし、投資信託は預金とは違い、元本と
利益が別々に管理されているわけではありません
そのため、利益だけを切り離して売却する
ことはできません
一方、利益に相当する金額を指定して、
投資信託を一部売却することは可能です
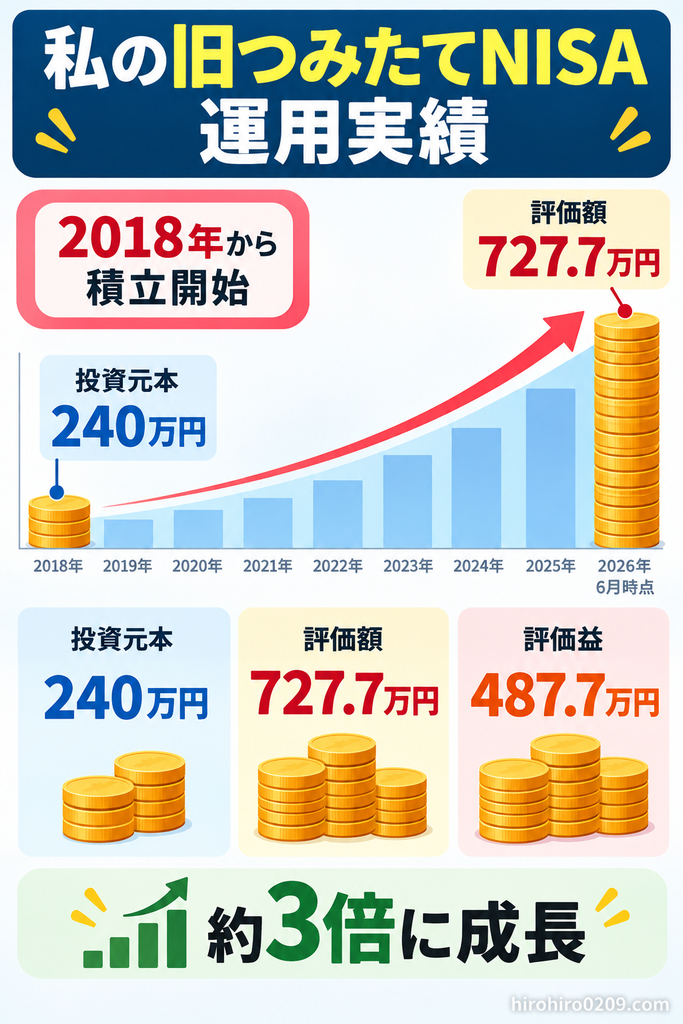
私は2018年から旧つみたてNISAで投資信託の
積立を続け、2026年6月時点では投資元本
240万円が約728万円になりました
今回は、この実際の運用結果を使い、
利益相当額を売却すると元本や残りの資産が
どうなるのかを具体的にシミュレーションします
さらに、旧つみたてNISAと新NISAの
非課税枠の違いや、売却後の資産運用についても
詳しく解説していきます
■ この記事がおすすめな人
□ つみたてNISAの利益だけを売却したい
□ 投資元本を残して運用を続けたい
□ 一部売却の仕組みを理解したい
□ 売却後の資産額がどうなるか知りたい
□ 新NISAの非課税枠への影響を知りたい
■ この記事を読むと分かること
□ 利益だけを切り離して売却できるのか
□ 一部売却した場合に元本がどうなるか
□ 実際の運用実績を使った売却の計算結果
□ 売却する場合としない場合の10年後の違い
□ 旧つみたてNISAと新NISAの制度の違い
□ 利益相当額を売却するタイミングの考え方
つみたてNISAは利益分だけ売却できる?
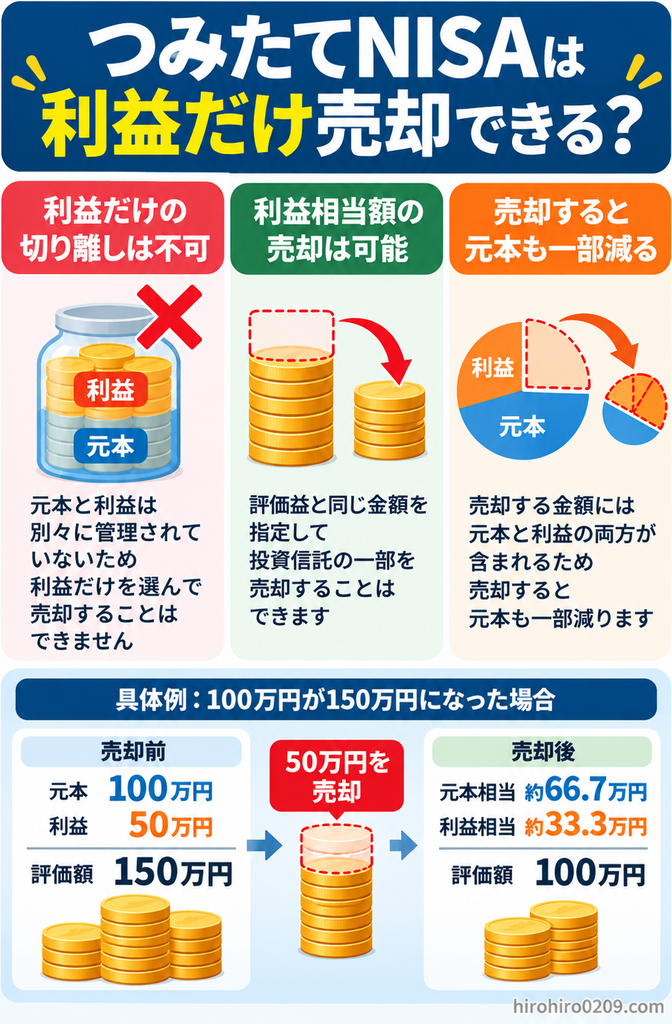
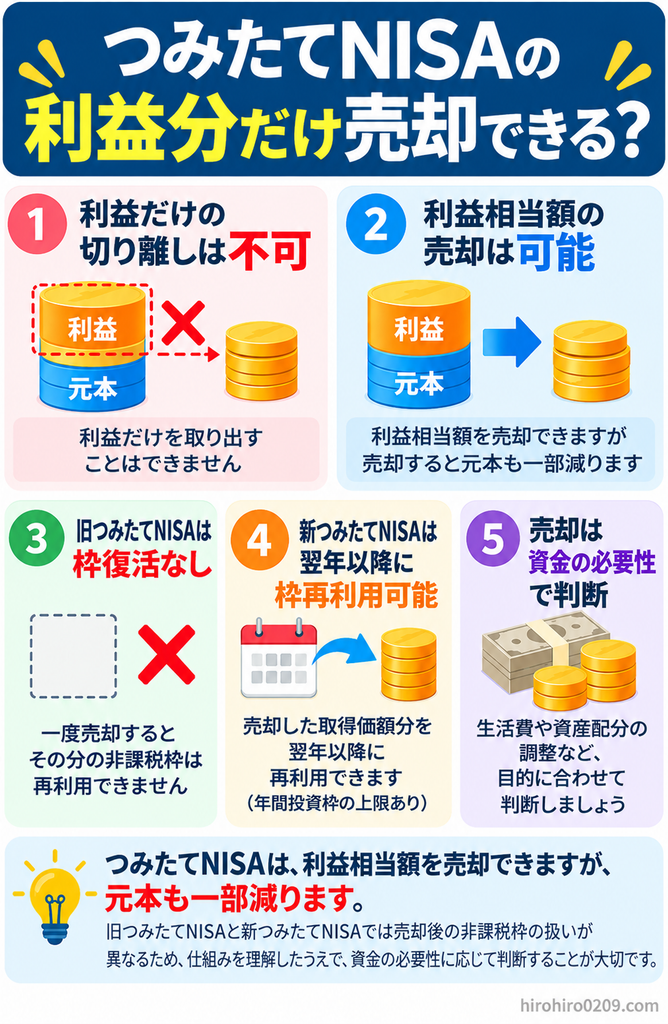
結論から言うと、つみたてNISAでは利益だけを
切り離して売却することはできません
ただし、利益に相当する金額を指定して、
投資信託の一部を売却することは可能です
この2つは似ているようで、実際には
大きな違いがあるため注意が必要です
利益だけを切り離して売却できない理由
投資信託を購入すると、投資した元本と
運用による利益は別々に管理されません
例えば、100万円で購入した投資信託が
150万円になった場合、評価益は50万円です
このとき、保有している投資信託全体の
価値が150万円になっている状態です
元本100万円と利益50万円が、それぞれ
別々の口座に入っているわけではありません
そのため、50万円分を売却した場合には、
元本と利益の両方を含む投資信託の
一部を売却することになります
利益相当額を一部売却することは可能
一方、評価益と同じ金額を指定して、
投資信託を一部売却することはできます
先ほどの例なら、評価額150万円のうち
50万円分を売却するという方法です
この場合、売却後の評価額は100万円に
なりますが、残った100万円がすべて
元本というわけではありません
元本と利益の両方を含む投資信託が
100万円分残っている状態になります
投資信託の一部売却は、保有している
口数の一部を売却する仕組みです
売却した後も残りの投資信託は
市場の値動きに応じて増減します
利益分だけ売却すると元本はどうなる?
ここでは具体的な数字を使い、一部売却で
元本と利益がどう変わるのかを説明します
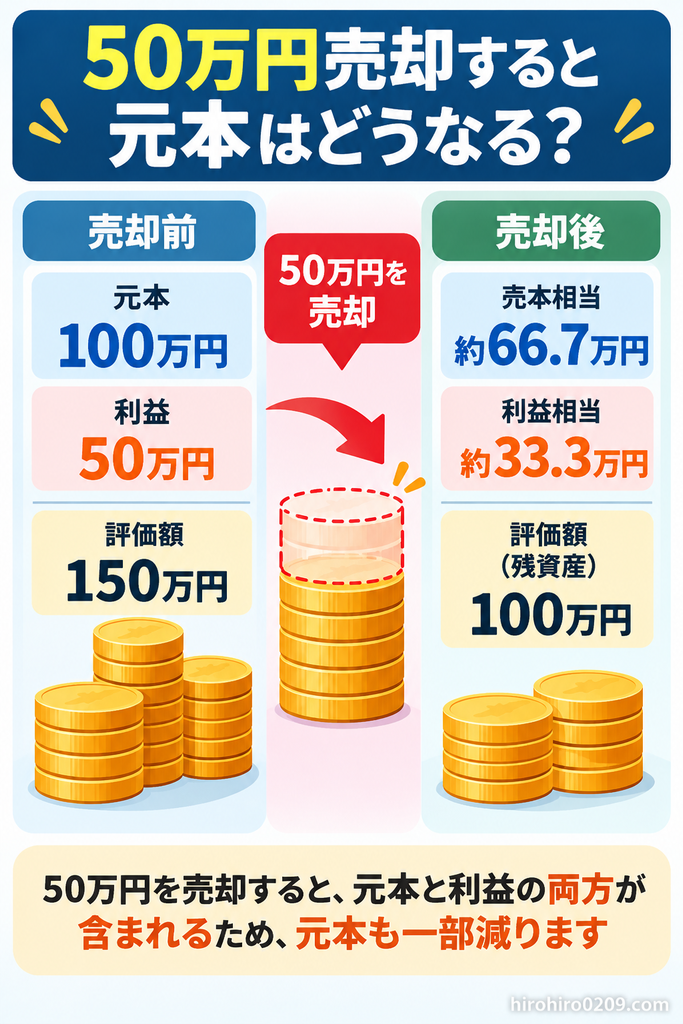
元本100万円が150万円になった場合
投資元本100万円が運用によって増加し、
評価額150万円になったと仮定します
■ 売却前の資産
| 項目 | 金額 |
|---|---|
| 投資元本 | 100万円 |
| 評価益 | 50万円 |
| 評価額 | 150万円 |
評価益は50万円なので、この50万円を
現金化したいと考えた場合を計算します
50万円売却した場合の内訳
評価額150万円から50万円を売却すると、
売却後の評価額は100万円になります
ここで重要なのは、売却した50万円にも
元本相当額が含まれているということです
売却割合は次の計算で求められます
50万円÷150万円=約33.3%
つまり、投資信託全体の約3分の1を
売却したことになるわけです
投資信託は売却した口数に応じて、
取得価額も減少する仕組みです
SBI証券の公式サイトでも、
売却金額から売却口数に対応する
平均取得価額を差し引いて、
売却損益を計算すると説明しています
この計算方法に基づくと、元本相当額と
利益相当額は売却割合に応じて減少します
今回の例では約33.3%を売却するため、
元本100万円と利益50万円も
それぞれ約33.3%減少します
売却後の内訳は次のとおりです
- 元本相当額:約66.7万円
- 利益相当額:約33.3万円
- 売却後の評価額:100万円
つまり、利益50万円に相当する金額を
売却しても、元本100万円が
そのまま残るわけではありません
■ 売却した50万円の内訳
| 項目 | 金額 |
|---|---|
| 元本相当 | 約33.3万円 |
| 利益相当 | 約16.7万円 |
| 合計 | 50万円 |
■ 売却後に残る資産
| 項目 | 金額 |
|---|---|
| 元本相当 | 約66.7万円 |
| 利益相当 | 約33.3万円 |
| 評価額 | 100万円 |
このように、50万円を売却したとしても
元本100万円がそのまま残るわけではありません
残った100万円にも元本と利益が
それぞれ含まれていることが分かります
なお、これは同じ取得価額比率で売却したと
仮定した場合の概算シミュレーションです
実際の取得価額は購入履歴や売却対象に
よって異なる場合があるため注意してください
私の旧つみたてNISAで利益相当額を売却すると?
ここからは、私自身が実際に積み立ててきた
旧つみたてNISAの運用実績を使って計算します
一般的な100万円の計算例とは異なり、
実際に長期積立を続けた結果を使った
シミュレーションとして紹介します
2018年からの積立で元本240万円が約728万円に
私は2018年から2023年までの6年間、
旧つみたてNISAでeMAXIS Slim先進国株式を
継続して購入してきました
2018年は年間40万円を投資し、
2019年以降も毎月約3.3万円を積み立て、
6年間の投資元本は240万円になりました
2026年6月時点の運用結果は次のとおりです
■ 旧つみたてNISAの運用実績
| 項目 | 金額 |
|---|---|
| 投資元本 | 240万円 |
| 評価額 | 727.7万円 |
| 評価益 | 487.7万円 |
| 評価倍率 | 約3.03倍 |
関連記事:旧つみたてNISA240万円が727万円に|私が考える出口戦略と売却方法
元本240万円に対して評価益は487.7万円で、
投資元本の約2倍に相当する利益が
生まれた計算になります
もちろん、毎年順調に増え続けたわけではなく、
株価の下落や為替変動も経験してきました
それでも積立と長期保有を続けた結果、
2026年6月時点では約3倍に成長しました
参考記事:つみたてNISAを6年間続けた結果|240万円が727万円になった運用実績を公開
評価益487.7万円を売却した場合
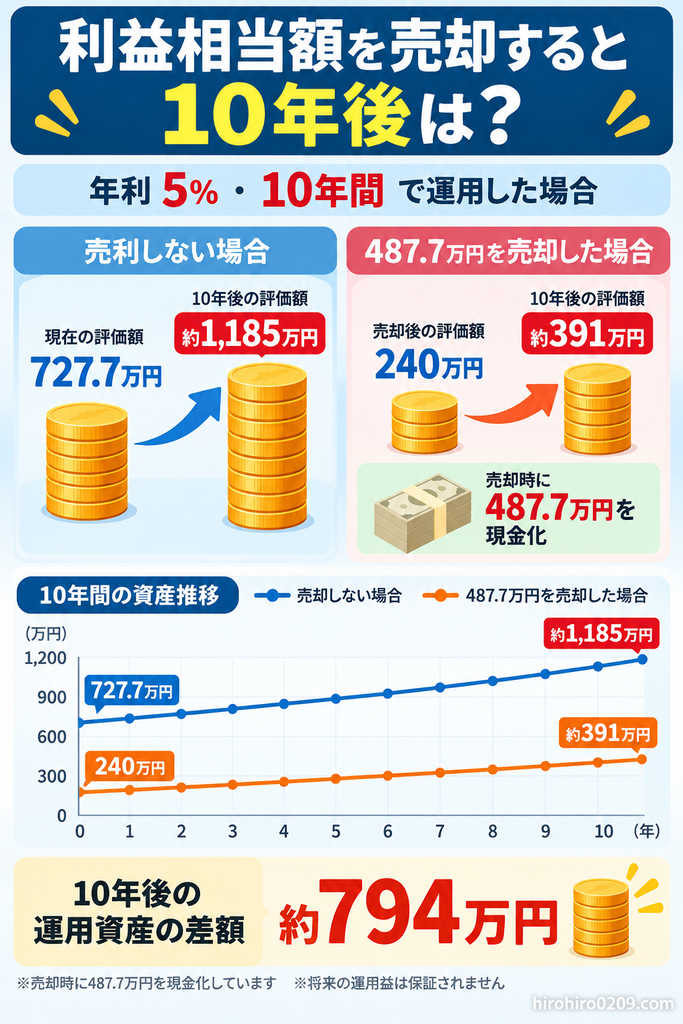
では、評価益に相当する487.7万円を
売却した場合、資産はどうなるのでしょうか
評価額727.7万円から487.7万円を
売却すると、残りの評価額は240万円です
■ 一部売却の結果
| 項目 | 金額 |
|---|---|
| 売却前の評価額 | 727.7万円 |
| 売却金額 | 487.7万円 |
| 売却後の評価額 | 240万円 |
一見すると、利益487.7万円を引き出して
元本240万円を残せたようにも見えます
しかし、実際にはそうではありません
売却した487.7万円には元本相当額も
含まれているため、残りの資産にも
利益相当額が含まれているのです
保有全体の取得価額比率を使って
単純計算すると、次のようになります
■ 売却した487.7万円の内訳
| 項目 | 金額 |
|---|---|
| 元本相当 | 約160.8万円 |
| 利益相当 | 約326.9万円 |
| 合計 | 487.7万円 |
■ 売却後に残る資産の内訳
| 項目 | 金額 |
|---|---|
| 元本相当 | 約79.2万円 |
| 利益相当 | 約160.8万円 |
| 評価額 | 240万円 |
つまり、売却後に残った240万円にも
約160.8万円の利益が含まれています
これが、利益相当額を売却しても
元本だけを残せるわけではない理由です
なお、旧つみたてNISAでは購入年ごとに
非課税期間が管理されているため、
実際の売却対象や取得価額は異なる場合があります
今回の内訳は、保有全体を同じ割合で
売却したと仮定した概算シミュレーションです
また、私はこの487.7万円を実際に
売却したわけではありません
あくまで、実際の運用実績をもとにした
仮定の計算として紹介しています
利益相当額を売却すると10年後の資産はどう変わる?
一部売却すると必要な現金を確保できますが、
運用を続ける資産はその分だけ少なくなります
では、売却する場合と売却しない場合では、
10年後の資産にどのくらいの差が
生まれるのでしょうか
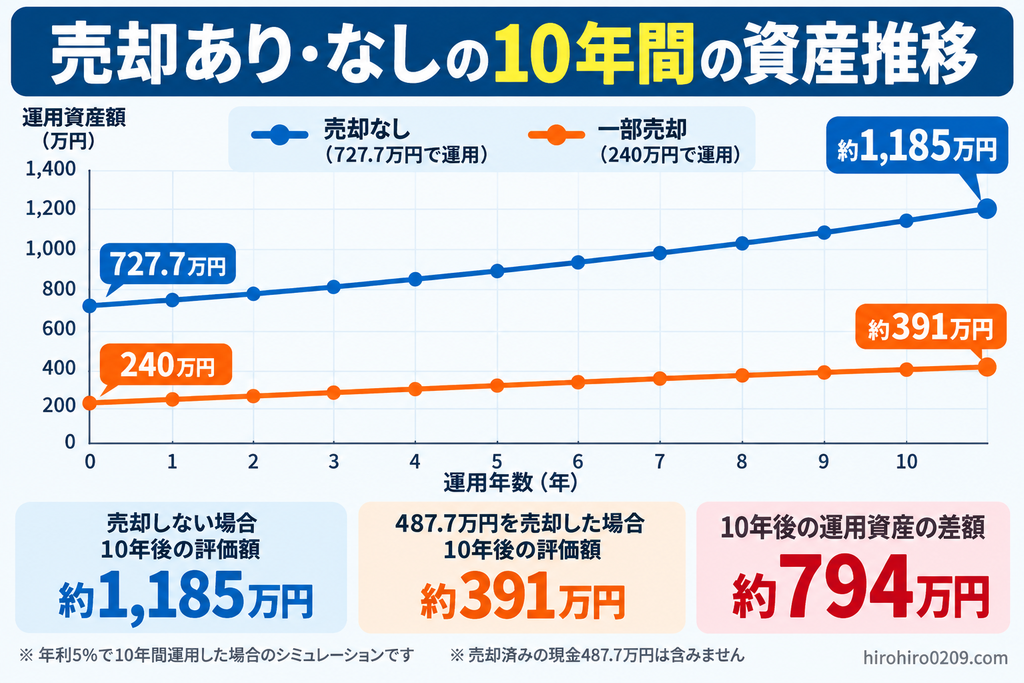
シミュレーションの前提条件
今回は次の条件で比較してみます
■ 計算条件
□ 開始時の評価額727.7万円
□ 売却額487.7万円
□ 売却後の残資産240万円
□ 年利5%で運用
□ 運用期間10年間
□ 追加投資なし
□ 運用益は再投資
□ 税金・手数料・物価変動は考慮しない
年利5%は比較のために設定した仮定であり、
将来の利回りを予測するものではありません
また、旧つみたてNISAの非課税期間終了後に
発生する可能性がある税金も考慮していません
① 売却せずに10年間運用した場合
727.7万円を売却せず、そのまま年利5%で
10年間運用した場合を計算します
727.7万円×1.05の10乗=約1,185万円
10年後の評価額は約1,185万円になります
② 487.7万円を売却した場合
次に487.7万円を売却して、残った
240万円を10年間運用した場合です
240万円×1.05の10乗=約391万円
10年後の評価額は約391万円になります
③ 10年後の運用資産を比較
なお、売却して現金化した487.7万円は
使わずに、そのまま保有するものとします
| 項目 | 売却なし | 一部売却 |
|---|---|---|
| 開始時の運用額 | 727.7万円 | 240万円 |
| 売却時の現金化 | 0円 | 487.7万円 |
| 10年後の運用額 | 約1,185万円 | 約391万円 |
| 現金化した金額 | 0円 | 487.7万円 |
| 10年後の資産合計 | 約1,185万円 | 約879万円 |
10年後の運用資産だけを比較すると、
売却しない場合の方が約794万円多くなります
ただし、一部売却した場合には
487.7万円をすでに現金化しています
この現金を使わずに保有していた場合、
10年後の資産合計は約879万円になります
一方、売却しない場合は約1,185万円なので、
現金を含めた資産全体の差は約306万円です
この306万円は、売却した487.7万円を
10年間運用し続けた場合に得られる
運用益に相当します
もちろん、相場が下落した場合には、
一部売却した方が有利になる可能性もあります
より詳しい取り崩し方法については、
以下の記事でも比較しています
新NISAの出口戦略はいつから?売却タイミングと取り崩し方をシミュレーションで解説
利益相当額を売却するメリットとデメリット
利益相当額を一部売却する方法には、
メリットとデメリットの両方があります
メリット① 必要な現金を確保できる
一部売却の大きなメリットは、必要な
金額だけを現金化できるということです
例えば住宅の修繕費や旅行費用、
老後の生活費など、まとまった資金が
必要になったときに活用できます
投資信託をすべて売却する必要はなく、
必要な分だけ現金化することができます
メリット② 残りの資産を運用できる
一部売却しても残った投資信託は、
そのまま引き続き運用することができます
そのため、現金を確保しながら
将来の値上がりを期待できるわけです
ただし、運用を続ける以上は
価格が下落する可能性もあります
デメリット① 将来の運用益が減る可能性
一部売却すると運用する資産が減少するため、
相場が上昇した場合には売却しなかった場合より
将来の評価額が小さくなります
先ほどの10年間のシミュレーションでも、
この違いを具体的に確認できました
デメリット② 売却後に値上がりする可能性
投資信託を売却した後に、株価が
大きく上昇することも考えられます
その場合、売却した資産については
その後の値上がり益を受け取れません
逆に売却後に相場が下落した場合には、
現金化しておいてよかったと
感じることもあるでしょう
将来の相場を正確に予測することは
難しいため、売却する目的を明確に
しておくことが重要だと思います
旧つみたてNISAと新NISAでは売却後の非課税枠が違う
つみたてNISAの売却を考える場合には、
旧制度と新制度の違いにも注意が必要です
特に重要なのは、売却した後に
非課税枠を再利用できるかどうかです
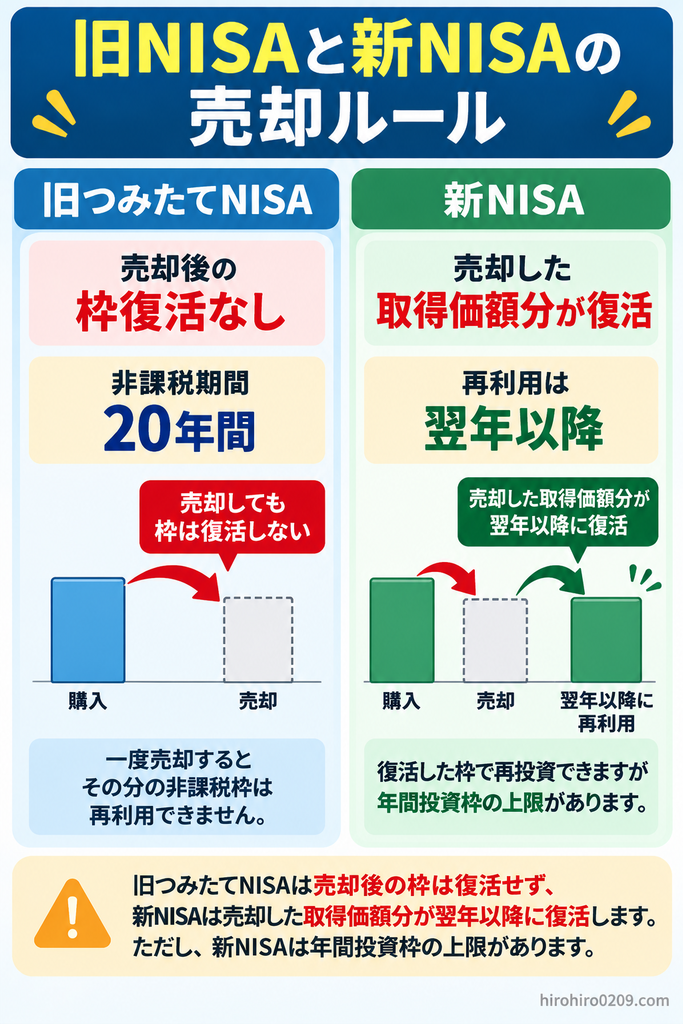
旧つみたてNISAは売却しても枠が戻らない
2023年までの旧つみたてNISAでは、
購入した商品を売却しても
非課税枠が復活することはありません
また、旧つみたてNISAでは購入した年から
20年間、非課税で保有することができます
例えば2018年に購入した商品は、
2037年末まで非課税で保有できます
非課税期間が終了すると、原則として
課税口座へ移管される仕組みです
旧つみたてNISAの資産を売却しても、
新NISAの非課税保有限度額が
増えることはありません
新NISAは取得価額分の枠が翌年以降に復活する
2024年から始まった新NISAでは、
売却した商品の取得価額分について
非課税保有限度額を翌年以降に再利用できます
例えば100万円で購入した投資信託が
150万円になり、すべて売却したとします
この場合、売却金額は150万円ですが、
再利用できる非課税保有限度額は
取得価額の100万円分となります
売却益50万円分まで追加される
わけではないことに注意が必要です
また、新NISAには年間投資枠の
上限が設けられています
つみたて投資枠は年間120万円、
成長投資枠は年間240万円です
非課税保有限度額が復活した場合でも、
年間投資枠を超えて購入することはできません
■ 旧NISAと新NISAの比較
| 項目 | 旧つみたてNISA | 新NISA |
|---|---|---|
| 新規購入 | 2023年終了 | 可能 |
| 非課税期間 | 購入年から20年 | 無期限 |
| 途中売却 | 可能 | 可能 |
| 売却後の枠復活 | なし | あり |
| 枠の再利用 | 不可 | 翌年以降 |
| 復活する金額 | 対象外 | 取得価額分 |
新NISAの制度や投資枠については、
こちらの記事でも詳しく解説しています
新NISAの上限額・限度額はいくら?年間360万円・生涯1800万円を解説
2018年購入分だけを売却する方法
旧つみたてNISAでは、購入した年ごとに
20年間の非課税期間が設定されています
例えば、2018年から2023年まで同じ
投資信託を積み立てた場合、
2018年購入分の非課税期間は
2037年末に終了します
では、2018年購入分だけを売却するには
どうすればよいのでしょうか
SBI証券では、旧つみたてNISAの
同一銘柄を複数年に購入した場合、
原則として古い購入年の保有分から
順番に売却される仕組みです
そのため、2018年購入分の保有口数を確認し、
その口数を指定して売却すれば、
2019年以降の購入分を残すことができます
具体的には、
SBI証券の旧NISA口座管理画面で
2018年購入分の保有口数を確認し、
投資信託の売却画面で口数指定の
売却注文を出します
ただし、非課税期間内に売却するには、
注文日ではなく受渡日に注意が必要です
2037年末に売却する場合は、
投資信託の休場日や受渡日を確認し、
余裕を持って手続きしましょう
出典:SBI証券|非課税期間が終了する投資信託を口数で売却する方法
なお、実際に売却する際は、 SBI証券の
最新の取扱方法を確認してください
つみたてNISAの利益相当額はいつ売却すべき?
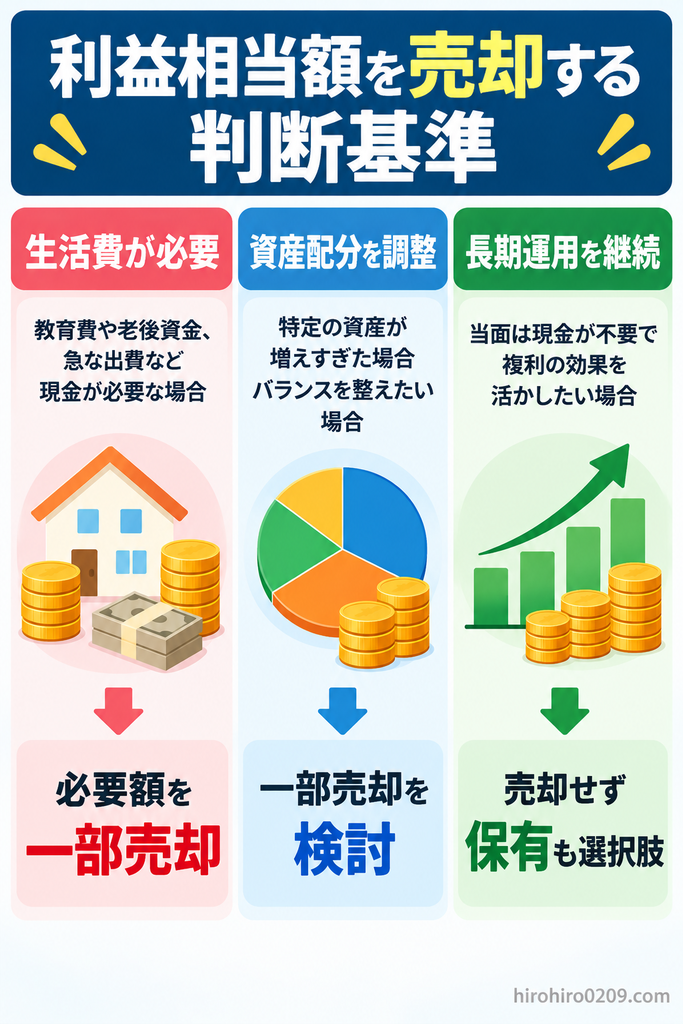
では、利益相当額を売却するタイミングは
いつがよいのでしょうか
私は利益が出たからといって、必ずしも
売却する必要はないと考えています
大切なのは、売却する目的を明確にすることです
生活資金が必要になったとき
老後の生活費や住宅修繕費など、
実際に現金が必要になった場合には
投資信託の一部売却を検討できます
資産運用は最終的には生活を豊かにするための
ものなので、必要なときに資産を使うことも
大切な選択だと思います
資産配分を見直したいとき
株式市場の上昇によって、資産全体に
占める株式の割合が大きくなりすぎる
ことがあります
その場合、投資信託の一部を売却して
現金や他の資産とのバランスを
調整する方法も考えられます
ただし、NISA口座の資産を売却すると
非課税で保有できる資産も減るため、
制度上の違いを理解して判断したいところです
長期運用を続けたいとき
一方、当面使う予定のない資金なら、
売却せずに運用を続ける方法もあります
私は2018年から投資信託の積立を
続けてきましたが、その間には
相場が大きく下落した時期も経験しています
それでも長期保有を続けた結果、
2026年6月時点では元本240万円が
727.7万円になりました
もちろん、今後も同じように
資産が増えるとは限りません
それでも私自身は、利益が出たという
理由だけですぐに売却する方針ではありません
将来、老後資金などが必要になったときに、
必要な金額を計画的に取り崩すことを
考えています
具体的な売却タイミングや取り崩し方法は、
以下の記事でも詳しく解説しています
新NISAの出口戦略はいつから?売却タイミングと取り崩し方をシミュレーションで解説
まとめ|利益相当額は売却できるが元本も一部減る
今回は、つみたてNISAで利益分だけ
売却できるのかを、実際の運用実績と
計算例を使って解説しました
■ この記事のまとめ
□ 利益だけを切り離して売却できない
投資信託は元本と利益が一体と
なっているため、利益部分だけを
分離して売却することはできない
□ 利益相当額の一部売却は可能
評価益と同じ金額を売却して、
残りの資産を引き続き運用する
ことはできる
□ 一部売却すると元本も減る
元本100万円が150万円になり、
50万円を売却した場合には
残る元本相当額は約66.7万円となる
□ 実際の運用実績でも同じ仕組み
私の旧つみたてNISAでは、
元本240万円が727.7万円に増加
評価益相当の487.7万円を売却すると
残資産は240万円になるものの、
元本相当額も一部売却されている
□ 売却後の運用資産は少なくなる
年利5%で10年間運用すると、
売却しない場合は約1,185万円、
一部売却した場合は約391万円になる
ただし、一部売却した場合には
487.7万円を現金化している
□ 旧NISAと新NISAでは枠が違う
旧つみたてNISAは売却しても
非課税枠が復活することはない
新NISAは売却した商品の取得価額分を
翌年以降に再利用することができる
□ 売却する目的を明確にする
生活資金が必要な場合や資産配分を
調整する場合には一部売却が選択肢になる
一方、長期運用を続けたい場合には
売却せずに保有する方法も考えられる
私自身は2018年からの長期積立によって
資産を増やしてきた経験があります
そのため、利益が出たという理由だけで
売却するのではなく、将来必要な金額を
計画的に取り崩したいと考えています
つみたてNISAの利益相当額は売却できますが、
元本だけを残せるわけではありません
この仕組みを理解したうえで、自分に合った
売却方法を選ぶことが大切だと思います
※本記事のシミュレーションは一定の
利回りを仮定したものであり、
将来の運用成果を保証するものではありません
※投資には元本割れのリスクがあるため、
投資判断は自己責任で行ってください