「NISA貧乏」という言葉を
見かけるようになりました
将来のためにNISAを始めたのに、
毎月の生活費が足りなくなったり、
趣味や旅行を過度に我慢したりする状態です
私自身は2024年1月から
2026年9月まで、新NISAで
毎月10万円を積み立ててきました
ただし、それまでの投資額へそのまま
月10万円を追加したわけではありません
ウェルスナビの積立額を減らし、
FTSE100 CFDの積立も停止して、
投資全体の配分を組み替えました
現在は新NISAのクレカ積立を解除し、
成長投資枠で新しい投資へ
挑戦する方針へ変更しています
この記事は、次のような方に向けた内容です
【この記事を読んで欲しい人】
- NISAの満額投資が苦しい方
- 月10万円を積み立てるか迷う方
- 預金と投資の配分に悩む方
- NISA貧乏になっていないか不安な方
- 無理なく続けられる金額を知りたい方
この記事を読むと、次のことが分かります
【この記事を読むと分かること】
- NISA貧乏と呼ばれる状態
- 私が月10万円を積み立てた方法
- 投資額を上乗せしなかった理由
- 現金とNISAの役割の違い
- 積立額を減らすべき判断基準
- 月10万円にこだわらなくてよい理由
NISAそのものが生活を苦しくする
わけではありません
問題になるのは、家計の余力を超えて
積立額を設定することです
SBI証券も、NISA貧乏は
投資そのものではなく、
継続できない設計によって生じると
説明しています
NISA貧乏とはどのような状態か
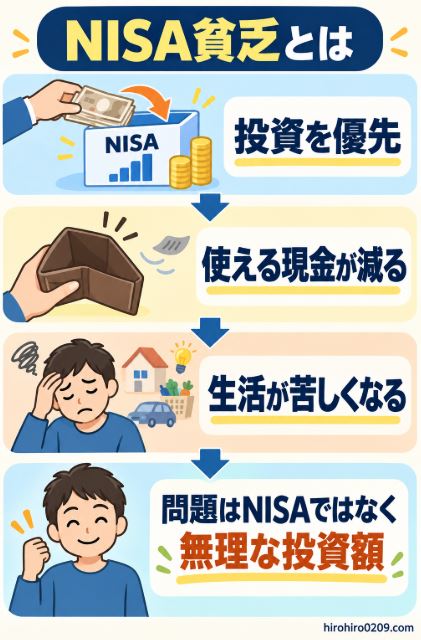
NISA貧乏に正式な定義はありません
一般的には、NISAへの投資を優先しすぎて、
現在の生活に使えるお金が不足する状態を
指す言葉として使われています
投資した資産が増えていたとしても、
日常生活で使える現金が足りなければ、
家計は苦しく感じます
資産があっても現金不足になる
NISAで購入した投資信託も、
自分が保有する資産です
そのため、NISAへ投資しただけで
お金を失ったわけではありません
しかし、投資信託は価格が変動するため、
必要なときに元本割れしている
可能性があります
急な出費のたびに売却する状態では、
長期投資を続けにくくなります
現金と投資資産の違いを
整理すると次のようになります
| 比較項目 | 現金 | NISAの投資商品 |
|---|---|---|
| 主な役割 | 近い将来に使う | 長期で育てる |
| 価格変動 | 基本的にない | 値下がりがある |
| 使いやすさ | すぐ使える | 売却が必要 |
| 向いている資金 | 生活費や予定資金 | 当面使わない資金 |
NISAで含み損が発生したときの
考え方については、こちらの記事で
詳しく解説しています
参考記事:含み損がつらい時の対処法|不安で眠れない人がやるべき6つの行動
NISA貧乏に近い5つの兆候
次のような状態が続いている場合は、
積立額が家計に合っていない可能性があります
【NISA貧乏のチェックリスト】
✓ 毎月の生活費が不足している
✓ カード代を預金から補填している
✓ 急な出費でNISAを売却している
✓ 趣味や旅行を過度に我慢している
✓ 積立を続けるために借金している
1つ当てはまっただけで、直ちに
NISA貧乏とは限りません
ただし、積立を続けるために
生活や借入へ影響が出ているなら、
金額を見直す時期だと思います
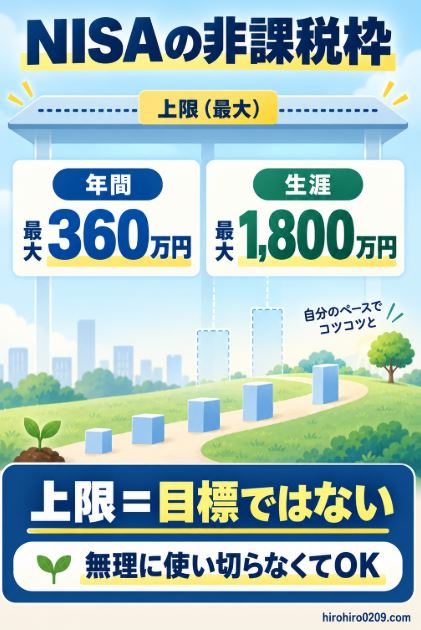
NISAの上限は目標額ではない
新NISAの年間投資枠は、
積立投資枠が120万円、
成長投資枠が240万円です
2つを併用すると、
年間最大360万円まで投資できます
生涯の非課税保有限度額は1,800万円です
出典:金融庁|NISAを知る
年間360万円は使う義務がない
年間360万円や生涯1,800万円は、
投資できる上限額です
毎年使い切るべき目標額ではありません
年間投資枠を使い切れなくても、
罰則や手数料はありません
月10万円を積み立てれば、
積立投資枠の年間120万円を使い切れます
しかし、月10万円が家計を圧迫するなら、
満額投資にこだわる必要はありません
新NISAの非課税枠については、
こちらの記事で詳しく解説しています
参考記事:【2026年版】新NISAの非課税枠1800万円と旧つみたてNISAの違い
非課税枠を早く埋める必要もない
2024年からのNISAは恒久化され、
非課税保有期間も無期限になりました
金融庁も、長期的な視点で
資産形成へ取り組みやすくなったと
説明しています
出典:金融庁|NISAを知る
早く1,800万円を投資できる人が
必ず有利になるとは限りません
途中で生活費が足りなくなり、
値下がり中に売却することになれば、
早く投資したメリットを失う可能性があります
大切なのは最短で枠を埋めることではなく、
無理なく保有を続けられることです
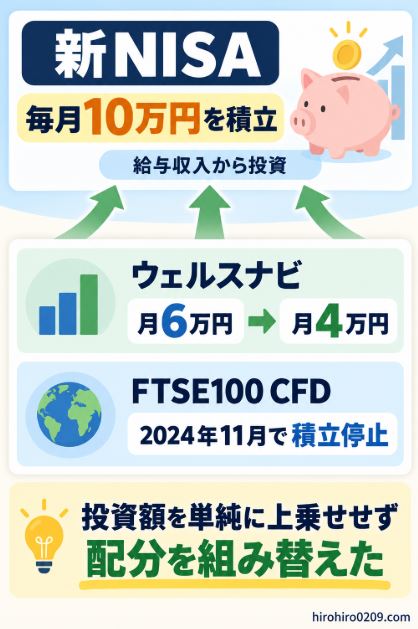
私は新NISAで毎月10万円を積み立てた
私は2024年1月から
2026年9月まで、新NISAで
毎月10万円を積み立てました
また、2018年から2023年までは
旧つみたてNISAで毎月約33,333円、
年間で40万円を積み立てていました
給与収入の中から積み立てており、
過去の預金を毎月取り崩して
投資したわけではありません
ただし、投資全体では単純に
月10万円を上乗せしたわけでもありません
ウェルスナビを月6万円から4万円へ減額
新NISAを始める前は、
ウェルスナビへ毎月6万円を
積み立てていました
新NISAで月10万円を積み立てるため、
ウェルスナビは月4万円へ減額しました
これにより、毎月2万円を
新NISAへ振り替えた形です
ウェルスナビの積立をやめず、
金額を調整して継続した理由は、
資産の分散を残したかったからです
私のウェルスナビの運用実績は、
こちらの記事で公開しています
参考記事:ウェルスナビは本当に儲かる?7年運用の実績公開【資産2.5倍・損益を全公開】
CFDは2024年11月で積立を停止
私はFTSE100 CFDも
定期的に積み立てていました
しかし、保有数量が増えるほど、
急落時のロスカットリスクも
大きくなります
そこで2024年11月を最後に、
FTSE100 CFDの新規積立を
停止しました
NISAを増やす一方で、
CFDの積立を続けるのではなく、
投資先全体を見直しました
FTSE100 CFDの積立方法と停止後の
保有状況はこちらで詳しく公開しています
参考記事:FTSE100 CFDを積立投資する方法|毎月1〜2ロットを5年続けた実例
月10万円をそのまま上乗せしなかった
私がNISA貧乏にならなかった理由は、
月10万円を生活費から無理に
捻出しなかったことです
【積立開始前後の比較表】
| 投資先 | 見直し前 | 見直し後 |
|---|---|---|
| 旧つみたてNISA (~2023年) | 月3.3万円 | なし |
| 新NISA (2024年~) | なし | 月10万円 |
| ウェルスナビ | 月6万円 | 月4万円 |
| FTSE100 CFD | 定期的に購入 | 2024年11月で停止 |
| 投資方針 | ウェルスナビを 最優先 | 新NISAを 最優先 |
月10万円という金額だけを見ると、
大きな負担に見えるかもしれません
しかし、家計だけでなく
他の投資も含めて見直せば、
新たな負担を抑えられます
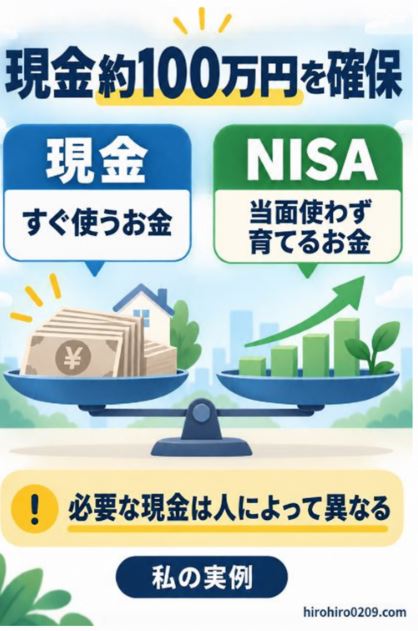
現金約100万円を残して積み立てた
私はすぐに使える現金として、
ざっくり約100万円程度を残していました
ただし、100万円がすべての人に
十分という意味ではありません
必要な現金は人によって異なる
必要な現金は次の条件で変わります
- 毎月の生活費
- 家族構成
- 収入の安定性
- 住宅や車の修理予定
- 医療費や教育費
- 近い将来の大きな支出
SBI証券の記事では、
生活防衛資金の目安として
生活費の半年から1年分を挙げています
私の約100万円という金額は、
私自身の収入や支出を前提にした
実際の運用例です
すべての読者へ推奨する金額ではありません
現金とNISAは対立しない
現金とNISAは、どちらか一方を
選ぶものではありません
【現金とNISAの役割】
- 現金
近い将来に使うお金を守る - NISA
当面使わないお金を長期で育てる
私は投資を始めるまで、
資産の多くを現金で保有していました
その現金を一度に投資したのではなく、
NISAやウェルスナビなどへ
徐々に移してきました
私が旧つみたてNISAを
6年間続けた結果はこちらです
参考記事:つみたてNISAを6年間続けた結果|240万円が727万円になった運用実績を公開
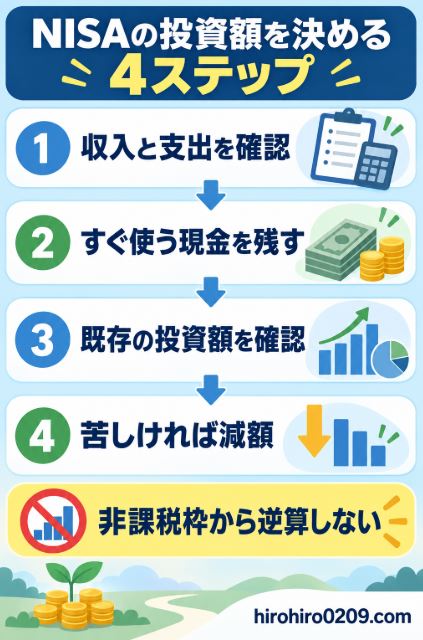
NISA貧乏を避ける投資額の決め方
NISAの積立額は、非課税枠から
逆算して決めるものではありません
家計に残るお金と、現在行っている
ほかの投資から決めます
私が実際に行った考え方を
4つの手順に整理します
1 毎月の収入と支出を確認する
最初に確認するのは、
毎月いくら投資できるかです
家賃や住宅費、食費、光熱費などを
支払ったあとに残る金額を確認します
賞与や臨時収入を前提にせず、
通常月の給与で続けられる金額にすると、
積立を継続しやすくなります
2 すぐ使う現金を残す
次に、急な支出へ使える現金を
手元に残します
予定している支出までNISAへ入れると、
必要なときに売却することになります
NISAへ回すのは、当面使う予定がなく、
値下がりしても売却せず
保有できるお金が基本です
3 既存の投資額を確認する
NISAだけを見るのではなく、
ほかの積立も合計します
私の場合は、ウェルスナビと
FTSE100 CFDを含めて見直しました
すでに複数の投資をしているなら、
NISAを新たに上乗せする前に、
既存の投資を減額できないか確認します
4 苦しくなったら積立額を下げる
積立額は一度決めたら
変更できないわけではありません
SBI証券も、NISAは必要に応じて
売却でき、積立額も柔軟に
調整できる制度だと説明しています
投資資金が足りないときに、
無理に始めないための考え方は
こちらの記事で解説しています
参考記事:投資するお金がない人はどうする?無理に始めないための現実的な対処法
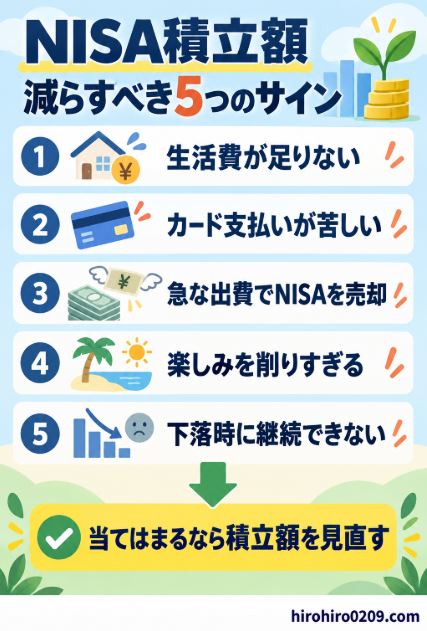
NISAの積立額を減らすべき5つの判断基準
月10万円を積み立てられるかどうかは、
年収だけでは判断できません
同じ年収でも、住宅費や家族構成、
ほかの投資額によって余力が変わります
次の状態になったら、
積立額を減らす選択肢があります
生活費を預金から補填している
給与だけでは毎月の支出を賄えず、
預金を取り崩しているなら、
積立額が多い可能性があります
一時的な大きな支出ではなく、
毎月赤字が続く場合は見直しが必要です
クレジットカードの支払いが苦しい
NISAへ投資した結果、
カード代の引き落としに不安を感じるなら、
投資より支払いを優先します
クレカ積立も、支払い能力を超えて
設定するものではありません
クレカ積立の還元率と条件はこちらで
3社を比較しています
参考記事:クレカ積立おすすめ3社比較|SBI・楽天・マネックスの還元率【2026年最新】
急な出費でNISAを売却している
家電の故障や医療費などが発生するたび、
NISAを売却しているなら、
手元の現金が不足しています
売却自体が悪いわけではありませんが、
短期間で何度も売却するなら、
積立額を下げて現金を増やす方が自然です
楽しみを過度に削っている
旅行や趣味、家族との時間まで
すべて我慢する必要はありません
将来のための資産形成によって、
現在の生活が苦しくなるなら、
投資額のバランスを見直します
支出を減らす場合も、満足度の低い
固定費や惰性支出から見直す方が
続けやすいと思います
お金を増やすための考え方は、
こちらの記事でも紹介しています
参考記事:お金が貯まる人の考え方|資産が増える思考法をわかりやすく解説
相場下落で積立継続が怖くなる
NISAでも投資している商品が
値下がりすれば含み損が発生します
生活費まで投資していると、
下落時に保有を続けにくくなります
積立額を下げて現金を残すことで、
値下がり時にも慌てて売却せず、
長期保有しやすくなります
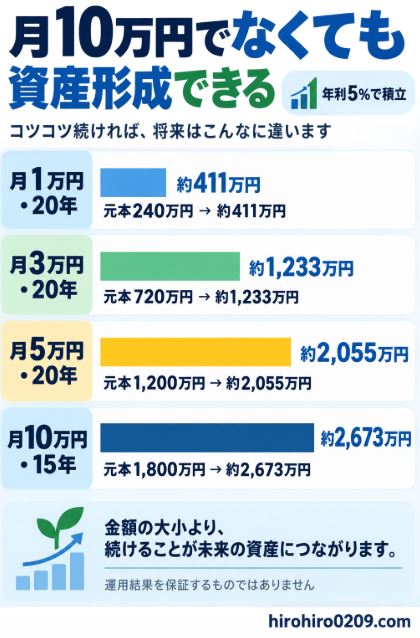
月10万円でなくても資産形成はできる
NISAの効果は、月10万円を
積み立てた人だけが得られる
ものではありません
少額でも長期間積み立てることで、
資産形成につながる可能性があります
積立額別のシミュレーション
年利5%で毎月積み立てた場合を、
次の条件で試算しました
【シミュレーション条件】
- 毎月末に一定額を積み立て
- 年利5%で複利運用
- 手数料は考慮しない
- 運用結果を保証するものではない
- 月10万円は15年で元本1,800万円
| 毎月の積立額 | 積立期間 | 投資元本 | 想定評価額 |
|---|---|---|---|
| 1万円 | 20年 | 240万円 | 約411万円 |
| 3万円 | 20年 | 720万円 | 約1,233万円 |
| 5万円 | 20年 | 1,200万円 | 約2,055万円 |
| 10万円 | 15年 | 1,800万円 | 約2,673万円 |
月1万円でも20年間続けると、
投資元本240万円に対して、
想定評価額は約411万円です
月10万円を無理に数年続けるより、
月1万円や3万円を長く続ける方が
家計に合う場合もあります
月1万円を新NISAで積み立てた場合は、
こちらの記事で詳しく試算しています
参考記事:新NISAは月1万円でも意味ある?20年後のリアルな結果と結論【2026年版】
月2万円の20年後と30年後は、
こちらでシミュレーションしています
参考記事:NISAで月2万円積立したらどうなる?20年後・30年後をシミュレーション
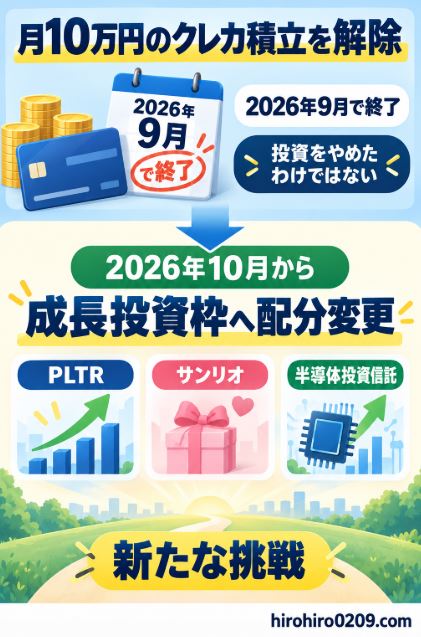
私は月10万円のクレカ積立を解除した
私は2026年9月の買付を最後に、
新NISAの月10万円の
クレカ積立設定を解除しました
生活が苦しくなったからではありません
2026年10月から成長投資枠で、
新しい投資へ挑戦するためです
積立をやめたのではなく投資先を変えた
今後は月10万円を目安に、
次の投資先へ振り分ける予定です
【新しい投資配分】
- PLTRを約2株購入
- サンリオを同程度の金額で購入
- 残額を半導体投資信託へ投資
これまでの積立投資で築いた資産は、
基本的に保有を継続します
新NISAの毎月10万円を
永久に同じ商品へ積み立てることが
目的だったわけではありません
自分の投資目的に合わせて、配分を変更する形です
新NISAで積立投資枠を
2年以上続けた運用実績はこちらです
参考記事:新NISAで月10万円積立した結果|2年半の運用実績公開【2026年7月版】
積立額や投資先は変更してよい
生活環境や収入、投資目的は変わります
積立額を減らすことも、
積立を一時停止することも、
投資先を変更することも失敗ではありません
非課税枠を埋めることではなく、
自分の目的に合った形で
資産を増やすことが大切です
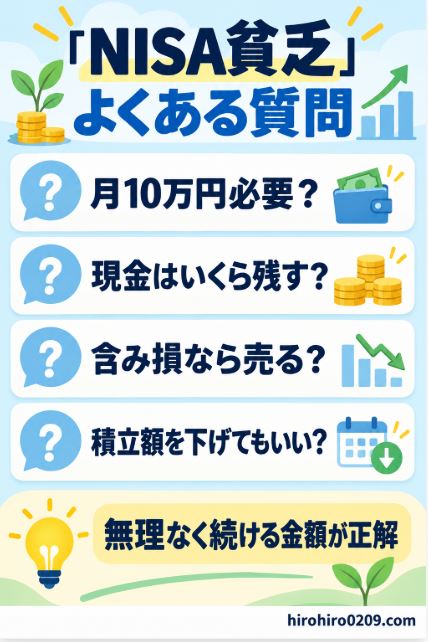
NISA貧乏に関するよくある質問
NISAは月10万円積み立てるべきですか
月10万円は、積立投資枠を
年間で使い切る金額です
使い切る義務はないため、
家計に合わなければ月1万円や
3万円でも問題ありません
NISAをいくらから始めるかは、
こちらの記事で解説しています
参考記事:新NISAはいくらから始める?月1000円でもOK|無理のない決め方を解説
NISAのために生活費を削ってもよいですか
通信費や使っていないサービスなど、
満足度の低い支出を見直すことは
家計改善につながります
一方で、食費や医療費、
家族に必要なお金まで削るなら、
積立額を下げる方がよいと思います
預金はいくら残せばよいですか
必要な現金は、毎月の生活費や
家族構成、収入の安定性によって
異なります
SBI証券の記事では生活防衛資金として、
生活費の半年から1年分を
目安に挙げています
私は約100万円程度を
すぐに使える現金として残しましたが、
これは私自身の例です
NISAで含み損が出たら売るべきですか
含み損が出たという理由だけで、
直ちに売却する必要はありません
投資目的や保有商品、必要になる時期を
確認して判断します
生活費が必要で売却する状態なら、
今後の積立額を減らし、
現金を増やす方法もあります
積立額を下げると損になりますか
積立額を下げれば、将来の評価額は
小さくなる可能性があります
しかし、無理な金額を設定して
途中で売却するより、
続けられる金額へ調整する方が現実的です
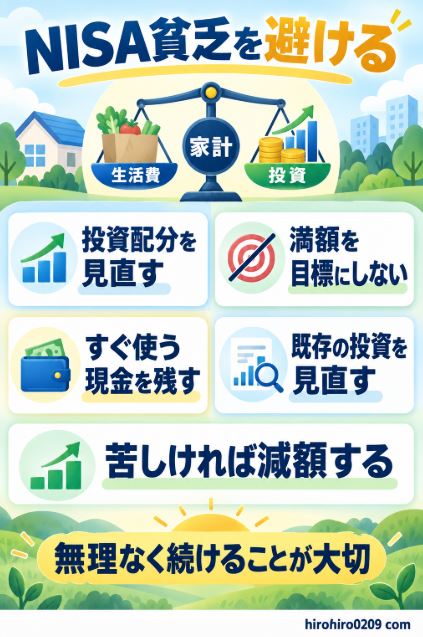
まとめ|NISA貧乏を避けるには投資配分を見直す
私は新NISAで毎月10万円を
積み立ててきました
ただし、生活費を削って月10万円を
そのまま上乗せしたわけではありません
ウェルスナビを月6万円から
月4万円へ減額し、
FTSE100 CFDの積立も停止しました
家計と投資全体を確認して、
新NISAを優先する配分へ
組み替えた形です
【この記事のまとめ】
- NISA貧乏は制度より設計の問題
- 年間投資枠は目標ではなく上限
- 月10万円へこだわる必要はない
- 私は既存の投資配分を組み替えた
- 現金約100万円を残した
- 必要な現金は人によって異なる
- 苦しくなったら積立額を減らしてよい
- 月1万円でも長期の資産形成はできる
- 2026年9月にクレカ積立を解除した
- 今後は成長投資枠で新しい投資へ挑戦
NISAは生活を苦しくするための
制度ではありません
将来の資産を増やしながら、
現在の生活も守るために使う制度です
満額投資より、自分の家計に合った
金額を長く続けることを
優先した方がよいと思います