新NISAを始めるときに多くの人が悩むのが
「積立投資と一括投資、どっちがいいの?」
という問題です
私自身、2018年から旧つみたてNISAを6年間
続け、現在は新NISAでも積立投資をしています
一方、ウェルスナビでは運用開始直後に
100万円ずつ合計400万円を短期間で投資
仮想通貨でもイーサリアム(ETH)を
まとまった金額で購入した経験があります
つまり私は、積立投資とまとまった金額の投資を
どちらも実際に経験しています
この記事では、シミュレーションだけではなく
私自身の投資経験も交えて比較していきます
この記事を読むと分かること
- 積立投資と一括投資の違い
- 同じ240万円なら20年後に
いくら違うのか - 年利5%と10%での
シミュレーション結果 - 一括投資直後に暴落した場合のリスク
- 400万円を投資した直後に
下落した私の実体験 - 新NISAで積立と一括を
どう使い分けるのか
先にシミュレーション結果を紹介すると
240万円を20年間運用した場合、
年利10%では積立投資と一括投資で
約855万円の差となります
ただし「一括投資なら約855万円多く儲かる」
という意味ではありません
今回の比較には、最初から240万円を
持っているという重要な条件があります
さらに毎年同じ利回りで運用できると
仮定したシミュレーションです
実際の相場は毎年同じようには動きません
私はまとまった資金を投資した直後に
相場が下落した経験もあります
数字だけでなく、その実体験も含めながら
積立と一括の違いを比較していきます
- 結論|積立か一括かは手元の資金とリスク許容度で考える
- 積立投資と一括投資を比較する前に知っておきたいこと
- 積立投資のメリット・デメリット
- 一括投資のメリット・デメリット
- 積立投資vs一括投資|240万円を20年間運用するとどうなる?
- 年利5%なら一括投資と積立投資で約226万円差
- 年利10%なら約855万円の差
- なぜ一括投資の方が大きくなったのか
- 一括投資した直後に30%暴落したらどうなる?
- 体験談|私は400万円を投資した直後に下落を経験
- 私は旧つみたてNISAから積立投資を継続
- 新NISAでは積立と一括をどう使い分ける?
- 積立投資と一括投資を併用する方法もある
- 積立投資と一括投資はどんな人に向いている?
- まとめ|約855万円差だけで一括投資を選ばない
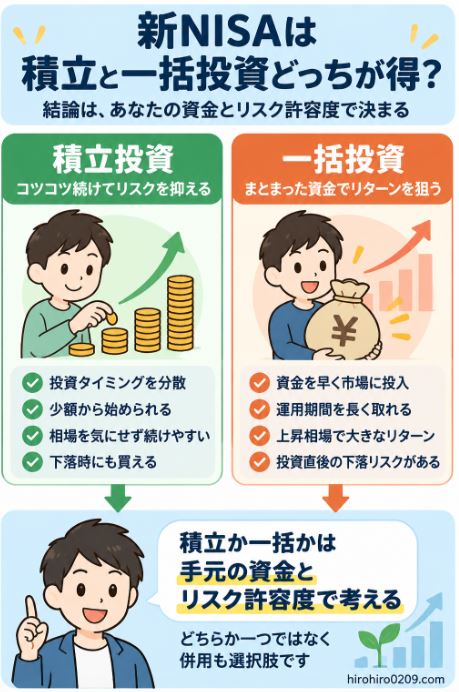
結論|積立か一括かは手元の資金とリスク許容度で考える
最初に私の結論です
毎月の給与などから投資資金を作るのであれば
資金ができるたびに積み立てる方法が現実的です
一方、すでにまとまった余剰資金を
持っている場合には、
✓ 今まとめて投資するのか
✓ 何回かに分けて投資するのか
という選択ができます
この2つは分けて考える必要があります
一括投資の大きな特徴は
資金を早く市場に投入できることです
市場が長期的に上昇すれば
その分だけ運用期間を長く取れます
Vanguardの研究では、すでに投資できる
資金を持っているケースについて
一括投資と分割投資を比較したところ、
一括投資が約3分の2のケースで上回りました
一方、大きな下落局面などでは
分割投資が上回るケースもあります
出典:Vanguard Research|Cost averaging: Invest now or temporarily hold your cash?
つまり、2つの違いを簡単に整理すると
積立・分割投資
投資するタイミングを分散できる一括投資
投資資金を早く市場に置くことができる
ということです
どちらが適しているかは、手元にある余剰資金の額や
投資期間、値下がりへの許容度によって変わります
積立投資と一括投資を比較する前に知っておきたいこと
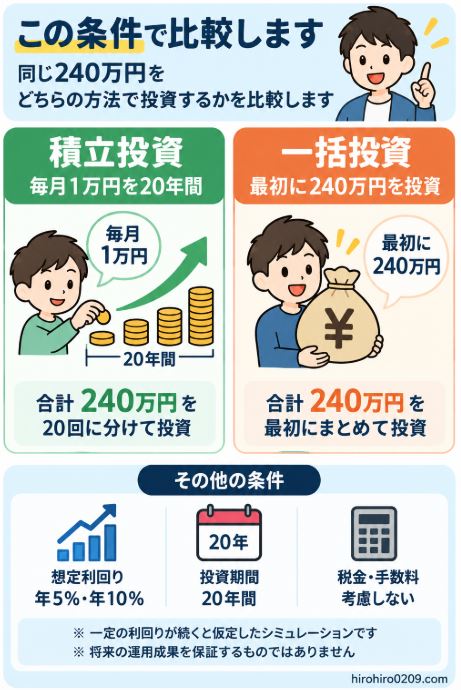
今回のシミュレーションでは
最初から240万円の余剰資金を持っている
という条件で比較します
一括投資では、240万円を最初にすべて投資します
積立投資では、同じ240万円を
毎月1万円×20年間に分けて投資します
したがって今回の比較は、
毎月の給与から1万円を投資する人と
240万円を持っている人の優劣を
比べるものではありません
あくまで、同じ240万円を最初に投資する場合と
20年間かけて投資する場合の違いを見ます
この条件を理解しておかないと
積立と一括の比較が分かりにくくなります
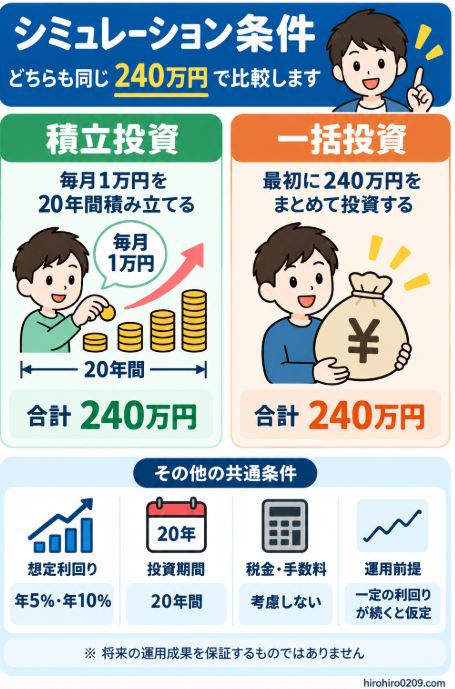
今回のシミュレーション条件
- 投資元本:240万円
- 投資期間:20年間
- 積立投資:毎月1万円
- 一括投資:最初に240万円
- 想定利回り:年5%・年10%
- 税金・手数料:考慮しない
- 一定利回りが続くと仮定
※将来の運用成果を保証するものではありません
金融庁のつみたてシミュレーターでも
積立金額、想定利回り、積立期間を指定して
将来の運用資産額を試算できます
シミュレーション方法自体は、
こちらの記事でも詳しく紹介しています
関連記事:【2026年版】新NISAで20年後いくら?超簡単シミュレーション方法
積立投資のメリット・デメリット
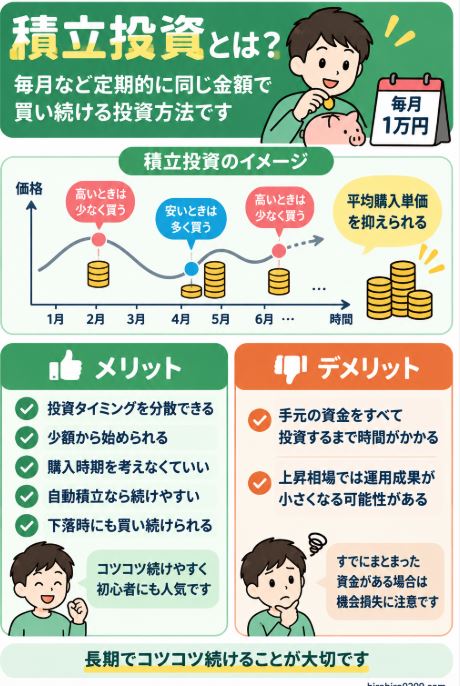
積立投資のメリット
定額で積立投資する場合、
価格が高いときには少なく買い、
価格が安いときには多く買う
ことになります
いわゆるドルコスト平均法です
主なメリットを整理すると、
- 投資タイミングを分散できる
- 少額から始められる
- 購入時期を毎回判断しなくていい
- 自動積立なら継続しやすい
- 下落時にも一定額を購入できる
などがあります
私自身、NISA、ロボアド、仮想通貨
楽天ポイント投資など様々な投資で
定額積立投資を続けてきました
旧つみたてNISAは、2018年から
2023年まで6年間積み立てました
新NISAでも、2024年から
積立投資を続けています
私が積立投資に感じている最大のメリットは
相場が上がっても下がっても続けやすいこと
です
旧つみたてNISAで実際に6年間
積み立てた結果はこちらで公開しています
関連記事:つみたてNISAを6年間続けた結果|240万円が727万円になった運用実績を公開
積立投資のデメリット
一方、まとまった余剰資金がある場合、
積立投資には機会損失が生じる
可能性もあります
例えば、240万円をすでに持っているのに
毎月1万円ずつしか投資しなければ、
残りの資金はまだ市場で運用されません
その間に市場が上昇すれば
最初から投資していた場合より
運用成果が小さくなる可能性があります
つまり、積立投資は
投資タイミングを分散できる一方で、
手元にある資金をすべて市場に投入するまで
時間がかかるという側面があります
毎月3万円を積み立てた場合については
こちらで20年間のシミュレーションをしています
関連記事:新NISAで月3万円積立したら20年後いくら?利回り別シミュレーション
一括投資のメリット・デメリット
一括投資のメリット
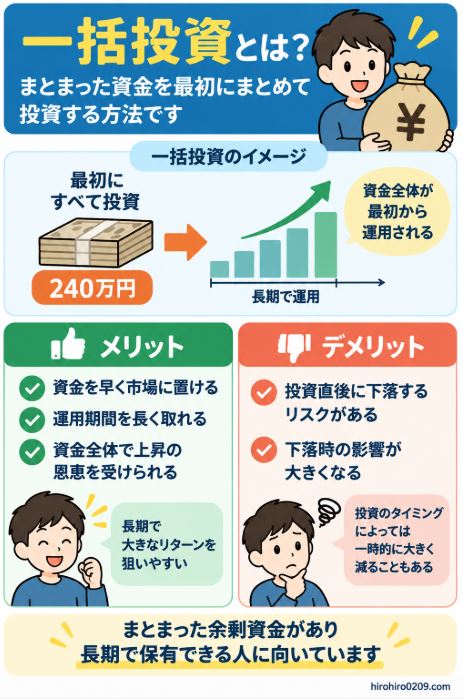
最大のメリットは
投資資金を早く市場に置けることです
240万円を一括投資すれば
240万円全体が最初から運用されます
その後、市場が上昇すれば、
- 運用期間を長く取れる
- 資金全体で上昇の恩恵を受ける
- 利益も運用されれば複利が働く
というメリットがあります
一括投資だから利回りが高くなるのではなく
資金が市場にいる時間が長くなる
という点が重要です
一括投資のデメリット
一方で大きな弱点となるのが
投資直後に下落する可能性があることです
たとえば240万円を投資した直後に
30%下落したとすると
240万円 × 30% = 72万円
となり、評価額は一時的に
240万円から168万円まで減ります
積立途中なら、まだ投資していない資金は
この下落の影響を受けません
一括投資では最初から全額を市場に置くため
投資直後の下落による影響も大きくなります
暴落時にどうするかについては
私自身の経験をもとにこちらで解説しています
関連記事:新NISAで暴落したらどうする?売るべきか続けるべきかを経験ベースで解説
積立投資vs一括投資|240万円を20年間運用するとどうなる?
ここから実際に数字で比較します
投資元本はどちらも240万円です
積立投資の条件
毎月1万円を20年間積み立てます
1万円 × 12か月 × 20年
= 240万円
一括投資の条件
最初に240万円を一括投資して
そのまま20年間運用します
税金や手数料などは考慮しません
また実際の市場のように利回りが変動せず
一定の利回りが続くと仮定します
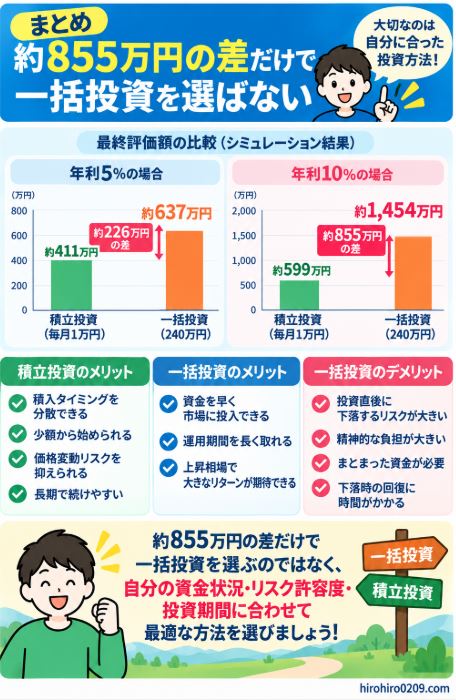
年利5%なら一括投資と積立投資で約226万円差
まず年利5%で比較してみます
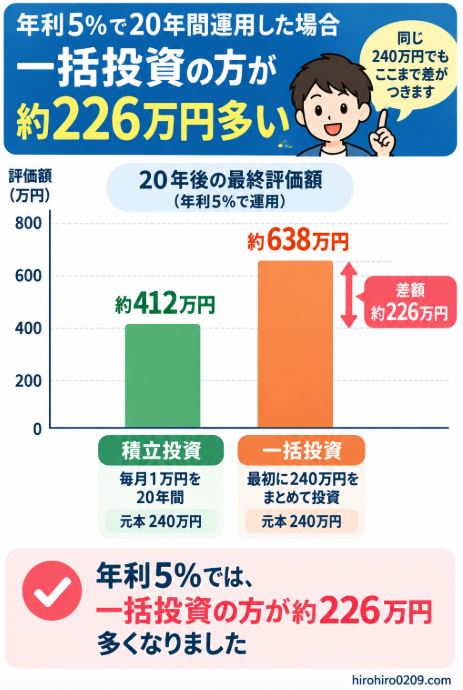
毎月1万円を20年間積み立てた場合
将来の評価額は約412万円です
一方、240万円を最初に一括投資して
20年間年利5%で運用した場合は
240万円 × 1.05の20乗
= 約638万円となります
| 投資方法 | 投資元本 | 20年後 |
|---|---|---|
| 積立投資 | 240万円 | 約412万円 |
| 一括投資 | 240万円 | 約638万円 |
| 差 | 約226万円 |
同じ240万円でも
最初から全額を運用した場合の方が、
この条件では約226万円大きくなります
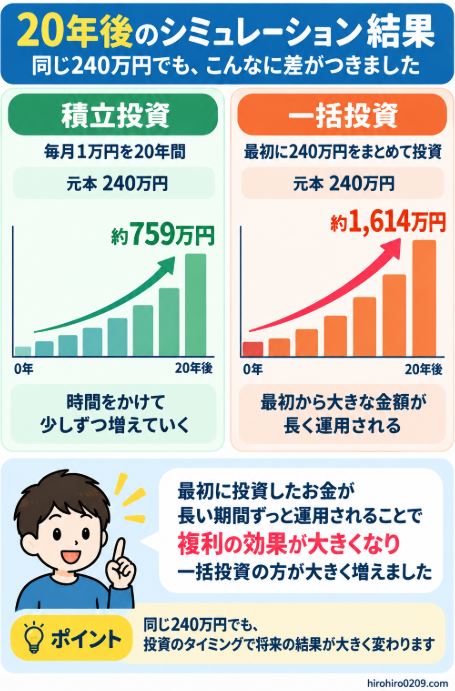
年利10%なら約855万円の差
次に年利10%で同じ比較をします
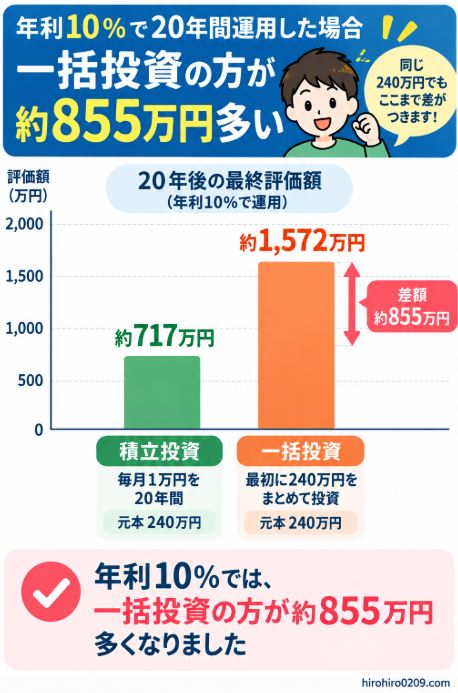
毎月1万円を20年間積み立てた場合は
約759万円となります
金融庁の資料でも、毎月1万円を
年利10%で20年間積み立てる例として
約759万円という試算が紹介されています
出典:金融庁|有識者コラム
一方、240万円を最初に一括投資して
年利10%で20年間運用すると、
240万円 × 1.10の20乗= 約1,614万円
となります
| 投資方法 | 投資元本 | 20年後 |
|---|---|---|
| 積立投資 | 240万円 | 約759万円 |
| 一括投資 | 240万円 | 約1,614万円 |
| 差 | 約855万円 |
年利5%と10%をまとめると
以下の結果になります
| 想定利回り | 積立投資 | 一括投資 | 差 |
|---|---|---|---|
| 年利5% | 約411万円 | 約637万円 | 約226万円 |
| 年利10% | 約759万円 | 約1,614万円 | 約855万円 |
※一定利回りを仮定した
単純なシミュレーションです
※将来の運用成果を予測・保証する
ものではありません
なぜ一括投資の方が大きくなったのか
理由はシンプルです
240万円が市場にいる時間が
まったく違うからです
一括投資では240万円全額が
最初から20年間運用されます
一方で毎月1万円の積立投資では
最初の1万円は約20年間運用されますが、
最後の1万円は20年目になってから
投資されることになります
したがって今回の結果は、
一括投資という方法自体の利回りが高い
という意味ではありません
同じ投資対象であれば
早く投資した資金ほど運用期間が長くなる
ため、差が生まれています
しかも、今回のシミュレーションでは
毎年5%または10%で増え続けると
仮定しています
この条件なら早く投資した資金ほど
有利になるのは当然です
しかし、現実の相場は一直線には上がりません
ここが非常に重要です
一括投資した直後に30%暴落したらどうなる?
今度は先ほどとは逆のケースを考えます
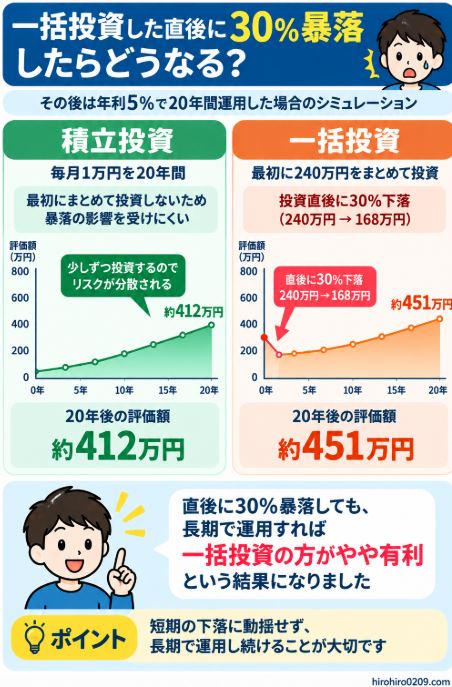
240万円を一括投資した直後に30%下落すると
240万円 × 30%= 72万円の下落となります
評価額は240万円から168万円に下がります
一括投資直後に30%下落
- 投資額 240万円
- 下落率 30%
- 含み損 72万円
- 評価額 168万円
一方で積立投資なら、まだ投資していない
資金はこの下落の影響を受けません
さらに価格が下がった後は
同じ1万円でも多くの口数を購入できます
ただし、これだけで
「暴落時は積立投資の方が最終的に儲かる」
とは言えません
その後すぐに相場が急回復するかもしれず
さらに下落する可能性もあります
将来の値動きによって最終結果は変わります
一定利回りだけのシミュレーションでは
この現実の値動きが表現されていません
体験談|私は400万円を投資した直後に下落を経験
これは、単なる
シミュレーションの話ではありません
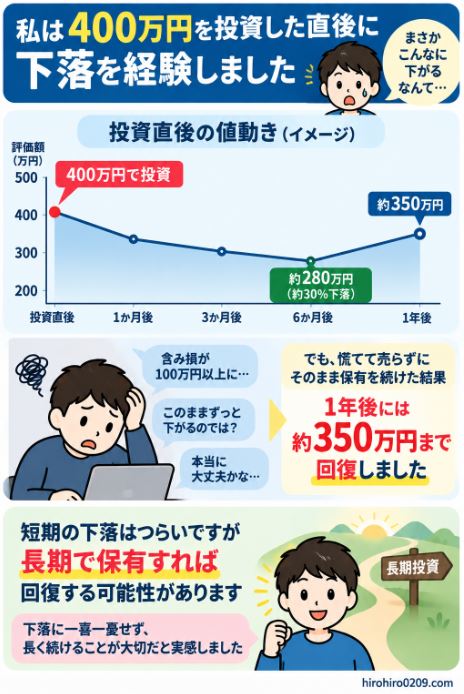
私は実際に、まとまった金額を投資した
直後の相場下落を経験しています
2018年にウェルスナビを始めた際、
100万円ずつ4回に分けて
比較的短期間に合計400万円を投資しました
厳密には400万円を一度に投資したわけでは
ありませんが、短期間でまとまった資金を
市場に入れた形です
ところが、その後相場が下落。。。
まとまった金額をすでに投資していたため
含み損の金額も大きくなりました
その後は定額積立を継続しました
価格が低い時期にも買い続けることになり
長期的には資産が大きく回復しました
この経験から私が実感したのは、
一括投資の問題は一括だから危険なのではなく
投資直後に大きく下落しても保有できるか
ということです
一方で積立投資なら、相場が下落しても
「今月も同じ金額を買う」という
ルールを続けやすくなります
これが、私が現在も積立投資を
資産形成の中心にしている理由の一つです
ウェルスナビでの長期運用実績は
こちらで詳しく公開しています
関連記事:ウェルスナビに1,000万円投資した結果|8年間のリアルな運用実績を公開
私は旧つみたてNISAから積立投資を継続
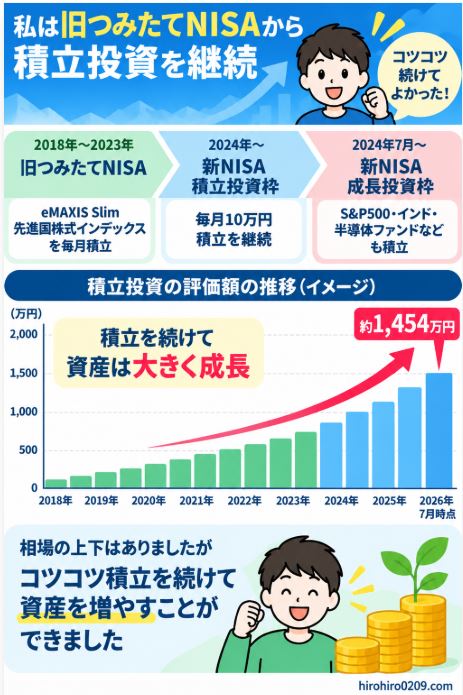
私は旧つみたてNISAを2018年から
2023年まで6年間利用しました
そして新NISAも、2024年の制度開始から
運用を続けています
私が長期間積立投資を続けて感じる
大きなメリットは、いつ買うかを
毎回考えなくていいことです
相場が上がっても下がっても
積立設定を変えずにそのまま続ける
このシンプルさは長期間投資を続けるうえで
かなり大きなメリットだと感じています
新NISAの積立投資枠で実際に運用した結果も
こちらの記事で公開しています
関連記事:新NISAで月10万円積立した結果|2年半の運用実績公開【2026年7月版】
新NISAでは積立と一括をどう使い分ける?
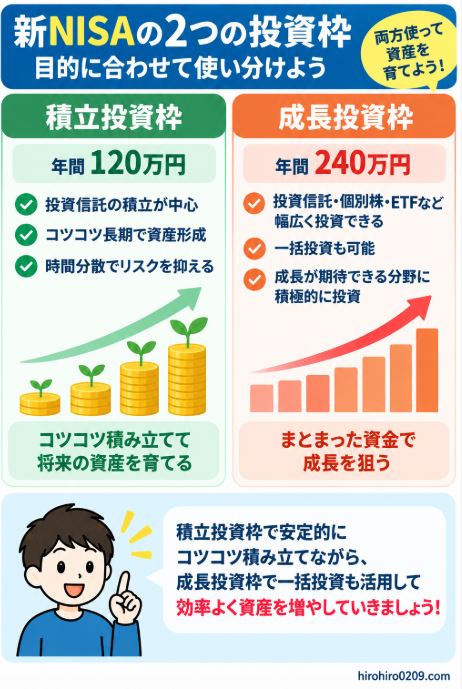
新NISAにはつみたて投資枠と
成長投資枠があります
年間投資枠は以下の通りです
| 投資枠 | 年間投資枠 |
|---|---|
| つみたて投資枠 | 120万円 |
| 成長投資枠 | 240万円 |
| 合計 | 360万円 |
非課税保有限度額は合計1,800万円で
成長投資枠はそのうち1,200万円が上限です
2つの投資枠は併用することができます
出典:金融庁|NISAを知る
つまり新NISAだから
積立投資しかできないわけではありません
金融庁のNISA活用事例でも
成長投資枠を使った一括投資が紹介されています
私は基本的な資産形成では
積立投資を中心にしています
一方で、すでにまとまった余剰資金があり、
- 長期間使う予定がない
- 下落しても売る必要がない
- 大きな含み損にも耐えられる
のであれば、早めに投資するという
選択肢もあります
重要なのは、
積立か一括かの二者択一ではない
ということです
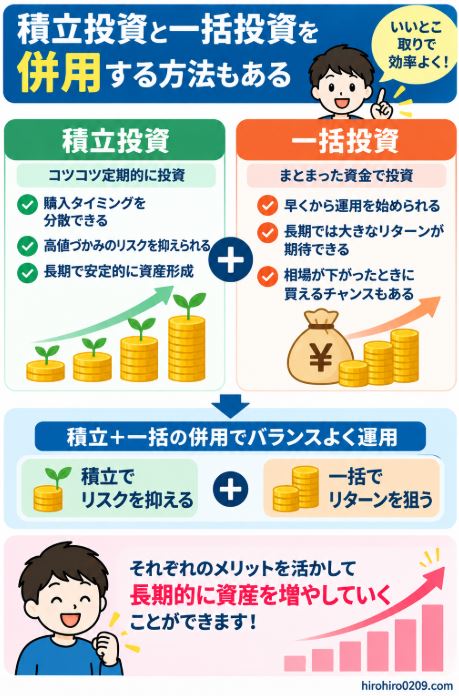
積立投資と一括投資を併用する方法もある
私自身もすべてを積立投資だけに
しているわけではありません
仮想通貨では積立投資を7年以上続けています
一方でイーサリアム(ETH)は
1ETHが1万5,000円~1万6,000円の頃に
20万円分をまとめて購入しました
つまり私の場合は
長期の資産形成
積立投資を中心にする余剰資金の一部
必要に応じてスポット投資も利用
という使い分けです
仮想通貨の積立投資を7年以上続けた結果は
こちらの記事で公開しています
関連記事:仮想通貨の積立投資は儲かる?7年半続けた私の運用実績と結論
イーサリアムについてはこちらで
運用実績と将来性をまとめています
関連記事:イーサリアム積立投資は儲かる?7年運用中の実績と将来性を解説
積立投資と一括投資はどんな人に向いている?
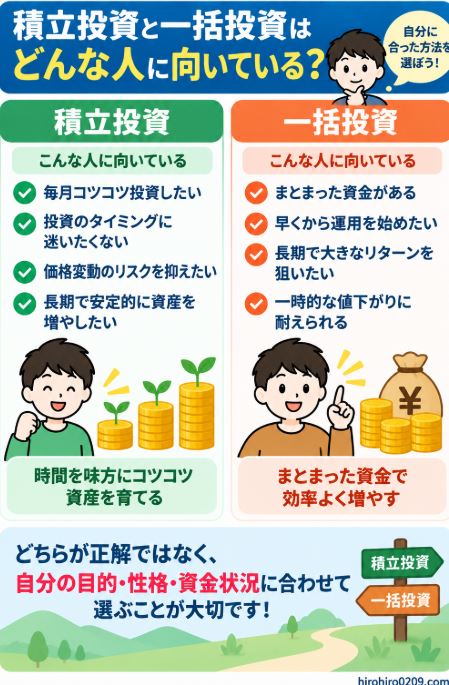
それぞれの特徴を整理すると
以下のようになります
| 積立投資 | 一括投資 | |
|---|---|---|
| 投資方法 | 定期的に少額投資 | まとまった金額を投資 |
| 投資時期 | 分散される | 最初に集中 |
| 市場にいる時間 | 徐々に長くなる | 最初から長い |
| 直後の暴落 | 投資済み資金が影響 | 全額が影響 |
| 上昇相場 | 資金投入が遅れる | 資金全体が恩恵 |
| 継続方法 | 自動化しやすい | 投資後は保有 |
| まとまった資金 | 不要 | 必要 |
積立投資を検討しやすい人
- 毎月の収入から投資する
- 少額から始めたい
- 購入時期を考えたくない
- 自動的に投資を続けたい
- 投資時期を分散したい
一括投資を検討しやすい人
- まとまった余剰資金がある
- 長期間使う予定がない
- 投資直後の下落も想定できる
- 含み損でも保有を続けられる
- 資金を早く市場に投入したい
どちらの場合でも生活費や
近いうちに使う予定のお金まで
投資に回さないことが重要です
毎月5万円を長期間積み立てた場合は
こちらの記事でシミュレーションしています
関連記事:新NISAの月5万円投資で老後はいくら?20年・30年・40年シミュレーション
まとめ|約855万円差だけで一括投資を選ばない
今回の記事では同じ240万円を使って
積立投資と一括投資を比較しました
この記事のまとめ
- 積立投資は投資時期を分散しやすい
- 一括投資は資金を早く市場に置ける
- 今回のシミュレーションでは、
年利5%の20年運用で約226万円差
年利10%の20年運用で約855万円差 - 差が生まれた大きな理由は、
運用期間の違い - 一括投資直後に30%下落すると
240万円が168万円になる - 私は400万円を投資した後に
実際に相場下落を経験 - 現在は積立を中心にしながら
余剰資金でスポット投資も活用 - 新NISAでは積立と一括を
二者択一にする必要はない
一定利回りで20年間運用する
今回のシミュレーションでは
一括投資の方が大きな金額になりました
しかし、
約855万円差という数字だけで
一括投資を選ぶべきではありません
現実の相場では
投資直後に暴落することもあります
私自身もウェルスナビで
まとまった資金を投資した後に
相場の下落を経験しました
だから私は現在、
積立投資を資産形成の中心にしながら
余剰資金ではスポット投資も利用する
という方法を取っています
積立か一括かを考えるときは
- 手元にある余剰資金
- 投資できる期間
- 暴落しても続けられるか
この3つを合わせて考えることが大切です
そして資産形成では買い方だけでなく
最後にどう売るかも重要になります
新NISAの取り崩し方については
こちらで詳しく解説しています
関連記事:新NISAの出口戦略|おすすめの取り崩し方
積立投資の売却タイミングはこちらで
詳しく比較しています
関連記事:旧つみたてNISA240万円が727万円に|私が考える出口戦略と売却方法

