「投資を始めたいけど、
何から手をつければいいの?」
「新NISAがおすすめと聞くけど、
どんな商品を買えばいい?」
「投資で損をするのが怖い」
これから投資を始めようとしても、
証券会社や金融商品が多く、
何を選べばよいか迷いますよね
私自身も2017年に投資を始め、
最初から現在の投資方法に
たどり着いたわけではありません
個別株や仮想通貨で損失を出したり、
暴落で資産が大きく減ったりと、
さまざまな経験をしてきました
一方、2018年初年度からつみたてNISAで
始めた投資信託の積立は現在も継続し、
2024年からは新NISAも活用しています
そんな約9年間の投資経験から、
初心者に大切だと感じるのは、
最初から大きな利益を狙わず、
無理なく続けられる方法を選ぶことです
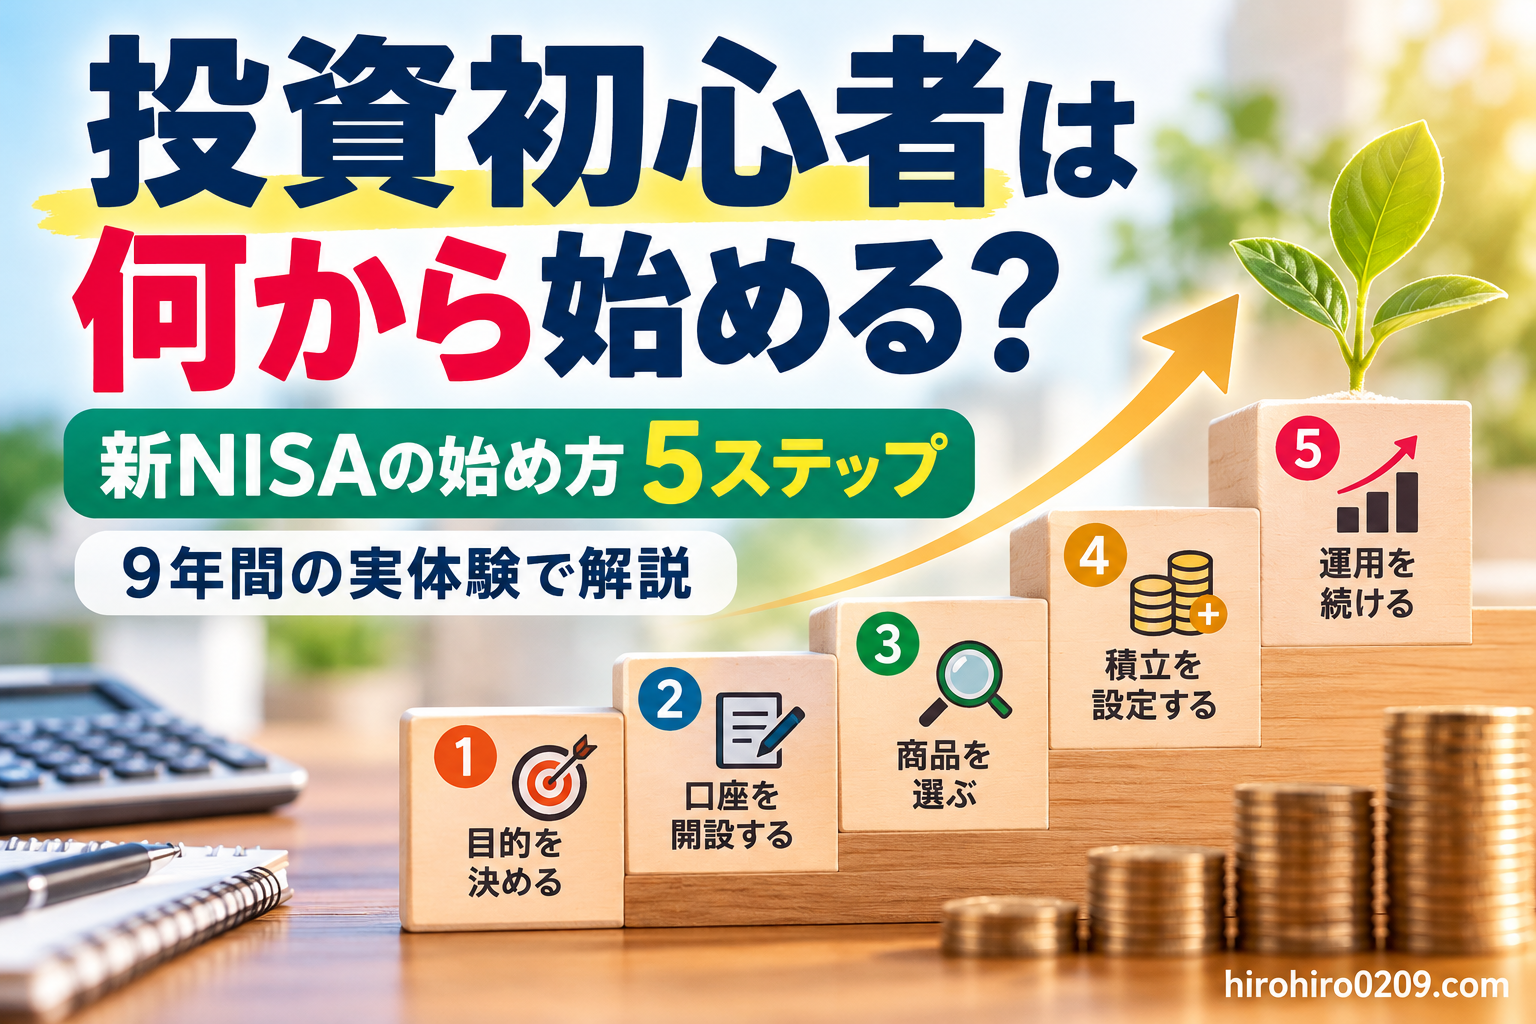
この記事では、投資初心者が何から始めれば
よいのかを、5つのステップで解説します
新NISAの仕組みや商品選び、
積立金額のシミュレーションに加え、
私自身の成功と失敗も紹介します
【この記事がおすすめな人】
□ 投資を始めたいけど方法が分からない
□ 新NISAの始め方を知りたい
□ 初心者向けの商品を比較したい
□ 毎月いくら投資すべきか迷っている
□ 投資で失敗するリスクを減らしたい
□ 実際の長期投資経験を参考にしたい
【この記事を読むと分かること】
□ 投資初心者が最初にすべきこと
□ 投資を始める具体的な5ステップ
□ 主な金融商品の種類と特徴
□ 新NISAの仕組みと活用方法
□ 初心者向け商品の選び方
□ 積立金額別の将来資産の目安
□ 初心者が避けたい失敗
□ 私が約9年間の投資で学んだこと
投資初心者は何から始める?まずは結論
結論からいうと、投資初心者は
生活に必要なお金を確保したうえで、
新NISAを使った少額の積立投資を
検討するのがおすすめです
最初から個別株の値上がりを狙ったり、
毎日の株価を予測したりする必要はありません
まずは、次の順番で考えましょう
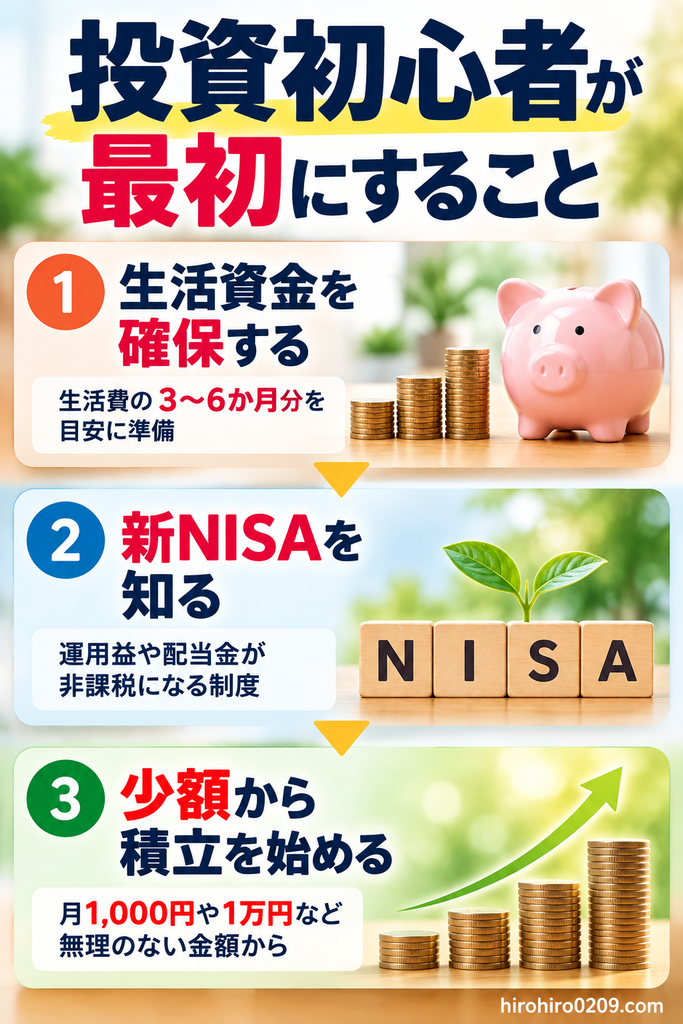
【初心者が最初にすること】
□ 毎月の収支を確認する
□ 生活に必要な現金を確保する
□ 投資する目的を決める
□ 新NISAの仕組みを理解する
□ 少額の積立投資から検討する
なぜ少額の積立投資がおすすめ?
投資信託の積立なら、毎月決まった
金額を自動で購入する設定ができます
商品によっては、1つの投資信託で
多くの企業に分散投資できます
また、少額から始めれば、価格が下がった
場合の損失額も、比較的小さく抑えられます
ただし、積立投資でも
元本割れする可能性はあります
少額だから必ず安全という
わけではない点には注意が必要です
※絶対に儲かる投資はありませんので
自己責任と余剰資金で行いましょう
投資と貯金はどう違う?
投資を始める前に、
貯金との違いも理解しましょう
| 比較項目 | 預貯金 | 投資 |
|---|---|---|
| 主な目的 | お金を守る | お金を増やす |
| 元本割れ | 原則なし | 可能性あり |
| 収益 | 利息 | 値上がり益など |
| 値動き | 基本的になし | あり |
| 向いているお金 | 近く使うお金 | 当面使わないお金 |
※預貯金の元本保護には預金保険
制度の対象・上限などの条件あり
預貯金は、生活費や急な出費に
備えるために重要です
一方、投資には資産を増やす
可能性がありますが、
価格変動による損失もあります
どちらか一方を選ぶのではなく、
目的に応じて使い分けることが大切です
出典:金融庁 資産形成の基本
関連記事:初心者でも失敗しない!お金を増やす具体的な方法まとめ【投資・節約】
投資を始める前に準備しておきたいこと
投資を始める前に、いきなり
商品を購入するのはおすすめしません
まずは、投資に回せるお金と
使う時期を整理しましょう
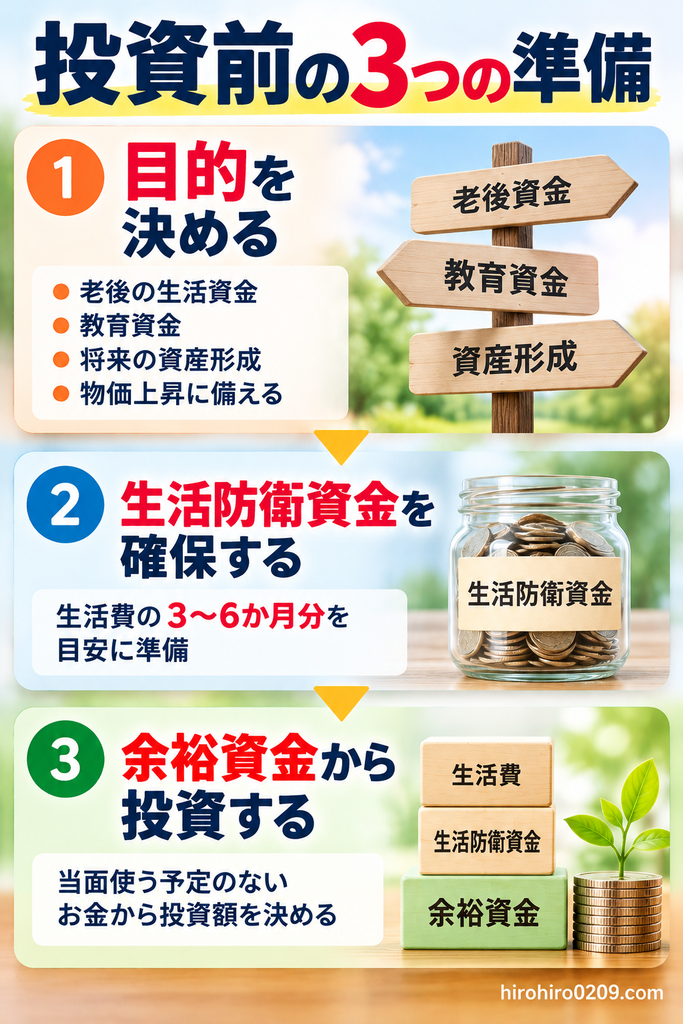
投資する目的を決める
最初に考えたいのは、
何のために投資するのかです
例えば、次のような目的があります
【投資目的の例】
□ 老後の生活資金を準備する
□ 10年以上先の教育資金を作る
□ 将来の資産形成を始める
□ 物価上昇に備える
目的によって、投資できる期間や
適した商品は変わります
数年以内に使う予定のお金なら、
価格変動の大きい商品への投資は
慎重に考える必要があります
生活防衛資金を確保する
生活防衛資金とは、
失業や病気、急な出費などに
備えるためのお金です
必要額は家族構成や働き方、
毎月の生活費によって異なります
例えば生活費が月20万円なら、
3か月分は60万円、
6か月分は120万円になります
| 生活費 | 3か月分 | 6か月分 |
|---|---|---|
| 月15万円 | 45万円 | 90万円 |
| 月20万円 | 60万円 | 120万円 |
| 月30万円 | 90万円 | 180万円 |
これは必要額の目安を
考えるための計算例です
実際には収入の安定性や
扶養家族の有無なども考慮します
余裕資金から投資する
生活防衛資金を確保したら、
当面使う予定のないお金から
投資額を決めましょう
例えば、毎月3万円の余裕があっても、
全額を投資する必要はありません
最初は月5,000円や1万円など、
無理のない金額から始め、
慣れてから増額する方法もあります
私自身も長期投資を続ける中で、
資金管理の重要性を感じてきました
投資は始めることだけでなく、
途中でやめずに続けられることも
重要だと考えています
関連記事:お金が貯まる人の考え方|資産が増える思考法をわかりやすく解説
投資初心者が知っておきたい金融商品の種類
投資にはさまざまな商品があります
最初からすべてを理解する
必要はありませんが、
主な違いは知っておきましょう
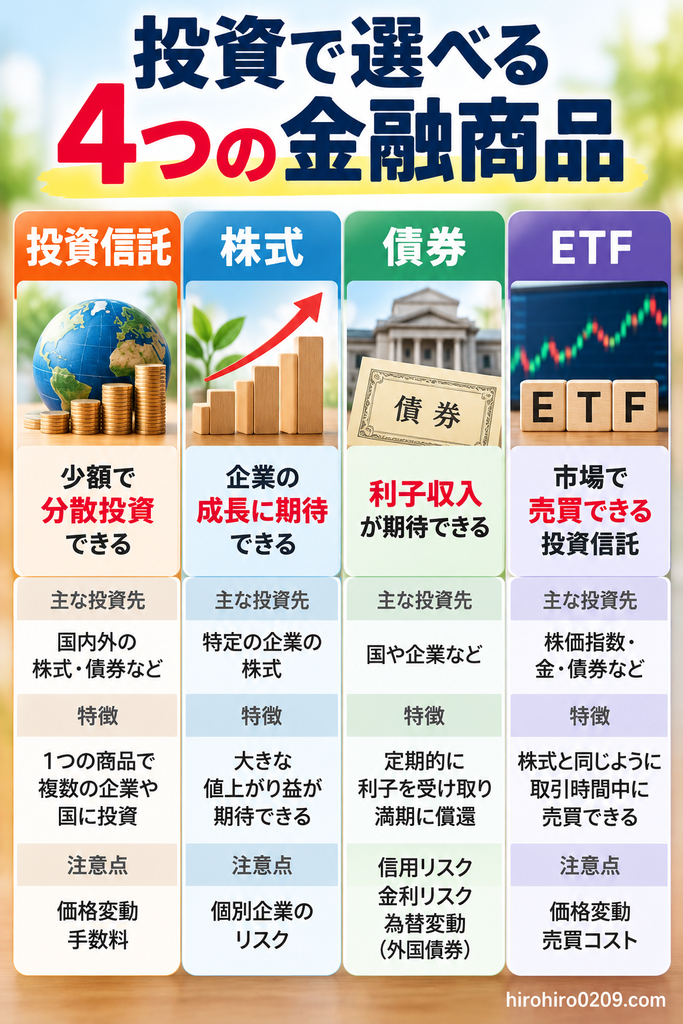
投資信託とは?
投資信託は、多くの投資家から
集めたお金をまとめて運用する商品です
1つの商品で複数の企業や
国・地域に投資できるものもあります
運用対象は商品によって異なり、
株式だけでなく債券などに
投資する商品もあります
少額で分散投資を始めやすいことが、
投資信託の特徴です
個別株とは?
個別株は、特定の企業の
株式を購入する投資です
企業の業績や成長によって、
大きな値上がり益を得られる可能性があります
一方、企業の業績悪化などで
株価が大きく下落することもあります
投資先が少数の企業に偏ると、
その影響を強く受ける点に注意が必要です
債券とは?
債券は、国や企業などが資金を
借り入れるために発行する金融商品です
一般的には利子を受け取り、
満期に額面金額が償還されます
ただし、発行体の信用リスクや
途中売却時の価格変動があります
外国債券では為替変動も
考慮する必要があります
ETFとは?
ETFは、証券取引所に上場している
投資信託です
株式と同じように、
取引時間中に市場価格で
売買できる特徴があります
商品によっては株価指数や
金価格などへの連動を目指します
主な金融商品を比較
| 商品 | 主な特徴 | 注意点 |
|---|---|---|
| 投資信託 | 少額・分散投資が可能 | 価格変動・手数料 |
| 個別株 | 企業を直接選べる | 個別企業のリスク |
| 債券 | 利子収入など | 信用・金利リスク |
| ETF | 市場で売買できる | 価格変動・売買コスト |
初心者だからといって、必ず投資信託を
選ばなければならないわけではありません
ただし、複数の企業に分散でき、
自動積立も利用しやすいことから、
最初の選択肢として検討しやすい商品です
出典:金融庁 資産形成の基本
関連記事:積立投資のおすすめ商品5選【初心者向け】放置で続けられる資産運用を実体験で比較
初心者には新NISAの積立投資がおすすめ?
投資初心者が資産形成を始めるなら、
新NISAは知っておきたい制度です
新NISAとは?
新NISAは、対象となる金融商品から
得られる売却益や配当金などが
非課税になる制度です
通常、投資で得た利益には
約20%の税金がかかります
新NISAでは、制度の条件を満たせば
その税金がかかりません
例えば、投資で10万円の利益が出た場合、
通常の課税口座では約2万円の
税金がかかります
新NISAなら、対象となる利益は
非課税になります
ただし、投資そのものの
損失を防ぐ制度ではありません
新NISAの2つの投資枠
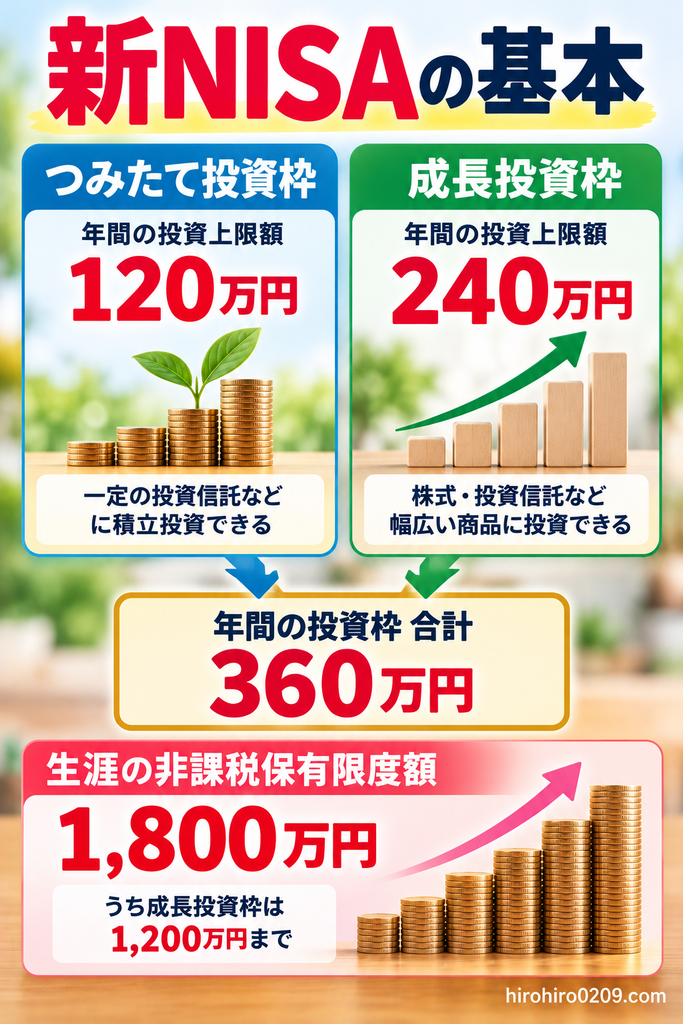
新NISAには、つみたて投資枠と
成長投資枠があります
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間上限 | 120万円 | 240万円 |
| 主な対象 | 一定の投資信託等 | 株式・投資信託等 |
| 積立投資 | 可能 | 可能 |
| 一括購入 | 原則不可 | 可能 |
年間投資枠は合計360万円です
生涯の非課税保有限度額は合計1,800万円で、
成長投資枠には、そのうち1,200万円の
上限があります
この限度額は購入金額を基準とし、
運用益で評価額が1,800万円を
超えても、それだけで課税されません
また、売却した場合は、
翌年以降に売却商品の取得金額分の
非課税保有限度額を再利用できます
ただし、年間投資枠が
売却によって復活するわけではありません
出典:金融庁 NISAを知る
初心者はどちらの投資枠から始める?
長期の積立投資を始めるなら、
まずはつみたて投資枠を
検討する方法があります
対象商品が一定の基準を満たす
投資信託などに限定されており、
商品選びの候補を絞りやすいためです
一方、成長投資枠でも対象となる
投資信託を毎月積み立てることができます
必ず両方を使う必要はなく、
自分の投資目的に合わせて選べます
私も旧つみたてNISAから積立を継続
私は2018年から旧つみたてNISAで
先進国株式の投資信託を積み立ててきました
2024年からは新NISAでも
積立投資を続けています
短期的な値動きよりも、長い期間をかけて
資産形成する方法を重視してきました
関連記事:新NISAとは?始め方・おすすめ商品を初心者向けに完全解説【2026年版】
投資初心者におすすめの商品と選び方
新NISAを始めるとき、
迷いやすいのが商品選びです
ここでは、初心者が比較することの多い
株式インデックスファンドを紹介します
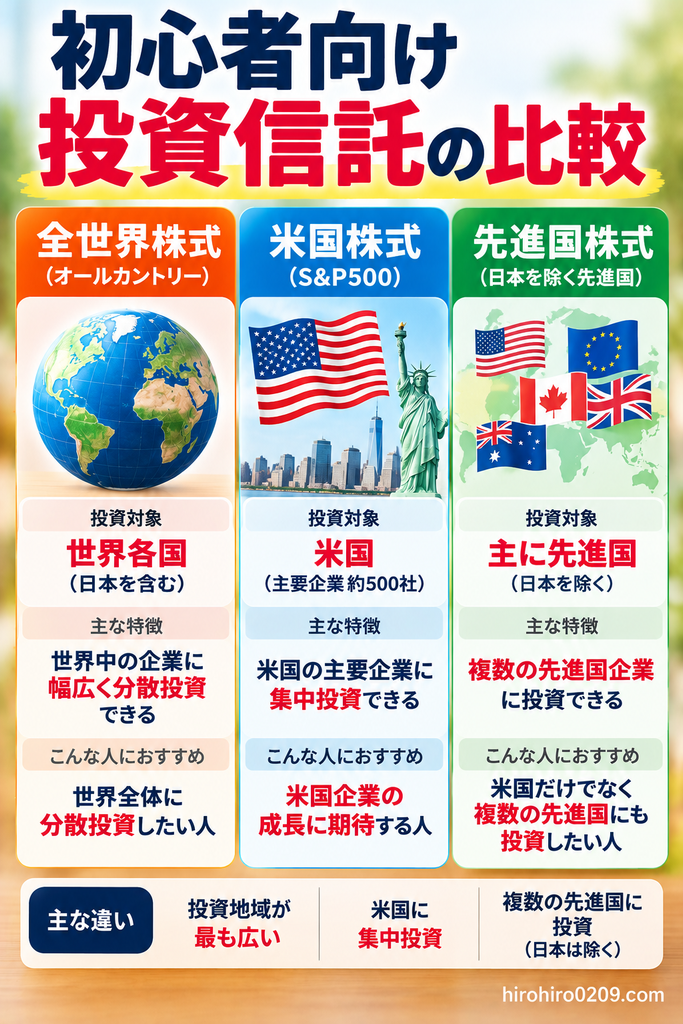
オールカントリー(全世界株式)
全世界株式型の投資信託は、
日本を含む世界各国の株式に
幅広く投資する商品です
代表例の一つが、
eMAXIS Slim 全世界株式
(オール・カントリー)です
世界中の企業に分散投資したい人が
検討しやすい商品です
ただし、世界全体に投資していても、
株式市場が大きく下落すれば
評価額が減る可能性があります
S&P500(米国株式)
S&P500に連動する投資信託は、
米国の主要企業約500社で構成される
株価指数への連動を目指します
米国企業の成長に期待する人が
検討することの多い商品です
ただし、投資先は米国に集中します
米国株式市場の下落や為替変動の
影響を受ける点に注意が必要です
私自身も実際に成長投資枠で積み立てています
参考記事:新NISA成長投資枠を2年3カ月運用した結果|3銘柄の利益を公開
また、2026年にNISAを始めた私の家族も
クレカ積立でS&P500への投資を開始しました
参考記事:家族が新NISA成長投資枠で月8万円積立!S&P500・半導体・金の6銘柄を公開
先進国株式
先進国株式型の投資信託は、
日本を除く先進国などの株式に
投資する商品があります
私が2018年から積み立てているのは、
eMAXIS Slim 先進国株式インデックスです
参考記事:旧つみたてNISA240万円が727万円に|私が考える出口戦略と売却方法
米国だけでなく、欧州などの
先進国企業にも投資できます
ただし、米国株式の比率が高く、
米国市場の影響も大きく受けます
代表的な投資信託を比較
| 商品タイプ | 主な投資先 | 特徴 |
|---|---|---|
| 全世界株式 | 世界各国 | 地域を幅広く分散 |
| S&P500 | 米国 | 米国の主要企業に集中 |
| 先進国株式 | 主に日本を除く先進国 | 複数の先進国に投資 |
いずれも株式中心の商品なので、
元本保証はありません
また、複数の商品を購入しても、
投資先の企業が重複する場合があります
3本すべてを買えば必ず
分散効果が高まるわけではありません
商品選びで確認したいこと
投資信託を選ぶ際は、
次の項目を確認しましょう
【商品選びのチェックポイント】
□ 何に投資する商品なのか
□ 投資対象の国や地域
□ 信託報酬などの運用コスト
□ 純資産総額と運用状況
□ 新NISAの対象商品か
□ 自分の投資目的に合っているか
信託報酬は保有中にかかる費用です
同じような指数に連動する商品なら、
コストの違いも比較したいところです
ただし、手数料が安いだけで
将来の運用成績が決まるわけではありません
関連記事:積立投資のおすすめ商品5選【初心者向け】放置で続けられる資産運用を実体験で比較
投資の始め方を5ステップで解説
ここからは、実際に投資を
始めるまでの流れを紹介します
最初にやることを整理すれば、
難しく考えすぎる必要はありません
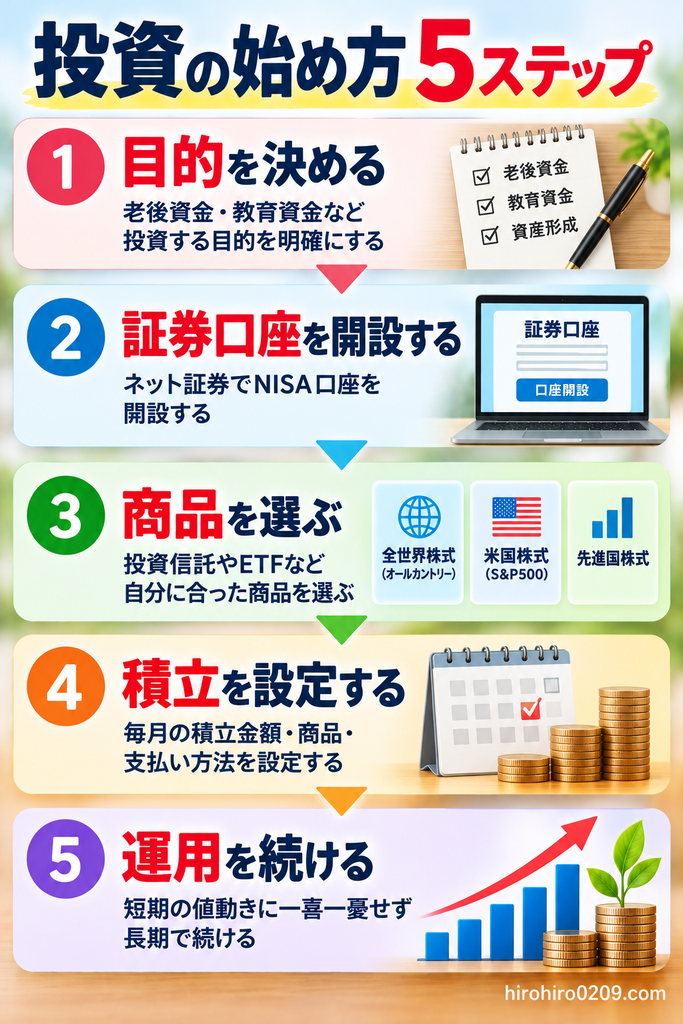
ステップ1 投資目的と金額を決める
まず、何のために投資するのか、
毎月いくら積み立てるのかを決めます
例えば老後資金の準備なら、
10年、20年といった長期の
運用を想定する方法があります
最初は月1万円など、家計に無理のない
金額から検討してみましょう
ステップ2 証券口座を開設する
次に、証券会社を選んで口座を開設します
新NISAを利用する場合は、
NISA口座の開設も必要です
NISA口座は原則として、
1人につき1金融機関で利用します
証券会社を比較するときは、
次の項目を確認しましょう
| 比較項目 | 確認する内容 |
|---|---|
| 商品数 | 買いたい商品があるか |
| 手数料 | 購入・保有コスト |
| 積立機能 | 自動積立に対応するか |
| 最低投資額 | 少額から始められるか |
| 入金方法 | 銀行・カードなど |
| 使いやすさ | アプリや画面の操作性 |
代表的なネット証券には、
SBI証券や楽天証券などがあります
どちらも対象となる投資信託を
100円から積み立てられます
ただし、最低購入金額は
商品によって異なる場合があります
出典:SBI証券 投信積立の案内
出典:楽天証券 投信積立
ステップ3 投資商品を選ぶ
口座を開設したら、購入する商品を選びます
初心者なら、まずは全世界株式や
S&P500などに連動する低コストの
投資信託を比較する方法があります
商品の名前だけで判断せず、投資先企業や
過去のチャート、手数料やリスクなどを
確認してから選びましょう
ステップ4 毎月の積立を設定する
商品を選んだら、毎月の
積立金額と購入方法を設定します
積立設定をしておけば、毎回自分で
注文する手間を減らすことができます
証券会社によっては、
銀行口座からの引き落としや
クレジットカード決済も利用できます
私自身はSBI証券で、三井住友カードを
利用したクレカ積立を続けています
クレカ積立は自動化できるだけでなく、
条件を満たせばポイントが付与される
場合もあります
私は、SBI証券で毎月クレカ積立を行い、
投資信託の保有で獲得したポイントを
クレカの支払いに充当しています
ただし、還元率や付与条件は
カードによって異なります
関連記事:SBI証券のクレカ積立はお得?NISA積立のポイント還元を実体験で解説
ステップ5 運用を続ける
積立設定が完了したら、
定期的に運用状況を確認しましょう
ただし、毎日の値動きを見て
売買を繰り返す必要はありません
生活環境や収入が変わったときは、
積立金額を見直すことも大切です
投資は設定して終わりではなく、無理なく
続けられる状態を維持することが最も重要です
投資はいくらから始める?積立シミュレーション
投資を始めるとき、毎月いくら
積み立てるべきか迷う人も多いと思います
大切なのは、金額の大きさよりも
家計に無理がないことです
月1,000円からでも始められる?
SBI証券や楽天証券では、対象となる
投資信託を100円から積み立てられます
そのため、月1,000円でも
積立投資を始めることは可能です
少額なら運用益も小さくなりますが、
投資に慣れるための第一歩として
利用する方法もあります
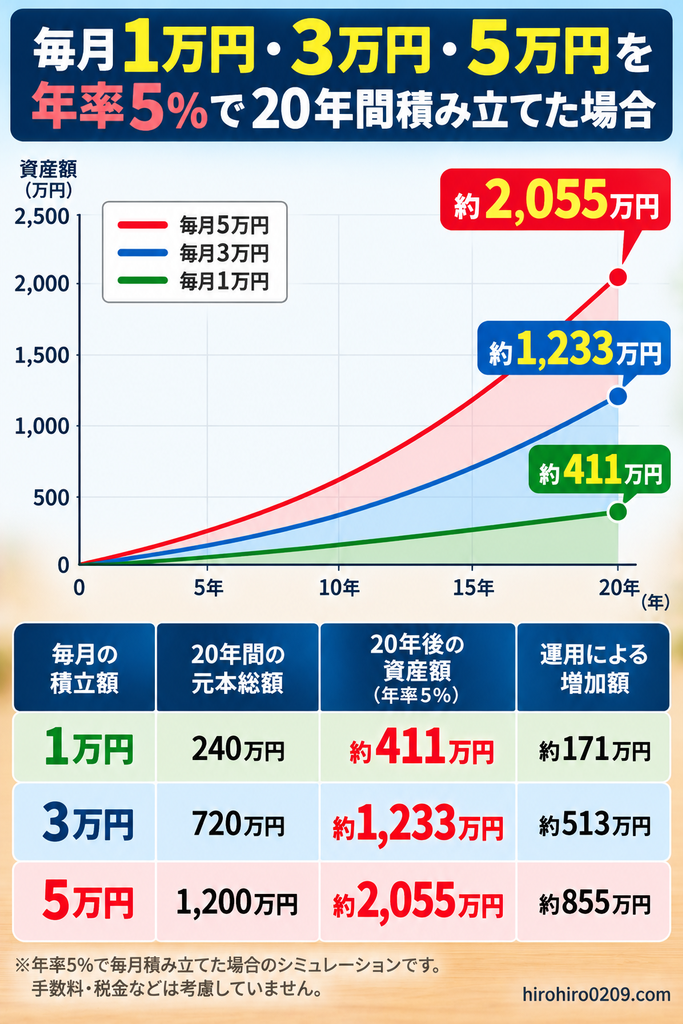
毎月1万円・3万円・5万円を比較
ここでは毎月一定額を積み立て、年率5%で
運用できた場合をシミュレーションします
| 毎月の積立額 | 10年後 | 15年後 | 20年後 |
|---|---|---|---|
| 1万円 | 約155万円 | 約267万円 | 約411万円 |
| 3万円 | 約466万円 | 約802万円 | 約1,233万円 |
| 5万円 | 約776万円 | 約1,336万円 | 約2,055万円 |
毎月末に積み立て、年率5%を12で割った
月利で複利計算しています
税金・手数料は考慮せず、毎月
同じ利回りで増える仮定の計算です
実際の運用では価格が変動し、
元本割れする可能性があります
積立元本と運用益の違い
例えば、毎月3万円を20年間積み立てた
場合の積立元本は、720万円です
年率5%で運用できたと仮定すると、
評価額は約1,233万円になります
差額の約513万円が
運用によって増えた部分です
ただし、これは一定の利回りを
仮定した試算であり、
将来の利益を保証するものではありません
利回り3%・5%・7%でも比較
同じ毎月3万円でも、
想定利回りによって結果は変わります
| 想定年率 | 20年後の評価額 |
|---|---|
| 3% | 約985万円 |
| 5% | 約1,233万円 |
| 7% | 約1,563万円 |
積立元本はすべて720万円です
利回りが高いほど評価額は
大きくなりますが、
高い利回りが続く保証はありません
資金計画を立てるときは、
想定より運用成績が悪くなる
可能性も考慮しましょう
出典:金融庁 資産形成の基本
関連記事:老後資金はいくら必要?夫婦・独身の不足額と新NISAでの準備方法を実体験で解説
投資初心者が失敗しないための注意点
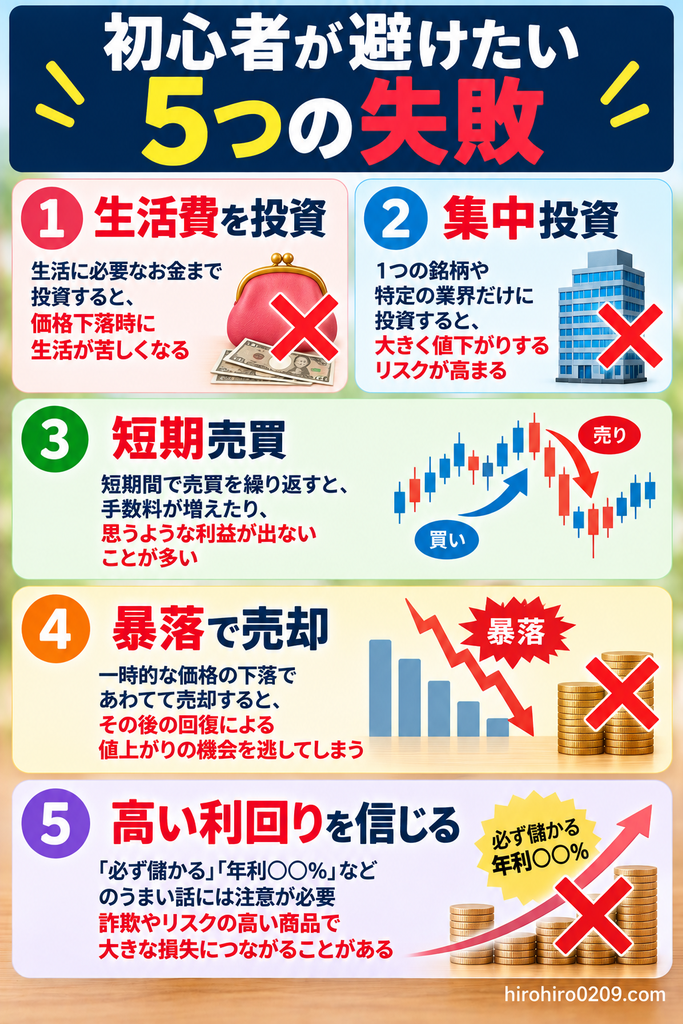
投資には利益を得られる可能性がある
一方、損失が発生するリスクもあります
私自身も投資を始めてから、
さまざまな失敗を経験しました
ここでは、初心者が特に
注意したいポイントを紹介します
生活費まで投資しない
投資は余裕資金で行うことが基本です
生活費や近いうちに使うお金まで
投資してしまうと、相場が下落したときに
売却せざるを得なくなる可能性があります
一つの商品に集中しすぎない
特定の企業や資産だけに
大きな金額を投資すると、
その価格変動の影響を強く受けます
複数の国や企業に分散することで、
特定の投資先に依存するリスクを
抑えることが期待できます
ただし、分散投資でも
市場全体が下落すれば損失が出ます
短期的な値動きで売買しない
投資を始めると、
毎日の価格変動が気になるものです
しかし、価格が上がったから買い、
下がったから売ることを繰り返すと、
高値で買って安値で売る
結果になることもあります
長期投資を目的とするなら、短期的な
値動きで判断しないことが大切です
暴落時に慌てて売らない
株式市場では、短期間に
価格が大きく下落することがあります
ただし、すべての暴落から
必ず回復するわけではありません
大切なのは、下落が起きても
生活に支障が出ない投資額に
しておくことです
高い利回りだけで選ばない
高い利益をうたう商品ほど、
リスクも確認する必要があります
特に、元本保証と高利回りを同時に
強調する勧誘には注意が必要です
仕組みが理解できない商品には、
安易に投資しないようにしましょう
【初心者が避けたい失敗】
□ 生活費を投資に回す
□ 一つの商品に集中する
□ 値動きだけで売買する
□ 暴落で慌てて売却する
□ 高利回りだけで商品を選ぶ
関連記事:お金が貯まる人の考え方|資産が増える思考法をわかりやすく解説
私が約9年間の投資で学んだこと
ここまでは投資初心者向けに、
基本的な仕組みや始め方を解説してきました
ここからは、私自身の
約9年間の投資経験を紹介します
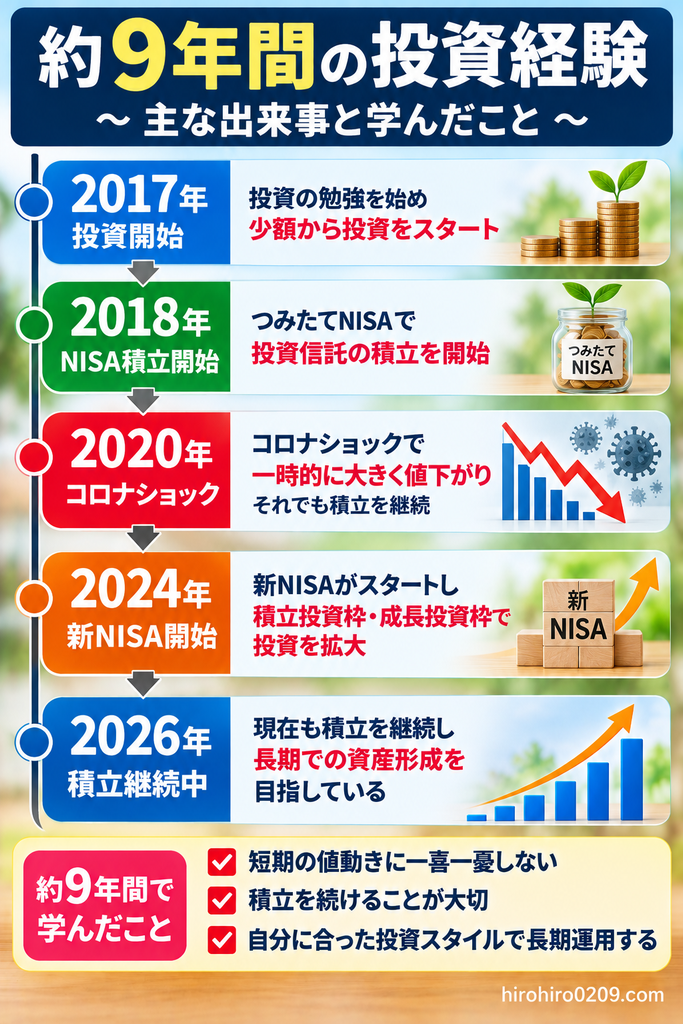
2017年から投資を始めた
私は2017年から投資を始め、
個別株や投資信託、仮想通貨、CFDなど、
さまざまな商品に投資してきました
最初から投資方針が
固まっていたわけではありません
実際に資金を投じながら、
利益も損失も経験してきました
個別株や仮想通貨で損失も経験
これまでの投資では、
個別株で約18万円の損失を出したり、
仮想通貨関連の投資で損切りをした
こともあります
海外取引所や草コインへの投資でも、
大きな損失を経験しました
こうした経験から、値上がり期待だけで
商品を選ぶ危険性を実感しました
参考記事:投資歴8年半の私がやめた投資4つ|約160万円の損失から学んだこと
投資を始めたばかりの人ほど、
大きな利益の話だけでなく、
損失が発生する可能性も
理解しておくことが重要だと思います
2018年から積立投資を継続
2018年からは旧つみたてNISAで、
先進国株式の投資信託を積み立て始めました
2024年からは、
新NISAでも積立を続けています
毎月一定額を積み立てる方法なら、
購入するタイミングを毎回判断する
必要がありません
私にとっては、仕事をしながら
無理なく継続しやすい方法でした
コロナショックでも売却しなかった
2020年のコロナショックでは、
保有資産が大きく下落しました
ウェルスナビでも、
一時的に約100万円規模で
評価額が減少した時期がありました
それでも、私は売却せずに積立を継続しました
その後、資産は回復しましたが、
これは過去の経験です
将来の暴落でも同じように
回復するとは限りません
ただ、暴落時にも続けられる
資金管理が大切だということを
強く感じた経験でした
ウェルスナビ8年以上の運用実績
2018年7月から始めた
ウェルスナビの運用実績は、
2026年9月時点で次のとおりです
| 項目 | 実績 |
|---|---|
| 運用開始 | 2018年7月 |
| 投資元本 | 1,021万円 |
| 評価額 | 2,512万円 |
| 評価益 | 1,491万円 |
| 損益率 | 約+146% |
元本の約2.5倍になりましたが、
これは過去の実績であり、
今後の運用成果を保証しません
また、ウェルスナビには
運用手数料がかかります
初心者全員に同じサービスが
適しているという意味でもありません
関連記事:ウェルスナビに1,000万円投資した結果|8年間のリアルな運用実績
私が今から投資を始めるなら
約9年間の経験を踏まえて、
もし私が今から投資を始めるとしたら、
次の順番を検討します
【私が今から始めるなら】
□ 生活防衛資金を確保する
□ 新NISA口座を開設する
□ 低コストの分散型投信を比較する
□ 少額の自動積立を設定する
□ 余裕ができたら積立額を増やす
□ 暴落時にも続けられる額にする
個別株や仮想通貨などへの投資を
否定するわけではありません
私自身、現在もさまざまな
資産への投資を続けています
ただし、投資初心者が最初から複雑な商品や
短期での値動きが大きい商品に手を広げる
必要はないと思います
まずは仕組みを理解しやすく、
続けやすい方法から始めて、
長く続けることが大切だと考えています
投資初心者によくある質問
投資は何歳から始めるべき?
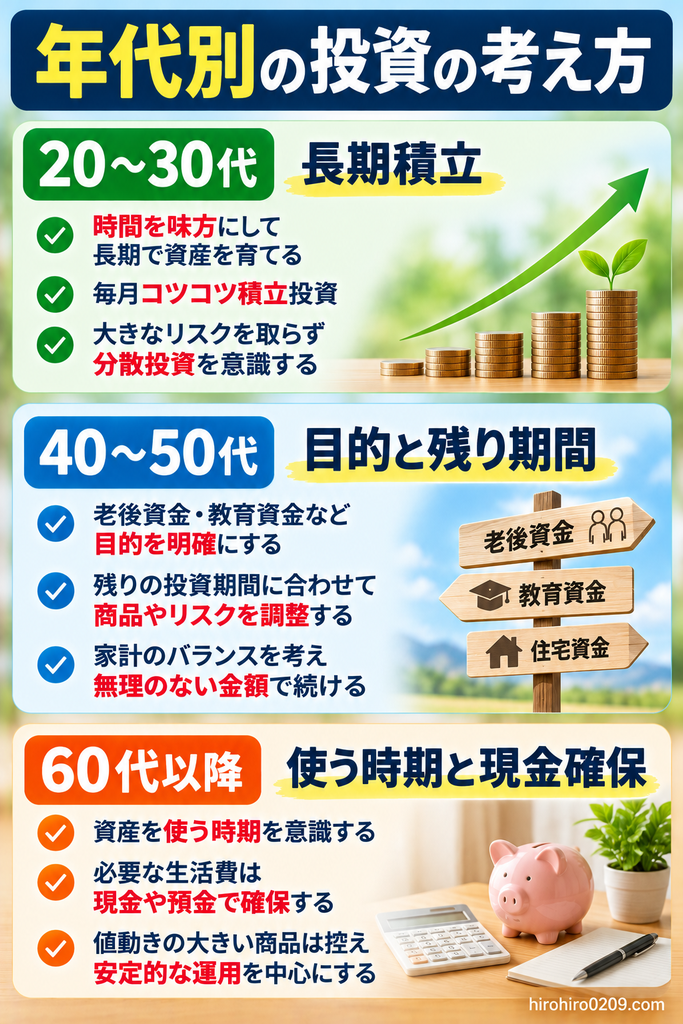
投資を始める年齢に、一つの正解はありません
20代や30代なら、長い運用期間を
確保しやすいメリットがあります
40代や50代では、老後までの期間や退職金、
年金見込額なども考慮します
60代以降では、資産を増やすだけでなく、
いつ使うのかを考えることも重要だと思います
どの年代でも、生活資金を確保し、
無理のない範囲で始めることが基本です
関連記事:老後に備える!40代・50代のための長期積立投資ガイド
投資は100円からでもできる?
証券会社や商品によっては、
100円から投資信託を積み立てる
ことができます
ただし、購入方法や商品によって
最低金額が異なるため、事前に確認しましょう
新NISAとiDeCoはどちらがいい?
どちらも資産形成に利用できる
税制優遇制度ですが、仕組みが異なります
新NISAは対象商品の運用益が
非課税になる制度です
iDeCoは掛金の所得控除などの
税制優遇がある一方、
原則60歳まで引き出せません
使う目的や時期によって、
適した制度は変わります
投資で損をしたらどうなる?
投資商品の価格が下落すると、
評価額が購入金額を下回ることがあります
売却すれば損失が確定しますが、
保有中も資産価値が減少している状態です
また、新NISAで発生した損失は、
課税口座の利益との損益通算や
繰越控除ができません
非課税メリットだけでなく、
こうした注意点も理解しましょう
初心者は毎月いくら投資すべき?
毎月の投資額は、
収入や生活費によって異なります
月1万円が無理なく続けられる人もいれば、
月3万円や5万円を積み立てられる
人もいるでしょう
最初から上限額を目指すより、
家計に負担のない金額を選ぶことが重要です
関連記事:新NISAは毎月いくら積立する?平均額とおすすめ金額を投資歴約9年の私が解説
投資を始めるタイミングはいつ?
株価が下がるまで待つべきか、
今すぐ始めるべきかは、
誰にも正確には分かりません
長期積立を目的とするなら、
短期的な価格予測だけでなく、
自分の資金計画に合った
タイミングで始める考え方があります
ただし、近いうちに使うお金を
急いで投資する必要はありません
まとめ|投資初心者は少額から無理なく始めよう
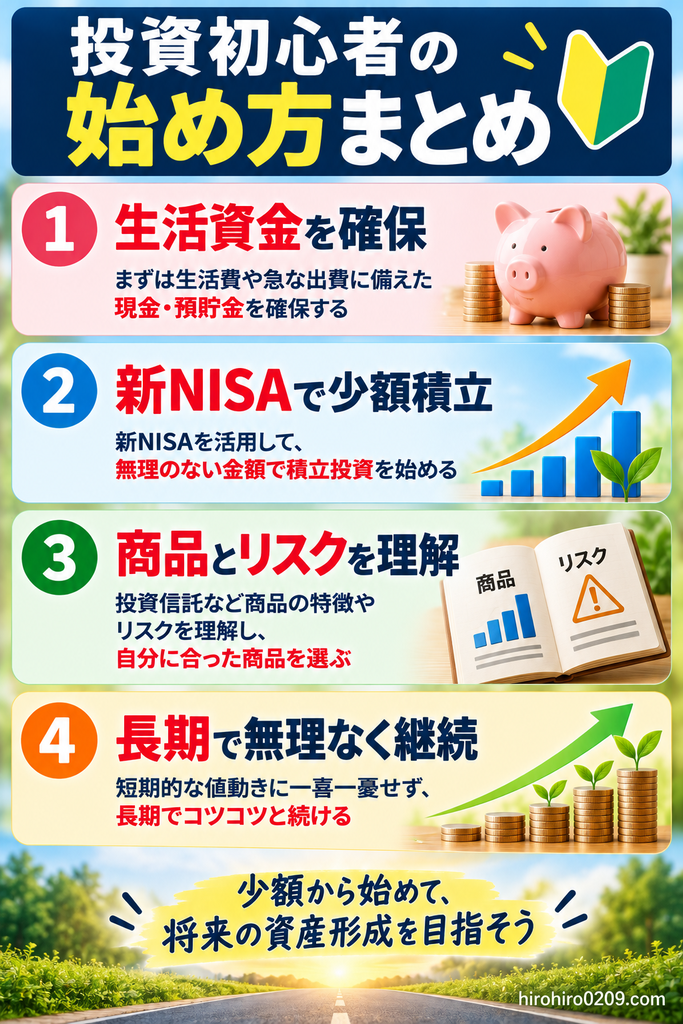
投資初心者は、最初から
難しい商品を選んだり、
大きな利益を狙ったりする必要はありません
まずは生活資金を確保し、
投資する目的と金額を決めることが大切です
新NISAを活用すれば、
対象商品の運用益を非課税にしながら
長期の資産形成を目指せます
ただし、投資には元本割れの
リスクがあるため、
商品選びや資金管理が重要です
私自身は2017年から投資を始め、
損失や暴落も経験しながら
積立投資を続けてきました
その経験から、初心者にとって
最も大切だと感じるのは、
無理なく続けられる投資方法を
見つけることです
【この記事のまとめ】
□ 最初に目的と余裕資金を確認する
□ 5ステップで投資を始められる
□ 投資信託・株式などの特徴を知る
□ 新NISAには2つの投資枠がある
□ 投資先と手数料を比較して選ぶ
□ 積立額と期間で将来資産が変わる
□ 集中投資や狼狽売りに注意する
□ 長期投資には資金管理が重要
まずは、自分の生活費と毎月の余裕資金を
確認し、無理のない金額で投資を始める
ところから考えてみてはいかがでしょうか
