「新NISAの上限額はいくら?」
「年間360万円と1800万円は
何が違うの?」
「つみたて投資枠と成長投資枠は
両方使わないといけないの?」
新NISAを始めようと思っても、
年間上限額や生涯の限度額など、
数字が多くて分かりにくいですよね
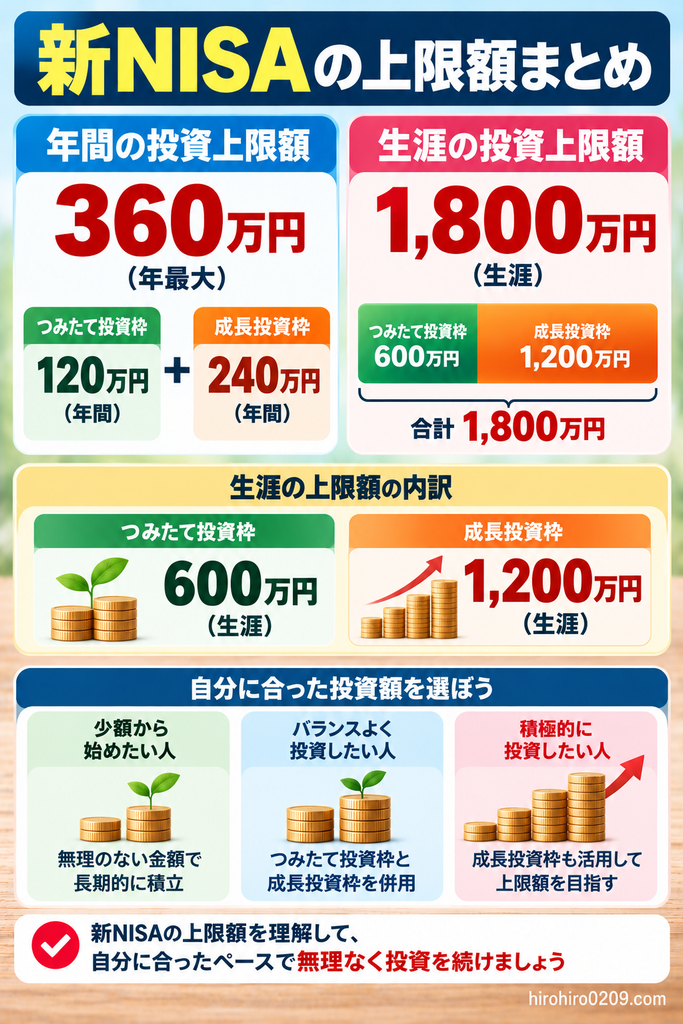
新NISAでは、年間最大360万円、生涯では
最大1800万円まで、非課税で投資できます
ただし、2つの投資枠にはそれぞれ異なる
上限があり、使い方にもルールがあります
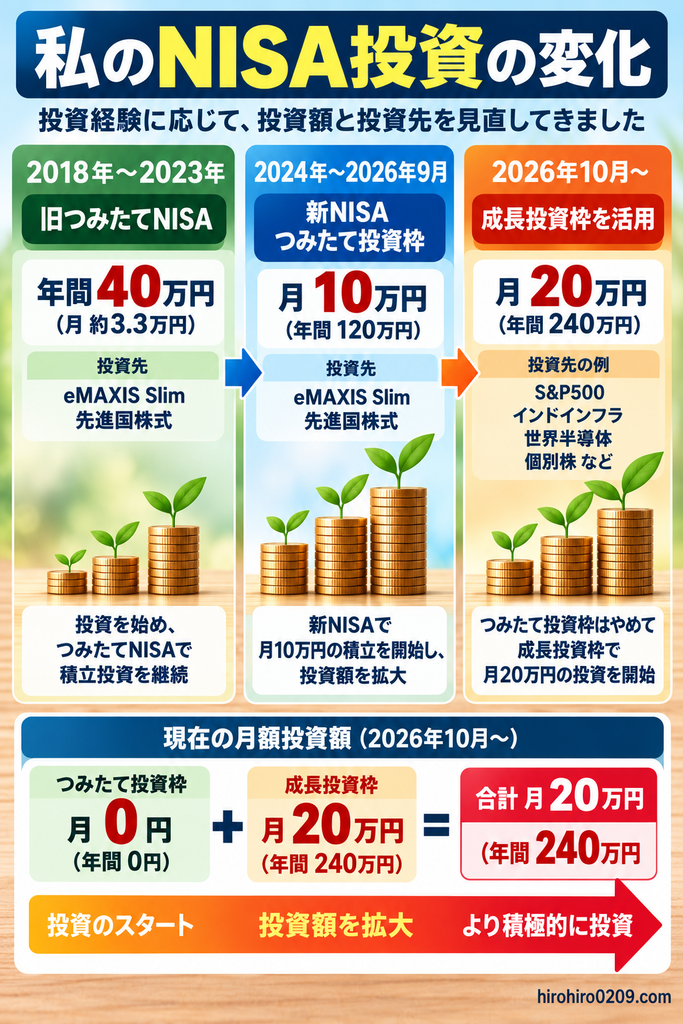
私は2018年から旧つみたてNISAで
投資信託の積立を始め、2026年9月まで
約8年間、旧つみたてNISAと新NISA
つみたて投資枠の上限額で積立を続けてきました
そして2026年10月からは、
投資方針を大きく変更しました
つみたて投資枠の積立を停止し、
成長投資枠で月20万円を投資する
スタイルへ移行しています
この記事では、制度の上限額と
実際の使い方を整理しながら、
私自身の投資経験も紹介します
【この記事がおすすめな人】
□ 新NISAの上限額を知りたい
□ 年間360万円の内訳を知りたい
□ 生涯1800万円の仕組みを知りたい
□ 毎月いくら投資できるか知りたい
□ 2つの投資枠の使い方で迷っている
【この記事を読むと分かること】
□ 年間上限額と生涯限度額の違い
□ つみたて投資枠と成長投資枠の上限
□ 月額上限と積立金額の考え方
□ 1800万円まで投資する年数
□ 旧NISAとの違いと注意点
□ 私が実践する投資枠の活用方法
新NISAの上限額・限度額はいくら?
新NISAには、主に2種類の
投資上限が設けられています
1つ目は、1年間に投資できる
金額を定めた「年間投資枠」
2つ目は、生涯にわたって
非課税で保有できる金額を定めた
「非課税保有限度額」です
まずは一覧表で確認しましょう
| 項目 | 上限額・内容 |
|---|---|
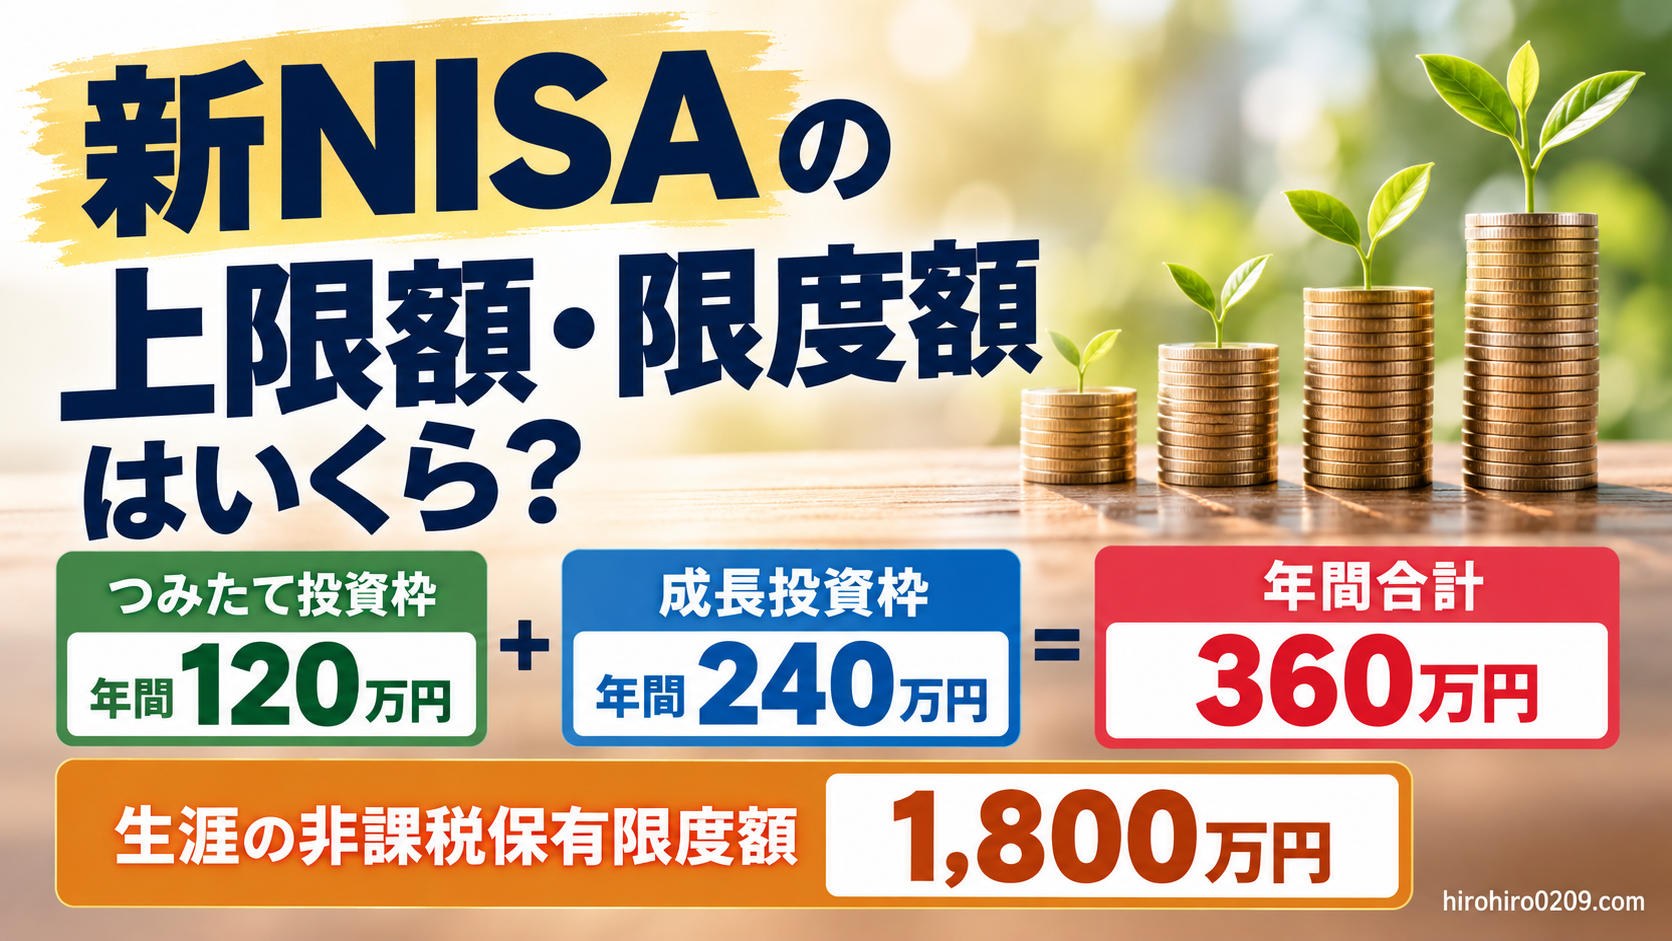
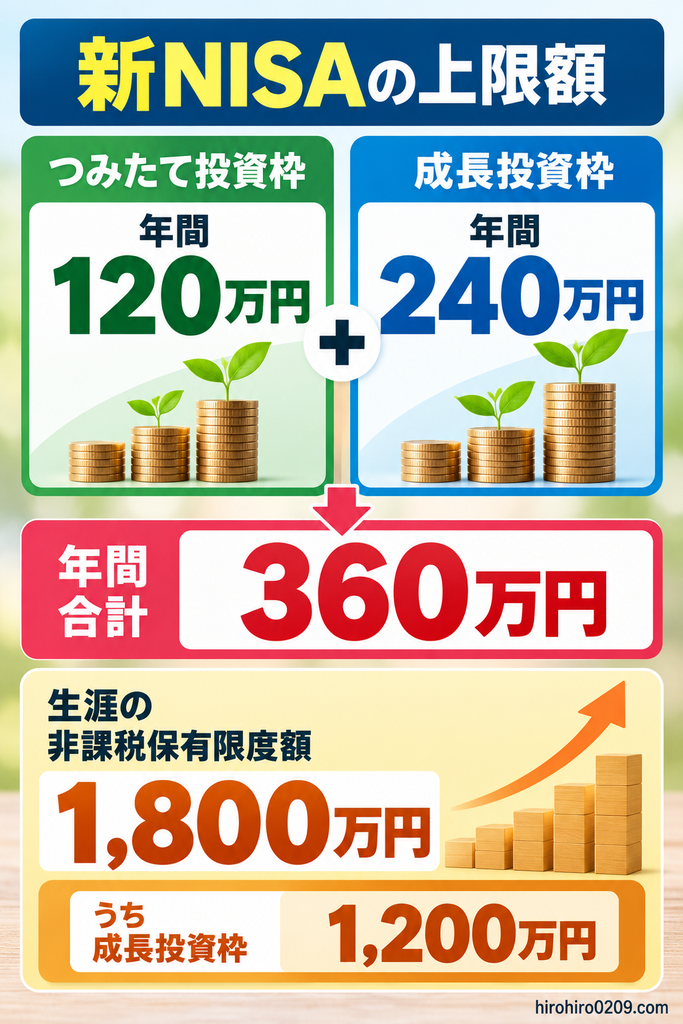
| つみたて投資枠 | 年間120万円 |
| 成長投資枠 | 年間240万円 |
| 年間投資枠の合計 | 360万円 |
| 生涯の非課税保有限度額 | 1800万円 |
| うち成長投資枠 | 1200万円 |
| 非課税保有期間 | 無期限 |
| 年間投資枠の繰り越し | 不可 |
| 売却後の総枠再利用 | 翌年以降に可能 |
新NISAでは、2つの投資枠を
同じ年に併用できます
そのため、年間では最大360万円、
生涯では最大1800万円まで
非課税で投資できる仕組みです
ただし、年間360万円を
必ず投資する必要はありません
毎月1万円でも3万円でも、自分の家計に
合わせて投資金額を決められます
出典:金融庁|NISAを知る
年間360万円と生涯1800万円の違い
年間360万円は、その年に新しく
購入できる金額の上限です
一方、生涯1800万円は、
NISA口座で保有する商品の
取得金額の合計に対する上限です
例えば、毎年360万円ずつ5年間投資すると、
購入金額は1800万円になります
ただし、投資した商品が値上がりした
場合でも、値上がり分は1800万円の
限度額に含まれません
この違いが、新NISAの上限額を理解する
うえで、重要なポイントになります
新NISAの年間上限額は360万円
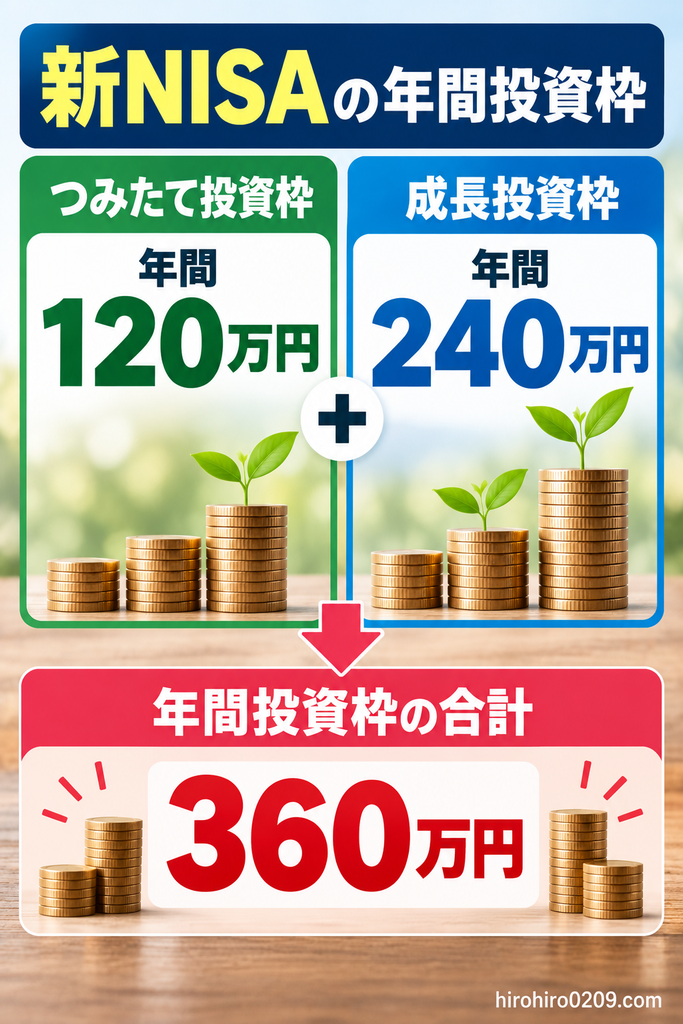
新NISAの年間投資枠は、
つみたて投資枠が120万円、
成長投資枠が240万円です
両方を利用すれば、年間最大
360万円まで新しく投資できます
つみたて投資枠は年間120万円
つみたて投資枠は、
長期・積立・分散投資に適した投資信託
などを定期的に購入するための枠です
年間上限額は120万円です
12か月で均等に積み立てると、
毎月10万円になります
対象商品は、金融庁が定めた一定の
基準を満たす投資信託などに限られます
私も2024年から2026年9月まで、
このつみたて投資枠で、毎月
10万円の積立投資を続けてきました
関連記事:新NISAで月10万円積立した結果|2年半の運用実績公開
成長投資枠は年間240万円
成長投資枠の年間上限額は、240万円です
つみたて投資枠と異なり、対象となる
投資信託に加えて、国内外の個別株や
ETFなども購入できます
購入方法も、積立投資だけでなく
一括購入を選べます
例えば、毎月20万円ずつ
積み立てると、年間240万円です
また、毎月10万円を積み立て、
残り120万円を別のタイミングで
購入する方法もあります
ただし、成長投資枠ではすべての
金融商品を購入できるわけではありません
一部の投資信託などは、対象外となっています
2つの投資枠は併用できる?
新NISAでは、つみたて投資枠と
成長投資枠を併用できます
ただし、両方を使うことが
義務付けられているわけではありません
| 投資方法 | つみたて投資枠 | 成長投資枠 | 年間合計 |
|---|---|---|---|
| 積立中心 | 120万円 | 0円 | 120万円 |
| 成長投資中心 | 0円 | 240万円 | 240万円 |
| 両方を満額利用 | 120万円 | 240万円 | 360万円 |
| 併用する例 | 60万円 | 120万円 | 180万円 |
どの組み合わせを選んでも、それぞれの
年間上限額を超えなければ問題ありません
なお、成長投資枠だけで投資する場合には、
生涯の上限が1200万円になる点に
注意が必要です
新NISAの生涯限度額は1800万円
新NISAでは、年間投資枠とは別に
生涯の非課税保有限度額が設けられています
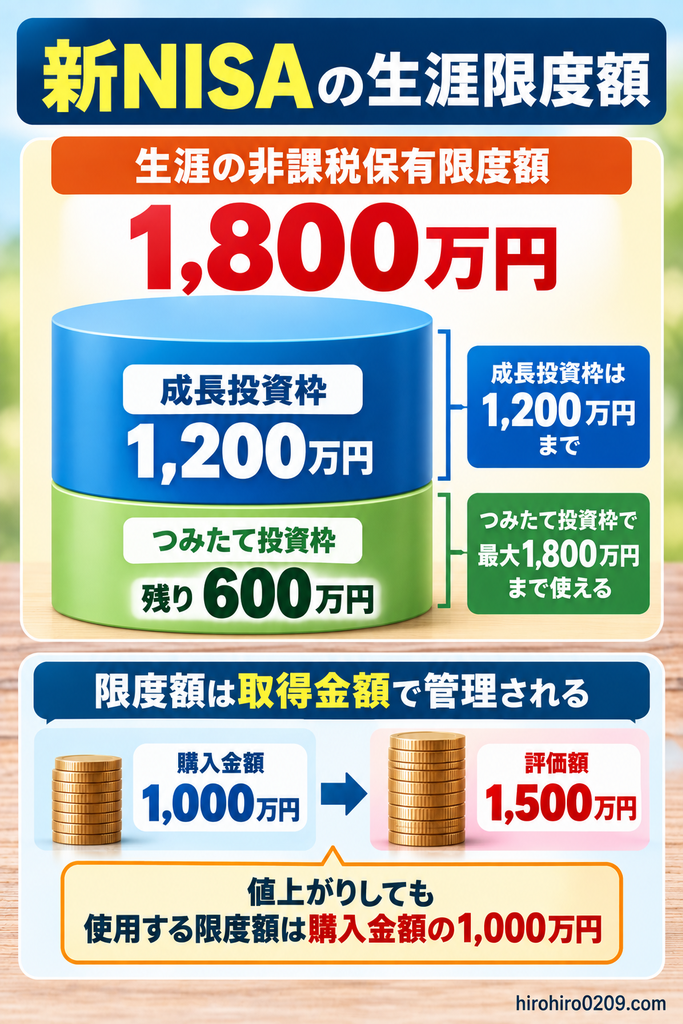
上限額は1800万円です
この1800万円は、つみたて投資枠と
成長投資枠を合わせた金額になります
成長投資枠だけなら1200万円まで
成長投資枠には、生涯1200万円という
独自の上限があります
例えば、成長投資枠だけで毎年240万円を
投資すると、5年間で1200万円に達します
その後、成長投資枠の商品を売却せずに
保有し続ける場合、成長投資枠で新たに
購入する余地はなくなります
一方、つみたて投資枠には成長投資枠のような
独立した1200万円の制限はありません
つみたて投資枠だけで1800万円使える?
はい、可能です
つみたて投資枠だけで生涯1800万円を
使い切ることもできます
例えば、年間120万円ずつ15年間
積み立てれば、合計1800万円になります
ただし、成長投資枠だけでは
1200万円が上限です
つまり、1800万円を売却による枠の
再利用なしですべて使い切る場合、
少なくとも600万円分はつみたて投資枠で
購入する必要があります
1800万円は購入金額で管理される
非課税保有限度額は、現在の評価額ではなく、
購入時の金額で管理されます
例えば、NISAで購入した投資信託の元本が
1000万円、評価額が1500万円になっても、
使用している限度額は1000万円のままです
逆に、評価額が800万円まで下落しても、
使用した限度額が800万円になるわけでは
ありません
【非課税保有限度額の考え方】
□ 購入金額1000万円
□ 評価額1500万円
□ 使用している限度額1000万円
□ 残りの限度額800万円
評価額が1800万円を超えても、
それだけで課税されるわけではありません
詳しくは、次の記事で解説しています
関連記事:新NISAは1800万円を超えたらどうなる?税金・売却後の枠を解説
新NISAの月額上限はいくら?
新NISAには年間投資枠がありますが、
制度上、すべての人に共通する一律の
月額上限が定められているわけではありません
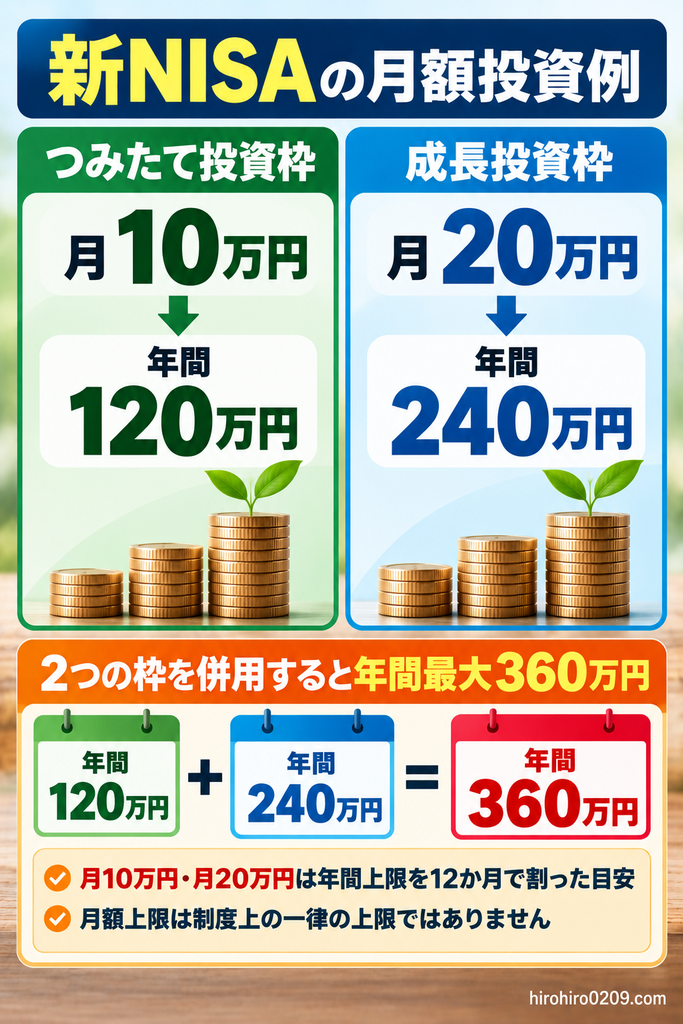
月10万円や月20万円という数字は、
年間上限額を12か月で割った金額です
実際の積立設定には、利用する証券会社や
決済方法による制限があります
つみたて投資枠は月10万円まで?
つみたて投資枠の年間上限は120万円です
これを12か月で割ると、毎月10万円になります
ただし、制度上の年間上限と証券会社の
月額設定上限は同じ意味ではありません
証券会社によっては、積立頻度や
ボーナス設定などを選択できる場合があります
年間120万円の範囲内で、どのように
積み立てられるかは、利用する
金融機関の設定方法によって異なります
成長投資枠で月20万円以上購入できる?
成長投資枠の年間上限は240万円です
毎月20万円ずつ購入すれば、
12か月で240万円になります
ただし、月20万円が制度上の上限
というわけではありません
例えば、年間240万円の枠が残っていれば、
対象商品を一括購入することも可能です
成長投資枠では、年間上限と生涯の残り枠の
両方を確認する必要があります
クレカ積立の上限とは別に考える
新NISAの投資上限額と、
クレジットカード積立の上限は別のものです
例えば、SBI証券ではクレカ積立の
月額上限が10万円となっています
そのため、月20万円を積み立てたい場合には、
決済方法も確認する必要があります
NISA制度の上限だけでなく、証券会社の
積立設定や決済方法の違いにも注意しましょう
関連記事:【2026年版】新NISA積立投資の始め方|旧NISA経験者が解説
新NISAの1800万円は何年で使い切れる?
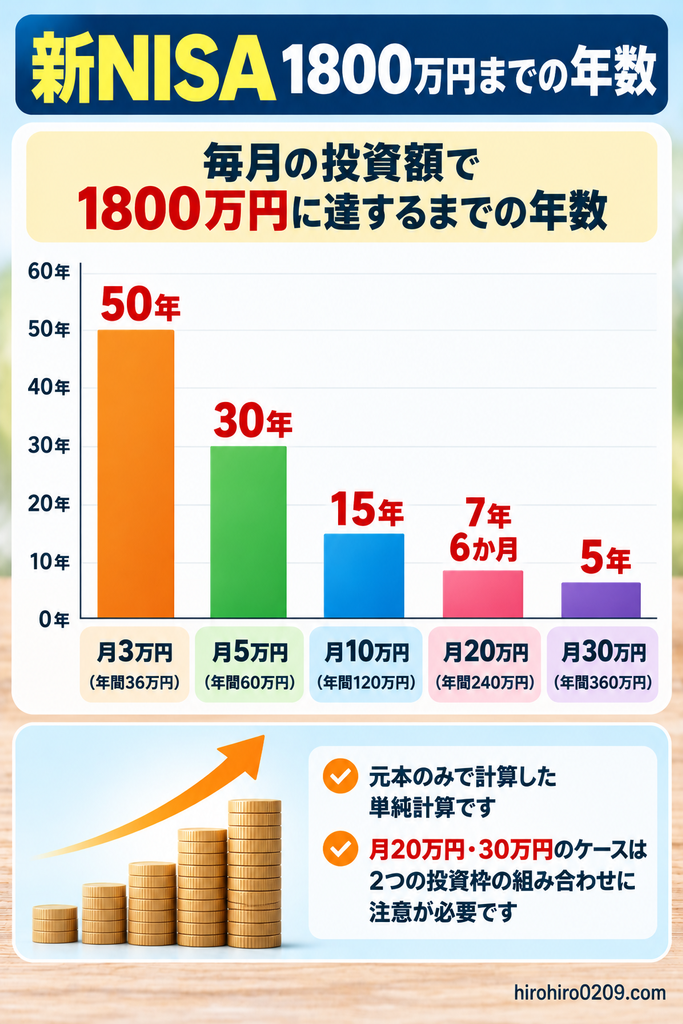
新NISAの生涯限度額1800万円は、
毎月の投資額によって、
使い切るまでの年数が変わります
運用益を含めず、購入金額だけで
計算すると、次のようになります
| 毎月の投資額 | 年間投資額 | 1800万円まで |
|---|---|---|
| 3万円 | 36万円 | 50年 |
| 5万円 | 60万円 | 30年 |
| 10万円 | 120万円 | 15年 |
| 20万円 | 240万円 | 7年6か月 |
| 30万円 | 360万円 | 5年 |
※毎月同額を投資し続けた場合の
元本による単純計算
※月20万円・30万円のケースは2つの
投資枠を適切に組み合わせる必要がある
※成長投資枠だけでは、生涯1200万円が上限
月10万円なら15年間
毎月10万円を積み立てると、
年間120万円になります
1800万円に達するまでの期間は、15年間です
つみたて投資枠だけでも
実現できる投資方法です
ただし、投資金額が増えるほど
家計への負担も大きくなります
生活費や緊急時の資金まで、投資に
回さないように注意する必要があります
月20万円なら7年6か月
毎月20万円を積み立てると、
年間240万円になります
単純計算では7年6か月で
1800万円に達します
ただし、成長投資枠だけで
1800万円まで購入することはできません
成長投資枠の生涯上限は
1200万円だからです
1800万円まで使うには、途中から
つみたて投資枠を利用するなど、
投資枠の組み合わせを考える必要があります
月30万円なら最短5年間
つみたて投資枠で月10万円、
成長投資枠で月20万円を積み立てる場合、
年間合計は360万円です
これを5年間続けると、
購入金額は1800万円になります
新NISAの年間上限を毎年すべて
使う場合、5年間が最短です
ただし、5年間で使い切ることが
必ずしも有利とは限りません
投資のタイミングによっては、購入直後に
相場が大きく下落する可能性もあります
自分の収入や貯蓄、リスク許容度に合わせて
無理のない金額を設定することが大切です
旧つみたてNISAと新NISAの上限額の違い
新NISAは2024年に始まりました
それ以前の旧つみたてNISAとは、
年間上限額や非課税期間などが
大きく異なります
| 項目 | 旧つみたてNISA | 新NISAのつみたて投資枠 |
|---|---|---|
| 年間投資枠 | 40万円 | 120万円 |
| 非課税保有期間 | 購入年から20年間 | 無期限 |
| 新規購入 | 2023年末で終了 | 2024年から |
| 生涯の総枠 | 現行制度の1800万円枠なし | 成長投資枠と合計1800万円 |
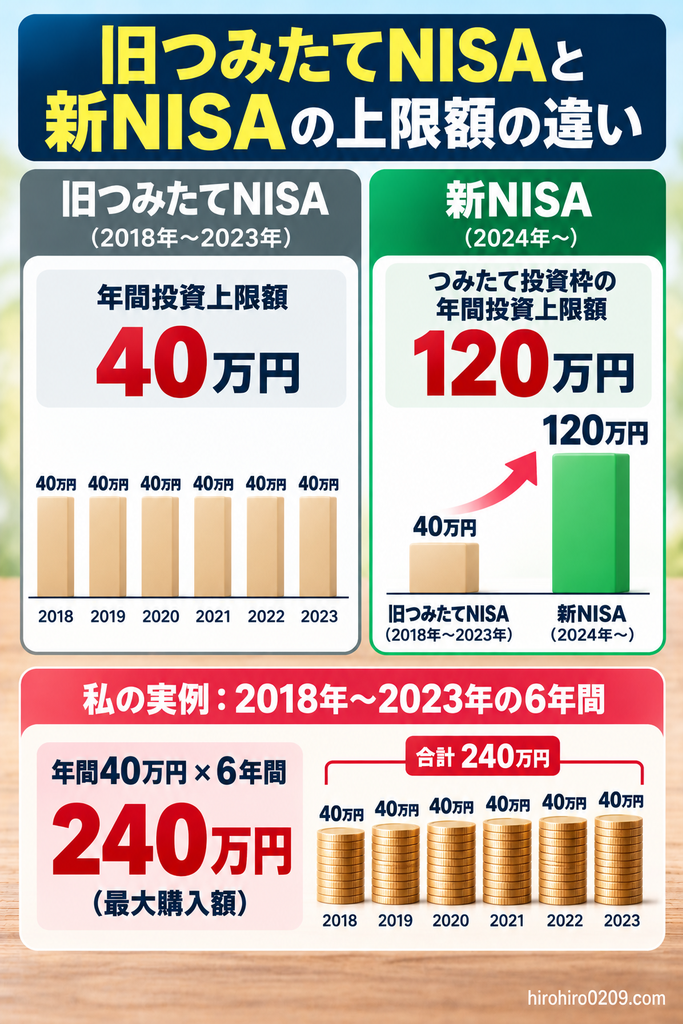
旧つみたてNISAは年間40万円だった
旧つみたてNISAでは、
年間40万円まで
投資信託などを購入できました
私は2018年から2023年まで、
毎年40万円を投資しました
その結果、6年間の購入金額は
合計240万円になりました
旧制度は当初、20年間にわたって
新規投資できる仕組みでした
しかし、2023年末で
新規購入が終了したため、
2018年から毎年満額投資した場合の
実際の購入額は最大240万円です
旧NISAの資産は1800万円に含まれない
2023年までに旧NISAで購入した
商品は、新NISAの1800万円とは
別枠で管理されます
そのため、旧つみたてNISAで240万円を
投資していても、新NISAの1800万円の
枠が減ることはありません
旧制度で購入した商品は、それぞれの
非課税期間が終了するまで保有できます
私も旧つみたてNISAの資産を
引き続き保有しています
6年間の運用結果については、
次の記事で詳しく公開しています
関連記事:つみたてNISAを6年間続けた結果|240万円が727万円になった運用実績を公開
出典:金融庁|NISAを知る
新NISAの上限額をどう活用する?私の投資実例
ここまでは、新NISAの
制度上の上限額を説明しました
では、実際に投資している人はどのように
投資枠を使っているのでしょうか
ここからは、私自身の投資経験を紹介します
約8年間、投資信託を上限まで積立
私は2017年に投資を始め、
2018年から旧つみたてNISAで
投資信託を積み立ててきました
当時は投資初心者だったため、
まずは投資信託をコツコツ
積み立てる方法を選びました
旧つみたてNISAでは、2018年から
2023年まで毎年40万円を投資しました
2024年に新NISAが始まってからは、
つみたて投資枠で毎月10万円を
積み立ててきました
こうして約8年間、その時々の年間上限を
活用しながら、積立投資を続けました
投資信託の積立を長期間続けてきたことは、
現在の投資方針の基礎になっています
2026年10月から成長投資枠で月20万円に変更
約8年間の積立投資を経て、
私は投資家として次のステップに
進むタイミングだと考えました
そこで2026年10月から、
新NISAの投資方針を変更しました
それまで利用していた
つみたて投資枠での積立を停止し、
成長投資枠で月20万円を
投資する方法に切り替えました
現在の積立設定は次のとおりです
| 投資枠 | 2026年10月からの月額 | 年間換算 |
|---|---|---|
| つみたて投資枠 | 0円 | 0円 |
| 成長投資枠 | 20万円 | 240万円 |
| 合計 | 20万円 | 240万円 |
※年間換算は同じ設定を
12か月継続した場合の金額
※2026年の実際の投資額は、1〜9月の
購入分も含めて別途計算が必要
これまでの投資信託中心の積立から、
より成長性を重視した投資へ挑戦する方針です
もちろん、成長投資枠自体が必ずしも
高リスクというわけではありません
成長投資枠でも、分散された
投資信託を購入することは可能です
私がチャレンジングだと考えているのは、
今回選んだ投資対象や投資方針についてです
年間360万円の上限まで投資する必要はない
新NISAでは、
年間360万円まで投資できますが、
上限を使い切ること自体が目的ではありません
私自身も現在は、年間換算
240万円の積立設定にしています
また、私は新NISA以外にもウェルスナビ、
株価指数CFD、仮想通貨などで資産運用を
続けています
それぞれの特徴やリスクを考え、
資産全体のバランスを見ながら
投資方法を使い分けています
具体的な資産配分やこれまでの運用結果は、
こちらの記事で紹介しています
参考記事:投資総資産を公開|元本2296万円が5564万円になった運用実績と全内訳
参考記事:投資ポートフォリオ公開|NISA・ロボアド・仮想通貨・CFDの資産配分と役割
新NISAの年間上限額は、投資できる
最大金額を示しているにすぎません
大切なのは、上限額に合わせて無理に
投資することではなく、自分に合った投資額と
投資方法を選ぶことだと私は考えています
新NISAの上限額・限度額に関するよくある質問
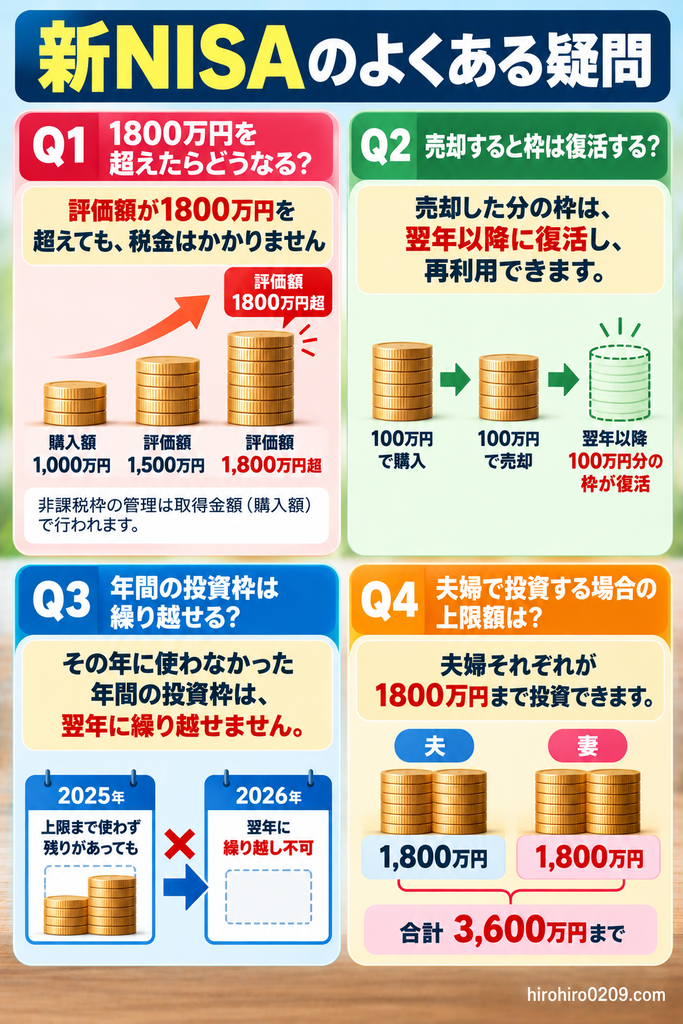
1800万円を超えたら税金がかかる?
いいえ、評価額が1800万円を超えただけで
税金がかかるわけではありません
新NISAの限度額は、
購入時の金額で管理されます
例えば、1800万円で購入した
商品が2500万円に値上がりしても、
NISA口座内での売却益は非課税の対象です
ただし、1800万円の非課税保有限度額を
使い切ると、売却などで枠が空くまでは
新たな購入ができません
関連記事:新NISAは1800万円を超えたらどうなる?税金・売却後の枠を解説
売却すると非課税枠は復活する?
はい、復活します
ただし、復活するのは売却した
商品の取得金額に相当する
生涯の非課税保有限度額です
例えば、100万円で購入した商品を
150万円で売却すると、翌年以降に
再利用できる枠は100万円です
150万円ではありません
また、売却してもその年の年間投資枠が
復活するわけではありません
詳しい仕組みは、先ほどの1800万円
超過の記事で解説しています
使わなかった年間投資枠は翌年に繰り越せる?
いいえ、繰り越せません
例えば、年間360万円のうち
100万円しか投資しなかった場合、
残り260万円を翌年の年間投資枠に
上乗せすることはできません
翌年も、年間投資枠は最大360万円です
ただし、使わなかった分だけ生涯
1800万円の枠が減るわけではありません
夫婦なら合計3600万円まで投資できる?
はい、夫婦それぞれが新NISA口座を
利用する場合、非課税保有限度額は
合計3600万円になります
新NISAの上限額は、世帯単位ではなく
個人単位で設定されています
ただし、夫婦間で投資資金を移動する
場合には、贈与税などの問題が生じる
可能性があります
資金の出どころや贈与の扱いにも注意しましょう
年の途中からでも年間上限まで投資できる?
はい、可能です
年の途中から新NISAを始めた場合でも、
年間投資枠が月数に応じて
減額されるわけではありません
ただし、つみたて投資枠では
積立による購入が必要です
実際に年間上限まで購入できるかどうかは、
証券会社の積立設定や注文・受渡
スケジュールにも左右されます
また、年末の購入では、
受渡日が翌年になると、翌年分の投資枠を
使う場合があるため注意が必要です
まとめ|新NISAの上限額を理解して無理なく投資しよう
新NISAには、年間投資枠と生涯の
非課税保有限度額という2種類の上限があります
年間では最大360万円、生涯では最大
1800万円まで、非課税で投資できます
ただし、成長投資枠だけでは
生涯1200万円が上限です
今回の内容をまとめます
【この記事のまとめ】
□ 年間上限は合計360万円
つみたて投資枠120万円
成長投資枠240万円
□ 生涯限度額は1800万円
成長投資枠は1200万円まで
□ 月10万円・20万円は
年間上限を12で割った目安
制度上の一律の月額上限ではない
□ 1800万円までの最短期間は5年
毎月10万円なら15年間
投資枠の組み合わせに注意
□ 旧NISAの保有分は別枠
新NISAの1800万円には含まれない
□ 2つの投資枠は使い分けられる
私は約8年間の積立経験を経て
2026年10月から成長投資枠で
月20万円の積立に変更
私は投資初心者だった頃から、
旧つみたてNISAを利用して
投資信託を積み立ててきました
そして約8年間の経験を経て、
現在は成長投資枠を中心とした
投資に挑戦しています
新NISAの魅力は、
年間360万円まで投資できる
ことだけではありません
投資経験や資産状況に合わせて、
投資枠の使い方を
変えられることも魅力です
上限額を使い切ることよりも、
自分に合った方法で
長く投資を続けることを
大切にしたいと考えています
新NISAをこれから始める方は、
まずは無理のない金額から
積立投資を検討してみてください