「新NISAで金を積み立てることはできる?」
「純金積立と金の投資信託は何が違うの?」
「金に投資するなら、どの商品がおすすめ?」
金価格の上昇をきっかけに、金への投資を
考える人も増えているのではないでしょうか
しかし、金への投資方法には純金積立や
投資信託、ETFなど複数の選択肢があります
さらに、新NISAを利用できる商品と
利用できない商品があるため、注意が必要です
私は2017年から投資を始め、2018年から
投資信託の積立を続けてきました
2026年10月には家族も新NISAで
毎月8万円の積立投資を始めました
その投資先の一つとして選んだのが、
SBI・iシェアーズ・ゴールドファンド
(為替ヘッジなし)という金連動投資信託です
この記事では、
純金積立と金連動投資信託の違いや、
新NISAで金を積み立てる方法を解説します
さらに、SBI証券と楽天証券の純金積立、
金連動投資信託の手数料や特徴も比較します
家族が実際に購入した商品の選定理由や、
金を毎月積み立てた場合の試算も紹介します
【この記事がおすすめな人】
□ 新NISAで金積立を始めたい人
□ 純金積立と投資信託で迷っている人
□ SBI証券や楽天証券で金を買いたい人
□ 金投資の手数料を比較したい人
□ 金連動投資信託を選びたい人
□ 株式以外にも分散投資したい人
【この記事を読むと分かること】
□ 新NISAで金積立ができるか
□ 純金積立と金投資信託の違い
□ SBI証券と楽天証券の手数料
□ 金連動投資信託の選び方
□ 為替ヘッジあり・なしの違い
□ 家族が金投資信託を選んだ理由
□ 金を積み立てた場合の試算結果
□ 金投資のメリットと注意点
金は株式とは異なる値動きをする場合があり、
資産を分散する投資先として注目されています
ただし、金価格も大きく下落する可能性があり、
長期間保有しても、利益が保証されるわけでは
ありません
まずは、新NISAで金に投資できるのか、
基本的な仕組みから確認していきましょう
新NISAで金積立はできる?まず結論
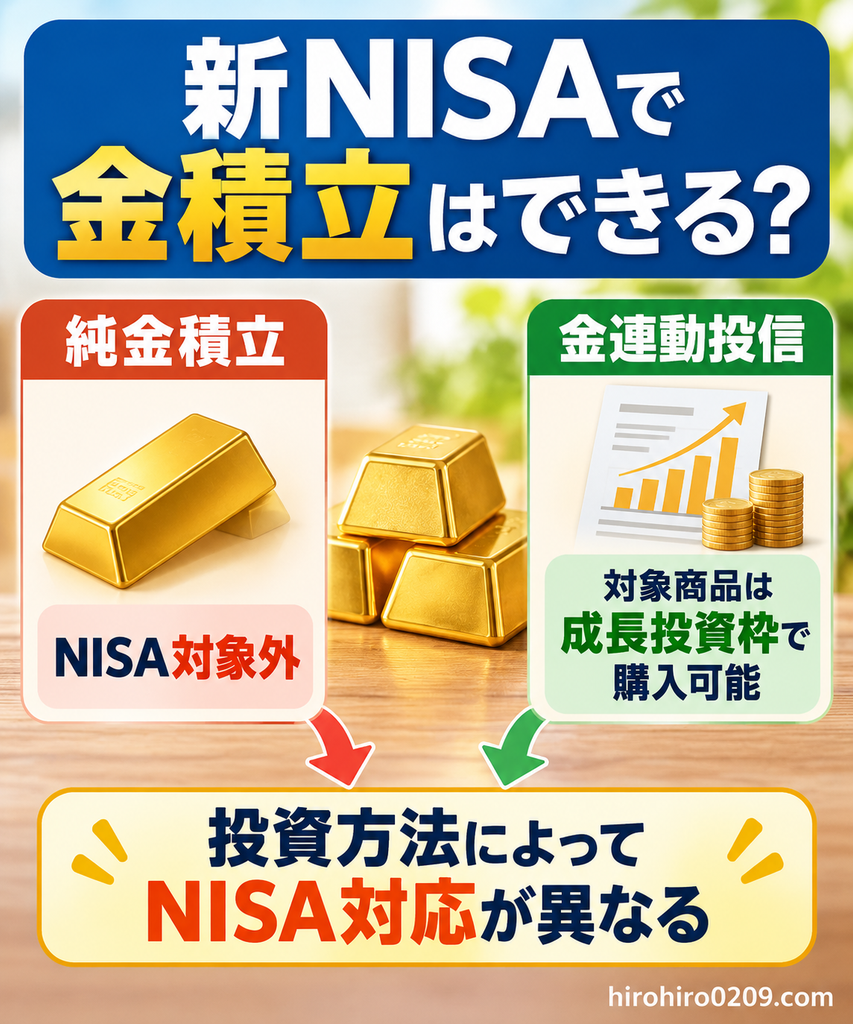
結論から言うと、新NISAでも金に投資できます
ただし、金への投資方法によって、
NISAの対象になるかどうかが異なります
一般的な純金積立サービスは対象外ですが、
金連動投資信託やETFの中には、
新NISAの成長投資枠で買える商品があります
【新NISAでの金投資】
| 投資方法 | 新NISA対応 |
|---|---|
| 純金積立サービス | 対象外 |
| 金の現物購入 | 対象外 |
| 金連動投資信託 | 対象商品なら可能 |
| 金ETF | 対象商品なら可能 |
つまり、金を毎月積み立てたい場合でも、
必ずしも純金積立を利用する必要はありません
NISA対象の金連動投資信託を選べば、
成長投資枠で毎月積み立てることもできます
金投資信託は成長投資枠で購入できる
新NISAには、つみたて投資枠と
成長投資枠という2つの投資枠があります
年間投資上限は、つみたて投資枠が120万円、
成長投資枠が240万円、合計360万円です
【新NISAの投資上限】
□ つみたて投資枠:年間120万円
□ 成長投資枠:年間240万円
□ 年間合計:360万円
□ 非課税保有限度額:1,800万円
□ 成長投資枠の生涯上限:1,200万円
金連動投資信託を購入する場合は、
成長投資枠の対象商品か確認が必要です
すべての金連動投資信託が、
新NISAで購入できるわけではありません
また、成長投資枠でも毎月の積立設定は可能です
家族が購入した金連動投資信託も、
成長投資枠を利用して毎月積み立てています
参考出典:金融庁|NISAの対象商品
新NISAの非課税枠について詳しく知りたい方は
こちらの記事も参考にしてください
関連記事:新NISAの上限額・限度額はいくら?年間360万円・生涯1800万円を解説
純金積立と金投資信託の違い
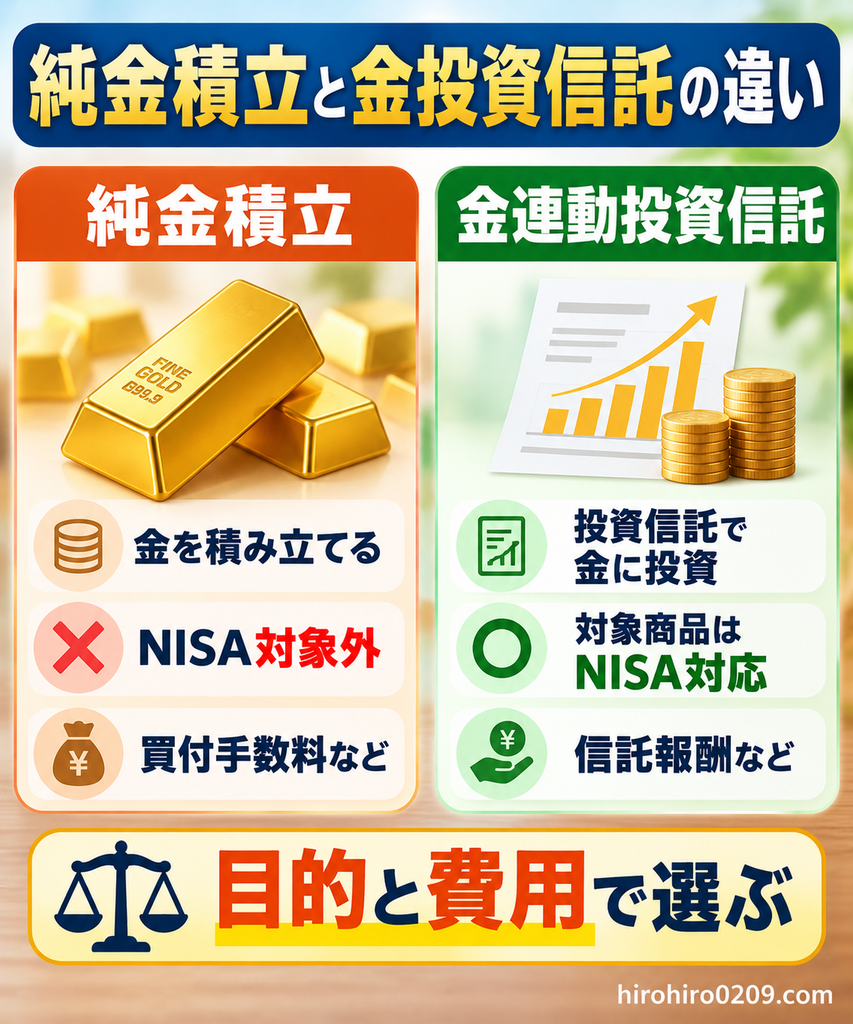
純金積立と金連動投資信託は、どちらも
金価格の値動きを利用した投資方法です
しかし、購入するものや手数料の仕組み、
税金の扱いなどに違いがあります
純金積立とは
純金積立は、毎月一定額または一定数量の
金を継続して購入する投資方法です
例えば、毎月1万円を積み立てる場合、
その時点の金価格に応じて金を購入します
金価格が高いときは購入量が少なくなり、
安いときは購入量が多くなる仕組みです
毎月一定額を購入することで、
購入時期を分散できる特徴があります
サービスによっては、積み立てた金を
一定数量以上で現物として受け取れます
ただし、現物受取には別途費用が必要に
なる場合があるため、注意が必要です
また、一般的な純金積立サービスは、
新NISAの非課税制度を利用できません
金連動投資信託とは
金連動投資信託は、金価格への連動を
目指して運用される金融商品です
投資家が金の延べ棒を直接保有するのではなく、
投資信託を通じて金に投資する仕組みです
証券会社で購入できるため、
株式投資信託と同じように積立設定できます
また、新NISAの対象商品であれば、
成長投資枠を利用して購入できます
ただし、投資信託の保有中には、
信託報酬などの費用が発生します
純金積立と金投資信託の比較表
| 比較項目 | 純金積立 | 金連動投信 |
|---|---|---|
| 投資方法 | 金を購入 | 投信を購入 |
| NISA | 対象外 | 対象商品は可能 |
| 毎月積立 | 可能 | 可能 |
| 購入手数料 | サービスによる | 商品による |
| 保有中の費用 | サービスによる | 信託報酬など |
| 現物受取 | 対応サービスあり | 原則不可 |
| 売却益の税金 | 原則、譲渡所得 | NISAなら非課税 |
純金積立で保有する金を売却した場合、
利益は原則として譲渡所得に該当します
一方、NISA対象の金連動投資信託なら、
制度の条件を満たす売却益は非課税です
ただし、課税口座で購入した投資信託には、
通常20.315%の税金がかかります
金を現物で受け取りたいのか、
NISAで資産運用したいのかによって、
適した投資方法は変わってきます
参考出典:楽天証券|純金積立の取引ルール
投資信託による積立投資の基本については、
こちらの記事でも詳しく解説しています
関連記事:積立投資のおすすめ商品5選【初心者向け】放置で続けられる資産運用を実体験で比較
SBI証券と楽天証券の純金積立を比較
純金積立を始める場合、SBI証券や
楽天証券は代表的な選択肢の一つです
どちらも証券口座を利用して、
金を毎月積み立てることができます
ただし、純金積立サービスは、
新NISAで購入する投資信託とは別の商品です
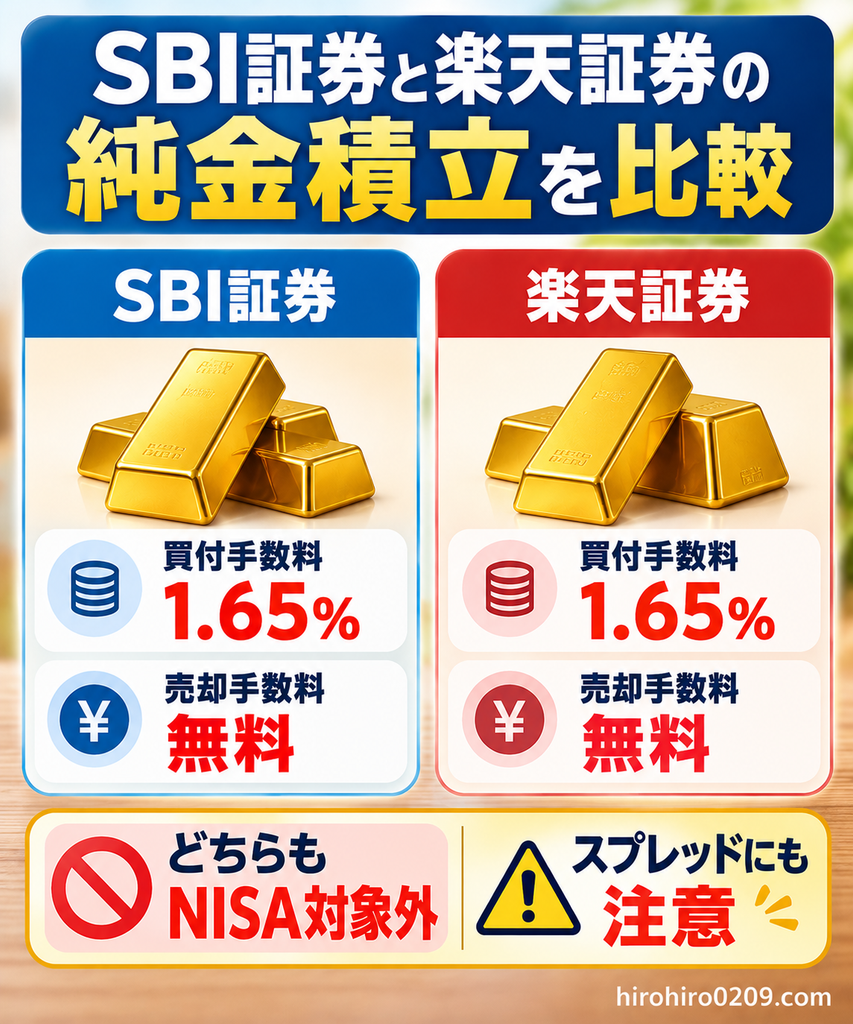
SBI証券の純金積立
SBI証券では、金・銀・プラチナの
積立取引サービスを提供しています
金の買付手数料は1.65%税込で、
売却手数料は無料となっています
ただし、購入価格と売却価格には、
スプレッドと呼ばれる価格差があります
そのため、買付手数料だけで
実際の取引コストを判断できません
また、積み立てた金の現物受取には、
所定の条件や別途費用があります
楽天証券の純金積立
楽天証券でも、金・銀・プラチナを
毎月一定額で積み立てることができます
金の買付手数料は1.65%税込で、
売却手数料は無料となっています
また、楽天カード決済による
純金積立にも対応しています
対象のカード決済ではポイント還元を
受けられますが、買付手数料も発生します
そのため、ポイント還元だけを見て
有利かどうか判断しないことが重要です
参考出典:
楽天証券|純金積立の取引ルール
楽天証券|純金積立の楽天カード決済
SBI証券と楽天証券の比較表
| 比較項目 | SBI証券 | 楽天証券 |
|---|---|---|
| 金の積立 | 可能 | 可能 |
| 買付手数料 | 1.65% | 1.65% |
| 売却手数料 | 無料 | 無料 |
| 売買スプレッド | あり | あり |
| 新NISA | 対象外 | 対象外 |
手数料は税込表示で、変更される場合があります
また、現物受取の条件や各種費用は
証券会社によって異なるため、
実際の購入前に確認してください
月1万円の純金積立では手数料はいくら?
例えば、月1万円を金の購入代金とし、
別途1.65%の手数料がかかると仮定します
この場合、1回の買付手数料は165円です
【買付手数料のシミュレーション】
| 積立期間 | 購入代金の合計 | 手数料 |
|---|---|---|
| 1年間 | 12万円 | 1,980円 |
| 5年間 | 60万円 | 9,900円 |
| 10年間 | 120万円 | 19,800円 |
| 20年間 | 240万円 | 39,600円 |
これは毎月1万円の購入代金に対して、
別途手数料を支払う単純計算です
実際の積立設定では、手数料を含めた
金額から金を購入する場合もあります
また、この試算には売買スプレッドや
現物受取費用などを含めていません
純金積立では、購入時の費用だけでなく、
売却時の条件も確認しておきましょう
楽天カードのポイント還元については、
こちらの記事でも詳しく紹介しています
関連記事:楽天カードのポイント還元率は何%?1%・3%の違いと貯め方を解説
新NISAで買える金連動投資信託のおすすめ
新NISAで金を積み立てるなら、
成長投資枠に対応した投資信託が候補です
ただし、金連動投資信託には複数の商品があり、
手数料や運用方法などに違いがあります
ここでは、家族が実際に購入した
金連動投資信託を中心に紹介します
SBI・iシェアーズ・ゴールドファンド
家族が購入したのは、
SBI・iシェアーズ・ゴールドファンド
(為替ヘッジなし)という投資信託です
愛称は「サクっと純金」です
この商品は、金現物価格の値動きと
おおむね同等の投資成果を目指しています
新NISAの成長投資枠に対応しており、
毎月一定額を積み立てることもできます
【サクっと純金の主な特徴】
□ 金価格への連動を目指す
□ 新NISAの成長投資枠に対応
□ 毎月の積立設定が可能
□ 為替ヘッジなしを選択できる
□ 実質的な信託報酬は年0.1838%程度
□ 金の現物受取を目的としない
実質的な信託報酬は年0.1838%程度ですが、
監査費用などが別途発生する場合があります
そのため、実際の費用負担が
この数値だけで確定するわけではありません
参考出典:SBIアセットマネジメント|商品情報
為替ヘッジありとなしの違い
金連動投資信託を選ぶときに、
確認したい項目の一つが為替ヘッジです
為替ヘッジなしの場合、金価格だけでなく、
円と米ドルの為替変動の影響も受けます
例えば、ドル建て金価格が変わらなくても、
円安が進むと円換算の価格が上昇します
逆に、円高が進めば円換算の評価額が
下がる可能性があります
【為替ヘッジの比較】
| 比較項目 | ヘッジあり | ヘッジなし |
|---|---|---|
| 為替の影響 | 抑制を目指す | 受ける |
| 円安の影響 | 抑えられやすい | プラス要因 |
| 円高の影響 | 抑えられやすい | マイナス要因 |
| ヘッジコスト | 発生する場合あり | 原則不要 |
| 金価格の変動 | 影響あり | 影響あり |
為替ヘッジありでも、為替変動の影響を
完全になくせるわけではありません
また、為替ヘッジには金利差などに応じた
コストが発生する場合があります
どちらが有利になるかは将来の相場次第で、
事前に正確に判断することはできません
金投資信託を選ぶ3つのポイント
金連動投資信託を選ぶ際には、
少なくとも次の3点を確認したいところです
【商品選びのポイント】
□ 新NISAの成長投資枠に対応するか
□ 信託報酬などの費用が高すぎないか
□ 為替ヘッジあり・なしのどちらか
さらに、金価格への連動方法や
実際の投資対象も確認しておきましょう
同じ金連動投資信託であっても、
運用の仕組みは必ずしも同じではありません
信託報酬の安さだけで判断するのではなく、
商品内容も理解して選ぶことが大切です
新NISAで購入する投資信託の選び方は、
こちらの記事でも紹介しています
関連記事:新NISAとは?始め方・おすすめ商品を初心者向けに完全解説【2026年版】
金ETFと金投資信託はどちらがおすすめ?
新NISAで金に投資する場合、
投資信託だけでなく金ETFも選択肢です
ETFとは上場投資信託のことで、
株式と同じように証券取引所で売買できます
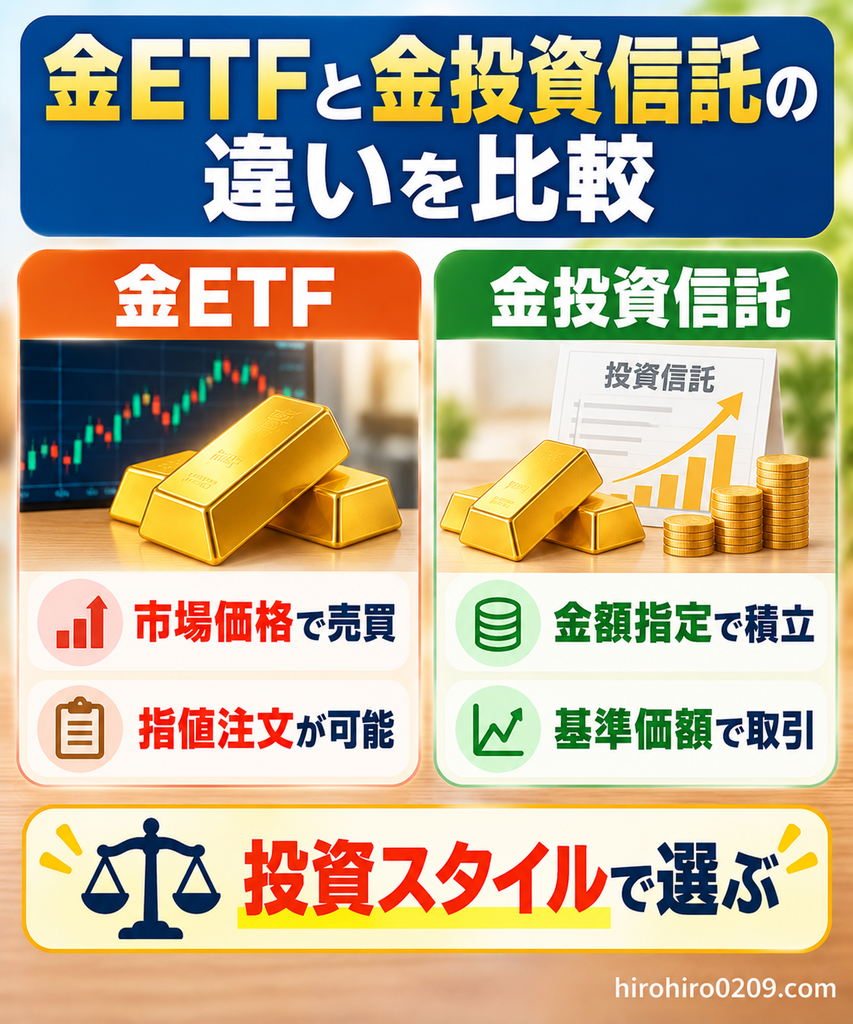
金ETFの特徴
金ETFは、取引時間中に市場価格で
売買できることが大きな特徴です
株式と同じように指値注文を利用し、
購入価格を指定することもできます
ただし、最低購入金額は銘柄によって異なり、
売買時の価格差や保有費用にも注意が必要です
また、証券会社によっては
自動積立に対応していない場合もあります
金投資信託の特徴
一般的な金連動投資信託は、
購入する金額を指定して注文できます
証券会社の積立設定を利用すれば、
毎月決まった金額を自動購入できます
一方、ETFのように取引時間中の
価格を見ながら売買することはできません
通常は、注文後に決定する基準価額で
購入や売却が行われる仕組みです
金ETFと投資信託の比較表
| 比較項目 | 金ETF | 金投資信託 |
|---|---|---|
| 売買方法 | 取引所 | 基準価額 |
| 指値注文 | 可能 | 不可 |
| 金額指定購入 | 条件による | 一般に可能 |
| 自動積立 | 証券会社による | 一般に可能 |
| 保有費用 | あり | あり |
| NISA | 対象商品は可能 | 対象商品は可能 |
毎月一定額を自動で積み立てたい場合は、
金連動投資信託が使いやすいと思います
一方、購入価格を指定したい場合は、
金ETFが向いていることもあります
ただし、どちらも金価格の下落によって
損失が発生する可能性がある点は同じです
参考出典:金融庁|NISAの対象商品
積立投資に利用できる商品の特徴は、
こちらの記事でも詳しく比較しています
関連記事:積立投資のおすすめ商品5選【初心者向け】放置で続けられる資産運用を実体験で比較
家族が新NISAで金連動投資信託を購入した理由
ここからは、家族が実際に新NISAで
金連動投資信託を購入した体験を紹介します
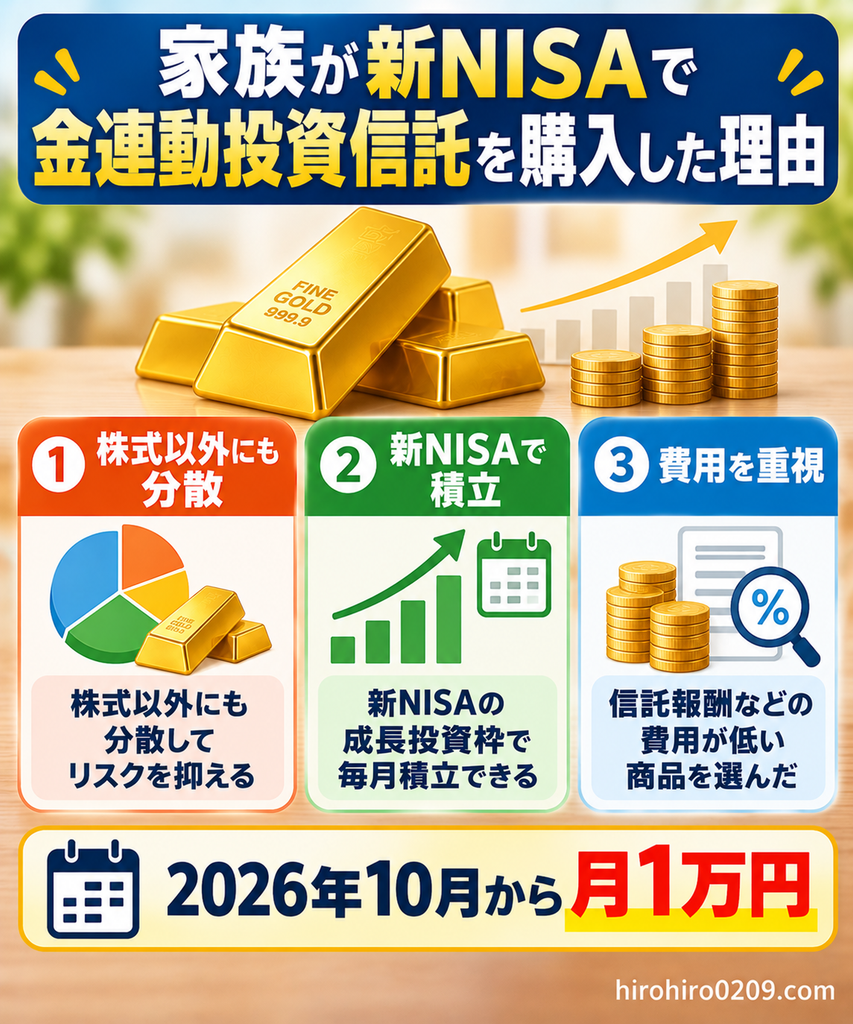
家族は2026年10月から成長投資枠を利用し、
毎月8万円の積立投資を始めました
投資先にはS&P500や半導体関連、
FANG+などの投資信託を選んでいます
さらに、株式以外の資産も組み入れるため、
金連動投資信託を購入することにしました
株式だけに集中しないため
私は2017年からさまざまな金融商品に投資し、
現在も複数の方法で資産運用しています
これまでの経験から、一つの資産だけに
集中しないことも大切だと考えています
家族の新NISAでも、S&P500や半導体関連に
加えて金を組み入れることにしました
金は株式と異なる値動きをする場合があり、
資産分散の候補になると考えたためです
ただし、金を組み入れたからといって、
株式の下落を必ず補えるわけではありません
相場によっては、株式と金が
同時に下落する可能性もあります
純金積立ではなく投資信託を選択
家族が選んだのは、一般的な純金積立ではなく
新NISA対象の金連動投資信託です
理由の一つは、成長投資枠で購入でき、
売却益に非課税制度を利用できることです
また、ほかの株式投資信託と同じように、
毎月一定額を積み立てられる点も魅力でした
商品選びでは信託報酬などの費用も確認し、
SBI・iシェアーズ・ゴールドファンド
(為替ヘッジなし)を購入しました
家族の新NISA積立配分
家族の新NISAでは、2026年10月から
毎月8万円の積立投資を行っています
そのうち、金連動投資信託は月1万円です
【家族の新NISA積立配分】
| 投資対象 | 毎月の積立額 |
|---|---|
| S&P500関連 | 3万円 |
| 半導体関連 | 2万円 |
| 金連動投資信託 | 1万円 |
| FANG+ | 1万円 |
| その他の投資信託 | 1万円 |
| 合計 | 8万円 |
金連動投資信託の割合は、
毎月の積立額全体の12.5%になります
これは家族の投資方針に基づく配分であり、
誰にでも適した割合というわけではありません
今後は実際の運用結果も確認しながら、
必要に応じて配分を見直すことも考えています
購入直後のため運用実績はこれから
家族が金連動投資信託を購入し始めたのは、
2026年10月なので運用期間はまだ短いです
そのため、現時点で長期の運用成績を
評価できる段階ではありません
今後、金価格や為替相場によって
評価額がどう変化するか確認していきます
今回の購入は、金価格が必ず上昇すると
予想して決めたものではありません
株式以外の資産も組み合わせるという、
家族の資産運用方針に基づいた選択です
私自身の新NISAの運用実績については、
こちらの記事で詳しく紹介しています
関連記事:新NISAで月10万円積立した結果|2年半の運用実績公開【2026年7月版】
関連記事:新NISA成長投資枠を2年3カ月運用した結果|3銘柄の利益を公開
金を毎月1万円積み立てたら20年後はいくら?
金を長期間積み立てた場合、
資産額がどう変化するか、気になると思います
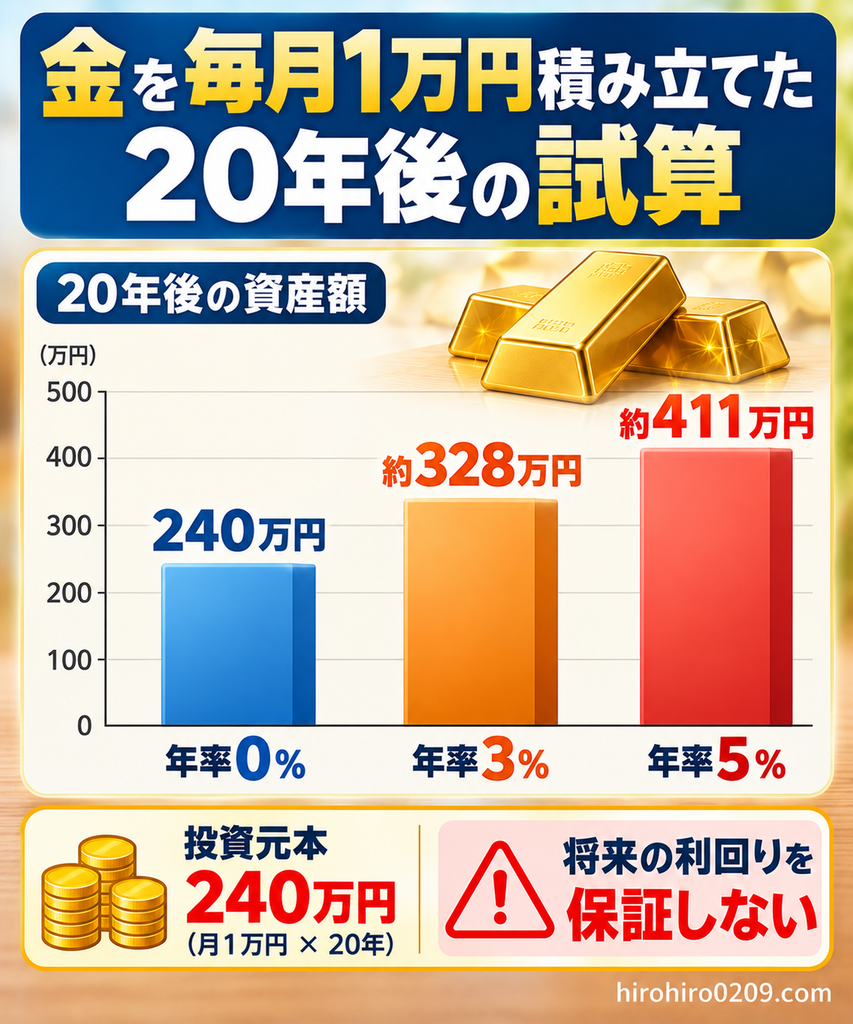
そこで、月1万円を20年間積み立てた場合の
シミュレーションを行いました
ただし、金には預金のような決まった利息がなく、
将来の金価格を正確に予測することもできません
ここでは、一定の年率で金価格が変化すると
仮定した参考シミュレーションを紹介します
シミュレーション条件
【計算条件】
□ 毎月の積立額:1万円
□ 積立期間:20年間
□ 投資元本:240万円
□ 想定年率:0%・3%・5%
□ 毎月末に一定額を購入
□ 月次複利で計算
□ 手数料・税金は考慮しない
想定年率を12で割った月利を使い、
毎月末に積み立てる条件で計算しています
これは金価格が毎年一定の割合で
上昇することを予測したものではありません
月1万円を20年間積み立てた結果
| 想定年率 | 投資元本 | 20年後の評価額 | 運用益 |
|---|---|---|---|
| 0% | 240万円 | 240万円 | 0万円 |
| 3% | 240万円 | 約328万円 | 約88万円 |
| 5% | 240万円 | 約411万円 | 約171万円 |
年率3%で価格が上昇すると仮定した場合、
20年後の評価額は約328万円になりました
年率5%を仮定した場合は約411万円となり、
投資元本との差は約171万円になります
ただし、実際の金価格が下落すれば、
投資元本を下回る可能性もあります
また、金連動投資信託では信託報酬などが
差し引かれるため、実際の結果は異なります
金投資のシミュレーションで注意したいこと
金は、株式の配当金や債券の利息のような
定期的な収益を生み出す資産ではありません
そのため、長期間保有したとしても、
金価格が上がらなければ利益は増えません
今回のシミュレーションは、
積立金額と想定年率による違いを
確認するための参考計算です
将来の金価格や運用成果を保証する
ものではない点に注意してください
新NISAの積立シミュレーションについては、
こちらの記事でも詳しく比較しています
関連記事:新NISAシミュレーション|月1万〜10万円の10年後・20年後を比較
金積立のメリット・デメリット
金投資には、株式や債券とは異なる
特徴があります
資産分散に役立つ場合がある一方、
価格変動や手数料などの注意点もあります
金積立のメリット
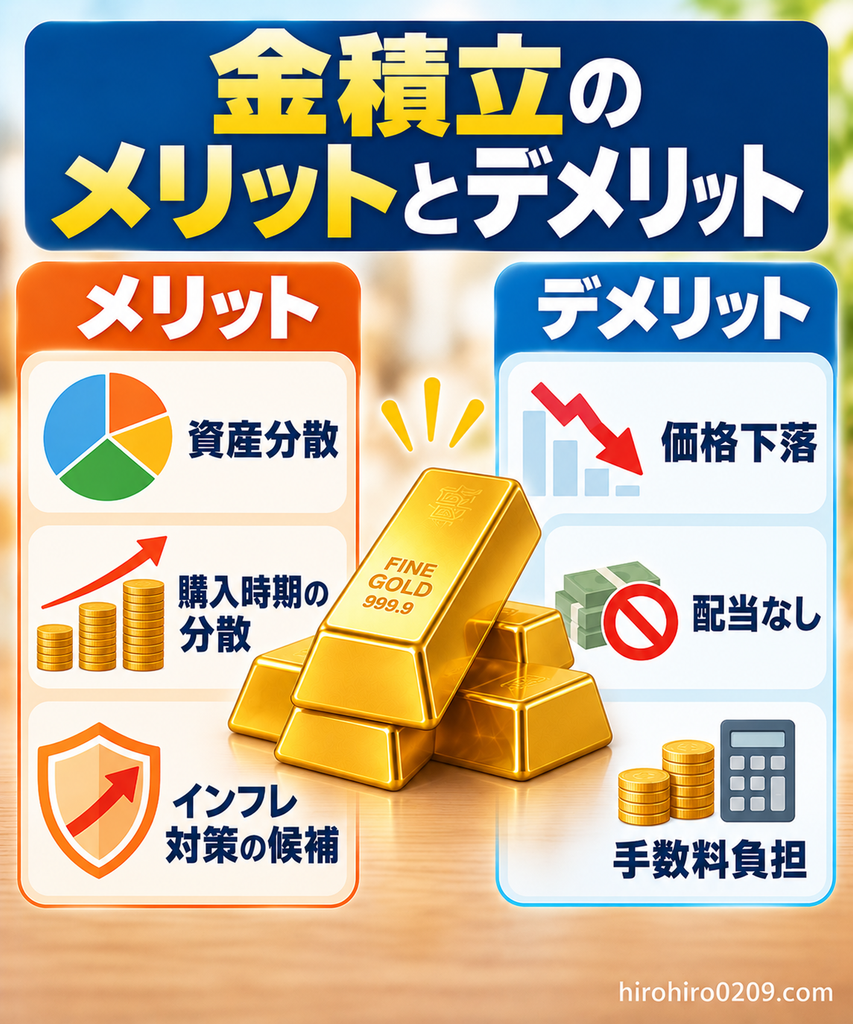
金を積み立てる主なメリットは次の3つです
【金積立のメリット】
□ 株式以外の資産に分散できる
□ 毎月の購入で投資時期を分散できる
□ インフレへの備えとして検討できる
金は株式や債券とは異なる要因で
価格が動く場合があるため、
分散投資の候補として利用されています
また、毎月一定額を積み立てることで、
購入する時期を分散できる点も特徴です
ただし、積立投資だからといって、
必ず利益が出るわけではありません
金積立のデメリット
一方、金積立には次のような注意点があります
【金積立のデメリット】
□ 金価格が下落する可能性がある
□ 配当金や利息が発生しない
□ 購入・保有時に費用がかかる
□ 為替変動の影響を受ける場合がある
□ 株式と同時に下落する可能性もある
特に注意したいのは、金自体が
配当金や利息を生み出さないことです
金投資で利益を得るには、基本的に
購入時より高い価格で売却する必要があります
また、純金積立では買付手数料など、
投資信託では信託報酬などが発生します
金価格が上昇しても、手数料や為替変動により
期待した利益が出ない可能性があります
金とビットコインはどう違う?
金と比較される資産の一つに、
仮想通貨のビットコインがあります
どちらも供給量に制約がある資産として
注目されていますが、性質は大きく異なります
金には長い取引の歴史があり、
宝飾品や工業用途などにも利用されています
一方、ビットコインはデジタル資産であり、
非常に大きな価格変動が発生する場合があります
私は金とビットコインについて、
過去の価格推移を使った比較も行いました
両者の運用成績の違いを知りたい方は、
こちらの記事も参考にしてください
関連記事:金とビットコインはどっちが儲かった?毎月10万円・約8年の積立シミュレーション
新NISAの金積立でよくある質問
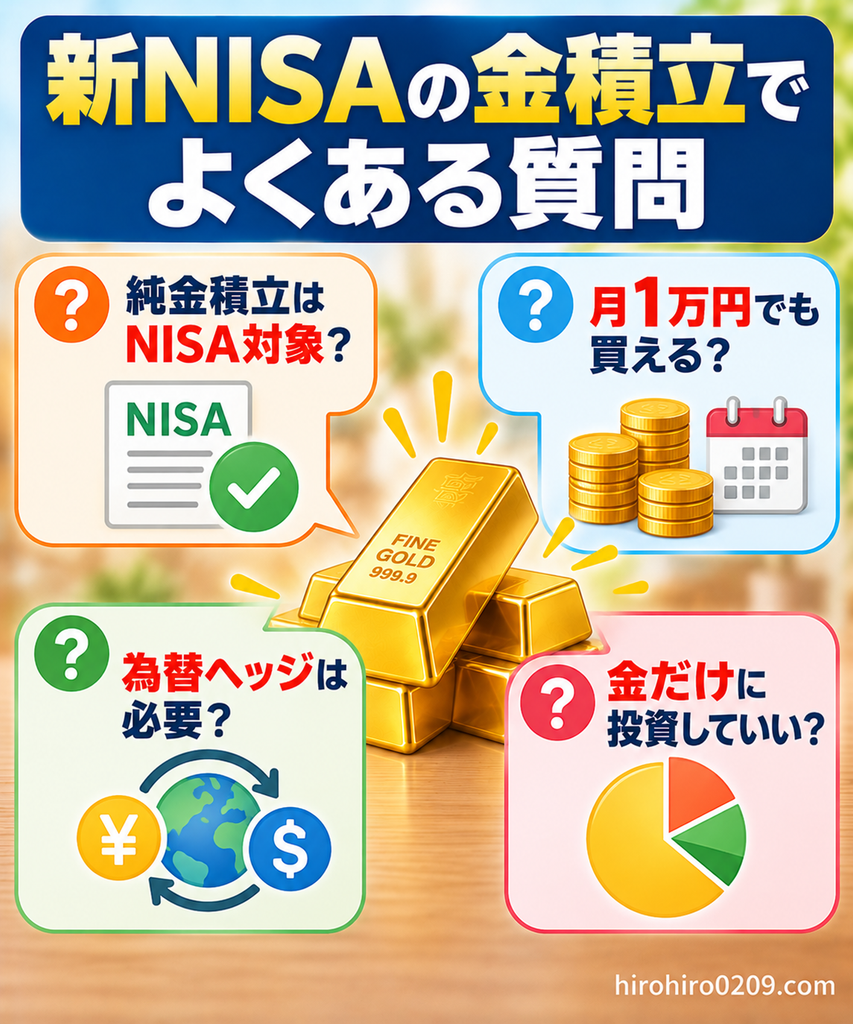
純金積立は新NISAで購入できますか
一般的な純金積立サービスは、
新NISAの対象になっていません
ただし、対象となる金連動投資信託や
金ETFなら成長投資枠で購入できます
金連動投資信託は月1万円でも積み立てられますか
はい、証券会社が対応していれば、
月1万円で積立設定することができます
実際に家族も2026年10月から、
金連動投資信託を毎月1万円購入しています
最低購入金額は商品や証券会社によって
異なるため、事前に確認してください
金投資信託は為替ヘッジなしがおすすめですか
為替ヘッジなしが必ず有利とは限りません
為替ヘッジなしは円安がプラスに働く一方、
円高が進むと評価額が下がる場合があります
為替ヘッジありの場合も、ヘッジコスト
などが発生する可能性があります
家族は為替ヘッジなしを選びましたが、
将来の運用成績が有利になるとは限りません
金だけに投資しても大丈夫ですか
金だけに投資すると、資産全体が
金価格の変動に大きく左右されます
そのため、株式や債券、現金などとの
バランスを考えることも重要です
家族の場合も金だけではなく、S&P500や
半導体関連などを組み合わせています
金価格が高いときでも積立を始めていいですか
今後の金価格が上昇するか下落するかは、
事前に正確に判断することができません
毎月一定額を積み立てることで、
購入時期を分散することはできます
ただし、積立投資でも元本割れの可能性があり、
金価格が上昇しているからといって、
無理に積立金額を増やす必要はありません
毎月の積立金額の決め方については、
こちらの記事でも詳しく解説しています
関連記事:新NISAはいくら積み立てるべき?積立金額の決め方をシミュレーション付きで解説
まとめ|新NISAで金積立するなら投資方法と手数料を比較しよう
新NISAで金に投資するなら、
純金積立と金連動投資信託の違いを
理解しておくことが重要です
今回の内容をまとめます
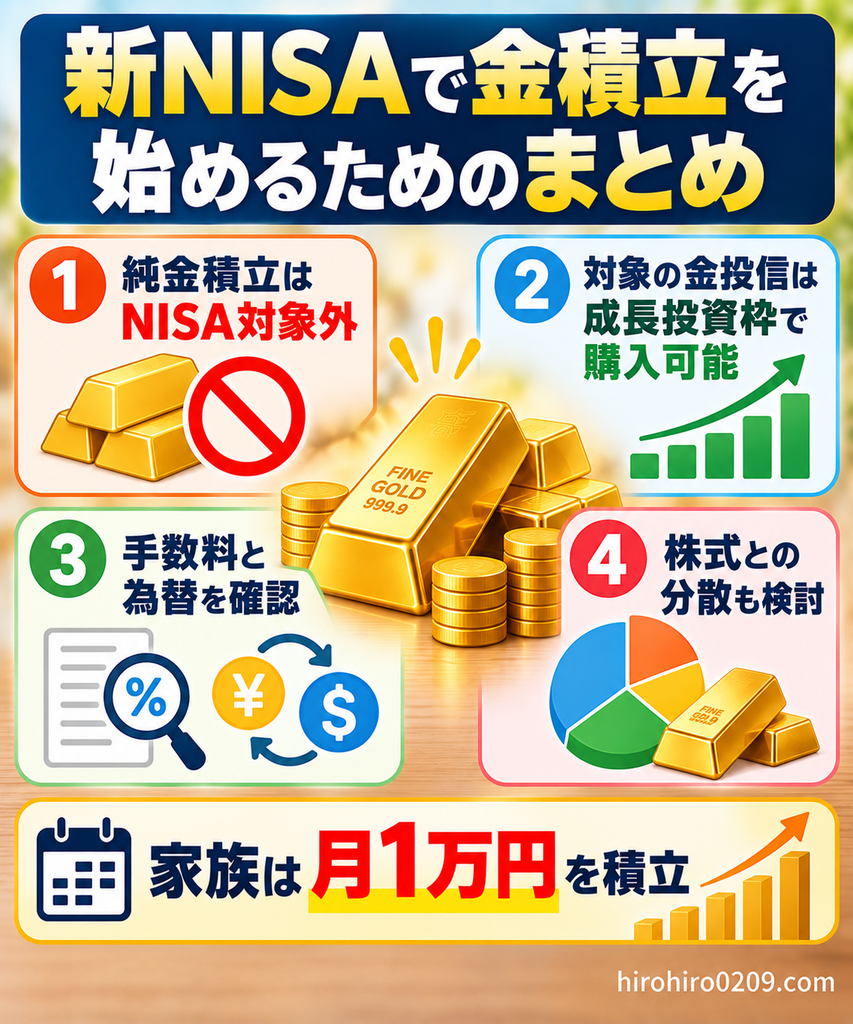
【この記事のまとめ】
□ 新NISAで金積立ができるか
一般的な純金積立はNISA対象外ですが、
対象の金連動投資信託やETFなら
成長投資枠で購入できます
□ 純金積立と金投資信託の違い
純金積立は金を購入する方法で、
金連動投資信託は金融商品を通じて
金価格への連動を目指す投資方法です
□ SBI証券と楽天証券の手数料
両社の純金積立の買付手数料は
1.65%税込で、売却手数料は無料です。
ただし、売買スプレッドなどの
費用にも注意する必要があります
□ 金連動投資信託の選び方
新NISAへの対応、信託報酬、
為替ヘッジの有無などを確認します
□ 為替ヘッジあり・なしの違い
為替ヘッジなしは円安・円高の
影響を受け、ヘッジありは
為替変動の抑制を目指します。
ただし、ヘッジコストが発生する
場合があります
□ 家族が金投資信託を選んだ理由
株式以外への資産分散を考え、
SBI・iシェアーズ・ゴールドファンド
(為替ヘッジなし)を選びました。
2026年10月から新NISAで
毎月1万円を積み立てています
□ 金を積み立てた場合の試算結果
月1万円を20年間積み立てて、
仮に年率3%で運用できた場合は
約328万円になる計算です。
ただし、将来の運用成果を
保証するものではありません
□ 金投資のメリットと注意点
金は資産分散の候補になりますが、
価格下落や手数料の負担があります。
また、金自体は配当金や利息を
生み出さない点にも注意が必要です
私はこれまで、新NISAやウェルスナビ、
仮想通貨などで資産運用を続けてきました
その経験から、一つの商品に集中するのではなく、
特徴の異なる資産を組み合わせることも
大切だと考えています
金投資も、資産全体の一部として
検討する方法の一つだと思います
これから新NISAで金積立を始める方は、
まずNISA対象商品かどうかを確認し、
手数料や為替の影響も比較してみてください
新NISAの積立投資をこれから始める方は、
こちらの記事も参考にしてください