新NISAで投資を始めた直後に
相場が暴落したら不安になります
「このまま続けて大丈夫?」
「今のうちに売った方がいい?」
「積立を止めるべき?」
私自身も2018年から投資を続ける中で
コロナショックなどの急落を
何度も経験してきました
ウェルスナビでは運用開始当初に
100万円ずつ4回、合計400万円を
比較的短期間で投資したあと
相場が下落した経験もあります
旧つみたてNISAでも2018年から
6年間積立投資を続けました
そこでこの記事では一般論だけでなく
実際に暴落を経験してきた立場から
「暴落したらどうするか」を考えます
【この記事を読むと分かること】
✓ 新NISAで暴落したときの基本的な考え方
✓ 10~50%下落すると資産はいくら減るか
✓ 過去の暴落で実際に何が起きたか
✓ 私が暴落時にも投資を続けた結果
✓ 暴落時にやること・避けたいこと
✓ 売却や積立停止を検討するケース

新NISAで暴落したらどうする?まず結論
長期・積立を前提に購入した商品なら
暴落したという理由だけで慌てて売らない
のが私の基本方針です
そして生活に必要な資金とは別の
余剰資金で積み立てているのであれば
積立もそのまま継続します
金融庁も資産形成において
長期・積立・分散投資が
有効な選択肢の一つとしています
積立投資では価格が高いときは少なく
安いときは多く購入することで
高値づかみのリスクを軽減する効果が
期待できると説明されています
ただし、
「暴落しても絶対に売ってはいけない」
という意味ではありません
生活資金が必要になった場合や
投資した商品の前提が崩れた場合など
売却を検討すべきケースもあります
この記事では、その判断基準まで
後半で詳しく紹介します
暴落時の行動を考えるうえでは
積立投資と一括投資の違いを
理解しておくことも重要です
同じ240万円を20年間運用した場合を
比較したシミュレーションはこちらです
参考記事:新NISAは積立と一括投資どっちが得?約855万円差のシミュレーションで完全比較
新NISAで暴落すると資産はいくら減る?
「30%暴落」と聞くだけでは
実際の損失額をイメージしにくいものです
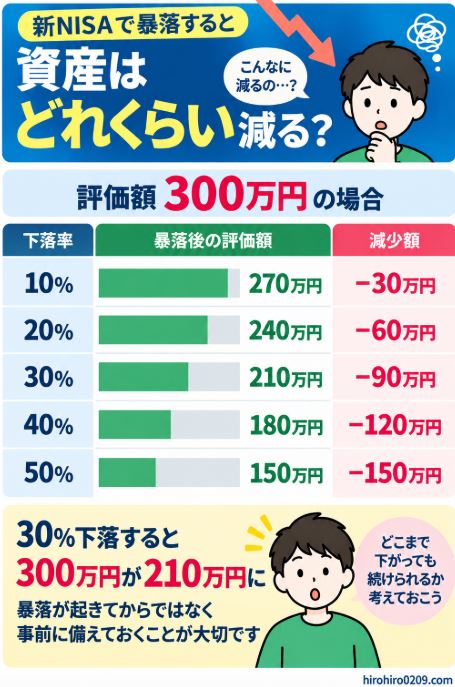
そこで新NISAの評価額が300万円のときに
10~50%下落したと仮定してみます
| 下落率 | 暴落後の評価額 | 減少額 |
|---|---|---|
| 10% | 270万円 | 30万円 |
| 20% | 240万円 | 60万円 |
| 30% | 210万円 | 90万円 |
| 40% | 180万円 | 120万円 |
| 50% | 150万円 | 150万円 |
※単純化したシミュレーションで実際の
値動きを予測するものではありません
30%下落しただけでも
300万円が210万円になります
50%なら150万円です
実際にこの画面を証券口座で見れば
「今すぐ売った方がいいのでは」と
考えてしまうのも不思議ではありません
だからこそ暴落が起きてからではなく
暴落する前に自分がどこまでの下落に
耐えられるか考えておくことが重要です
暴落すると生活が苦しくなるほど
投資している場合は、
投資額そのものを見直す必要があります
投資を優先するあまり生活が苦しくなる
いわゆる「NISA貧乏」については
こちらで詳しく解説しています
参考記事:NISA貧乏は本当か|投資しているのに苦しい人の正体と対策
過去の暴落では実際にどれくらい下がった?
株式市場では過去にも
大きな下落が何度も発生しています
比較しやすいように
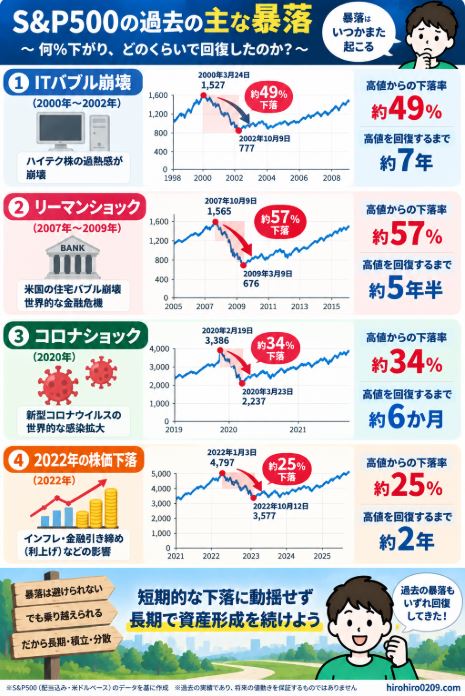
ここではS&P500を例に見てみます
ITバブル崩壊では約49%、
リーマンショックでは約57%、
コロナショックでは約34%、
2022年の下落でも約25%下落しました
また、暴落前の高値を回復するまでの期間も
約6か月で済んだコロナショックから
数年を要したケースまで大きく異なります
コロナショックでは約34%下落
2020年のコロナショックでは
S&P500は2月19日の高値から
3月23日までに約33.8%下落しました
ところが、その後は急速に回復し
8月18日には2月の高値を更新しています
わずか半年ほどの間に
史上最高値→約34%下落→最高値更新
という激しい値動きが起きました
出典:S&P Dow Jones Indices|2020年のS&P500の値動き
暴落からの回復期間は毎回違う
ここで注意したいのは
コロナショックが短期間で回復したから
次の暴落もすぐ回復するとは限らないことです
金融庁の資料でも
国内外の株式・債券へ分散しながら
積立投資した過去の実績では
保有期間5年の場合
元本割れしたケースがあります
一方、同資料の20年保有では
運用成果のばらつきが小さくなっています
ただし、これは過去のデータであり
将来の利益を保証するものではありません
つまり、
「5年待てば必ず回復する」
ではなく、
長期投資なら短期的な暴落を
乗り越えられる時間を確保しやすい
と考える方が適切です
長期積立した場合に資産が
どのように増える可能性があるかは
こちらでもシミュレーションしています
参考記事:新NISAで月3万円積立したら20年後いくら?利回り別シミュレーション
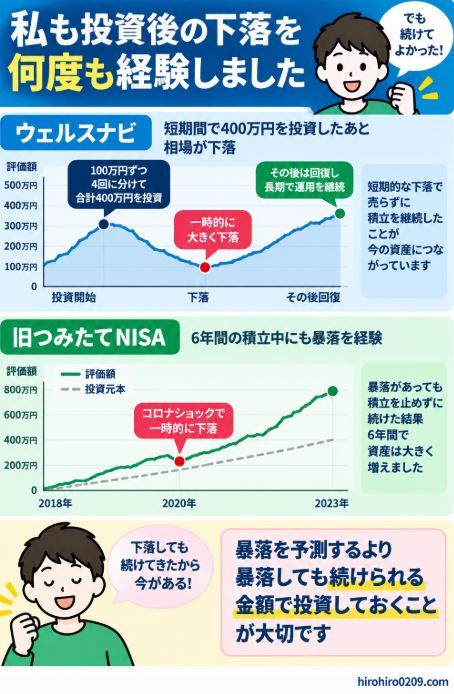
私も投資後の下落を何度も経験した
ここからは私自身の経験です
私は2018年から旧つみたてNISAや
ウェルスナビなどで投資を続けています
その間にはコロナショックをはじめ
相場が大きく下落する局面が
何度もありました
ウェルスナビでは400万円投資後に下落
ウェルスナビを始めた当初は
100万円ずつ4回に分けて
比較的短期間で合計400万円を投資しました
厳密には400万円を一度に
投資したわけではありませんが
短期間でまとまった資金を
市場に入れた形です
その後、相場が下落しました
まとまった金額を投資した直後なので
評価額が下がるインパクトも大きく
もちろん気分の良いものではありません
それでも私は売却せず
その後は定額積立を続けました
短期的な下落で投資方針そのものを
変えなかったことが
現在の長期運用につながっています
ウェルスナビに1000万円以上を投資した
現在までの運用結果はこちらで
すべて公開しています
参考記事:ウェルスナビに1,000万円投資した結果|8年間のリアルな運用実績を公開
旧つみたてNISAも6年間継続
旧つみたてNISAは2018年から
2023年まで6年間続けました
この期間にも相場はずっと
右肩上がりだったわけではありません
それでも暴落を理由に積立を止めず
同じ方針で続けました
その実際の運用結果はこちらです
参考記事:つみたてNISAを6年間続けた結果|240万円が727万円になった運用実績を公開
こうした経験から私が学んだのは、
暴落を予測して逃げることより
暴落しても続けられる金額で
投資しておく方が自分には合っている
ということでした
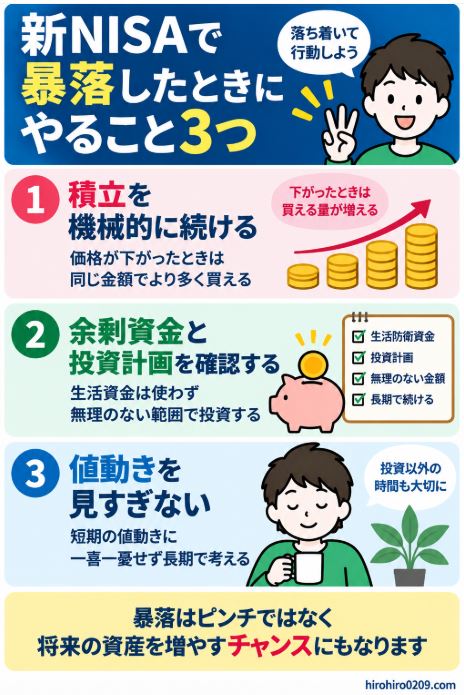
新NISAで暴落したときにやること3つ
① 積立を機械的に続ける
生活資金に問題がなく
長期投資という前提も変わっていなければ
私は基本的に積立を続けます
定額積立では価格が下がると
同じ投資額でも多くの口数を
購入できるようになります
金融庁も積立投資について
高いときには少なく
安いときには多く購入することで
平均購入単価を抑える効果が
期待できると説明しています
ただし、
暴落時に積み立てれば
必ず儲かるわけではありません
その後さらに下落する可能性もあります
重要なのは底値を当てることではなく
長期間続けられる投資額にしておくことです
月1万円でも積立を続ける意味があるのか
気になる方はこちらも参考にしてください
参考記事:新NISAは月1万円でも意味ある?20年後のリアルな結果と結論【2026年版】
② 余剰資金と投資計画を確認する
暴落すると
「安くなったからもっと買おう」
と考える人もいると思います
私も安値で購入できること自体は
長期投資ではメリットになり得ると
考えています
ただし、暴落したという理由だけで
生活資金まで投入するのは避けます
追加投資するなら
✓ 生活防衛資金を確保している
✓ 数年以内に使う予定のお金ではない
✓ さらに下落しても保有を続けられる
✓ 当初の投資計画から大きく外れない
この条件を確認します
新NISAでは現在、
つみたて投資枠が年間120万円
成長投資枠が年間240万円で
年間最大360万円まで投資できます
非課税保有限度額は合計1,800万円です
なお、成長投資枠については
1,200万円が上限となっています
NISAの投資上限については
こちらでも詳しく解説しています
参考記事:【2026年版】新NISAの非課税枠1800万円と旧つみたてNISAの違い
③ 値動きを見すぎない
暴落時に証券アプリを
何度も開きたくなる気持ちは分かります
しかし長期投資なのに
数時間・1日単位の値動きを見続けても
投資判断に役立つとは限りません
私は
✓ 積立設定はそのままにする
✓ 暴落した原因は確認する
✓ 長期の投資目的を再確認する
✓ 投資以外のことにも時間を使う
✓ 値動きを気にしすぎない
という対応を基本にしています
ここで重要なのは
ニュースを完全に見ないことではありません
保有商品の前提を変えるような出来事が
起きていないかは確認します
一方でSNSの短期的な悲観論だけで
長期の投資方針を変えないようにしています
暴落するとNISAそのものを
やめたくなる人もいると思います
その場合の判断基準はこちらです
参考記事:NISAをやめたいと思ったら読む記事|売るべきか続けるべきかの判断基準
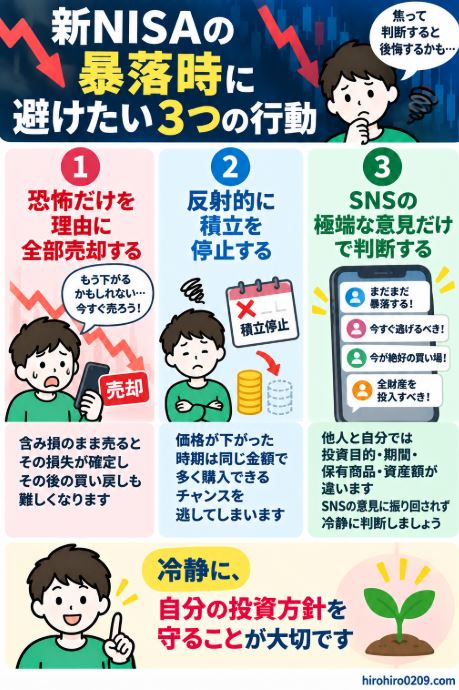
新NISAの暴落時に避けたい3つの行動
① 恐怖だけを理由に全部売却する
価格が急落すると
「これ以上下がる前に売ろう」
と考えたくなります
しかし、含み損になっている状態で
売却すれば、その損失は確定します
さらに難しいのが、その後の買い戻しです
下落時に売ったあと
いつ買い戻せばいいのかを
もう一度判断しなければなりません
2020年のS&P500のように
約34%下落したあと
数カ月で最高値を更新するケースもあります
売却するなら
「怖いから」ではなく
売却する理由を説明できるか
を一度考えるようにします
② 反射的に積立を停止する
積立投資をしている場合
価格が下がった時期は
同じ金額で多く購入できます
そのため生活資金に問題がないのに
「値下がりしたから」という理由だけで
積立を止めてしまうと
安い時期の購入機会も失います
ただし収入減などによって
家計に余裕がなくなった場合は別です
投資より生活を優先して
積立額を減らす・停止する判断も必要です
③ SNSの極端な意見だけで判断する
暴落時にはSNSなどで
✓ まだまだ暴落する
✓ 今すぐ逃げるべき
✓ 絶好の買い場
✓ 全財産を投入すべき
といった正反対の意見が
大量に出てきます
しかし、他人と自分では
✓ 投資目的も
✓ 投資期間も
✓ 保有商品も
✓ 資産額も
違います
短期投資家の判断を
そのまま長期積立投資に
当てはめる必要もありません
そもそも投資自体が自分に合うのか
迷っている方はこちらも参考にしてください
参考記事:投資はやめたほうがいい?結論→こういう人はやるべきではない
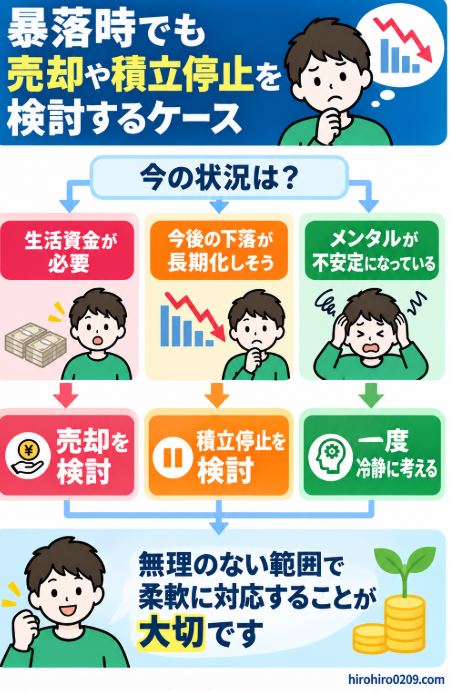
暴落時でも売却や積立停止を検討するケース
「暴落時は売らない」というルールを
絶対視する必要もありません
私なら次のような場合には
投資方針そのものを見直します
① 生活資金が必要になった
投資は余剰資金で行うのが基本です
しかし人生では
予想外の支出も発生します
収入が減ったり
大きな支出が必要になったりして
生活資金が不足するのであれば
投資より生活を優先します
そうなった場合は
✓ 積立額を減らす
✓ 積立を一時停止する
✓ 必要な分だけ売却する
といった選択肢があります
私自身も急遽、高額な医療費や
税金の支払いが必要になったために、
資産の一部を売却して現金化した経験があります
だからこそ私は
暴落が起きてから考えるのではなく
最初から無理のない金額で
投資することが重要だと考えています
具体的には、余剰資金で投資をしてもなお、
いくらかの余剰資金が残る状態にしておきます
新NISAをいくらから始めるか
迷っている方はこちらで解説しています
参考記事:新NISAはいくらから始める?月1000円でもOK|無理のない決め方を解説
② 投資した理由そのものが崩れた
これは特に個別株や
テーマ型の商品で重要です
単に価格が下がっただけなのか
それとも、
購入したときに想定していた
投資の前提そのものが崩れたのか
を分けて考えます
私は積立投資については
短期的な値動きだけで判断せず
長期で検証する方針を取っています
一方、商品そのものを選んだ理由が
なくなったのであれば
保有を続ける理由も再検討します
私が新NISAの成長投資枠で
どんな商品を選んできたかはこちらです
参考記事:新NISA成長投資枠の運用実績公開|S&P500など3銘柄を2年積立した結果
③ 自分のリスク許容度を超えていた
300万円が210万円になっても
投資を続けられる人もいれば、
10%下落しただけでも
眠れなくなる人もいます
これはどちらが正しいという話ではなく
取れるリスクが違うということです
実際に暴落して初めて
「自分にはこの投資額は大きすぎた」
と気づくこともあります
その場合は相場予想ではなく
今後も継続できる資産配分へ
見直すことを考えます
ただし暴落の真っただ中では
冷静な判断が難しくなることもあります
損失を抱えたときの心理については
こちらでも詳しく解説しています
参考記事:損切りできない人の特徴とは?初心者がハマる心理と対処法を解説
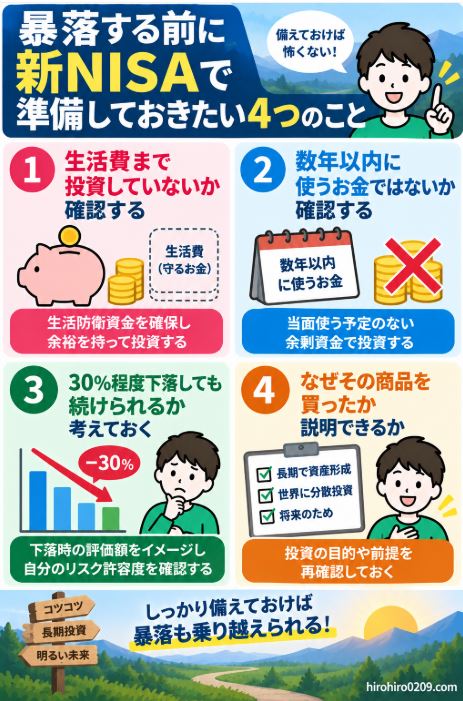
暴落する前に新NISAで準備しておきたいこと
暴落がいつ起きるのかを
正確に予測することはできません
それなら暴落を当てることより
暴落しても続けられる状態を
先に作っておく方が現実的です
私なら次の4つを確認します
- 生活費まで投資していないか
- 数年以内に使うお金ではないか
- 30%程度下落しても続けられるか
- なぜその商品を買ったか説明できるか
例えば、300万円が30%下落すれば210万円です
この状態を想像して、
「それでも積立を続けられる」
と思える金額までにしておけば
実際の暴落時にも冷静に対応しやすくなります
新NISAでは非課税保有期間が無期限なので
短期的な値動きだけで
売却期限を決める必要はありません
長期投資を最後にどう現金化するのかまで
先に考えておくと
投資の目的も明確になります
参考記事:旧つみたてNISA240万円が727万円に|私が考える出口戦略と売却方法
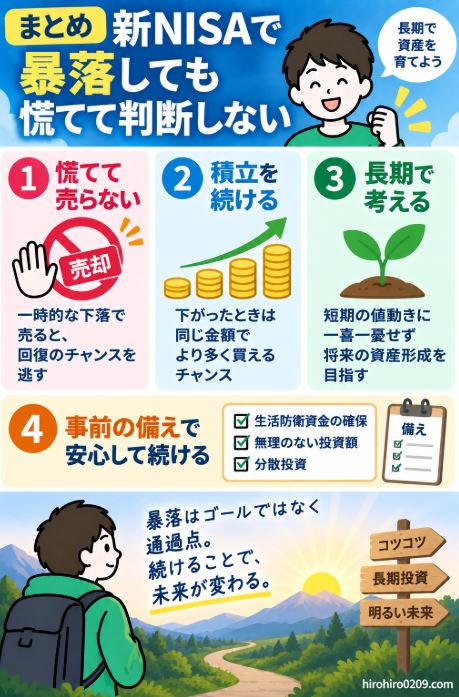
まとめ|新NISAで暴落しても慌てて判断しない
この記事では
新NISAで暴落したときに
どうするかを紹介しました
【この記事のまとめ】
✓ 長期投資をしているなら
暴落だけを理由に慌てて売らない
✓ 300万円が30%下落すると210万円になる
✓ 過去にも30%を超える急落は起きている
✓ 私自身も投資後の下落を経験してきた
✓ 余剰資金なら積立継続を基本にする
✓ 暴落時の追加投資は資金余力を確認する
✓ 生活資金が必要なら
積立停止や売却も検討する
✓ 商品を買った前提が崩れた場合も見直す
✓ 暴落前に、自分のリスク許容度を
確認しておく
私自身、2018年から投資を続ける中で
何度か大きな下落を経験しました
それでも短期的な値動きだけで
長期投資の方針を変えず
積立を続けてきました
その経験から感じるのは、
暴落しない商品を探すことより
暴落しても続けられる投資額と
投資方法を選ぶことが大切
ということです
実際に暴落を経験しながら
投資を続けた結果、
資産がどう変化したのかはこちらです
参考記事:総資産公開|積立投資7年でいくらになった?NISA・ロボアド・仮想通貨・CFD