「新NISAはやめたほうがいい」と聞くと、
次のような不安を感じるかもしれません
- 新NISAは危険な制度なのか
- 始めると損をする可能性が高いのか
- 知られていない重大な欠点があるのか
実際にインターネットで検索してみると、
新NISAのデメリットが数多く出てきます
代表的なものは、損益通算ができないことや、
元本割れする可能性があることなどです
しかし、それぞれを詳しく確認すると、
新NISA固有の問題ではないものや、
非課税とのトレードオフが含まれています
私は2018年から約8年間にわたって、
NISAを利用した積立投資を続けています
この記事では、実際の運用経験をもとに、
新NISAは本当にやめたほうがいいのかを、
初心者にも分かりやすく整理していきます
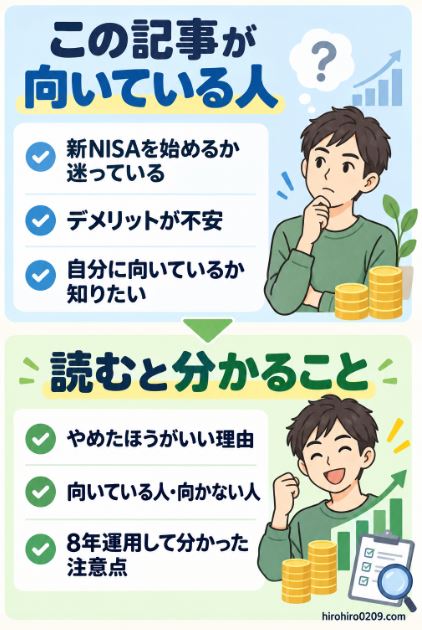
この記事が向いている人と読むと分かること
この記事は、次のような疑問や不安を
感じている人に向けて書いています
この記事が向いている人
- 新NISAを始めるか迷っている人
- やめたほうがいい理由を知りたい人
- 投資による元本割れが不安な人
- 制度上のデメリットを確認したい人
- 自分にNISAが向いているか知りたい人
この記事を読むことで分かる内容は、次の5つです
この記事を読むと分かること
- 新NISAをやめたほうがいい
と言われる理由 - 制度上のデメリットの本当の意味
- 新NISAをやめたほうがいい人の特徴
- 新NISAを利用してもよい人の特徴
- 8年間運用して感じた本当の注意点
すでにNISAを利用している人が、
売却するか迷っている場合は、
制度の評価とは分けて考える必要があります
積立停止、減額、売却の判断方法は、
こちらの記事で詳しく解説しています
参考記事:NISAをやめたいと思ったら読む記事|売るべきか続けるべきかの判断基準
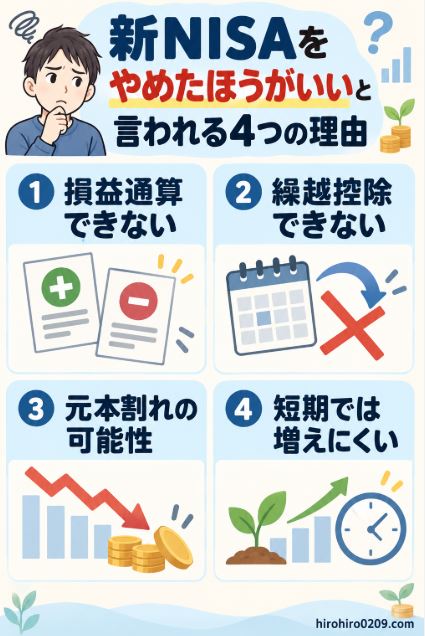
新NISAをやめたほうがいいと言われる4つの理由
新NISAをやめたほうがいい理由として、
よく挙げられるのは次の4つです
新NISAの代表的なデメリット
- 他の口座で出た利益と損益通算できない
- 発生した損失を翌年以降へ繰り越せない
- 購入した金融商品が元本割れする可能性
- 短期間では大きく増えない可能性がある
まずは、それぞれの理由が何を意味するのか、
一つずつ確認していきます
理由① 損益通算ができない
NISA口座で損失が発生したとしても、
特定口座などで得た利益とは相殺できません
例えば、同じ年に次の取引があったとします
- 特定口座で50万円の利益が発生
- NISA口座で20万円の損失が発生
この場合、NISA口座で発生した損失を使って、
課税対象の利益を30万円にはできません
NISA口座で発生した損失については、
税務上はなかったものとして扱われるためです
通常の課税口座であれば、一定の条件のもとで、
他の上場株式などの利益と相殺できます
一方、NISA口座で発生した損失については、
損益通算の対象になりません
理由② 損失を繰越控除できない
特定口座や一般口座で発生した損失は、
確定申告によって、一定の条件のもとで、
翌年以降へ繰り越せる場合があります
繰り越した損失は、翌年以降に発生した
上場株式などの利益と相殺できます
一方、NISA口座で発生した損失は、
翌年以降へ繰り越すことができません
これも、新NISAをやめたほうがいい理由として、
よく挙げられているデメリットの一つです
ただし、損益通算と繰越控除ができないのは、
非課税制度であることと関係しています
この点については、次の章で詳しく解説します
損失の繰越控除に関する詳しい条件は、
国税庁の公式サイトでも確認できます
理由③ 元本割れする可能性がある
NISAで購入できる株式や投資信託は、
預貯金とは異なり元本保証ではありません
購入した後に金融商品の価格が下落すれば、
評価額が投資した金額を下回ることもあります
国が作った制度だから損をしないという
意味ではないことには注意が必要です
NISAは、投資によって得られた利益を
非課税にするための制度です
購入した金融商品の価格や運用成果まで、
国が保証してくれる制度ではありません
理由④ 短期間では大きく増えにくい
新NISAで投資を始めたからといって、
数か月や1年で必ず利益が出るとは限りません
積立を始めた直後に相場が下落すれば、
しばらく含み損が続くこともあります
短期間で大きく増えることを期待すると、
実際の結果との違いに失望する可能性があります
新NISAは利益を非課税にする制度であり、
短期間で利益を出すための仕組みではありません
月1万円でも積立投資に意味があるのかを、
長期シミュレーションで確認したい人は、
こちらの記事も参考にしてください
参考記事:新NISAは月1万円でも意味ある?20年後のリアルな結果と結論【2026年版】
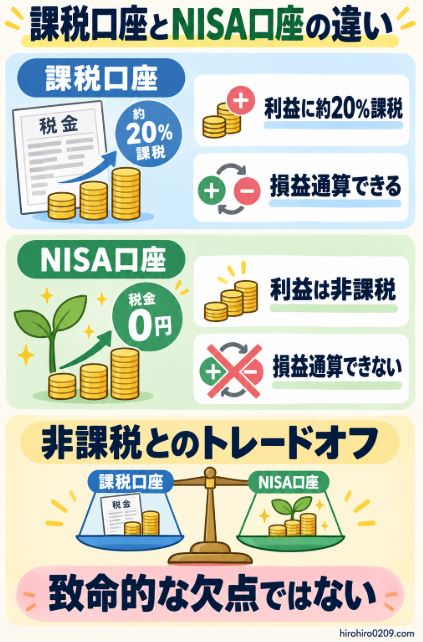
新NISAのデメリットが致命的とはいえない理由
ここまでの内容だけを見ると、新NISAには
多くの欠点があるように感じるかもしれません
しかし、それぞれの理由を詳しく確認すると、
制度として致命的な欠陥とはいえません
損益通算できないのは非課税との引き換え
通常の課税口座では、投資で利益が出ると、
原則として約20%の税金がかかります
その代わり、損失が発生した場合には、
一定の条件のもとで損益通算や繰越控除を
利用することができます
一方、NISA口座で得られた利益には、
税金がかからないというメリットがあります
その代わり、NISA口座で損失が出ても、
税務上の損失としては扱われません
課税口座との違いを整理すると、
次のようになります
| 口座 | 利益が出た場合 | 損失が出た場合 |
|---|---|---|
| 特定口座など | 原則約20%課税 | 損益通算などが可能 |
| NISA口座 | 利益は非課税 | 損益通算などは不可 |
つまり、損益通算ができないことは、
利益が非課税になることとの引き換えです
利益が出た場合には税金がかからず、
損失が出た場合だけ課税口座と相殺できる、
という制度ではないということです
NISAの非課税制度や年間投資枠については、
金融庁の公式サイトで確認できます
出典:金融庁|NISAを知る
元本割れはNISAではなく商品のリスク
NISAで元本割れする可能性があることは、
事実として理解しておく必要があります
ただし、これはNISA固有のリスクではありません
NISAは金融商品そのものではなく、
投資で得られた利益を非課税にする制度です
実際に価格が変動するのは、NISA口座で
購入した株式や投資信託です
同じ金融商品を特定口座で購入した場合でも、
価格が下落すれば元本割れします
そのため、正確には次のように考えます
NISAだから元本割れするのではなく
購入した金融商品に価格変動リスクがある
NISA口座を利用するかどうかだけではなく、
どの金融商品を購入するかも重要です
新NISAは長期投資に活用できる
新NISAは短期間で利益を出すことを
保証している制度ではありません
あくまで、投資によって得られた利益を
非課税にする制度です
特につみたて投資枠では、長期、積立、
分散投資に適した一定の投資信託などが
対象商品になっています
短期的な価格変動を正確に予測することは、
投資経験が長い人でも困難です
一方、積立期間を長くすることによって、
次のような効果を期待できます
- 購入する時期を複数回に分散できる
- 運用益を再投資することで、
複利効果を期待できる - 一時的な値下がりから回復を待てる
ただし、長期間保有すれば必ず利益が出る、
という意味ではありません
長期投資によって期待できる効果については、
金融庁の公式資料でも確認できます
新NISAをやめたほうがいい人
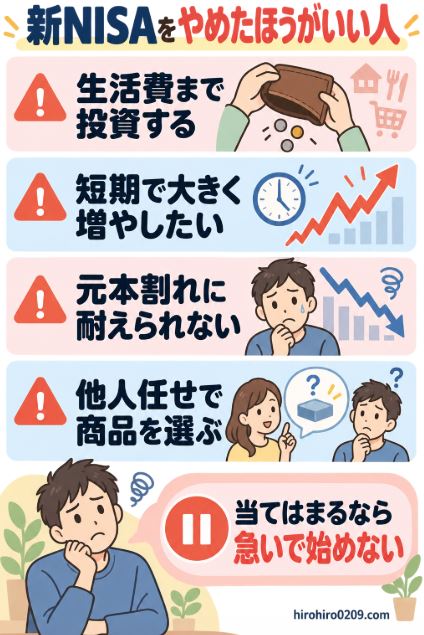
ここでいう「やめたほうがいい人」とは、
NISAを今後も利用すべきではない人
という意味ではありません
現在の資金状況や投資目的を考えると、
急いで始めない方がよい人という意味です
新NISA自体が危険な制度というわけでは
ありませんが、誰にでも向いている制度
というわけでもありません
次のような人は、急いで新NISAでの
投資を始めない方がよいと思います
生活費まで投資してしまう人
NISAで購入した金融商品は、お金が
必要になったときに値下がりしている
可能性があります
次のようなお金まで投資へ回すことは、
避けた方がよいでしょう
- 毎月の生活に必要なお金
- 病気や失業などに備えるお金
- 数年以内に使う予定が決まっているお金
- 住宅購入や子供の教育に必要なお金
お金が必要な時期に価格が下がっていると、
損失を抱えたまま売却することになります
NISAは、当面使う予定のない余剰資金で
利用することが基本です
毎月の積立額をいくらにするか迷う人は、
こちらで無理のない決め方を解説しています
参考記事:新NISAはいくらから始める?月1000円でもOK|無理のない決め方を解説
短期間で大きく増やしたい人
新NISAを利用すれば、短期間で簡単に
お金が増えるわけではありません
早く増やそうとして値動きの激しい商品へ
資金を集中させれば、大きな損失につながる
可能性もあります
数か月や1年程度で成果を求める人には、
長期的な資産形成を目的とした運用は
合わない可能性があります
元本割れを受け入れられない人
NISAで株式や投資信託を購入する以上、
一時的な元本割れは起こり得ます
評価額が少しでも下がることに耐えられない
場合には、投資額を減らすか、預貯金を
中心に考える方法もあります
NISA口座を開設したからといって、
必ず投資しなければならないわけでは
ありません
投資そのものが自分に向いているのかを
確認したい人はこちらも参考にしてください
参考記事:投資はやめたほうがいい?結論→こういう人はやるべきではない
他人のおすすめだけで商品を選ぶ人
新NISAでは、さまざまな投資信託や
株式などを購入できます
しかし、NISA口座で買える商品であれば、
何を選んでもよいわけではありません
SNSや動画で紹介された金融商品を、
内容を理解せずに購入してしまうと、
値下がりしたときに保有を続けられません
少なくとも、購入前に次の項目を
確認しておく必要があります
- 何に投資している金融商品なのか
- どの程度の分散投資がされているか
- 保有中にどのような費用がかかるか
- どの程度値下がりする可能性があるか
- 何年間保有することを想定しているか
新NISAを利用してもよい人
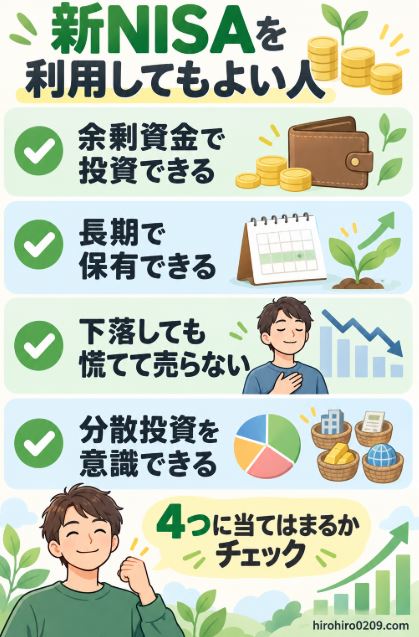
一方、次の条件に当てはまる人は、
新NISAを資産形成に活用しやすいと
考えられます
余剰資金で投資できる人
生活費や緊急時に備えるお金を
確保したうえで、当面使う予定のない
資金を投資へ回せる人です
余剰資金による投資であれば、
一時的に価格が下がった場合でも、
慌てて売却する必要がありません
長期間保有できる人
短期間の結果を求めるのではなく、
5年、10年という長期で保有できる人です
長期間保有すれば必ず利益が出る、
という意味ではありません
それでも、短期的な価格変動を理由に
売買を繰り返すより、落ち着いて
資産形成を続けやすくなります
値下がりしても慌てて売らない人
株式市場には、価格が上昇する時期もあれば、
大きく下落する時期もあります
下落するたびに積立を止めたり、
保有商品を売却したりすると、
その後の回復を逃す可能性があります
事前に値下がりの可能性を理解したうえで、
無理のない金額で続けることが重要です
新NISAで暴落が起きたときの対応は、
こちらの記事で詳しく解説しています
参考記事:新NISAで暴落したらどうする?売るべきか続けるべきかを経験ベースで解説
分散された商品を選べる人
1社の株式や特定の業種だけに資金を
集中させると、その企業や業界の影響を
強く受けます
複数の国や企業へ分散された投資信託などを
利用すれば、特定企業だけに集中するリスクを
抑えることができます
ただし、分散投資をしたからといって、
元本割れがなくなるわけではありません
新NISAをやめたほうがいい人と、
利用してもよい人の違いをまとめます
| 判断項目 | やめた方がいい人 | 利用してもよい人 |
|---|---|---|
| 投資資金 | 生活費まで使う | 余剰資金を使う |
| 投資期間 | 短期で増やしたい | 長期で保有できる |
| 値下がり | 元本割れに 耐えられない | 下落を想定できる |
| 商品選び | 他人任せで選ぶ | 内容を確認して 選ぶ |
| 資産配分 | 一つの商品へ 集中する | 分散投資を 意識する |
8年間のNISA運用で感じた本当の注意点
私は2018年から約8年間にわたって、
NISAで定額積立投資を続けてきました
実際に運用して感じたのは、損益通算や
繰越控除ができないことよりも、
無理なく積立を続けられる状態を
作ることの方が重要
ということです
損益通算できずに困ったことはない
これまでのNISA運用で、損益通算が
できないために困ったことはありません
一方、相場が大きく下落した局面では、
次のような不安を感じたことがあります
- このまま積立を続けてよいのか
- 一度売却した方がよいのではないか
- 今後さらに下落するのではないか
制度上の細かなデメリットよりも、
実際の値下がりに耐えて運用を
続けられるかの方が大きな問題でした
それでも私は、余剰資金による積立と、
短期的な値動きだけでは判断しない方針を
続けてきました
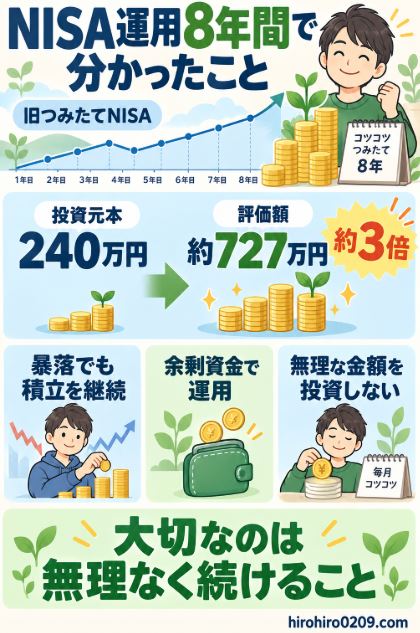
旧つみたてNISAは240万円から727万円に増えた
私の旧つみたてNISAでは、2018年から
2023年まで6年間満額を積み立てました
投資元本240万円に対して、
2026年6月時点の評価額は
約727万円になっています
| 項目 | 金額 |
|---|---|
| 投資元本 | 240万円 |
| 評価額 | 約727万円 |
| 評価益 | 約487万円 |
| 元本に対する倍率 | 約3倍 |
もちろん、今後も同じように増えることが
保証されているわけではありません
それでも、短期的な下落だけを理由に
積立をやめなかったことが、この結果に
つながったと感じています
旧つみたてNISAの詳しい運用実績と、
今後の売却方針はこちらで公開しています
参考記事:旧つみたてNISA240万円が727万円に|私が考える出口戦略と売却方法
無理な金額を投資しないことが重要
積立投資を長く続けるためには、
毎月の投資額を無理のない範囲に
抑える必要があります
投資額が大きすぎると、相場が下落した
ときだけでなく、生活費が増えたときにも
積立を続けにくくなります
私自身も経済状況やポートフォリオに
合わせて、投資先ごとの積立額を
変更してきました
最初に決めた金額を、何があっても
続けなければならないわけではありません
大切なのは、途中で金額を調整しながらでも、
投資そのものを長く続けられる状態を
作ることです
新NISAで月10万円を積み立てた
実際の運用結果はこちらです
参考記事:新NISAで月10万円積立した結果|2年半の運用実績公開【2026年7月版】
すでにNISAを始めていてやめたい場合
この記事は、新NISAという制度を利用するか
迷っている人に向けて書いています
すでにNISAを利用していて、次のように
考えている場合は、制度の評価とは
分けて判断する必要があります
- 毎月の積立をやめたい
- 保有している商品を売却したい
- 毎月の投資金額を減らしたい
- NISA口座自体を解約したい
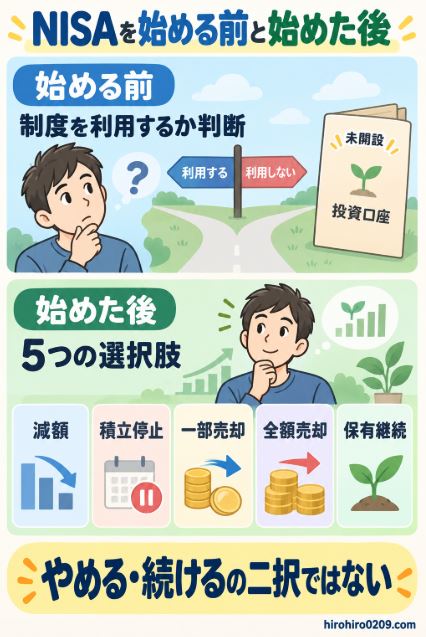
NISAは口座を解約しなくても、
次のような対応ができます
NISAをやめたくなったときの選択肢
- 毎月の積立金額を減らす
- 新しい商品の積立を停止する
- 必要な金額だけ一部売却する
- 保有している商品をすべて売却する
- 新たに買わずそのまま保有を続ける
NISAを利用し始めた後の選択肢は、
やめるか続けるかの二択ではありません
状況別の判断方法と、売却、積立停止、
減額の違いはこちらで解説しています
参考記事:NISAをやめたいと思ったら読む記事|売るべきか続けるべきかの判断基準
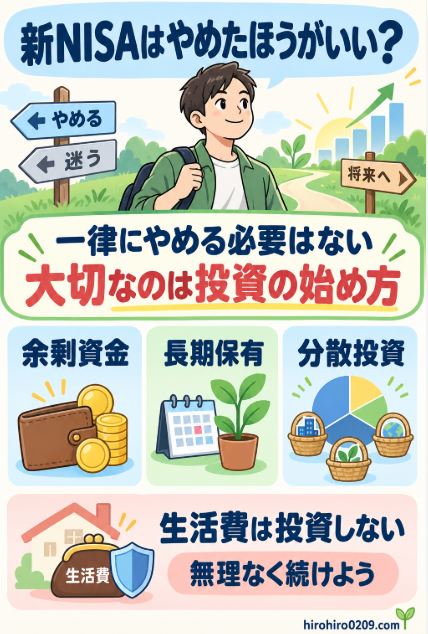
まとめ|新NISAよりも投資の始め方に注意しよう
新NISAには、損益通算ができないことや、
損失を繰越控除できないという注意点が
あります
ただし、これらは利益が非課税になる
制度とのトレードオフです
元本割れについても、NISAという制度ではなく、
購入した金融商品の価格変動によって起こります
そのため、新NISAはやめたほうがいい制度だと、
一律に判断する必要はありません
一方、生活費まで投資してしまう人や、
短期間で大きく増やしたい人には
向いていません
新NISAを利用するかどうかについては、
余剰資金で無理なく長期投資を
続けられるか
を基準に判断するのがよいと思います
この記事のまとめ
- やめたほうがいいと言われる主な理由は
損益通算、繰越控除、元本割れ、
短期間では増えにくいこと - 損益通算や繰越控除ができないのは
利益が非課税になることとの
トレードオフ - 元本割れはNISAそのものではなく
購入した金融商品の価格変動リスク - 生活費を投資する人や短期間で
大きく増やしたい人には向かない - 余剰資金を使い、長期保有と
分散投資ができる人は活用しやすい - 約8年間運用して感じた注意点は
制度の細かな欠点よりも
無理なく継続できるかということ