新NISAを始めたいけれど、
「何から始めればいいか分からない」
「毎月いくら積み立てればいいの?」
「おすすめの商品銘柄はどれ?」
このように悩んでいませんか
私は2018年から積立投資を続けており、
新NISAでも実際に運用しています
その結果、現在は新NISAだけで
含み益100万円以上となり、
今も毎月積み立てを継続中です
本記事では私の実体験を交えながら、
新NISAの始め方からおすすめ商品、
積立金額の目安まで
初心者向けに分かりやすく解説します
この記事を読めば、迷うことなく
新NISAを始められるようになります
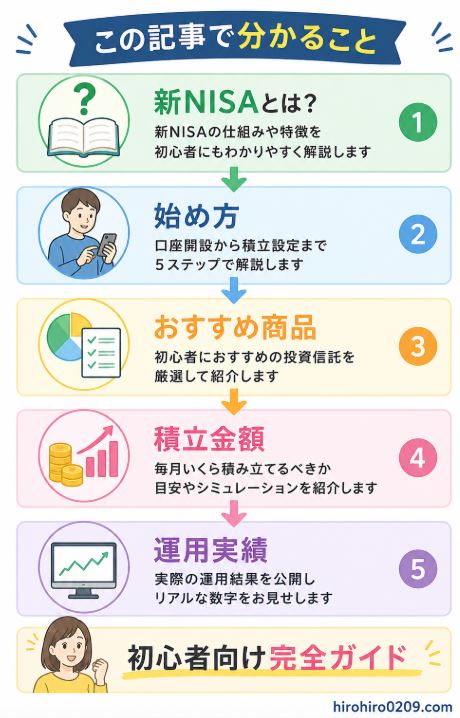
【この記事で分かること】
□ 新NISAの仕組み
□ 新NISAを始めるメリット
□ 証券会社の選び方
□ 新NISAの始め方
□ おすすめの商品
□ 毎月いくら積み立てればいいか
□ 私の運用実績
新NISAの実際の運用成績が気になる方は、
私の新NISAの運用実績も参考にして下さい
▶ 新NISAで月10万円積立した結果|2年半の運用実績公開【2026年7月版】
▶ 新NISA成長投資枠を2年3カ月運用した結果|3銘柄の利益を公開
出典:金融庁「NISA特設ウェブサイト」
https://www.fsa.go.jp/policy/nisa2/
まずは、新NISAがどんな制度なのか
を分かりやすく解説します
制度を理解すると、
「なぜここまで人気なのか」
「話題になっているのか」が
すぐに分かります
投資そのものが初めての方は、
投資初心者は何から始める?新NISAの始め方5ステップと9年間の実体験【2026年版】
も参考にしてください
※投資は自己責任と余剰資金で行いましょう
新NISAとは?初心者にも分かりやすく解説
新NISAとは、
投資で得た利益に税金がかからない
制度です
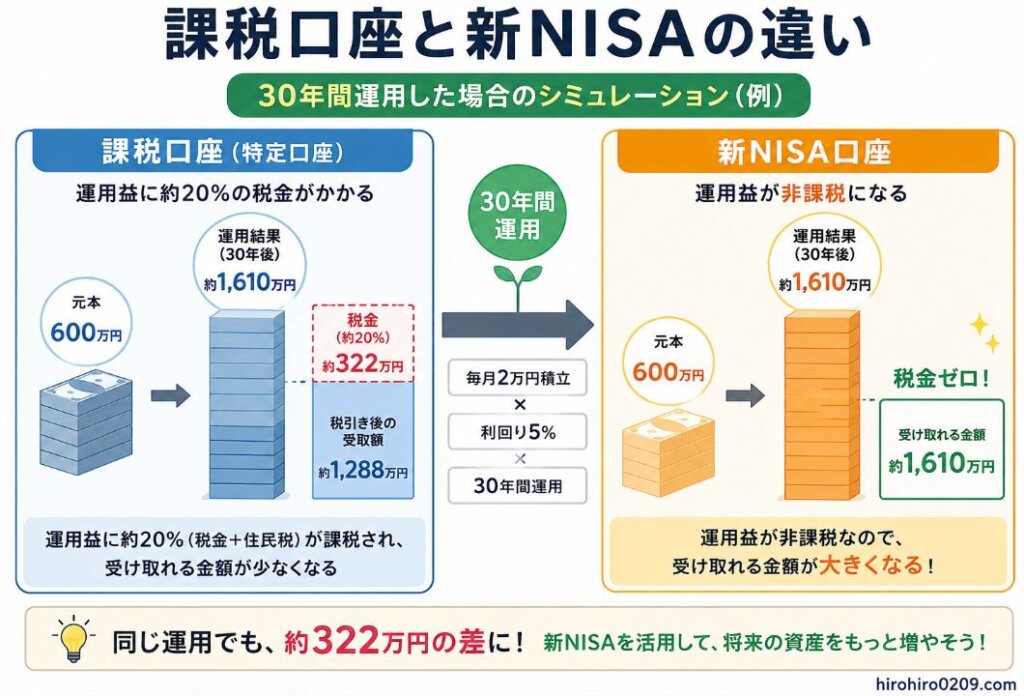
通常、株式や投資信託で利益が出ると
約20%の税金がかかります
例えば10万円利益が出た場合、
本来なら約2万円が税金として引かれます
しかし新NISAなら、
その利益が非課税になります
つまり10万円の利益なら
10万円そのまま受け取れるということです
2024年から制度が大きく改正され、
以前よりも使いやすい制度になりました
主なポイントはこちらです
| 項目 | 新NISA |
|---|---|
| 制度 | 恒久化 |
| 非課税期間 | 無期限 |
| 年間投資枠 | 最大360万円 |
| 生涯投資枠 | 1,800万円 |
| 売却後 | 翌年以降に購入時の 金額分の投資枠が復活 |
この制度改正により、
「急いで使い切らないと損」
という制度ではなくなりました
長期でゆっくり資産形成できる制度へ
進化しています
関連記事:新NISAの上限額・限度額はいくら?年間360万円・生涯1800万円を解説
関連記事:新NISAは1800万円を超えたらどうなる?税金・売却後の枠を解説
出典:金融庁 NISA制度
https://www.fsa.go.jp/policy/nisa2/about/nisa2024/index.html
では、実際に新NISAの何が
そんなにすごいのでしょうか
私が実際に運用して感じている
メリットを紹介します
私が実際に新NISAを使って感じたこと
私は旧つみたてNISAから積立を続けています
投資を始めた当初は、
「暴落したらどうしよう」
という不安もありました
しかし積立を続けるうちに、
短期の値動きを気にしなくなりました
実際には暴落も何度も経験しています
- コロナショック
- 地政学リスク
- 2022年の米国株下落
- 円高局面
それでも積立を止めずに続けた結果、
資産は少しずつ増えてきました
私が感じたのは、
新NISAは短期間で儲ける制度ではなく、
20年、30年かけて資産を育てる制度
ということです
だからこそ、
早く始めるメリットがあります
そして、収入が安定している会社員や
公務員の強みを発揮できる制度です
私が実際に運用している新NISAの
最新実績はこちらで公開しています
▶ 新NISA成長投資枠の運用実績公開|S&P500など3銘柄を2年積立した結果
続いて、新NISAを始めることで
得られるメリットを見ていきます
「なぜ多くの人が利用しているのか」
がよく分かります
新NISAを始める5つのメリット
新NISAには数多くのメリットがありますが、
私が特に大きいと感じているのは次の5つです
- 運用益が非課税
- 少額から始められる
- 長期投資に向いている
- 投資枠が復活する
- 恒久制度になった
それぞれ簡単に解説します
運用益が非課税
最大のメリットは
税金がかからないことです
長期間運用するほど、
この差は大きくなります
少額から始められる
最近では、
100円から積立できる証券会社もあります
最初から大きなお金は必要ありません
毎月1万円でも十分スタートできます
毎月いくら積み立てればいいか
迷っている方は、
こちらの記事も参考になります
▶ 新NISAは月1万円でも意味ある?20年後のリアルな結果と結論【2026年版】
長期投資に向いている
新NISAは、非課税保有期間に
期限がありません
そのため、10年、20年、30年と
長期間にわたって投資信託を
保有し続けることができます
運用益に税金がかからないため、
利益を再投資しながら
資産形成を続けられる点も魅力です
ただし、長期投資でも
元本が保証されるわけではありません
売却すると非課税投資枠が復活する
新NISAでは、保有商品を売却すると
翌年以降に非課税投資枠が復活します
復活するのは売却時の評価額ではなく、
購入時の金額(簿価)です
例えば、100万円で購入した商品が
150万円に値上がりして売却した場合、
翌年以降に復活する枠は100万円です
ただし、年間投資上限の360万円を
超えて購入することはできません
制度が恒久化された
新NISAは2024年から
恒久的な制度になりました
旧NISAのように、新規投資できる
期間の終了を気にする必要がありません
そのため、無理に投資枠を
使い切ろうとせず、
自分のペースで資産形成を続けられます
私自身も、制度の上限より
無理なく積立を継続することを
大切にしています
新NISAの始め方【最短5ステップ】
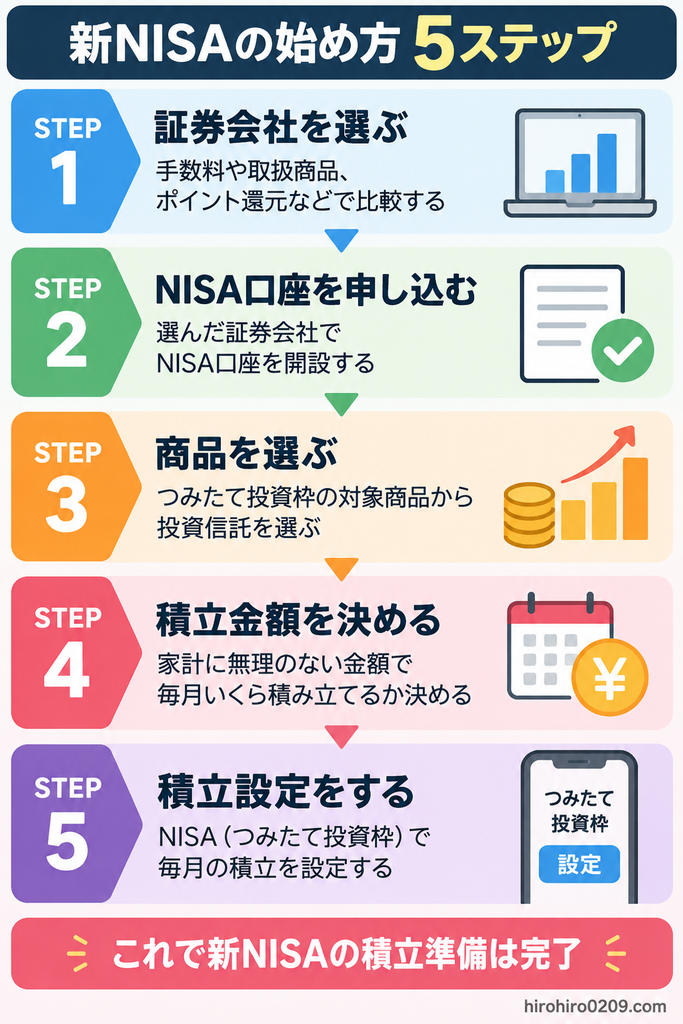
新NISAは、次の5ステップで始められます
証券口座とNISA口座の申し込みは、
必要書類がそろっていれば
15〜20分程度で入力できる場合があります
ただし、口座開設には審査があるため、
実際に取引を始められるまでには
日数がかかる場合があります
STEP1 証券会社を選ぶ
新NISAを始めるには、
まず証券会社を選びます
初心者には、手数料が安く、
取扱商品が豊富なネット証券が
おすすめです
証券会社を選ぶ際は、
次のポイントを確認しましょう
- 投資信託の取扱商品数
- クレカ積立への対応
- ポイント還元の条件
- サイトやアプリの使いやすさ
代表的なネット証券には、
SBI証券や楽天証券があります
どちらも新NISAに対応しており、
少額から積立投資を始められます
私はSBI証券を利用していますが、
普段使っているクレジットカードや
ポイントサービスとの相性も
選ぶ際の判断材料になります
SBI証券と楽天証券の違いや
おすすめの証券会社については、
後半の「新NISAにおすすめの証券会社」
で詳しく比較しています
STEP2 NISA口座を申し込む
証券会社を選んだら、
証券口座とNISA口座を申し込みます
証券口座を持っていない場合は、
両方を同時に申し込める証券会社もあります
本人確認書類を提出すれば、
ほとんどオンラインだけで完了します
税務署の確認が終わると利用開始です
STEP3 商品を選ぶ
初心者におすすめなのは、
低コストのインデックスファンドです
私なら次の3本から選びます
- eMAXIS Slim 全世界株式
(オール・カントリー) - eMAXIS Slim 米国株式
(S&P500) - eMAXIS Slim 先進国株式
どれも長期投資で人気が高い
低コストのインデックスファンドです
私自身は、このうち
先進国株式とS&P500に投資しています
実際の運用実績はこちらの記事で公開しています
▶ 新NISA成長投資枠の運用実績公開|S&P500など3銘柄を2年積立した結果
▶ 新NISA積立投資枠は2年でいくら増えた?260万円投資の運用実績を公開
出典:金融庁「長期・積立・分散投資」
https://www.fsa.go.jp/policy/nisa2/
STEP4 積立金額を決める
投資する商品が決まったら、
毎月いくら積み立てるかを決めます
新NISAのつみたて投資枠では、
年間120万円まで投資できます
ただし、最初から上限まで
積み立てる必要はありません
毎月1,000円や1万円など、家計に
無理のない金額から始めることが大切です
積立金額は後から変更できるため、
まずは継続できる金額を選びましょう
毎月の積立金額の目安や
金額別のおすすめ度については、
後半の「新NISAはいくら積み立てるべき?」
で詳しく解説しています
STEP5 積立設定をする
投資する商品と毎月の積立金額が決まったら
最後に証券会社で積立設定をします
基本的な流れは次のとおりです
- 証券会社にログインする
- 購入したい投資信託を検索する
- 「積立買付」を選択する
- 預り区分でNISA(つみたて投資枠)を選ぶ
- 毎月の積立金額と決済方法を設定する
- 内容を確認して申し込む
決済方法は、証券会社によって
銀行口座からの引き落としや
クレジットカード決済などを選べます
一度設定すれば、原則として
毎月自動で投資信託を購入できます
ただし、設定した直後に
積立が始まるとは限りません
初回の買付日は、申込日や
決済方法によって異なるため、
設定完了後に確認しましょう
私はSBI証券でクレカ積立を利用し、
毎月10万円を積み立てています
実際の設定画面や注意点は、
こちらの記事で詳しく解説しています
▶ SBI証券のNISAクレカ積立のやり方|設定とポイント還元も実体験で解説
ここまで設定できれば、
新NISAの積立準備は完了です
あとは定期的に運用状況を確認しながら、
無理のない金額で続けていきましょう
新NISAにおすすめの証券会社
| 比較項目 | SBI証券 | 楽天証券 | マネックス証券 |
|---|---|---|---|
| 新NISA対応 | ○ | ○ | ○ |
| 投資信託の取扱数 | 豊富 | 豊富 | 豊富 |
| クレカ積立 | 三井住友カードなど | 楽天カード | dカードなど |
| ポイントサービス | Vポイントなど | 楽天ポイント | dポイントなど |
| クレカ積立の ポイント還元 | カード・利用 条件による | カード・商品 による | カード・積立額 などによる |
| 向いている人 | Vポイントを 活用したい | 楽天経済圏 を利用する | dポイントを 活用したい |
新NISAでは、対応するクレジットカードで
積立投資をすると、利用条件に応じて
ポイントを受け取れる場合があります
ただし、カードの種類や年間利用額によって
ポイント還元率が異なり、
0%になる場合もあります
そのため、証券会社だけでなく、
クレジットカードのポイント還元条件も
確認して選びましょう
クレカ積立も活用しよう
新NISAでは、
クレジットカード積立を利用すると
ポイントも受け取れます
現金積立よりお得なので、
これから始めるならクレカ積立がおすすめです
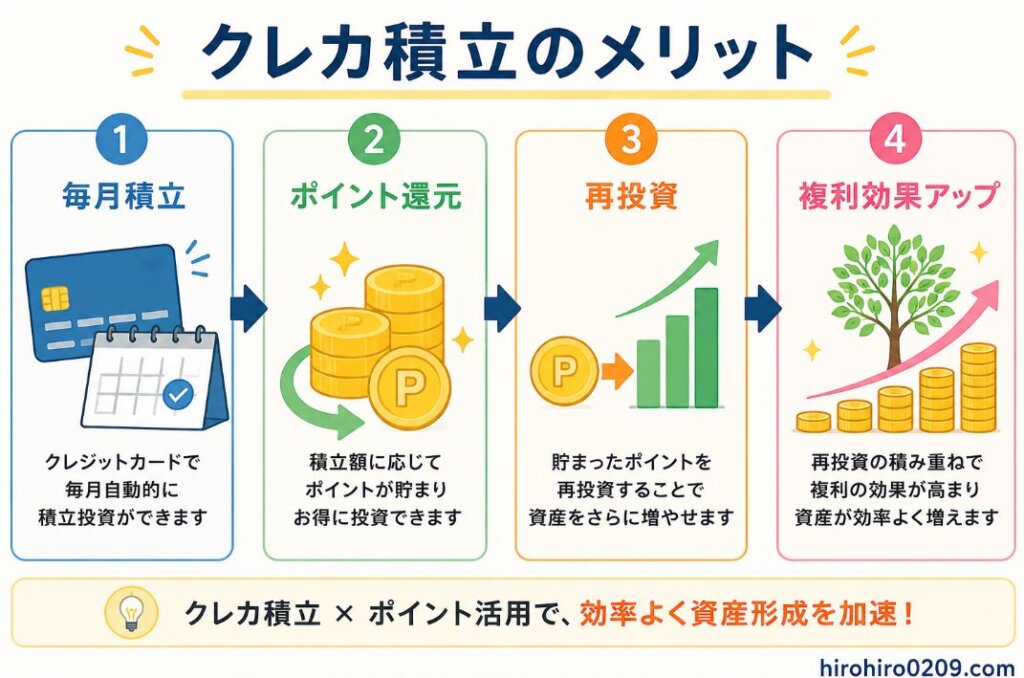
クレカ積立について詳しく比較した記事はこちらです
▶ クレカ積立は楽天と三井住友どっちがお得?【2026年版】
次のパートでは、
✓ 毎月いくら積み立てるべきか
✓ 積立シミュレーション
✓ 私の運用実績
について、詳しく解説します
新NISAを始める時に最も多い悩みが、
「毎月いくら積み立てればいいの?」
という疑問です
結論から言うと、正解は人それぞれです
大切なのは、
無理なく続けられる金額を選ぶことです
新NISAはいくら積み立てるべき?
私は2026年現在、
- NISA
- ウェルスナビ
- 仮想通貨
に定額積立投資をしています
また、現在は積立を行っていませんが
- 株価指数CFD(保有は継続中)
- 楽天ポイント投資
→ 売却し、新NISA「成長投資枠」で
積立投資継続中
でも積立投資を行ってきました
私が新NISAでおすすめする
積立額は次のとおりです
| 毎月の積立額 | おすすめ度 | 向いている人 |
|---|---|---|
| 1,000円 | ★★★☆☆ | 投資デビューしたい |
| 1万円 | ★★★★★ | 初心者に最もおすすめ |
| 3万円 | ★★★★★ | 将来の資産形成を重視 |
| 5万円 | ★★★★☆ | 老後資金を早く作りたい |
| 10万円 | ★★★☆☆ | つみたて投資枠を 満額利用したい |
積立額は途中で何度でも変更できます。
最初から満額を目指す必要はありません
私も最初から大きな金額を投資していた
わけではなく、生活費を優先しながら
少しずつ積立額を増やしてきました
その結果、無理なく今まで継続できています
初心者なら月1万円がおすすめ
投資初心者なら、
まずは月1万円がおすすめです
理由は、
□ 家計への負担が少ない
□ 投資に慣れられる
□ 暴落しても精神的ダメージが小さい
□ 継続しやすい
からです
積立投資は、短期間で
大きく増やす投資ではありません
10年、20年と続けることで本来の力を発揮します
月1万円積立のメリットは
こちらの記事で詳しく解説しています
▶ 新NISAは月1万円でも意味ある?20年後のリアルな結果と結論【2026年版】
積立額より継続が重要
例えば、毎月5万円積み立てても、
2年でやめてしまえば効果は限定的です
一方、毎月1万円でも20年続ければ、
資産は大きく育つ可能性があります
私自身も途中で金額を調整しながら、
現在まで積立を続けています
だからこそ、「続けられる金額」
を選ぶことが一番重要です
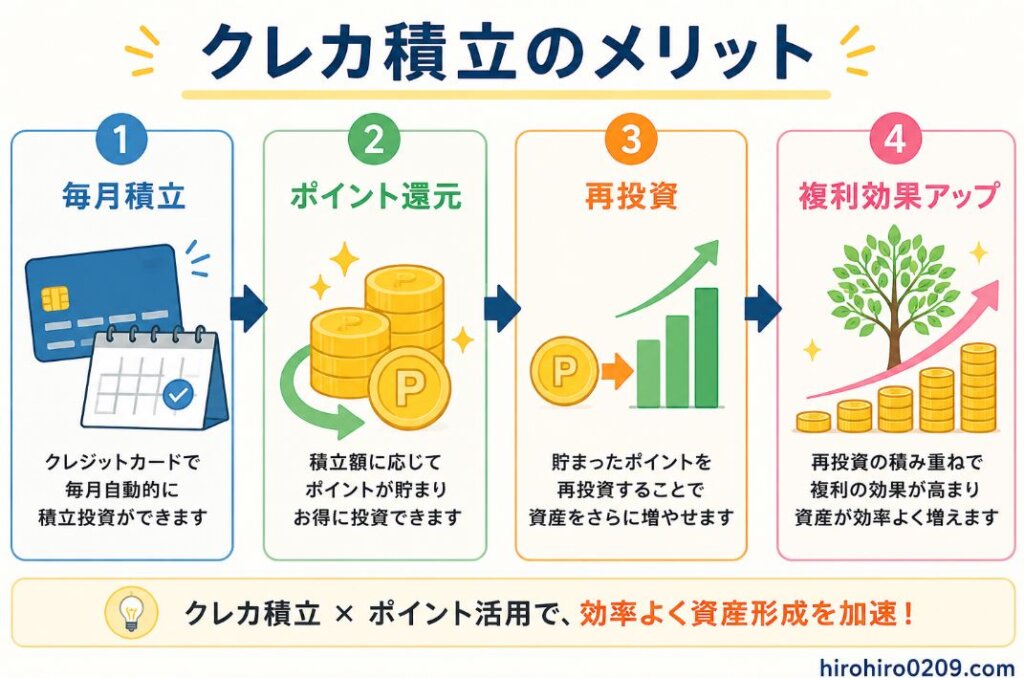
では実際に積立を続けると、
どれくらい資産が増える可能性が
あるのでしょうか
金融庁でも長期・積立・分散投資の
有効性が紹介されています
長期投資シミュレーション
積立投資では、
時間を味方につけることが重要です
例えば、年利5%で運用できた
場合のシミュレーションです
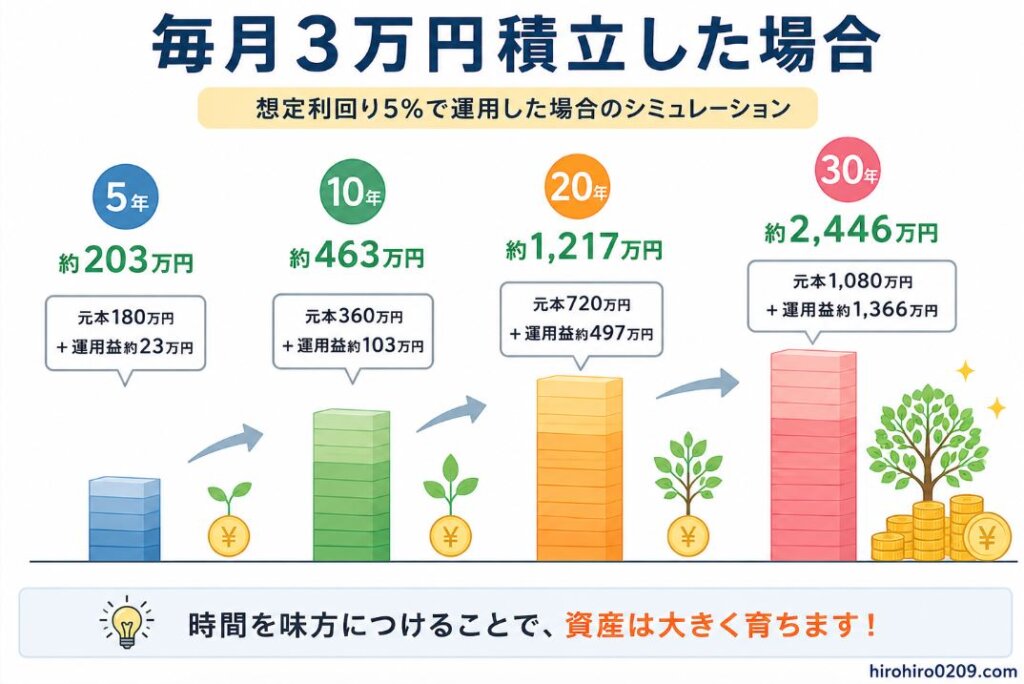
※金融庁のつみたてシミュレーターで試算
このように、時間が長くなるほど
複利の効果が大きくなります
もちろん将来のリターンを
保証するものではありませんが、
長期投資ほど資産形成には有利になります
出典:金融庁「つみたて・分散投資の効果」
https://www.fsa.go.jp/policy/nisa2/
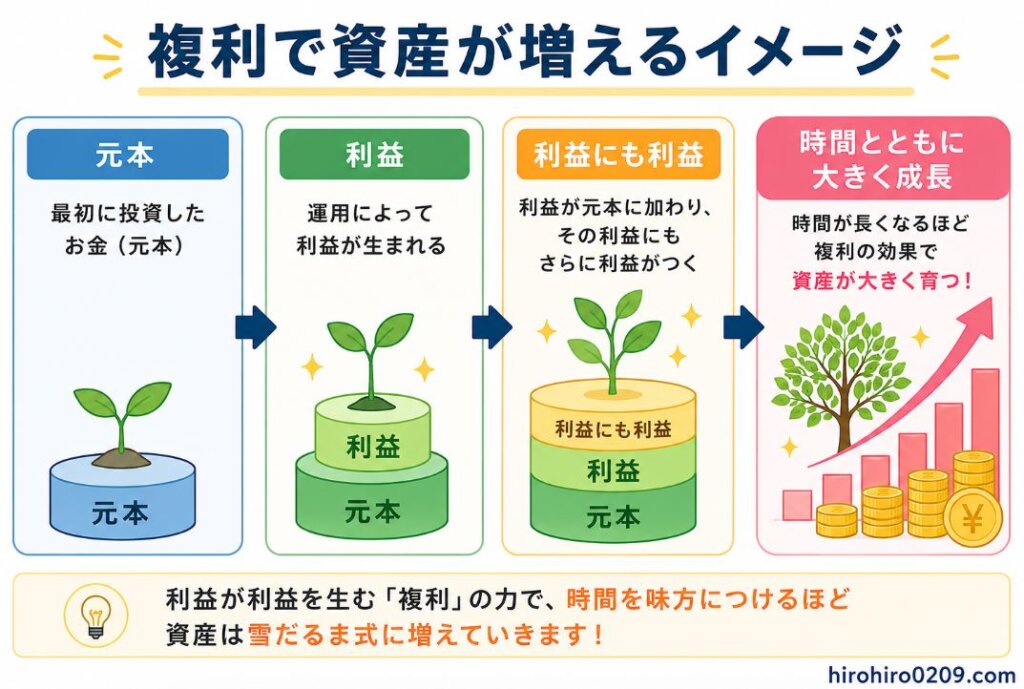
複利は時間が最大の武器
複利とは、利益がさらに
利益を生む仕組みです
最初の数年間は増え方がゆるやかでも、
20年、30年と運用を続けることで
資産が加速度的に増えていきます
ここからは、私が実際に新NISAで
どのように運用しているのかを紹介します
机上の空論ではなく、
現在進行形のリアルな運用内容です
私の新NISA運用実績
私は2026年10月現在も、
新NISAで積立投資を継続しています
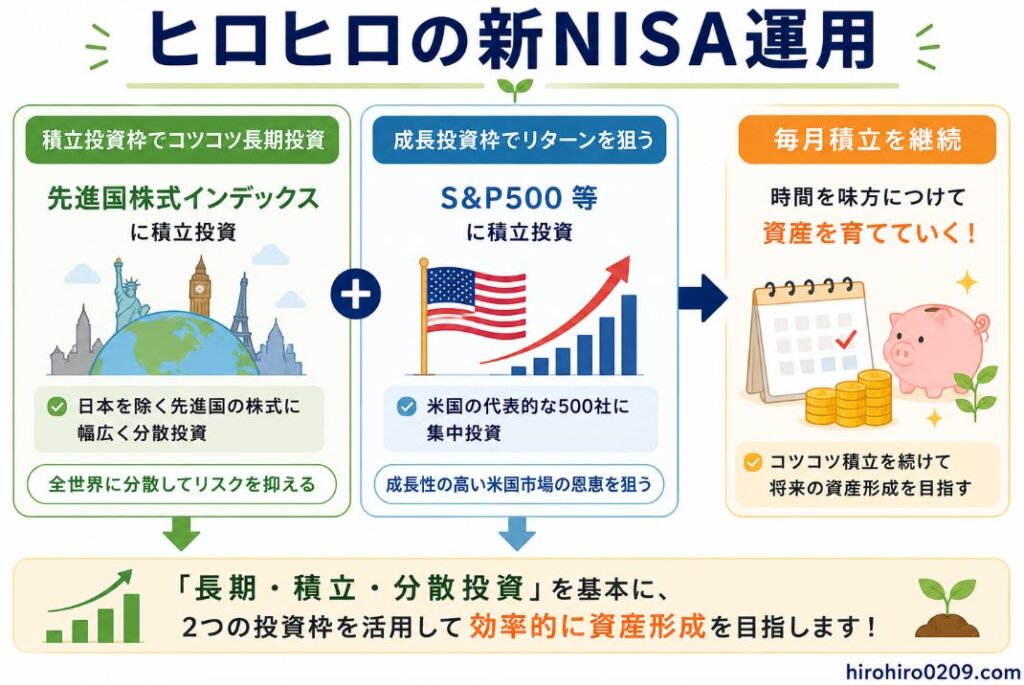
投資先は、低コストの
インデックスファンドを中心に
運用しています
運用を続けて感じることは、
相場を予想するより、
積立を止めないことの方が
はるかに重要ということです
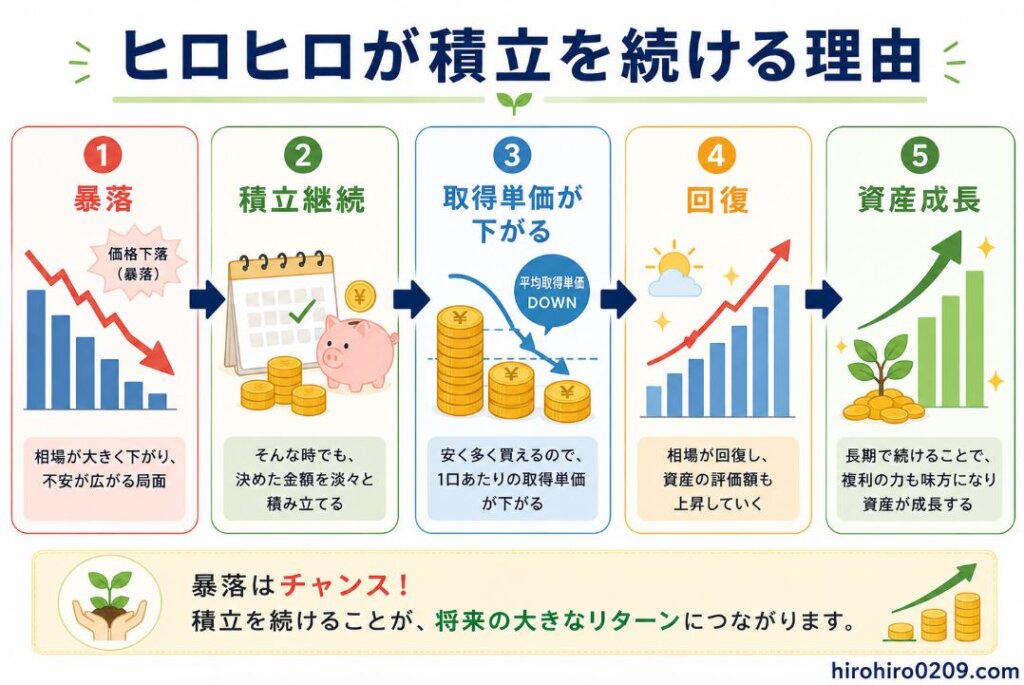
暴落局面でも、
積立を継続したことで取得単価を下げられ、
その後の回復で資産は大きく増えました
最新の運用実績や含み益は
こちらの記事で毎月更新しています
▶ 新NISA成長投資枠の運用実績公開|S&P500など3銘柄を2年積立した結果
▶ 旧つみたてNISA240万円が727万円に|私が考える出口戦略と売却方法
▶ 新NISA積立投資枠は2年でいくら増えた?260万円投資の運用実績を公開
次のパートでは、
- 初心者におすすめの商品
- オルカンとS&P500の違い
- 私が実際に保有している銘柄と理由
を詳しく解説します
新NISAを始める準備ができたら、
次は「何を買うか」です
初心者ほど、
商品選びで迷うかもしれませんが、
実は選択肢はそれほど多くありません
私自身もいろいろ調べた結果、
2つのインデックスファンドを中心に
積立を続けています
新NISAでおすすめの商品は?
結論から言うと、初心者ならまずは
次の3本から選べば十分だと思います
| 商品名 | 投資対象 | コメント |
|---|---|---|
| eMAXIS Slim 全世界株式 (オール・カントリー) | 全世界 | 迷ったらこれ |
| eMAXIS Slim 米国株式(S&P500) | 米国 | 米国の成長に 期待する人向け |
| eMAXIS Slim 先進国株式 | 先進国 | ヒロヒロが一番 投資してる銘柄 |
どれも信託報酬が低く、
長期投資で非常に人気の高い投資信託です
私自身は、
- eMAXIS Slim 先進国株式
- eMAXIS Slim 米国株式(S&P500)
への積立を継続しています
新NISAで投資信託を選ぶ際には、
メリットだけでなく注意点も重要です
eMAXIS Slimに8年間投資した経験から、
初心者におすすめできる理由を解説しています
関連記事:eMAXIS Slimはおすすめしない?実際に8年投資した私の結論
関連記事:新NISAで何を買えばいい?初心者向けおすすめ商品を解説
オルカンがおすすめな理由
超有名人気銘柄のオルカンは
世界中の株式へ1本で分散投資できます
投資先は約50か国、約3,000銘柄へ
分散投資されます
□ 世界中へ分散投資できる
□ 国を選ぶ必要がない
□ 長期投資との相性が良い
□ 初心者でも続けやすい
「どこの国が伸びるか分からない」
と思う人には、オルカンがおすすめです
世界経済全体の成長を取り込める
安心感があります
ただし、新NISAで購入できる投資信託でも
元本割れや手数料には注意が必要です
関連記事:投資信託はおすすめしない?避けたい商品の特徴と8年投資した私の結論
S&P500がおすすめな理由
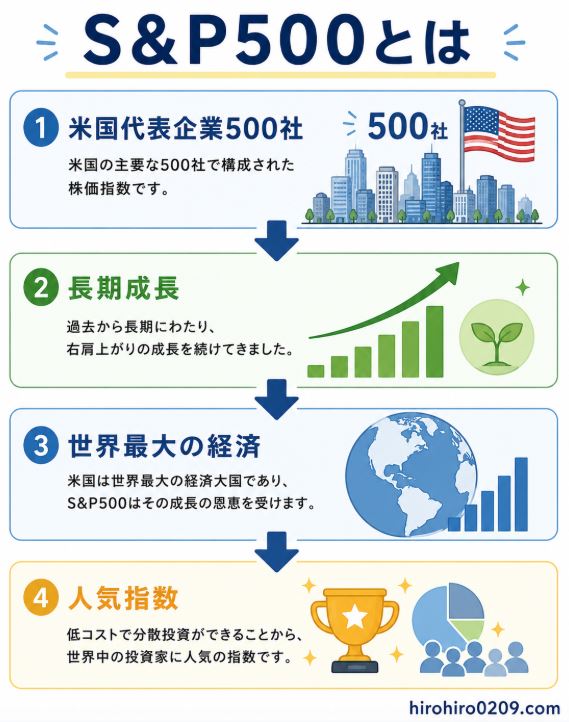
S&P500は、
アメリカを代表する約500社へ投資できます
- Apple
- Microsoft
- NVIDIA
- Amazon
など、世界を代表する企業が含まれています
アメリカ経済の成長を信じるなら、
非常に魅力的な商品です
参考記事:世界の株価指数一覧|主要10指数の特徴と投資方法を解説
新NISAで購入する商品を自分で探したい人は、
ランキングや無料ツールを使った
おすすめ銘柄の探し方 も参考にしてください
オルカンとS&P500はどっちがおすすめ?
結論は、
- 迷ったらオルカン
- 米国経済に期待ならS&P500
| 比較項目 | オルカン | S&P500 |
|---|---|---|
| 投資対象 | 全世界の株式 | 米国の株式 |
| 地域分散 | 世界各国 | 米国のみ |
| 分散投資 | ◎ | ○ |
| 初心者向け | ◎ | ○ |
どちらが正解ということはありません
大切なのは、自分が安心して20年以上
積立を続けられる商品を選ぶことです
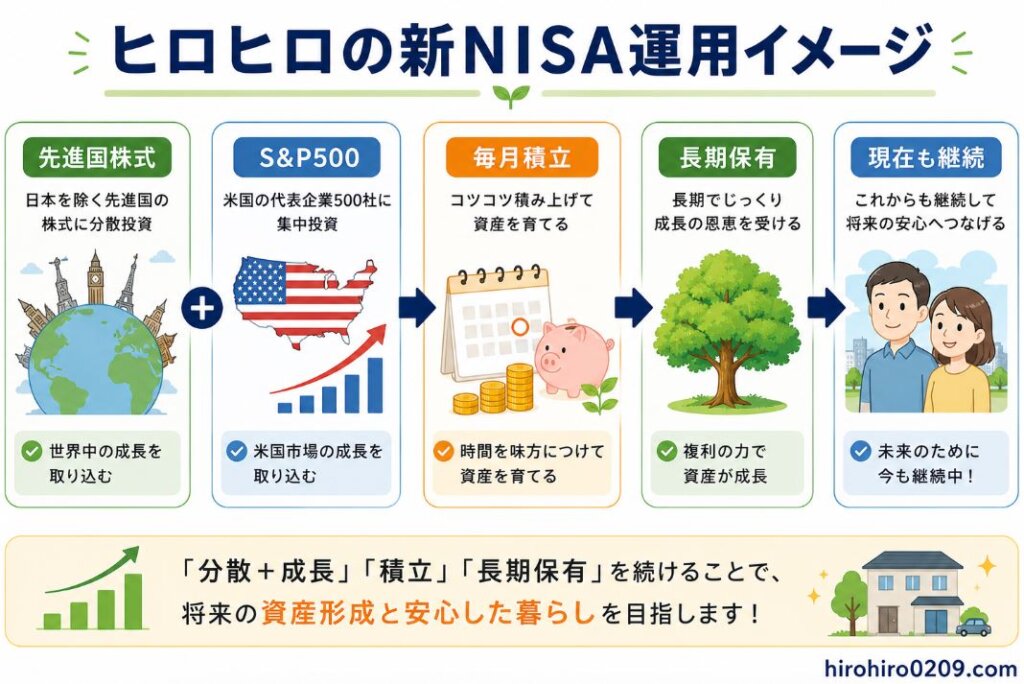
私自身は、先進国株式と
S&P500両方へ投資しています
先進国株式を主軸にしながらも、
1銘柄だけに依存しないように
「分散」も心掛けています
また、新NISAの成長投資枠では、
株式投資信託だけでなく、
対象となる金連動投資信託も購入できます
金を毎月積み立てる方法については
こちらの記事で詳しく解説しています
関連記事:新NISAで金積立はできる?純金積立との違いとおすすめ投資信託
また、新NISAの成長投資枠では、投資信託の
積立だけでなく、個別株の購入もできます
つみたて投資枠との違いや、購入できる商品に
ついて、こちらの記事で詳しく解説しています
関連記事:成長投資枠とは?つみたて投資枠との違い・買える商品・使い方を解説
私が新NISAを続ける理由
ここでは、私が実際に
新NISAを続けて感じたことをお伝えします
数字だけでは分からない
「リアルな体験談」です
私が投資を始めたのは2018年です
これまで、
- コロナショック
- 地政学リスク
- 円安/円高
- 米国株急落
など何度も経験してきました
それでも積立を止めませんでした
その理由は、暴落は
いつか回復する可能性が高い一方、
積立を止めると安い価格で買える
チャンスまで失ってしまうからです
現在では、新NISAだけでも
100万円以上の含み益となっています
もちろん、今後も暴落はあるでしょう
しかし、これまでと同じように
積立を続ける予定です
私の最新運用実績はこちらで毎月公開しています
▶ 新NISA成長投資枠の運用実績公開|S&P500など3銘柄を2年積立した結果
▶ 旧つみたてNISA240万円が727万円に|私が考える出口戦略と売却方法
次のパートでは、
- 新NISAはやめたほうがいい?
- 暴落したらどうする?
- 途中でやめてもいい?
- NISA貧乏にならないための考え方
など、初心者が抱えやすい
不安をまとめて解消します
ここまで読んで、
「始めたい気持ちはあるけど、やっぱり不安」
と感じている方もいるかもしれません
実際、Googleでも
「新NISA やめたほうがいい」
「新NISA 危険」
といったキーワードが多く検索されています
ここでは、初心者が感じやすい
不安を一つずつ解消していきます
新NISAはやめたほうがいいと言われる理由
結論から言うと、
制度自体が危険なのではありません
リスクを理解せず始めてしまうことが危険です
私が考える主な理由は次の5つです
□ 元本保証ではない
□ 暴落すると資産が減る
□ 短期間では利益が出にくい
□ 投資商品を間違える人がいる
□ 生活費まで投資してしまう人がいる
つまり、制度が悪いのではなく、
始め方を間違えるケースが多いということです
詳しくはこちらの記事で解説しています
▶ 新NISAはやめたほうがいいは本当?不安の正体を8年経験者が解説
投資は必ず値下がりする時期がある
新NISAだから値下がりしない
ということはありません
必ず暴落はあります
例えば
- コロナショック
- リーマンショック
- 地政学リスク
など、歴史上も何度も暴落がありました
しかし、そのたびに世界経済は回復し、
株価は長期的には成長してきました
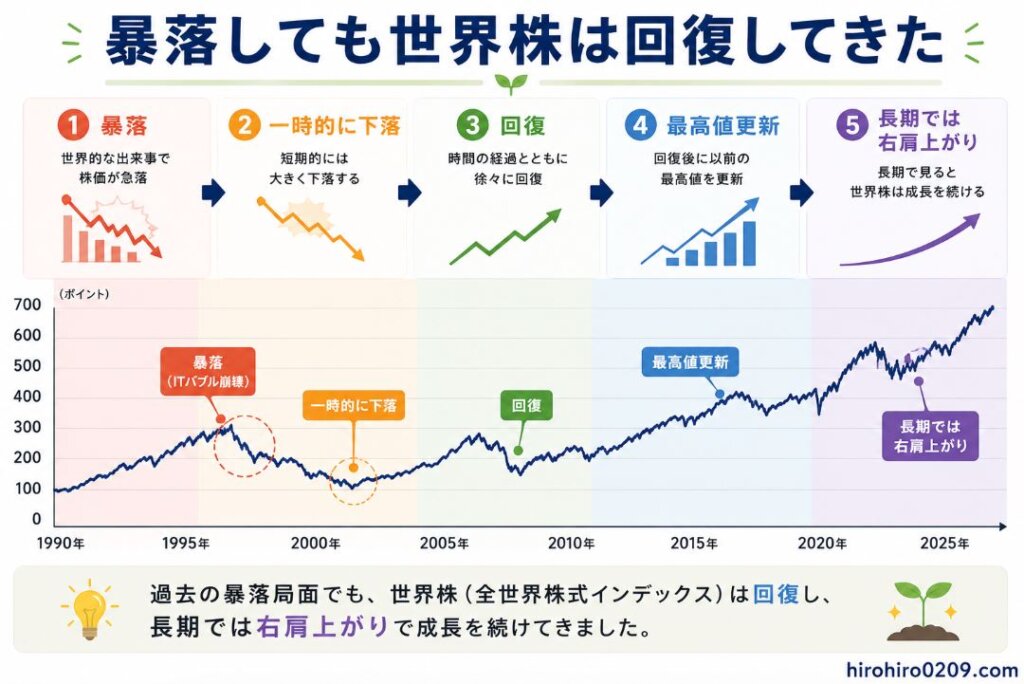
では、もし積立中に
暴落が来たらどうすればいいのでしょうか
私自身も何度も経験しています
暴落したら売るべき?
私の答えは、「基本的には売りません」です
実際、私は、
- コロナショック
- 地政学リスク
- 2022年の株安
- 円高局面
など、何度も暴落を経験しましたが、
それでも積立を止めませんでした
その理由は、暴落時には
安い価格で多く買えるからです
積立投資は、暴落を味方につける
投資法でもあります
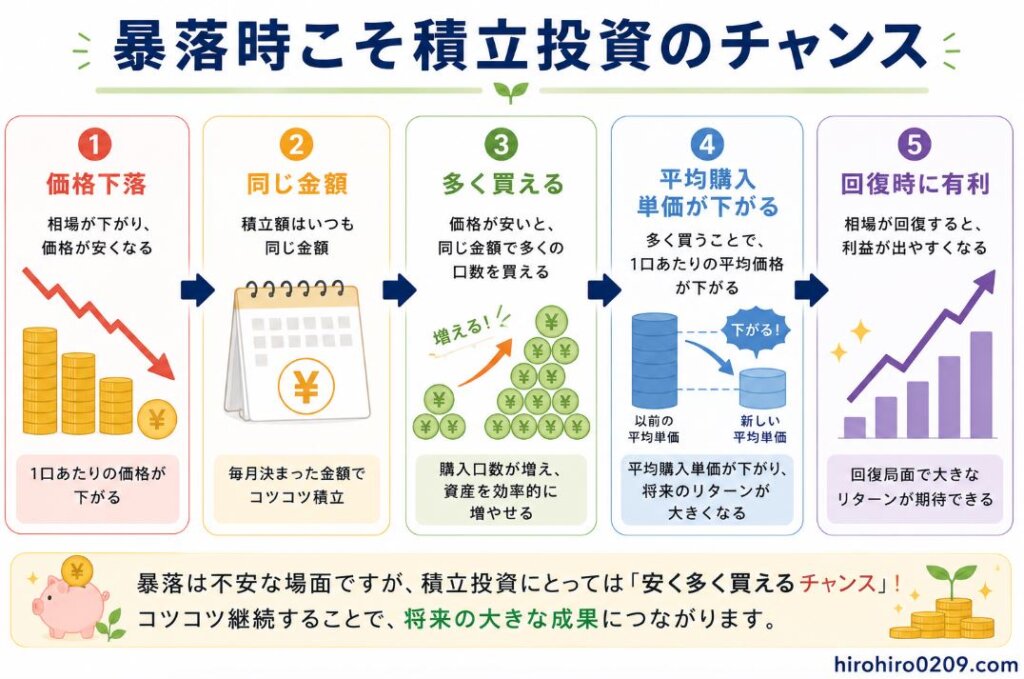
もちろん、生活費まで
投資している場合は別です
というより、そもそも投資は
余剰資金でするものです
暴落時の考え方は、
こちらの記事で詳しく解説しています
▶ 新NISAで暴落したらどうする?売るべきか続けるべきかを経験ベースで解説
途中でやめても大丈夫?
もちろん、
途中で積立額を減らしたり、
一時停止したりすることもできます
無理をして続ける必要はありません
ただし、短期間でやめてしまうと、
複利の効果を十分に受けられません
私がおすすめするのは、
家計を優先しながら無理なく続けることです
□ 積立額は変更できる
□ 一時停止もできる
□ 再開もできる
□ 無理はしない
これなら、ライフスタイルが
変わっても柔軟に対応できます
積立をやめたくなった方はこちらも参考になります
▶ NISAをやめたいと思ったら読む記事|売るべきか続けるべきかの判断基準
NISA貧乏にならないためのコツ
最近では、「NISA貧乏」という
言葉も聞かれるようになりました
これは、生活費を削ってまで
投資してしまう状態です
私が意識していることはとてもシンプルです
□ 余裕資金だけで投資する
□ 生活防衛資金を確保する
□ ボーナス頼みにしない
□ 長く続けられる金額にする
この4つだけ守れば、
NISA貧乏になる可能性は大きく減ります
詳しくはこちらの記事をご覧ください
▶ NISA貧乏は本当か|投資しているのに苦しい人の正体と対策
最後に、初心者にありがちな
疑問をQ&A形式でまとめました
短時間で疑問を解決したい方は、
ここだけ読んでもOKです
新NISAでよくある質問
新NISAは100円から始められる?
はい。
証券会社によっては100円から積立できます
最初は少額から始めて、慣れてきたら
積立額を増やすのがおすすめです
新NISAはいつ始めるのがいい?
私の考えは
「始めようと思った時」がベストです
積立投資は、
時間が長いほど有利になるためです
一括投資と積立投資はどっちがいい?
初心者なら積立投資がおすすめです
購入タイミングを分散できるため、
高値づかみのリスクを抑えやすくなります
積立投資と一括投資の比較シミュレーションはこちら
▶ 新NISAは積立と一括投資どっちが得?900万円差のシミュレーションで完全比較
最後は、記事全体のまとめと、
次に読むべきおすすめ記事を紹介します
ここまで読んでいただき、ありがとうございます
最後に、本記事の内容を振り返りながら、
私が8年以上投資を続けてきて感じたことを
お伝えします
まとめ|新NISAは早く始めて長く続ける人ほど有利
新NISAは、
「短期間でお金持ちになる制度」
ではありません
時間をかけて資産を育てていく制度です
本記事のポイントをまとめます
✓ 新NISAは運用益が非課税になる制度
✓ 少額から始められる
✓ 初心者はインデックス投資がおすすめ
✓ 月1万円からでも十分意味がある
✓ 短期の値動きより継続が大切
✓ 私も積立を継続中
私自身、
2018年から積立投資を続けています
コロナショックや株価急落など、
何度も資産が減る経験をしました
それでも積立を続けてきた結果、
現在では資産は大きく増えています
あの時、
「暴落したからやめよう」
と思っていたら、
今の資産はありませんでした
だから私は、
今後も積立を続けていきます
将来の株価は誰にも分かりません
しかし、
時間を味方につけることだけは、
誰でも今から始められます
もし迷っているなら、まずは少額から
一歩を踏み出してみてはどうでしょうか
私が新NISAを選んだ理由や
現在の投資スタイルは、
こちらの記事で詳しく紹介しています
参考記事:仮想通貨から新NISAへ|投資歴8年半の資産形成ロードマップ
次におすすめの記事
新NISAについてさらに詳しく知りたい方は、
こちらの記事もぜひご覧ください
■ 始め方・証券会社
【2026年版】新NISA積立投資の始め方|旧NISA経験者が解説
SBI証券 vs 楽天証券|新NISAでどっちが得?ポイント還元と実質利回りを徹底比較
新NISA|おすすめ証券会社はどこ?SBIと楽天が2強な理由を数字で検証
クレカ積立は楽天と三井住友どっちがお得?【2026年版】
■ 積立金額
新NISAは月1万円でも意味ある?20年後のリアルな結果と結論【2026年版】
新NISAで月3万円積立したら20年後いくら?利回り別シミュレーション
新NISAの月5万円投資で老後はいくら?20年・30年・40年シミュレーション
NISAで月2万円積立したらどうなる?20年後・30年後をシミュレーション
新NISAはいくらから始める?月1000円でもOK|無理のない決め方を解説
■ 運用実績
新NISA成長投資枠の運用実績公開|S&P500など3銘柄を2年積立した結果
旧つみたてNISA240万円が727万円に|私が考える出口戦略と売却方法
■ 不安・疑問
新NISAはやめたほうがいいは本当?不安の正体を8年経験者が解説
新NISAで暴落したらどうする?売るべきか続けるべきかを経験ベースで解説
NISA貧乏は本当か|投資しているのに苦しい人の正体と対策
NISAをやめたいと思ったら読む記事|売るべきか続けるべきかの判断基準
■ 出口戦略
新NISAの出口戦略はいつから?売却タイミングと取り崩し方をシミュレーションで解説
配当金生活と資産取り崩しはどっちがいい?後悔しない選び方を徹底比較
4%ルールは本当に安全?日本での現実と失敗しない代替案を解説
あとがき
私は投資を始める前、
「もっと早く始めておけばよかった」
と何度も思いました
そして今でも、
「あの時始めて本当に良かった」
と感じています
新NISAは、一夜で
人生を変える制度ではありません
しかし、10年後、20年後の資産を
大きく変える可能性のある制度です
この記事が、あなたの
資産形成の第一歩になればうれしいです

