「成長投資枠とはどんな制度なの?」
「つみたて投資枠とは何が違うの?」
「成長投資枠では個別株だけでなく、
投資信託も積み立てられるの?」
新NISAを始めようとすると、
このような疑問を持つ人も多いと思います
成長投資枠は、株式や投資信託などを
非課税で運用できる新NISAの制度です
名前から成長株への投資を
イメージするかもしれませんが、
実際にはS&P500などの投資信託を
毎月積み立てることもできます
私は2017年から投資を始め、
2026年で投資経験9年になりました
2018年のつみたてNISA開始当初から
積立投資を続けており、
NISAの利用経験は8年になります
初心者の段階は脱したと思いますが、
まだ学ぶことも多く、
自分では中級レベルの個人投資家だと
考えています
2024年からは新NISAの成長投資枠で
S&P500などの投資信託を積み立て、
2026年10月からは個別株も
積極的に組み合わせる方針に変更しました
この記事では、成長投資枠の制度を
初心者にも分かりやすく解説するとともに、
実際に利用してきた個人投資家の
経験や考え方も紹介します
【この記事がおすすめな人】
□ 成長投資枠の仕組みを知りたい人
□ つみたて投資枠との違いを知りたい人
□ 何を買えるのか知りたい人
□ 積立と一括購入で迷っている人
□ 実際の個人投資家の使い方を知りたい人
【この記事を読むと分かること】
□ 成長投資枠の基本的な仕組み
□ つみたて投資枠との違い
□ 買える商品と非課税枠のルール
□ 積立投資の仕組みとシミュレーション
□ 個人投資家の実際の活用方法
成長投資枠とは?新NISAの基本を解説
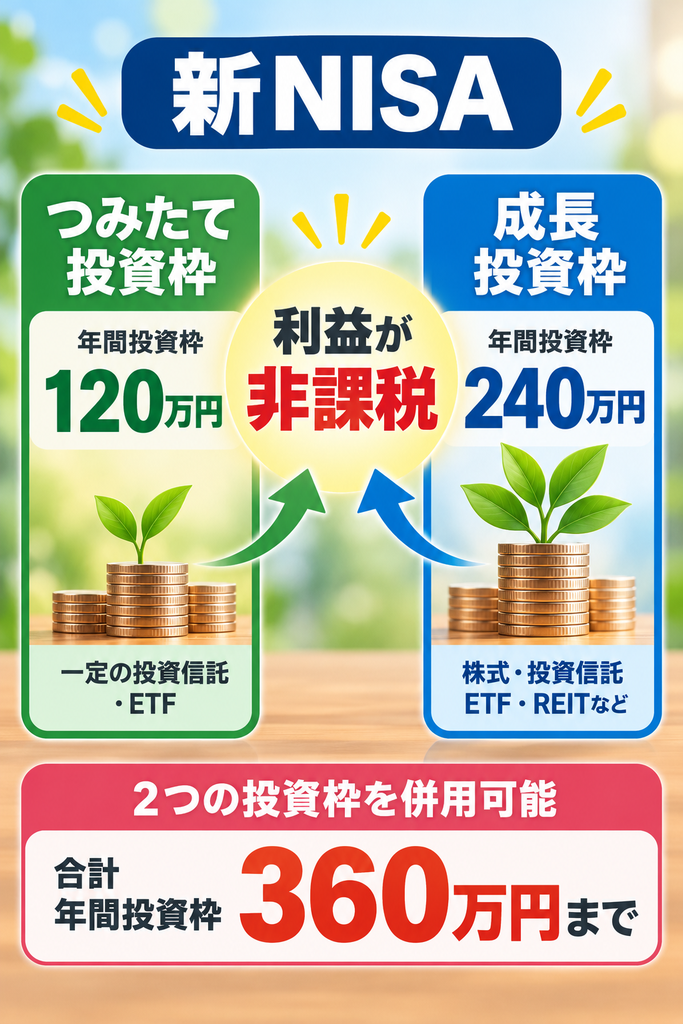
成長投資枠とは、2024年に始まった
新NISAの2つの投資枠のうち、
幅広い金融商品に投資できる制度です
通常、株式や投資信託で得た
売却益や配当金などには、
原則20.315%の税金がかかります
しかし、NISA口座で購入した
対象商品の利益は非課税になります
例えば、100万円で購入した商品を
150万円で売却した場合を考えます
| 項目 | 課税口座 | NISA口座 |
|---|---|---|
| 購入額 | 100万円 | 100万円 |
| 売却額 | 150万円 | 150万円 |
| 利益 | 50万円 | 50万円 |
| 利益にかかる税金 | 約10.2万円 | 0円 |
| 税引後利益 | 約39.8万円 | 50万円 |
※売買手数料などは考慮しない概算
同じ50万円の利益でも、NISAなら
約10万円の税負担を抑えられる計算です
成長投資枠の主な特徴
成長投資枠には、次のような特徴があります
【成長投資枠の基本】
□ 年間投資上限は240万円
□ 非課税保有限度額は1,200万円
□ 非課税で保有できる期間は無期限
□ 個別株や投資信託などを購入できる
□ 積立購入と一括購入の両方が可能
□ つみたて投資枠との併用が可能
成長投資枠という名前ですが、
成長株だけを購入する制度ではありません
投資信託を毎月積み立てたり、
個別株を購入したりと、
投資目的に合わせて利用できます
出典:金融庁|NISAを知る
新NISA全体の仕組みについては、
こちらの記事でも解説しています
関連記事:新NISAとは?始め方・おすすめ商品を初心者向けに完全解説【2026年版】
成長投資枠とつみたて投資枠の違い
新NISAには、成長投資枠のほかに
つみたて投資枠があります
どちらも運用益が非課税になる点は共通
していますが、年間上限や購入できる商品、
購入方法が異なります
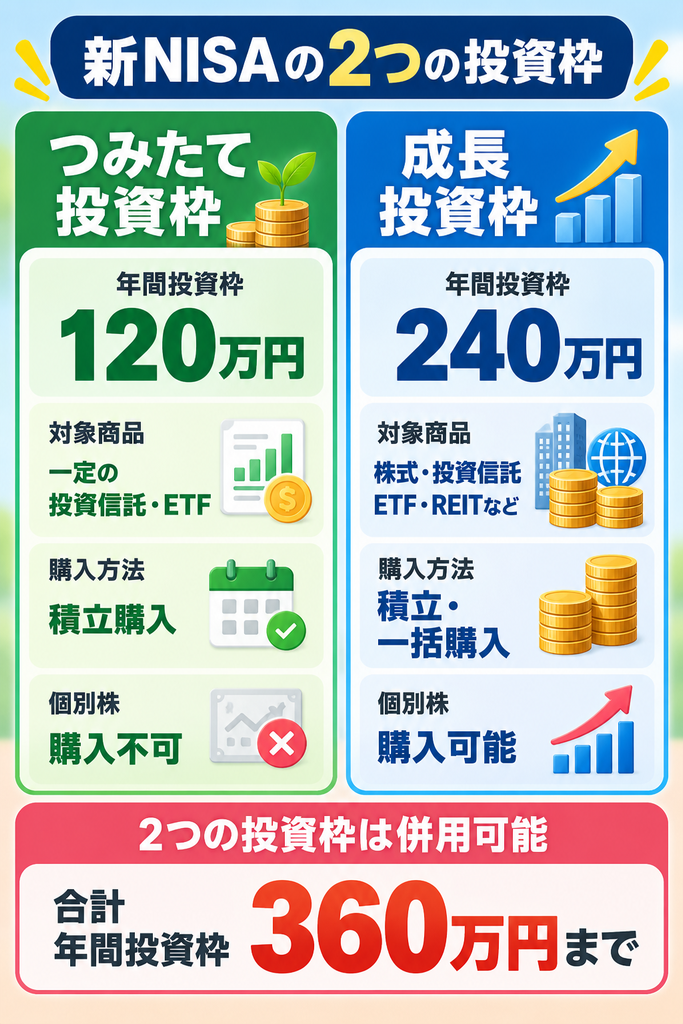
2つの投資枠を比較
| 比較項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 非課税保有期間 | 無期限 | 無期限 |
| 非課税保有限度額 | 全体で1,800万円 | うち最大1,200万円 |
| 対象商品 | 一定の投資信託・ETF | 株式・投信・ETF・REITなど |
| 購入方法 | 積立購入 | 積立・一括購入 |
| 個別株 | 購入不可 | 購入可能 |
| 2枠の併用 | 可能 | 可能 |
※2026年10月時点の制度
最大の違いは購入できる商品
つみたて投資枠は、
長期・積立・分散投資に適した
一定の投資信託やETFが対象です
一方、成長投資枠では、
対象となる投資信託に加えて、
国内株式や米国株式なども購入できます
例えば、S&P500に連動する
対象投資信託を毎月購入するなら、
どちらの枠でも積立が可能です
しかし、NVIDIAやTSMCなどの
個別株を購入したい場合は、
成長投資枠を利用します
どちらの枠を優先すべき?
投資信託を中心に長期積立するなら、
まずはつみたて投資枠を利用する
考え方があります
一方、年間120万円を超えて
投資信託を積み立てたい場合や、
個別株も購入したい場合には、
成長投資枠が役立ちます
ただし、つみたて投資枠を
必ず先に使う必要はありません
成長投資枠だけを利用することも
制度上は認められています
積立投資の基本的な考え方は、
こちらの記事でも紹介しています
関連記事:積立投資のおすすめ商品5選【初心者向け】放置で続けられる資産運用を実体験で比較
成長投資枠で買える商品・買えない商品
成長投資枠の魅力の一つは、
投資対象の幅広さです
ただし、すべての金融商品を
購入できるわけではありません
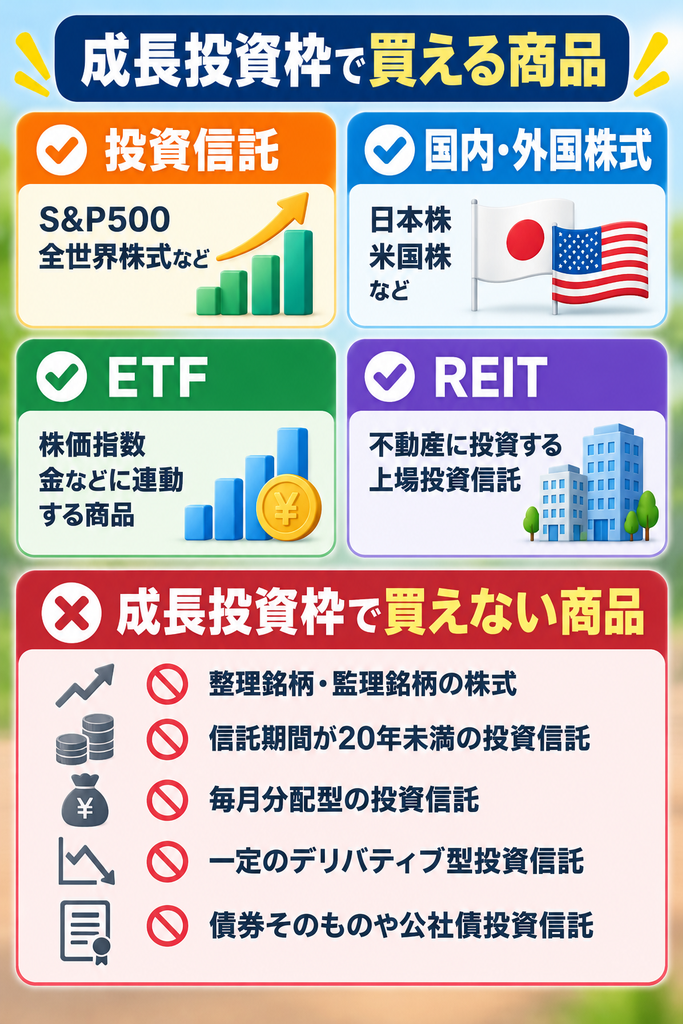
成長投資枠で買える主な商品
| 商品 | 具体例 |
|---|---|
| 国内株式 | 日本の上場企業の株式 |
| 外国株式 | NVIDIA、TSMCなど |
| 投資信託 | S&P500、全世界株式、半導体など |
| ETF | 株価指数や金価格などに連動する対象商品 |
| REIT | 不動産に投資する上場投資信託 |
※いずれも成長投資枠の対象商品に限る
※外国株式などは証券会社の取扱状況による
私は成長投資枠でS&P500やインド関連、
世界半導体の投資信託を積み立ててきました
2026年10月からは、NVIDIA、TSMC、
PLTR、サンリオの個別株も購入しています
成長投資枠で買えない商品
一方、次のような商品は
成長投資枠の対象外です
【対象外となる主な商品】
□ 整理銘柄・監理銘柄の株式
□ 信託期間が20年未満の投資信託
□ 毎月分配型の投資信託
□ 一定のデリバティブ型投資信託
□ 債券そのものや公社債投資信託
例えば、レバレッジを活用する
投資信託の中には、
成長投資枠で購入できない商品があります
また、金に投資したい場合も、
純金積立サービスそのものは
NISAの対象ではありません
ただし、成長投資枠の対象となる
金連動投資信託やETFなら購入できます
対象となる投資信託は、
公式リストでも確認できます
金投資については、
こちらの記事で詳しく比較しています
関連記事:新NISAで金積立はできる?純金積立との違いとおすすめ投資信託
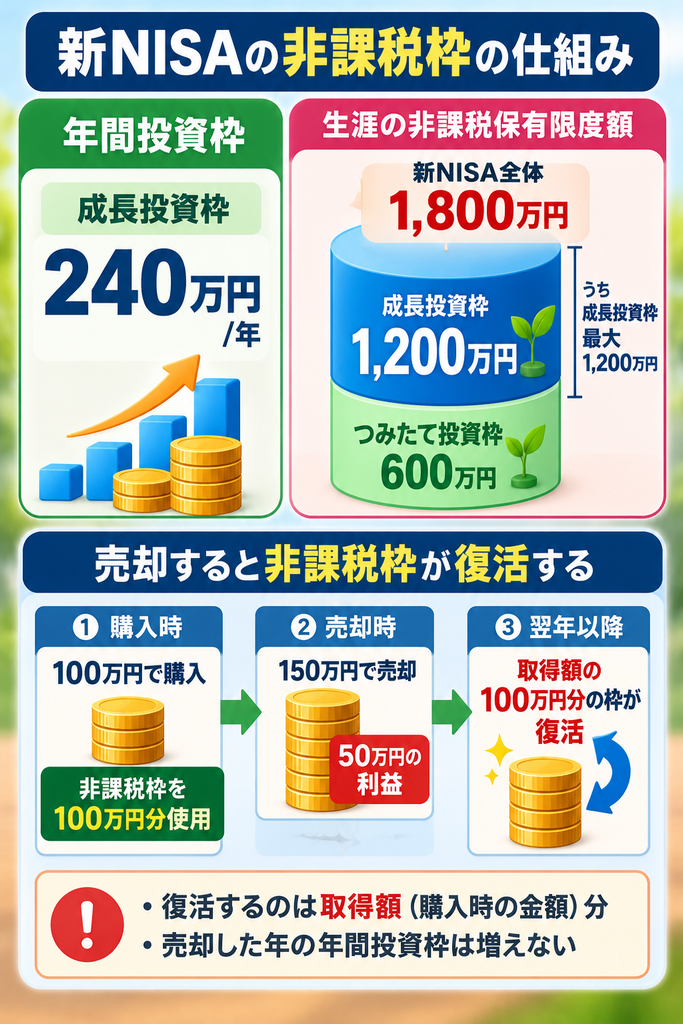
成長投資枠の上限額と非課税枠の仕組み
成長投資枠を利用する際は、
年間投資枠と非課税保有限度額を
区別して理解することが大切です
年間投資枠は240万円
成長投資枠で購入できる金額は、
年間240万円までです
例えば、次の購入方法はいずれも
年間240万円の範囲内です
| 購入方法 | 年間購入額 |
|---|---|
| 毎月5万円 | 60万円 |
| 毎月10万円 | 120万円 |
| 毎月20万円 | 240万円 |
| 年初に一括240万円 | 240万円 |
年間240万円という制限なので、
毎月20万円までという
月額上限があるわけではありません
ただし、証券会社の積立サービスには
別途、設定金額の上限があります
また、使わなかった年間投資枠を
翌年に繰り越すことはできません
成長投資枠の非課税保有限度額は1,200万円
新NISA全体の非課税保有限度額は
1,800万円です
このうち、成長投資枠で保有できる
取得金額は最大1,200万円です
例えば、成長投資枠で
毎年240万円ずつ購入した場合、
5年間で1,200万円に達します
ただし、これは5年以内に使い切らなければ
ならないという意味ではありません
年間60万円なら20年間かけて
1,200万円を購入することもできます
売却したら非課税枠は復活する?
新NISAでは、保有商品を売却すると
その商品の取得金額分の
非課税保有限度額が翌年以降に復活します
例えば、100万円で購入した株式が
150万円に値上がりしたとします
この株式を150万円で売却しても、
復活する枠は150万円ではなく
取得金額の100万円分です
ただし、売却した年の年間投資枠が
増えるわけではありません
また、翌年に復活した枠を使う場合も
年間240万円の上限は変わりません
非課税枠の仕組みをさらに詳しく
知りたい人はこちらも参考にしてください
関連記事:新NISAの上限額・限度額はいくら?年間360万円・生涯1800万円を解説
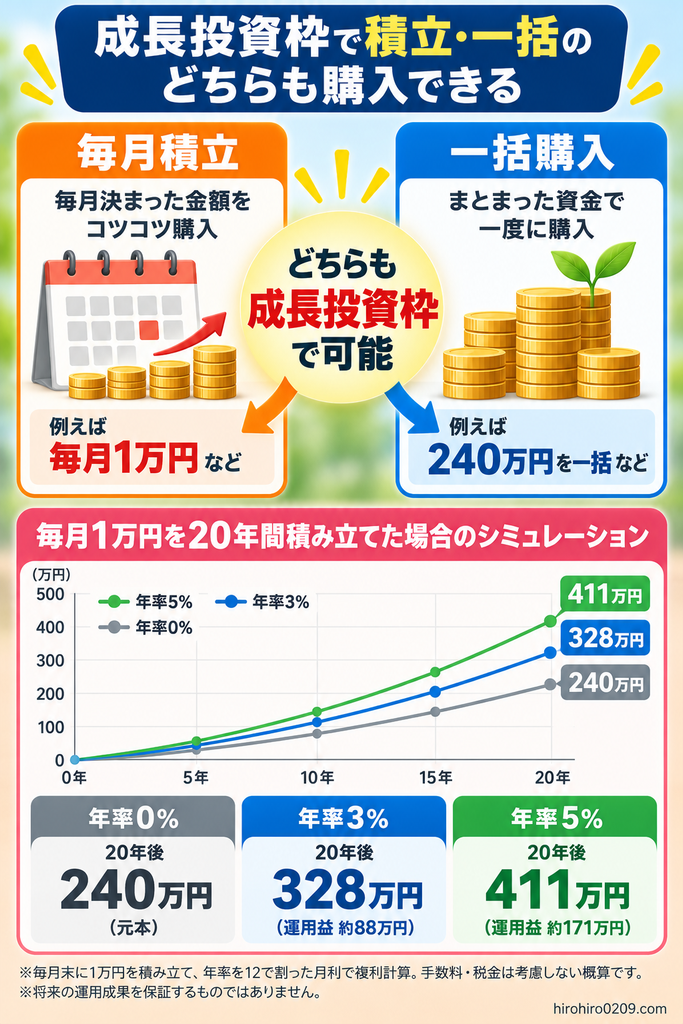
成長投資枠で積立投資はできる?
成長投資枠という名前から、
個別株を一括購入するための
制度だと思う人もいるかもしれません
しかし、成長投資枠でも
投資信託の積立投資が可能です
投資信託を毎月積み立てられる
例えば、成長投資枠で
S&P500に連動する投資信託を
毎月1万円購入することもできます
対象商品であれば、
つみたて投資枠と同じ投資信託を
成長投資枠でも購入できます
私自身も2024年の新NISA開始から、
成長投資枠でS&P500などの
投資信託を積み立ててきました
積立投資と一括投資の違い
| 比較項目 | 積立投資 | 一括投資 |
|---|---|---|
| 購入時期 | 定期的に分散 | まとめて購入 |
| 購入価格 | 複数の価格に分散 | 購入時点の価格 |
| 手間 | 自動設定しやすい | 購入判断が必要 |
| 向いている資金 | 毎月の余剰資金 | まとまった余剰資金 |
| 注意点 | 上昇相場では一括に劣る場合も | 購入直後の下落リスク |
一括投資は、購入後に相場が
上昇すれば有利になりやすい一方、
購入直後に大きく下落する可能性もあります
積立投資は購入時期を分散できますが、
損失を防げるわけではありません
どちらを選ぶかは、
資金の準備状況やリスク許容度で
判断することが大切です
毎月1万円を20年間積み立てたら?
成長投資枠で投資信託を
毎月1万円ずつ積み立てた場合、
資産はどのくらい増えるのでしょうか
年率0%、3%、5%の
3つのケースで計算してみます
積立期間は20年間、毎月末に
1万円を積み立てる想定です
20年間の投資元本は、
1万円×12か月×20年で
合計240万円になります
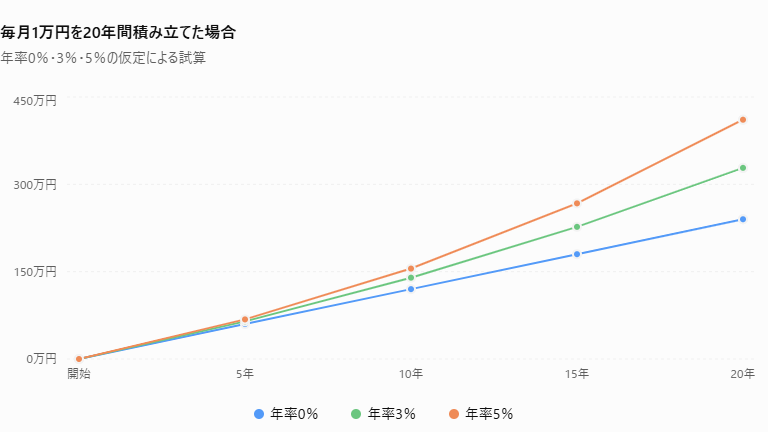
| 積立期間 | 年率0% | 年率3% | 年率5% |
|---|---|---|---|
| 5年 | 60万円 | 約65万円 | 約68万円 |
| 10年 | 120万円 | 約140万円 | 約155万円 |
| 15年 | 180万円 | 約227万円 | 約267万円 |
| 20年 | 240万円 | 約328万円 | 約411万円 |
※毎月末に1万円を積み立て
※年率を12で割った月利で複利計算
※手数料・税金は考慮しない
※将来の運用成果を保証するものではない
年率0%の場合は、20年間積み立てても
資産は元本の240万円のままです
一方、年率3%なら約328万円、
年率5%なら約411万円になります
年率5%の場合、投資元本240万円に対して
約171万円の運用益が生まれる計算です
通常の課税口座であれば、売却時に
運用益へ原則20.315%の税金がかかります
しかし、成長投資枠で購入した
対象商品の運用益は非課税です
ただし、年率3%や5%は
あくまでシミュレーション上の仮定です
成長投資枠を使えば、
必ず資産が増えるわけではありません
実際の運用成果は、購入する商品や
相場の動きによって、大きく変わります
つみたて投資枠との併用もできる
例えば、毎月15万円を
投資信託に積み立てたい場合、
次のような配分が可能です
【毎月15万円の積立例】
□ つみたて投資枠:月10万円
□ 成長投資枠:月5万円
□ 合計:月15万円
□ 年間購入額:180万円
ただし、両方の枠で購入する商品は
それぞれの対象商品である必要があります
積立投資の金額別シミュレーションは
こちらの記事でも紹介しています
関連記事:新NISAシミュレーション|月1万〜10万円の10年後・20年後を比較
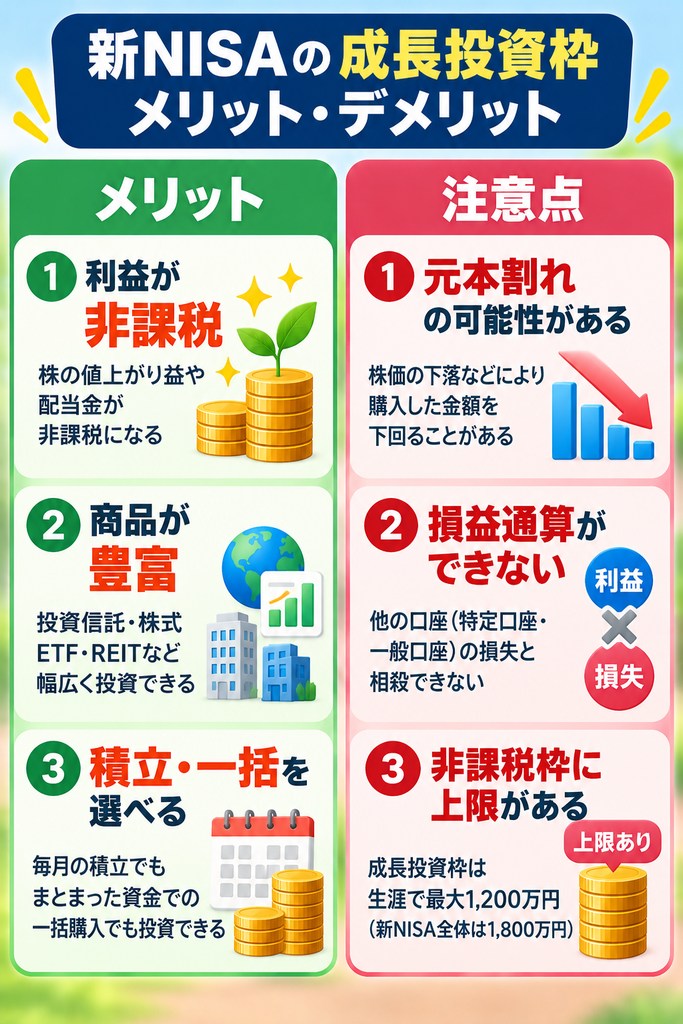
成長投資枠のメリット・デメリット
成長投資枠は自由度の高い制度ですが、
メリットだけではありません
利用する前に、
注意点も理解しておきたいところです
成長投資枠のメリット
主なメリットは次の3つです
【成長投資枠のメリット】
□ 売却益や対象配当金が非課税
□ 個別株や投資信託など商品が豊富
□ 積立購入と一括購入を選べる
特に個別株を購入できることは、
つみたて投資枠との大きな違いです
また、投資信託を積み立てるだけなら
成長投資枠でも長期投資を実践できます
成長投資枠のデメリット
一方、次の点には注意が必要です
【成長投資枠の注意点】
□ 投資元本は保証されない
□ NISAの損失は損益通算できない
□ 個別株への集中投資はリスクが高い
□ 商品によって手数料が異なる
例えば、課税口座の株式で50万円の利益が
出ていても、NISA口座の株式で発生した
50万円の損失とは損益通算できません
NISA口座の損失は、
翌年以降への繰越控除もできません
配当金の受取方法にも注意
国内上場株式やETFなどの配当金を
NISAで非課税にするには、
原則として証券会社の口座で受け取る
株式数比例配分方式を選ぶ必要があります
銀行口座などで受け取る方式では、
非課税にならない場合があります
外国株式の配当金についても、
外国で課される税金は
NISAでも免除されない場合があります
配当金を目的に投資する場合は、
購入前に確認しておきたい点です
配当を含めた投資成果の考え方は、
こちらの記事でも紹介しています
関連記事:米国高配当株と仮想通貨はどっちが儲かる?VZ・PFE vs ETH・SOLを比較
成長投資枠で何を買う?使い方の具体例
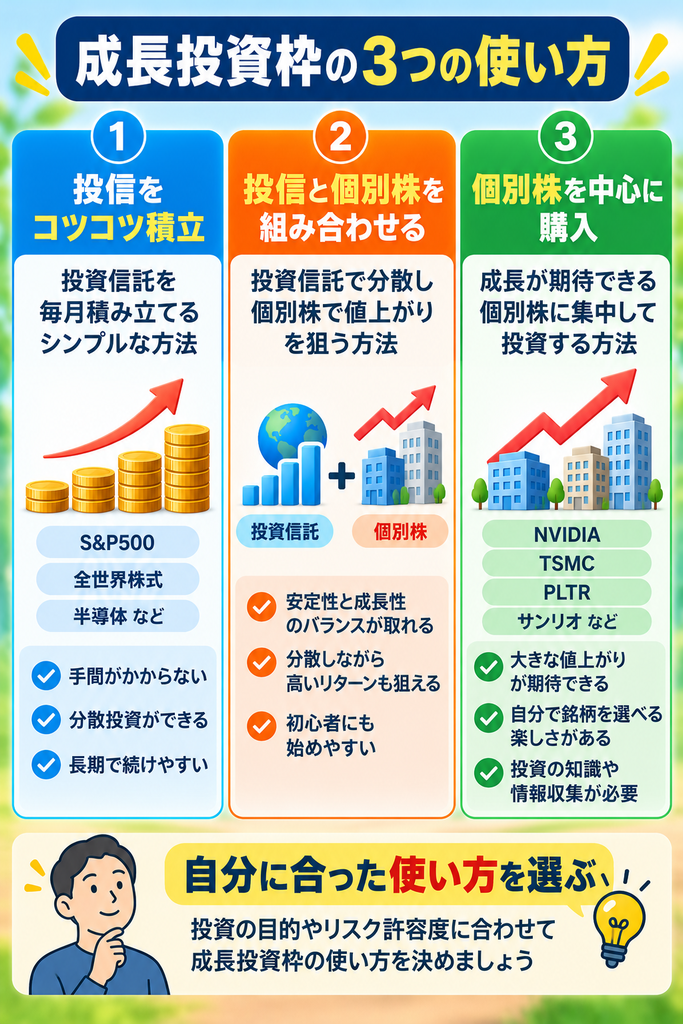
成長投資枠では、
さまざまな商品を購入できます
そのため、何を買えばよいか
迷う人もいると思います
私は、投資経験や目的によって
使い方を変えてよいと考えています
初心者は投資信託の積立から考える
これから投資を始める場合、
低コストで幅広い企業に分散投資する
インデックス投資信託は
選択肢の一つになります
例えば、S&P500や全世界株式に
連動する投資信託です
個別株のように企業ごとの
業績を分析する必要が少なく、
毎月自動で積み立てられます
ただし、株式市場全体が下落すれば
投資信託も値下がりします
投資経験が増えたら個別株も選択肢
企業の事業内容や業績を調べ、
自分で投資判断をしたい場合は、
個別株を組み合わせる方法もあります
ただし、特定企業の株価が大きく下落する
可能性があり、投資信託より集中リスクが
高くなる場合があります
また、個別株を購入するからといって
必ず高いリターンが得られるわけではありません
投資信託と個別株を組み合わせる
投資信託で分散投資を続けながら、
一部の資金で個別株を購入する方法もあります
例えば、毎月10万円を投資するなら、
投資信託8万円、個別株2万円
という配分も考えられます
これはあくまで配分例であり、
すべての人に適した割合ではありません
重要なのは、
投資目的と損失を受け入れられる範囲を、
先に考えることです
個人投資家の私が考える成長投資枠の使い方
ここからは制度の説明だけでなく、
実際に成長投資枠を利用してきた
私自身の経験を紹介します
私は投資経験9年ですが、
自分を上級投資家だとは考えていません
一方、2018年から積立投資を続け、
暴落や投資の失敗も経験してきました
その意味では、これから投資を始める
人にとって、少し先を歩いている
個人投資家だと思っています
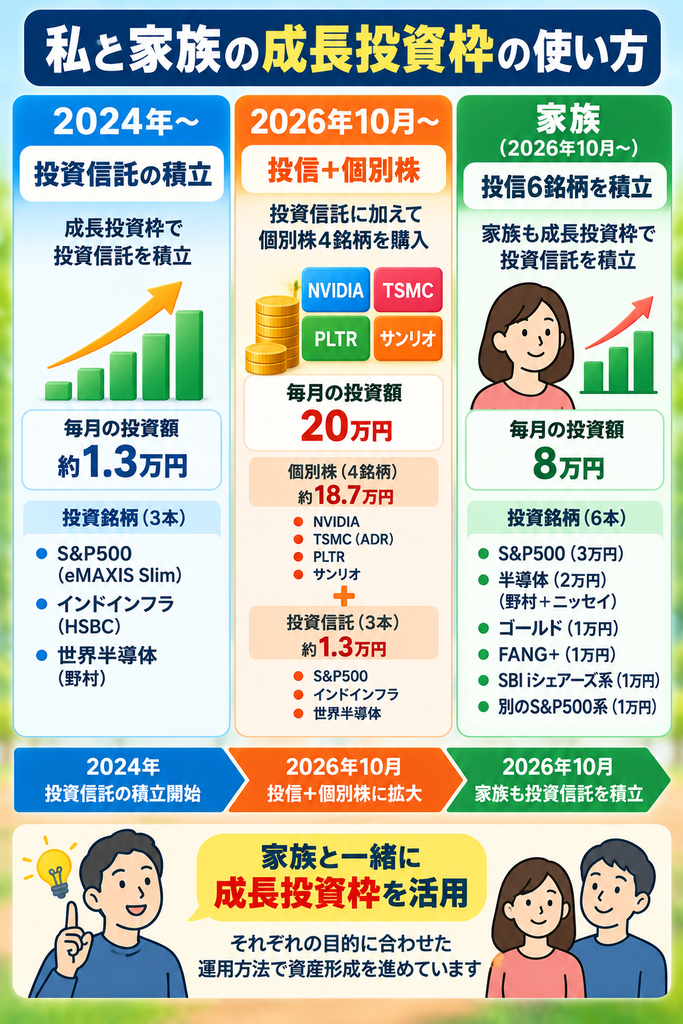
2024年から投資信託を積み立ててきた
私は2024年の新NISA開始から、
つみたて投資枠だけでなく、成長投資枠でも
投資信託を積み立ててきました
主な投資対象は次の3つです
【成長投資枠の投信3銘柄】
□ eMAXIS Slim 米国株式(S&P500)
□ HSBC インド・インフラ株式オープン
□ 野村世界業種別投資シリーズ
(世界半導体株投資)
投資信託の積立は、購入時期を分散できる
ことや、継続しやすいことが魅力でした
また、投資対象を選んだ後は頻繁に
売買判断をしなくても、運用を続けられます
私にとって成長投資枠は、
当初から投資信託を積み立てる
ためにも利用する制度でした
2026年10月から個別株を組み合わせた
その後、2026年10月から
NISAの投資方針を大きく変更しました
それまでのつみたて投資枠の月10万円
積立を停止し、成長投資枠での投資を
月20万円に増やす方針にしました
新たに購入対象とした個別株は
次の4銘柄です
【個別株4銘柄】
□ NVIDIA
□ TSMC
□ Palantir Technologies
(PLTR)
□ サンリオ
これまで積み立ててきた投資信託3銘柄も
継続し、個別株と組み合わせています
| 投資対象 | 月額の計画 |
|---|---|
| 個別株4銘柄 | 約18.7万円 |
| 投資信託3銘柄 | 約1.3万円 |
| 合計 | 約20万円 |
※2026年10月時点の投資方針
※株価や為替によって実際の購入額は変動
投資方針を変えた背景には、
これまでの運用経験に加えて、
半導体分野への関心や知識があります
私は大学院で半導体を研究し、
半導体業界での勤務経験もあります
その経験も踏まえて、今後の成長に
期待する企業を自分で選ぶ方針にしました
ただし、投資信託よりも
個別企業の影響を受けやすくなり、
価格変動や集中投資のリスクも
高くなる可能性があります
この方針変更がよい結果になるかは、
今後の運用実績で確認する必要があります
家族は投資信託6銘柄を毎月積立
一方、家族は2026年10月から成長投資枠で
毎月8万円の投資信託積立を始めました
投資対象はS&P500、半導体、
金、FANG+などです
| 投資対象 | 月額 |
|---|---|
| S&P500関連 | 3万円 |
| 半導体関連 | 2万円 |
| 金関連 | 1万円 |
| FANG+ | 1万円 |
| その他の投資信託 | 1万円 |
| 合計 | 8万円 |
※2026年10月時点の積立設定
私自身は個別株を組み合わせる運用に
変更しましたが、家族は投資信託を中心に
毎月積み立てる方法を選びました
同じ成長投資枠でも、
使い方は一つではありません
関連記事:家族が新NISA成長投資枠で月8万円積立!S&P500・半導体・金の6銘柄を公開
私が考える成長投資枠とは
私にとって成長投資枠は、
成長株を買うためだけの制度ではありません
投資信託を長期で積み立てたり、
個別株を購入したり、
両方を組み合わせたりできる制度です
投資を始めたばかりの頃と、
経験を積んだ現在とでは、
選ぶ商品や運用方針も変わります
その変化に合わせて投資方法を選べることが、
成長投資枠の大きな魅力だと考えています
成長投資枠のよくある質問
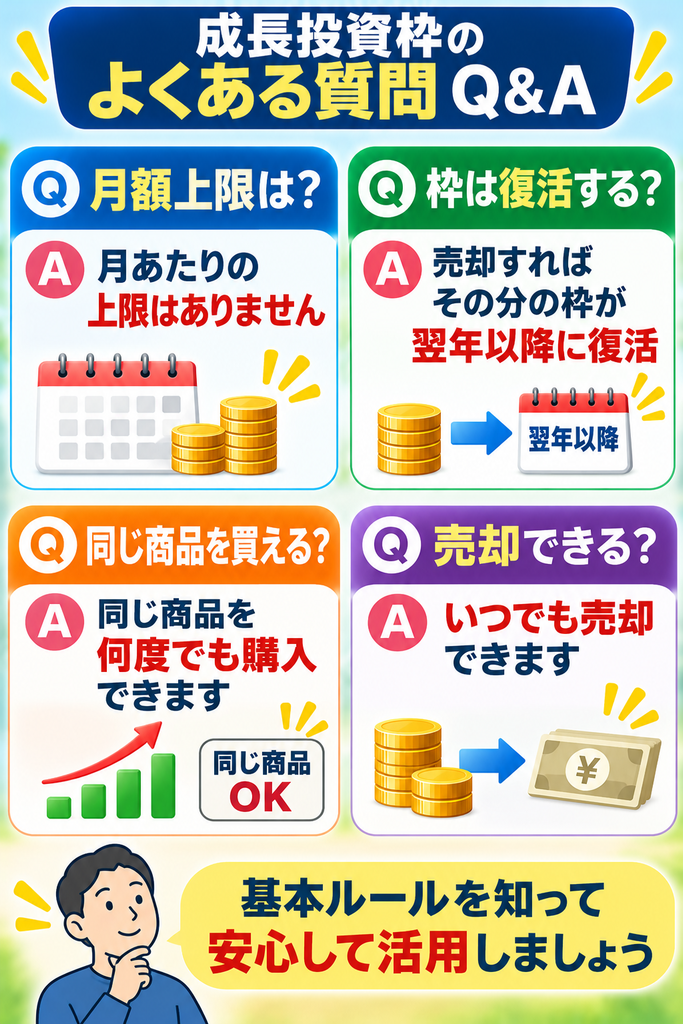
成長投資枠は月20万円まで?
いいえ
成長投資枠には年間240万円の
投資上限がありますが、
制度上の月額上限はありません
ただし、証券会社の積立サービスには
別途上限が設けられる場合があります
成長投資枠だけ使ってもいい?
はい
つみたて投資枠を利用せず、
成長投資枠だけを使うことも可能です
ただし、その場合に利用できる
非課税保有限度額は
最大1,200万円です
つみたて投資枠と同じ商品を買える?
両方の枠の対象商品であれば可能です
例えば、対象となるS&P500連動の
投資信託を、両方の枠で
積み立てることもできます
成長投資枠で購入した商品は売却できる?
はい
購入した商品は、
必要に応じて売却できます
ただし、売却しても
その年の年間投資枠は復活しません
取得金額分の非課税保有限度額は
翌年以降に再利用できます
成長投資枠で損失が出たら?
NISA口座で損失が出ても、
課税口座の利益と損益通算できません
また、損失の繰越控除もできません
成長投資枠を使い切らないと損?
必ずしもそうではありません
NISAは利益に対する税金を
抑えられる制度ですが、
投資そのもののリスクは残ります
年間240万円を使い切ることより、
無理のない金額で
投資を継続することが大切です
旧つみたてNISAの商品は移せる?
2023年までの旧つみたてNISAで
購入した商品を、新NISAの
成長投資枠へ直接移すことはできません
旧制度の商品は、所定の非課税期間中、
そのまま保有できます
旧制度と新制度の違いについては、
こちらの記事も参考にしてください
関連記事:新NISAの上限額・限度額はいくら?年間360万円・生涯1800万円を解説
まとめ|成長投資枠は投資目的に合わせて使える
成長投資枠は、個別株だけでなく
投資信託の積立にも利用できる、
自由度の高い非課税投資制度です
最後に、この記事で解説した
重要なポイントを整理します
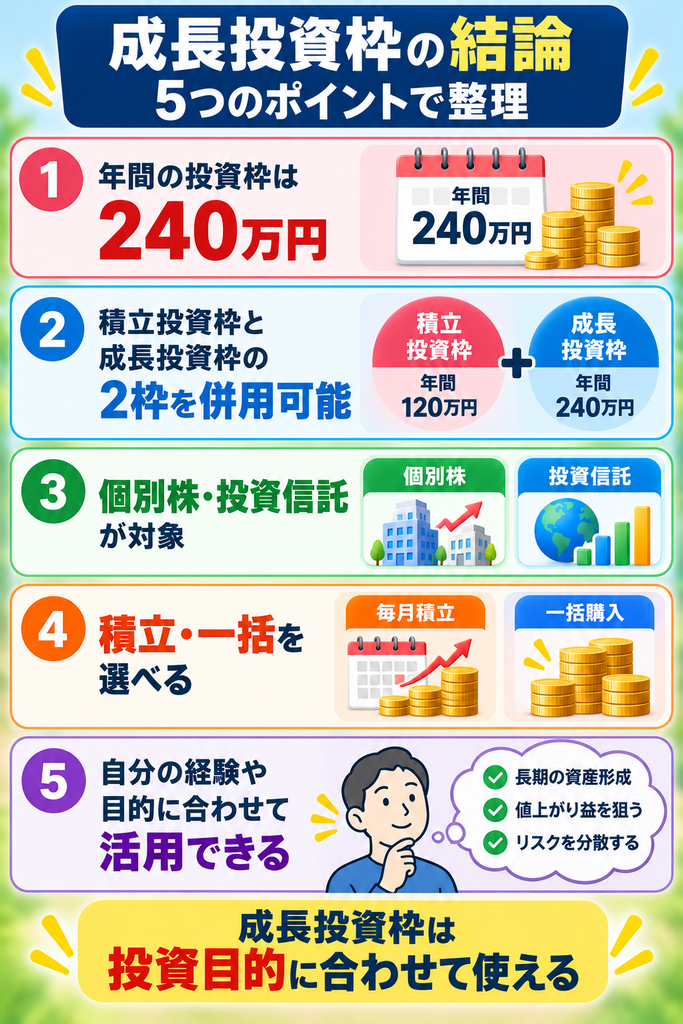
【この記事のまとめ】
□ 成長投資枠は年間240万円まで
対象商品の利益が非課税になる制度
□ つみたて投資枠との主な違いは
年間上限・対象商品・購入方法
□ 個別株・投資信託・ETFなどが対象
ただし、購入できない商品もある
□ 積立投資と一括投資の両方が可能
つみたて投資枠との併用もできる
□ 投資経験や目的に応じて
自分に合った使い方を選べる
私は2024年から成長投資枠で
投資信託を積み立ててきました
そして2026年10月からは、
個別株を組み合わせる運用に
大きく方針を変更しました
一方、家族は成長投資枠を使い、
投資信託6銘柄を毎月積み立てています
このように、成長投資枠の使い方に
一つの正解があるわけではありません
これから投資を始める人は、
まず制度を理解したうえで、
自分の投資目的やリスク許容度に
合った方法を考えてみてください
