「投資信託はおすすめしないと
聞くけど、本当なの?」
「買ってはいけない投資信託は、
どうやって見分ければいい?」
「新NISAで投資信託を買っても、
損をすることがあるの?」
投資信託を始めようと思っても、こうした
不安を感じる人は多いのではないでしょうか
投資信託は少額から始められ、複数の企業や
資産に投資できる便利な金融商品です
しかし、すべての商品が長期投資に
適しているわけではありません
手数料が高い商品や特定の業種に集中する
商品など、注意したい投資信託もあります
私は2017年から投資を始め、2018年から
投資信託の積立を続けてきました
旧つみたてNISAでは6年間で240万円を
投資し、2026年6月時点の評価額は
約728万円になっています
一方、個別株や仮想通貨など、
さまざまな投資も経験しました
その経験から感じているのは、
投資信託そのものが悪いのではなく、
商品選びと運用方法が重要だということです
この記事では、投資信託をおすすめしない
理由や避けたい商品の特徴、私自身の
運用実績を紹介します
さらに、S&P500やオルカンの積立投資
シミュレーションも使い、長期投資の
可能性と注意点を確認していきます
【この記事がおすすめな人】
□ 投資信託を買うか迷っている人
□ 投資信託のデメリットを知りたい人
□ 買ってはいけない商品の特徴を知りたい人
□ 新NISAで商品選びに悩んでいる人
□ 実際の長期運用結果を知りたい人
【この記事を読むと分かること】
□ 投資信託をおすすめしない理由
□ 避けたい投資信託の5つの特徴
□ 商品選びで確認したいポイント
□ 私が8年間投資した運用実績
□ 長期積立のシミュレーション結果
□ 投資信託が向いている人と向いていない人
投資信託はおすすめしない?私の結論
最初に結論をお伝えすると、私は投資信託
そのものをおすすめしないとは考えていません
むしろ、投資初心者が長期的に資産形成を
始める方法として有力だと思っています
ただし、投資信託なら何を買っても
よいというわけではありません
同じ投資信託でも、投資対象や手数料、
運用方針は大きく異なります
投資信託は商品によって特徴が違う
例えば、株式に投資する商品でも、
次のような違いがあります
| 投資信託の種類 | 主な特徴 |
|---|---|
| 全世界株式型 | 世界の株式に分散 |
| 米国株式型 | 米国企業に投資 |
| 先進国株式型 | 主に先進国へ投資 |
| 業種特化型 | 半導体などに集中 |
| バランス型 | 株式や債券などに分散 |
全世界株式型は投資する国が幅広い一方、
株式市場全体が下落すれば値下がりします
また、半導体などの業種特化型は成長を
期待できる反面、特定業界の不振に弱く
なることがあります
大切なのは人気があるかどうかだけでなく、
自分が何に投資しているのかを理解する
ことです
私が投資信託を続けている理由
私は2018年からeMAXIS Slim 先進国株式
インデックスを購入してきました
2024年からは、新NISAでも積立投資を
行いました
2026年10月には新NISAのつみたて投資枠
での新規積立を停止しましたが、保有して
いる投資信託を売却したわけではありません
現在も投資信託を保有し、成長投資枠では
一部商品の積立も続けています
私にとって投資信託は、
資産形成の重要な選択肢です
ただし、すべての資金を投資信託だけに
投じる必要もないと考えています
関連記事:eMAXIS Slimはおすすめしない?実際に8年投資した私の結論
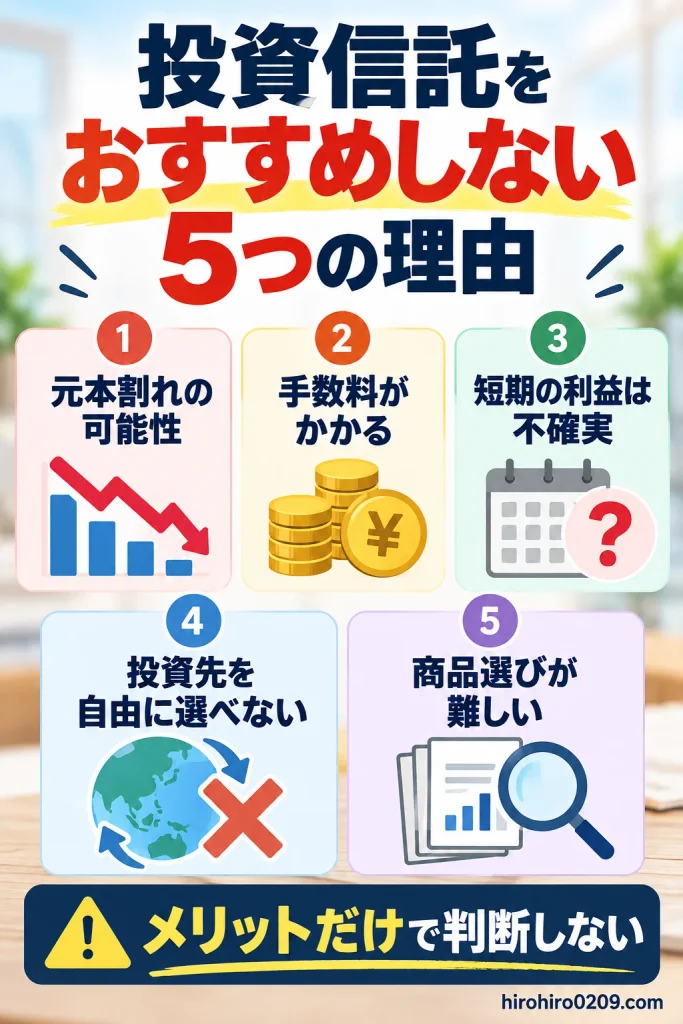
投資信託をおすすめしない5つの理由
投資信託にはメリットがある一方、
注意したい点もあります
特に、初心者が理解しておきたい
5つの理由を紹介します
① 元本割れする可能性がある
投資信託は銀行預金と違い、
元本が保証されていません
株価や為替相場が下落すると、投資した
金額より評価額が少なくなることがあります
例えば、100万円を投資して評価額が
80万円になれば、20万円の含み損です
その時点で売却すれば損失が確定します
長期保有すれば、必ず回復するという
保証もありません
金融庁も、投資には元本割れのおそれが
あることを説明しています
出典:金融庁|資産形成の基本
② 保有中も手数料がかかる
投資信託には購入時の手数料だけでなく、
保有中に発生する費用もあります
代表的なのが信託報酬です
信託報酬は運用や管理の対価として、
投資信託の資産から差し引かれます
そのため、保有者が毎年別途支払うわけ
ではありませんが、運用成果に影響します
また、監査費用など、信託報酬以外の
費用が発生する商品もあります
長期保有を考えるなら、こうしたコストを
確認する必要があります
③ 短期間で利益が出るとは限らない
投資信託は、購入してすぐに
利益が出るとは限りません
数か月や1年程度では、市場の動きに
よって損失が出ることもあります
また、長期間保有した場合でも
利益が保証されるわけではありません
近いうちに使う予定のお金を投資信託へ
回してしまうと、必要なときに値下がり
している可能性があります
生活費や近い将来の支出には、
預貯金を使い分けることも大切です
④ 投資先を細かく指定できない
一般的な投資信託では、運用会社が定めた
方針に従って投資先が決まります
例えば、S&P500に連動する投資信託を
購入すると、指数を構成する企業に
まとめて投資できます
一方で、特定の企業だけを除外したり、
好きな企業だけを増やしたりすることは
基本的にできません
投資する企業を自分で選びたい人は、
個別株投資の方が目的に合う場合もあります
⑤ 商品数が多く選びにくい
投資信託には株式型、債券型、バランス型
など、さまざまな商品があります
さらに、同じ投資対象でも信託報酬や
運用方針が異なる場合があります
ランキングで上位だからといって、
自分に合う商品とは限りません
投資対象やリスクを理解せずに
購入することは避けたいところです
eMAXIS Slimに限らず、投資信託には
購入前に確認したい注意点があります
関連記事:投資信託はおすすめしない?避けたい商品の特徴と8年投資した私の結論
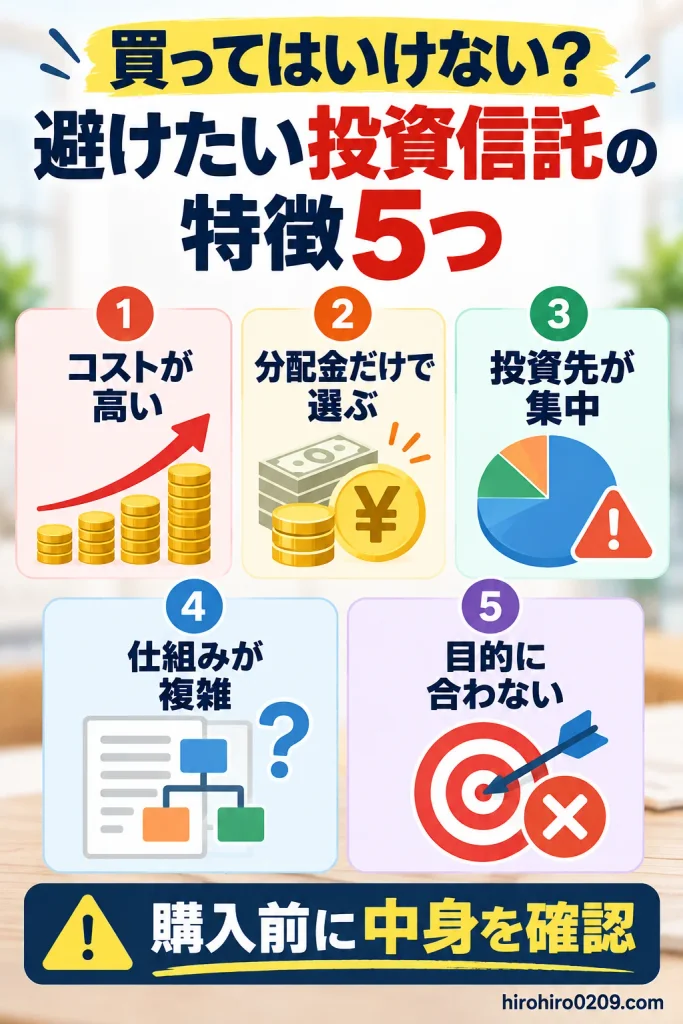
買ってはいけない?避けたい投資信託の特徴5つ
投資信託そのものが危険
というわけではありません
ただし、商品選びを間違えると、想定以上
のリスクや費用を負担する可能性があります
ここでは、特に注意したい
5つの特徴を紹介します
① 信託報酬などのコストが高い
長期投資では、信託報酬の違いが
運用結果に影響します
例えば、同じ投資対象に連動する2つの
商品があった場合、運用成果やその他の
条件が同じなら信託報酬が低い方が有利です
ただし、手数料が安いだけでは
必ずしも優れた商品とは限りません
投資対象や運用実績、指数との連動性
なども合わせて比較する必要があります
② 分配金の多さだけを強調する
毎月分配型の投資信託は、定期的に
分配金を受け取れる仕組みの商品です
しかし、分配金は必ずしも運用で得られた
利益だけから支払われるわけではありません
分配金の一部または全部が、元本の払い
戻しに相当する場合もあります
これを元本払戻金、または特別分配金といいます
つまり、毎月分配金を受け取っているから
といって、その金額だけ利益が出ている
わけではありません
分配金を重視する場合は、分配金と
基準価額の両方を確認する必要があります
なお、新NISAでは毎月分配型の投資信託は
成長投資枠の対象外です
出典:金融庁|NISAを知る
③ 特定の国や業種に集中している
半導体やAI関連企業など、特定の業種へ
投資する商品は高い成長を期待できる一方、
値動きが大きくなる場合があります
例えば、半導体業界の業績や株価が低迷
すれば、半導体株中心の投資信託も大きく
下落する可能性があります
私は、半導体関連の投資信託も保有しています
ただし、一般的な全世界株式型と同じ
リスクの商品だとは考えていません
業種特化型を選ぶ場合は、投資全体の中で
どの程度の割合を占めるのかを考える
必要があります
関連記事:新NISA成長投資枠を2年3カ月運用した結果|3銘柄の利益を公開
④ 仕組みが複雑で理解しにくい
投資信託には、通常の株式インデックス型以外
にも、複雑な運用手法を使う商品があります
例えば、レバレッジを使う商品は一般的な指数
連動型とは異なる値動きをする場合があります
商品によっては、長期間保有しても指数の
累積騰落率の単純な倍数にはならないことが
あります
商品説明を読んでも、損益の仕組みが理解
できないなら、購入を急ぐ必要はありません
⑤ 自分の目的に合っていない
同じ投資信託でも、向いている人は異なります
例えば、10年以上先の資産形成を目指す人と
1年後に使う資金を準備する人では、
適した運用方法が違います
また、値下がりに耐えられる金額も
人によって異なります
商品を選ぶ前に、いつ使うお金なのか、
どの程度の損失に耐えられるのかを確認
することが重要です
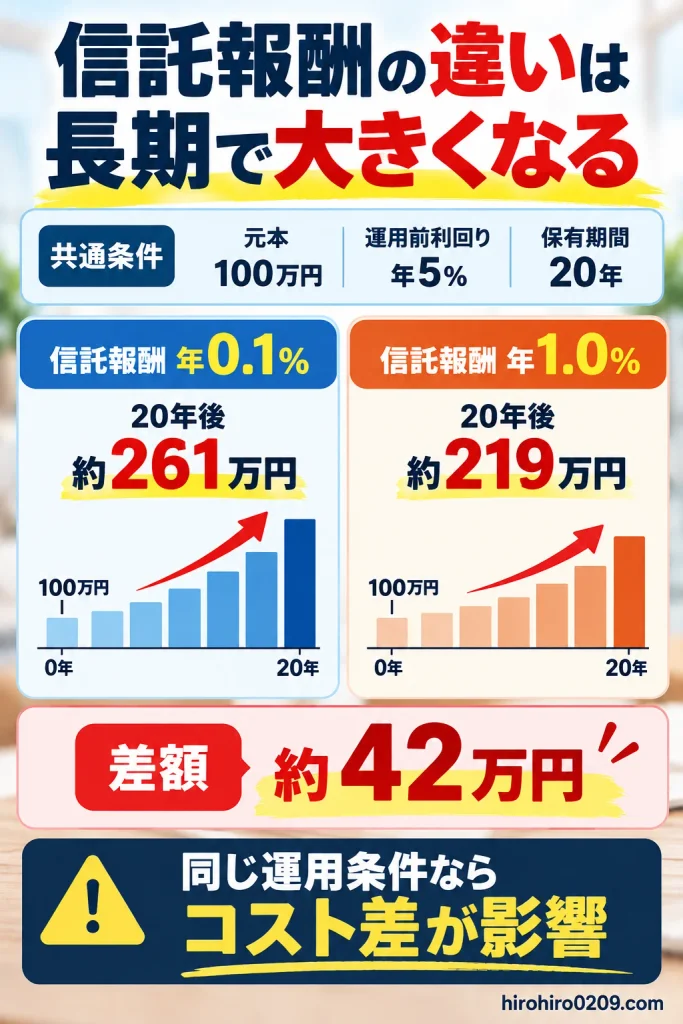
信託報酬の違いで運用結果はどれくらい変わる?
投資信託のコストは、長期保有するほど
無視しにくくなります
ここでは、信託報酬だけが異なる
2つの投資信託を仮定して比較します
信託報酬0.1%と1.0%を比較
【シミュレーション条件】
□ 初期投資額:100万円
□ 保有期間:20年間
□ コスト控除前の想定利回り:年5%
□ 信託報酬:年0.1%/年1.0%
□ 追加投資・途中売却なし
□ 税金・その他の費用は考慮しない
信託報酬を差し引いた後の想定利回りを
それぞれ年4.9%と年4.0%として
単純計算します
| 項目 | 年0.1% | 年1.0% |
|---|---|---|
| 投資元本 | 100万円 | 100万円 |
| 想定年利 | 4.9% | 4.0% |
| 10年後 | 約161万円 | 約148万円 |
| 20年後 | 約261万円 | 約219万円 |
| 20年後の利益 | 約161万円 | 約119万円 |
20年後の評価額には
約42万円の差が生まれます
これは、投資対象や運用成果が同じという
仮定で、信託報酬の差だけを比較した
シミュレーションです
実際には、信託報酬以外の費用や
運用成果の違いも影響します
それでも、長期投資ではコストを
確認することが重要だと分かります
手数料だけで選べばよいわけではない
低コストは重要ですが、それだけで
商品を決めるのはおすすめしません
確認したいのは次の項目です
【購入前のチェック項目】
□ 投資対象の国や地域
□ 株式・債券などの資産種類
□ 信託報酬とその他の費用
□ ベンチマークと運用方針
□ 為替ヘッジの有無
□ 過去の値動きと下落幅
□ 自分の運用目的との一致
低コストであっても、
投資対象が自分の考えと合っていなければ、
適した商品とはいえません
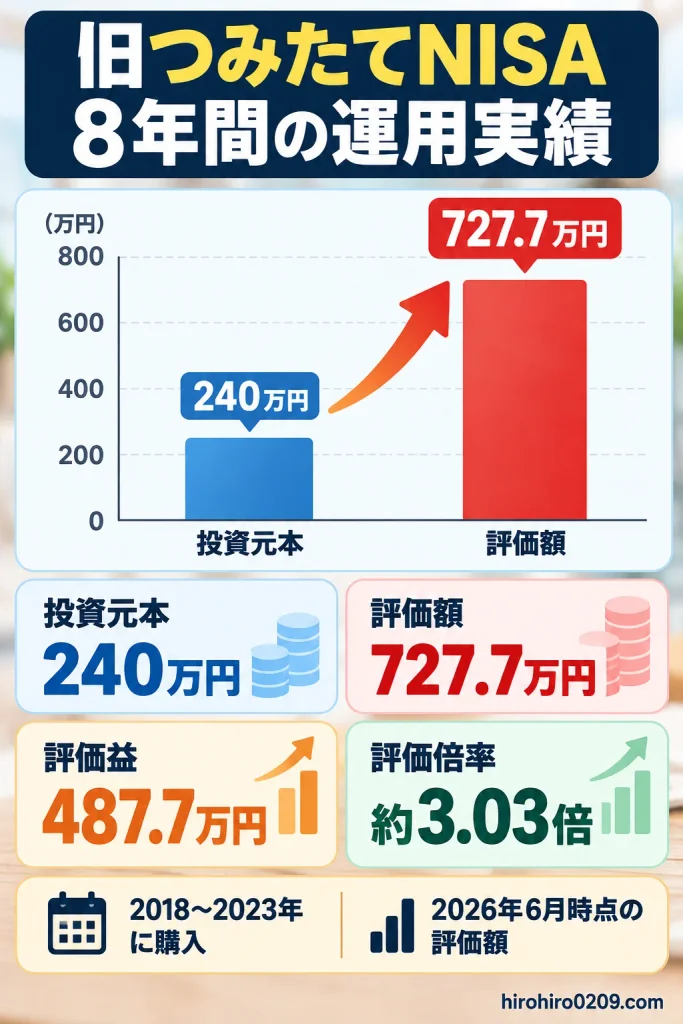
私が8年間投資信託を運用した実績
ここからは、私自身の運用結果を紹介します
私は2018年から2023年まで、
旧つみたてNISAでeMAXIS Slim
先進国株式インデックスを購入しました
2018年は40万円を投資し、2019年以降も
毎月約3.3万円を積み立てました
6年間の投資元本は合計240万円です
旧つみたてNISAの運用結果
2026年6月時点の結果は、次の通りです
| 項目 | 金額 |
|---|---|
| 投資元本 | 240万円 |
| 評価額 | 727.7万円 |
| 評価益 | 487.7万円 |
| 評価倍率 | 約3.03倍 |
| 評価益率 | 約203.2% |
投資元本240万円に対して、
評価額は約728万円になりました
評価益は約488万円です
もちろん、これまで順調に
増え続けたわけではありません
相場が下落した時期もあり、短期間では
評価額が大きく変動することもありました
それでも長期保有を続けた結果、
2026年6月時点では大きな含み益に
なっています
関連記事:つみたてNISAを6年間続けた結果|240万円が727万円になった運用実績を公開
ただし、これは私自身の過去の運用結果
であり、今後の利益を保証するものでは
ありません
また、6年間の積立期間と約8年間の
保有期間は区別して考える必要があります
関連記事:つみたてNISAは利益分だけ売却できる?元本を残す方法と注意点
新NISAでは投資方針を変更した
私は2024年から新NISAのつみたて投資枠
でも、毎月10万円の積立を始めました
しかし、2026年10月からはつみたて投資枠
の新規積立を停止しています
現在は、成長投資枠で月20万円を
投資する方針です
内訳は次の通りです
| 投資対象 | 月額 |
|---|---|
| 個別株4銘柄 | 18.7万円 |
| 投資信託3銘柄 | 1.3万円 |
| 合計 | 20万円 |
個別株はNVIDIA、TSMC、
PLTR、サンリオを選んでいます
投資信託はS&P500、インドインフラ、
世界半導体株の3銘柄です
半導体分野については、大学院での研究や
業界での勤務経験があります
そうした経験も踏まえ、個別株への
投資を増やすことにしました
関連記事:新NISAの積立投資枠をやめて成長投資枠へ!月20万円で個別株4銘柄を購入
ただし、個別株の方が必ず高い
リターンになるとは考えていません
今後の運用結果によっては、投資信託の方が
優れた成果になる可能性もあります
私が投資方針を変更したのは、投資信託を
否定したからではなく、自分の投資目的と
リスク許容度を見直したためです
オルカン・S&P500・先進国株式を比較すると?
投資信託を選ぶとき、
よく候補に挙がるのが次の3つです
- オルカン
- S&P500
- 先進国株式
これらはいずれも、株式に投資する
商品ですが、投資対象が異なります
3つの投資対象の違い
| 商品の種類 | 主な投資対象 |
|---|---|
| オルカン | 全世界の株式 |
| S&P500 | 米国の主要500社 |
| 先進国株式 | 主に日本を除く先進国 |
オルカンは、全世界の株式へ
分散投資する商品です
S&P500は、米国株式を中心に
投資したい人向けです
先進国株式は米国を中心に、日本を除く
先進国へ投資する商品が代表的です
ただし、オルカンと先進国株式も
米国株の比率が高いため、3つを購入すれば
投資対象が完全に分散するわけではありません
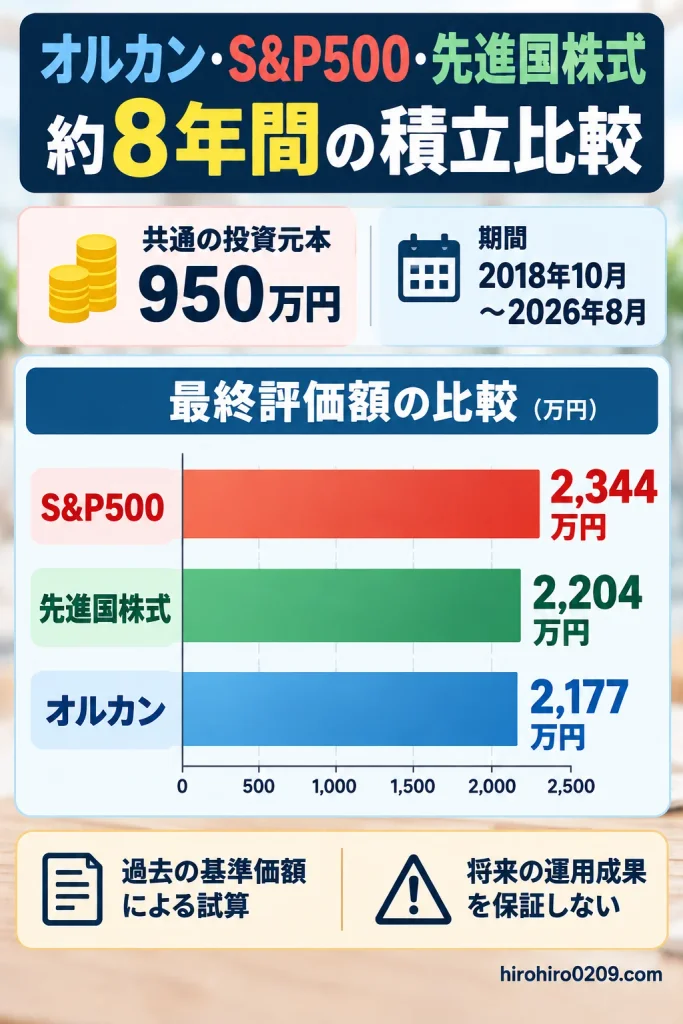
約8年間の積立シミュレーション
以前、私は3つの投資信託を
同じ条件で比較シミュレーションしました
【比較条件】
□ 2018年10月〜2026年8月
□ 毎月10万円を積立
□ 投資元本:950万円
□ 各商品の過去の基準価額を使用
□ 2026年8月時点で評価
結果は次の通りです
| 投資対象 | 最終評価額 |
|---|---|
| S&P500 | 約2,344万円 |
| 先進国株式 | 約2,204万円 |
| オルカン | 約2,177万円 |
この期間では、S&P500が
最も高い結果になりました
一方、先進国株式やオルカンも
大きく資産が増えています
ただし、この結果だけでS&P500が
今後も最も優れるとは判断できません
例えば、米国以外の株式市場が今後、
大きく成長する可能性もあるためです
どの商品を選ぶかは過去のリターンだけでなく、
投資対象やリスクの違いから判断したい
ところです
詳しい計算方法と比較グラフは、
こちらの記事で紹介しています
関連記事:オルカンとS&P500どっち?2018年から積み立て中の先進国株式と比較
投資信託の長期積立は20年後いくらになる?
投資信託は、短期間で
利益が出るとは限りません
一方、長期間積み立てることで、運用益を
再投資する複利効果が期待できます
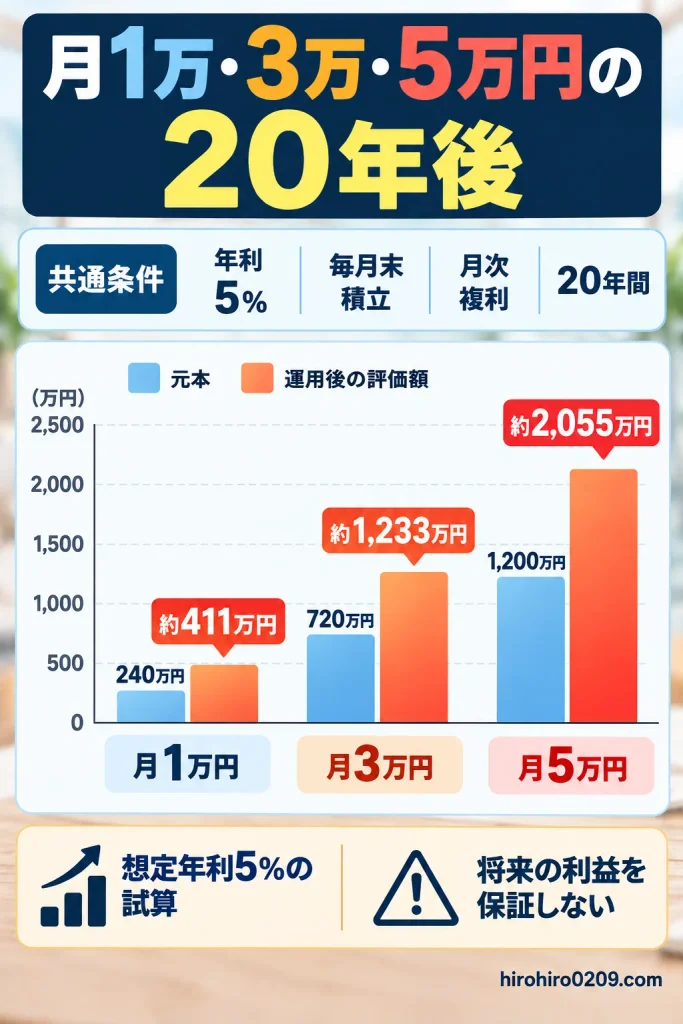
そこで、毎月1万円、3万円、5万円を
20年間積み立てた場合を比較してみます
月1万・3万・5万円を比較
【シミュレーション条件】
□ 毎月末に一定額を積立
□ 運用期間:20年間
□ 想定年利:5%
□ 月利:5%÷12
□ 毎月複利で計算
□ 税金・手数料は考慮しない
□ 利回りは一定と仮定
| 月額 | 投資元本 | 20年後 |
|---|---|---|
| 1万円 | 240万円 | 約411万円 |
| 3万円 | 720万円 | 約1,233万円 |
| 5万円 | 1,200万円 | 約2,055万円 |
月1万円でも20年間積み立てると、
約411万円になる計算です
月3万円では約1,233万円、
月5万円では約2,055万円になります
ただし、これは毎年5%の利回りが
続くと仮定したシミュレーションです
実際の株式市場では、毎年同じ
利回りになるわけではありません
元本割れする時期もあり、20年後の
評価額が試算を下回る可能性もあります
積立金額別の詳しい比較は、
こちらの記事で紹介しています
関連記事:新NISAは20年後いくら?月1万・3万・5万・10万円を利回り別に比較
月2万円でも長期投資はできる
毎月3万円や5万円を積み立てるのが
難しい人は、無理に金額を増やす必要は
ありません
月2万円でも20年、30年と継続することで
資産形成を目指せます
重要なのは、生活費を圧迫しない金額で
長く続けられることです
関連記事:NISAで月2万円積立したらどうなる?20年後・30年後をシミュレーション
積立シミュレーションの注意点
シミュレーションでは年利3%や5%など、
一定の利回りを使います
しかし、実際の投資では価格が上下します
また、同じ年平均リターンでも、途中の
値動きによって積立投資の最終結果が
変わることがあります
シミュレーションは将来の金額を保証する
ものではなく、積立金額を検討するための
目安として活用しましょう
投資信託がおすすめな人・おすすめしない人
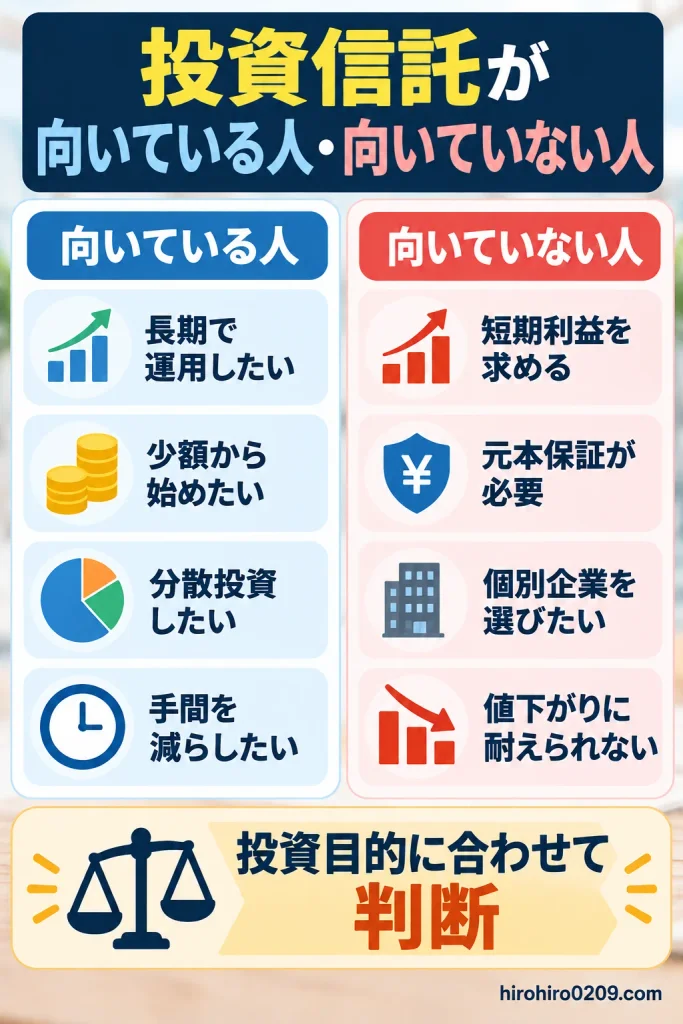
投資信託が自分に合うかどうかは、
投資目的や運用期間によって変わります
ここでは、向いている人と
向いていない人を整理します
投資信託がおすすめな人
【おすすめな人】
□ 10年、20年単位で資産形成を
考えている人
□ 少額から投資を始めたい人
□ 複数の企業や地域に分散投資したい人
□ 個別株の銘柄選びに時間をかけたくない人
□ 定期的な積立を自動化したい人
こうした人には、低コストの
インデックス型投資信託が有力な選択肢です
金融庁も資産形成の基本として、
長期・積立・分散投資を紹介しています
出典:金融庁|資産形成の基本
投資信託をおすすめしない人
【慎重に考えたい人】
□ 近いうちに使うお金を
運用しようとしている人
□ 元本割れを受け入れられない人
□ 短期間で確実に利益を出したい人
□ 特定の企業を自分で選びたい人
□ 値下がりすると生活に支障が出る人
特に、生活防衛資金まで
投資に回すことはおすすめしません
投資は生活費や緊急時に必要なお金を
確保したうえで行うことが重要です
初心者は少額から始めてもよい
投資信託を始めるとき、最初から大きな
金額を用意する必要はありません
月1万円など、無理なく続けられる
金額から始める方法もあります
少額で投資を経験し、価格の変動に慣れて
から積立金額を見直すのも一つの方法です
関連記事:新NISAは月1万円でも意味ある?20年後のリアルな結果と結論【2026年版】
投資信託で失敗しないための選び方
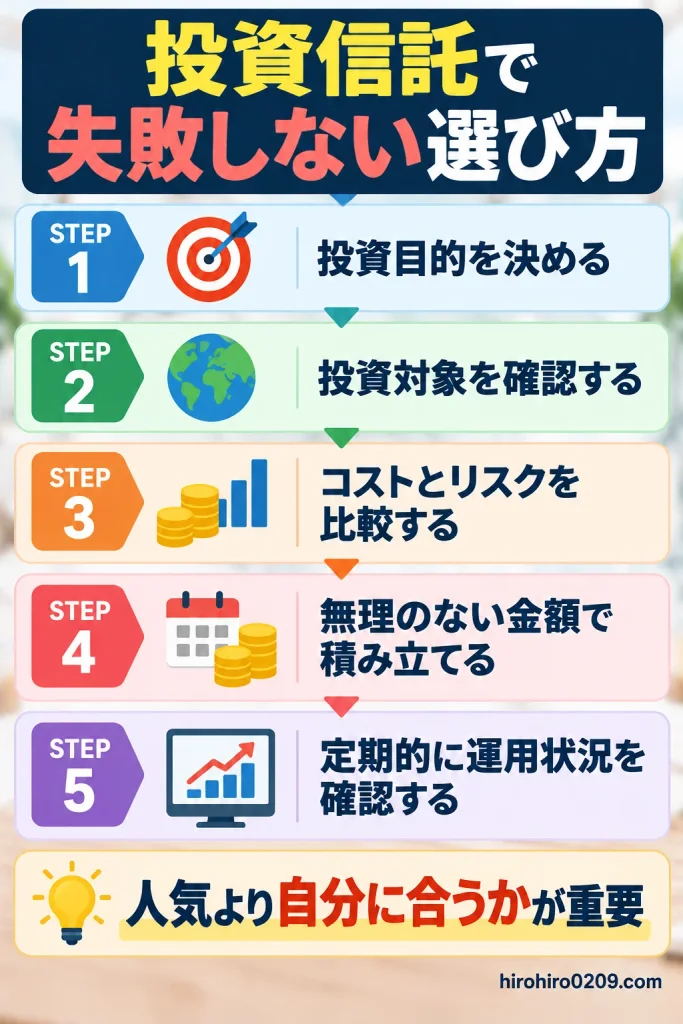
投資信託を購入する前に、
確認しておきたいポイントを整理します
① 投資する目的を決める
まず、何のために資産形成をするのかを
明確にしましょう
例えば、老後資金、教育資金、将来の生活費
など、目的によって運用期間は異なります
近いうちに使うお金なら、価格変動の大きい
商品は適さない場合があります
② 投資対象を確認する
投資信託の名前だけでなく、実際に何へ
投資しているのかを確認します
全世界株式、米国株式、先進国株式など、
投資対象が違えば値動きも異なります
複数の商品を購入する場合は、投資先が
重複していないかも確認したいところです
③ 手数料とリスクを比較する
信託報酬だけでなく、
その他の費用も確認します
また、過去のリターンだけでなく、大きく
値下がりした時期の動きも参考になります
ただし、過去の運用実績は
将来の結果を保証しません
④ 無理のない積立金額を決める
積立金額は家計の余裕から決めましょう
毎月10万円を積み立てても、生活費が
不足して途中で売却することになれば、
長期投資の計画が崩れます
まずは、続けられる金額を
設定することが重要です
関連記事:新NISAは毎月いくら積立する?平均額とおすすめ金額を解説
⑤ 定期的に運用状況を確認する
長期投資では、毎日の値動きを見て頻繁に
売買する必要はありません
一方、購入後に一度も
確認しなくてよいわけでもありません
投資対象や資産配分が自分の目的に合って
いるか、定期的に見直すことは大切です
投資方針を変更する場合も、直近の値上がり
だけでなく、リスクや資産全体の構成から
判断しましょう
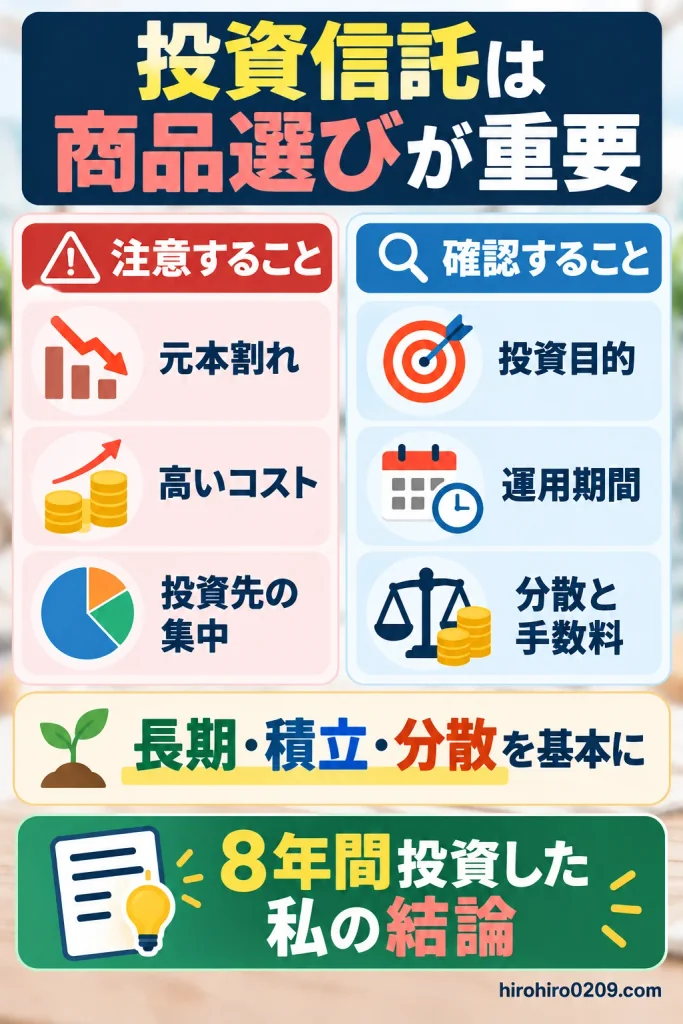
まとめ|投資信託はおすすめしない?8年投資した私の結論
投資信託は、誰にでも無条件で
おすすめできる商品ではありません
元本割れの可能性があり、商品によって
手数料や投資対象も異なります
しかし、商品を理解したうえで
長期的に積み立てるなら、
資産形成の有力な選択肢です
最後に、この記事の内容をまとめます
【この記事の結論】
□ 投資信託は元本割れするため、
誰にでも適しているわけではない
□ 高コスト、分配金重視、集中投資、
複雑な仕組み、目的との不一致に注意する
□ 商品選びでは投資対象、手数料、
リスクを確認する
□ 私の旧つみたてNISAは
元本240万円に対して
評価額727.7万円になった
□ 月1万円でも、長期積立による
資産形成を目指せるが、
元本も利益も保証されない
□ 長期運用や少額分散投資を
希望する人には向いている
□ 短期で確実な利益や元本保証を
求める人には向いていない
私自身、2018年から投資信託を続けてきて、
長期積立のメリットを実感しています
一方、2026年10月からは個別株への投資を
増やし、運用方針を変更しました
それでも、投資信託をおすすめしないとは
考えていません
重要なのは投資信託か個別株かという
二者択一ではなく、自分の目的に合う
商品を選ぶことだと思います
まずは投資対象や手数料を確認し、
無理のない金額から資産形成を
考えてみてください
関連記事:オルカンとS&P500どっち?2018年から積み立て中の先進国株式と比較
※本記事の運用実績は過去の結果です
※シミュレーションは一定の利回りを仮定
した試算であり、将来の成果を保証する
ものではありません
※投資は、商品内容やリスクを確認した
うえで自己判断で行ってください