私は2017年10月に投資を始め、
定額積立投資を約8年間続けてきました
投資している主な資産は、次の4種類です
- NISA
- ロボアド
- 仮想通貨
- 株価指数CFD
4資産を同じ日付で集計できた
2026年1月5日時点では、
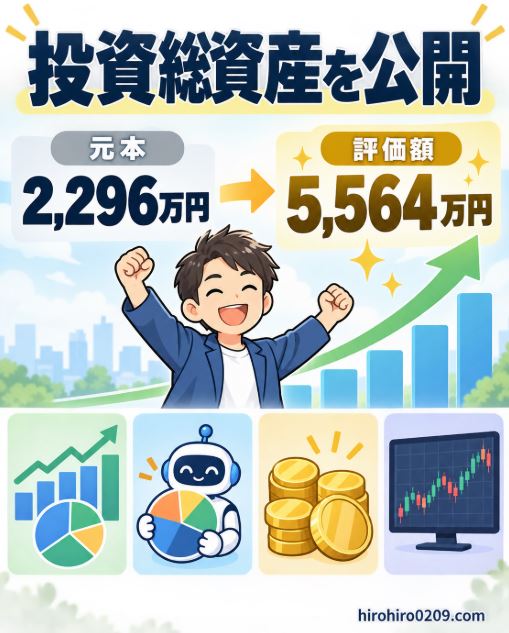
投資元本2,296万円に対して
評価額は5,564万円となりました
※各投資の運用状況については、
2026年9月時点の情報も反映
評価損益は3,268万円、
元本に対する利益率は約142%です
ただし、この記事で公開するのは
現金や不動産などを含まない、
投資資産のみの合計です
また、すべての資産が同じように
増えたわけではありません
この記事では、4資産の元本、評価額、
利益を公開しながら、資産が増えた理由や
注意点を実体験から解説します
この記事が向いている人と読むと分かること
この記事は、次のような人に
向けて書いています
【この記事が向いている人】
- 積立投資の実績を見たい人
- 長期投資でいくら増えるか知りたい人
- NISA以外の運用結果も見たい人
- 元本と利益の内訳を確認したい人
- 長期投資を続けるか迷っている人
この記事を読むと、次のことが分かります
【この記事を読むと分かること】
- 約8年間積み立てた投資資産
- 4資産の元本と評価額
- 資産ごとの利益と利益率
- 資産が大きく増えた理由
- 運用中に経験した損失や注意点
- 長期投資を続けて感じたこと
投資元本2,296万円が5,564万円になった
4投資資産を同じ日付で集計できた
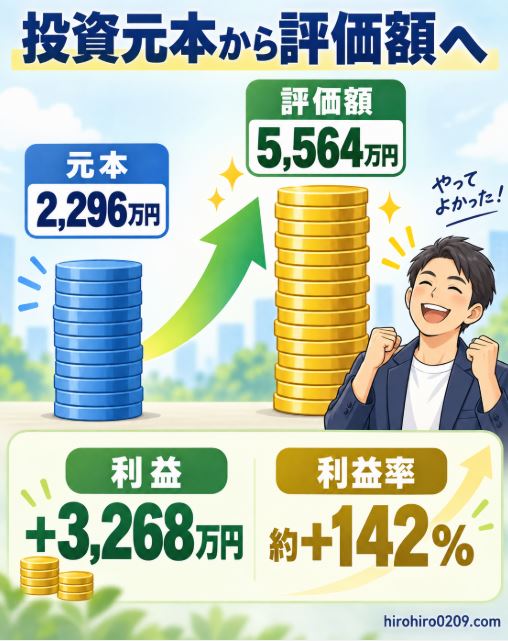
2026年1月5日時点の実績は次の通りです
| 項目 | 金額 |
|---|---|
| 投資元本 | 2296万円 |
| 評価額 | 5564万円 |
| 評価損益 | +3268万円 |
| 元本に対する利益率 | 約+142% |
| 評価額の元本倍率 | 約2.42倍 |
投資元本2296万円に対して、
評価額は5564万円となりました
評価額から元本を差し引いた
利益は3268万円です
計算方法は次の通りです
【評価損益の計算】
5,564万円-2,296万円=3,268万円
【元本に対する利益率の計算】
3,268万円÷2,296万円×100=約142%
ただし、この3,268万円の多くは、
まだ売却していない資産の含み益です
相場が下落すれば、評価額と含み益も減少します
3,628万円が確定した利益として
手元にあるわけではありません
また、この記事の総資産には、
次の資産を含めていません
【今回の集計に含めていない資産】
- 銀行預金などの現金
- 自宅などの不動産
- 保険の解約返戻金
- 退職金や企業年金
- 日常生活に使う資金
そのため、正確には私が保有する
4種類の投資資産の評価額です
投資資金が用意できない場合の考え方は
こちらの記事で解説しています
参考記事:投資するお金がない人はどうする?無理に始めないための現実的な対処法
4つの投資資産の内訳を公開
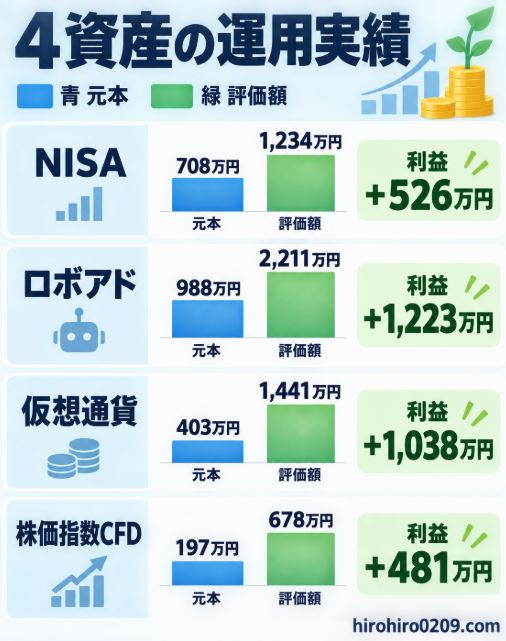
2026年1月5日時点における
4資産の内訳は次の通りです
| 投資資産 | 投資元本 | 評価額 | 評価損益 | 利益率 |
|---|---|---|---|---|
| NISA | 708万円 | 1,234万円 | +526万円 | 約+74% |
| ロボアド | 988万円 | 2,211万円 | +1,223万円 | 約+124% |
| 仮想通貨 | 403万円 | 1,441万円 | +1,038万円 | 約+258% |
| 株価指数CFD | 197万円 | 678万円 | +481万円 | 約+244% |
| 合計 | 2,296万円 | 5,564万円 | +3,268万円 | 約+142% |
※万円単位に丸めているため、
端数の差が生じる場合あり
※株価指数CFDの投資元本は
入金額を基準に集計
評価額が最も大きいのは、
2,211万円のロボアドです
利益額もロボアドが最も大きく、
約1,223万円となりました
一方、元本に対する利益率は、
仮想通貨が最も高くなっています
ただし、利益率が高い資産ほど、
将来も優れているという保証はありません
購入時期や値動きの大きさ、
一括購入の有無によっても、
運用結果は変わります
4資産の現在の役割や
配分を決めた経緯については、
ポートフォリオ記事で解説しています
参考記事:投資ポートフォリオ公開|NISA・ロボアド・仮想通貨・CFDの資産配分と役割
NISAは708万円が1,234万円になった
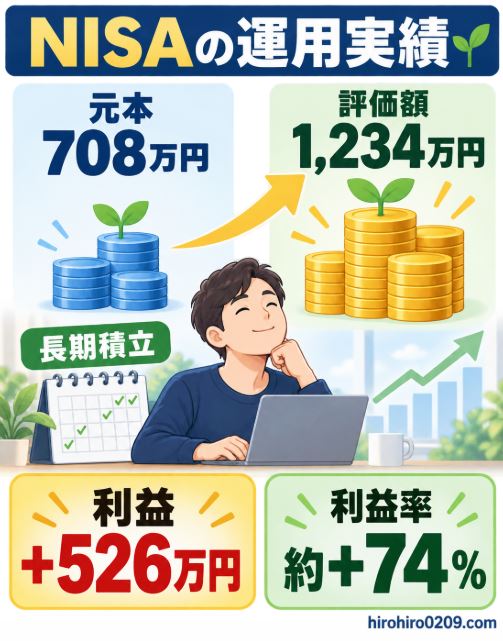
NISAの実績は次の通りです
【NISAの運用実績】
- 投資元本は708万円
- 評価額は1,234万円
- 評価損益は+526万円
- 利益率は約+74%
私は2018年から2023年まで、
旧つみたてNISAを6年間利用しました
旧つみたてNISAでは、
eMAXIS Slim 先進国株式
インデックスを積み立てています
2024年からは新NISAを始め、
つみたて投資枠と成長投資枠を
利用してきました
NISAは投資による利益が
非課税になる制度です
ただし、NISAを利用すれば
必ず利益が出るわけではなく、
購入商品の価格が下落すれば
元本割れする可能性があります
NISAの制度や非課税枠は、
金融庁の公式サイトで確認できます
出典:金融庁|NISAを知る
旧つみたてNISAだけの
元本と評価額については、
こちらの記事で公開しています
参考記事:つみたてNISAを6年間続けた結果|240万円が727万円になった運用実績を公開
新NISAのつみたて投資枠と
成長投資枠の実績はこちらです
参考記事:新NISAで月10万円積立した結果|2年半の運用実績公開
参考記事:新NISA成長投資枠を2年3カ月運用した結果|3銘柄の実績公開
ロボアドは988万円が2211万円になった
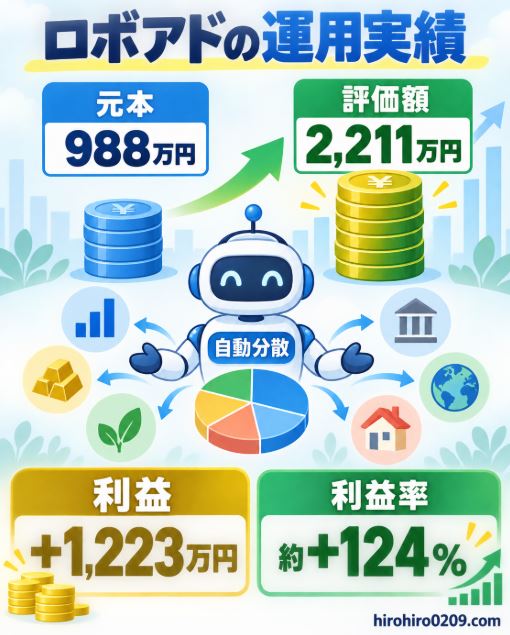
ロボアドの実績は、
4資産の中で最も大きな
評価額となりました
【ロボアドの運用実績】
- 投資元本は988万円
- 評価額は2,211万円
- 評価損益は+1,223万円
- 利益率は約+124%
私は2018年から、
ウェルスナビを利用しています
毎月の積立を続けながら、
相場が大きく下落したときも
基本的には売却しませんでした
ウェルスナビでは、
複数の資産へ分散投資し、
資産配分の調整も自動で行われます
一方、運用中には手数料がかかり、
短期間で必ず増えるサービスでも
ありません
私の場合は運用期間が長くなり、
元本も大きく積み上がったことで、
4資産の中で最大の評価額になっています
ウェルスナビの仕組みや
手数料については、
公式サイトで確認できます
出典:ウェルスナビ公式サイト
その後の運用を含めた
詳しい実績はこちらです
参考記事:ウェルスナビに1,000万円投資した結果|8年間のリアルな運用実績を公開
実際に利用して感じたメリットや向いて
いる人は、こちらの記事で解説しています
参考記事:ウェルスナビはおすすめ?7年以上運用した私が向いている人を解説
仮想通貨は403万円が1,441万円になった
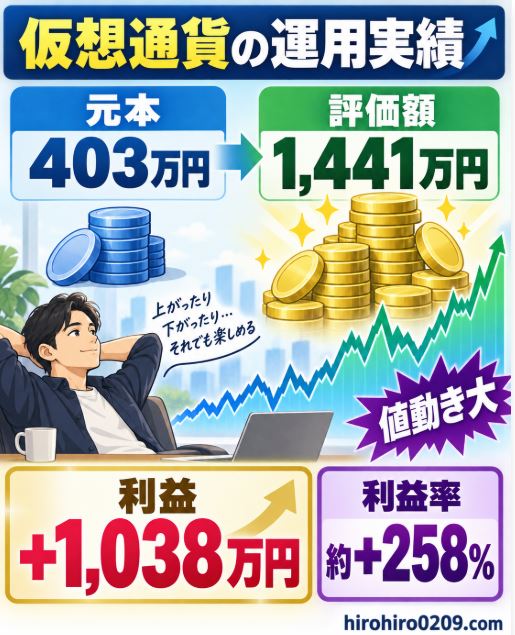
仮想通貨の実績は、次の通りです
【仮想通貨の運用実績】
- 投資元本は403万円
- 評価額は1,441万円
- 評価損益は+1,038万円
- 利益率は約+258%
4資産の中で、
利益率が最も高くなりました
ただし、この結果の大部分は、
イーサリアムを価格が低い時期に
約13ETH一括購入したことによるものです
現在は主に次の4銘柄を、
定期的に積み立てています
- ビットコイン
- イーサリアム
- リップル
- ソラナ
仮想通貨は短期間でも、
価格が大きく変動します
大きな利益が出る可能性がある一方、
評価額が急激に減ることもあります
私もNEMやSymbolなどを売却し、
損失を確定した経験があります
今回の1,441万円という結果だけを見て、
仮想通貨へ資金を集中させるのは
危険だと考えています
暗号資産に関する注意喚起は、
金融庁の公式サイトでも確認できます
仮想通貨については、元本・評価額・
含み益の推移を月次で公開しています
▶ 2026年9月の仮想通貨運用実績はこちら
仮想通貨の値動きや注意点を知りたい
人は、こちらも参考にして下さい
参考記事:仮想通貨は怖い?やめとけと言われる理由と続けるべき人の特徴
株価指数CFDは197万円が678万円になった
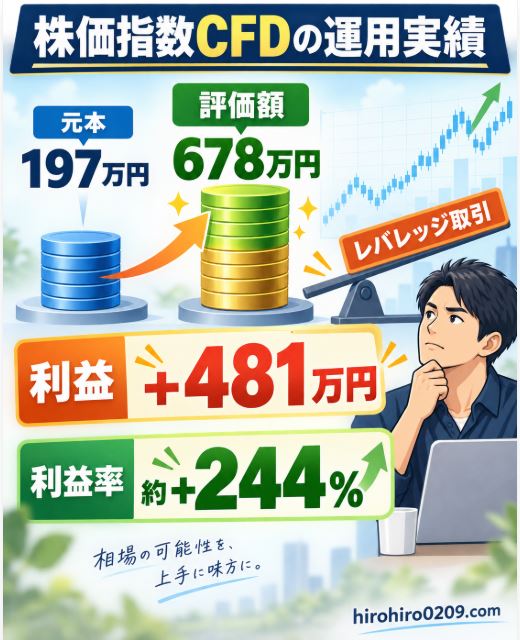
株価指数CFDの実績は、次の通りです
【株価指数CFDの運用実績】
- 投資元本は197万円
- 評価額は678万円
- 評価損益は+481万円
- 利益率は約+244%
私は2019年10月から、英国株価指数の
FTSE100へ積立投資してきました
レバレッジを利用したことで、
投資資金に対して大きな利益が
生まれています
一方、急落時にはロスカット寸前となり、
追加入金した経験もあります
利益が大きかったからといって、
安全な投資だったわけではありません
そのため、2024年11月を最後に
定期的な積立を停止しました
その後、最大113ロットから
2026年2月時点で73ロットへ減らし、
実質レバレッジを約4.3倍に抑えています
CFDは少ない証拠金で、
大きな金額を取引できます
相場が予想と反対へ動けば、
損失も大きくなるため注意が必要です
CFDの仕組みや取引ルールは、利用する
証券会社の公式サイトで必ず確認して下さい
FTSE100へ積み立てた詳しい方法と
運用結果は、こちらの記事で公開しています
参考記事:【運用実績公開】FTSE100をCFDで5年積立した結果|利益・損失を全公開
追加入金やロスカット回避など、
実体験に基づくリスク管理は、
こちらの記事で解説しています
参考記事:FTSE100 CFDのリスク管理まとめ|ドローダウン・追加入金・ロスカット回避
3268万円の利益はどの資産から生まれたか
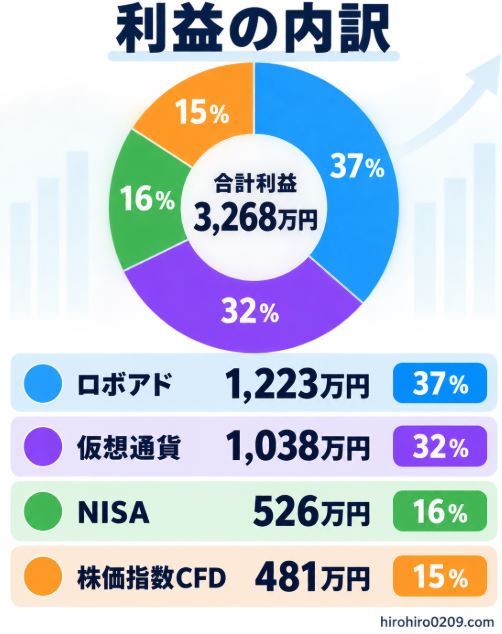
4資産の評価益を比較すると、
次のようになります
| 投資資産 | 評価益 | 合計利益に占める割合 |
|---|---|---|
| ロボアド | 1,223万円 | 約37% |
| 仮想通貨 | 1,038万円 | 約32% |
| NISA | 526万円 | 約16% |
| 株価指数CFD | 481万円 | 約15% |
| 合計 | 3,268万円 | 100% |
合計利益への貢献が最も大きいのは、
ロボアドの約1,223万円です
次に大きいのが、仮想通貨の約1,038万円です
この2資産だけで、
合計利益の約69%を占めています
ただし、利益額だけでは、
投資の優劣を判断できません
ロボアドは投資元本が最も大きく、
仮想通貨は一括購入した
イーサリアムの影響を受けています
株価指数CFDは元本が小さい一方、
レバレッジによって損益が大きくなっています
資産ごとに元本や購入時期、
リスクが異なるため、利益率だけを比べて
投資先を選ぶのは危険です
投資資産が5564万円まで増えた4つの理由
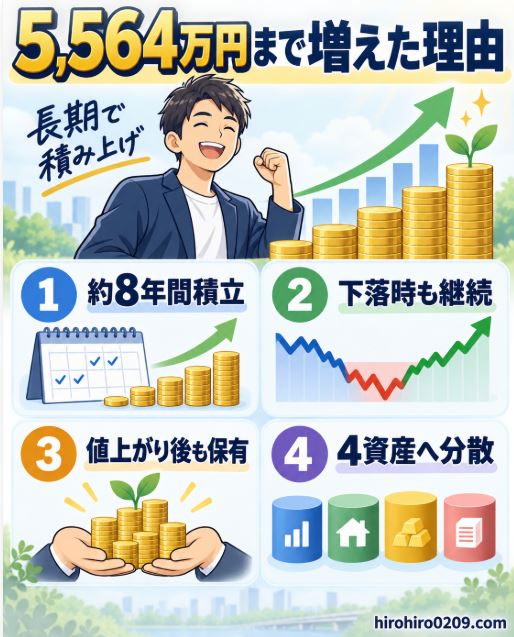
今回の結果につながった理由は、
主に次の4つだと考えています
【投資資産が増えた理由】
- 約8年間積立投資を続けた
- 相場下落時も運用を継続した
- 値上がりした資産を長期保有した
- 複数の投資方法を組み合わせた
約8年間積立投資を続けた
私は2017年10月に投資を始め、
定期的な積立投資を約8年間続けてきました
最初から2,296万円を
一括投資したわけではありません
給与や生活費とのバランスを取りながら、
毎月少しずつ元本を増やしました
投資期間の前半は、
利益が小さく感じる時期もありました
元本と運用益が増えるにつれて、
同じ上昇率でも利益額が
大きくなっていきました
長期、積立、分散投資の考え方は、
金融庁の公式サイトでも
紹介されています
出典:金融庁|資産形成の基本
相場下落時も運用を継続した
運用中には、相場が下落して
含み損になった時期もあります
それでも、生活資金とは分けた
余剰資金で投資することにより、
安値で売却せずに済みました
ただし、保有していれば
必ず価格が戻るわけではありません
投資先の将来性が変わった場合は、
保有継続だけでなく、
売却も検討する必要があります
含み損がつらいときの
具体的な対応については、
こちらの記事で解説しています
参考記事:含み損がつらい時の対処法|不安で眠れない人がやるべき6つの行動
値上がりした資産を長期保有した
旧つみたてNISAやロボアド、
イーサリアム、FTSE100などを
長期で保有してきました
価格が上昇したときに、
すぐ売却しなかったことも
評価額の増加につながっています
一方、保有を続けたからこそ、
その後の下落によって
利益が減ったこともあります
長期保有は利益を
保証する方法ではありません
商品の内容や資産全体の偏りを
定期的に確認する必要もあります
複数の投資商品を組み合わせた
私はNISAだけでなく、ロボアド、
仮想通貨、株価指数CFDも利用しました
値動きやリスクの異なる資産を
保有したことで、すべてが同時に
同じ結果になることを避けられました
例えば4つのうち2つの調子が悪くても
他の2つは好調、という状況を
繰り返し経験してきました
これによって、気持ちにも余裕が出てきました
ただし、4資産を保有しているだけで、
安全というわけではありません
投資先によって値動きや収益の出方は
実際、大きく異なります
米国高配当ETFのVYM・SPYDと
仮想通貨のETH・SOLを比較すると、
投資開始時期によって勝敗が大きく変わりました
参考記事:米国高配当ETFの人気ランキング|VYM・SPYDと仮想通貨を比較【2026年版】
投資資産5,564万円まで順調だったわけではない
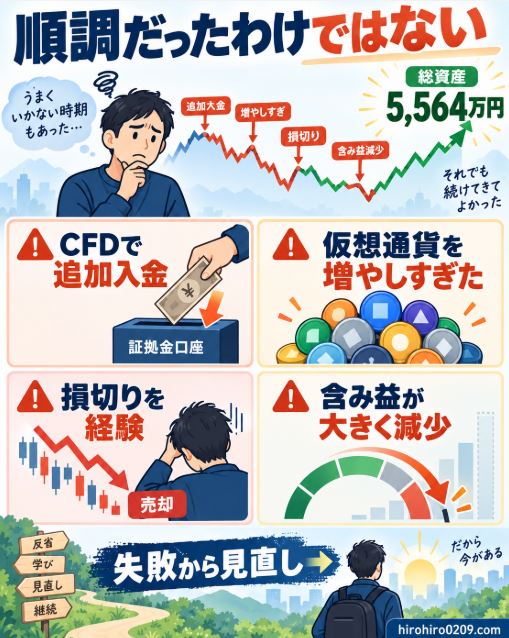
最終的な数字だけを見ると、
順調に増えたように見えます
しかし、約8年間の運用では、
損失や不安も経験しました
【実際に経験したこと】
- CFDでロスカット寸前になった
- 急落時に追加入金した
- 仮想通貨の積立額を増やしすぎた
- NEMやSymbolを損切りした
- IEO投資でも損失を出した
- 含み益が短期間で大きく減った
特に株価指数CFDでは、
急落時に60万円を追加入金し、
別の局面でも40万円を追加した経験があります
仮想通貨では上昇を期待して、
積立額を急激に増やしたものの、
想定どおりに上がりませんでした
投資額を増やせば、
利益が大きくなる可能性があります
しかし、値下がりしたときの損失や
精神的な負担も同じように大きくなります
今回の結果は、成功した投資だけを
積み上げたものではありません
損失を出した経験から、
投資額や保有商品を見直しながら
現在の運用方法へ変えてきました
これまでにやめた投資と約160万円の
損失については、こちらで公開しています
参考記事:投資歴8年半の私がやめた投資4つ|約160万円の損失から学んだこと
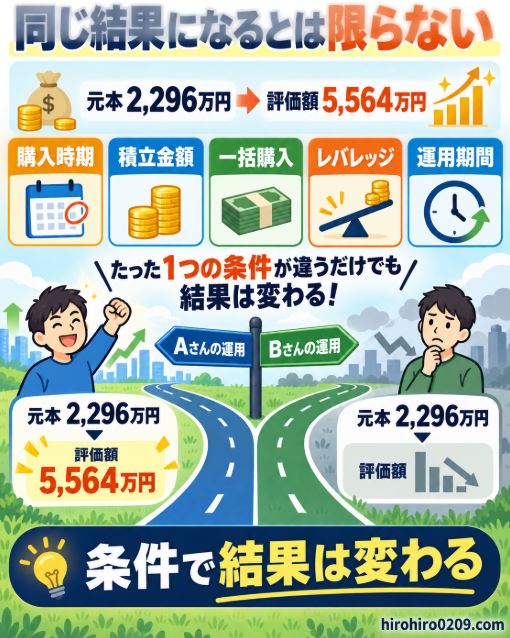
元本2,296万円が5,564万円になるとは限らない
この記事で公開した結果は、
私自身の過去の運用実績です
同じ商品へ同じ金額を投資しても、
購入時期が違えば結果も変わります
特に今回の実績には、
次の要因が大きく影響しています
【運用結果へ影響した要因】
- 投資を始めた時期
- 毎月の積立金額
- イーサリアムの一括購入
- CFDのレバレッジ取引
- 相場上昇時も保有を続けたこと
- 資産ごとに異なる運用期間
仮想通貨やCFDの利益が大きいため、
同じ結果を狙って資金を集中すると、
大きな損失につながる可能性があります
また、評価額5,564万円は、
2026年1月5日時点の数字です
相場は毎日変動するため、
現在も同じ評価額とは限りません
この記事の数字を目標にするのではなく、
長期投資の一つの実例として参考にして下さい
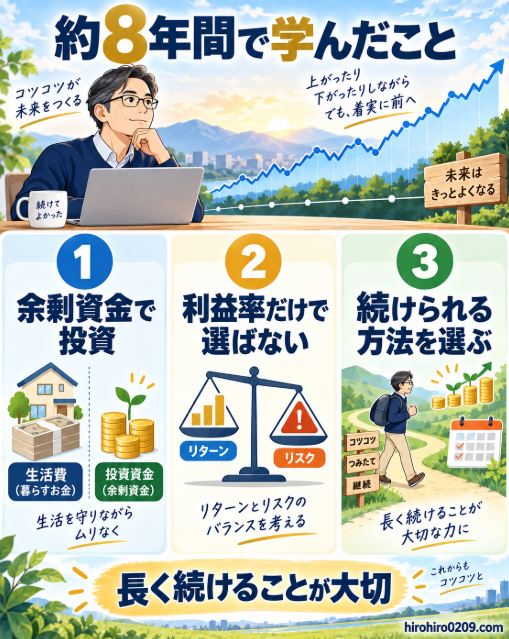
約8年間の積立投資で学んだ3つのこと
約8年間積立投資を続けて、
特に重要だと感じたことは次の3つです
余剰資金でなければ続けられない
相場が下落しているときに、
生活費が必要になれば、
損失を抱えたまま売却する
可能性があります
長期投資を続けるには、
当面使う予定のない余剰資金で
始めることが重要です
投資額が負担になった場合は、
積立を停止するだけでなく、
減額する方法もあります
投資をやめたいと感じたときの
選択肢はこちらで解説しています
参考記事:NISAをやめたいと思ったら読む記事|売るべきか続けるべきかの判断基準
利益率だけで投資先を選ばない
今回の実績では、
仮想通貨と株価指数CFDの
利益率が高くなりました
しかし、この2つは値動きが大きく、
短期間で利益が減る可能性もあります
過去の利益率が高いという理由だけで、
次の投資先を決めるべきではありません
期待できる利益だけでなく、
元本割れや最大下落幅も
確認する必要があります
続けられる投資方法を選ぶ
どれだけ高い利益を期待できても、
値下がりが不安で眠れなくなったり、
生活費が足りなくなったりすれば
長く続けることはできません
私の場合は、NISAとロボアドを
長期運用の中心にしながら、
仮想通貨とCFDも保有してきました
ただし、この組み合わせが
すべての人に適しているわけでは
ありません
投資金額と運用結果を見ながら、
自分が続けられる範囲に
調整することが重要です
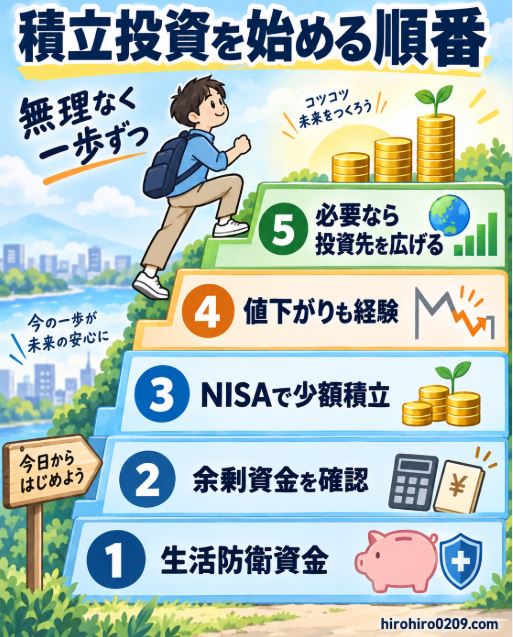
これから積立投資を始める人へ
これから投資を始める場合、最初から
4種類すべてを利用する必要はありません
私なら、次の順番で考えます
【投資を始めるときの順番】
- 生活防衛資金を確保する
- 余剰資金を確認する
- NISAで少額から積み立てる
- 値下がりを経験しながら継続する
- 必要なら投資先を広げる
(余剰資金の範囲で)
特に仮想通貨やCFDは、
大きな利益が出る可能性だけで
選ぶべきではありません
値下がりした場合に、
どれくらい損失が出るのかを
理解してから始めた方がよいです
また、積立額自体は途中で
変更しても問題ありません
実際、私自身も何度か変更しています
毎月1000円や1万円でも、
無理なく続けられる金額から
始める方法があります
新NISAをいくらから始めるか
迷っている人はこちらをご覧下さい
参考記事:新NISAはいくらから始める?月1000円でもOK|無理のない決め方を解説
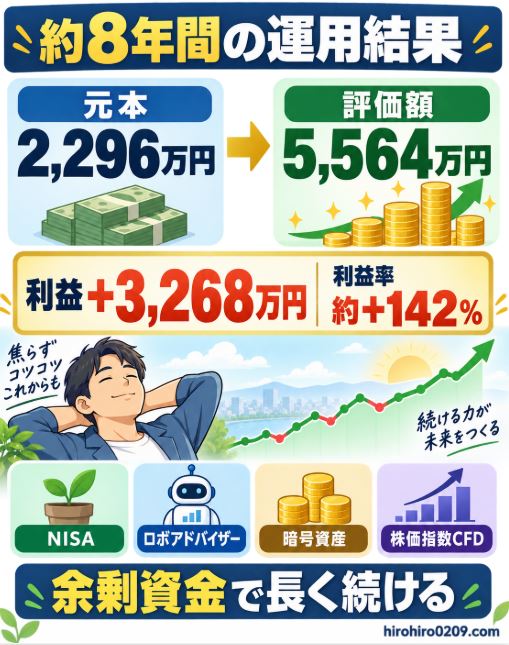
まとめ|投資元本2,296万円が5,564万円になった
2017年10月に投資を始め、
定額積立投資を約8年間続けてきました
2026年1月5日時点では、
投資元本2,296万円に対して
評価額は5,564万円です
評価損益は3,268万円、元本に対する
利益率は約142%となりました
ただし、仮想通貨の一括購入や
CFDのレバレッジ取引も
結果に大きく影響しています
誰でも同じ結果になるわけではなく、
将来の利益を保証するものでもありません
冒頭の読むと分かることに対応して、
この記事の結論をまとめます
【この記事のまとめ】
- 約8年間積立投資を続けた
- 投資元本は2,296万円
- 評価額は5,564万円
- 評価損益は+3268万円
- 元本に対する利益率は約+142%
- ロボアドの利益額が最も大きい
- 仮想通貨の利益率が最も高い
- NISAは708万円から1,234万円になった
- CFDでは追加入金も経験した
- 5,564万円は含み益を含む評価額
- 同じ結果を再現できるとは限らない
- 余剰資金で長く続けることが重要
私が増やしたいと考えている資産や、
4資産に持たせている役割については、
こちらの記事で詳しく解説しています
参考記事:投資ポートフォリオ公開|NISA・ロボアド・仮想通貨・CFDの資産配分と役割
さらには、高配当株の配当金や仮想通貨の
ステーキングで報酬を得る方法もあります
両者の価格変動も含めて、資産の増え方を
比較シミュレーションした結果はこちら
参考記事:高配当株と仮想通貨はどっちが儲かる?配当vsステーキングを比較
高配当株の人気ランキングと、1位NTT・
2位トヨタのシミュレーションはこちらです
参考記事:高配当株の人気ランキング20選|NTT・トヨタと仮想通貨を比較【2026年版】